

Tamaño y participación en el mercado de etiquetas industriales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
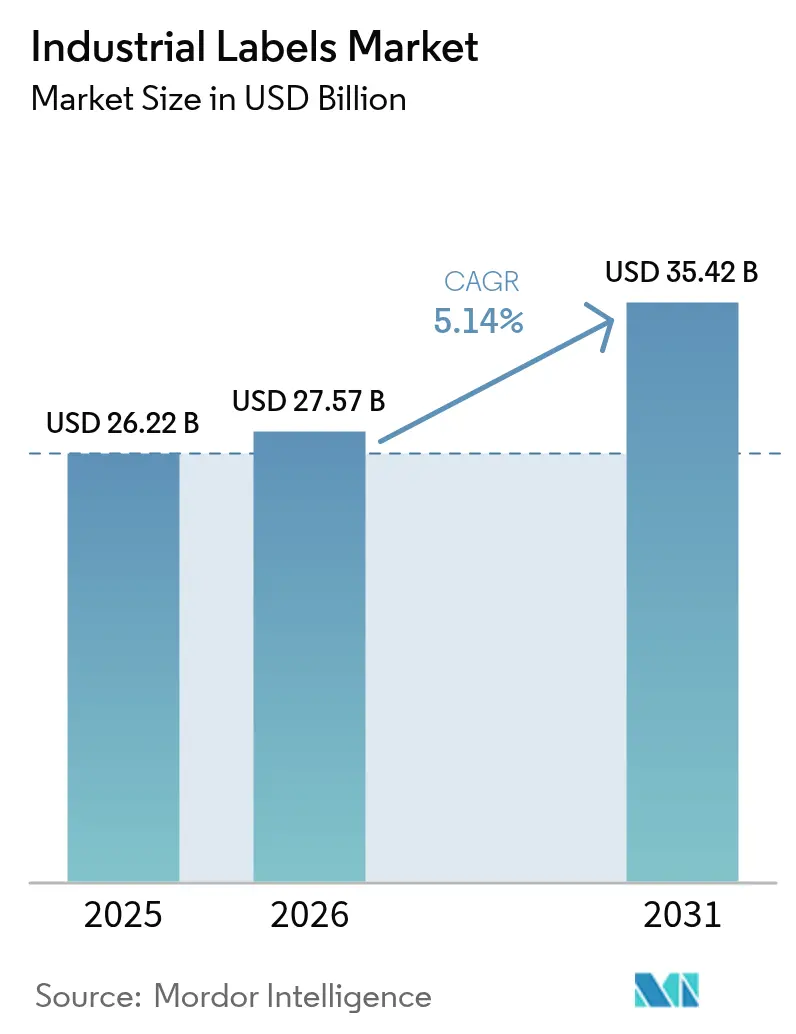
| Tamaño del mercado (2026) | USD 27.57 mil millones |
| Tamaño del mercado (2031) | USD 35.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas industriales por Mordor Intelligence
Se espera que el tamaño del mercado de etiquetas industriales aumente de USD 26.22 mil millones en 2025 a USD 27.57 mil millones en 2026 y alcance los USD 35.42 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 5.14% durante 2026-2031. La actividad de paquetería acelerada, los plazos de serialización y la legislación de sostenibilidad convergen para mantener la resiliencia de la demanda incluso cuando se modera el gasto discrecional. La adopción de etiquetas inteligentes por parte de los propietarios de marcas agrega pulgadas cuadradas de mayor valor, lo que respalda los márgenes de conversión. El comercio electrónico crea de tres a cinco toques de etiqueta por envío, ampliando la base instalada de impresoras de transferencia térmica y térmica directa. Mientras tanto, los rollos sin soporte y los sustratos de fibra penetran las especificaciones para el servicio de alimentos, la logística y los bienes de consumo de entrega rápida, lo que reduce las tarifas por desperdicio pero requiere la reformulación del adhesivo. Las prensas digitales e híbridas acortan los ciclos de cambio de material gráfico, lo que permite actualizaciones de conformidad en días en lugar de semanas y reduce las cancelaciones de inventario obsoleto.
Conclusiones clave del informe
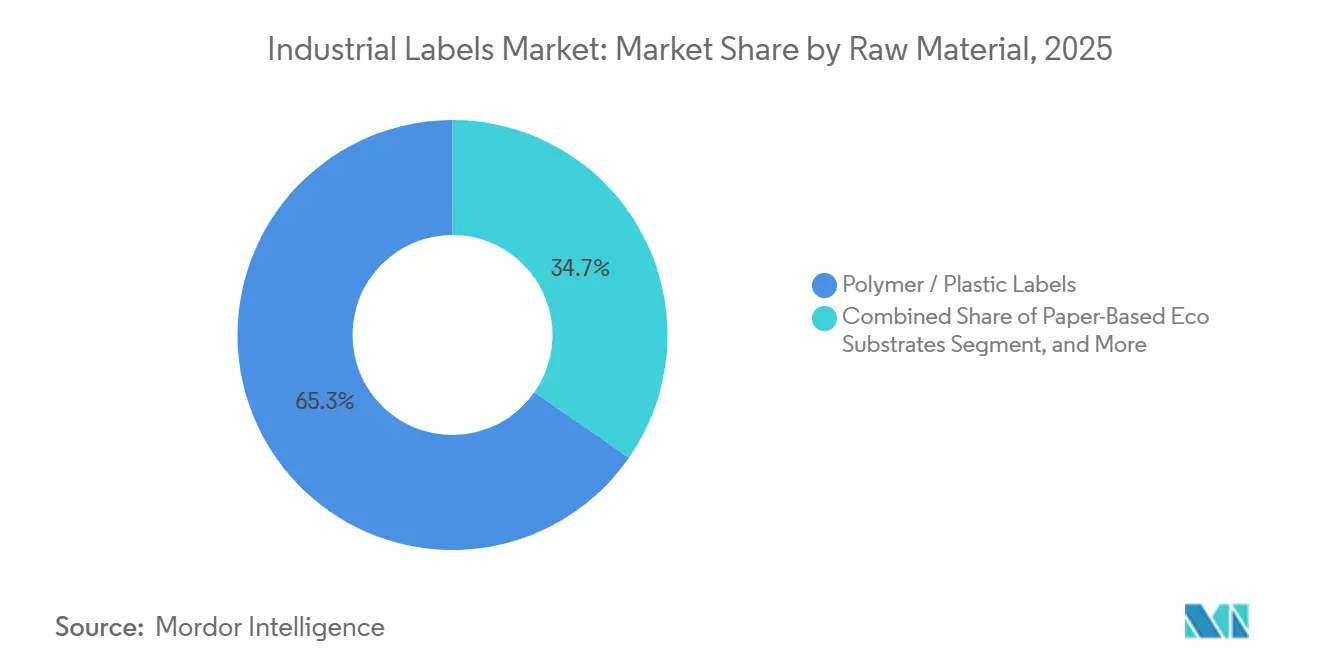
- Por materia prima, los sustratos de polímeros y plásticos lideraron con el 65.32% de la participación de mercado de etiquetas industriales en 2025; se proyecta que las alternativas ecológicas basadas en papel se expandirán a una CAGR del 5.94% hasta 2031.
- Por mecanismo, las construcciones sensibles a la presión representaron el 49.83 % de la participación de mercado de etiquetas industriales en 2025, mientras que se prevé que los formatos sin soporte avancen a una CAGR del 6.14 % hasta 2031.
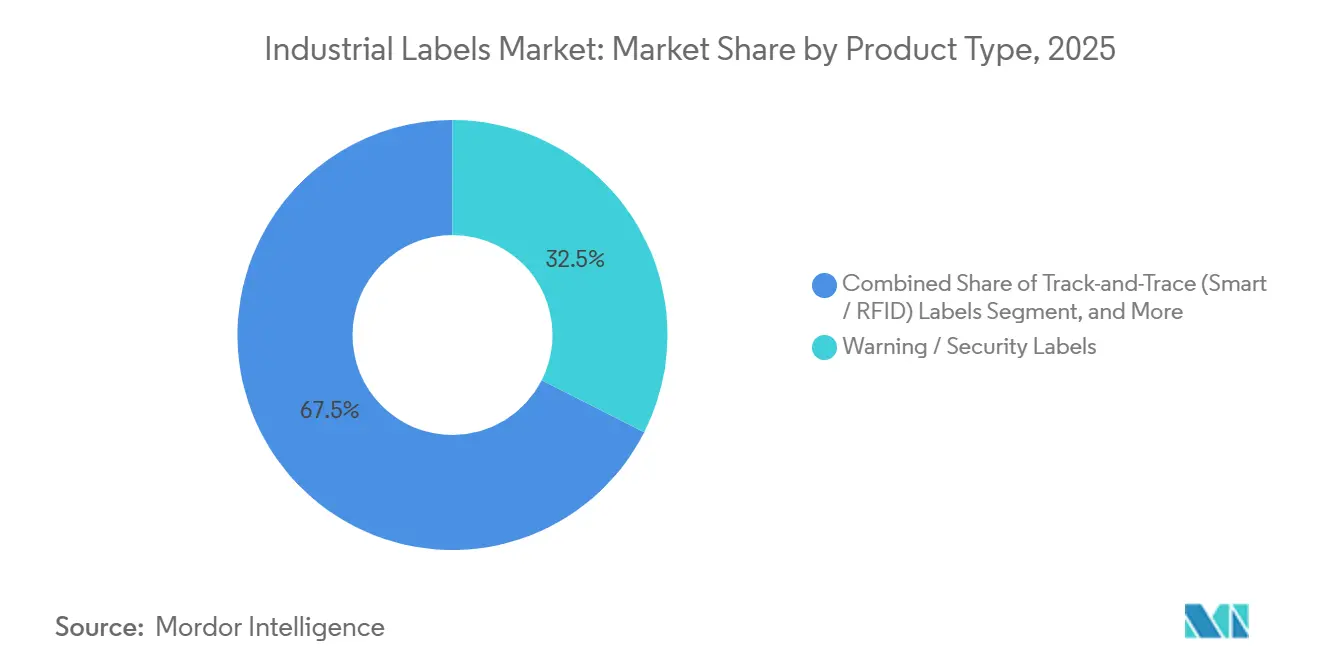
- Por tipo de producto, los gráficos de advertencia y seguridad representaron el 32.46 % de los ingresos en 2025; se espera que las etiquetas inteligentes de seguimiento y rastreo crezcan a una CAGR del 6.16 % hasta 2031.
- En el segmento de tecnología de impresión, los motores digitales representaron el 43.78 % del tamaño del mercado de etiquetas industriales en 2025, y se prevé que las prensas híbridas registren una CAGR del 5.91 % durante 2026-2031.
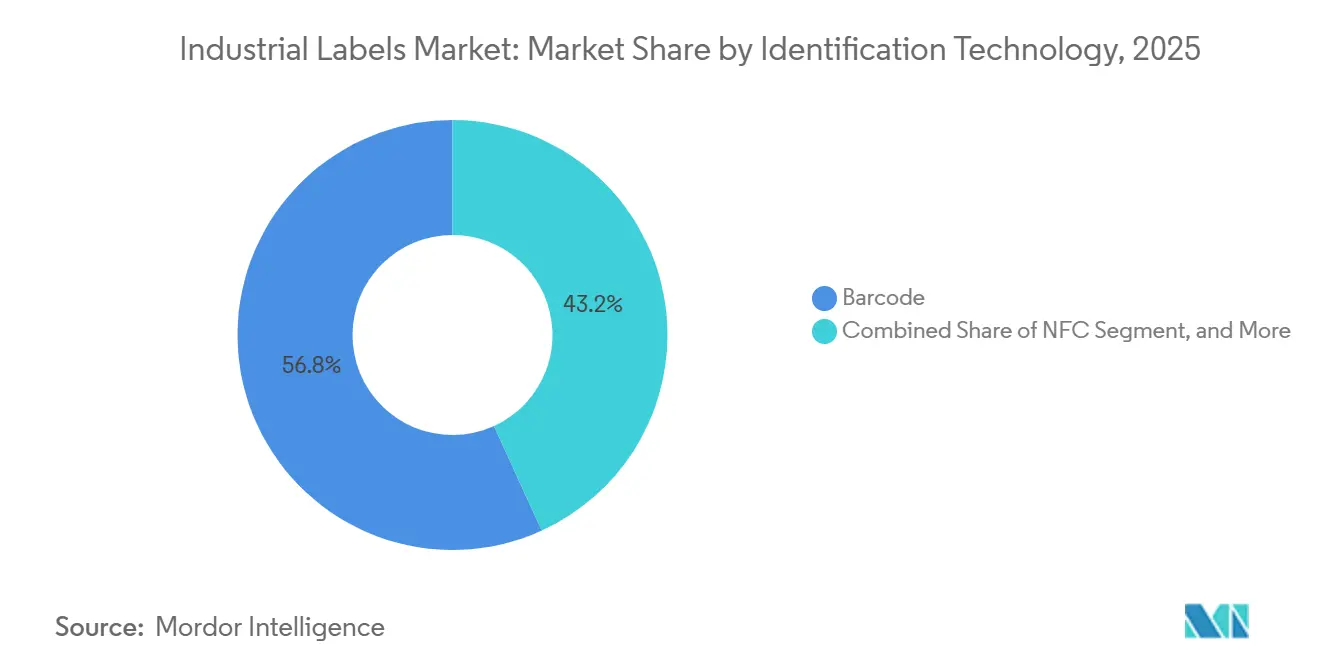
- En cuanto a tecnología de identificación, los códigos de barras dominaron el mercado de etiquetas industriales con una participación de mercado del 56.82 % en 2025; se proyecta que los chips NFC crecerán a una CAGR del 6.11 % hasta 2031.
- Por usuario final, los alimentos y bebidas representaron el 29.47% de las ventas en 2025, mientras que se espera que la atención médica y los productos farmacéuticos registren una CAGR del 6.73% hasta 2031.
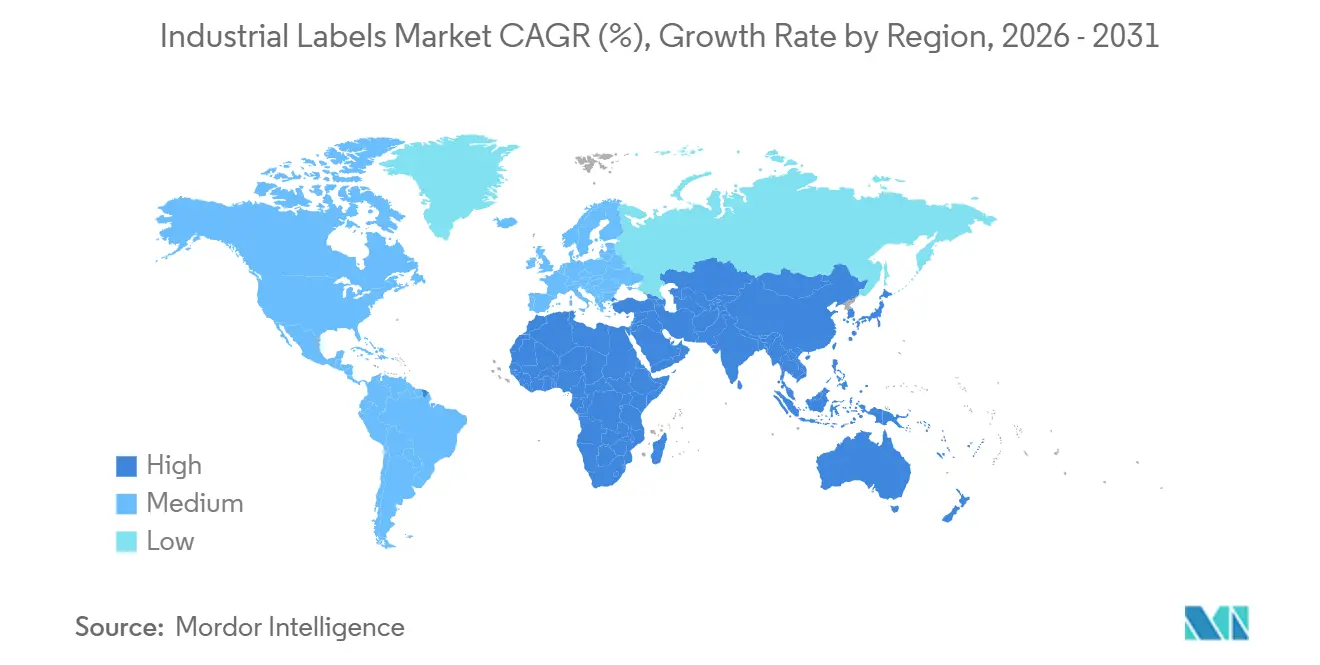
- Por geografía, Asia-Pacífico representó el 37.29% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 6.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etiquetas industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de etiquetas de comunicación de campo cercano (NFC) para la autenticación de activos | + 0.9% | Global, con concentración temprana en América del Norte y Europa, artículos de lujo y electrónica de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente demanda de etiquetado de conformidad con las normas de alimentos y bebidas | + 0.8% | Global, particularmente en Europa y América del Norte debido a los mandatos de divulgación de alérgenos y origen | Corto plazo (≤ 2 años) |
| Aceleración del crecimiento del etiquetado en el comercio electrónico y la logística | + 0.7% | Global, con mayor intensidad en los centros de cumplimiento de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Mandatos regulatorios para la trazabilidad y seguridad | + 0.7% | Global, liderado por la FDA DSCSA en Estados Unidos, la FMD de la UE en Europa y el GHS a nivel mundial. | Largo plazo (≥ 4 años) |
| Adopción rápida de tecnologías de impresión digital e híbrida | + 0.6% | Global, con una adopción más rápida en las redes de propietarios de marcas de América del Norte y Europa | Mediano plazo (2-4 años) |
| El crecimiento del reciclaje industrial de circuito cerrado impulsa la demanda de etiquetas removibles sin soporte | + 0.5% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico a medida que maduran los esquemas de Responsabilidad Extendida del Productor | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de etiquetas de comunicación de campo cercano para la autenticación de activos
Las marcas de ropa de lujo, bebidas espirituosas y electrónica de consumo incorporan cada vez más chips NFC que demuestran la procedencia con un toque en el teléfono inteligente, lo que disuade el comercio de falsificaciones y atrae a los consumidores después de la compra. [1] LVMH, “Informe de innovación 2024”, lvmh.com Los convertidores se benefician del aumento del precio unitario porque una incrustación codificada puede costar de cinco a diez veces más que un código de barras impreso. La implementación cobró impulso en 2025 después de que los principales fabricantes de teléfonos móviles preinstalaran aplicaciones de lectura, eliminando la fricción del software. Paralelamente, los fabricantes de automóviles adoptaron etiquetas NFC regrabables para los registros de mantenimiento, extendiendo el grupo de direcciones más allá de los artículos minoristas. Las fábricas de Asia-Pacífico aumentaron la producción a medida que los proveedores de elementos seguros se asociaron con conglomerados de etiquetas para certificar el rendimiento sin contacto en sustratos de poliéster, papel y lámina.
Creciente demanda de etiquetado de conformidad con las normas de alimentos y bebidas
Las declaraciones obligatorias sobre alérgenos, las puntuaciones nutricionales en el frente del envase y los símbolos de alimentos modificados genéticamente amplían las áreas de texto, lo que obliga a redimensionar los gráficos y a utilizar construcciones de varios paneles. [2] Administración de Alimentos y Medicamentos de EE. UU., “Divulgación de alimentos modificados genéticamente”, fda.gov Los propietarios de marcas vuelven a pedir lotes más pequeños para evitar el inventario obsoleto cada vez que las agencias actualizan los valores de referencia, lo que estimula el rendimiento de la impresión digital. Los sellos voluntarios como Rainforest Alliance impulsan iconografía adicional, fragmentando las SKU y acortando los ciclos de vida del diseño. El efecto neto es un crecimiento sostenido del volumen y una preferencia por flujos de trabajo de datos variables que serializan los códigos de lote y de consumo preferente en línea, evitando así costosas exposiciones a retiradas del mercado.
Aceleración del crecimiento del etiquetado en el comercio electrónico y la logística
Los movimientos globales de paquetes superaron los 200 mil millones en 2025 y continúan aumentando, cada envío necesita al menos una etiqueta de dirección, una etiqueta de devolución y, a menudo, una declaración de aranceles. [3] Amazon, “Informe de sostenibilidad 2024”, amazon.com Los centros de distribución exigen películas de polipropileno y polietileno que toleren carriles de cadena de frío bajo cero y clasificación de alta velocidad sin abrasión. Los transportistas también solicitan opciones sin soporte que reducen el tonelaje de desperdicio y optimizan los aplicadores automáticos. Los vendedores transfronterizos dependen de materiales frontales compatibles con cintas que conservan la densidad de impresión durante viajes marítimos de dos semanas, lo que impulsa a los convertidores hacia recubrimientos de transferencia térmica diseñados para resistencia a los rayos ultravioleta.
Mandatos regulatorios para la trazabilidad y seguridad
La Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU., la Directiva sobre Medicamentos Falsificados de la Unión Europea y los marcos de comunicación de riesgos de las Naciones Unidas convergen para exigir identificadores únicos, características de seguridad y pictogramas en millones de etiquetas industriales. Las líneas farmacéuticas integran matrices de datos 2D y RFID para verificar la procedencia, mientras que los bidones de productos químicos sustituyen las etiquetas genéricas por iconos estandarizados del SGA. Las auditorías de cumplimiento se intensificaron en 2025, lo que impulsó proyectos de modernización que impulsaron las ventas de etiquetas de poliéster duraderas y la inspección visual en prensa. A largo plazo, este factor mantiene una demanda estable incluso cuando los sectores discrecionales se debilitan.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de materias primas y adhesivos | -0.6% | Global, con exposición aguda en Asia-Pacífico y Europa debido a la dependencia de las importaciones | Corto plazo (≤ 2 años) |
| Normativas medioambientales estrictas sobre plásticos y COV | -0.5% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico a medida que madura la Responsabilidad Extendida del Productor | Mediano plazo (2-4 años) |
| El corto ciclo de vida del firmware de las etiquetas del IoT industrial genera riesgo de obsolescencia | -0.3% | Global, concentrado en los mercados verticales pioneros de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estándares de interoperabilidad limitados en los ecosistemas de etiquetas inteligentes que dificultan la escala | -0.3% | Global, con la mayor fricción en las cadenas de suministro transfronterizas que abarcan múltiples jurisdicciones regulatorias | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de materias primas y adhesivos
Los acrílicos de grado de etiqueta se vinculan directamente con los insumos de petróleo crudo, por lo que las interrupciones en las refinerías o los cambios en las cuotas de la OPEP elevan los costos de los adhesivos en porcentajes de dos dígitos trimestre a trimestre. La escasez de silicona en 2024 elevó los costos de los revestimientos, lo que presionó a los convertidores con SKU de productos básicos con márgenes estrechos. Las imprentas regionales más pequeñas carecen de programas de cobertura y deben transferir los aumentos a las empresas del sector, con el riesgo de perder pedidos frente a competidores más grandes e integrados verticalmente. Las fluctuaciones de precios también retrasan los proyectos de sostenibilidad, ya que los convertidores desvían capital de la modernización de equipos a la adquisición de materia prima.
Normativas medioambientales estrictas sobre plásticos y COV
La Directiva de Plásticos de un Solo Uso de la Unión Europea penaliza los componentes no reciclables, y los estados de EE. UU. limitan las emisiones de compuestos orgánicos volátiles (COV) de las tintas solventes. Los convertidores deben invertir en productos químicos a base de agua, oxidadores térmicos regenerativos y evaluaciones del ciclo de vida, lo que aumenta la intensidad de capital, especialmente para plantas con ingresos inferiores a 100 millones de dólares. Los clientes exigen pruebas de cumplimiento, incorporando puntuaciones de sostenibilidad en las hojas de licitación que los proveedores más débiles no pueden cumplir, lo que reduce la cartera de proveedores.
Análisis de segmento
Por materia prima: los sustratos de fibra ganan terreno a los plásticos
Los sustratos de polímero y plástico representaron el 65.32 % de la cuota de mercado de etiquetas industriales en 2025, favorecidos por su resistencia a la humedad y compatibilidad con aplicadores de alta velocidad en las líneas de bebidas y cuidado personal. Siguen dominando los entornos peligrosos, donde la resistencia a la tracción y la inercia química determinan las especificaciones; sin embargo, su uso ahora genera tarifas para plásticos de un solo uso en Europa y Canadá. Los principales convertidores responden homologando películas de polietileno y polipropileno más delgadas para reducir el consumo de resina sin sacrificar la velocidad de impresión. Los proveedores de adhesivos también introducen acrílicos de baja migración que se adhieren a las poliolefinas y cumplen con los límites de contacto con alimentos, un requisito indispensable para las bandejas de alimentos y comidas preparadas de cadena de frío.
Los sustratos ecológicos a base de papel presentan la trayectoria más rápida, con un pronóstico de crecimiento del mercado de etiquetas industriales para materiales de fibra, con una tasa de crecimiento anual compuesta (TCAC) del 5.94 % hasta 2031, a medida que las marcas buscan logotipos de reciclabilidad y reducen los impuestos a los vertederos. Los papeles kraft recubiertos de arcilla absorben tintas a base de agua, lo que permite imprimir tablas nutricionales frontales que cumplen con las normas en una sola pasada, aunque requieren barnices resistentes a la humedad en canales refrigerados. Los laminados híbridos que combinan papel con barreras delgadas de polietileno ofrecen protección contra salpicaduras para la carne fresca, pero los recicladores a domicilio a menudo rechazan el compuesto a menos que se disponga de delaminación. Las láminas metálicas ocupan un nicho estrecho en las cámaras de motor y las bombas hidráulicas, donde las placas de identificación de aluminio resisten ciclos de calor de 150 °C y disolventes cáusticos, manteniendo el contraste de impresión durante 10 años o más.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por mecanismo: Los rollos sin soporte desafían las grapas sensibles a la presión
Los formatos autoadhesivos conservaron el 49.83 % de la cuota de mercado de etiquetas industriales en 2025, ya que los dispensadores tradicionales los aplican a más de 1,000 unidades por minuto, y los envases curvos exigen su adaptabilidad. Las mejoras continuas en los acrílicos curados por UV aumentan la adherencia con gramajes más bajos, lo que permite a las empresas de envasado de bebidas reducir el calibre del frontal sin reducir su vida útil. Las etiquetas adhesivas envolventes se ven afectadas por la presión de volumen a medida que las cerveceras migran a latas de aluminio que prefieren las fundas retráctiles o las autoadhesivas. Los gráficos de fundas retráctiles ofrecen un diseño de 360 grados y evidencia de manipulación, aunque sus películas de PET-G y PVC incurren en recargos por responsabilidad extendida del productor cuando contaminan los flujos de reciclaje de botellas.
Se proyecta que el tamaño del mercado de etiquetas industriales para productos sin soporte crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.14 % hasta 2031, ya que cada rollo contiene entre un 30 % y un 40 % más de etiquetas, lo que reduce los costos de flete y almacenamiento, a la vez que elimina las tarifas por eliminación de los soportes de silicona. Los centros de distribución minorista ya exigen etiquetas de cartón sin soporte para cumplir con los criterios de cero residuos, y las cadenas de servicios de alimentación adoptan etiquetas sin soporte de papel estucado que resisten la grasa y las quemaduras por congelación. Los gráficos en molde y por transferencia térmica, si bien requieren una inversión de capital considerable, están ganando terreno de forma constante en carcasas de electrodomésticos y herramientas que exigen leyendas resistentes a las rozaduras grabadas en el sustrato. A medida que las multinacionales ajustan los presupuestos para vertederos, la penetración de las etiquetas sin soporte se acelera a pesar de su precio un 15 % superior al de los productos sensibles a la presión convencionales.
Por tipo de producto: Las etiquetas inteligentes aceleran más allá de las etiquetas de advertencia
Los gráficos de advertencia y seguridad representaron el 32.46 % de los ingresos de 2025, cumpliendo con los requisitos de la OSHA y el SGA para la iconografía de productos químicos, baterías y maquinaria pesada. Se basan en películas de poliéster y vinilo recubiertas con tintas termoestables que resisten la abrasión en exteriores o en el compartimento del motor, lo que garantiza la legibilidad durante toda la vida útil del producto. Las láminas de seguridad están cambiando de películas frágiles a papeles frágiles que se rompen al retirarlas, lo que reduce los costos de material y cumple con los objetivos de reciclabilidad. Las placas de identificación resistentes a la intemperie se utilizan para equipos marinos y de construcción, donde los barnices que absorben los rayos UV evitan el amarilleo tras una década de exposición al sol.
Se espera que las construcciones inteligentes de seguimiento y rastreo y RFID registren una tasa de crecimiento anual compuesta (TCAC) del 6.16 %, la más rápida de todas las categorías de productos, a medida que los bienes de lujo y los productos farmacéuticos incorporan chips de campo cercano o de ultraalta frecuencia para la verificación de procedencia. El mercado de etiquetas industriales para activos también crece, ya que los operadores de almacenes combinan etiquetas RFID pasivas y códigos de barras para realizar recuentos de ciclos en tiempo real, reduciendo las horas de trabajo a la mitad. Las etiquetas de marca siguen siendo premium, utilizando estampado en caliente, barniz táctil y hologramas para diferenciar bebidas alcohólicas y cosméticos, pero su crecimiento unitario se retrasa debido a que los costos de embellecimiento limitan su adopción en segmentos de valor. Por lo tanto, los convertidores se diversifican integrando incrustaciones de chips con efectos decorativos para que una sola etiqueta multicapa satisfaga tanto los objetivos de marketing como los de cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Printing Technology: Las prensas híbridas combinan el rendimiento analógico con la agilidad digital
Los motores electrofotográficos digitales y de inyección de tinta captaron el 43.78 % del mercado de etiquetas industriales en 2025, eliminando la logística de las planchas y permitiendo tiradas inferiores a 5,000 metros para SKU regionales y promociones de temporada. Su capacidad de datos variables los hace indispensables para los números de serie farmacéuticos de la DSCSA y los enlaces de retirada de alimentos basados en códigos QR, mientras que las tintas a base de agua ahora cumplen con los límites de migración indirecta por contacto con alimentos. El arrendamiento básico por debajo de 5,000 USD al mes abre las puertas a las pequeñas empresas de conversión, y los flujos de trabajo en la nube automatizan la preimpresión, permitiendo que el material gráfico pase de la carga a la impresión en menos de 2 horas.
Se prevé que las prensas híbridas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.91 %, lo que impulsará el mercado de etiquetas industriales para equipos que combinan estaciones flexográficas que producen blancos opacos y tintas metálicas con cabezales de inyección de tinta en línea que aplican la serialización en la misma pasada. Los trabajos largos de bebidas siguen siendo rentables en la flexografía de alta velocidad; sin embargo, las marcas solicitan cada vez más a sus proveedores que demuestren su capacidad híbrida para volúmenes medianos. La serigrafía perdura en placas de identificación duraderas, donde los depósitos de tinta de 25 micras combaten la abrasión y los productos químicos, pero su cuota de mercado disminuye a medida que la inyección de tinta UV alcanza una mayor viscosidad y opacidad. En general, la elección de la tecnología depende de equilibrar el desperdicio de preparación, la versatilidad del sustrato y la creciente frecuencia de las modificaciones de textos regulatorios.
Por tecnología de identificación: los chips NFC desafían la primacía del código de barras
Los códigos de barras unidimensionales y 2D seguían dominando, con una cuota de mercado del 56.82 % en etiquetas industriales en 2025, gracias a los bajos costes de tinta y a la compatibilidad universal con escáneres. Nuevas simbologías, como GS1 Digital Link, añaden direcciones web sin ampliar la huella, lo que permite a las marcas mantener las líneas automatizadas existentes y, al mismo tiempo, impulsar la interacción con el consumidor. Los gigantes de la logística confían en la redundancia de los códigos de barras incluso al implementar RFID, lo que garantiza una solución visual de respaldo en caso de fallo de un lector de palés. Las cintas de transferencia térmica aumentan la carga de pigmento, mejorando el contraste para que los códigos miniaturizados sigan siendo legibles por máquina en ampollas y dispositivos electrónicos de montaje superficial.
La tecnología NFC disfruta del ascenso más rápido, con el mercado de etiquetas industriales para chips sin contacto creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.11 %, ya que casi todos los teléfonos inteligentes se entregan listos para leer. La moda de lujo, las bebidas alcohólicas y los repuestos para automóviles utilizan etiquetas NFC cifradas para combatir las pérdidas por falsificación y realizar encuestas de fidelización en el punto de venta. La tecnología RFID pasiva sigue siendo vital en las grandes superficies y el almacenamiento, ya que se pueden leer cientos de etiquetas en segundos sin línea de visión. Sin embargo, el coste unitario aún impide una implantación generalizada en supermercados con bajo margen de beneficio. Los códigos QR conectan el cumplimiento normativo con el marketing, facilitando los próximos pasaportes digitales de productos de la UE para textiles y baterías mediante gráficos económicos y compatibles con cámaras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La serialización en el sector sanitario lidera el crecimiento futuro
El sector de alimentos y bebidas retuvo el 29.47 % de los ingresos de 2025, ya que cada producto envasado debe mostrar información sobre alérgenos, datos nutricionales en el frente y fechas de caducidad en envases a prueba de manipulaciones. Las mejoras en la planta incorporan la instalación de sistemas de inspección por visión automatizados que detectan la falta de Nutri-Scores, mientras que las iniciativas de transición al papel reducen los impuestos sobre los envases en Europa. Sin embargo, la expansión de las marcas blancas limita el crecimiento general del volumen, ya que los minoristas optimizan los gráficos y realizan pedidos justo a tiempo mediante prensas digitales.
Se proyecta que los sectores de la salud y la industria farmacéutica registren una tasa de crecimiento anual compuesta (TCAC) del 6.73 %, la más alta entre los sectores, debido a que los plazos de la DSCSA y la FMD de la UE exigen etiquetas serializadas y de seguridad en cada unidad vendible. El mercado de etiquetas industriales para hospitales también crece, ya que la administración de medicamentos en la cabecera del paciente utiliza pulseras con código de barras, bolsas de suero y tubos de muestras conectados a historiales médicos electrónicos. Los fabricantes de productos electrónicos exigen etiquetas de poliimida resistentes a la soldadura por reflujo a 260 °C, mientras que los fabricantes de equipos originales (OEM) de automóviles requieren etiquetas de poliéster con 10 años de resistencia química en condiciones de capó. Las operaciones logísticas impulsan el consumo constante de etiquetas térmicas para envíos a medida que aumenta el número de paquetes a nivel mundial, y las flotas de construcción incorporan RFID para automatizar los programas de mantenimiento preventivo, lo que completa una base de demanda diversa y centrada en el cumplimiento normativo.
Análisis geográfico
Mercado de etiquetas industriales de APAC
Asia-Pacífico representó el 37.29 % de la cuota de mercado de etiquetas industriales en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.19 % hasta 2031, impulsada por el ensamblaje de productos electrónicos en China, las líneas de serialización farmacéutica en India y el aumento de la fabricación por contrato en Vietnam. Los convertidores se benefician de exenciones fiscales para las prensas digitales importadas y aumentan su volumen mediante la producción local de etiquetas sin soporte y con incrustaciones RFID. Los gobiernos regionales fomentan el uso de papel reciclado mediante la exención de las tasas de vertedero, lo que impulsa el intercambio de sustratos en bienes de consumo de alta rotación. Los inversores extranjeros también están poniendo en funcionamiento flotas híbridas cerca de Shenzhen y Ciudad Ho Chi Minh para atender los pedidos de exportación justo a tiempo. Como resultado, se espera que el mercado de etiquetas industriales en Asia-Pacífico aporte el mayor incremento de ingresos durante el período de pronóstico.
Mercado de etiquetas industriales de Norteamérica y Europa
Norteamérica ocupó el segundo lugar en 2025, gracias a las auditorías de serialización de la FDA, las normas de comunicación de riesgos de la OSHA y el crecimiento de la paquetería vinculado a los servicios de entrega en el mismo día. Los propietarios de marcas pagan primas por los materiales de impresión sensibles a la presión que cumplen con los límites de baja migración y los formatos sin soporte que reducen los residuos en el almacén. Canadá adopta tarifas de responsabilidad extendida del productor similares a las de Europa, lo que motiva las primeras pruebas con sustratos de fibra para alimentos refrigerados. Europa muestra un crecimiento equilibrado, ya que Alemania y Francia imponen impuestos ecológicos que favorecen las construcciones reciclables, mientras que la divergencia en el etiquetado del Reino Unido tras el Brexit obliga a utilizar flujos de trabajo duales y duplica los pedidos de impresión de tiradas cortas. Ambas regiones desplazan una parte cada vez mayor del tamaño del mercado de etiquetas industriales hacia las prensas híbridas que aceleran la actualización de los textos normativos.
Mercado de etiquetas industriales de Oriente Medio, África y Sudamérica
Sudamérica registra ganancias de un solo dígito medio, lideradas por los clústeres farmacéuticos de Brasil y los exportadores de alimentos de Argentina. Sin embargo, las fluctuaciones cambiarias elevan los costos de los adhesivos y las películas para los convertidores más pequeños. Oriente Medio y África siguen siendo el segmento más pequeño, pero zonas como los centros logísticos de los Emiratos Árabes Unidos y las plantas automotrices sudafricanas requieren envíos multilingües y etiquetas duraderas bajo el capó. Las limitaciones de suministro en las importaciones de revestimientos de silicona y cintas térmicas limitan la producción regional, lo que fomenta la creación de empresas conjuntas que localizan las operaciones de recubrimiento. Los gobiernos de Kenia y Arabia Saudita introducen la obligación de usar códigos de barras en dispositivos médicos, lo que genera una nueva demanda de impresoras térmicas de escritorio de 600 dpi. En general, la expansión de la infraestructura y la aplicación de la normativa marcan el ritmo del gasto en etiquetas en estos mercados emergentes.
Panorama competitivo
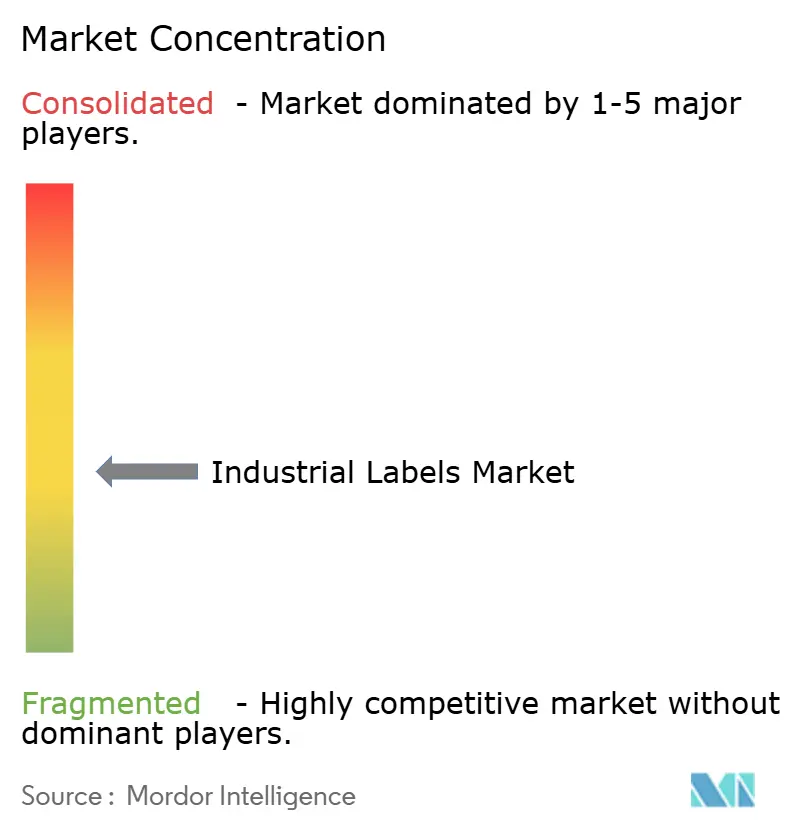
El mercado de etiquetas industriales presenta una concentración moderada, con los cinco principales proveedores representando aproximadamente entre el 35% y el 40% del mercado. Avery Dennison, CCL Industries y 3M utilizan plantas cautivas de adhesivos y soportes para amortiguar las fluctuaciones de las materias primas y asegurar contratos de servicio con marcas globales. Brady y Zebra ofrecen paquetes de impresoras, software y análisis en la nube, asegurando los ingresos por consumibles y mantenimiento en hospitales y centros logísticos. Los convertidores regionales fidelizan a sus clientes almacenando plantillas en idiomas locales y ofreciendo reimpresiones en 48 horas cuando cambia la legislación.
La inversión estratégica responde a la migración de la demanda. En 2026, Avery Dennison inauguró una planta de incrustación RFID de 50 millones de dólares en Vietnam para acortar los plazos de entrega de los exportadores de prendas de vestir, mientras que CCL adquirió un convertidor farmacéutico de 80 millones de euros que lleva la capacidad de producción de folletos serializados a Europa Central. 3M comercializó un adhesivo sin soporte apto para contacto con alimentos que cumple los requisitos para obtener créditos EPR en Alemania y Francia, lo que posicionó su división de cintas para el crecimiento en el sector de la alimentación y la restauración rápida. Honeywell amplió el recubrimiento de cintas en China, y DuPont lanzó una película de poliéster de origen biológico que reduce la huella de carbono en un 35 %, lo que ofrece a los convertidores nuevos argumentos de venta en las evaluaciones de sostenibilidad. Los fabricantes de prensas híbridas se asocian con innovadores en sustratos para que los compradores puedan certificar tanto la máquina como el material en una única prueba de aceptación en fábrica.
Las empresas disruptivas nativas digitales intensifican la competencia de precios al ofrecer portales web-to-print sin cantidad mínima de pedido, captando así a pequeños clientes del sector de bebidas artesanales y cosméticos. La igualación de color mediante inteligencia artificial reduce los residuos de preparación, y la autenticación blockchain se aplica a las etiquetas NFC y RFID para artículos de lujo, productos farmacéuticos y repuestos industriales. Las solicitudes de patente se centran en revestimientos a base de algas, la integración de antenas ultrafinas y las tintas de baja migración, lo que indica una mayor diferenciación más allá de los productos sensibles a la presión. Las credenciales de cumplimiento normativo siguen siendo cruciales, con las normas ISO 9001 e ISO 14001 como requisito indispensable, y la ISO 22000, imprescindible para los pedidos de productos en contacto con alimentos. En este contexto, el tamaño del mercado de etiquetas industriales crece gracias a servicios de valor añadido en lugar del mero volumen, lo que recompensa a los proveedores que combinan tecnología con agilidad regulatoria.
Líderes de la industria de etiquetas industriales
Avery Dennison Corporation
Industrias CCL Inc.
Empresa 3M
Corporación Brady
dupont de nemours inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Avery Dennison puso en funcionamiento una instalación de incrustación RFID de 50 millones de dólares en la ciudad de Ho Chi Minh para abastecer a marcas de ropa y calzado que implementan el seguimiento a nivel de artículo.
- Enero de 2026: CCL Industries adquirió un convertidor de etiquetas farmacéuticas europeo con ingresos de 80 millones de euros (90 millones de dólares) y amplió su red de serialización con tres contratos entre las 10 principales empresas farmacéuticas.
- Diciembre de 2025: 3M lanzó un adhesivo sin soporte apto para contacto con alimentos que reduce el desperdicio de envases en un 30 % y califica para reducciones de tarifas EPR en Alemania y Francia.
- Noviembre de 2025: Brady se asoció con una empresa de blockchain para incorporar firmas criptográficas en etiquetas RFID para productos farmacéuticos de cadena de frío y activos industriales de alto valor.
Alcance del informe del mercado global de etiquetas industriales
El informe de mercado de etiquetas industriales está segmentado por materia prima (etiquetas de polímero/plástico, etiquetas metálicas, sustratos ecológicos a base de papel, laminados híbridos y otras materias primas), mecanismo (etiquetado sensible a la presión, etiquetado aplicado con pegamento, etiquetado de manga retráctil, etiquetado en molde y por transferencia de calor, etiquetado sin soporte), tipo de producto (etiquetas de advertencia/seguridad, etiquetas de activos e inventario, etiquetas de marca y promocionales, etiquetas resistentes a la intemperie y duraderas, etiquetas de seguimiento y rastreo (inteligentes/RFID)), tecnología de impresión (impresión analógica, impresión digital, impresión híbrida, serigrafía), tecnología de identificación (código de barras, RFID, NFC, códigos QR y 2D, otras tecnologías de identificación), industria del usuario final (alimentos y bebidas, electrónica y electricidad, automoción y transporte, atención médica y farmacéutica, productos químicos y mercancías peligrosas, construcción y equipo pesado, logística y almacenamiento, otras industrias de usuario final), y Geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Etiquetas de polímero/plástico |
| Etiquetas de metal |
| Sustratos ecológicos a base de papel |
| Laminados híbridos y otras materias primas |
| Etiquetado sensible a la presión |
| Etiquetado aplicado con pegamento |
| Etiquetado con funda retráctil |
| Etiquetado en molde y por transferencia de calor |
| Etiquetado sin soporte |
| Etiquetas de advertencia/seguridad |
| Etiquetas de activos e inventario |
| Marcas y etiquetas promocionales |
| Etiquetas resistentes a la intemperie y duraderas |
| Etiquetas de seguimiento y rastreo (inteligentes/RFID) |
| Impresión analógica |
| Impresión digital |
| Impresión híbrida |
| Impresión de pantalla |
| Barcode |
| RFID |
| NFC |
| Códigos QR y 2D |
| Otras tecnologías de identificación |
| Alimentos y Bebidas |
| Electrónica y Electricidad |
| Automoción y transporte |
| Salud y Farmacia |
| Productos químicos y mercancías peligrosas |
| Construcción y maquinaria pesada |
| Logística y almacenaje |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por Materia Prima | Etiquetas de polímero/plástico | ||
| Etiquetas de metal | |||
| Sustratos ecológicos a base de papel | |||
| Laminados híbridos y otras materias primas | |||
| Por mecanismo | Etiquetado sensible a la presión | ||
| Etiquetado aplicado con pegamento | |||
| Etiquetado con funda retráctil | |||
| Etiquetado en molde y por transferencia de calor | |||
| Etiquetado sin soporte | |||
| Por tipo de producto | Etiquetas de advertencia/seguridad | ||
| Etiquetas de activos e inventario | |||
| Marcas y etiquetas promocionales | |||
| Etiquetas resistentes a la intemperie y duraderas | |||
| Etiquetas de seguimiento y rastreo (inteligentes/RFID) | |||
| Por tecnología de impresión | Impresión analógica | ||
| Impresión digital | |||
| Impresión híbrida | |||
| Impresión de pantalla | |||
| Por tecnología de identificación | Barcode | ||
| RFID | |||
| NFC | |||
| Códigos QR y 2D | |||
| Otras tecnologías de identificación | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Electrónica y Electricidad | |||
| Automoción y transporte | |||
| Salud y Farmacia | |||
| Productos químicos y mercancías peligrosas | |||
| Construcción y maquinaria pesada | |||
| Logística y almacenaje | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de etiquetas industriales para 2031?
Se prevé que el valor alcance los 35.42 millones de dólares en 2031.
¿Qué segmento de materias primas está creciendo más rápidamente dentro de las marcas industriales?
Se espera que los sustratos ecológicos a base de papel se expandan a una tasa compuesta anual del 5.94 % hasta 2031.
¿Por qué las etiquetas sin soporte están ganando popularidad?
Eliminan los revestimientos de silicona, reducen las tarifas de residuos y cumplen los objetivos de reciclaje de circuito cerrado al tiempo que mantienen altas velocidades de aplicación.
¿Qué región agregará más ventas incrementales para los proveedores de etiquetas?
Se prevé que Asia-Pacífico registre la CAGR más alta, del 6.19 %, a medida que la producción manufacturera crece en China, India y Vietnam.
¿Cómo influyen los mandatos regulatorios en la demanda de etiquetas para atención médica?
Las normas DSCSA de EE. UU. y FMD de la UE requieren identificadores únicos y evidencia de manipulación, lo que genera una CAGR del 6.73 % para las etiquetas de productos farmacéuticos y de atención médica.
¿Qué ventaja competitiva ofrecen las prensas de impresión híbridas?
Combinan capas base flexográficas de bajo costo con personalización por inyección de tinta, lo que reduce el desperdicio y permite cambios de material gráfico compatibles en cuestión de horas.


