

Tamaño y participación del mercado de iluminación industrial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
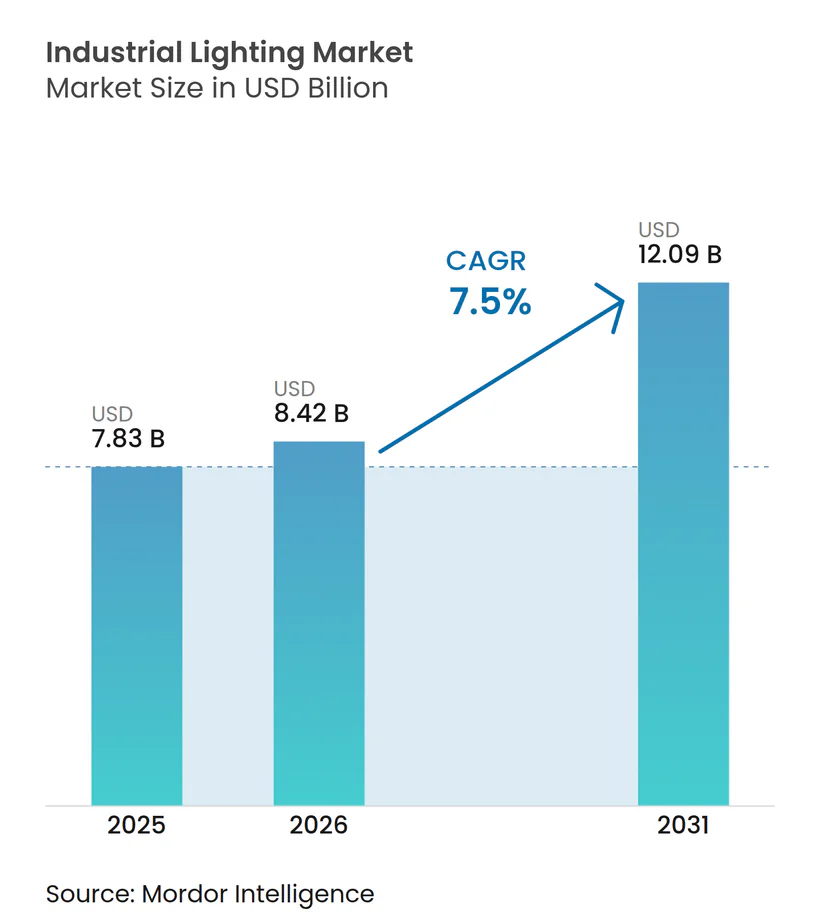
| Tamaño del mercado (2026) | USD 8.42 mil millones |
| Tamaño del mercado (2031) | USD 12.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.50% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
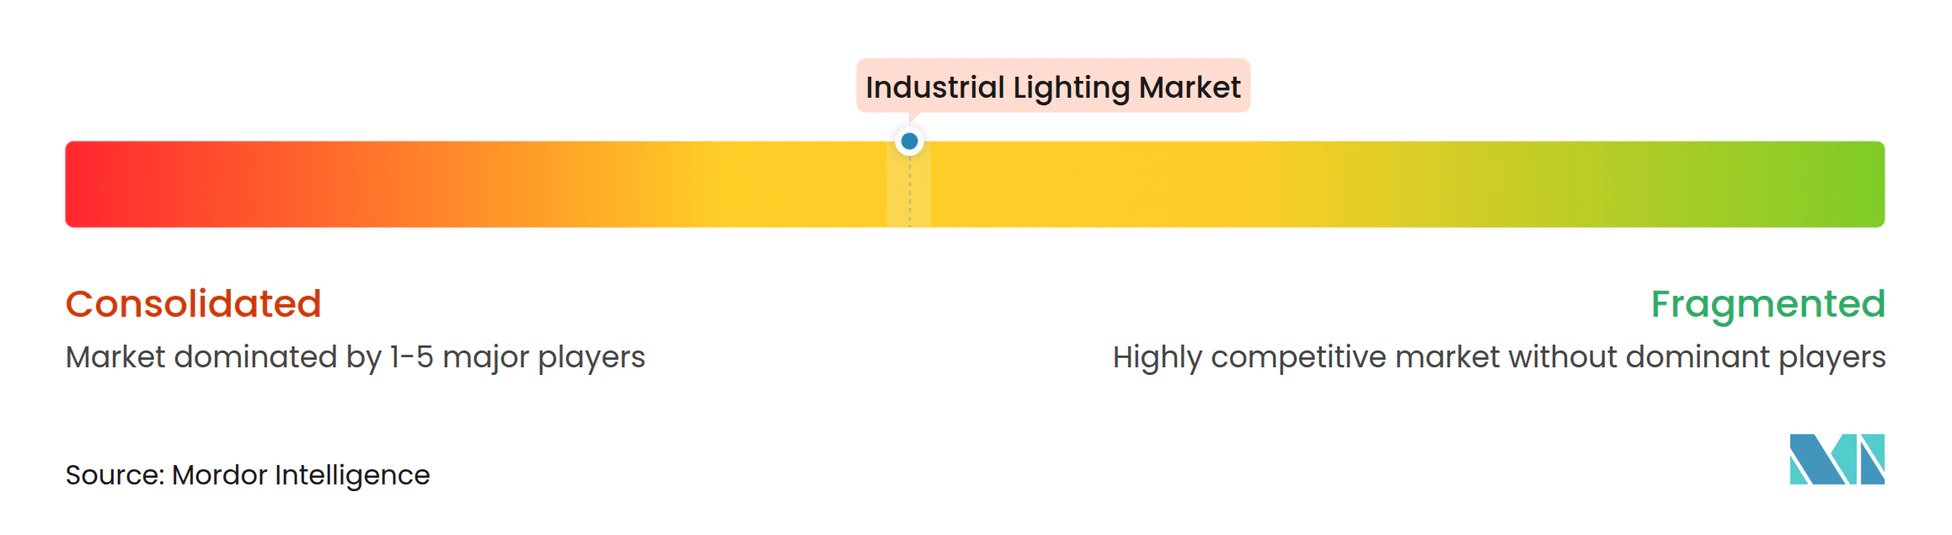
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de iluminación industrial por Mordor Intelligence
Se espera que el tamaño del mercado de iluminación industrial crezca de USD 7.83 mil millones en 2025 a USD 8.42 mil millones en 2026 y se pronostica que alcance USD 12.09 mil millones para 2031 con un CAGR del 7.5% durante 2026-2031. El creciente número de proyectos de modernización en fábricas antiguas, la creciente automatización en almacenes y la acelerada adopción de LED inteligentes sustentan esta expansión. Las luminarias conectadas digitalmente que integran sensores y computación de borde reducen el tiempo de inactividad por mantenimiento, mientras que las fuertes caídas de precios de los LED amplían la brecha de reemplazo con las luminarias fluorescentes y HID. Los operadores de fábricas también responden a los códigos de seguridad ANSI/IES más estrictos, y los modelos de Iluminación como Servicio (LaaS) ayudan a sortear las restricciones de capital al convertir las actualizaciones en gastos operativos predecibles. [1] OSHA, “Estándares de Iluminación en el Lugar de Trabajo”, osha.gov Asia-Pacífico lidera la generación de ingresos, pero la volatilidad de los aranceles sobre los controladores LED y los temores de ciberseguridad en torno a las luminarias conectadas moderan la trayectoria de crecimiento general.
Conclusiones clave del informe
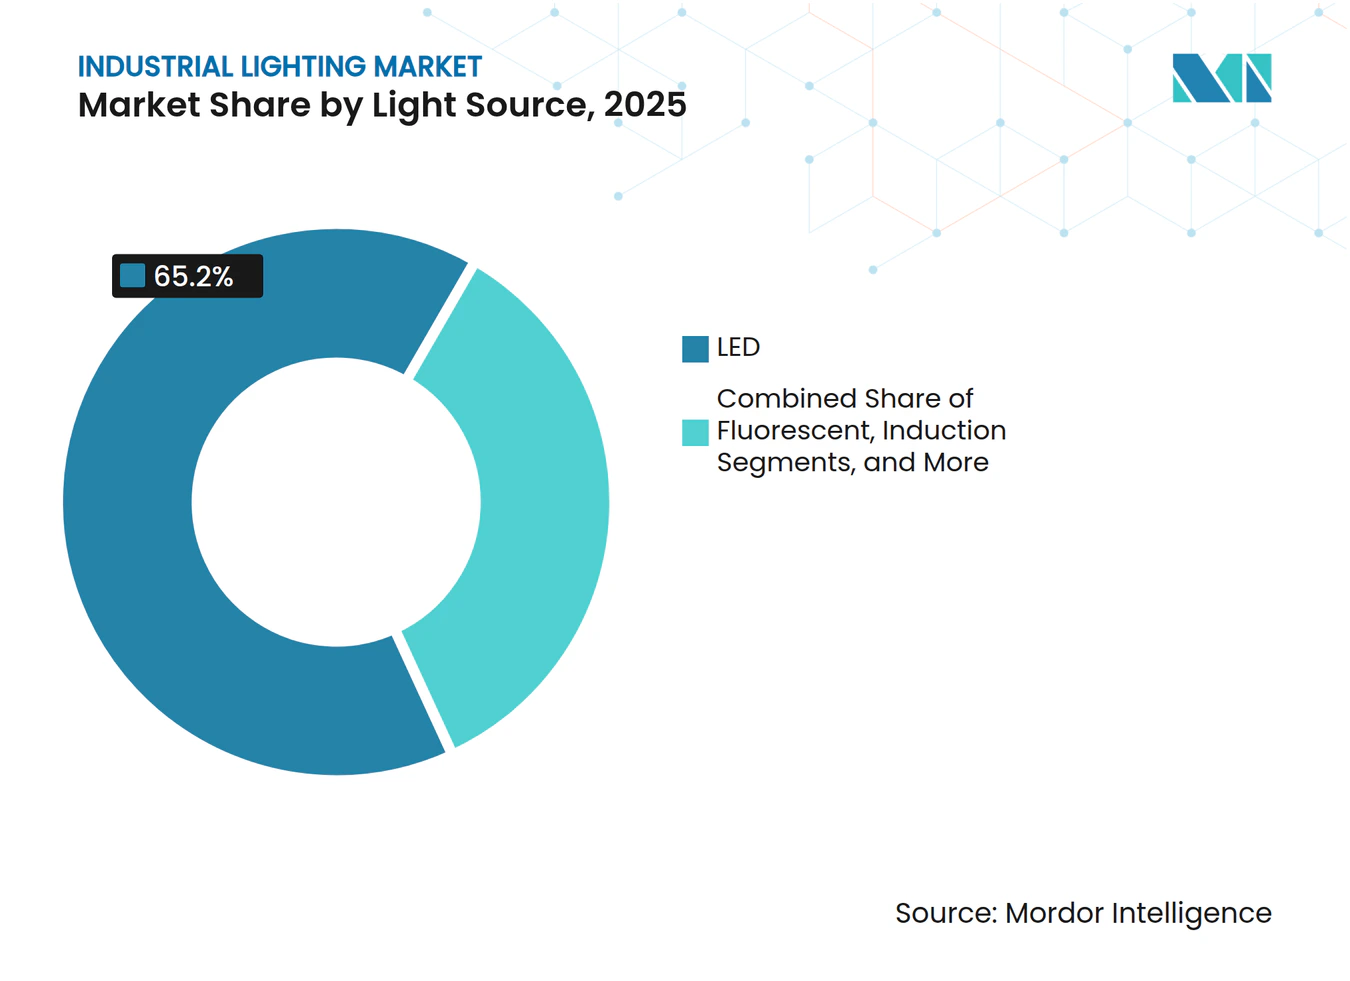
- Por fuente de luz, los LED representaron una participación del 65.20 % del mercado de iluminación industrial en 2025; se espera que las variantes de LED inteligentes se expandan a una CAGR del 9.8 % hasta 2031.
- Por tipo de instalación, los proyectos de modernización representaron el 44.55 % del tamaño del mercado de iluminación industrial en 2025 y progresarán a una CAGR del 9.95 % hasta 2031.
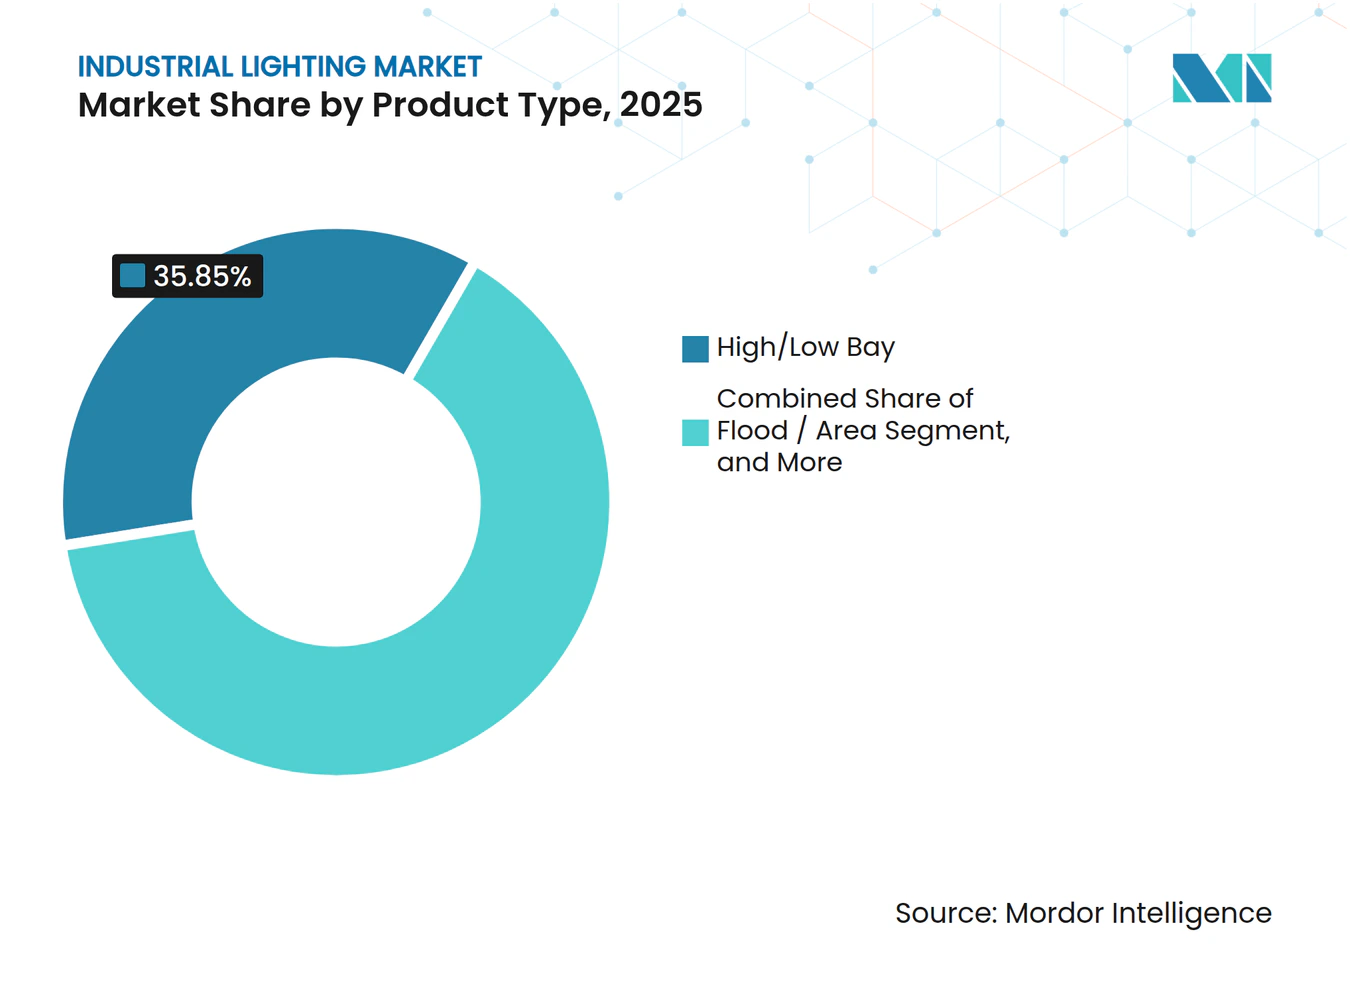
- Por tipo de producto, las luminarias de bahía alta/baja lideraron con una participación de ingresos del 35.85 % del mercado de iluminación industrial en 2025, mientras que se pronostica que las luminarias a prueba de explosiones aumentarán a una CAGR del 9.55 % hasta 2031.
- Por aplicación para el usuario final, el petróleo y el gas capturaron el 31.20 % del mercado de iluminación industrial en 2025; se proyecta que el almacenamiento y la logística registren la CAGR más rápida del 8.65 % hasta 2031.
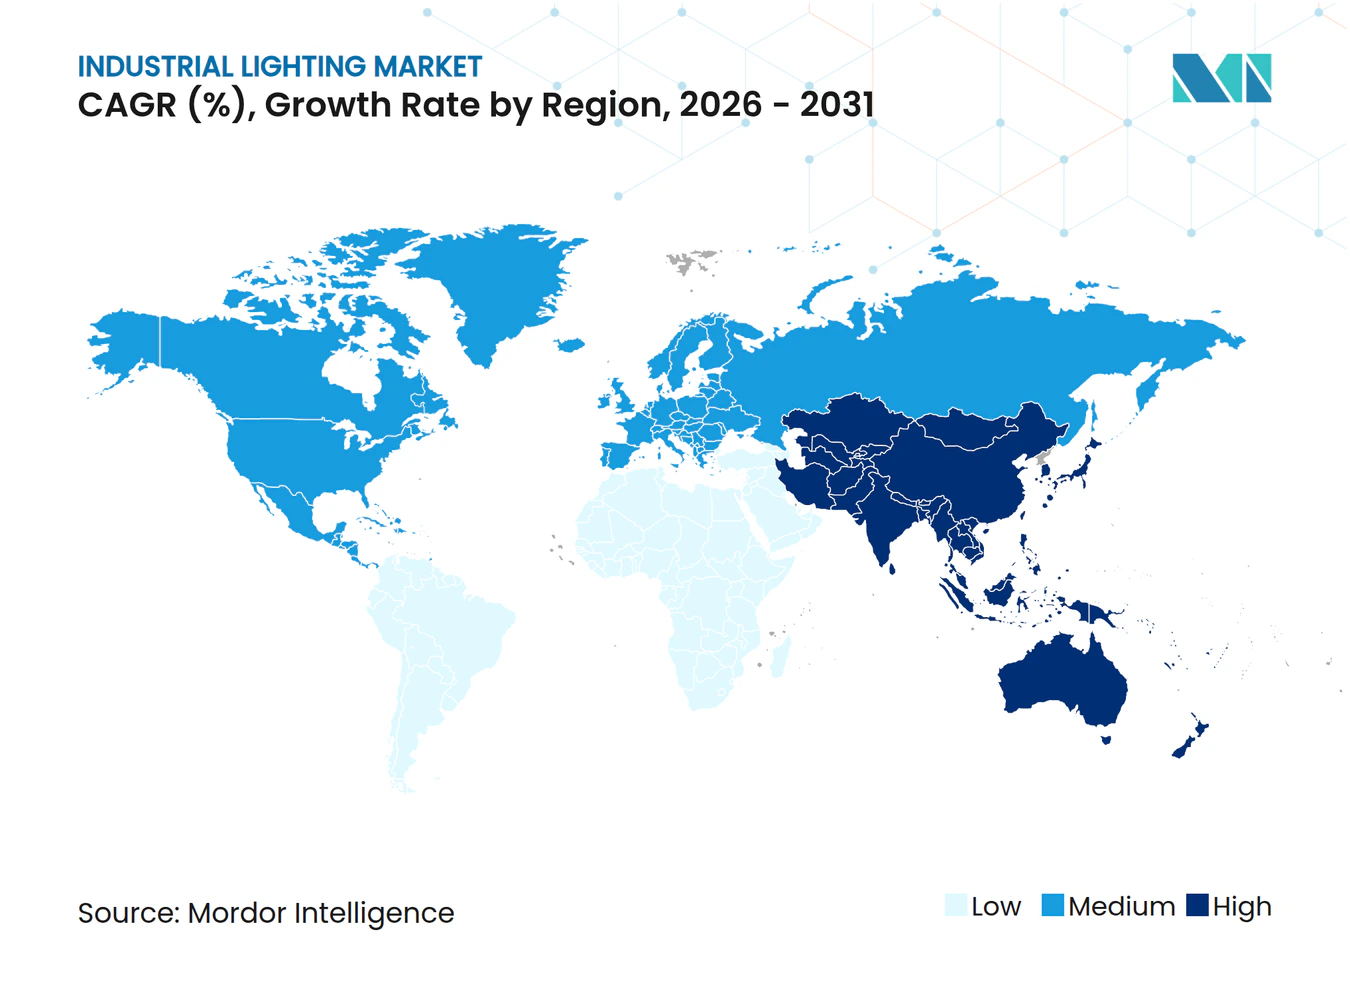
- Por geografía, Asia-Pacífico representó el 39.10% de los ingresos del mercado de iluminación industrial en 2025 y está en camino de alcanzar una CAGR del 8.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de iluminación industrial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Curva precio-rendimiento de los LED más pronunciada | + 1.8% | Global, el más fuerte en los centros de fabricación de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de luminarias preparadas para modernizarse | + 1.5% | Fábricas heredadas de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Códigos de iluminación de seguridad en el lugar de trabajo más estrictos | + 1.2% | América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Herramientas de iluminación habilitadas para gemelos digitales | + 0.9% | Alemania, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Óptica de las tareas de automatización del almacén | + 1.4% | Centros de comercio electrónico en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Contratos de iluminación como servicio | + 0.8% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Curva precio-rendimiento de los LED más pronunciada
La eficacia de los LED ha superado los 200 lúmenes por vatio y los costos de producción siguen disminuyendo entre un 15 y un 20 % cada año, acortando los períodos de recuperación de la inversión en las modernizaciones de fábricas. [2] Acuity Brands, “Soluciones de iluminación industrial”, acuitybrands.com Las luminarias inteligentes ahora incorporan sensores y radios inalámbricas, eliminando la infraestructura de control separada y permitiendo el mantenimiento predictivo que reduce el tiempo de inactividad no planificado. [3] Signify, “Iluminación industrial”, signify.com La ventaja combinada de eficiencia e inteligencia posiciona a los LED como la opción predeterminada tanto para construcciones nuevas como para actualizaciones.
Demanda de luminarias preparadas para modernizarse
Las fábricas construidas entre 1980 y 2010 se acercan al final de la vida útil de las luminarias fluorescentes y de descarga de alta intensidad (HID), pero aún conservan una estructura sólida. Los kits de modernización LED plug-and-play se integran al cableado existente y minimizan las interrupciones de la producción, reduciendo la mano de obra de instalación hasta en un 40 %. [4] Rockwell Automation, “Connected Smart Factory”, rockwellautomation.com. Los ahorros de energía del 50 al 70 % ofrecen una recuperación de la inversión en menos de 24 meses, lo que convence a los responsables financieros de dar luz verde a los proyectos incluso en medio de la incertidumbre económica.
Códigos de iluminación de seguridad en el lugar de trabajo más estrictos
La norma ANSI/IES RP-7-21 ahora exige 500 lux para tareas de ensamblaje de precisión y 200 lux para la fabricación general. OSHA ha intensificado su cumplimiento, citando la iluminación deficiente en las investigaciones de accidentes. Las instalaciones que no cumplan con los umbrales se arriesgan a sanciones y paradas de producción, por lo que las mejoras de iluminación centradas en el cumplimiento son una prioridad para la junta directiva.
Herramientas de iluminación habilitadas para gemelos digitales
Los propietarios de plantas simulan cada vez más la disposición de la iluminación en plataformas de gemelos digitales de Siemens y NVIDIA Omniverse antes de instalar las luminarias. [5] Siemens AG, “Soluciones industriales de gemelos digitales”, siemens.com Las pruebas fotométricas virtuales reducen los errores de diseño y aceleran la puesta en marcha. KION Group informó de una reducción del 40 % en el tiempo de implementación de la iluminación de almacenes tras adoptar flujos de trabajo basados en gemelos digitales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad arancelaria de los controladores LED | −1.1% | Cadenas globales, en la mira del corredor México-EE.UU. | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad en los accesorios conectados | −0.7% | Economías de fabricación avanzada con alta penetración de IoT | Mediano plazo (2-4 años) |
| Brecha de habilidades para la puesta en servicio de controles | −0.5% | Global, más severo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Certificaciones extensas para ubicaciones peligrosas | −0.4% | Regiones de petróleo y gas: Oriente Medio, América del Norte, Mar del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad arancelaria de los controladores LED
Los aranceles estadounidenses de hasta el 25 % sobre los conductores importados de México y Canadá inflan los costos de los proyectos y complican los plazos de adquisición. Muchos fabricantes están redirigiendo sus pedidos al Sudeste Asiático, pero persisten los plazos de envío más largos y los problemas de control de calidad.
Preocupaciones sobre la ciberseguridad en los accesorios conectados
Los equipos de tecnología operativa temen que las luminarias IoT puedan servir como puerta de entrada para el ransomware. Las encuestas muestran que el 78 % de las fábricas carecen de la experiencia interna necesaria para proteger las redes de iluminación. Hasta que se desarrollen marcos de ciberseguridad estandarizados, algunos operadores posponen las implementaciones a gran escala de sistemas conectados.
Análisis de segmento
Por Light Source: El crecimiento de los LED sustenta el liderazgo del mercado
Los LED representaron el 65.20 % del mercado de iluminación industrial en 2025, y las variantes inteligentes están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9.8 % hasta 2031. Dentro del tamaño del mercado de iluminación industrial, las luminarias de descarga de alta intensidad conservan el 20.05 % de participación para tareas de alto rendimiento, mientras que las fluorescentes caen al 13.65 % a medida que se endurecen los códigos energéticos.
Las mejoras en asequibilidad y la conectividad integrada consolidan el dominio del LED. Los LED inteligentes incorporan detección de ocupación y control de malla inalámbrico que evita el cableado independiente. La HID persiste en acerías y astilleros, que exigen salidas de más de 50,000 1.10 lúmenes; sin embargo, los fabricantes de equipos originales (OEM) ahora crean prototipos de LED de alta potencia para revolucionar este nicho. El LED orgánico sigue representando solo un XNUMX %, principalmente para superficies curvas de salas blancas, donde la luz uniforme previene la contaminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Al ofrecer: Los sistemas de control capturan un valor superior
Las lámparas y luminarias aportaron el 48.80 % de los ingresos de 2025, pero se prevé que los sistemas de control y sensores registren una tasa de crecimiento anual compuesta (TCAC) del 9.6 % hasta 2031, la más rápida del mercado de la iluminación industrial. Los módulos de control optimizan las horas de funcionamiento, reducen el consumo de energía entre un 25 % y un 35 % y alimentan algoritmos predictivos que detectan la fatiga de los componentes.
Los servicios representan el 29.05% de la cuota de mercado, con un crecimiento anual del 32.8% en los contratos LaaS, ya que los equipos financieros priorizan los gastos operativos sobre los gastos de capital. Los proveedores agrupan hardware, controles y mantenimiento en una sola cuota mensual, lo que minimiza el riesgo de obsolescencia tecnológica para los propietarios de plantas.
Por tipo de instalación: Los proyectos de modernización se aceleran
Las obras de modernización representaron el 44.55 % de los ingresos de 2025 y aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 9.95 % hasta 2031, lo que representa la mayor parte del tamaño del mercado de iluminación industrial a nivel de instalaciones. La actividad de nueva construcción, con una participación del 31.85 %, se desacelera a una TCAC del 6.65 % a medida que se normalizan las ampliaciones de capacidad tras la pandemia.
La presión regulatoria impulsa las modernizaciones: las instalaciones más antiguas no cumplen con los límites de deslumbramiento ANSI/IES ni con las normas de reproducción cromática EN12464-1. Los kits listos para usar minimizan el tiempo de inactividad, lo que permite a los equipos de mantenimiento cambiar las luminarias durante las interrupciones programadas de la línea, en lugar de paradas prolongadas.
Por tipo de producto: Los accesorios a prueba de explosiones generan márgenes premium
Las luminarias de altura y altura dominaron con una cuota del 35.85 % en 2025, dando servicio a almacenes y naves de mecanizado. Sin embargo, la iluminación a prueba de explosiones es la que más crece, con una tasa de crecimiento anual compuesta (TCAC) del 9.55 %, ya que las plantas petroquímicas, mineras y de manipulación de granos cumplen con las certificaciones UL844 e IECEx.
Las unidades a prueba de explosiones se venden a precios entre 3 y 4 veces superiores a los de las luminarias estándar, lo que impulsa los ingresos a pesar de la baja en el volumen. La fragmentación de las normas regionales, como ATEX en Europa y NEC en EE. UU., impulsa a los compradores hacia marcas con certificación global como R. STAHL y Dialight.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: el almacenamiento aumenta en el comercio electrónico
El petróleo y el gas mantuvieron una participación del 31.20 % gracias a la demanda a prueba de explosiones. Se prevé que el almacenamiento y la logística se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.65 % hasta 2031, siendo el segmento de uso final más rápido del mercado de la iluminación industrial. Los robots móviles autónomos y la clasificación por visión artificial requieren una luz uniforme y sin parpadeos para minimizar los errores de navegación.
La fabricación discreta y de procesos representa una cuota de mercado del 24.30 %, impulsada por las modernizaciones de la Industria 4.0 que conectan la iluminación con los flujos de datos de producción. Las salas blancas en las líneas farmacéuticas y de semiconductores utilizan carcasas LED selladas que repelen partículas y productos químicos, lo que mantiene un crecimiento del 8.05 %.
Análisis geográfico
Mercado de iluminación industrial de Asia-Pacífico
Asia-Pacífico contribuyó con el 39.10 % de los ingresos de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.05 % hasta 2031. Los subsidios a las fábricas inteligentes de China y el desarrollo de corredores industriales en India mantienen alta la demanda de luminarias, mientras que Japón y Corea del Sur especifican gemelos digitales en las licitaciones de proyectos. El Sudeste Asiático se beneficia de la reorganización de la cadena de suministro, que se aleja de China, impulsando las instalaciones de iluminación en nuevas instalaciones.
Mercado de iluminación industrial en Norteamérica y Asia-Pacífico
Norteamérica capturó el 30.65 % de la facturación en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 6.95 %. La mayor cuota de mercado de iluminación industrial para proyectos de modernización se encuentra aquí, ya que las plantas tienen una antigüedad promedio de 30 años. Las actualizaciones de ANSI/IES obligan a realizar mejoras, pero los aranceles a los conductores mexicanos inflan los costos de la lista de materiales (BOM) e impulsan el traslado de proveedores a Vietnam y Tailandia. Los incentivos canadienses para la reducción de carbono impulsan aún más la adopción de LED en la industria pesada.
Mercado europeo de iluminación industrial
Europa generó el 30.25 % de las ventas en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 6.65 %. Alemania lidera con proyectos piloto de Industria 4.0 que vinculan la iluminación con la robótica, mientras que Francia y el Reino Unido buscan el ahorro energético para cumplir los objetivos climáticos de 2030. Europa del Este, incluyendo Polonia y Chequia, crece más rápido, con un 8.95 %, gracias a los fondos estructurales de la UE destinados a modernizar la fabricación.
Panorama regulatorio
La iluminación industrial se rige por una combinación de requisitos de seguridad y eficiencia energética que favorecen cada vez más los sistemas LED de alta eficacia y los controles más estrictos. En Estados Unidos, las expectativas de seguridad e iluminación en el lugar de trabajo se rigen por las directrices de ANSI/IES, junto con las prácticas de control de OSHA, mientras que el Departamento de Energía de EE. UU. (DOE) gestiona las normas federales de conservación de energía. En marzo de 2026, el DOE emitió una resolución final que establece que las normas para las luminarias de halogenuros metálicos (MHLF) no se modificarán, y también publicó una resolución propuesta que indica que las normas para los balastos de lámparas fluorescentes (FLB) no deberían modificarse. En conjunto, estas medidas mantienen estables las tecnologías existentes, mientras que la atención en materia de cumplimiento se centra en la actualización de las instalaciones para cumplir con las normas actuales de seguridad y rendimiento energético.
En Europa, los requisitos de ecodiseño para fuentes de luz y equipos de control independientes se rigen por el Reglamento (UE) 2019/2020, que establece requisitos mínimos de rendimiento e información para los productos comercializados. En China, la Administración Estatal para la Regulación del Mercado (SAMR) y los organismos de normalización relacionados impulsaron múltiples estándares de eficiencia y rendimiento de LED en 2026, incluyendo GB 30255-2026 para productos LED de interior, GB/T 24827-2026 para especificaciones de rendimiento de luminarias (vigente a partir del 1 de noviembre de 2026) y GB 37478-2025 para luminarias LED de carreteras y túneles (implementada el 1 de junio de 2026). Este entorno normativo más estricto aumenta la exigencia de cumplimiento en cuanto a fotometría validada, eficacia documentada y equipos de control cualificados en las carteras de proveedores globales.
Análisis de la cadena de valor
La cadena de valor de la iluminación industrial comienza con materias primas y componentes como chips LED, fósforos, óptica, disipadores de calor, carcasas y electrónica, incluyendo controladores y equipos de control. Estos insumos se envían a los fabricantes de equipos originales (OEM) de luminarias y lámparas, quienes diseñan y ensamblan luminarias de gran y baja altura, productos para entornos hostiles y a prueba de explosiones, y luminarias inteligentes con sensores. Los laboratorios de certificación y pruebas actúan como guardianes clave para los segmentos de ubicaciones peligrosas (por ejemplo, rutas de productos alineadas con UL844 e IECEx, referenciadas en el posicionamiento de mercado). En la fase intermedia, las capas de control y software (sensores, pasarelas e integración en edificios o entornos industriales) se integran cada vez más con las luminarias, en consonancia con la adopción de la iluminación conectada y los contratos de servicio tipo LaaS.
En la fase posterior, los productos pasan por distribuidores eléctricos, especificadores de proyectos e integradores de sistemas que ejecutan instalaciones de modernización y de nueva construcción, seguidas de la puesta en marcha y los servicios de mantenimiento continuo. La estrategia reciente de la cadena de suministro destaca la regionalización y la expansión de la fabricación impulsada por asociaciones: Signify formó una empresa conjunta de fabricación en Egipto en julio de 2024 (Signify Gila Lighting Technologies) para servir a África, Oriente Medio y Europa, y Signify y Dixon Technologies impulsaron una ruta de fabricación en India a través de la empresa conjunta Lightanium Technologies (anunciada en marzo de 2025, con inicio de operaciones reportado en julio de 2025). A lo largo de la cadena, el costo y la disponibilidad de controladores y componentes electrónicos siguen siendo sensibles a las fricciones arancelarias y logísticas, mientras que las implementaciones conectadas agregan una segunda dependencia de las habilidades de puesta en marcha de controles y la preparación de la ciberseguridad OT a nivel de planta.
Panorama competitivo
Los cinco proveedores más grandes controlan alrededor del 42% de los ingresos globales, lo que indica un sector moderadamente concentrado. Acuity Brands, Signify y Eaton aprovechan sus amplias carteras y protocolos inalámbricos propietarios para ofrecer luminarias, controles y servicios. Acuerdos recientes, como la compra de Loblicht por parte de LEDVANCE, ilustran la consolidación de la cadena de valor orientada a la competencia en proyectos llave en mano.
La rivalidad tecnológica se centra en la analítica nativa del borde que predice fallos en las lámparas antes de detener la producción. La próxima adquisición de Altair Engineering por parte de Siemens incorpora los controles de modernización de Toggled a su plataforma de automatización industrial, integrando la iluminación con datos a nivel de PLC. Mientras tanto, las empresas disruptivas que venden luminarias modulares en línea evitan a los distribuidores tradicionales, lo que reduce los márgenes.
Los nichos de productos a prueba de explosiones se mantienen competitivos debido a las barreras de certificación. Dialight, R. STAHL y CESP se centran en el cumplimiento de UL844 e IECEx, lo que les permite obtener ASP premium. Los especialistas regionales defienden su posición con soluciones a medida para climas severos o procesos a alta temperatura ambiente.
Líderes de la industria de la iluminación industrial
Signify Holding NV
OSRAM AG
Marcas de agudeza, Inc.
Eaton Corporación plc
Hubbell Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Acuity Brands amplió la familia Mark Architectural Lighting SLOT con nuevas luminarias empotradas y perimetrales. Estas incorporaciones amplían las opciones para los especificadores en cuanto a diseños de iluminación lineal y perimetral, frecuentemente utilizados en instalaciones adyacentes a entornos industriales, como almacenes, pasillos y espacios de apoyo. La amplitud del catálogo facilita una estandarización más rápida en implementaciones en múltiples ubicaciones, donde los formatos y acabados uniformes simplifican la adquisición e instalación.
- Mayo de 2026: Acuity Brands lanzó la luminaria LED de gran altura Beyond de Lithonia Lighting, una luminaria lineal con un diseño térmico pendiente de patente. Este lanzamiento está dirigido a aplicaciones industriales clave donde la gestión térmica y la fiabilidad son fundamentales para reducir el coste total de propiedad y los intervalos de mantenimiento. Asimismo, refuerza los ciclos de renovación de productos en las categorías de luminarias de gran y baja altura, el segmento de productos más importante del mercado en términos de cuota de mercado para 2025.
- Marzo de 2026: OSRAM completó la venta de su división de lámparas para entretenimiento e industria a Ushio Inc. por 114 millones de euros. Esta desinversión refleja un cambio de enfoque, alejándose de ciertas operaciones tradicionales de lámparas para centrarse en prioridades clave como la fotónica y los semiconductores. En el sector de la iluminación industrial, indica una reestructuración en curso en las categorías de lámparas especializadas, mientras que el mercado en general sigue evolucionando hacia sistemas LED y controles integrados.
Alcance del informe del mercado global de iluminación industrial
La iluminación industrial se utiliza en almacenes, fábricas, industrias de metales ligeros y pesados, etc., y proporciona una buena visibilidad y un lugar de trabajo más seguro. El mercado de iluminación industrial está segmentado por fuente de luz (LED, iluminación de descarga de alta intensidad (HID), iluminación fluorescente), tipo de producto (iluminación de bahía alta/baja, iluminación de inundación/área), aplicación de usuario final (petróleo y gas, minería). , Farmacéutica, Fabricación, Almacén) y Geografía (América del Norte, Europa, Asia Pacífico, América Latina, MEA). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
El estudio también rastrea los parámetros clave del mercado, los factores de influencia del crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de la pandemia de COVID-19 en el ecosistema.
| LED |
| Descarga de alta intensidad (HID) |
| Fluorescente |
| Inducción |
| LED orgánico (OLED) |
| Lámparas y Luminarias |
| Sistemas de control y sensores |
| Servicios (Diseño, LaaS, Mantenimiento) |
| Obra Nueva |
| reequipamiento |
| DE MOLARES |
| Bahía alta/baja |
| Inundación / Área |
| Tarea y foco |
| A prueba de explosiones / ambientes hostiles |
| Petróleo y Gas |
| Minería y metales |
| Farmacéutica y salas blancas |
| Fabricación discreta y de procesos |
| Almacenaje y Logística |
| Alimentos y Bebidas |
| Química y Petroquímica |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Resto de Africa |
| Por fuente de luz | LED | |
| Descarga de alta intensidad (HID) | ||
| Fluorescente | ||
| Inducción | ||
| LED orgánico (OLED) | ||
| Ofreciendo | Lámparas y Luminarias | |
| Sistemas de control y sensores | ||
| Servicios (Diseño, LaaS, Mantenimiento) | ||
| Por tipo de instalación | Obra Nueva | |
| reequipamiento | ||
| DE MOLARES | ||
| Por tipo de producto | Bahía alta/baja | |
| Inundación / Área | ||
| Tarea y foco | ||
| A prueba de explosiones / ambientes hostiles | ||
| Por aplicación de usuario final | Petróleo y Gas | |
| Minería y metales | ||
| Farmacéutica y salas blancas | ||
| Fabricación discreta y de procesos | ||
| Almacenaje y Logística | ||
| Alimentos y Bebidas | ||
| Química y Petroquímica | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de iluminación industrial para 2031?
Se espera que el mercado alcance los 12.09 millones de dólares en 2031, creciendo a una CAGR del 7.5%.
¿Qué región representa la mayor participación en los ingresos en iluminación industrial?
Asia-Pacífico lidera con el 39.10 % de los ingresos globales de 2025 y la CAGR más rápida del 8.05 % hasta 2031.
¿Por qué los proyectos de modernización crecen más rápido que las nuevas instalaciones?
Las fábricas antiguas deben cumplir con los códigos de seguridad ANSI/IES actualizados, y los kits LED listos para usar reducen el tiempo de inactividad y ofrecen una recuperación de la inversión en menos de 24 meses.
¿Cómo benefician los LED inteligentes a las instalaciones industriales?
Integran sensores y comunicaciones inalámbricas que permiten el mantenimiento predictivo y reducen el consumo energético hasta en un 35%.
¿Qué factores limitan la adopción de la iluminación conectada en la industria?
La volatilidad arancelaria infla los costos de los componentes y los riesgos de ciberseguridad disuaden la implementación en plantas altamente automatizadas.
¿Qué segmento de usuarios finales crecerá más rápido hasta 2031?
Se proyecta que el almacenamiento y la logística, impulsados por la automatización del comercio electrónico, registren una CAGR del 8.65 %.


