

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
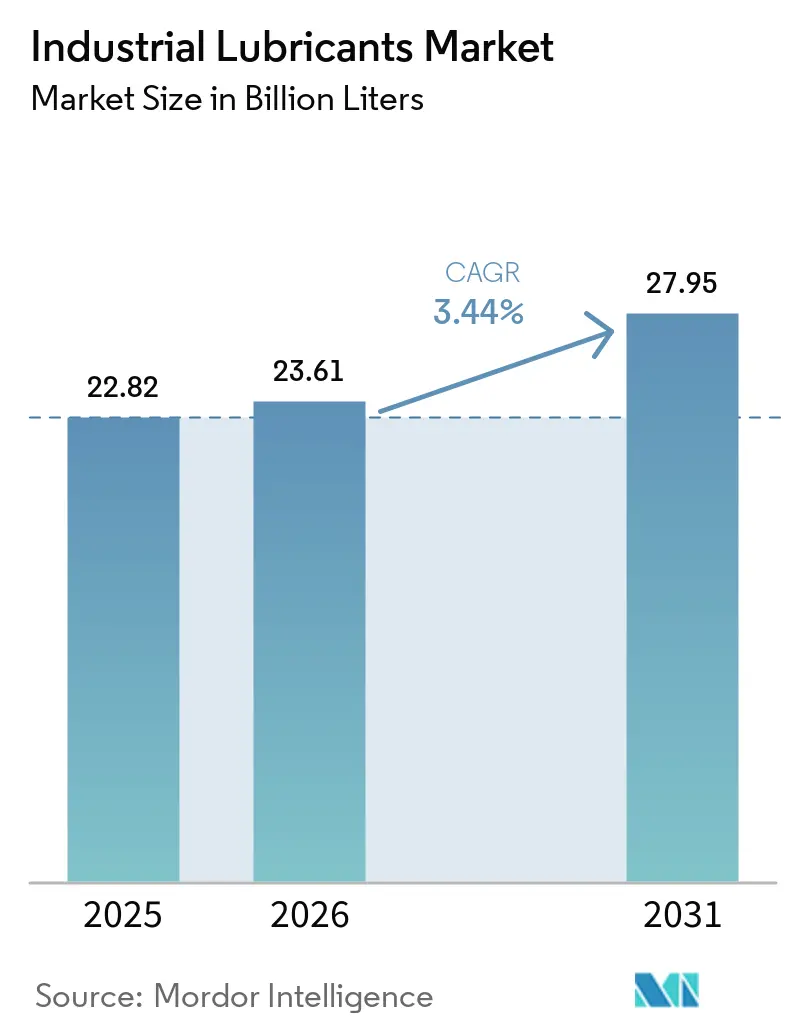
| Volumen de mercado (2026) | 23.61 mil millones de litros |
| Volumen de mercado (2031) | 27.95 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
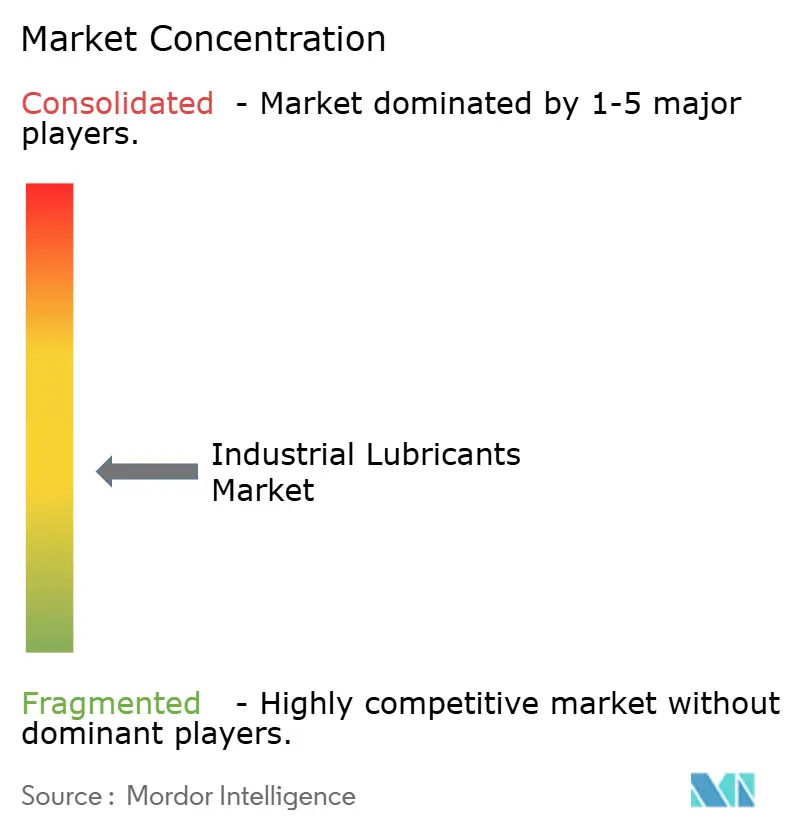
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes industriales por Mordor Intelligence
Se espera que el mercado de lubricantes industriales crezca de 22.82 millones de litros en 2025 a 23.61 millones de litros en 2026, y se prevé que alcance los 27.95 millones de litros en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.44% durante el período 2026-2031. Esta trayectoria constante muestra la transición del sector, desde la venta de productos básicos a granel hacia fluidos personalizados que maximizan el tiempo de actividad de los equipos y la eficiencia energética. La rápida instalación de turbinas eólicas y las actualizaciones de la Industria 4.0 están ampliando los requisitos de rendimiento de los lubricantes más allá de las especificaciones tradicionales, impulsando la demanda de productos químicos sintéticos y de base biológica. Asia-Pacífico domina el consumo actual gracias a las grandes inversiones en fabricación y a los complejos integrados de refinería y petroquímica que capturan márgenes de lubricantes de mayor valor. Los productores de todo el mundo también están canalizando la I+D hacia aditivos libres de PFAS y fluidos preparados para el monitoreo de condiciones, en respuesta a las normativas ambientales más estrictas y la adopción del mantenimiento predictivo.
Conclusiones clave del informe
- Por tipo de producto, el aceite de motor lideró con el 23.29% de la participación de mercado de lubricantes industriales en 2025; se proyecta que el fluido hidráulico y de transmisión avance a una CAGR del 3.92% hasta 2031.
- Por industria de usuario final, los equipos pesados representaron una participación del 28.96 % del tamaño del mercado de lubricantes industriales en 2025; se prevé que la generación de energía se expanda a una CAGR del 4.27 % hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 46.88 % en 2025 y registró el crecimiento regional más rápido, con una CAGR del 3.61 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de lubricantes industriales
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de lubricante para cajas de engranajes de turbinas eólicas | + 0.8% | Global, concentrado en APAC y Europa | Mediano plazo (2-4 años) |
| Intensidad de lubricación en la automatización industrial y la Industria 4.0 | + 0.6% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio hacia aceites sintéticos y semisintéticos de drenaje largo | + 0.5% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Ampliación de flotas de equipos de minería y construcción | + 0.4% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| La presión sobre el precio del carbono para los biolubricantes de fricción ultrabaja | + 0.3% | UE y América del Norte, programas piloto en APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de lubricantes para cajas de engranajes de turbinas eólicas
El desarrollo global de energía eólica está multiplicando las necesidades de aceite especializado para cajas de engranajes, que los fluidos estándar no pueden satisfacer. La capacidad eólica instalada en China alcanzó los 440 GW en diciembre de 2023, con numerosas fallas en las turbinas atribuidas a deficiencias de lubricación. Los aceites sintéticos fortificados con inhibidores de desgaste y corrosión amplían los intervalos de servicio de 6 meses a 3 años, lo que reduce los costos de mantenimiento en alta mar. Unas propiedades robustas de separación de agua son esenciales, ya que las turbinas remotas deben minimizar el mantenimiento desde helicópteros. Los desarrolladores especifican cada vez más mezclas de PAO ISO VG 320-460 que preservan la viscosidad en amplias oscilaciones de temperatura, protegiendo los conjuntos de engranajes de varios megavatios durante fuertes ráfagas de viento. Cada turbina marina de 15 MW puede consumir más de 800 litros por ciclo de servicio, por lo que el mercado de lubricantes industriales experimenta un aumento directo del volumen gracias a las unidades de mayor capacidad.
Intensidad de lubricación en la automatización industrial y la industria 4.0
Las fábricas inteligentes implementan equipos de precisión que funcionan a mayor temperatura y velocidad, lo que exige fluidos con tolerancias de viscosidad estrechas e interferencias mínimas en los sensores. Los sistemas de lubricación automatizados dosifican las dosis basándose en análisis en tiempo real, lo que reduce el consumo entre un 30 % y un 40 % y aumenta el tiempo de actividad. Los fluidos deben mantener la estabilidad tribológica al ser sometidos a la monitorización de residuos mediante tapón magnético o infrarrojo, por lo que la solubilidad de los aditivos y el contenido de iones metálicos están estrictamente especificados. Las plataformas de inteligencia artificial ahora ajustan las recomendaciones de formulación mediante la lectura de las señales de vibración y temperatura, lo que impulsa a los proveedores a crear paquetes de aditivos modulares para la personalización in situ. Estos avances consolidan un cambio a largo plazo en la mezcla de lubricantes industriales hacia productos sintéticos e híbridos premium.
Cambio hacia aceites sintéticos y semisintéticos de drenaje largo
Los equipos de mantenimiento industrial que enfrentan escasez de mano de obra prefieren aceites con una vida útil de 8,000 a 12 000 horas, en comparación con las 2,000 a 4,000 horas de los aceites minerales. Las bases del Grupo III y PAO ofrecen estabilidad a la oxidación, lo que suprime la formación de lodos incluso a temperaturas de cárter de 120 °C. Los aceites industriales semisintéticos equilibran costo y rendimiento, ganando terreno en operaciones sensibles al precio, como las fábricas de cemento y las plantas textiles. Los intervalos de cambio de aceite prolongados reducen el volumen de aceite usado hasta en un 70 %, en línea con las políticas de reducción de residuos y disminuyendo los costos de eliminación. Esta transición se alinea con los compromisos corporativos de cero emisiones netas, consolidando aún más la adopción de aceites sintéticos en el mercado de lubricantes industriales.
Ampliación de flotas de equipos de minería y construcción
Los paquetes de infraestructura en India, Indonesia y los países del Golfo están implementando excavadoras y camiones de transporte de alta potencia que operan en entornos con polvo abrasivo y climas cambiantes. Los fabricantes de equipos originales (OEM) especifican fluidos hidráulicos sin zinc con mayor resistencia de película para cumplir con los sistemas de emisiones Tier 4F. En la minería a cielo abierto, las grasas biodegradables formuladas con complejos de sulfonato de calcio protegen los pasadores de los cucharones, que soportan cargas estáticas de 300 toneladas. Los intervalos de servicio de 1,000 horas se están convirtiendo en la norma para reducir el tiempo de inactividad en sitios remotos. Estas exigencias de servicio pesado se traducen en un crecimiento sostenido del volumen de fluidos con grado de viscosidad 46-68 en el mercado de lubricantes industriales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas más estrictas sobre aceites usados y derrames | -0.4% | Global, el más estricto en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del precio del petróleo base derivado del crudo | -0.3% | Global, más impactante en mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Los motores eléctricos de accionamiento seco reducen la demanda de petróleo | -0.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas sobre aceites usados y derrames
Los mandatos de eliminación gradual de PFAS en la UE y varios estados de EE. UU. obligan a los formuladores a rediseñar productos de larga data [1] Ready-Market Online Corp., “The Connection Between PFAS and Industrial Oils: Exploring Sustainable Alternatives,” hai-lu-oil.com . La certificación de químicas alternativas ralentiza el tiempo de comercialización e incrementa los presupuestos de I+D. A nivel del usuario, los sistemas de recolección ahora deben documentar la trazabilidad de la cuna a la tumba, lo que aumenta los costos de eliminación y los desembolsos de capital para la contención. Las directivas de prevención de derrames requieren tanques de doble pared y alarmas de fugas en tiempo real, lo que aumenta los costos de infraestructura para los pequeños talleres. Si bien estos obstáculos frenan la demanda a corto plazo, también abren nichos para formulaciones que cumplen con la normativa y ofrecen mayores márgenes dentro del mercado de lubricantes industriales.
Volatilidad del precio del petróleo base derivado del crudo
Los precios de las materias primas de los Grupos II y III fluctúan con las interrupciones de las refinerías y las crisis geopolíticas, lo que reduce los márgenes de beneficio de los mezcladores. Los compradores se resisten a los ajustes trimestrales de precios, lo que lleva a los proveedores a cubrir sus inventarios o a renegociar contratos mensualmente. La volatilidad lleva a algunos usuarios a utilizar fluidos de menor especificación, lo que supone un riesgo de desgaste prematuro de los equipos y reduce los ahorros en el ciclo de vida de los sintéticos. Las grandes petroleras integradas contrarrestan la volatilidad mejorando los flujos de residuos, como se observó en el proyecto de ExxonMobil en Singapur, que añadió 20,000 barriles diarios de materias primas.[ 2 ]ExxonMobil, “Preparándose para 2025: Últimos hitos de la refinería de Singapur”, exxonmobil.comSin embargo, las empresas independientes que no cuentan con activos upstream enfrentan mayores necesidades de capital de trabajo.
Análisis de segmento
Por tipo de producto: El liderazgo en aceites de motor se mantiene, los fluidos hidráulicos se aceleran
El aceite de motor representó el 23.29 % de las ventas de 2025, protegiendo generadores y compresores estacionarios críticos en la industria pesada. Esta participación subraya las arraigadas rutinas de mantenimiento que favorecen los aceites monogrado SAE 40 y multigrado 15W-40 compatibles con motores antiguos. Sin embargo, la demanda se estanca a medida que los fabricantes de equipos originales (OEM) optan por motores de gas con intervalos de cambio más largos. Por el contrario, se prevé que los fluidos hidráulicos y de transmisión crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.92 % a medida que se expanden la robótica, las máquinas de moldeo por inyección y los sistemas de paso de turbinas eólicas. Los fluidos para metalurgia se benefician de las inversiones en máquinas-herramienta de Asia-Pacífico, y los aceites de corte iónicos líquidos ofrecen una mayor vida útil de las herramientas que los aceites minerales de referencia.
Las mezclas de grasas sintéticas que incorporan disulfuro de molibdeno y grafito están ganando terreno en los rodamientos de extrema presión expuestos a salidas de hornos a 200 °C. Mientras tanto, la demanda de aceites de proceso está directamente relacionada con la descongestión de la industria petroquímica en China, India y EE. UU. Los prometedores aceites de refrigeración para motores eléctricos ilustran cómo la evolución de los perfiles de la maquinaria transforma continuamente el mercado de lubricantes industriales.
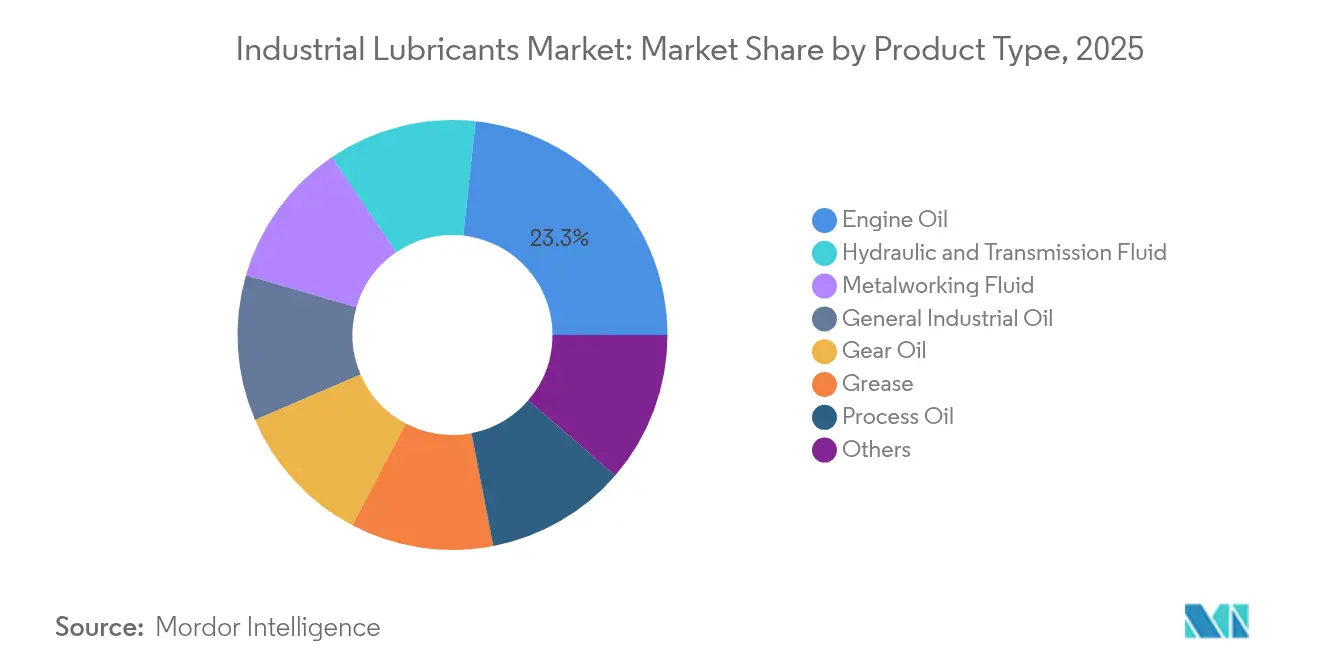
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los equipos pesados lideran, la generación de energía gana ritmo
La maquinaria pesada retuvo el 28.96 % del volumen en 2025, abasteciendo a cargadoras de construcción, camiones de minería a cielo abierto y cosechadoras agrícolas que operan en ciclos de polvo abrasivo y alto impacto. Estas máquinas requieren aceites de motor de alta dispersión y fluidos hidráulicos sin zinc capaces de soportar presiones de 5,000 psi. La generación de energía se posiciona como el consumidor de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.27 % hasta 2031, impulsada por la implementación de aerogeneradores y plantas de generación de pico con motores de gas que respaldan las energías renovables. Los procesadores de alimentos y bebidas adoptan fluidos NSF-H1, que pueden costar un 30 % más, pero mitigan el riesgo de contaminación, mientras que los talleres de conformado de metales mantienen una demanda constante de fluidos para la eliminación de metal. En general, los objetivos de longevidad de los equipos y los proyectos de expansión de la red eléctrica garantizan patrones de crecimiento equilibrados en el mercado de lubricantes industriales.
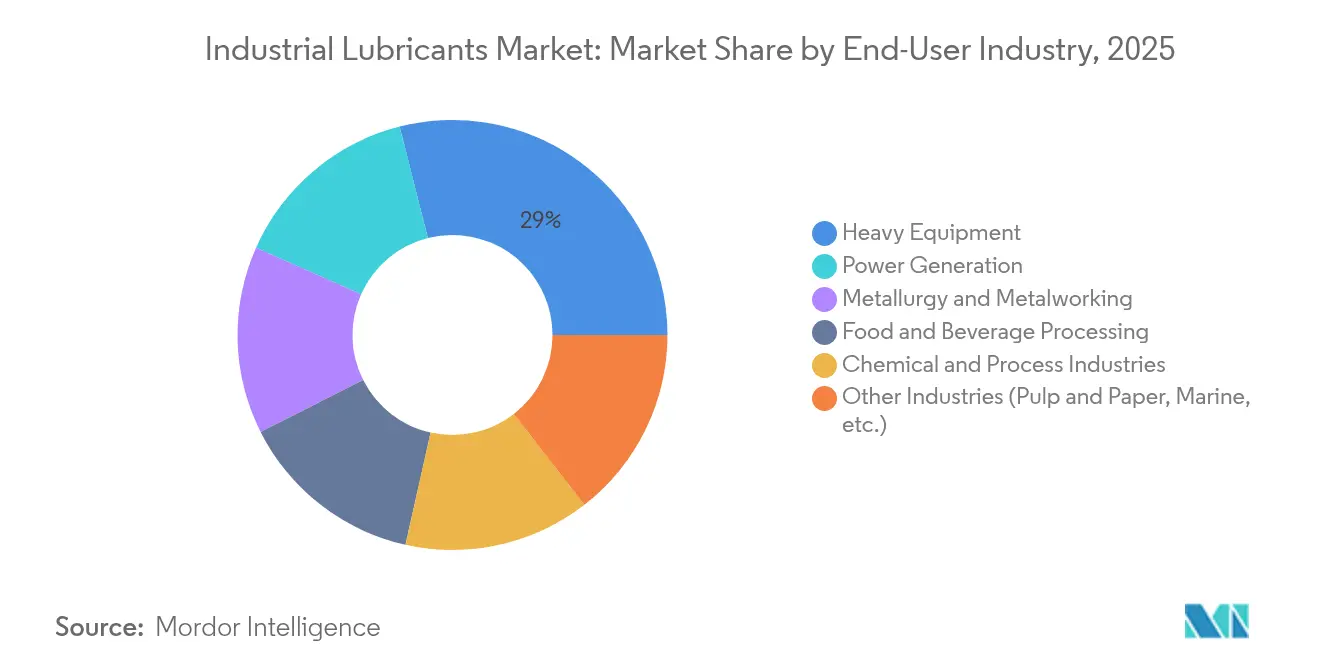
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de lubricantes industriales de Asia-Pacífico
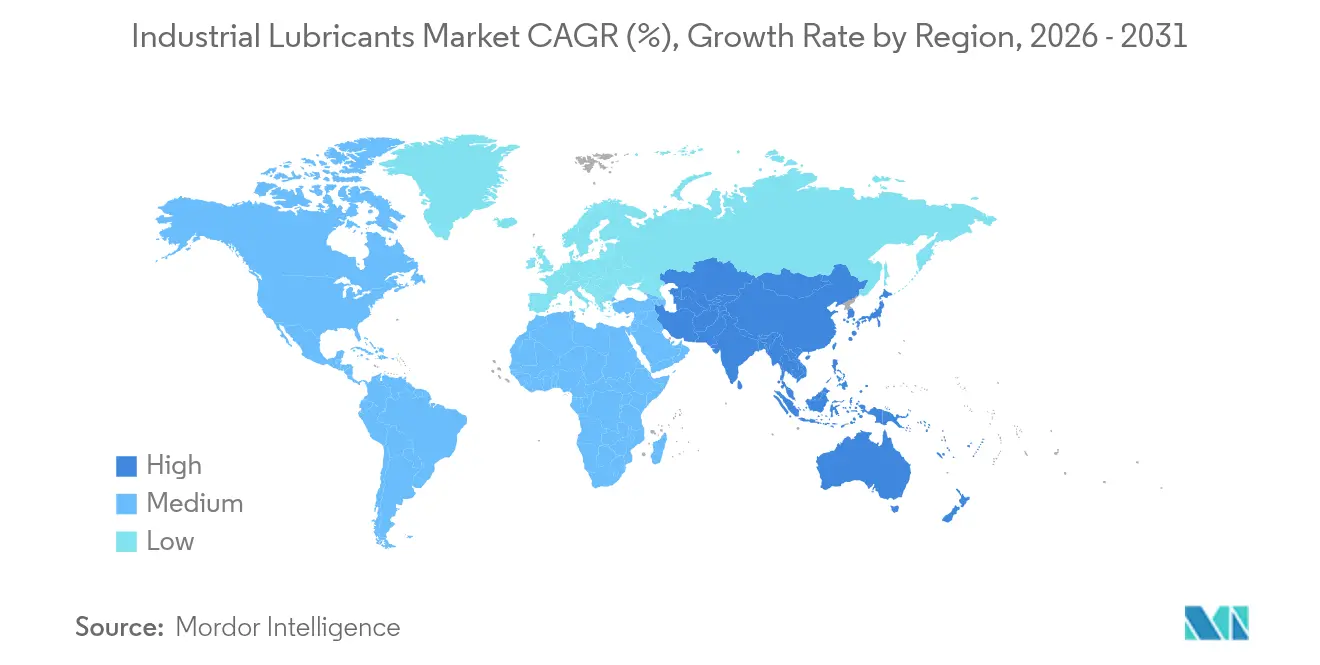
Asia-Pacífico representó el 46.88 % del volumen de 2025 y registra una tasa de crecimiento anual compuesta (TCAC) del 3.61 % hasta 2031, donde las refinerías chinas integran productos químicos para aumentar los márgenes de los lubricantes. India atrae una fuerte inversión extranjera, y Lubrizol destina 200 millones de dólares a una nueva planta en Aurangabad, que será la segunda más grande del mundo. Los países del Sudeste Asiático acogen con satisfacción la reubicación de fábricas y los proyectos de energías renovables, lo que impulsa la adopción de aceite hidráulico y para engranajes. Japón y Corea del Sur mantienen una penetración de sintéticos superior a la media gracias a la fabricación de precisión y a sus estrictos objetivos de ahorro energético.
Mercado de lubricantes industriales en Norteamérica y Europa
Norteamérica y Europa se centran en formulaciones sin PFAS y mejoras de eficiencia ligadas al carbono. Estados Unidos aprovecha las materias primas derivadas del esquisto, pero la adopción de vehículos eléctricos frena gradualmente la demanda de aceite de motor tradicional. Europa lidera el impulso político que impulsa los biolubricantes, lo que impulsa cambios rápidos en las formulaciones. La minería de arenas bituminosas en Canadá mantiene activa la demanda de lubricantes de alta temperatura, mientras que las inversiones automotrices de México amplían la demanda local.
Mercado de lubricantes industriales de Oriente Medio, África y Sudamérica
Oriente Medio y África dependen de proyectos de extracción de hidrocarburos que sustentan el suministro de aceite base y se diversifican en productos químicos. Una nueva planta de aditivos del proyecto Richful-Farabi en Arabia Saudita acortará las líneas de suministro para los mezcladores regionales. La minería a gran profundidad de Sudáfrica y las mejoras en la refinación de Nigeria generan oportunidades de nicho. Sudamérica muestra focos de alto crecimiento en torno a la descongestión de la industria petroquímica brasileña y la expansión del cobre chileno, consolidando su papel como un mercado importante, aunque de menor tamaño, para los proveedores del mercado de lubricantes industriales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los lubricantes industriales se ven cada vez más condicionados por las normas de gestión de sustancias químicas y emisiones al agua, que se centran en las sustancias persistentes y exigen una divulgación de información más detallada sobre el producto. En la Unión Europea, la Agencia Europea de Sustancias Químicas (ECHA) está evaluando una propuesta de restricción universal de PFAS en el marco del Reglamento REACH, con el objetivo declarado de completar su evaluación científica a finales de 2026, lo que proporciona a los formuladores que utilizan productos químicos fluorados en aplicaciones industriales y metalúrgicas un horizonte de planificación del cumplimiento más claro. Por otra parte, el Anexo XVII del Reglamento REACH incluye la restricción de microplásticos (Entrada 78), vigente desde 2023, que impone obligaciones de información en el etiquetado y las fichas de datos de seguridad para las micropartículas de polímeros sintéticos que pueden aparecer en algunos sistemas lubricantes.
Más allá de las restricciones de ingredientes, los requisitos de transparencia de datos se acercan cada vez más a la trazabilidad a nivel de producto. En virtud del Reglamento de Ecodiseño para Productos Sostenibles (ESPR) de la UE, la Comisión Europea ha comunicado su intención de establecer un registro en línea de Pasaporte Digital de Producto (DPP) antes del 19 de julio de 2026, impulsando así las cadenas de suministro de lubricantes hacia la estandarización de la captura de datos, incluso cuando los actos delegados específicos para lubricantes se implementen en fases posteriores. En Estados Unidos, las acciones de la EPA en torno a las PFAS están reforzando el perímetro para los fluidos industriales mediante la ampliación de la presentación de informes en el marco del Inventario de Liberación de Tóxicos (TRI) y el enfoque continuo en las políticas sobre PFAS en agua y efluentes. Esto aumenta la presión sobre los fabricantes para que documenten las sustancias, gestionen las interfaces de aguas residuales y aceleren los programas de sustitución cuando sea factible.
Análisis de la cadena de valor
La cadena de valor de los lubricantes industriales abarca desde el refinado de petróleo crudo y la producción de aceites base (grupos I, II y III, y sintéticos) hasta la fabricación aditiva, la mezcla, la producción de lubricantes terminados, el envasado y la distribución a múltiples niveles mediante ventas directas a fabricantes de equipos originales (OEM), plantas industriales, distribuidores y talleres de servicio. Los aceites base suelen constituir entre el 75 % y el 98 % de una formulación, por lo que la disponibilidad de suministro y la rentabilidad de las materias primas determinan el coste y la continuidad para los fabricantes de mezclas. Los aditivos se obtienen de un conjunto relativamente concentrado de proveedores químicos especializados y pueden convertirse en el insumo limitante para los grados de rendimiento.
La reciente presión en la cadena de suministro ha reforzado la necesidad de resiliencia y flexibilidad en la formulación. Las comunicaciones de la industria en 2026 destacaron una dinámica de escasez en la que los programas de asignación de clientes y el abastecimiento alternativo se volvieron más comunes, siendo la restricción citada alrededor del 30 % de la capacidad global del Grupo III fuera de servicio debido a daños físicos en instalaciones en Bahréin, Qatar y los Emiratos Árabes Unidos. La optimización de refinerías que prioriza la producción de diésel y combustible para aviones sobre la de aceite base también puede reducir la disponibilidad, aumentando el valor estratégico de la integración vertical y el abastecimiento regional diversificado. Los grandes proveedores integrados han respondido ajustando la mezcla de producción de aceite base y adquiriendo materias primas alternativas, incluyendo las comunicaciones de ExxonMobil en junio de 2026, mientras que los distribuidores y mayoristas gestionan cada vez más la sustitución, el almacenamiento de inventario y el servicio de última milla para mantener abastecidos a los usuarios finales críticos.
Panorama competitivo
El liderazgo global se mantiene moderadamente fragmentado. Las empresas independientes regionales captan cuota de mercado mediante formulaciones personalizadas y un servicio técnico ágil, especialmente en Asia-Pacífico, donde la proximidad reduce los plazos de entrega. Los lubricantes compatibles con IoT y las mezclas basadas en IA representan nuevos diferenciadores a medida que los usuarios buscan reducir los costes del ciclo de vida. Los fluidos térmicos libres de PFAS, biodegradables y para movilidad eléctrica constituyen áreas clave donde los nuevos participantes pueden superar a los productos tradicionales. El impulso de las fusiones y adquisiciones continúa, como lo demuestra la adquisición de Oil Changers por parte de Valvoline por 630 millones de dólares para reforzar su presencia en el canal downstream.
Líderes de la industria de lubricantes industriales
Shell plc
Exxon Mobil Corporation
BP plc (Castrol)
Chevron Corporation
Energías Totales SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Shell renovó su larga colaboración con BMW M Motorsport en Le Mans 2026 y destacó su trabajo de I+D en tecnologías de fluidos más sostenibles, incluyendo un lubricante de competición formulado con aceite base reciclado. Esta iniciativa apunta a una mayor integración de procesos circulares de aceites base en formulaciones de alto rendimiento, lo que puede contribuir a una mayor credibilidad del contenido reciclado en aplicaciones de lubricantes premium.
- Julio de 2025: Shell adquirió el 100% del capital social de Raj Petro Specialities Pvt. Ltd. al Grupo Brenntag, incorporando así a su cartera aceites y ceras especiales como aceites para transformadores, aceites blancos, vaselinas y ceras. Esta operación refuerza la posición de Shell en segmentos especializados de mayor valor que abastecen a los sectores de transmisión de energía, productos farmacéuticos y cuidado personal, mejorando la combinación de productos y ampliando las oportunidades de venta cruzada a través de sus canales de lubricantes.
- Enero de 2024: Shell Lubricants completó la adquisición de las líneas de productos MIDEL y MIVOLT de M&I Materials Ltd en el Reino Unido. La incorporación de fluidos dieléctricos a base de ésteres a la cartera de lubricantes de Shell amplía su presencia en aplicaciones relacionadas con la energía y la electrificación, donde los atributos de seguridad contra incendios y biodegradabilidad son cada vez más importantes.
Alcance y metodología
Un lubricante es una sustancia que se aplica a superficies con movimiento relativo entre ellas ya que reduce la fricción y el desgaste entre superficies. Sin embargo, además de estas funciones principales, un lubricante puede incluir otras funciones o funciones, como agente sellador, agente de transferencia de calor y agente de prevención de la corrosión. Los lubricantes se pueden encontrar en muchas formas, desde lubricantes líquidos, semisólidos, secos y gaseosos. Los lubricantes más comunes son los aceites y los gases.
El mercado de lubricantes industriales está segmentado por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado se segmenta en aceite de motor, fluido hidráulico y de transmisión, fluido para trabajar metales, aceite industrial en general, aceite para engranajes, grasa, aceite de proceso y otros tipos de productos. La industria de usuarios finales se segmenta en generación de energía, equipos pesados, alimentos y bebidas, metalurgia y trabajo de metales, fabricación de productos químicos y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de lubricantes industriales en 33 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizan en función del volumen (litros).
Por tipo de producto
| Aceite de motor |
| Fluido hidráulico y de transmisión |
| Fluido metalúrgico |
| Aceite Industrial General |
| Aceite para engranajes |
| Grasa |
| Aceite de proceso |
| Otros |
Por industria del usuario final
| Generación de energía |
| Equipamiento pesado |
| Procesamiento de alimentos y bebidas |
| Metalurgia y Metalmecánica |
| Industrias químicas y de procesos |
| Otras industrias (pulpa y papel, marina, etc.) |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Aceite de motor | |
| Fluido hidráulico y de transmisión | ||
| Fluido metalúrgico | ||
| Aceite Industrial General | ||
| Aceite para engranajes | ||
| Grasa | ||
| Aceite de proceso | ||
| Otros | ||
| Por industria del usuario final | Generación de energía | |
| Equipamiento pesado | ||
| Procesamiento de alimentos y bebidas | ||
| Metalurgia y Metalmecánica | ||
| Industrias químicas y de procesos | ||
| Otras industrias (pulpa y papel, marina, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Vietnam | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de lubricantes industriales en 2026?
Las ventas alcanzaron los 23.61 mil millones de litros en 2026, y se proyecta que el tamaño del mercado de lubricantes industriales aumente a 27.95 mil millones de litros para 2031 a una CAGR del 3.44%.
¿Qué región compra más lubricantes industriales?
Asia-Pacífico lidera con el 46.88% del volumen de 2025 y sigue siendo la región de más rápido crecimiento.
¿Qué categoría de productos crece más rápido?
Los fluidos hidráulicos y de transmisión se expandirán a una tasa compuesta anual del 3.92 % hasta 2031 a medida que se expandan las flotas de automatización y turbinas eólicas.
¿Por qué los aceites sintéticos están ganando participación?
Permiten intervalos de drenaje de 8,000 a 12,000 horas, reducen el aceite usado hasta en un 70% y respaldan el monitoreo de condiciones de la Industria 4.0.
¿Cómo afectan las políticas verdes a la demanda de lubricantes?
La fijación de precios del carbono y las prohibiciones de PFAS incentivan las formulaciones de base biológica, de fricción ultrabaja y libres de PFAS, desplazando la demanda hacia productos químicos de primera calidad.


