

Tamaño y participación en el mercado de metrología industrial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
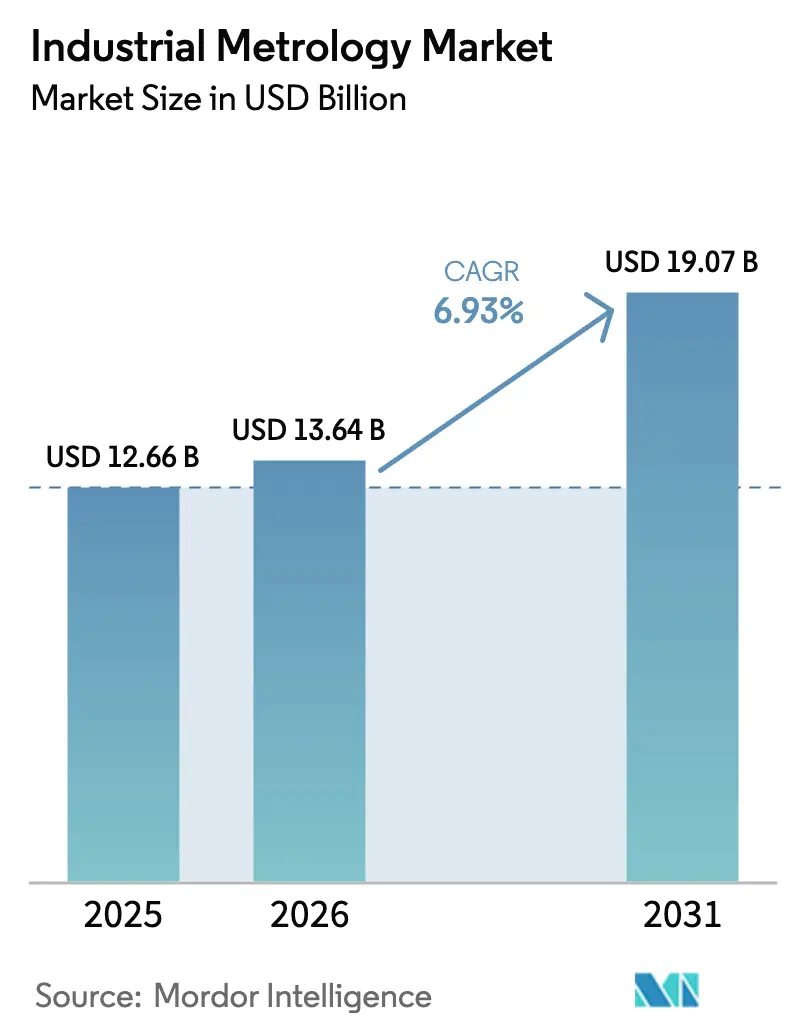
| Tamaño del mercado (2026) | USD 13.64 mil millones |
| Tamaño del mercado (2031) | USD 19.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de metrología industrial por Mordor Intelligence
Se proyecta que el tamaño del mercado de metrología industrial se expandirá de USD 12.66 millones en 2025 y USD 13.64 millones en 2026 a USD 19.07 millones para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.93 % entre 2026 y 2031. Las fábricas de semiconductores que migran a nodos sub-5 nanómetros, las gigafábricas de baterías que ajustan las tolerancias de los electrodos y los programas de gemelos digitales que exigen datos dimensionales en tiempo real están convergiendo para acelerar la adopción. Los proveedores que ofrecen precisión a escala nanométrica, velocidad en línea y conectividad en la nube están obteniendo contratos, especialmente en Asia-Pacífico, donde las cadenas de suministro de vehículos eléctricos y pantallas se están expandiendo. El crecimiento de América del Norte se basa en los incentivos de CHIPS y la Ley de Ciencia, mientras que el impulso de Europa proviene de los mandatos de la Industria 4.0 que requieren el intercambio de datos de máquina a empresa.
Conclusiones clave del informe
- Al ofrecer hardware con una participación de ingresos del 73.44 % en 2025, se prevé que los servicios se expandan a una CAGR del 7.61 % hasta 2031.
- Por equipamiento, las máquinas de medición de coordenadas representaron el 39.83% de la cuota de mercado de metrología industrial en 2025, y se proyecta que los digitalizadores y escáneres ópticos crecerán a una CAGR del 8.22% hasta 2031.
- Por factor de forma, los sistemas de sobremesa estacionarios capturaron el 47.59 % de los ingresos en 2025, mientras que las soluciones portátiles avanzan a una CAGR del 7.71 % hasta 2031.
- Por aplicación, el control de calidad y la inspección representaron el 43.27 % de la cuota de mercado de la metrología industrial en 2025; se espera que la simulación virtual y los gemelos digitales se aceleren a una CAGR del 7.96 % hasta 2031.
- Por industria de usuario final, la automotriz representó el 34.62% de los ingresos en 2025, y se prevé que los semiconductores y la electrónica aumenten a una CAGR del 8.43% hasta 2031.
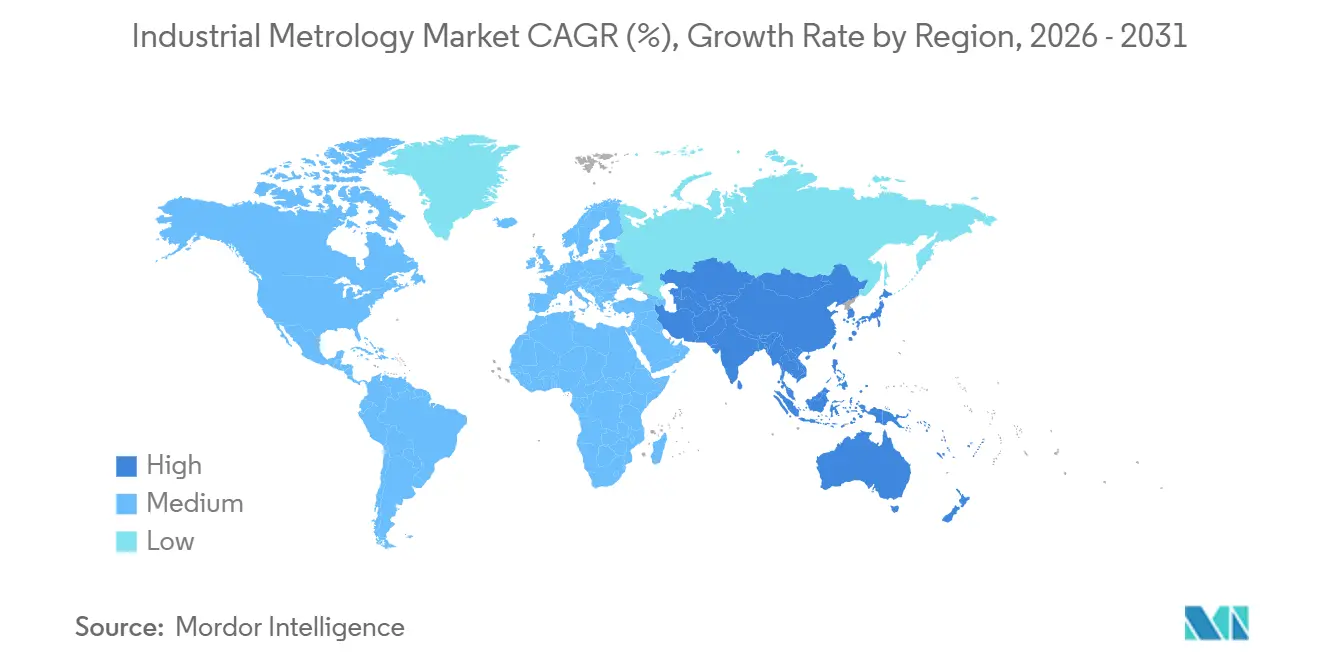
- Por geografía, Asia-Pacífico contribuyó con el 38.19% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 7.91% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de metrología industrial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las gigafábricas de baterías para vehículos eléctricos impulsan el gasto en metrología en línea en Asia | + 1.2% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Adopción de gemelos digitales | + 1.0% | Global, con ganancias tempranas en Alemania, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| La migración de nodos sub-5 nm aumenta la demanda de metrología de superposición en las fábricas de Estados Unidos. | + 0.9% | América del Norte y Asia Oriental (Taiwán, Corea del Sur) | Corto plazo (≤ 2 años) |
| Mandatos de la Ley CHIPS para la metrología nacional de envases avanzados | + 0.8% | Estados Unidos, con derrame de proveedores a México y Canadá | Mediano plazo (2-4 años) |
| Control de calidad predictivo basado en IA que reduce los costos de retirada de productos para los fabricantes de equipos originales chinos | + 0.7% | China, cuya adopción se extiende al sudeste asiático | Corto plazo (≤ 2 años) |
| Penetración de la inspección en máquina con CMM portátil en talleres alemanes | + 0.6% | Núcleo europeo (Alemania, Francia, Italia), expansión a Europa Central | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las gigafábricas de baterías para vehículos eléctricos impulsan el gasto en metrología en línea en Asia
Las tolerancias de las celdas de batería se han reducido a micrómetros de un solo dígito, lo que ha llevado a las gigafábricas a reemplazar el muestreo con una inspección en línea del 100 %. CATL y BYD, en conjunto, destinaron casi 10 mil millones de dólares de los desembolsos de capital de 2025 a nuevas plantas y reservaron alrededor del 8 % para hardware de metrología láser, de rayos X y robótica. Los medidores de Omron ahora repiten hasta 0.5 µm a velocidades de línea de 100 m/min, lo que permite a los operadores detectar defectos de recubrimiento antes de los ciclos de formación. [1] Omron Corporation, “Laser-Based Thickness Gauges for Battery Manufacturing”, omron.com Thermo Fisher envió un 22 % más de espectrómetros XRF a plantas de baterías asiáticas durante la primera mitad de 2025 para verificar el contenido de litio y níquel en tiempo real. Los productores coreanos modernizaron las líneas con celdas CMM robóticas y redujeron el desperdicio del 4.2 % al 2.8 % en un año. El efecto acumulativo está creando una oportunidad de negocio en el sector de la metrología y la fabricación de baterías por valor de 1.2 millones de dólares para 2028.
Adopción de gemelos digitales
Los gemelos digitales dependen de flujos continuos de geometría tal como se construyó, por lo que las fábricas están conectando CMM y escáneres directamente a plataformas en la nube. ISO 23247 proporciona una arquitectura de referencia para el intercambio de datos independiente del dispositivo y ha ganado terreno a medida que los proveedores se preparan para los plazos de cumplimiento de 2025. Siemens informó que el 38 % de las licencias de Xcelerator vendidas en 2025 incluían módulos gemelos que ingieren datos de metrología, frente al 22 % de dos años antes. [2] Siemens AG, “Xcelerator Digital Twin Software Licenses”, siemens.com El banco de pruebas del NIST valida la interoperabilidad entre dispositivos de múltiples proveedores, eliminando un cuello de botella clave de integración. Los usuarios aeroespaciales redujeron los ciclos de inspección del primer artículo de seis semanas a diez días al permitir que el gemelo señale las desviaciones automáticamente. Las pasarelas de borde que comprimen nubes de puntos de 500 MB in situ están reduciendo aún más la latencia de la red a niveles aceptables.
La migración de nodos sub-5 nm aumenta la demanda de metrología de superposición en las fábricas de Estados Unidos.
Las fábricas de lógica que migran a nodos de 3 nm y 2 nm enfrentan presupuestos de superposición por debajo de 1.5 nm, lo que hace que la metrología ultraprecisa sea indispensable. El Programa de Metrología CHIPS dirigió USD 252 millones hacia nuevos estándares de referencia para superposición y medición de dimensiones críticas durante 2024-2025. [3] Instituto Nacional de Estándares y Tecnología, “Programa de Metrología CHIPS”, nist.gov La planta de Intel en Arizona instaló sistemas KLA Archer que ofrecen precisión subnanómetro, lo que ayudó a que el rendimiento del primer silicio alcanzara el 85 % a finales de 2025. La plataforma PROVision eBeam de Applied Materials captura imágenes de la rugosidad del borde de línea a 0.1 nm, lo que admite arquitecturas de compuertas envolventes. Persisten brechas nacionales en medidores de coplanaridad de microbumps, lo que obliga a las fábricas a obtener ciertas herramientas en el extranjero a pesar de los objetivos políticos. Las asociaciones entre startups y empresas establecidas buscan cerrar esa brecha antes de que la producción en serie de empaques 3D de alto volumen se intensifique en 2027.
La Ley CHIPS exige metrología nacional para envases avanzados
La Ley CHIPS y Ciencia vincula las subvenciones de fabricación a la adquisición de al menos el 50% de las herramientas de metrología de Estados Unidos o de proveedores aliados para 2028, lo que cambió drásticamente las preferencias de compra. Onto Innovation codesarrolló un sistema óptico-acústico con Intel que mide la profundidad a través del silicio sin dañar las obleas, lo que demuestra cómo las colaboraciones nacionales pueden subsanar las deficiencias de capacidad. El banco de pruebas del NIST en Albany ofrece a los proveedores un sitio neutral para evaluar la precisión de la inspección de chiplets y obtener la certificación. La fábrica de TSMC en Arizona se comprometió a adquirir el 40% de los equipos de metrología norteamericanos, creando una demanda de 800 millones de dólares hasta 2027. La falta de proveedores estadounidenses de tomografía computarizada submicrométrica sigue siendo un cuello de botella, pero también un claro margen de maniobra para los innovadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de ingenieros en nanometrología en América del Norte | -0.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad entre las plataformas CMM tradicionales y las plataformas en la nube | -0.4% | Global, con dolor agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Reducción de gastos de capital en medio del ciclo descendente de semiconductores 2025-26 | -0.8% | Global, concentrado en el este de Asia y América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones por riesgos cibernéticos que dificultan los datos de medición alojados en la nube | -0.3% | Global, con mayor sensibilidad en defensa y aeroespacial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de ingenieros en nanometrología en América del Norte
Los nodos avanzados requieren especialistas con experiencia en escaterometría, microscopía de fuerza atómica y técnicas de haz de electrones; sin embargo, las universidades estadounidenses graduaron a menos de 200 ingenieros en nanometrología en 2024. Intel necesitaba 120 de estos profesionales para su rampa de 3 nm en Arizona, pero a mediados de 2025 solo había cubierto 68 puestos, recurriendo a contrataciones extranjeras para cubrir la brecha. El tiempo medio para cubrir puestos sénior en metrología se extendió a 22 semanas, lo que dificultó la instalación de herramientas y los cronogramas de calificación de procesos. El NIST lanzó un programa para capacitar a 500 técnicos, aunque el plan de estudios se centra en la calibración en lugar de en la ciencia de la medición avanzada. El aumento salarial, con ofertas iniciales que promedian los USD 140 000, supera en un 35 % los niveles de 2023, lo que aumenta la presión sobre los costos sin resolver por completo el déficit de capacidad.
Brechas de interoperabilidad entre los CMM tradicionales y las plataformas en la nube
Muchas CMM adquiridas antes de 2020 carecen de API modernas, lo que obliga al 62 % de las plantas de Estados Unidos a recurrir a la entrada manual de datos o a middleware personalizado para alimentar los resultados de las inspecciones a los sistemas de análisis. Los kits de conectividad de modernización de Hexagon y Zeiss cuestan entre 25 000 y 80 000 USD cada uno, lo que limita su adopción en pequeñas y medianas empresas. Los formatos de archivo propietarios introducen errores de redondeo que pueden superar 1 µm al traducirse para plataformas de gemelos digitales, lo que perjudica los objetivos de precisión. La norma ISO 23952 definirá un esquema universal, pero no se espera su publicación hasta 2027. Hasta entonces, los fabricantes deben mantener plataformas de TI paralelas, lo que incrementará los presupuestos de soporte en un 18 %.
Análisis de segmento
Al ofrecer: los contratos basados en resultados redefinen el gasto
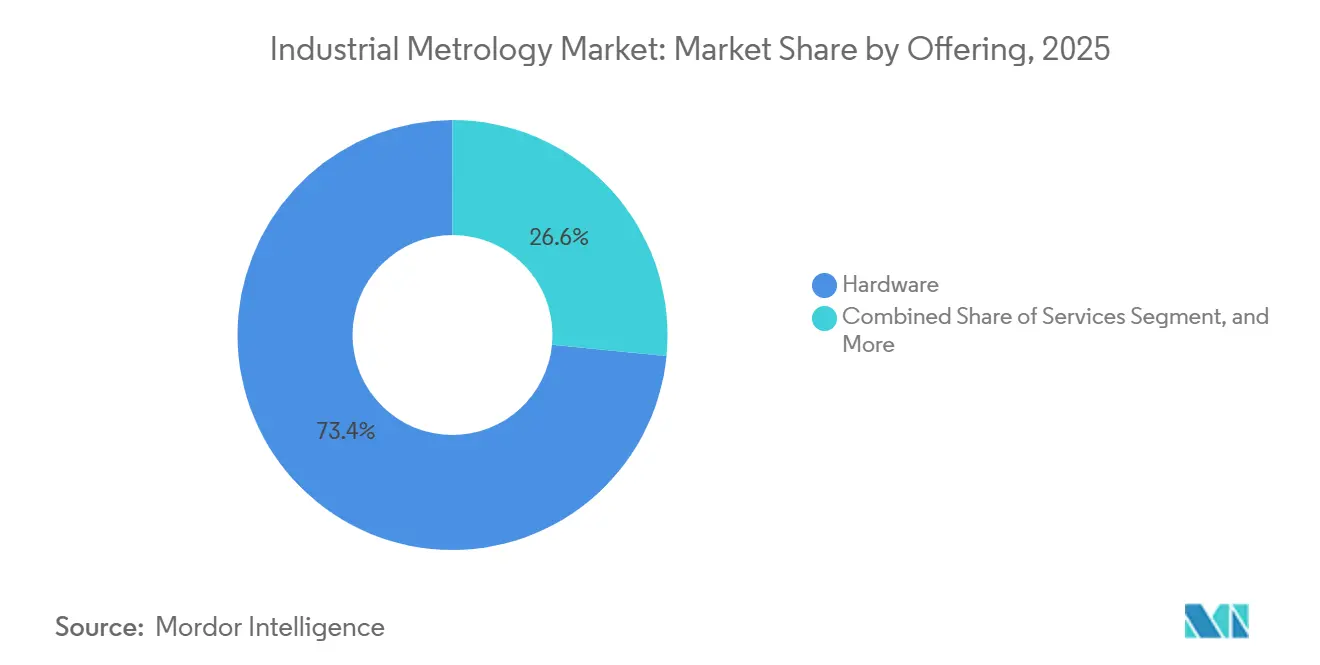
El hardware representó el 73.44% de los ingresos en 2025, mientras que se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) constante del 7.61% hasta 2031. El hardware sigue siendo el principal factor de inversión, pero la transición hacia las suscripciones es evidente. Hexagon obtuvo el 28% de sus ingresos por metrología en 2025 de contratos de servicio, un aumento de nueve puntos porcentuales en dos años. Los modelos de herramientas como servicio (HaaS) de KLA y Applied Materials garantizan el tiempo de actividad, convirtiendo las inversiones de capital fijo en gastos operativos. Para plantas más pequeñas, el sistema de medición Equator de pago por uso de Renishaw redujo los costes de propiedad a tres años en un 22%.
El apetito del mercado por los servicios impulsa el mercado de la metrología industrial, impulsado por los flujos de ingresos recurrentes, a medida que más usuarios combinan calibración, actualizaciones y análisis en contratos plurianuales. Los proveedores que demuestran disponibilidad y ofrecen recomendaciones de procesos basadas en IA captan la fidelidad, mientras que los proveedores de hardware puro corren el riesgo de convertirse en productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por equipo: los digitalizadores ópticos lideran la curva de crecimiento
Las CMM, que durante mucho tiempo han sido la columna vertebral de las salas de calidad de la industria automotriz y aeroespacial, representaron el 39.83 % de los ingresos del mercado de metrología industrial en 2025. Sin embargo, los escáneres de luz azul del Golfo de México y otros países se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.22 %. La Circular Consultiva 20-62B de la FAA autorizó el escaneo óptico para la inspección de primer artículo de piezas no críticas, lo que abrió un nicho aeroespacial de USD 680 millones anuales.
Los sistemas de tomografía computarizada de rayos X y AOI impulsan el mercado, especialmente en las líneas de baterías y el empaquetado avanzado. La CMM robótica colaborativa de Nikon, con un precio un 35 % inferior al de las celdas convencionales, está ampliando el acceso a los pequeños fabricantes. A medida que prolifera la impresión 3D, la captura óptica de campo completo acorta los ciclos de ingeniería inversa, lo que orienta a las CMM de contacto hacia funciones específicas de ultraprecisión.
Por formato: Las herramientas portátiles potencian a los equipos de campo
Los bancos fijos representaron el 47.59 % de los ingresos en 2025, pero los sistemas portátiles aumentan un 7.71 % anual. El Absolute Arm de 8.5 kg de Hexagon permite a los técnicos de parques eólicos medir las raíces de las palas in situ, y el T-SCAN Hawk 2 de Zeiss ofrece a los equipos de mantenimiento una precisión de 25 micrómetros sin necesidad de un laboratorio fijo.
Las sondas en línea montadas en la máquina reducen los bucles del primer artículo en un 68 % en las plantas de producción alemanas. Las celdas robóticas con escáneres láser permiten una inspección completa a velocidades de línea de baterías superiores a 100 m/min. Por lo tanto, el mercado de la metrología industrial para tareas de servicio y mantenimiento en campo se está expandiendo más allá de las paredes de las fábricas, lo que impulsa a los proveedores a equilibrar la robustez con la precisión micrométrica.
Por aplicación: los gemelos digitales cobran impulso
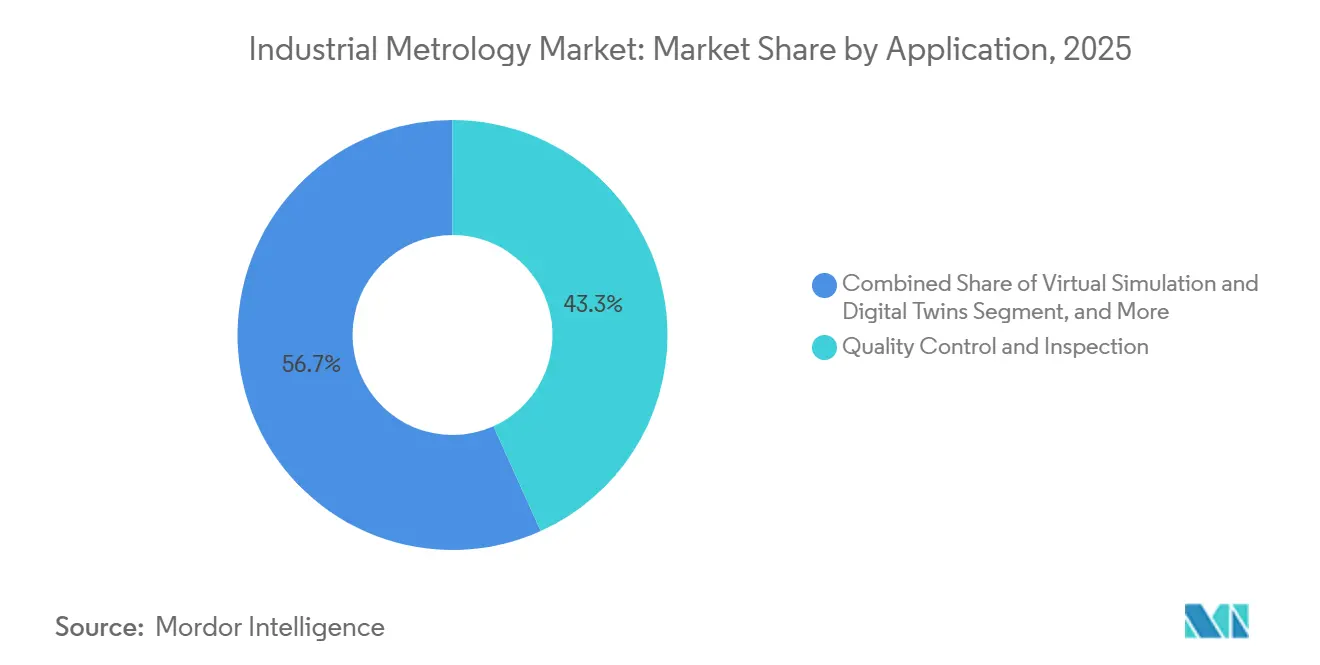
El control de calidad se mantiene como la principal fuente de información, con un 43.27 % en 2025, pero la simulación virtual y los gemelos digitales están aumentando un 7.96 %, gracias a que la norma ISO 23247 impulsa la estandarización de los flujos de datos. Los usuarios de Siemens Teamcenter integran la retroalimentación metrológica para actualizar los modelos FEA, y Boeing reduce la repetición de trabajos de fuselaje en un 18 % al vincular los datos de CMM con los gemelos de ensamblaje.
La ingeniería inversa prospera a medida que la industria aeroespacial mantiene flotas obsoletas; los escaneos de luz estructurada recrean piezas obsoletas en cuestión de horas. Los sistemas de alineación guiados por rastreadores láser posicionan las baterías de vehículos eléctricos con tolerancias submilimétricas. En conjunto, estos flujos de trabajo impulsan el mercado de la metrología industrial hacia propuestas de valor centradas en datos, en lugar de tareas de inspección discretas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: los semiconductores lideran el crecimiento
El sector automotriz contribuyó con el 34.62 % de los ingresos en 2025, pero los semiconductores y la electrónica crecieron más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.43 %, impulsados por la Ley CHIPS y las rampas de proceso de 3 nm que requieren hasta 50 herramientas por línea de fabricación. El empaquetado avanzado exige mediciones de coplanaridad de microprotuberancias por debajo de 2 micrómetros, un área donde la capacidad nacional es escasa, lo que genera espacio para la innovación.
La industria aeroespacial y de defensa adoptan CMM portátiles para ensamblajes a gran escala, y los dispositivos médicos incorporan sistemas ópticos para verificar implantes de menos de 10 micrómetros. Las energías renovables, en particular la eólica, utilizan escáneres de campo para la inspección de palas y torres, lo que ilustra la diversificación del sector de la metrología industrial.
Análisis geográfico
Mercado de metrología industrial de APAC
Asia-Pacífico generó el 38.19 % de sus ingresos en 2025, y su tasa de crecimiento anual compuesta (TCAC) del 7.91 % superará a la de otras regiones. El desarrollo de gigafábricas en China destina aproximadamente el 8 % de su presupuesto de equipos a metrología, lo que se traduce en un gasto anual de 400 millones de dólares, mientras que la expansión de OLED en Corea del Sur impulsa la demanda de AOI con umbrales de defectos de píxeles inferiores a 5 micrómetros. El subsidio de 310 millones de dólares otorgado por Japón a fabricantes de herramientas nacionales fomenta la resiliencia de la oferta. India y Australia impulsan el crecimiento secundario mediante la exportación de componentes automotrices y la minería de gemelos digitales.
Mercado de metrología industrial de Norteamérica
Norteamérica representó el 28% de los ingresos de 2025. La inversión de 252 millones de dólares del Programa de Metrología CHIPS financia estándares de referencia, y las fábricas de Arizona, Nueva York y Utah instalarán más de 300 herramientas para 2027, lo que sumará 1.8 millones de dólares a la demanda regional. El clúster aeroespacial de Canadá y la base de suministro de vehículos eléctricos de México amplían aún más la presencia.
Mercado europeo de metrología industrial
Europa mantuvo una cuota de mercado de alrededor del 26%, impulsada por los requisitos de la Industria 4.0 alemana para datos dimensionales en tiempo real. La metrología en máquina redujo el tiempo de ciclo de la primera pieza en un 68% en proveedores de primer nivel, lo que generó un ahorro anual de 2.6 millones de dólares en planta. La Ley de Chips de la UE promete 43 1 millones de euros, pero su implementación va a la zaga de la de Estados Unidos. La industria aeroespacial del Reino Unido, el estampado de paneles de carrocería francés y las sondas táctiles para máquinas herramienta italianas completan la demanda, mientras que los controles de exportación limitan el acceso de Rusia a herramientas de menos de 10 nm.
Panorama regulatorio
La metrología industrial opera bajo una combinación de normas metrológicas legales y estándares industriales voluntarios que afectan la calibración, la trazabilidad y la evaluación de la conformidad de los dispositivos de medición utilizados en entornos de fabricación regulados. En Estados Unidos, el NIST actualiza el marco de metrología legal mediante las ediciones anuales del Manual 44 y el Manual 130 (ediciones de 2025), que influyen en cómo se especifican, prueban y aceptan los sistemas de medición en los distintos estados y aplicaciones reguladas. En el Reino Unido, el Reglamento de Seguridad de Productos y Metrología, etc. (Enmienda) de 2024 actualizó elementos vinculados al Reglamento de Instrumentos de Medición de 2016, mientras que la Ley de Regulación de Productos y Metrología de 2025 amplió las facultades ministeriales para establecer unidades de medida, requisitos de productos y mecanismos de aplicación, lo que permite actualizaciones más rápidas de las normas a medida que evolucionan las tecnologías de medición.
En cuanto a las normas, las publicaciones de la ISO siguen endureciendo los requisitos para la gestión de la medición industrial y la especificación de equipos, lo que influye en la documentación de los fabricantes de equipos originales (OEM) y en la preparación de los usuarios para las auditorías. La ISO 10012:2026 refuerza los requisitos del sistema de gestión de la medición, alineándolos con marcos de calidad más amplios, mientras que la ISO 10360-102:2026 añade una gramática común para los símbolos utilizados en las especificaciones de los sistemas de medición por coordenadas, lo que facilita la adquisición y verificación en flotas de múltiples proveedores. Australia también está haciendo hincapié en los programas de cumplimiento en sus prioridades de metrología legal para 2025-26 a través del Instituto Nacional de Metrología, alineando las prácticas nacionales con los enfoques internacionales y aumentando la importancia de la calibración trazable y el cumplimiento documentado para los proveedores que prestan servicios a redes de fabricación globales.
Análisis de la cadena de valor
La cadena de valor de la metrología industrial comienza con componentes de precisión (óptica, sensores, láseres, plataformas de movimiento, controladores) y software de medición, para luego pasar al diseño e integración de sistemas por parte de los fabricantes de equipos originales (OEM) que combinan hardware, software y calibración en soluciones llave en mano. La distribución y el despliegue se gestionan principalmente mediante ventas directas a grandes clientes (fábricas de semiconductores, fabricantes de automóviles, líneas de baterías) e integradores especializados que conectan las herramientas de metrología con plataformas de automatización, MES/QMS y gemelos digitales. Los servicios posventa, que incluyen calibración, mantenimiento, kits de conectividad para equipos heredados e ingeniería de aplicaciones, representan una mayor parte del gasto, a medida que los fabricantes se orientan hacia garantías de tiempo de actividad y contratos basados en resultados.
La colaboración entre las fases iniciales y medias de la cadena de suministro se está intensificando a medida que la medición pasa de la inspección en laboratorio al control de procesos en línea, especialmente en semiconductores y empaquetado avanzado, donde la metrología híbrida y la continuidad de datos afectan a los rendimientos. Las alianzas anunciadas en 2026 ilustran esta tendencia de integración, como la de Rigaku y Onto Innovation en torno a la metrología híbrida para dispositivos complejos, y la de Applied Materials y Advantest trabajando para vincular los flujos de fabricación y prueba para el desarrollo de chips de IA mediante la integración de plataformas. En cuanto a la localización de la fabricación, las cadenas de suministro también se están reforzando mediante alianzas regionales vinculadas a nueva capacidad, como la de GlobalWafers America con NADA Technologies en torno a una nueva planta de obleas de 300 mm en Estados Unidos, y la de Tata Electronics con ASML para apoyar la integración de la litografía y la formación para las actividades de puesta en marcha de la fábrica en India. Estas iniciativas acercan a los proveedores de metrología a los ecosistemas de materiales iniciales y control de procesos finales, al tiempo que aumentan la importancia de la interoperabilidad y la gestión segura de datos en redes de producción multipartitas.
Panorama competitivo
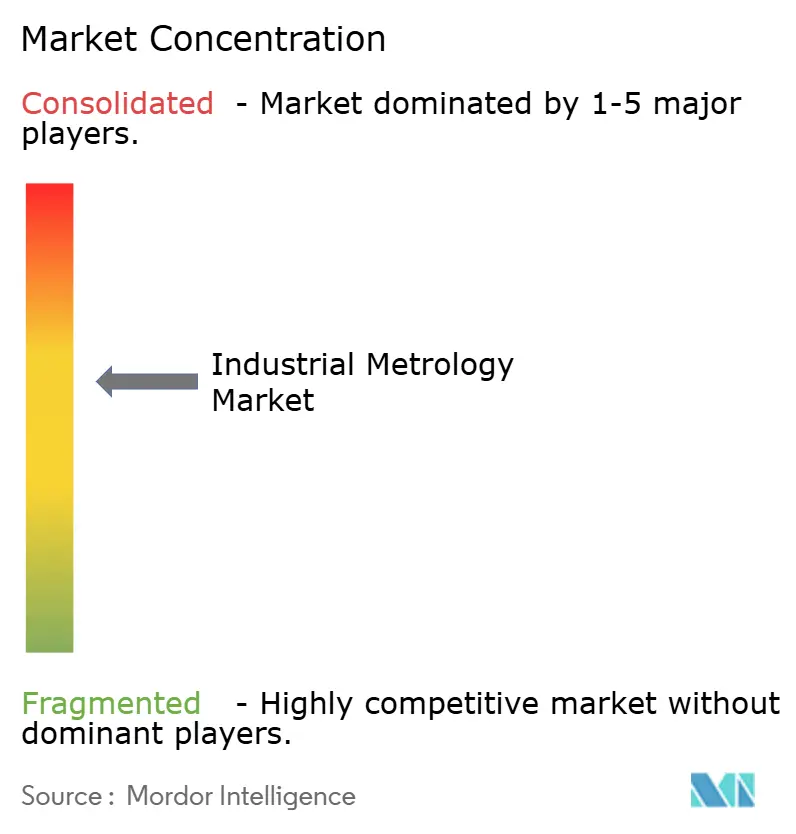
El mercado de la metrología industrial está moderadamente consolidado, con los cinco principales proveedores: Hexagon, Zeiss, KLA, Applied Materials y Nikon, que en conjunto representan alrededor del 45% de los ingresos de 2025, mientras que docenas de actores regionales y de nicho cubren las necesidades específicas de cada aplicación. Los operadores tradicionales se diferencian mediante ecosistemas de software que combinan análisis basados en IA con hardware multisensor, una estrategia que fija tarifas de servicio recurrentes y aumenta los costos de cambio. La consolidación continuó en 2025 cuando Hexagon adquirió FARO por USD 1.4 millones, añadiendo instantáneamente brazos portátiles y rastreadores láser a su línea de CMM, predominantemente estacionaria. El acuerdo destaca un impulso más amplio para poseer todo el espectro de formatos y para la venta cruzada de análisis en la nube en flotas de hardware. Al mismo tiempo, los contratos de servicio ahora representan aproximadamente un tercio de los ingresos agregados de los proveedores, lo que indica un cambio de las ventas transaccionales de hardware a las relaciones basadas en resultados.
Las hojas de ruta tecnológicas de los líderes del mercado se centran en un control de procesos más estricto para semiconductores sub-5 nm, una inspección más rápida de la línea de baterías y el intercambio de datos nativo en la nube. KLA lanzó la herramienta de superposición Archer 900 con una precisión sub-0.3 nm, lo que aumentó la producción de obleas por hora en un 40% y brindó a las fábricas margen para mantener los rendimientos de EUV. Zeiss respondió con INSPECT 2025, una plataforma basada en navegador que fusiona datos de CMM, escáneres y terceros en paneles unificados que recomiendan intervalos de recalibración. Nikon se asoció con Universal Robots para presentar una CMM colaborativa con un precio un 35% inferior al de las celdas robóticas tradicionales, lo que permite a los pequeños fabricantes automatizar la inspección de modelos mixtos sin necesidad de programar. Applied Materials expandió su centro de I+D en Israel y contrató a 180 ingenieros para acelerar el desarrollo de la metrología electrónica multihaz para empaquetado 3D, lo que subraya su disposición a invertir antes de las transiciones de nodos.
Por debajo del nivel superior, los proveedores especializados están aprovechando la relación precio-rendimiento o la novedosa física de detección para arrebatar participación en nichos de alto crecimiento. Los sistemas de variación de enfoque de Bruker Alicona ofrecen una resolución vertical a escala nanométrica a aproximadamente el 70% del costo de los interferómetros tradicionales, atrayendo a empresas de dispositivos médicos que deben verificar acabados superficiales finos. CyberOptics escaló sus sensores 3D multifunción de semiconductores a la inspección de PCB, expandiendo el mercado total direccionable sin aumentar la lista de materiales. Las startups que priorizan la nube ofrecen capas de análisis ricas en API que se ubican por encima del hardware heterogéneo, erosionando los silos de datos propietarios y acortando los ciclos de prueba de concepto para los gemelos digitales. Por lo tanto, la intensidad competitiva está migrando de las simples afirmaciones de precisión hacia flujos de trabajo integrados que combinan medición submicrométrica, análisis en tiempo real y garantías de servicio, una dinámica que probablemente mantendrá la disciplina de precios y favorecerá a los proveedores que innovan más rápido.
Líderes de la industria de la metrología industrial
Carl Zeiss AG
Nikon Corporation
Tecnologías FARO
Renishaw plc
Corporación Mitutoyo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Carl Zeiss AG presentó Virtual Clamping como una aplicación para ZEISS INSPECT, que permite flujos de trabajo más flexibles para la sujeción y alineación de componentes en metrología 3D. Esta versión impulsa la productividad gracias al software, al reducir las dificultades de configuración y permitir rutinas de medición más repetibles. Además, refuerza la tendencia hacia ecosistemas de software que estandarizan los pasos de inspección en flotas de hardware mixtas.
- Mayo de 2026: Nikon lanzó el sistema de medición confocal 3D NEXIV VMF-K6561 con una platina de 650 x 610 mm, diseñado para satisfacer las necesidades de medición de paneles completos en la fabricación de productos electrónicos. Su mayor área de medición permite una inspección de alto rendimiento para procesos a nivel de panel, donde la cobertura y la repetibilidad suelen ser cuellos de botella. Esto posiciona a Nikon más directamente en casos de uso de metrología relacionados con el empaquetado avanzado y los flujos de trabajo de sustratos de gran formato.
- Noviembre de 2024: Nikon completó la venta de su negocio de software de escaneo láser e inspección Focus a LK Metrology. Esta transacción permitió a Nikon optimizar su cartera de productos y servicios, transfiriendo activos selectos de escaneo e inspección a un especialista en metrología. Asimismo, puso de manifiesto la continua racionalización de su cartera, a medida que los proveedores priorizan los segmentos donde pueden combinar sensores, integración de automatización y flujos de trabajo de software.
Alcance y metodología
La metrología industrial se utiliza para garantizar el correcto funcionamiento de los instrumentos empleados en una amplia variedad de industrias. Asimismo, permite verificar la idoneidad, el mantenimiento, el control de calidad y la calibración adecuada de los instrumentos de medición. Existen diversos tipos de metrología industrial, como hardware, software y servicios, que incluyen equipos como máquinas de medición por coordenadas, digitalizadores ópticos, escáneres, instrumentos de medición, rayos X y tomografía computarizada, inspección óptica automatizada, equipos 2D y diversas aplicaciones como ingeniería inversa, control de calidad e inspección, mapeo y modelado, en diferentes industrias usuarias finales como la aeroespacial y de defensa, la automotriz, la manufacturera y la de semiconductores, en múltiples regiones geográficas. El impacto de la COVID-19 en el mercado y los segmentos afectados también se aborda en el alcance del estudio.
| Componentes metálicos |
| Software |
| Servicios |
| Máquinas de medición coordenada |
| Digitalizadores y escáneres ópticos |
| Sistemas de rayos X y tomografía computarizada |
| Inspección óptica automatizada |
| Equipos de metrología 2D |
| Celdas de metrología en línea, robóticas |
| Sistemas estacionarios de sobremesa |
| Sistemas portátiles de mano |
| Soluciones en línea y en la máquina |
| Células robóticas y automatizadas |
| Inspección y control de calidad |
| Ingeniería inversa |
| Alineación y montaje |
| Mapeo y modelado 3D |
| Simulación virtual y gemelos digitales |
| Motorium |
| Aeroespacial y defensa |
| Semiconductores y electrónica |
| Energía y generación de energía, renovables |
| Maquinaria pesada y máquinas herramientas |
| Dispositivos médicos y atención sanitaria |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Ofreciendo | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por Equipo | Máquinas de medición coordenada | ||
| Digitalizadores y escáneres ópticos | |||
| Sistemas de rayos X y tomografía computarizada | |||
| Inspección óptica automatizada | |||
| Equipos de metrología 2D | |||
| Celdas de metrología en línea, robóticas | |||
| Por factor de forma | Sistemas estacionarios de sobremesa | ||
| Sistemas portátiles de mano | |||
| Soluciones en línea y en la máquina | |||
| Células robóticas y automatizadas | |||
| por Aplicación | Inspección y control de calidad | ||
| Ingeniería inversa | |||
| Alineación y montaje | |||
| Mapeo y modelado 3D | |||
| Simulación virtual y gemelos digitales | |||
| Por industria del usuario final | Motorium | ||
| Aeroespacial y defensa | |||
| Semiconductores y electrónica | |||
| Energía y generación de energía, renovables | |||
| Maquinaria pesada y máquinas herramientas | |||
| Dispositivos médicos y atención sanitaria | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de metrología industrial en 2026?
El tamaño del mercado de metrología industrial alcanzó los USD 13.64 mil millones en 2026 y se proyecta que alcance los USD 19.07 mil millones para 2031.
¿Qué región lidera el gasto en herramientas de inspección dimensional?
Asia-Pacífico representó el 38.19% de los ingresos de 2025 y está expandiéndose más rápido a una CAGR del 7.91%, impulsada por inversiones en baterías y semiconductores.
¿Qué segmento de equipos está creciendo más rápidamente?
Se pronostica que los digitalizadores y escáneres ópticos aumentarán a una tasa compuesta anual del 8.22 % a medida que los proveedores aeroespaciales adopten el escaneo con luz azul para la verificación aditiva de piezas.
¿Por qué los servicios están ganando participación en los presupuestos de metrología?
Los fabricantes prefieren contratos basados en resultados que incluyan hardware, calibración, actualizaciones de software y análisis en la nube, lo que impulsa los servicios a una CAGR del 7.61 %.
¿Cómo influye la Ley CHIPS y Ciencia en la demanda?
Los incentivos estadounidenses exigen capacidad de metrología nacional, lo que impulsa a las fábricas a instalar cientos de nuevas herramientas de superposición, CD y CT entre 2025 y 2027.
¿Qué escasez de habilidades está frenando el crecimiento?
En 2024, en Estados Unidos se graduaron menos de 200 ingenieros en nanometrología, lo que retrasó el arranque de las fábricas de nodos avanzados y aumentó la presión sobre los costos laborales.


