

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
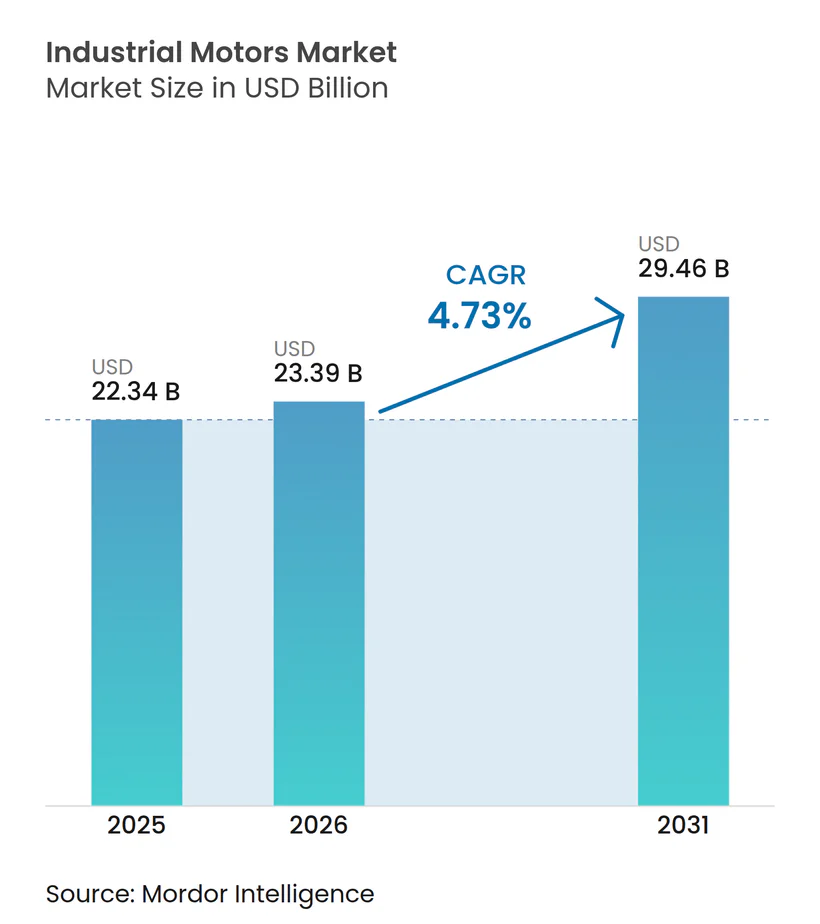
| Tamaño del mercado (2026) | USD 23.39 mil millones |
| Tamaño del mercado (2031) | USD 29.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
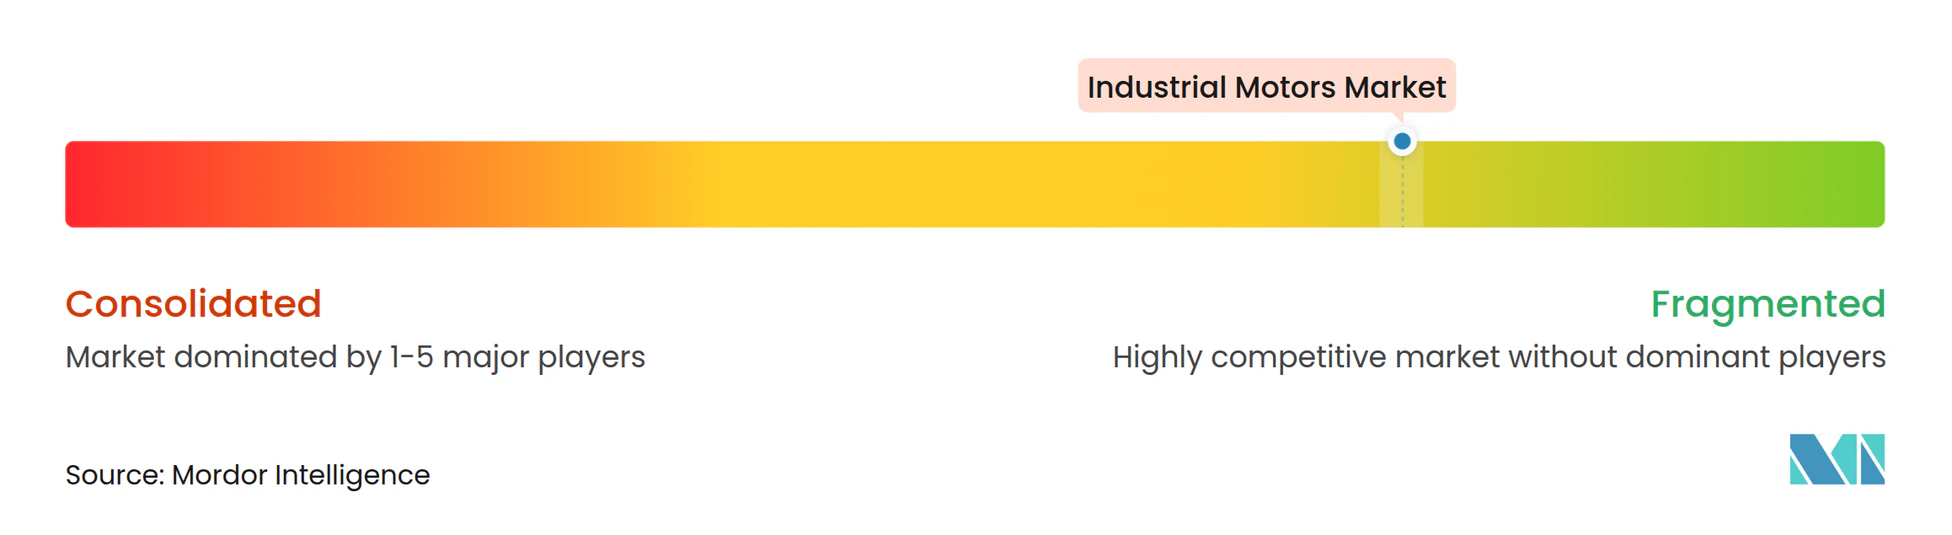
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de motores industriales por Mordor Intelligence
Se espera que el mercado de motores industriales crezca de 22.34 millones de dólares en 2025 a 23.39 millones de dólares en 2026, y se prevé que alcance los 29.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.73% durante el período 2026-2031. Esta trayectoria constante refleja el papel fundamental del sector en la fabricación digitalizada, la electrificación y las normativas de eficiencia energética. El mercado de motores industriales se beneficia de una profunda integración en procesos de alto consumo energético, donde los sistemas accionados por motores representan más del 80% del consumo eléctrico en refinerías e instalaciones terrestres de petróleo y gas. La región de Asia-Pacífico mantiene la mayor cuota regional, gracias a la recuperación de la industria manufacturera china y a los programas de incentivos vinculados a la producción de la India, que aceleran la adopción de la Industria 4.0. Las tendencias tecnológicas destacan una transición de los productos de inducción de CA estándar a los modelos servo de CA inteligentes con sensores integrados, mientras que la presión regulatoria para las clases de eficiencia IE5 e IE6 impulsa la innovación en motores de reluctancia síncrona e imanes permanentes. La continua relocalización de las cadenas de suministro en Norteamérica y Europa también está transformando los patrones de demanda, orientándolos hacia conjuntos de motor y accionamiento de alta eficiencia fabricados localmente.
Conclusiones clave del informe
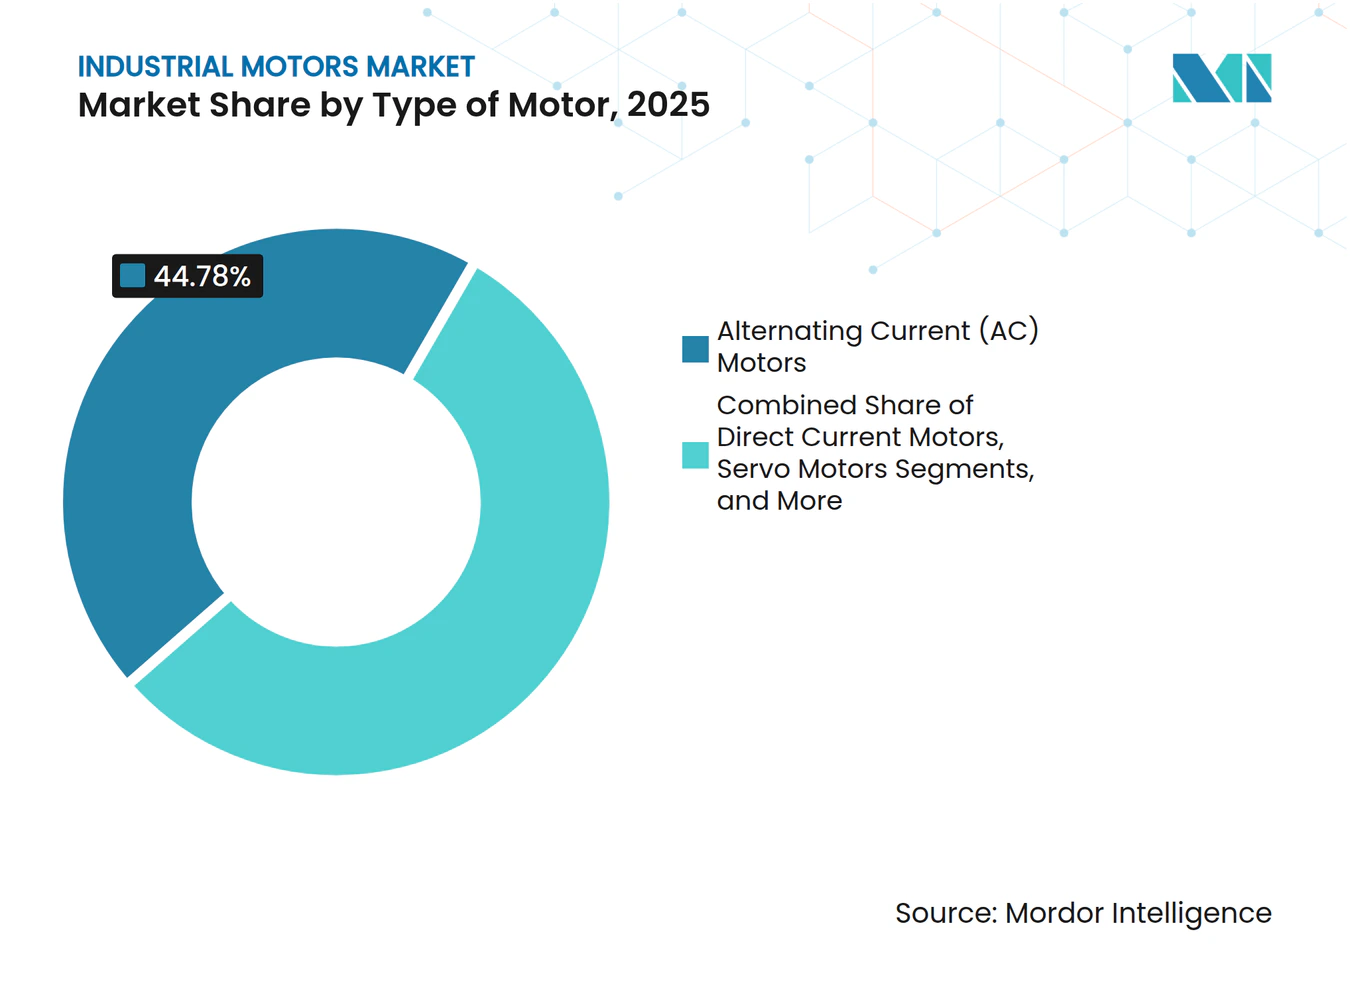
- Por tipo de motor, la inducción de CA tenía el 44.78 % de la participación de mercado de motores industriales en 2025, mientras que se proyecta que los modelos servo de CA inteligentes brinden la CAGR más rápida del 5.03 % hasta 2031.
- Por voltaje, las unidades de bajo voltaje por debajo de 1 kV representaron el 62.31 % del tamaño del mercado de motores industriales en 2025 y están avanzando a una CAGR del 4.91 % hasta 2031.
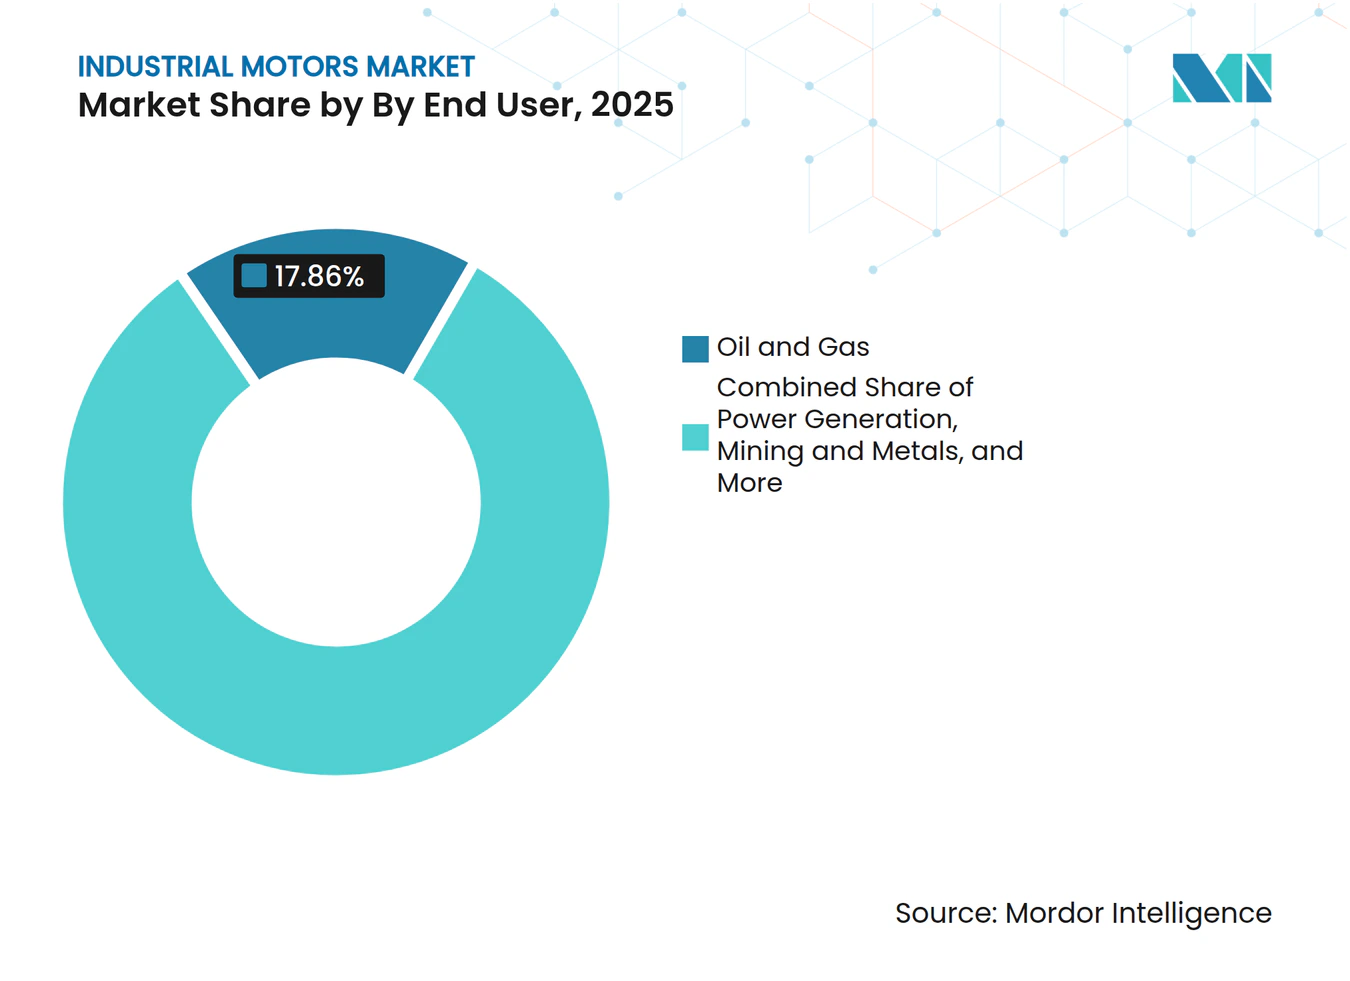
- Por usuario final, la fabricación discreta representó el segmento de más rápido crecimiento, registrando una CAGR del 5.95 % hasta 2031, mientras que el petróleo y el gas mantuvieron la mayor participación en los ingresos del 17.86 % en 2025.
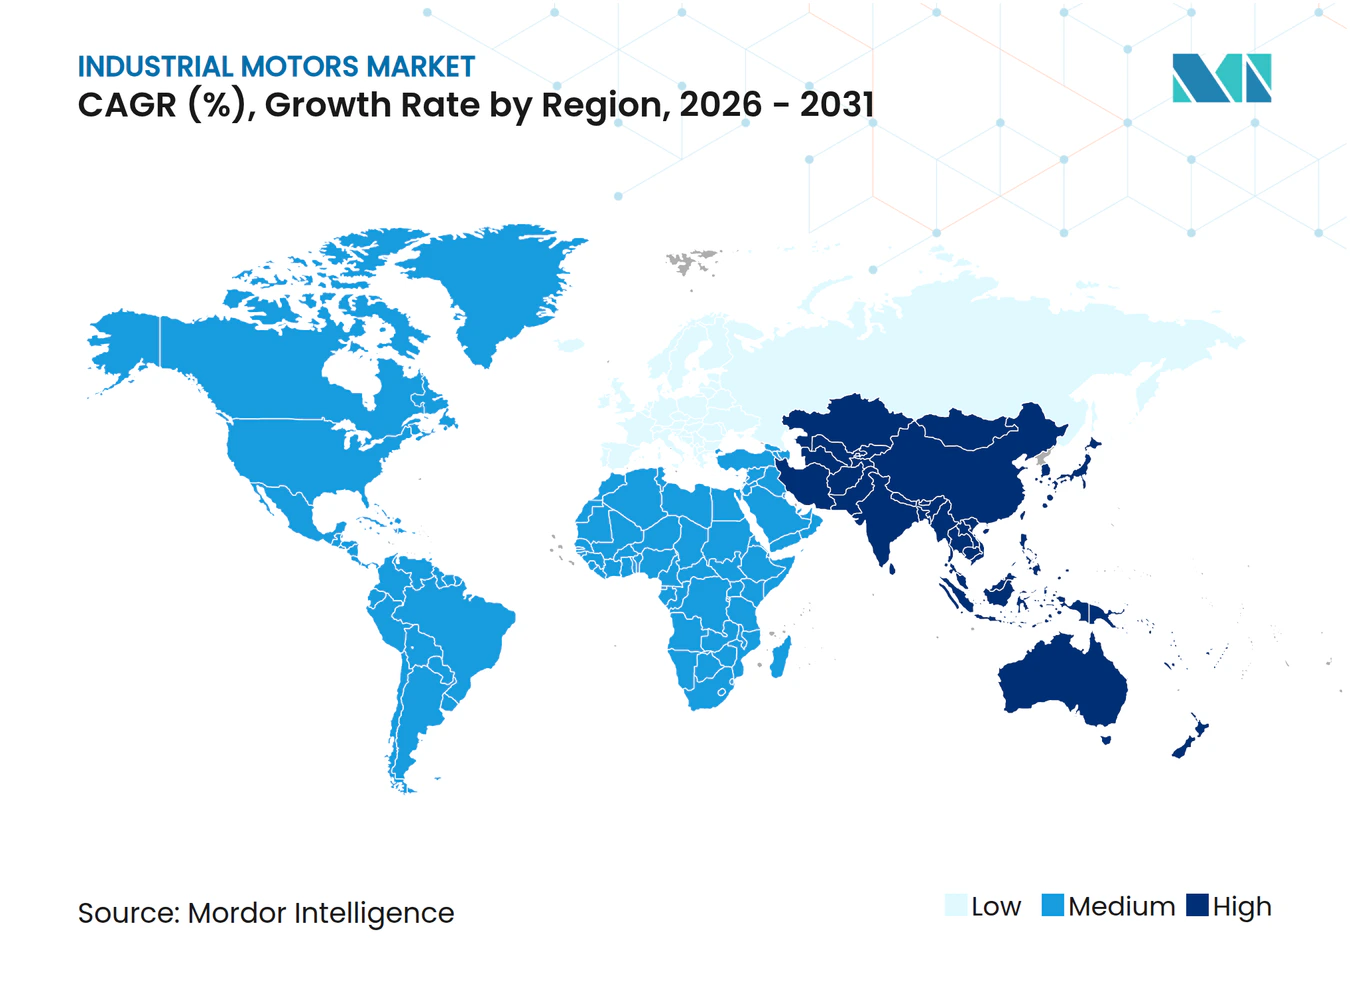
- Por geografía, Asia Pacífico controló el 51.32% del mercado de motores industriales en 2025; se prevé que la región crezca un 5.66% anual hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de motores industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativa de eficiencia energética | + 1.2% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de automatización de fábricas inteligentes | + 0.9% | Núcleo de Asia Pacífico, con repercusión en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Aumento de la infraestructura de HVAC y agua | + 0.7% | Centros urbanos globales | Mediano plazo (2-4 años) |
| Relocalización impulsada por aranceles comerciales | + 0.5% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo con inteligencia artificial de borde | + 0.4% | Asia Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Motores sin tierras raras IE5 | + 0.3% | Europa se concentró y se expandió globalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa de eficiencia energética
Los estándares obligatorios IE5 y emergentes IE6 en la UE y las reglas NEMA Premium actualizadas en los Estados Unidos impulsan a los clientes industriales hacia reemplazos ultraeficientes. La plataforma de reluctancia síncrona de hipereficiencia de ABB muestra pérdidas de energía un 20 % menores que IE5, lo que ilustra cómo la regulación impulsa los avances tecnológicos. [1] ABB, “Motores de baja tensión para la industria química, petrolera y gasística”, abb.com Dado que casi el 70 % del consumo eléctrico industrial está relacionado con motores, el reemplazo de unidades antiguas reduce las emisiones de Alcance 2 y califica a las empresas para los incentivos de la certificación ISO 50001. Los operadores de la industria química y petroquímica consideran la eficiencia verificable un requisito previo de adquisición, convirtiendo el cumplimiento en un diferenciador competitivo. Las directrices de transparencia del ciclo de vida y reciclabilidad también obligan a rediseñar en torno a materiales sostenibles, creando demanda de topologías libres de tierras raras. El ciclo de reemplazo plurianual resultante sustenta un crecimiento de volumen estable para las ofertas de precio premium.
Demanda de automatización de fábricas inteligentes
Las estrategias de la Industria 4.0 requieren motores que admitan detección integrada, computación de borde y reconfiguración rápida. Los avances en semiconductores permiten módulos de mantenimiento predictivo impulsados por IA directamente en el accionamiento, como lo demuestran las soluciones integradas de STMicroelectronics destacadas en recientes exhibiciones de automatización. [2] Food Engineering, “SEW-EURODRIVE Introduces DR2C Motor”, foodengineeringmag.com Las líneas de fabricación discretas en la industria automotriz y electrónica ahora requieren movimiento multieje sincronizado, lo que fomenta ingresos incrementales de diseños servo, de imán permanente y conmutados electrónicamente. Los paquetes integrados de motor-accionamiento-controlador simplifican la puesta en marcha, reducen el tiempo de inactividad y pueden disminuir el consumo de energía de la planta hasta en un 15 % en comparación con las arquitecturas de control de velocidad tradicionales. Las interfaces digitales ciberseguras también emergen como salvaguardas esenciales para los activos de producción conectados.
El auge de la infraestructura de climatización y agua
Los programas de infraestructura canalizan fondos constantes hacia equipos de HVAC y tratamiento de agua energéticamente eficientes. La Ley de Inversión en Infraestructura y Empleos de EE. UU. destinó 50 mil millones de USD para agua potable segura, incluidos 15 mil millones de USD para eliminar gradualmente las tuberías de servicio de plomo, estimulando la demanda de bombas y actuadores motorizados. [3] SEB Climate & Sustainable Finance, “The Green Bond: Investing in Water”, sebgroup.com California Water Service Group invirtió 471 millones de USD en 2024, instalando 26 centros de control de generadores y motores para reforzar la resiliencia del sistema. La automatización del sector del agua registra una CAGR proyectada del 10 % hasta 2033, mientras que las modernizaciones de HVAC especifican cada vez más variadores de velocidad que mejoran el rendimiento de los edificios y apoyan la certificación emergente de edificios verdes.
Relocalización de las cadenas de suministro de motores impulsada por aranceles comerciales
Las cláusulas "Build America Buy America" (Construir América, Comprar América) en las recientes leyes de infraestructura de EE. UU. impulsan a proveedores como Sulzer a expandir la producción nacional, garantizando el cumplimiento normativo y acortando los plazos de entrega. Los clientes de las economías avanzadas ahora priorizan las cadenas de suministro cercanas y resilientes sobre el costo puro, lo que abre oportunidades de ganancia de participación para fabricantes regionales con capacidades integradas. La relocalización también facilita la ingeniería colaborativa con los fabricantes de equipos originales (OEM), acelerando los desarrollos específicos para cada aplicación. La reducción de las distancias de transporte se traduce en menores emisiones de carbono incorporadas, en consonancia con los objetivos ESG corporativos y fortaleciendo la competitividad de las licitaciones públicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión de capital inicial | -0.8% | Los mercados globales y emergentes son los más expuestos | Corto plazo (≤ 2 años) |
| Volatilidad de las materias primas en la cadena de suministro | -0.6% | Regiones globales con uso intensivo de metales | Mediano plazo (2-4 años) |
| Escasez de chips de electrónica de potencia | -0.4% | Global, agudo en Asia Pacífico | Corto plazo (≤ 2 años) |
| Brecha de mano de obra calificada para la puesta en servicio digital | -0.3% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto desembolso de capital inicial
Los motores premium con clasificación IE5 cuestan hasta un 40 % más que las unidades de eficiencia estándar, lo que supone un gran esfuerzo para las pequeñas y medianas empresas. Las actualizaciones suelen requerir inversiones complementarias en variadores de frecuencia y monitorización digital, lo que amplía el plazo de amortización a más de tres años para activos con baja utilización. El acceso limitado a financiación especializada en los mercados emergentes retrasa aún más las decisiones de sustitución. Los proyectos de modernización presentan costes adicionales de montaje y modificaciones del cableado, lo que convierte la inversión de capital en un obstáculo persistente para la inscripción, a pesar de una economía de ciclo de vida favorable.
Volatilidad de las materias primas en la cadena de suministro
Las fluctuaciones trimestrales del precio del cobre del 20% pueden aumentar los costos de producción y obligar a los fabricantes a emitir revisiones rápidas de precios de lista, frustrando los ciclos de adquisición. La dependencia de China para los imanes de tierras raras aumenta la exposición a las restricciones a la exportación de galio y germanio, presionando a los fabricantes de motores de imanes permanentes. [4] WTW, “Daños colaterales en las cadenas de suministro de semiconductores”, wtwco.com Los plazos de entrega de laminación de acero especial a veces se extienden a 12 meses, retrasando la construcción de bastidores grandes. Aunque los diseños de reluctancia síncrona reducen la dependencia de los imanes, requieren una electrónica de control más sofisticada, neutralizando algunas ventajas de costos.
Análisis de segmento
Por tipo de motor: el dominio de la CA se enfrenta a la interrupción del servomotor
Las unidades de inducción de CA mantuvieron una cuota de mercado del 44.78 % en motores industriales en 2025, lo que subraya su fiabilidad y atractivo perfil de costes. Sin embargo, la tecnología servo inteligente de CA se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.03 %, impulsada por la automatización de precisión que valora la retroalimentación de bucle cerrado y el mantenimiento predictivo. El tamaño del mercado de motores industriales vinculado a equipos síncronos de imanes permanentes crece a medida que las operaciones sensibles a la energía buscan soluciones compactas de alto par, aunque la volatilidad del precio de las tierras raras supone un riesgo. El lanzamiento del motor de imán permanente DR2C IE5 de SEW-EURODRIVE en 2025 logró una reducción del 50 % en las pérdidas en comparación con los modelos asíncronos IE3, lo que confirma el potencial de eficiencia. Los motores de CC y de conmutación electrónica mantienen un nicho de mercado donde el control preciso de la velocidad, las bajas emisiones acústicas o los diseños sin escobillas sin mantenimiento son cruciales. Los fabricantes equilibran sus planes tecnológicos entre opciones de reluctancia síncrona sin imanes y arquitecturas servo avanzadas para satisfacer los criterios de coste y rendimiento.
La demanda del mercado se inclina hacia motores con sensores integrados y computación de borde que ofrecen monitoreo de condición listo para usar. Este conjunto de características implica precios más altos y, a la vez, reduce el tiempo de inactividad no planificado, lo que resulta atractivo para fabricantes de sistemas discretos. El crecimiento de los servomotores también se beneficia de una mayor disponibilidad de codificadores miniaturizados y controladores de puerta de semiconductores. A medida que proliferan los gemelos digitales y el control adaptativo, se amplía la brecha competitiva entre los productos de inducción tradicionales y las ofertas basadas en inteligencia. Los proveedores priorizan el ahorro en el ciclo de vida en lugar del precio inicial, reposicionando sus propuestas de valor en torno a la garantía del tiempo de actividad y la visibilidad energética.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por voltaje: La versatilidad del bajo voltaje impulsa el liderazgo del mercado
Los productos de baja tensión por debajo de 1 kV representaron el 62.31 % del mercado de motores industriales en 2025 y se proyecta que registren la tasa de crecimiento anual compuesta (TCAC) más rápida del 4.91 % hasta 2031 gracias a su amplia aplicabilidad en sistemas de climatización (HVAC), tratamiento de agua y transporte. Las soluciones de media tensión, de 1 kV a 35 kV, se utilizan en bombas, compresores y equipos de refinería de servicio pesado, donde la alta densidad de potencia compensa un mayor coste. Las máquinas de alta tensión por encima de 35 kV se concentran en instalaciones a gran escala y grandes variadores de la industria de procesos. La ventaja de las unidades de baja tensión en cuanto a cuota de mercado de motores industriales se debe a los marcos estandarizados IEC y NEMA que optimizan la sustitución y el inventario para los usuarios finales. El concepto MV Titanium de ABB integra motor y control en un sistema de propulsión llave en mano, lo que supone un impulso para simplificar las barreras a la adopción de la media tensión. Un ahorro energético de hasta el 54 % en bombeo justifica la implementación de paquetes premium de velocidad variable en el segmento de tensión media. Para líneas de bajo voltaje, los arrancadores conectados a Internet y los variadores compactos son ahora opciones predeterminadas, lo que ayuda a los administradores de instalaciones a cumplir los objetivos de descarbonización sin una complejidad de modernización disruptiva.
Las operaciones de velocidad variable siguen reemplazando las estrategias de válvulas de mariposa o bypass, lo que reduce la demanda total de energía. A medida que proliferan los edificios que interactúan con la red, los motores de bajo voltaje, combinados con variadores inteligentes, facilitan la respuesta a la demanda y garantizan la calidad de la energía. El crecimiento también se basa en soluciones modulares para empresas de suministro de agua y procesamiento de alimentos, donde los fabricantes de equipos originales (OEM) preensamblan motores, bombas, controles y sensores para minimizar el trabajo in situ. La adopción de alto voltaje sigue limitada por el costo del sistema de aislamiento y las habilidades de mantenimiento especializado, lo que mantiene su trayectoria estable, pero más lenta que la de los niveles de menor voltaje.
Por el usuario final: La fabricación discreta se acelera
La maquinaria industrial representó la mayor parte de los ingresos, con un 17.86 % en 2025. Sin embargo, la fabricación discreta muestra una sólida tasa de crecimiento anual compuesta (TCAC) del 5.95 % hasta 2031, a medida que las plantas de automoción y electrónica adoptan la automatización flexible. El tamaño del mercado de motores industriales vinculado al petróleo y el gas sigue siendo significativo para los modelos certificados para zonas peligrosas, mientras que las empresas de agua y aguas residuales impulsan un volumen constante mediante la modernización de bombas y sopladores. Las líneas discretas requieren ciclos de arranque y parada rápidos y un posicionamiento preciso, lo que impulsa la demanda de soluciones servo y de imanes permanentes con encoders integrados en el motor. La seguridad integrada a través de Ethernet y los variadores compatibles con PROFINET facilitan la conformidad con la robótica colaborativa.
Las tendencias de electrificación en el ensamblaje de vehículos generan nuevos perfiles de par y velocidad que los motores de inducción tradicionales no pueden igualar. En entornos farmacéuticos y alimentarios, los motores higiénicos de acero inoxidable, como el SP69+ de ABB con certificación IP5 Food Safe, se consolidan gracias a su resistencia al lavado y su eficiencia ultra premium. Los operadores de las industrias química y petroquímica valoran las certificaciones a prueba de explosiones y los diagnósticos predictivos adecuados para el servicio continuo. Las aplicaciones mineras se basan en unidades de bastidor pesado con alto par de arranque para impulsar trituradoras y transportadores en entornos polvorientos y con alta vibración. De esta manera, cada categoría de usuario final se alinea con las necesidades de rendimiento y cumplimiento normativo específicas de cada aplicación, lo que impulsa la expansión de la cartera de productos entre los principales proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de motores industriales de APAC
Asia Pacífico mantuvo una participación del 51.32 % y registró la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 5.66, del 2031 %, gracias a la gran base instalada de China y al objetivo de la India de aumentar el peso del sector manufacturero en el PIB del 17 % al 21 % en siete años. La Junta de Inversiones de Tailandia aprobó inversiones por valor de 200 5.4 millones de THB (120 millones de USD) para proyectos ferroviarios y digitales, lo que reforzó la demanda del Sudeste Asiático. La recuperación de los pedidos de máquinas-herramienta en Japón, que superó los 1.06 2025 millones de JPY (XNUMX millones de USD) en febrero de XNUMX, indica una renovada inversión de capital en equipos de precisión. El denso ecosistema de proveedores de Asia acelera la difusión de la tecnología, aunque los cambios en las políticas hacia la sostenibilidad impulsan a los fabricantes a mejorar sus clases de eficiencia.
Mercado de motores industriales en Norteamérica y Europa
Norteamérica se beneficia de la Ley de Inversión en Infraestructura y Empleo, que financia la modernización de los sistemas de agua e impulsa la modernización de los centros de control de motores. Las normas del programa "Build America Buy America" estimulan la expansión de la capacidad nacional, como se observa en las inversiones de Sulzer en instalaciones estadounidenses. La demanda europea prioriza la eficiencia ultra premium y los diseños sin tierras raras, de acuerdo con la Directiva de Ecodiseño. Los proveedores compiten en sostenibilidad verificada del ciclo de vida y servicios digitales avanzados, lo que genera precios de venta promedio más altos.
Mercado de motores industriales de Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica buscan aumentar su capacidad en infraestructura minera, petrolera e hídrica. Los operadores priorizan los motores certificados para zonas peligrosas con alta protección contra la entrada de agua y recubrimientos resistentes a la corrosión. Las proyecciones globales de seguridad hídrica de 12.6 billones de dólares hasta 2034 refuerzan la demanda de motores para bombas de larga distancia. Por lo tanto, las estrategias regionales se dividen entre modernizaciones de alta eficiencia en economías maduras y aumentos de capacidad en mercados en desarrollo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los estándares mínimos de rendimiento energético para motores eléctricos siguen endureciéndose en las principales regiones manufactureras, lo que orienta las hojas de ruta de los productos hacia clases de mayor eficiencia y un alcance regulatorio más amplio, que incluye variadores de velocidad y motores para inversores. En China, la Administración Estatal para la Regulación del Mercado emitió la norma GB 30254-2024 para motores asíncronos trifásicos de jaula de alta tensión, que reemplaza la versión de 2013 y entró en vigor el 1 de septiembre de 2025. Esto incrementa los requisitos de cumplimiento para aplicaciones de infraestructura y procesos de alta exigencia.
En la Unión Europea, el marco de ecodiseño para motores eléctricos y variadores de velocidad, según el Reglamento (UE) 2019/1781, se encuentra en un ciclo de revisión activa. La Comisión Europea lanzó una convocatoria de información en agosto de 2025 para actualizar los requisitos en consonancia con el progreso tecnológico y los principios de la economía circular. En Estados Unidos, el Departamento de Energía finalizó las normas ampliadas para motores eléctricos, con fecha de entrada en vigor en abril de 2025 y cumplimiento obligatorio a partir del 1 de enero de 2029. Una política de aplicación del Departamento de Energía del 10 de junio de 2026 prorrogó el plazo para que los fabricantes que realizaran ciertas declaraciones voluntarias sobre nuevas categorías de motores lo hicieran hasta el 14 de octubre de 2029, lo que añade otra variable de cumplimiento para los proveedores que venden en los canales regulados de Estados Unidos.
Análisis de la cadena de valor
La cadena de valor de los motores industriales está impulsada por el productor, comenzando con las materias primas (cobre, aluminio, laminaciones de acero eléctrico y tierras raras para imanes permanentes). A continuación, se procede a la fabricación de componentes como bobinados, cojinetes, sistemas de aislamiento, codificadores y sensores, y electrónica de potencia (accionamientos, controladores de puerta y dispositivos de protección). Tras la fabricación del motor, se realizan las pruebas y la certificación, incluyendo las normativas para zonas peligrosas como ATEX/IECEx, y los canales de distribución se encargan de distribuir los productos para su integración en equipos originales (OEM).
La entrega final se realiza comúnmente a través de fabricantes de equipos originales (bombas, compresores, ventiladores, transportadores y máquinas herramienta), además de fabricantes de paneles e integradores de sistemas que ensamblan paquetes de control de accionamiento de motor, incluidos los centros de control de motor. Los distribuidores y las redes de servicio monetizan la base instalada mediante repuestos, reacondicionamiento y modernizaciones de monitoreo de condición. Los puntos de fricción clave incluyen la volatilidad del precio del cobre, los largos plazos de entrega para el acero eléctrico especializado para máquinas de gran tamaño y la concentración de riesgos en el procesamiento de imanes de tierras raras, lo que fomenta la diversificación y el diseño hacia topologías sin imanes, como la reluctancia síncrona, cuando sea factible. La fragmentación regulatoria y el endurecimiento de las MEPS aumentan la proliferación de SKU y las cargas de documentación, mientras que los avances hacia motores inteligentes y paquetes de accionamiento de motor integrados profundizan la dependencia de semiconductores, firmware y comunicaciones industriales preparadas para la ciberseguridad, elevando el papel de los socios de automatización y las plataformas de servicios digitales en los márgenes posteriores.
Panorama competitivo
El mercado de motores industriales presenta una consolidación moderada: ABB, Siemens y WEG combinan amplias carteras de productos con redes de servicio globales que fomentan la fidelización de los clientes. KPS Capital Partners adquirió la división Innomotics de Siemens, posicionando a la entidad independiente para impulsar un crecimiento flexible fuera del marco de un conglomerado. La compra de Volt Electric Motor por parte de WEG fortalece su presencia en Norteamérica y su gama de productos NEMA. La diferenciación tecnológica se centra en la eficiencia, la integración digital y los paquetes específicos para cada aplicación, en lugar de basarse únicamente en el precio. La línea de reluctancia síncrona IE6 de ABB se consolida en un nicho de mercado premium al reducir las pérdidas de energía en un 20 % en comparación con sus competidores IE5. [6] ABB, “Motores de baja tensión para la industria química, petrolera y gasística”, abb.com
El diagnóstico predictivo con IA de borde surge como una oportunidad de mercado; los primeros participantes combinan hardware, firmware y análisis en la nube para generar ingresos por suscripción. Los motores sin tierras raras cobran impulso a medida que persiste el riesgo en la cadena de suministro. Los fabricantes de variadores y los proveedores de automatización difuminan cada vez más las categorías mediante empresas conjuntas e integración vertical, lo que simplifica la adquisición para los usuarios finales. Los especialistas de tamaño mediano compiten gracias a su profundo conocimiento de las aplicaciones o a los rápidos plazos de personalización. La volatilidad de las materias primas y la escasez de semiconductores representan obstáculos, pero los proveedores aprovechan el abastecimiento múltiple y el inventario localizado para mantener la fiabilidad de las entregas.
El reciente endurecimiento normativo y los informes de sostenibilidad refuerzan la importancia del servicio posventa; las evaluaciones del ciclo de vida y las ofertas de reacondicionamiento diferencian las marcas. Los participantes del mercado amplían los mercados digitales de repuestos y servicios de monitorización de estado, lo que permite monetizar las bases instaladas. A medida que los conceptos de sistemas de propulsión integrados maduran, la competencia se desplaza de las unidades de motor individuales a sistemas electrificados integrales que incluyen variadores, cajas de cambios y software.
Líderes de la industria de motores industriales
ABB Ltd.
Emerson Electric Co.
Soluciones Industriales Nidec
Johnson Electric Holdings Limited
Siemens AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: ABB amplió su línea de motores SD200 841 de servicio pesado hasta 500 caballos de fuerza, en cumplimiento con los requisitos de la norma IEEE 841-2021 para entornos industriales exigentes. Esta mayor potencia amplía la cobertura de ABB en los sectores de petróleo y gas, productos químicos y otros procesos continuos donde las especificaciones de confiabilidad influyen en la selección de proveedores.
- Mayo de 2026: ABB anunció el primer motor de hipereficiencia IE6 del mundo, certificado según las normas ATEX e IECEx para su uso en áreas peligrosas, gracias a un diseño de reluctancia síncrona sin imanes. El lanzamiento busca mejorar la eficiencia en instalaciones reguladas y de alta exigencia para la seguridad, al tiempo que reduce la exposición a las limitaciones de suministro de imanes de tierras raras.
- Abril de 2025: ITT presentó VIDAR, un motor inteligente industrial centrado en la fiabilidad para aplicaciones de procesos con fluidos. Este producto impulsa la integración de sensores y monitorización en ciclos de trabajo orientados a bombas y sistemas de agua, facilitando la transición de motores independientes a sistemas de gestión digital.
Alcance del informe del mercado global de motores industriales
Un motor industrial es un motor eléctrico que convierte la electricidad en energía mecánica. Estos motores producen fuerzas rotativas o lineales y, por lo general, funcionan con recursos de corriente alterna (CA), como redes eléctricas o generadores. Sin embargo, algunos pueden ser alimentados por recursos de corriente continua (CC), como las baterías.
El mercado de motores industriales está segmentado por tipo de motor (motores de corriente alterna (CA), motores de corriente continua (CC) y otros tipos de motores), voltaje (alto voltaje, medio voltaje y bajo voltaje), usuario final (petróleo y gas, generación de energía, minería y metales, gestión de agua y aguas residuales, productos químicos y petroquímicos, fabricación discreta y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Medio Oriente y África). El informe ofrece pronósticos de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
Por tipo de motor
| Motores de corriente alterna (CA) |
| Motores de corriente continua (CC) |
| servomotores |
| Motores síncronos de imanes permanentes (PMSM) |
| Motores conmutados electrónicamente (EC) / BLDC |
Por voltaje
| Baja tensión (< 1 kV) |
| Media Tensión (1-35 kV) |
| Alta tensión (> 35 kV) |
Por usuario final
| Petróleo y Gas |
| Generación de energía |
| Minería y metales |
| Agua y Aguas Residuales |
| Productos químicos y petroquímicos |
| Fabricación discreta (automoción, electrónica) |
| Alimentos y Bebidas |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Southeast Asia | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por tipo de motor | Motores de corriente alterna (CA) | |
| Motores de corriente continua (CC) | ||
| servomotores | ||
| Motores síncronos de imanes permanentes (PMSM) | ||
| Motores conmutados electrónicamente (EC) / BLDC | ||
| Por voltaje | Baja tensión (< 1 kV) | |
| Media Tensión (1-35 kV) | ||
| Alta tensión (> 35 kV) | ||
| Por usuario final | Petróleo y Gas | |
| Generación de energía | ||
| Minería y metales | ||
| Agua y Aguas Residuales | ||
| Productos químicos y petroquímicos | ||
| Fabricación discreta (automoción, electrónica) | ||
| Alimentos y Bebidas | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Southeast Asia | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de motores industriales en 2026?
El tamaño del mercado de motores industriales alcanzó los USD 23.39 mil millones en 2026 y se proyecta que crezca de manera constante hasta 2031.
¿Qué región lidera la demanda actual?
Asia Pacífico representó el 51.32% de la demanda mundial en 2025, impulsada por la expansión de la fabricación y la aceleración de la automatización.
¿Qué segmento crecerá más rápido hasta 2031?
La fabricación discreta muestra la CAGR más alta del 5.95 % al adoptar paquetes de accionamiento de motor flexibles y orientados a la precisión.
¿Cómo influyen las regulaciones de eficiencia en el diseño de productos?
El diseño ecológico de la UE y las normas NEMA Premium actualizadas impulsan el cambio hacia motores IE5 e IE6, estimulando innovaciones de reluctancia síncrona y sin imanes que reducen las pérdidas de energía hasta en un 20%.
¿Por qué es relevante la reshoring para los compradores en América del Norte?
Los requisitos de Build America Buy America incentivan la producción local, reduciendo los plazos de entrega y alineándose con los objetivos ESG al reducir las emisiones del transporte.
¿Qué tendencia tecnológica ofrece nuevas propuestas de valor?
El mantenimiento predictivo Edge-AI integrado en los variadores de motor mejora el tiempo de actividad y puede reducir el consumo de energía de la planta hasta en un 15 % en comparación con las arquitecturas de control tradicionales.


