

Tamaño y participación en el mercado de soluciones de redes industriales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
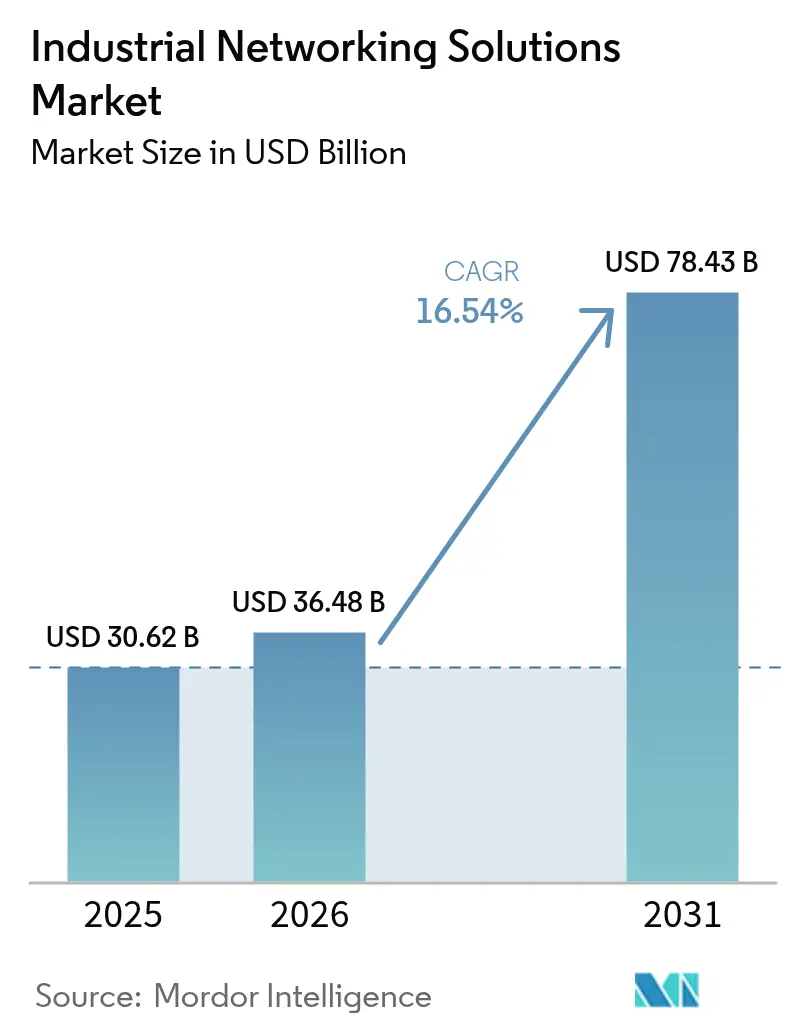
| Tamaño del mercado (2026) | USD 36.48 mil millones |
| Tamaño del mercado (2031) | USD 78.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.54% CAGR |
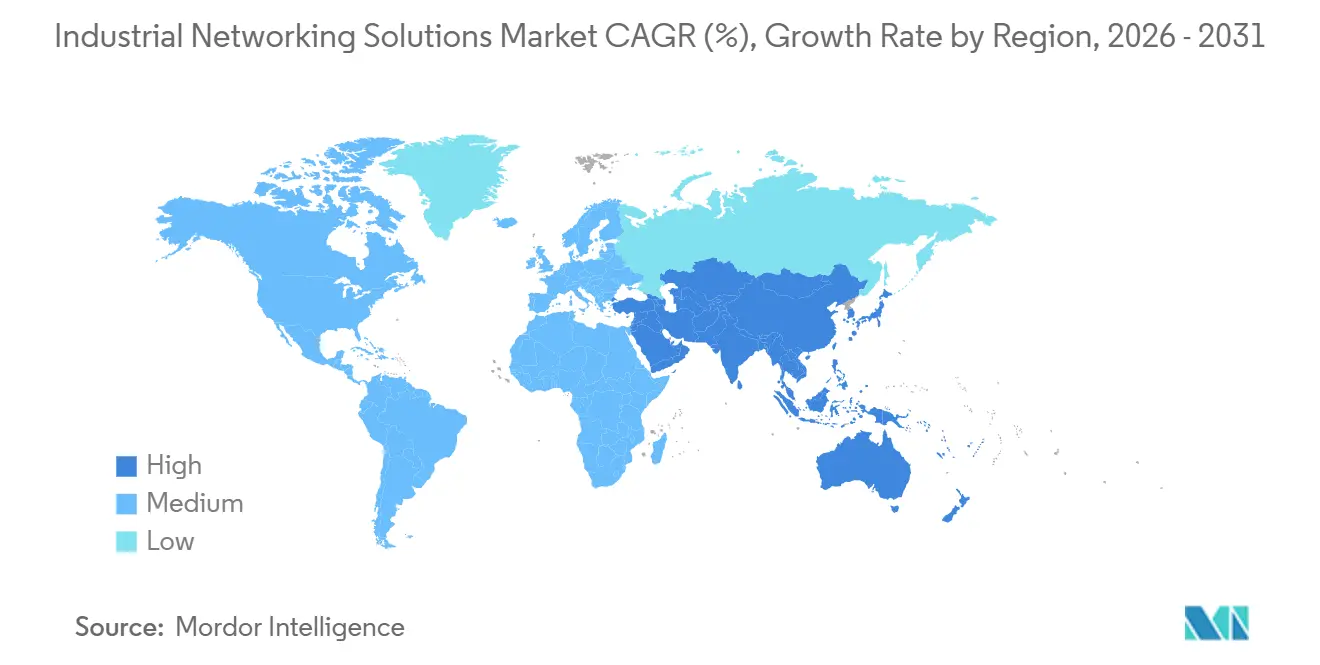
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
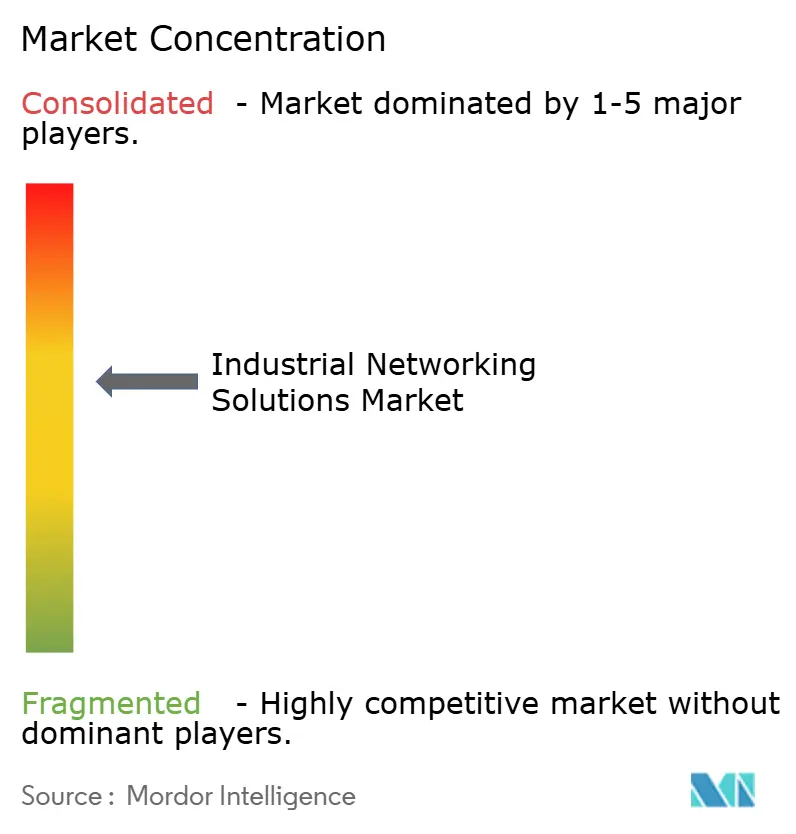
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones de redes industriales por Mordor Intelligence
Se proyecta que el tamaño del mercado de soluciones de redes industriales se expandirá de USD 30.62 millones en 2025 y USD 36.48 millones en 2026 a USD 78.43 millones para 2031, registrando una CAGR del 16.54% entre 2026 y 2031. La inversión de capital está cambiando rápidamente hacia estructuras definidas por software basadas en Ethernet que integran los dominios históricamente separados de la tecnología operativa y la tecnología de la información en una única red troncal convergente. Los proveedores están priorizando los motores de ingresos recurrentes basados en análisis de borde, aprovisionamiento sin intervención y suscripciones de seguridad, un pivote que reduce la exposición a la naturaleza históricamente cíclica de los ciclos de actualización de hardware. La tecnología inalámbrica está reduciendo la brecha de rendimiento histórica con el cobre y la fibra, a medida que el 5G privado y el Wi-Fi 6E alcanzan umbrales de latencia que satisfacen el control de bucle cerrado, abriendo el mercado de soluciones de redes industriales a la robótica móvil y los flujos de trabajo de realidad aumentada. La dinámica regional es igualmente decisiva: Asia Pacífico mantiene su liderazgo gracias a los subsidios estatales, mientras que Medio Oriente surge como el teatro de más rápido crecimiento porque las agendas de diversificación vinculan requisitos explícitos de Industria 4.0 a las inversiones en nuevos campos.
Conclusiones clave del informe
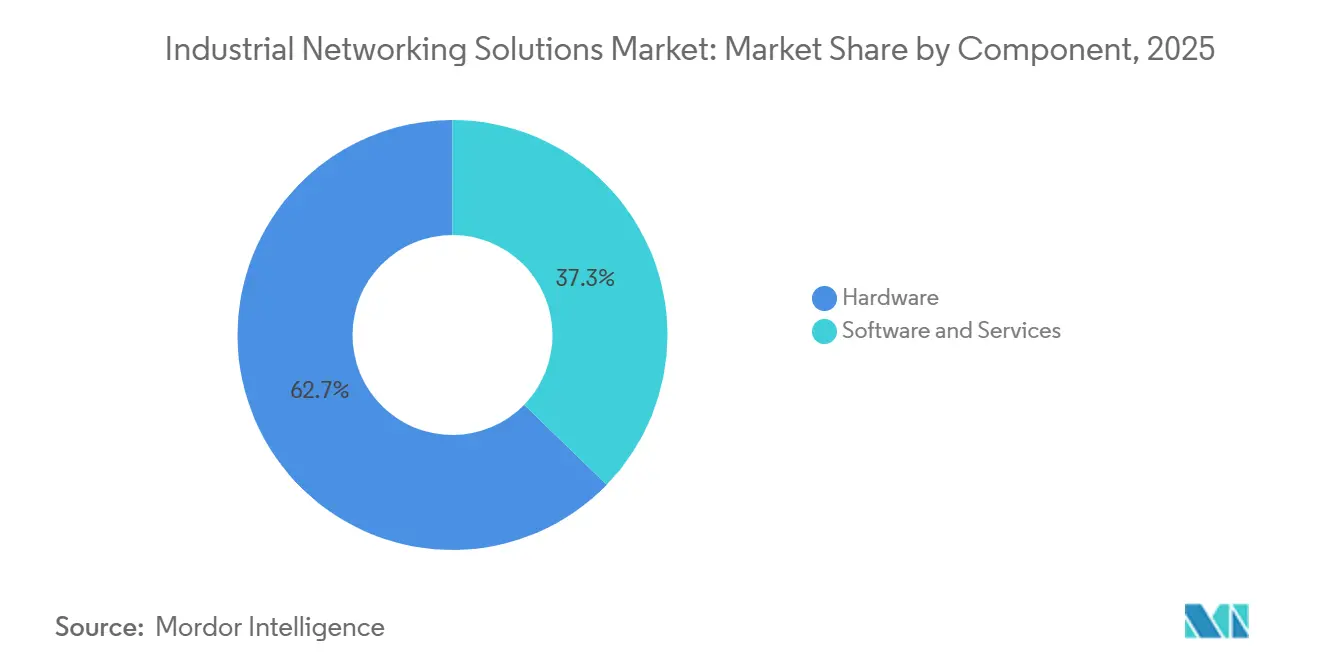
- Por componentes, el hardware lideró con el 62.73% de la participación de mercado de soluciones de redes industriales en 2025, mientras que el software y los servicios se están expandiendo a una CAGR del 16.58% hasta 2031.
- Por tipo de conectividad, la infraestructura cableada representó el 56.81 % del tamaño del mercado de soluciones de redes industriales en 2025, mientras que la inalámbrica está avanzando a una CAGR del 16.61 % hasta 2031.
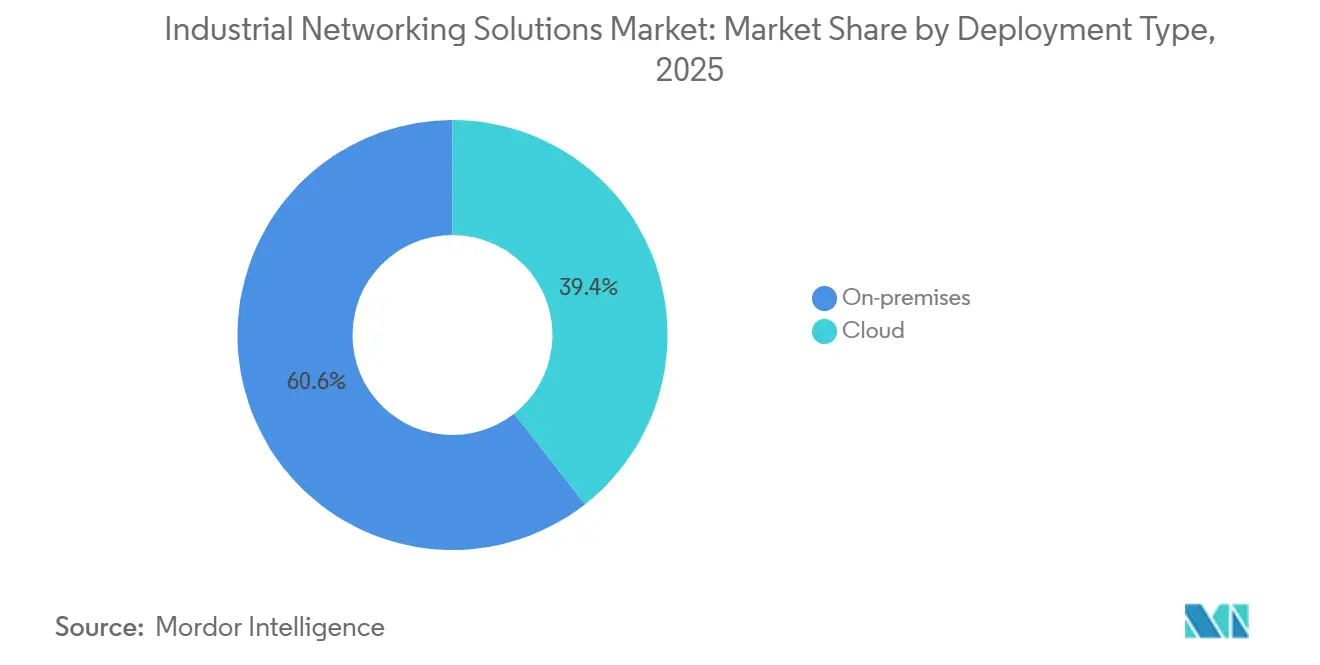
- Por modelo de implementación, las arquitecturas locales capturaron el 60.58 % del gasto de 2025, mientras que los híbridos orquestados en la nube están creciendo a una CAGR del 16.65 % durante el mismo horizonte.
- Por industria de usuario final, la manufactura representó el 37.53% de los ingresos en 2025, y se prevé que la logística y el transporte se expandan a una CAGR del 16.71% hasta 2031.
- Por geografía, Asia Pacífico representó el 33.84% del valor de 2025, mientras que se proyecta que Medio Oriente registre la CAGR más rápida del 16.69% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones de redes industriales
Análisis del impacto del conductor
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición rápida a plantas de producción basadas en Ethernet preparadas para IIoT | + 3.2% | Global, con concentración en Asia Pacífico y Europa | Mediano plazo (2-4 años) |
| La convergencia de OT/TI impulsa la adopción de SD-WAN en las plantas | + 2.8% | América del Norte y Europa, expandiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Redes privadas 5G que permiten un control de latencia ultrabaja | + 3.5% | Asia Pacífico, América del Norte y Oriente Medio son los primeros en adoptarlo | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo con tecnología Edge-IA que reduce el TCO | + 2.9% | Global, liderado por centros de fabricación automotriz y discreta | Mediano plazo (2-4 años) |
| Paquetes de estímulo para la fabricación inteligente del gobierno | + 2.4% | China, India, Estados Unidos, Unión Europea | Corto plazo (≤ 2 años) |
| Pilas de redes sensibles al tiempo (TSN) de código abierto | + 1.8% | La mayor adopción mundial se da en los sectores de maquinaria y robótica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición rápida a plantas de producción basadas en Ethernet preparadas para IIoT
Ethernet industrial representó el 76 % de las nuevas instalaciones de nodos en 2025, un aumento con respecto al 65 % en 2022, a medida que los fabricantes se unen en torno a las capas físicas IEEE 802.3 para evitar inventarios de bus de campo paralelos. Las extensiones de red sensibles al tiempo, como la conformación de tráfico IEEE 802.1Qbv y la sincronización de reloj 802.1AS, ahora ofrecen una fluctuación de submicrosegundos, lo que proporciona a las plantas de ensamblaje de automóviles el determinismo que antes estaba reservado para los buses propietarios. Por lo tanto, los proveedores de primer nivel están descartando las topologías cargadas de gateways y apoyándose en conmutadores con capacidad TSN que permiten que los robots de soldadura y los vehículos guiados automáticamente coexistan en una estructura unificada de capa 2. La migración también habilita los cambios de recetas remotos, una capacidad esencial para los fabricantes por contrato que cambian diariamente entre pedidos de alta variedad y bajo volumen. En la Unión Europea, el cumplimiento de los perfiles de comunicación IEC 61784-2 se ha convertido en un requisito implícito de adquisición, vinculando la interoperabilidad con la conformidad normativa.
La convergencia de OT y TI impulsa la adopción de SD-WAN en las plantas
Los operadores de plantas instalaron superposiciones de área amplia definidas por software en 320 sitios industriales en 2025, triplicando la cifra de 2023, a medida que la segmentación de confianza cero se extiende desde los centros de datos empresariales a los enclaves operativos. [1] Fortinet, “Informe sobre el estado de la tecnología operativa y la ciberseguridad de 2025”, Fortinet.com Los dispositivos SD-WAN abstraen los enlaces heterogéneos en túneles impulsados por políticas, priorizando el tráfico de control de supervisión sobre las cargas de historial cuando el ancho de banda es escaso. Cisco integra su Identity Services Engine con SD-WAN industrial, bloqueando que la computadora portátil de un técnico llegue a los controladores de seguridad incluso cuando comparten el mismo conmutador. [2] Cisco Systems, “Soluciones de redes industriales”, Cisco.com La consolidación sigue, el 42% de los fabricantes discretos norteamericanos colocaron tanto las redes de TI como las de OT bajo un liderazgo unificado en 2025, un cambio estructural que reduce la TI en la sombra y acelera la respuesta a incidentes. El resultado es un panorama de proveedores más plano donde las empresas esperan una única plataforma para supervisar la política de extremo a extremo.
Redes privadas 5G que permiten un control de latencia ultrabaja
Para finales de 2025, la red 5G independiente albergaba 1,840 redes industriales privadas en todo el mundo, y el 62 % de ellas se ubicaban en Asia Pacífico. [3] GSMA, “Redes 5G privadas en entornos industriales: Encuesta de 2025”, GSMA.com El espectro licenciado de 3.7-3.8 GHz elimina la interferencia que afectaba al Wi-Fi sin licencia, lo que permite a los fabricantes retirar kilómetros de cobre sin renunciar al control determinista. La planta de tractores de John Deere en Waterloo logró una latencia de ida y vuelta de 8 milisegundos para las cámaras de inspección tras la activación de la red 5G, eliminando la dependencia de las conexiones cableadas. Los reguladores alemanes añadieron 100 MHz de espectro industrial en 2024, y Japón hizo lo propio en 2025, reduciendo la barrera de entrada para las empresas medianas. La densidad de dispositivos (hasta 1 millón de puntos finales por kilómetro cuadrado) alimenta los gemelos digitales en tiempo real sin sobrecargar el backhaul, lo que refuerza el mercado de soluciones de redes industriales a medida que las fábricas buscan una visibilidad granular.
Mantenimiento predictivo con tecnología Edge-IA que reduce el TCO
Los aceleradores de aprendizaje automático se incorporaron al 28% de las nuevas puertas de enlace industriales en 2025, frente al 11% de dos años antes, a medida que los fabricantes cambian del mantenimiento programado a estrategias basadas en la condición que reducen el tiempo de inactividad no planificado en aproximadamente un tercio. La inferencia en el dispositivo procesa las firmas de vibración y térmicas localmente, lo que reduce los cargos por salida de la nube en un 70%, a la vez que cumple con los mandatos de soberanía que prohíben la exportación de telemetría sin procesar. El kit de herramientas OpenVINO de Intel permite a los ingenieros de automatización implementar modelos para la detección de fallas en rodamientos sin necesidad de dominar marcos de aprendizaje profundo. Los fabricantes de automóviles complementan la inferencia con almacenes locales de series temporales que conservan 90 días de datos de alta resolución, lo que permite un análisis rápido de la causa raíz después de una parada. Los proveedores están monetizando esta capacidad mediante contratos basados en resultados que vinculan las tarifas a las unidades producidas, lo que redefine la lógica de ingresos en todo el mercado de soluciones de redes industriales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de habilidades en seguridad ciberfísica en sitios industriales abandonados | -1.9% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| El bloqueo de un protocolo propietario aumenta el costo de la migración | -1.6% | Global, el más fuerte en fabricación automotriz y discreta | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro de semiconductores para tarjetas de red industriales | -1.3% | Global, más grave en las cadenas de suministro de Asia Pacífico | Corto plazo (≤ 2 años) |
| Límites de densidad de potencia en el diseño de interruptores industriales sin ventilador | -0.8% | Global, crítico en implementaciones en ubicaciones peligrosas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de habilidades en seguridad ciberfísica en sitios industriales abandonados
Una encuesta de la Sociedad Internacional de Automatización de 2025 encontró que el 68% de los ingenieros de planta carecen de capacitación formal en controles IEC 62443, lo que deja las redes planas vulnerables al ransomware que secuestra los controladores lógicos programables. [4] Sociedad Internacional de Automatización, “Análisis de la fuerza laboral de ciberseguridad OT 2025”, Isa.org Los operadores de petróleo y gas dependen de interfaces hombre-máquina de Windows XP que no pueden albergar defensas de endpoint modernas, pero los presupuestos rara vez alcanzan para actualizaciones completas. TXOne Networks registró un aumento interanual del 140% en ransomware dirigido a PLC, con atacantes explotando pilas PROFINET sin parchear. Las empresas de integración citan plazos de modernización de 18 a 24 meses, el doble de los puntos de referencia de 2022, porque los profesionales certificados son escasos. Las inscripciones a la certificación aumentaron un 85% en 2025, pero el dominio en el mundo real todavía requiere varios años de aprendizaje, lo que retrasa la reducción de riesgos a gran escala.
El bloqueo de un protocolo propietario aumenta el costo de la migración
Las empresas invierten aproximadamente 2.8 millones de dólares por instalación en la desmantelación y sustitución de infraestructura de bus de campo propietaria. Los proveedores dominantes cifran las bases de datos de configuración, lo que obliga a utilizar cadenas de herramientas duales cada vez que un segundo proveedor entra en la planta. Incluso cuando los modelos de coste total de propiedad (TCO) a diez años favorecen los estándares abiertos, los gerentes de línea se resisten a plazos de puesta en marcha de cuatro a seis semanas que interrumpen la producción. Si bien el Foro de Automatización de Procesos Abiertos aboga por arquitecturas de referencia independientes del proveedor, la adopción de sistemas existentes sigue siendo escasa debido a que las certificaciones de seguridad requieren una recertificación completa. La inercia resultante ralentiza la transición del mercado de soluciones de redes industriales, especialmente en las líneas de estampación automotriz y de ensamblaje de electrónica discreta.
Análisis de segmento
Por componente: Los ingresos recurrentes transforman la economía de los proveedores
El segmento de hardware del mercado de soluciones de redes industriales representó el 62.73 % del gasto en 2025, impulsado por conmutadores y puertas de enlace robustos que operan entre -40 °C y 85 °C y resisten las vibraciones según la norma IEC 60068-2-6. Sin embargo, el software y los servicios están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 16.58 % entre 2026 y 2031. Los proveedores que antes vivían de las inversiones de capital ahora ofrecen licencias de análisis, seguridad y orquestación que se renuevan anualmente, lo que suaviza las curvas de ingresos. Cisco, por ejemplo, obtuvo el 38 % de las reservas industriales de software recurrente en 2025, frente al 22 % en 2023. Los servicios abarcan desde la instalación hasta la detección y respuesta gestionadas, lo que convierte a los operadores con poca plantilla en compradores interesados.
Las estrategias de plataforma dominan la segunda capa competitiva. El aprovisionamiento sin intervención de Belden redujo la puesta en marcha de los switches de tres días a cuatro horas, lo que redujo los costes de mano de obra y permitió a los integradores de sistemas licitar más proyectos. El marketplace PLCnext de Phoenix Contact incluyó 140 aplicaciones certificadas en 2025, lo que llevó la lógica de control hacia los microservicios componibles. La innovación en hardware se centra en inyectores de alimentación por Ethernet de 90 vatios que alimentan cámaras de visión artificial y en los PHY de cobre de 2.5 gigabits que amplían los tendidos Cat5e instalados. Un impulso paralelo a los diseños térmicos sin ventilador responde a la creciente demanda en zonas peligrosas de Zona 2, donde la refrigeración activa está prohibida.
Por tipo de conectividad: la tecnología inalámbrica gana terreno en zonas peligrosas
Las topologías cableadas retuvieron el 56.81 % de la inversión en 2025, basándose en núcleos de fibra y par trenzado blindado para el control de movimiento determinista. Sin embargo, la infraestructura inalámbrica avanza a un ritmo acelerado con una tasa de crecimiento anual compuesta (TCAC) del 16.61 %, ya que el 5G privado y el Wi-Fi 6E ofrecen una latencia limitada en instalaciones extensas. El espectro con licencia resulta atractivo para aplicaciones de misión crítica, como robots móviles autónomos, mientras que el Wi-Fi sin licencia se adapta al mantenimiento predictivo y la conectividad de los trabajadores. La implementación de Nokia en la planta de BMW en Regensburg se actualizó de LTE privado a 5G independiente en 2025, lo que ilustra la escalada tecnológica común en la fabricación discreta.
El Ethernet de un solo par amplía la relevancia de las conexiones cableadas al extender 10 Mbps a lo largo de 1 km de cable sin blindaje, lo que resulta ideal para sensores en zonas peligrosas donde la seguridad intrínseca limita el presupuesto de energía. La adopción de la tecnología inalámbrica se enfrenta a fricciones políticas en mercados donde las licencias de espectro favorecen a las empresas que superan ciertos umbrales de ingresos, lo que limita a las pequeñas y medianas empresas. Por lo tanto, las arquitecturas híbridas emergen como la solución intermedia dominante, con redes cableadas que agregan el tráfico desde los bordes inalámbricos. El punto de acceso Wi-Fi 6E de Moxa, compatible con TSN, sincroniza los relojes IEEE 802.1AS en todos los segmentos inalámbricos, un paso crucial hacia el determinismo de extremo a extremo.
Por tipo de implementación: modelos híbridos que unen las instalaciones locales y la nube
Las implementaciones locales controlaron el 60.58 % de los ingresos de 2025, principalmente porque los controladores lógicos programables (PLC) y los sistemas de seguridad siguen siendo intolerantes a la latencia de la nube pública. Sin embargo, los híbridos orquestados en la nube registran una tasa de crecimiento anual compuesta (TCAC) del 16.65 %, ya que las plantas desvinculan el control en tiempo real del análisis basado en datos. EcoStruxure de Schneider Electric canaliza la telemetría agregada a Azure, mientras que las puertas de enlace locales cierran los bucles de control, lo que demuestra que la soberanía y el rendimiento pueden coexistir. Los fabricantes discretos lideran la adopción: el 34 % de las plantas utilizaban arquitecturas híbridas en 2025, en comparación con el 19 % en las industrias de procesos.
La variante Experion, nativa de la nube de Honeywell, puede instanciar controladores virtuales en minutos para cargas de trabajo no relacionadas con la seguridad, lo que abre el camino hacia la capacidad elástica. Los organismos reguladores se hacen eco de este cambio. La norma IEC 62443-4-2 Enmienda 1, publicada en 2024, describe las bases de seguridad para los componentes de automatización alojados en la nube, proporcionando a los operadores orientados al cumplimiento una hoja de ruta. Los dispositivos edge difuminan aún más los límites, ejecutando cargas de trabajo en contenedores localmente y heredando las políticas de los planos de control de la nube. Dell Technologies califica el modelo como "adyacente a la nube", lo que permite a las empresas que buscan la simplicidad de SaaS sin renunciar a la custodia de los datos.
Por industria de usuario final: la logística supera a la fabricación tradicional
La manufactura absorbió el 37.53 % de los gastos de 2025, gracias a la automatización consolidada y los altos costos de adaptación. Sin embargo, la logística y el transporte son los sectores con mejor desempeño, con una tasa de crecimiento anual compuesta (TCAC) del 16.71 %, a medida que los almacenes de comercio electrónico movilizan flotas de robots autónomos que exigen una cobertura inalámbrica determinista en instalaciones de 500.000 metros cuadrados. El ensamblaje final de automóviles sigue dominando el subsector de la manufactura, y su plan de electrificación exige redes flexibles capaces de adaptarse a la volatilidad de la combinación de modelos.
Los operadores de telecomunicaciones invirtieron 4.2 millones de dólares en equipos de red robustos para computación móvil en el borde en 2025, lo que demuestra la convergencia intersectorial. Los sectores de minería, energía y servicios públicos representan en conjunto una participación del 18 %, a medida que las bocas de pozo y subestaciones remotas adoptan enrutadores celulares industriales para reemplazar las líneas arrendadas. Los proveedores de logística, que gestionan almacenes multiinquilino, se basan en la segmentación definida por software en lugar de la proliferación de VLAN, lo que reduce el tiempo medio de aislamiento durante incidentes de seguridad. A medida que se intensifica la escasez de personal cualificado, las industrias con menores cargas regulatorias adoptan modelos de servicios gestionados que externalizan las operaciones de red 24/7.
Análisis geográfico
Mercado de soluciones de redes industriales en la región Asia-Pacífico
Asia Pacífico lideró el mercado de soluciones de redes industriales en 2025 con una participación del 33.84 %, impulsada por los subsidios a gran escala para la fabricación inteligente de China y los incentivos vinculados a la producción de India. Proveedores nacionales como Huawei ahora ofrecen conmutadores compatibles con TSN que cumplen con los marcos nacionales de ciberseguridad, fragmentando las cadenas de suministro globales y redireccionando el abastecimiento de componentes hacia el interior. Las normativas gubernamentales que estipulan infraestructura preparada para Ethernet para plantas nuevas aceleran los ciclos de actualización más allá de lo que dictarían las fuerzas puramente del mercado.
Mercado de soluciones de redes industriales en Norteamérica y Europa
Norteamérica cuenta con el respaldo de corredores automotrices y aeroespaciales, y las fábricas de semiconductores se benefician de los incentivos de la Ley CHIPS. El énfasis regulatorio en la segmentación de confianza cero impulsa a las empresas a modernizar tanto su hardware como sus políticas, ampliando el mercado potencial para proveedores de ciberseguridad con enfoque en OT. En Europa, la empresa alemana Mittelstand está modernizando activamente su maquinaria abandonada para cumplir con las normas de ciberseguridad desde el diseño de la Unión Europea, que entrarán en vigor en 2027. La vinculación de las subvenciones entre la compra de maquinaria y la conformidad con la norma IEC 62443 convierte el cumplimiento normativo de un factor de coste a una fuente de ingresos.
Mercado de soluciones de redes industriales en Oriente Medio, África y Sudamérica
Oriente Medio registró la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 16.69%, entre 2026 y 2031. La Visión 2030 de Arabia Saudita consolidó compromisos de NEOM por valor de 6.4 millones de dólares, que exigen redes preparadas para IIoT como requisito mínimo. Los Emiratos Árabes Unidos otorgan exenciones fiscales de 10 años a las fábricas que obtienen la certificación Industria 4.0, lo que refuerza el atractivo de los paquetes de Ethernet y análisis. Sudamérica y África están experimentando una creciente demanda de routers industriales celulares robustos y redes troncales de fibra óptica, impulsada por el sector automotriz de Brasil y las operaciones mineras de Sudáfrica. Sin embargo, la volatilidad cambiaria y la inconsistencia en la política de espectro siguen moderando su adopción.
Panorama competitivo
La competencia en el mercado de soluciones de redes industriales está moderadamente fragmentada; los cinco principales proveedores (Cisco, Siemens, Rockwell Automation, Schneider Electric y ABB) representaron una parte considerable de los ingresos globales en 2025. Las empresas de automatización existentes aprovechan décadas de base instalada y conocimiento del sector para defender las cuentas existentes, mientras que los proveedores de nube a gran escala integran las puertas de enlace de borde en contratos de computación más amplios para obtener fábricas nuevas. Los especialistas en ciberseguridad se abren paso a nichos tecnológicos operativos, abordando la complejidad de los protocolos de los que carecen las empresas de seguridad informática tradicionales.
La compra de Altair Engineering por parte de Siemens por 10.6 millones de dólares en 2024 subraya la preferencia de toda la industria por adquirir software de velocidad en lugar de desarrollarlo. Las solicitudes de patentes relacionadas con IEEE 802.1 TSN aumentaron un 63 % en 2025, lideradas por Huawei, Cisco y Siemens, lo que indica que la propiedad intelectual se está convirtiendo en una fosa a medida que el determinismo pasa de ser opcional a obligatorio. Aún quedan espacios en blanco en el middleware de traducción de protocolos, y las instalaciones abandonadas aún necesitan puertas de enlace que concilien PROFINET, EtherCAT y OPC UA sin necesidad de actualizaciones forzadas, una oportunidad que los pequeños proveedores buscan con puentes definidos por software.
La inferencia de IA de borde es el nuevo campo de batalla. Los gigantes de los semiconductores integran aceleradores directamente en las puertas de enlace, mientras que las empresas de automatización tradicionales implementan motores de inferencia propietarios que se integran con la lógica de escalera. Los contratos de servicio basados en resultados, basados en el modelo aeroespacial de "potencia por hora", ganan popularidad a medida que los proveedores conservan la propiedad de las máquinas y facturan por unidad producida. La adquisición por parte de Fortinet en 2024 de una empresa de inspección profunda de paquetes centrada en OT destaca una ola de consolidación más amplia a medida que los proveedores crean portafolios integrales capaces de abarcar políticas, análisis y hardware.
El cumplimiento normativo se está convirtiendo en una característica premium. Los proveedores certificados según los ciclos de vida de desarrollo seguro IEC 62443-4-1 exigen aumentos de precio de entre el 15 % y el 20 % en Europa, lo que segmenta el mercado entre empresas consolidadas preparadas para el cumplimiento y empresas competitivas con presupuesto ajustado. Por lo tanto, el mensaje del mercado se centra en paneles de gestión unificados que simplifican la visibilidad de TI y OT, imitando los manuales de redes definidas por software de centros de datos, pero optimizados para entornos deterministas y críticos para la seguridad.
Líderes de la industria en soluciones de redes industriales
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
Siemens AG
Rockwell Automation, Inc.
Schneider Electric SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Cisco comprometió USD 1.2 millones para lanzar los conmutadores robustos Catalyst IE9400 con radios 5G integradas y funciones TSN, dirigidos a plantas de vehículos eléctricos y logística.
- Septiembre de 2025: Siemens completó la integración de Altair e implementó una plataforma que combina la simulación con hardware de borde, reduciendo el tiempo de puesta en servicio virtual a físico hasta en un 40%.
- Agosto de 2025: Schneider Electric y Microsoft implementaron la gestión energética mediante inteligencia artificial de borde en 450 sitios y reportaron ahorros del 18-22% en cargas de HVAC y aire comprimido.
- Julio de 2025: Rockwell Automation se asoció con Palo Alto Networks para integrar la segmentación de confianza cero en FactoryTalk, reduciendo la respuesta promedio a incidentes en un 40 % en las ubicaciones piloto.
Alcance del informe del mercado global de soluciones de redes industriales
Una solución de red industrial es esencial en cualquier arquitectura de sistema de automatización, ya que proporciona medios eficaces de intercambio y control de datos, así como flexibilidad para conectar múltiples dispositivos. Generalmente, las redes de comunicación permiten la comunicación de datos entre computadoras y otros dispositivos. Estas redes se utilizan para la distribución de múltiples productos y para ofrecer soporte técnico, incluyendo sistemas de redes cableadas e inalámbricas.
El informe de mercado de soluciones de redes industriales está segmentado por componente (hardware, software y servicios), tipo de conectividad (cableada e inalámbrica), tipo de implementación (local y en la nube), sector del usuario final (automotriz, servicios financieros, manufactura, telecomunicaciones, logística y transporte, minería, petróleo y gas, y energía y servicios públicos) y geografía. Las previsiones de mercado se expresan en valor (USD).
| Componentes metálicos |
| Software y servicios |
| Con conexión de cable |
| Conectividad |
| En el local |
| Cloud |
| Motorium |
| Servicios Financieros |
| Manufactura |
| Telecomunicaciones |
| Logística y Transporte |
| Minería |
| Petróleo y Gas |
| Energía y servicios Públicos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por componente | Componentes metálicos | |
| Software y servicios | ||
| Tipo de conectividad | Con conexión de cable | |
| Conectividad | ||
| Por tipo de implementación | En el local | |
| Cloud | ||
| Por industria del usuario final | Motorium | |
| Servicios Financieros | ||
| Manufactura | ||
| Telecomunicaciones | ||
| Logística y Transporte | ||
| Minería | ||
| Petróleo y Gas | ||
| Energía y servicios Públicos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿A qué velocidad se espera que crezca el gasto en soluciones de redes industriales hasta 2031?
Se pronostica que el valor global aumentará de USD 36.48 mil millones en 2026 a USD 78.43 mil millones en 2031, lo que refleja una CAGR del 16.54 % durante el período.
¿Qué segmento de componentes se está expandiendo más rápidamente?
El software y los servicios están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 16.58 %, superando al hardware a medida que los proveedores adoptan modelos de suscripción.
¿Por qué las instalaciones logísticas están adoptando actualizaciones de redes industriales de forma tan agresiva?
Los robots móviles autónomos y la visibilidad del inventario en tiempo real requieren una conectividad inalámbrica determinista, lo que impulsa una CAGR del 16.71 % en el sector vertical hasta 2031.
¿Qué hace que las redes privadas 5G sean atractivas para las fábricas?
El espectro autorizado elimina interferencias, ofrece una latencia inferior a 10 ms y admite mallas de sensores densos que alimentan a los gemelos digitales.
¿Qué región es probable que registre el crecimiento más rápido?
Oriente Medio lidera con una CAGR proyectada del 16.69 %, impulsada por los incentivos fiscales de Saudi Vision 2030 y los Emiratos Árabes Unidos que exigen la preparación para el IIoT.puntos porcentuales de la CAGR prevista.


