

Tamaño y participación del mercado de aceites industriales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 80.87 mil millones |
| Tamaño del mercado (2031) | USD 104.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.26% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
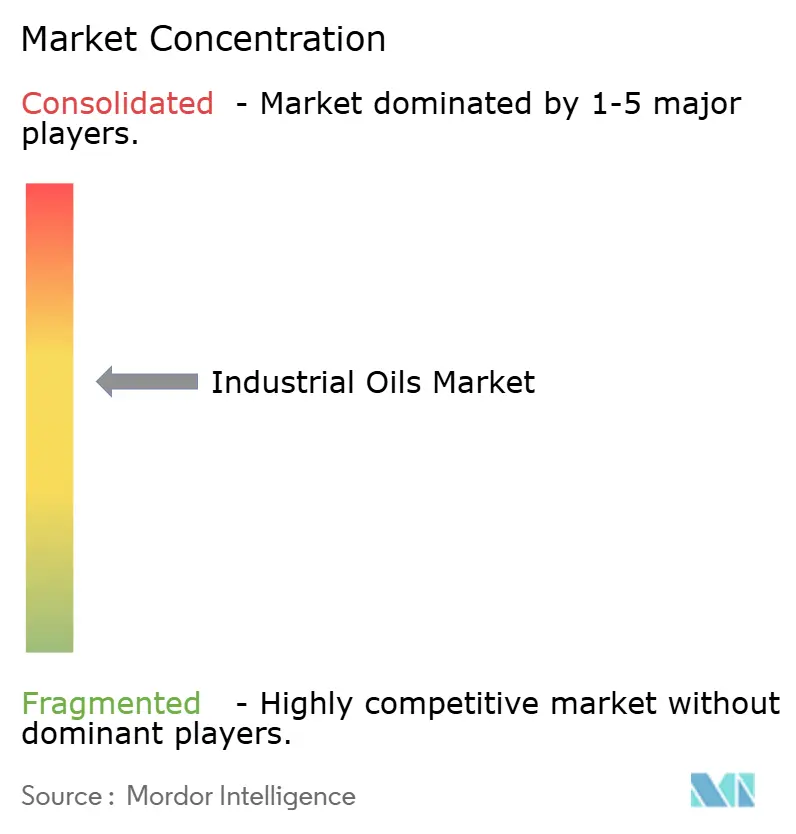
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites industriales por Mordor Intelligence
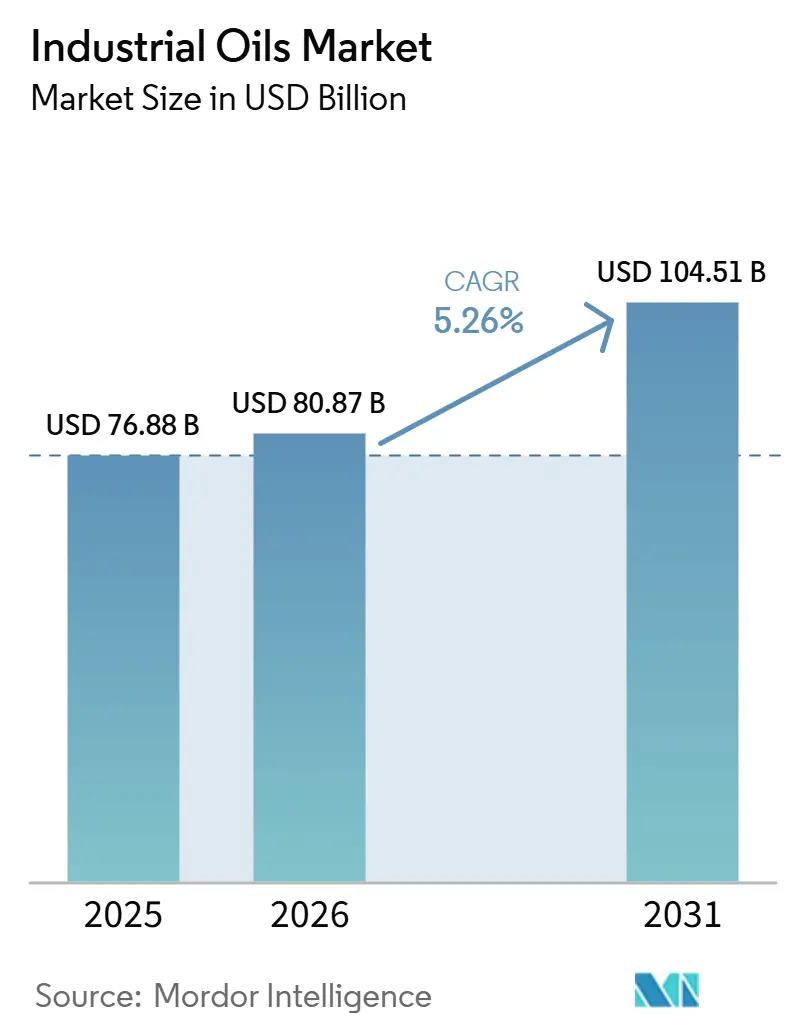
El mercado de aceites industriales alcanzó un valor de 76.88 millones de dólares en 2025 y se estima que crecerá de 80.87 millones de dólares en 2026 a 104.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.26% durante el período de pronóstico (2026-2031). Este mercado se está expandiendo debido a que las políticas de biocombustibles impulsan un mayor uso de aceites vegetales en la industria energética, mientras que los usos finales regulados, como los cosméticos y los productos farmacéuticos, exigen insumos más limpios y mejor documentados. El mercado también se beneficia de una mayor sustitución de materiales derivados de combustibles fósiles en aplicaciones especializadas, especialmente donde los aceites vegetales ofrecen ventajas en cuanto a cumplimiento y rendimiento bajo normas más estrictas de producto y abastecimiento. El comportamiento competitivo está cambiando a medida que los grandes procesadores aumentan su escala mediante la consolidación, mientras que los proveedores especializados se centran en la trazabilidad, la certificación y los grados específicos para cada aplicación, que son más difíciles de reemplazar. Esto deja al mercado de aceites industriales con un perfil de crecimiento equilibrado, donde el apoyo político, el procesamiento posterior y los estándares de adquisición más estrictos aumentan el valor del acceso confiable a materias primas y de los sistemas de producción que cumplen con la normativa. Estas mismas fuerzas también ejercen mayor presión sobre los equipos de compras, ya que ahora los compradores deben gestionar simultáneamente el riesgo de precios, la documentación regulatoria y la continuidad del suministro.
Conclusiones clave del informe
- Por tipo de origen, los aceites de soja lideraron con una cuota de mercado del 32.34% en el segmento de aceites industriales en 2025, mientras que se espera que los aceites de colza crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.72% hasta 2031.
- Por categorías, los grados convencionales representaron el 82.79% del mercado de aceites industriales en 2025, mientras que los grados orgánicos crecieron a una tasa compuesta anual del 7.15% hasta 2031.
- En cuanto a su uso final, los biocombustibles representaron el 32.08% de la cuota de mercado de aceites industriales en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.59% hasta 2031.
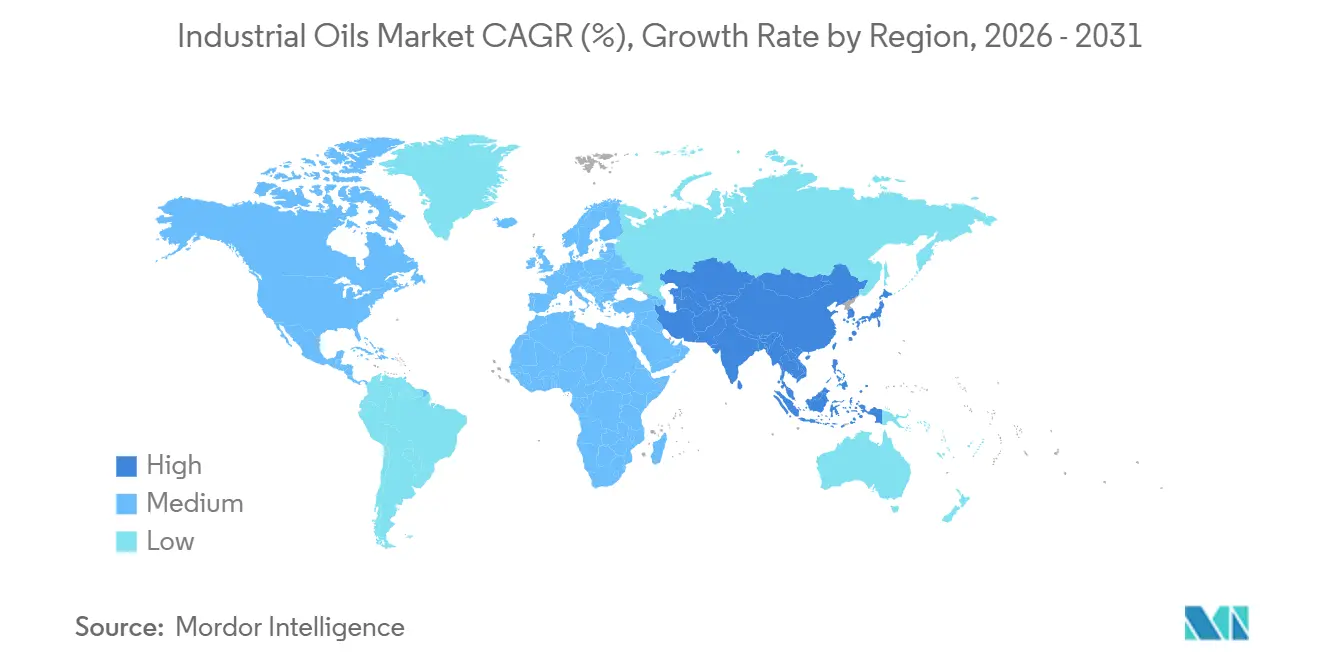
- Geográficamente, Asia-Pacífico lideró con el 42.59% de las ventas de 2025, mientras que se prevé que Sudamérica registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 6.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceites industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de aceites industriales de origen biológico y con bajas emisiones de carbono. | + 1.4% | Global, liderado por la UE, EE. UU., Indonesia y Brasil. | Corto plazo (≤ 2 años) |
| Endurecimiento de las especificaciones de uso final en alimentos, cosméticos y productos farmacéuticos. | + 0.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Sustitución de insumos derivados de combustibles fósiles en procesos y aplicaciones especializadas. | + 1.2% | Global | Mediano plazo (2-4 años) |
| Crecimiento de la capacidad de procesamiento oleoquímico y de productos derivados de alto valor. | + 0.9% | Núcleo de Asia y el Pacífico, con repercusión en América del Sur | Largo plazo (≥ 4 años) |
| Los fabricantes de equipos originales (OEM) impulsan la producción de aceites de mayor pureza y específicos para cada aplicación. | + 0.5% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| El abastecimiento de materias primas con trazabilidad como factor diferenciador en las compras | + 0.4% | Global, con una intensidad inicial en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de aceites industriales de origen biológico y con bajas emisiones de carbono.
El mercado de aceites industriales está experimentando un claro cambio hacia materias primas de origen vegetal, a medida que los usuarios de combustible, productos químicos e industriales se alejan de los insumos vinculados a los combustibles fósiles. En Estados Unidos, el uso de aceite de soja en la producción de diésel a base de biomasa alcanzó los 6.1 millones de libras entre octubre de 2025 y marzo de 2026, lo que demuestra la fuerte presión que ejerce la demanda de energía sobre las cadenas de suministro de aceites comestibles. El USDA también proyectó un uso industrial mundial de aceite vegetal de 58.8 millones de toneladas métricas para el año agrícola 2026/27, lo que confirma que este cambio en la demanda es generalizado y no se limita a un solo país o sistema político [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Ingredientes cosméticos”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov . Indonesia ya había absorbido 14.2 millones de litros de biodiésel de palma bajo su programa B40 en 2025, lo que demuestra cómo la política de mezcla nacional puede reasignar grandes volúmenes de materia prima dentro de un país productor. A medida que el mercado de aceites industriales se adapta a estos cambios, las instalaciones de procesamiento que antes solo abastecían la demanda de alimentos se consideran cada vez más parte de la infraestructura energética y de bajas emisiones de carbono. Esto incrementa el valor del suministro de aceite certificado, escalable y alineado con las políticas, más allá de lo que sugeriría un simple aumento del volumen.
Endurecimiento de las especificaciones de uso final en alimentos, cosméticos y productos farmacéuticos.
El mercado de aceites industriales también se está configurando por especificaciones de producto más estrictas en usos finales regulados, especialmente donde la pureza y la trazabilidad de los ingredientes ahora influyen en la calificación de los proveedores. En los Estados Unidos, la supervisión de la FDA bajo el marco de cosméticos requiere una documentación de ingredientes más sólida y apoyo de seguridad, lo que afecta cómo se seleccionan los insumos de aceite vegetal para formulaciones de cuidado personal. En Europa, el Reglamento (CE) 1223/2009 continúa apoyando un escrutinio más estricto de los ingredientes cosméticos, lo que aumenta la necesidad de calidad verificada y composición consistente en insumos derivados del aceite [2] Fuente: Unión Europea, “Reglamento (CE) 1223/2009 sobre productos cosméticos”, EUR-Lex, eur-lex.europa.eu . El informe anual de Croda de 2025 mostró que la compañía continúa desarrollando sistemas lipídicos de alta pureza para usos farmacéuticos y de cuidado personal, lo que refleja la prima que se otorga a los materiales refinados y orientados a especificaciones. En términos prácticos, esto significa que el mercado de aceites industriales ya no se divide solo por tipo de materia prima o precio. Cada vez hay más división en torno a si un proveedor puede cumplir con los requisitos de documentación, coherencia y acceso normativo que los compradores ahora consideran estándar.
Sustitución de insumos derivados de combustibles fósiles en procesos y aplicaciones especializadas.
Los derivados de la colza y la palma están sustituyendo activamente a los aceites minerales y fluidos petroquímicos en fluidos para transformadores, lubricantes de proceso, recubrimientos y la fabricación de productos químicos especializados. La inversión de Cargill de aproximadamente 30 millones de dólares para triplicar la capacidad de producción europea de su fluido dieléctrico de éster natural FR3® en Gouda, Países Bajos, en marzo de 2026, refleja directamente la creciente sustitución del aceite mineral para transformadores por alternativas de base biológica, impulsada por los programas de expansión de la red eléctrica europea. En Alemania, Verbio está implementando una nueva planta de etenólisis, que se espera esté operativa en 2026, para producir 32 000 toneladas de oleoquímicos especializados derivados del aceite de colza para aplicaciones en motores, transmisiones y turbinas eólicas, una sustitución directa de lubricantes fósiles a escala industrial. La implicación menos obvia es que el desarrollo de la infraestructura de carga para vehículos eléctricos y la expansión de las subestaciones de energía renovable probablemente aceleren la demanda de fluidos para transformadores a base de ésteres naturales más allá de los ciclos de mantenimiento tradicionales de las empresas de servicios públicos, creando una demanda estructural duradera que no es visible en las previsiones convencionales de demanda de biocombustibles.
Crecimiento de la capacidad de procesamiento oleoquímico y de productos derivados de alto valor.
El mercado de aceites industriales sigue beneficiándose de un procesamiento posterior más profundo, ya que la creación de valor va más allá de la simple trituración y refinación. El sudeste asiático sigue siendo fundamental para la actividad oleoquímica, mientras que otras regiones productoras buscan retener más valor procesando materias primas más cerca de su origen. La política brasileña de Combustibles del Futuro fomenta una base industrial más amplia en torno al aceite de soja, puesto que cada aumento en la proporción de biodiésel atrae más aceite para el consumo interno y respalda la lógica de inversión en toda la cadena. La decisión de Bunge de construir una nueva planta de procesamiento de semillas oleaginosas en Destrehan, Luisiana, a través de su empresa conjunta con Chevron, también demuestra que la inversión en procesamiento está en consonancia con las expectativas de la demanda industrial y de combustibles renovables en Norteamérica. Como resultado, el mercado de aceites industriales se ve impulsado no solo por el crecimiento del uso final, sino también por una mayor base instalada de instalaciones que pueden canalizar los aceites hacia aplicaciones industriales de mayor valor. Con el tiempo, esto hace que la profundidad del procesamiento regional sea casi tan importante como el suministro de materia prima.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad volátil de materias primas y diferenciales de precios | -1.5% | Global | Corto plazo (≤ 2 años) |
| Costos de cumplimiento y certificación en materia de sostenibilidad | -0.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Ventajas e inconvenientes en el rendimiento frente a las alternativas petroquímicas | -1.2% | Global | Largo plazo (≥ 4 años) |
| Concentración de la cadena de suministro en los principales países de origen de las semillas oleaginosas. | -0.9% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad volátil de materias primas y diferenciales de precios
El mercado de aceites industriales sigue expuesto a la volatilidad de las materias primas porque la demanda impulsada por las políticas está creciendo más rápido que la flexibilidad de la oferta en varios sistemas importantes de semillas oleaginosas. El Ministerio de Agricultura de Francia señaló que más del 27 % de la colza mundial, el 24 % de la soja y el 17 % del aceite de palma se destinaron a biocombustibles en 2024, lo que muestra cuánto del pool de aceite ya está comprometido con el uso energético [3] Fuente: Ministerio de Agricultura de Francia, “Tout Savoir sur les Biocarburants”, Ministerio de Agricultura de Francia, agriculture.gouv.fr . En Brasil, cada aumento de 1 punto porcentual en la tasa de mezcla de biodiesel requiere alrededor de 400 000 toneladas adicionales de aceite de soja, lo que significa que incluso pequeños cambios en las políticas pueden reducir materialmente la disponibilidad para otros usos industriales. Cuando esta presión política se superpone con los riesgos climáticos y de enfermedades y los ciclos de cultivo irregulares, los diferenciales de precios pueden ampliarse rápidamente entre aceites y regiones. Esto crea un entorno operativo más desafiante para los procesadores medianos y los compradores industriales sin opciones de origen global. En el mercado de aceites industriales, la volatilidad no es, por lo tanto, solo un problema de aprovisionamiento. Influye en los márgenes, el comportamiento de los contratos y la capacidad de comprometerse con el suministro industrial a largo plazo.
Costos de cumplimiento y certificación en materia de sostenibilidad
El mercado de aceites industriales también enfrenta una carga de costos derivada del cumplimiento de la sostenibilidad, ya que los requisitos de certificación son cada vez más detallados y las primas no siempre son confiables. BASF declaró que pospuso su objetivo de obtener el 100 % de los principales derivados de palma certificados a 2030, citando la limitada disponibilidad en el mercado de aceite de palmiste certificado y las preocupaciones sobre su viabilidad económica. El sistema de certificación actualizado de la RSPO añade mayor rigor a la verificación y el monitoreo, mejorando la credibilidad, pero también aumentando las exigencias operativas en toda la cadena. Para los procesadores y compradores más pequeños en aplicaciones sensibles a los márgenes, los costos de auditoría, los requisitos de segregación y la documentación adicional pueden mermar la rentabilidad del abastecimiento de base biológica. Esto es especialmente relevante en el mercado de aceites industriales, donde algunos usos finales pueden absorber los costos de certificación y otros no. El resultado es una inclinación gradual hacia proveedores integrados más grandes que pueden distribuir el gasto en cumplimiento entre una base de activos más amplia.
Análisis de segmento
Por tipo de producto: Los aceites de soja y colza redefinen la jerarquía de las materias primas.
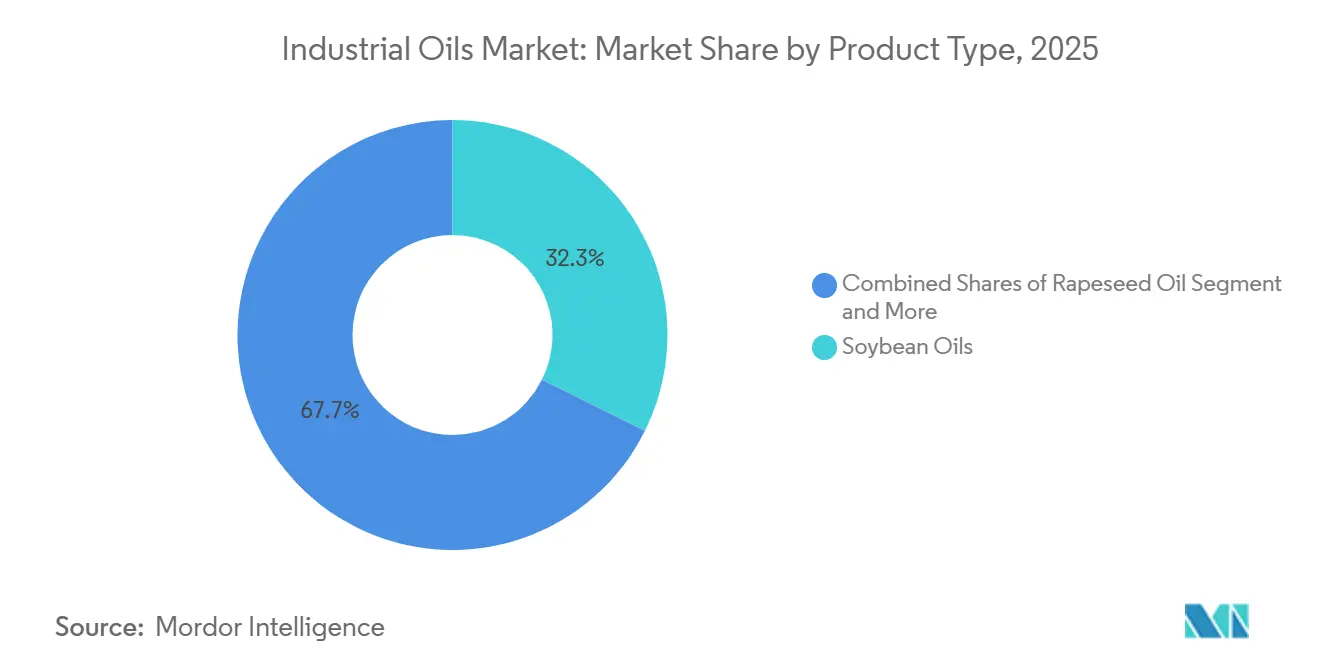
Los aceites de soja representaron el 32.34 % del mercado en 2025, convirtiéndose en el tipo de producto más importante en el perfil de tamaño del mercado de aceites industriales ese año. Este liderazgo refleja la gran capacidad de procesamiento en China, Estados Unidos y Brasil, junto con la fuerte demanda de los programas de diésel y biodiésel a base de biomasa. El USDA mostró que el uso de aceite de soja en EE. UU. para diésel a base de biomasa alcanzó los 6.1 millones de libras entre octubre de 2025 y marzo de 2026, mientras que las proyecciones del comercio mundial de semillas oleaginosas continuaron respaldando la alta relevancia de la soja en los canales industriales. El USDA también proyectó flujos mundiales de soja y semillas oleaginosas en niveles que respaldan la disponibilidad continua para usos energéticos y no energéticos, a pesar de que la competencia por la demanda sigue siendo intensa. El aceite de palma sigue siendo fundamental para los sistemas oleoquímicos del sudeste asiático, pero su creciente uso en programas nacionales de biodiésel está cambiando la oferta disponible para el procesamiento industrial orientado a la exportación. Los aceites de girasol y de semilla de algodón siguen desempeñando funciones más específicas donde la formulación, los patrones de cultivo regionales o los requisitos de uso final importan más que el volumen en sí.
Se prevé que los aceites de colza crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.72 % hasta 2031, lo que los convierte en el tipo de producto de mayor crecimiento en el mercado de aceites industriales. Este impulso se debe a un entorno político favorable en Europa, donde la descarbonización del transporte y las normas sobre materias primas renovables siguen apoyando el biodiésel derivado de cultivos y la demanda industrial relacionada. La Directiva de Energías Renovables III (RED III) estableció el marco general para la expansión de la energía renovable en el transporte, mientras que la implementación por parte de los Estados miembros está influyendo en el atractivo comercial de las rutas basadas en la colza. Los informes del USDA sobre los mandatos de biocombustibles de la UE también mostraron que los cambios en el tratamiento de los residuos por parte de los Estados miembros están mejorando la posición relativa del biodiésel derivado de la colza en mercados clave como Alemania y los Países Bajos. Esto le otorga al aceite de colza una trayectoria de crecimiento industrial más sólida de lo que sugeriría una simple comparación entre alimentos y combustibles. También ayuda a explicar por qué la industria de aceites industriales está experimentando un mayor cambio de valor hacia la conversión y la especialización en la fase posterior, en lugar de solo la producción de aceite crudo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: Los grados convencionales constituyen la base, las primas orgánicas impulsan el crecimiento.
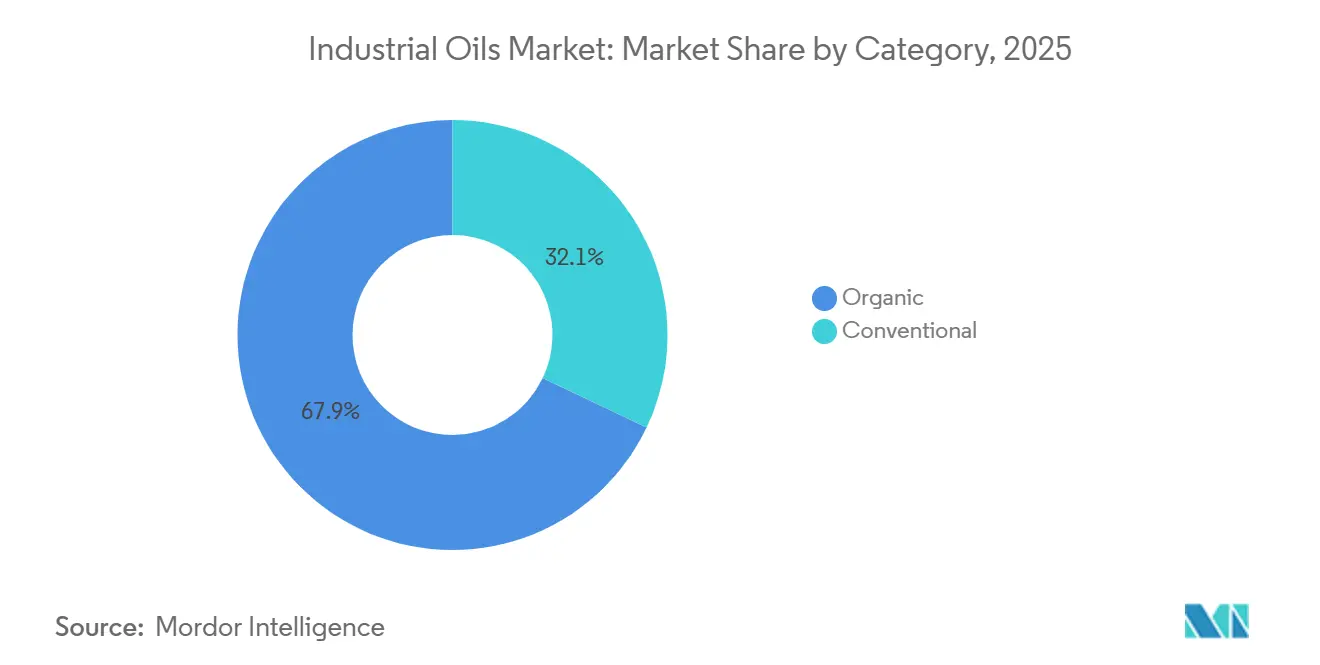
Los aceites convencionales representaron el 82.79 % del mercado en 2025, lo que significa que aún constituían la base operativa del mercado de aceites industriales. Su posición se sustenta en un menor costo, una mayor disponibilidad de suministro y un uso consolidado en biocombustibles, pinturas y recubrimientos, piensos y otras aplicaciones de alto volumen. Los compradores en estos segmentos suelen priorizar un rendimiento fiable y una buena relación precio-calidad, lo que mantiene el uso regular de aceites convencionales de soja, palma y vegetales mixtos. Este segmento del mercado de aceites industriales sigue estando muy expuesto a la reasignación de materias primas, ya que cualquier desviación hacia la producción de combustible, impulsada por políticas gubernamentales, puede reducir la disponibilidad para clientes industriales que no utilizan combustible. Por lo tanto, los aceites convencionales siguen siendo dominantes, pero sus precios y márgenes son cada vez menos predecibles. Esto hace que la seguridad del suministro y la flexibilidad de aprovisionamiento sean más importantes que en ciclos anteriores.
Los aceites orgánicos representaron el 17.21 % del mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.15 % hasta 2031, lo que los convierte en la categoría de mayor crecimiento en el mercado de aceites industriales. La demanda no se limita al posicionamiento en el segmento de alimentos premium, ya que las regulaciones y los estándares de los compradores también respaldan el abastecimiento de aceites verificados y segregados para aplicaciones cosméticas y farmacéuticas. En Europa, las normas sobre ingredientes cosméticos siguen reforzando la necesidad de documentar la composición y la consistencia de la calidad, mientras que en Estados Unidos la supervisión de la FDA ha aumentado el enfoque en el respaldo de los ingredientes y la responsabilidad de los proveedores. El trabajo de Croda en sistemas lipídicos de alta pureza y especializados demuestra que el crecimiento de los aceites premium proviene cada vez más de casos de uso técnicos y regulatorios, más que del simple posicionamiento de marca. Esto hace que la categoría sea más duradera que una tendencia de lujo limitada. También muestra cómo la industria de aceites industriales se está segmentando cada vez más en función de la documentación y la adecuación a la aplicación.
Por uso final: los biocombustibles marcan la pauta, mientras que los usos regulados crean nichos de mercado de alta gama.
Los biocombustibles representaron el 32.08 % del mercado en 2025 y también registraron el crecimiento más rápido, con una CAGR del 6.59 % hasta 2031, lo que les otorga un papel de liderazgo en las perspectivas de participación de mercado de aceites industriales. Esta posición se basa en políticas más que en la demanda discrecional, lo que la convierte en uno de los pilares de demanda más sólidos en la estructura completa del mercado. El USDA proyectó el uso industrial mundial de aceite vegetal en 58.8 millones de toneladas métricas para el año agrícola 2026/27, con un crecimiento respaldado por grandes programas de biocombustibles en países como Indonesia, Brasil y Estados Unidos. La trayectoria de mezcla de biodiésel de Brasil también ilustra cómo la política de combustibles se traduce directamente en la demanda de aceite de soja, donde cada aumento de 1 punto porcentual requiere alrededor de 400,000 toneladas adicionales. Este tipo de demanda respaldada por políticas brinda a los biocombustibles una protección de precios que otros usos finales no siempre tienen. Esta es una de las razones por las que el mercado de aceites industriales se está reorganizando en torno a la asignación vinculada a la energía.
Los demás usos finales son de menor volumen, pero son importantes porque influyen en la calidad del margen y la especialización de los proveedores en el mercado de aceites industriales. Los sectores de cosmética y cuidado personal, farmacéutico y alimentario se ven cada vez más afectados por los estándares de pureza, la trazabilidad y el rendimiento de los ingredientes. La colaboración de Croda con NovoArc en junio de 2026 para ampliar su oferta de lípidos de grado farmacéutico demostró cómo los proveedores se centran en formulaciones de mayor valor en lugar de depender únicamente del aceite básico. Las pinturas y los recubrimientos siguen siendo una salida útil para productos no combustibles, especialmente donde las resinas de base biológica y las formulaciones de bajas emisiones satisfacen la demanda de aceite industrial. La alimentación animal sigue ligada al sistema de procesamiento de soja en general, ya que un procesamiento más intensivo de la soja aumenta la producción de harina y, al mismo tiempo, afecta al equilibrio de la oferta de aceite. En conjunto, estos usos finales no desbancan el liderazgo de los biocombustibles, pero crean nichos rentables que pueden ser más importantes que la mera cuota de mercado.
Análisis geográfico
La región Asia-Pacífico representó el 42.59 % del mercado de aceites industriales en 2025, manteniendo su liderazgo entre las regiones. La región combina la importancia de Indonesia y Malasia en el aceite de palma con la posición de China como el mayor procesador de soja, lo que la convierte en la zona más influyente tanto en el suministro de materia prima como en el uso industrial posterior. El programa de biodiésel de Indonesia para 2025 ya había absorbido 14.2 millones de litros de biodiésel de palma bajo el programa B40, lo que demuestra la rapidez con la que las políticas nacionales pueden reconfigurar la asignación de materia prima en toda la región Asia-Pacífico. India también demostró una sólida ejecución de políticas al alcanzar su objetivo de mezcla de etanol E20 antes de lo previsto en junio de 2025, lo que refuerza la voluntad de la región de utilizar la política de biocombustibles como palanca para la demanda industrial. Al mismo tiempo, las normas de certificación más estrictas de la RSPO están añadiendo un nivel de cumplimiento más sólido a las cadenas de suministro basadas en palma en toda la región. Esto favorece a los grandes productores integrados y hace que la escala, la documentación y la trazabilidad sean más valiosas en el mercado de aceites industriales.
Se prevé que Sudamérica sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.87 % hasta 2031, y el mercado de aceites industriales en la región está impulsado principalmente por los sistemas de soja y biodiésel de Brasil. El marco de Combustibles del Futuro de Brasil refuerza la demanda constante de aceite de soja, y cada incremento en la mezcla genera una demanda visible para el procesamiento interno y el uso industrial. Esto mantiene a la región estrechamente vinculada tanto a la producción agrícola como a la política energética, razón por la cual Sudamérica crece más rápido que los mercados más maduros. Europa sigue siendo igualmente importante, pero por razones diferentes, ya que el mercado de aceites industriales en la región está más determinado por la regulación, la formulación y el procesamiento de valor agregado que por la abundancia de materia prima. Francia continúa destinando una gran parte del aceite de colza al biodiésel, y la información oficial del Ministerio de Agricultura francés muestra la profunda integración de los biocombustibles en el uso de aceites agrícolas. La Directiva de Energías Renovables III (RED III) y los cambios relacionados en los Estados miembros también respaldan la viabilidad comercial de las rutas de la colza en el transporte y las aplicaciones industriales. En consecuencia, Europa no lidera por volumen, pero sigue siendo fundamental en la adopción de tecnología, la disciplina en el abastecimiento y la demanda de productos con altas especificaciones.
América del Norte sigue dependiendo en gran medida del aceite de soja y el aceite de canola, y el mercado de aceites industriales en la región está cada vez más vinculado a la expansión del diésel renovable y el diésel a base de biomasa. El USDA continuó mostrando un fuerte uso del aceite de soja en el diésel a base de biomasa en EE. UU., mientras que las perspectivas de procesamiento de aceite de canola en Canadá también apuntaban a un uso creciente en los canales de combustibles renovables. La inversión de Bunge y Chevron en la planta de procesamiento de Destrehan refleja este patrón regional, ya que se basa en el procesamiento de semillas oleaginosas para materias primas de combustibles renovables en lugar de solo en el procesamiento de materias primas tradicionales. Oriente Medio y África mantienen una estructura más mixta, con una demanda centrada en las importaciones para usos alimentarios, cosméticos y farmacéuticos en lugar de una base de procesamiento completamente desarrollada. Arabia Saudita y los Emiratos Árabes Unidos son importantes compradores de aceites especiales, mientras que Sudáfrica muestra el perfil de demanda de oleoquímicos más desarrollado de la región. Nigeria, Egipto y Marruecos avanzan más lentamente debido a que la profundidad del procesamiento local y la seguridad de las materias primas aún son limitadas. Esto deja a América del Norte como una región de suministro impulsada por la inversión, mientras que Oriente Medio y África siguen siendo más selectivos y dependientes de las importaciones en el mercado de aceites industriales.
Panorama competitivo
El mercado de aceites industriales está liderado por un grupo de grandes procesadores y comerciantes agrícolas, pero no está tan concentrado como para que los proveedores especializados queden relegados a los márgenes. Empresas como Cargill, Wilmar, Bunge y ADM cuentan con importantes ventajas en la obtención, trituración, refinación y logística, lo que les otorga una clara influencia en contratos de gran volumen y en la gestión de materias primas. La finalización de la fusión de Bunge con Viterra en julio de 2025 fue el ejemplo más claro de esta estrategia de escala, ya que amplió la presencia operativa global de la empresa y reforzó su posición en el manejo y procesamiento de semillas oleaginosas. La modernización de las operaciones de ADM en Decatur, con una inversión de 103 millones de dólares en 2026, mostró la misma lógica, aunque de forma diferente, con capital dirigido a la productividad, la eficiencia operativa y la fiabilidad del suministro en una importante base de procesamiento de soja. El informe anual de Wilmar de 2025 también señaló una postura de capital más selectiva, lo que sugiere que su próxima fase se centra menos en el desarrollo de capacidad básica y más en la extracción de valor de una red ya extensa.
Junto a estos actores de gran escala, el mercado de aceites industriales cuenta con una segunda vía competitiva formada por empresas que priorizan la idoneidad técnica, la documentación y el valor de la formulación, en lugar de centrarse únicamente en el volumen. Croda es un claro ejemplo, ya que su enfoque en lípidos especializados y sistemas de administración farmacéutica la sitúa más cerca del desarrollo de productos regulados que del comercio de aceites a granel. Su colaboración con NovoArc en junio de 2026 reforzó aún más esta posición al ampliar su cartera de lípidos de grado farmacéutico utilizados en aplicaciones de administración avanzada. Los comentarios públicos de BASF sobre la disponibilidad de derivados de palma certificados también demuestran que el abastecimiento basado en el cumplimiento normativo se ha convertido en una cuestión estratégica para las grandes empresas químicas del sector, y no solo en una estrategia de marca. El marco de certificación de Cargill apunta en la misma dirección, ya que el abastecimiento verificado de palma forma parte de la manera en que los proveedores garantizan el acceso a compradores exigentes. En estos segmentos del mercado de aceites industriales, la durabilidad de los proveedores depende tanto de la preparación regulatoria y la disciplina de cualificación como de la escala de las materias primas.
Esta división crea un panorama donde las empresas más grandes no dominan automáticamente todos los segmentos de ganancias en el mercado de aceites industriales. Los grandes procesadores son más fuertes donde la escala de adquisición, el control del transporte y la rentabilidad de la molienda son cruciales, mientras que los proveedores especializados son más fuertes donde la pureza, la certificación y el rendimiento específico para cada aplicación tienen mayor peso. Por eso, las estrategias están divergiendo: Bunge aprovecha la escala de las fusiones, ADM moderniza su infraestructura de procesamiento principal y Croda se expande hacia sistemas lipídicos farmacéuticos de mayor valor. Por lo tanto, los compradores se enfrentan a un mercado donde la elección del proveedor depende en gran medida del uso final. Un productor de biocombustibles puede priorizar el alcance de la materia prima y la seguridad contractual, mientras que un comprador farmacéutico o cosmético puede dar más importancia a la documentación y la consistencia de la formulación. Es probable que esta diferencia siga siendo importante, ya que la regulación y el escrutinio de las adquisiciones se están volviendo más estrictos en lugar de más flexibles. En efecto, el mercado de aceites industriales se está volviendo más competitivo tanto en el segmento de productos básicos como en el de productos especializados, pero la base de la competencia ya no es la misma en ambos ámbitos.
Líderes de la industria de aceites industriales
Cargill, Incorporated
Wilmar Internacional Ltda.
Arquero Daniels Midland (ADM)
La Compañía Scoular
Bunge Global SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Cargill invirtió 56 millones de euros en tres instalaciones belgas, incluyendo una modernización de 21 millones de euros de su planta embotelladora de aceite vegetal de Izegem, la más grande de su red europea, casi duplicando la capacidad de producción e instalando nuevas líneas automatizadas para el sector de la restauración.
- Junio de 2026: Avanti Polar Lipids, filial de Croda International, firmó un acuerdo de colaboración estratégica con NovoArc GmbH para ampliar su cartera de lípidos de grado farmacéutico a más de 2,000 productos, reforzando así el suministro de excipientes derivados de aceites vegetales de alta pureza para la investigación farmacéutica a nivel mundial.
- Febrero de 2026: ADM anunció una inversión de 103 millones de dólares para modernizar las instalaciones clave de su sede en Decatur, Illinois, creando al menos 50 nuevos puestos de trabajo a tiempo completo y manteniendo más de 1,000 puestos existentes, reforzando así su posición como centro de procesamiento de soja de alto rendimiento para el suministro de biocombustibles y aceites industriales.
- Julio de 2025: Bunge Global SA completó su fusión de 8.2 millones de dólares con Viterra Limited, creando una empresa con operaciones en más de 50 países, 56 plantas de trituración de semillas oleaginosas, 47 refinerías de petróleo y más de 300 instalaciones de procesamiento y almacenamiento en todo el mundo.
Alcance del informe del mercado mundial de aceites industriales
Los aceites industriales son aceites de origen vegetal o derivados de otras plantas que se utilizan como materia prima en una amplia gama de aplicaciones industriales, incluyendo el procesamiento de alimentos, biocombustibles, productos farmacéuticos, cuidado personal y manufactura. El mercado de aceites industriales se segmenta por tipo de producto, categoría, uso final y geografía. Por tipo de producto, el mercado incluye aceite de soja, aceite de palma, aceite de colza, aceite de girasol, aceite de semilla de algodón y otros aceites industriales. Según la categoría, el mercado se divide en productos orgánicos y convencionales. Por uso final, el mercado abarca biocombustibles, pinturas y recubrimientos, cosméticos y cuidado personal, productos farmacéuticos, alimentos para animales, alimentos y bebidas, y otras aplicaciones industriales. Geográficamente, el informe cubre América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con el tamaño del mercado y pronósticos proporcionados para cada región. Para cada segmento, el tamaño del mercado y los pronósticos se han realizado en función del valor (millones de USD) y el volumen (litros).
| haba de soja |
| Palma |
| colza |
| Girasol |
| Semilla de algodón |
| Otros |
| Organic |
| Convencional |
| biocombustible |
| Pinturas y Recubrimientos |
| Cosmética y Cuidado Personal |
| Farmacéuticos |
| Nutrición Animal |
| Alimentos y Bebidas |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Resto de Medio Oriente y África |
| Por tipo de producto | haba de soja | |
| Palma | ||
| colza | ||
| Girasol | ||
| Semilla de algodón | ||
| Otros | ||
| Por categoría | Organic | |
| Convencional | ||
| Por uso final | biocombustible | |
| Pinturas y Recubrimientos | ||
| Cosmética y Cuidado Personal | ||
| Farmacéuticos | ||
| Nutrición Animal | ||
| Alimentos y Bebidas | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento de los aceites industriales hasta 2031?
El crecimiento está impulsado por las políticas de mezcla de biocombustibles, el mayor uso de insumos de origen vegetal en aplicaciones industriales y los requisitos de calidad más estrictos en cosméticos y productos farmacéuticos. Se prevé que el mercado alcance los 104.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.26 %.
¿Qué tipo de producto lidera la demanda hoy en día?
En 2025, los aceites de soja representaron la mayor cuota de mercado, con un 32.34%, gracias a su gran capacidad de procesamiento y su elevado uso en la producción de diésel y biodiésel a base de biomasa.
¿Qué tipo de producto está creciendo más rápido?
Se prevé que los aceites de colza experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 % hasta 2031, gracias a las políticas de transporte renovable y a la mayor rentabilidad del biodiésel a base de cultivos en Europa.
¿Por qué los biocombustibles son el uso final más importante?
En 2025, los biocombustibles representaron el 32.08% de la demanda y se prevé que experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.59%, debido a que las normas de mezcla crean una demanda estable y respaldada por políticas para los aceites vegetales.


