

Tamaño y participación en el mercado de envases industriales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
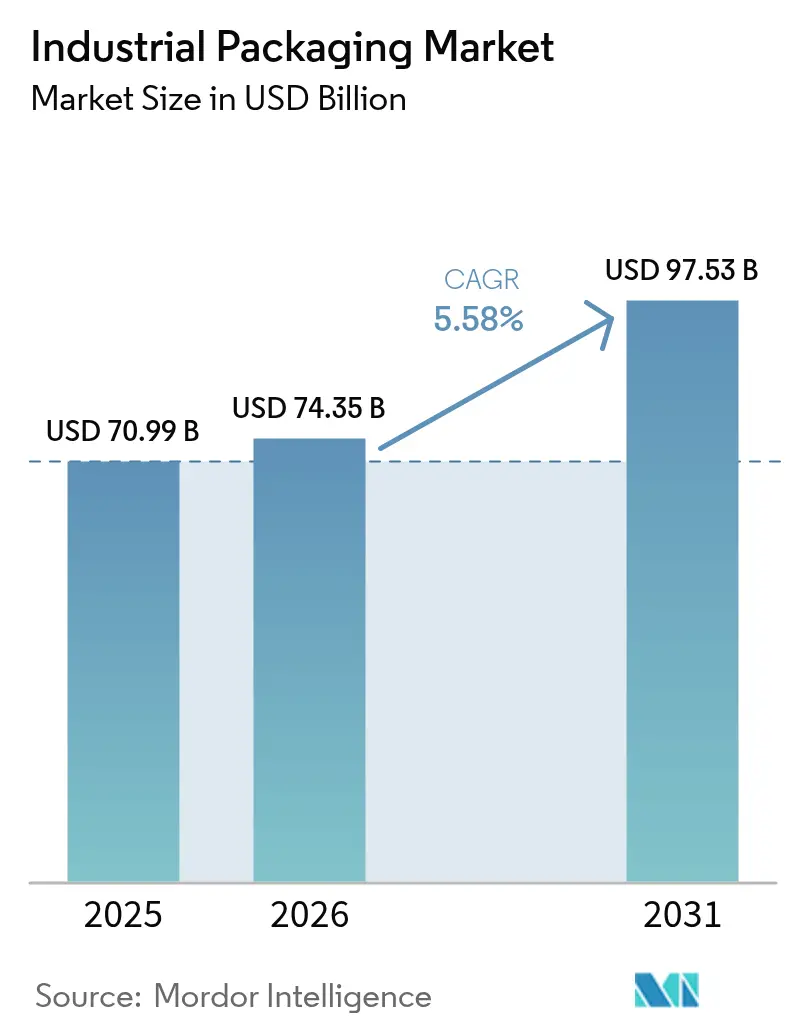
| Tamaño del mercado (2026) | USD 74.35 mil millones |
| Tamaño del mercado (2031) | USD 97.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.58% CAGR |
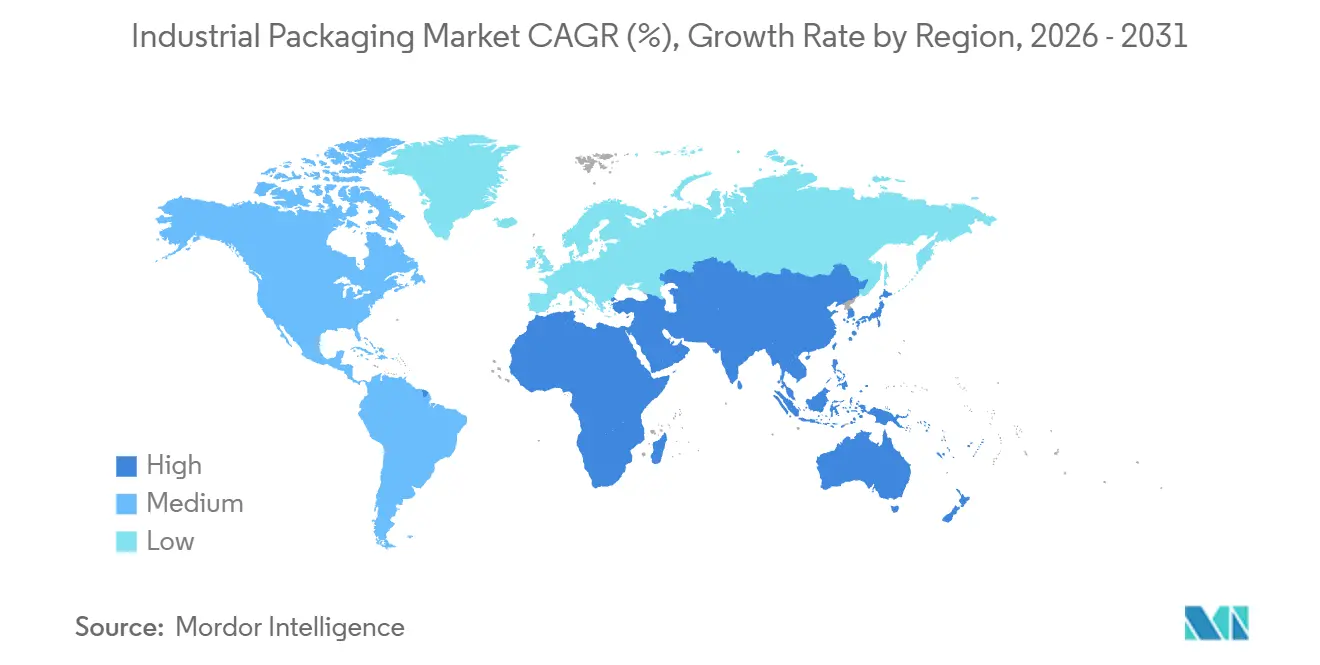
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
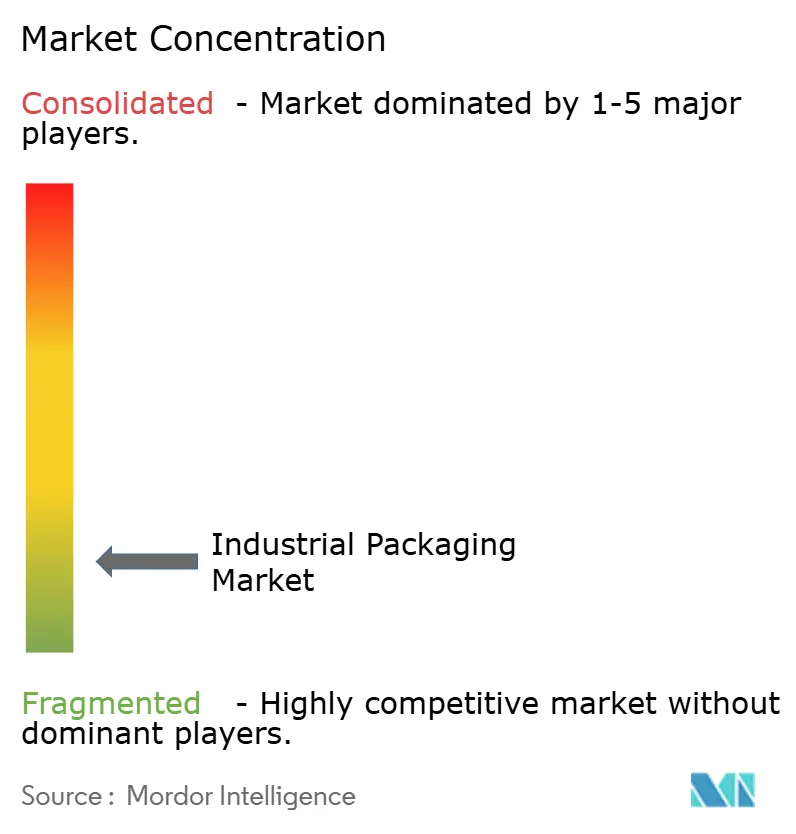
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes industriales por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases industriales será de 70.99 millones de dólares en 2025, 74.35 millones de dólares en 2026 y alcanzará los 97.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.58 % entre 2026 y 2031. La demanda se está reconfigurando en torno a formatos rentables y que cumplen con la normativa, además de apoyar los objetivos de la economía circular. Los contenedores intermedios para granel (IBC) compuestos son ahora los preferidos porque equilibran la seguridad certificada por la ONU con una tara más ligera que reduce las emisiones del transporte. Las soluciones basadas en fibra se están acelerando a medida que los legisladores eliminan gradualmente los plásticos de un solo uso y las marcas se comprometen a impulsar el contenido reciclado. Mientras tanto, la automatización de las plantas de producción protege a los convertidores de las fluctuaciones de los precios de la resina y el acero, lo que les permite controlar los costes laborales incluso cuando la volatilidad de las materias primas se mantiene elevada. Los proyectos piloto de economía del hidrógeno, la adopción de la cadena de frío farmacéutica y los estándares de cumplimiento del comercio electrónico también están ampliando su alcance de aplicación, creando nuevas oportunidades para las grandes empresas globales y los especialistas regionales ágiles. Las estrategias competitivas refuerzan una estructura moderadamente fragmentada. Líderes integrados como Greif y Mauser Packaging Solutions ahora fabrican resina reciclada y reacondicionan bidones internamente, aislando así sus márgenes de la turbulencia de los precios spot. Competidores de nicho como Pyramid Technoplast aprovechan la proximidad nacional en el sur de Asia para ofrecer plazos de entrega más rápidos. Brambles migra su modelo de pool de pallets a programas de IBC basados en depósitos que demuestran la rentabilidad del embalaje como servicio. Al mismo tiempo, la deslocalización del ensamblaje de automóviles y semiconductores reduce algunos volúmenes de larga distancia, mientras que la prohibición de PFAS amenaza las películas de barrera multicapa, impulsando a los convertidores hacia productos químicos sin flúor.
Conclusiones clave del informe
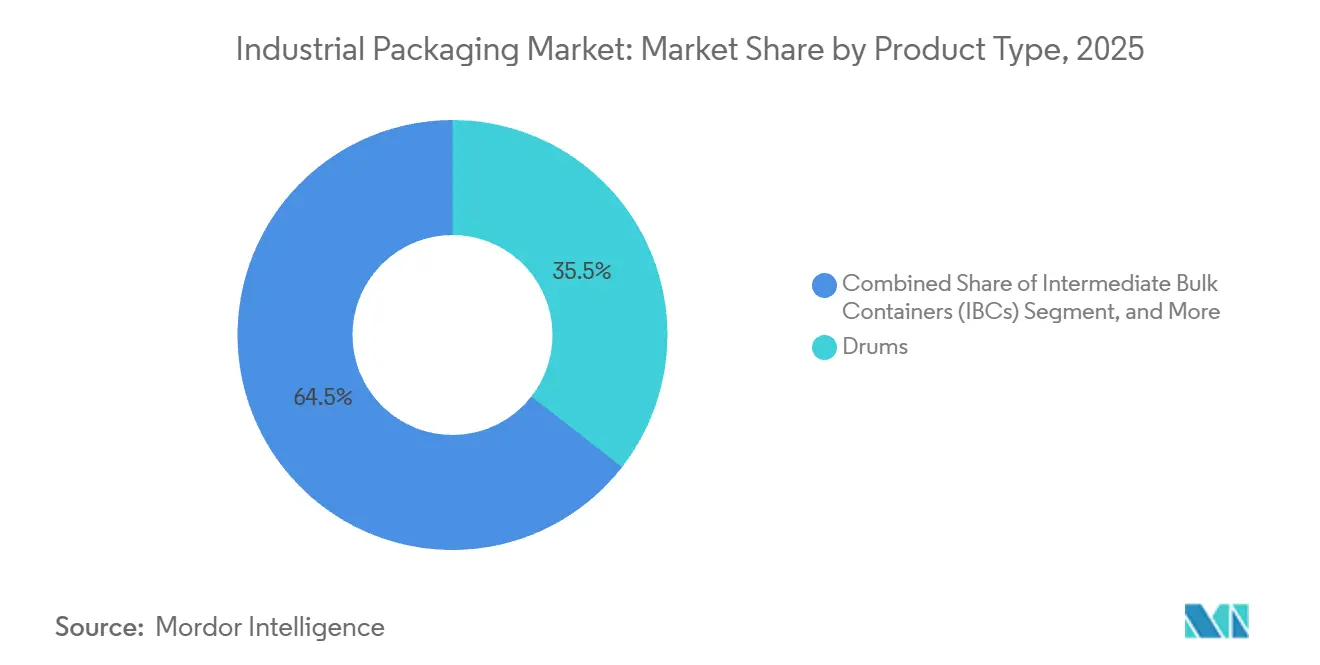
- Por tipo de producto, los bidones lideraron con el 35.53% de la cuota de mercado de envases industriales en 2025, mientras que se prevé que los IBC registren una CAGR del 6.11% hasta 2031.
- Por tipo de material, los plásticos contribuyeron con el 46.44% del tamaño del mercado de envases industriales en 2025, pero las opciones basadas en papel y fibra están avanzando a una CAGR del 6.75%.
- En términos de capacidad, la banda de 51 a 500 litros tenía una participación del 38.42 % del tamaño del mercado de envases industriales en 2025, mientras que la banda de 501 a 1,000 litros se expandirá a una CAGR del 6.42 %.
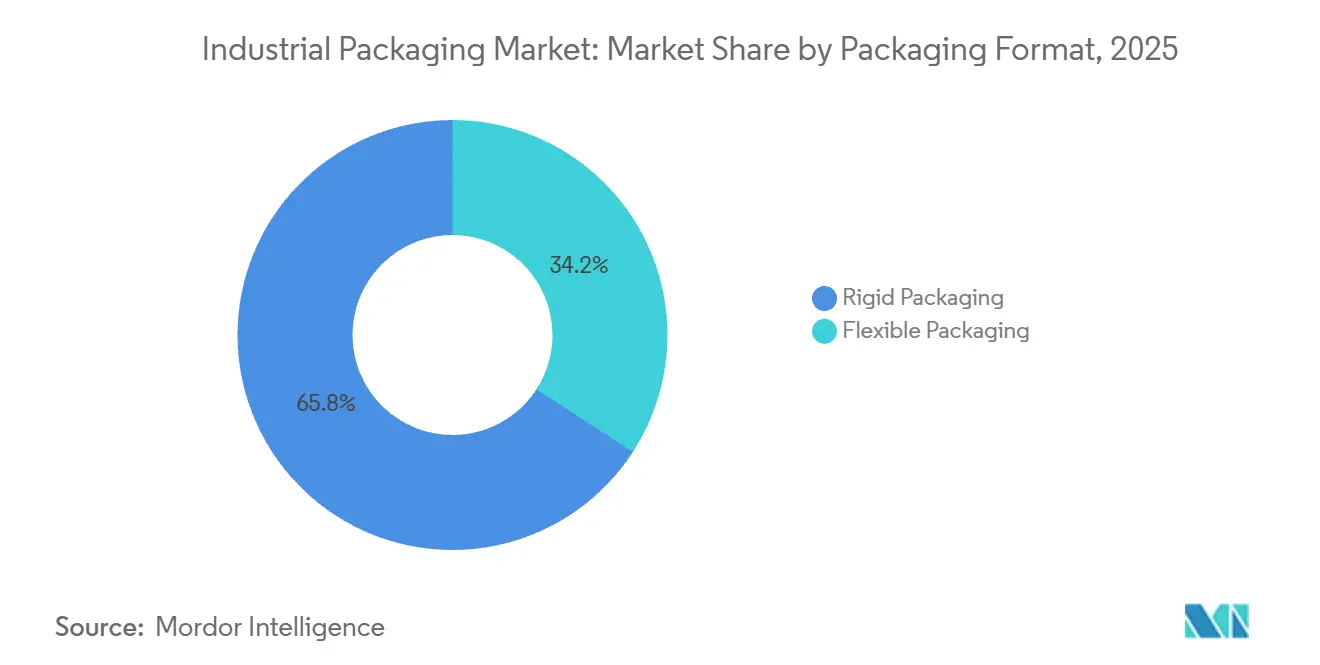
- Por formato, los envases rígidos mantuvieron una participación del 65.85 % en 2025, aunque se proyecta que las soluciones flexibles registren una CAGR del 6.64 % hasta 2031.
- Por usuario final, los productos químicos y farmacéuticos representaron el 29.43 % de la participación en 2025, y las aplicaciones de alimentos y bebidas aumentarán a una CAGR del 7.29 %.
- Por geografía, Asia-Pacífico captó el 40.45% de participación en 2025, mientras que se espera que la región de Medio Oriente y África aumente a una CAGR del 7.14%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Surgimiento de materiales sostenibles y reciclables | + 1.2% | Adopción temprana y global en la UE y América del Norte | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y de los flujos comerciales transfronterizos | + 1.0% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la logística de productos farmacéuticos y de grado alimenticio a granel | + 0.9% | Centros de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de la automatización del embalaje in situ | + 0.7% | América del Norte, Europa, Asia-Pacífico desarrollado | Largo plazo (≥ 4 años) |
| Demanda de la cadena de suministro de hidrógeno para IBC compuestos | + 0.4% | Europa, Japón, Corea del Sur, Oriente Medio | Largo plazo (≥ 4 años) |
| El auge de los modelos de negocio de pools de envases reutilizables | + 0.6% | Global, visible en América del Norte, Europa y Australia. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Surgimiento de materiales sostenibles y reciclables
Los reguladores están exigiendo umbrales mínimos de contenido reciclado y reciclabilidad total, obligando a los convertidores a abandonar la resina virgen. El revestimiento IBC a base de papel de Mondi 2025 elimina la bolsa interior de polietileno y logra una transmisión de vapor de humedad inferior a 5 g/m²-día, lo que valida los sustratos de fibra para uso en alimentos. [1] Mondi Group, “Sustainable Packaging Solutions”, MONDIGROUP.COM Mauser Packaging Solutions ahora opera líneas de despolimerización que convierten bidones de HDPE contaminados en gránulos equivalentes a virgen, lo que permite el uso circular en contenedores de mercancías peligrosas. [2] Mauser Packaging Solutions, “Circular Economy Initiatives”, MAUSERPACKAGING.COM Las marcas premium absorben primas de costo del 40-60% en biopolímeros para asegurar credenciales de neutralidad de carbono, mientras que los proveedores de adhesivos cambian a sistemas a base de agua y termofusibles que siguen siendo compatibles con el reciclaje de flujo único. El software de diseño para el reciclaje simula escenarios de fin de vida útil durante el desarrollo, reduciendo la creación de prototipos físicos y acelerando el cumplimiento.
Expansión del comercio electrónico y de los flujos comerciales transfronterizos
El comercio electrónico transfronterizo superó los 1.2 billones de dólares en 2025, lo que impulsó la demanda de cajas de cartón corrugado y contenedores IBC plegables que cumplen con la norma ISO 668 y que maximizan el uso de los contenedores. Los proveedores de logística externos en el Sudeste Asiático y Oriente Medio estandarizan las dimensiones de los embalajes para evitar recargos de flete del 15 al 25 %. Las directrices de Amazon para evitar frustraciones se extienden a la distribución de productos químicos, lo que impulsa el rediseño de bidones de acero que eliminan las envolturas secundarias y reducen el peso del paquete entre un 8 y un 12 %. Las marcas de nutracéuticos de venta directa al consumidor optan por bidones de 20 a 50 litros para poder enviar pedidos fraccionados sin aumentar el inventario. Los pactos comerciales regionales eliminan las fricciones arancelarias, lo que impulsa la demanda de IBC con certificación de la ONU que cumplen con múltiples códigos de transporte.
Crecimiento de la logística de productos farmacéuticos y de grado alimenticio a granel
Los IBC flexibles de un solo uso han reemplazado a los recipientes de acero inoxidable para la transferencia de ingredientes farmacéuticos activos, eliminando la prolongada validación de la limpieza y reduciendo el riesgo de contaminación cruzada, de acuerdo con las directrices cGMP de la FDA. Los productos biológicos de cadena de frío ahora se transportan en IBC aislados con materiales de cambio de fase que mantienen la temperatura entre 2 y 8 °C durante 96 horas, superando a los bidones de acero sin acondicionar. El llenado aséptico de IBC para mantequillas de frutos secos, alternativas lácteas y jugos prensados en frío elimina el almacenamiento refrigerado que antes representaba entre el 20 % y el 30 % del costo en destino. Los IBC de fondo cónico con descarga neumática alcanzan una evacuación del 99.5 % en productos viscosos, lo que permite ahorrar productos de alto valor. Los fabricantes por contrato obtienen un aumento del 25 % al 30 % en la utilización de sus activos, ya que los revestimientos gamma-estériles reducen el tiempo de cambio de ocho horas a treinta minutos.
Adopción de la automatización del embalaje in situ
Los robots colaborativos paletizan de 30 a 40 bidones por hora, lo que permite recuperar la inversión en menos de 18 meses y reducir el riesgo de lesiones, según la Federación Internacional de Robótica. [3] Federación Internacional de Robótica, “World Robotics 2025”, IFR.ORG La visión artificial hiperespectral examina 200 bidones de HDPE por minuto en busca de microfisuras, eliminando los fallos que provocan retiradas del mercado. Las envolvedoras de film estirable con tecnología IoT ajustan la tensión del film de forma dinámica, reduciendo el uso de film entre un 15 y un 20 % sin comprometer la integridad de la carga. Los codificadores de inyección de tinta térmica en línea imprimen etiquetas GHS y códigos QR directamente sobre polietileno, eliminando el desperdicio de adhesivo. Los IBC con etiquetas RFID envían datos de nivel de llenado a los sistemas ERP para que los planificadores puedan realizar nuevos pedidos antes de que se agoten las existencias, lo que aumenta la eficacia general del equipo en líneas de alta variedad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de la resina y el acero | -0.8% | Global, agudo en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones ambientales globales | -0.5% | Europa, América del Norte y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Prohibiciones de PFAS y microplásticos en recubrimientos de barrera | -0.3% | Europa, América del Norte, Australia | Mediano plazo (2-4 años) |
| La deslocalización cercana reduce los volúmenes de embalaje de larga distancia | -0.4% | América del Norte, Europa, impacto en las exportaciones de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de la resina y el acero
Los precios al contado del HDPE oscilaron entre 1,100 y 1,450 USD por tonelada en 2024-2025, mientras que la bobina laminada en caliente pasó de 650 a 950 USD por tonelada, lo que redujo drásticamente los márgenes de los convertidores. La composición interna de Greif ahora cubre el 40 % de las necesidades de polipropileno, amortiguando los picos de precios. Los pequeños productores que carecen de coberturas se enfrentan a retrasos de 60 a 90 días en la transmisión de los precios, lo que afecta negativamente al flujo de caja y acelera la salida de los mercados de bidones de materias primas. Los clientes prefieren cada vez más a los proveedores que ofrecen contratos vinculados a índices que limitan los ajustes trimestrales, aceptando precios base ligeramente más altos a cambio de previsibilidad. La volatilidad también impulsa a los convertidores hacia acuerdos plurianuales de resina con socios petroquímicos integrados.
Endurecimiento de las regulaciones ambientales globales
El Reglamento de la UE sobre envases y residuos de envases, vigente desde 2025, exige que todos los envases vendidos en el bloque sean reciclables para 2030 e impone tasas de 0.08-0.15 EUR/kg sobre el material no reciclable. El Proyecto de Ley 54 del Senado de California amplía las cuotas de contenido reciclado, que se elevan al 65 % para 2032, lo que orienta a los fabricantes de bidones hacia mezclas de r-HDPE que aún superan las pruebas de la ONU. La política "National Sword" de China obliga a los recuperadores norteamericanos a modernizar la clasificación óptica para alcanzar una pureza del 98 % en la chatarra exportable. La certificación y las pruebas de laboratorio ahora cuestan entre 15 000 y 50 000 USD por SKU, lo que presiona a los pequeños convertidores. Las herramientas digitales de ecodiseño simulan el desmantelamiento y los flujos de materiales por adelantado, lo que reduce los costosos rediseños en etapas posteriores.
Análisis de segmento
Por tipo de producto: Los IBC superan en modularidad e higiene
Se prevé que los IBC crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.11 %, superando al mercado general de envases industriales, ya que los revestimientos de un solo uso eliminan los ciclos de limpieza y preservan la esterilidad, a la vez que cumplen con las pruebas de rendimiento de la ONU. Los bidones representaron el 35.53 % de la cuota de mercado de los envases industriales en 2025, pero enfrentan un crecimiento más lento debido a la manipulación intensiva en mano de obra y al 1-2 % de derrames durante el vertido manual. Los IBC de compuestos de fibra de carbono reducen el peso entre un 40 % y un 50 %, lo que reduce los costes de transporte entre 0.15 y 0.20 USD/t-km para los transportadores de hidrógeno. Los IBC flexibles con revestimientos gamma-estériles reducen el cambio de lotes biofarmacéuticos de ocho horas a media hora, lo que aumenta la utilización de los activos en una cuarta parte. Los proveedores de lubricantes para automoción que cambian de bidones de 200 litros a IBC apilables de 1,000 litros recuperan un 35 % del espacio de almacenamiento y reducen el tiempo de uso de la carretilla elevadora por unidad de cuatro minutos a noventa segundos.
Los formatos de nicho persisten en funciones especializadas. Los sacos predominan en el sector de productos químicos en polvo y aditivos para la construcción, donde los envases de 25 a 50 kg cumplen con las normativas laborales. Los cubos abordan los adhesivos y los recubrimientos a medida, y los híbridos de cartón corrugado "bag-in-box" combinan la reciclabilidad de la fibra con las barreras de polietileno para concentrados líquidos. Los IBC semirrígidos con paredes laterales plegables reducen el volumen vacío entre un 60 % y un 70 %, pero se pueden apilar hasta tres unidades llenas. Los criterios de la ONU sobre caída e hidropresión aún favorecen los envases rígidos en mercancías peligrosas, pero las películas multicapa más gruesas están reduciendo la brecha de cumplimiento para los diseños flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: La fibra gana terreno bajo la presión de la reciclabilidad
Se prevé que los envases a base de fibra aumenten a una tasa de crecimiento anual compuesta (TCAC) del 6.75 %, gracias a los programas de recogida en los minoristas y a la recogida municipal en la acera, que simplifican la participación del consumidor. Los plásticos conservaron el 46.44 % del tamaño del mercado de envases industriales en 2025 gracias a la resistencia química del HDPE, con un precio de entre 1.20 y 1.40 USD/kg, pero las tasas de responsabilidad extendida del productor, de entre 0.10 y 0.25 USD/kg, erosionan esa ventaja. Los revestimientos kraft para IBC de Mondi superan las pruebas de barrera contra la humedad sin películas de plástico, lo que elimina los obstáculos de clasificación en la recuperación de fibra. El polietileno a base de caña de azúcar reduce drásticamente el carbono de la cuna a la puerta entre un 60 % y un 70 %, lo que justifica primas del 30 % al 40 % en las recargas premium para el cuidado personal. Los contenedores metálicos mantienen nichos en la carga inflamable o con riesgo de perforación, pero el contenido de acero reciclado superior al 80 % y los hornos de arco eléctrico reducen el carbono incorporado a la mitad. Los IBC híbridos de aluminio en fibra permiten la separación mecánica al final de su vida útil, lo que impulsa el reciclaje.
La innovación en adhesivos acelera la transición. Los sistemas a base de agua se desprenden limpiamente en los despulpadores, evitando la contaminación pegajosa que antes afectaba a la fibra recuperada. Las cadenas de suministro con certificación ISO 9001 dominan ahora los pedidos de productos farmacéuticos y alimentarios, ya que los clientes exigen condiciones de abastecimiento y procesamiento trazables. Los productos de reciclaje químico de Mauser permiten fabricar bidones de r-HDPE de alta pureza, ampliando la capacidad circular para aplicaciones con mercancías peligrosas. Las empresas establecidas en el mercado que integran los flujos de reciclaje se ganan la fidelidad de las marcas, mientras que las rezagadas se arriesgan a pagar tarifas de ecomodulación cada vez mayores.
Por capacidad de embalaje: los volúmenes de rango medio equilibran la flexibilidad y el costo
Los contenedores de entre 51 y 500 litros representaron el 38.42 % del mercado de envases industriales en 2025, ya que su tamaño se ajusta a la producción por lotes de productos químicos especializados y a los procesadores de alimentos de mediana escala. Sin embargo, el rango de 501 a 1,000 litros se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 6.42 % a medida que las plantas de automoción y farmacéuticas estandaricen el uso de IBC de 1,000 litros que se ajustan a las dimensiones de los palés y se apilan en cuatro alturas. Los biorreactores desechables de este rango reducen el gasto de capital en acero inoxidable de entre 50 000 y 80 000 USD y reducen el papeleo de validación de sesenta horas a dos. Las válvulas neumáticas de salida inferior dejan menos del 0.5 % de residuos, una métrica crucial para los API con un precio de hasta 1,000 USD l. La norma ISO 21007 establece formatos globales de datos RFID para que los IBC agrupados circulen sin problemas entre fronteras.
Los envases pequeños de menos de 50 litros se utilizan para pinturas y adhesivos con una rápida rotación de inventario. Sin embargo, la competencia de las marcas blancas reduce los márgenes, impulsando a los convertidores hacia el etiquetado sin revestimiento de alta velocidad y con bajos desperdicios. Los contenedores de más de 2,000 litros se concentran en la mezcla de aceites comestibles y lubricantes, donde la infraestructura de llenado y los camiones cisterna dedicados imponen altos costos de cambio. A medida que las cadenas de suministro de hidrógeno maduran, la demanda se concentra en torno a los IBC compuestos de 1,000 a 1,500 litros, que equilibran la presión nominal con la carga útil de los remolques, lo que abre un nuevo mercado de crecimiento.
Por formato de embalaje: Soluciones flexibles que reducen los gastos generales de logística inversa
Los bidones rígidos y los IBC de HDPE controlaron el 65.85 % de la cuota de mercado en 2025 gracias a que cumplen las pruebas de caída y presión de la ONU. Sin embargo, los diseños flexibles registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.64 %. Los IBC plegables se pliegan a una décima parte del volumen de un bidón vacío, lo que reduce el transporte de ida y vuelta hasta en un 50 % para los centros de comercio electrónico. Las películas multicapa que combinan polietileno con barreras de óxido de aluminio ahora alcanzan una transmisión de oxígeno inferior a 0.5 cc/m²-día, sin perder la ausencia de PFAS. Los proveedores de lubricantes automotrices están probando IBC flexibles con boquillas de seguridad que dispensan directamente en las líneas, eliminando así el riesgo de contaminación. Los híbridos semirrígidos conservan las nervaduras estructurales, lo que permite un apilamiento seguro en tres alturas, pero se pliegan a un 30-40 % de su volumen original en los viajes de retorno.
Las unidades rígidas de acero o composite siguen siendo indispensables para presiones superiores a 5 bar o oscilaciones de temperatura de -40 °C a +60 °C, como en los envíos de gas licuado. Las envolturas de fibra de carbono reducen la tara sin sacrificar la resistencia, lo que amplía el atractivo de la logística del hidrógeno. Los revestimientos inteligentes incorporan sensores de temperatura e impacto, que alertan a los receptores sobre infracciones de la cadena de frío. El espesor de la película ahora alcanza los 350 µm en bidones flexibles con certificación UN, lo que reduce el coste y preserva la rentabilidad de la logística inversa.
Por industria de usuario final: Alimentos y bebidas lideran la disrupción de la cadena de frío
Las aplicaciones de alimentos y bebidas impulsarán una tasa de crecimiento anual compuesta (TCAC) del 7.29 % hasta 2031, ya que los IBC asépticos permiten el envío de jugos prensados en frío, leches vegetales y huevos líquidos a temperatura ambiente. Los productos químicos y farmacéuticos representaron el 29.43 % de la cuota de mercado de envases industriales en 2025, respaldados por los códigos de mercancías peligrosas de la ONU y las comprobaciones de integridad de los cierres según las buenas prácticas de fabricación actuales. Los fabricantes de equipos originales (OEM) de la industria automotriz ahora cambian los bidones de acero por contenedores de plástico retornables, sincronizando las entregas de lubricante con seis ciclos diarios de reposición que reducen el stock en planta. Los operadores de petróleo, gas y petroquímica siguen comprando bidones de acero e IBC compuestos que toleran de -20 °C a +60 °C y la exposición al sulfuro de hidrógeno. Los fabricantes de productos de construcción cambian los selladores a bolsas a granel de 500 a 1,000 kg, lo que reduce el desperdicio de envases entre un 70 % y un 80 % y los alimenta directamente a dispensadores neumáticos.
Los matices globales añaden complejidad. Los productores químicos norteamericanos prefieren volúmenes de 1,040 l (275 galones), mientras que los transportistas europeos y asiáticos optan por métricas de 1,000 l, lo que complica la interoperabilidad de los grupos de almacenamiento. Los módulos de baterías para vehículos eléctricos ahora se transportan en contenedores Nefab con amortiguación de impactos, lo que reduce los daños durante el transporte a menos del 1 %. Las CDMO farmacéuticas insisten en el uso de revestimientos esterilizados con rayos gamma para los medios de cultivo celular, lo que facilita la validación de la esterilidad. Los exportadores de productos lácteos de origen vegetal utilizan el procesamiento a temperaturas ultraaltas y el llenado estéril de contenedores IBC para extender la vida útil de seis semanas refrigeradas a entre 12 y 18 meses a temperatura ambiente, abriendo mercados en regiones con cadenas de frío limitadas.
Análisis geográfico
Mercado de embalaje industrial de Asia-Pacífico
La región Asia-Pacífico captó el 40.45 % del mercado de envases industriales en 2025, impulsada por la producción química china, que superó los 1.5 millones de toneladas, y las exportaciones agroquímicas de la India, que superaron los 8 millones de dólares. Megasitios costeros chinos, como Lianyungang, ahora prefieren los IBC compatibles con el ferrocarril, que evitan los cuellos de botella en las carreteras, mientras que la franja agroquímica de la India se actualiza con bidones de HDPE aprobados por la ONU para insecticidas peligrosos. El envejecimiento de la fuerza laboral japonesa acelera la adopción de cobots, con velocidades de paletizado que alcanzan los 50 bidones por hora y una reducción de los costes laborales del 60-70 %. La Hoja de Ruta de la Economía del Hidrógeno de Corea del Sur estimula la demanda de IBC compuestos, ya que el metilciclohexano fluye desde las terminales de importación hasta los dispensadores terrestres. Las empresas de logística del sudeste asiático aplican la normativa ISO para palés, lo que acorta los tiempos de permanencia en puerto y reduce los gastos de sobreestadía.
Mercado de embalaje industrial de Norteamérica
Norteamérica muestra un volumen constante, pero se beneficia de la deslocalización de las fábricas de semiconductores y del ensamblaje de vehículos eléctricos. Los IBC para productos químicos ultrapuros integran películas laminadas sin flúor para evitar la contaminación de las fábricas de chips. Las maquiladoras mexicanas utilizan contenedores de plástico reutilizables que cruzan las fronteras entre 30 y 40 veces antes de su retirada, lo que reduce los residuos de cartón corrugado. Las operaciones canadienses de arenas petrolíferas adquieren tambores de acero al carbono con capacidad para soportar temperaturas de -40 °C para manipular los aditivos de perforación. Estados estadounidenses como California aplican normas de contenido reciclado que impulsan a los convertidores hacia el uso de tambores de polietileno de alta densidad reciclado (r-HDPE), mientras que los puertos de la Costa Este invierten en capacidad de lavado de tambores para apoyar los flujos de exportación de productos químicos.
Mercado de embalaje industrial de Oriente Medio y África
Oriente Medio y África ofrecen la trayectoria más rápida, con una perspectiva de CAGR del 7.14 %. El desarrollo petroquímico de Arabia Saudí, con un presupuesto de 20 000 millones de dólares y bajo el programa Visión 2030, impulsa la demanda de IBC compuestos aptos para intermediarios corrosivos. Las zonas francas de los EAU sirven como centros de transbordo de contenedores que conectan a fabricantes asiáticos con mineros africanos, lo que impulsa las inversiones en plantas de limpieza de tanques y reacondicionamiento de bidones. El sector minero sudafricano sustituye las cajas de madera por bidones de acero de la ONU con etiquetas RFID, lo que mejora la trazabilidad. Los productores de petróleo de Nigeria sustituyen los bidones importados por envases nacionales de cartón corrugado y fibra, lo que les permite conservar sus divisas. Los proyectos piloto de hidrógeno vinculados al plan NEOM de Arabia Saudí crean empresas pioneras en la adopción de amoníaco y transportadores de hidrógeno orgánico líquido, lo que anticipa la capacidad regional para IBC compuestos.
Panorama regulatorio
Los fabricantes de envases industriales suelen seguir dos vías de cumplimiento normativo: las normas de seguridad para el transporte de materiales peligrosos y las normas de sostenibilidad, que cada vez se extienden más allá de los formatos de consumo para abarcar los envases industriales. En la Unión Europea, el Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. Este cambio amplía las obligaciones de reciclabilidad, etiquetado y gestión de residuos de envases a todos los tipos de envases, incluidos los industriales, lo que incrementa los requisitos de documentación, rediseño y ensayos en las cadenas de suministro transfronterizas.
En Estados Unidos, los requisitos de embalaje y envío de materiales peligrosos están regulados por el Departamento de Transporte, Administración de Seguridad de Materiales Peligrosos y Oleoductos (PHMSA). La norma final HM-265 de la PHMSA entró en vigor el 13 de febrero de 2026 y tiene como objetivo reducir la carga administrativa relacionada con el cumplimiento de la normativa sobre materiales peligrosos, incluyendo la capacitación y los trámites administrativos correspondientes. La PHMSA también publicó el aviso de propuesta de reglamentación HM-215R el 10 de febrero de 2026 para armonizar aún más la normativa estadounidense sobre materiales peligrosos con las normas internacionales de embalaje y comunicación de riesgos. En conjunto, las medidas adoptadas por la UE y EE. UU. mantienen el enfoque en la circularidad y los requisitos de etiquetado, al tiempo que continúan alineándose con las expectativas de rendimiento de la ONU para bidones y contenedores IBC utilizados en envíos regulados.
Análisis de la cadena de valor
La cadena de valor del embalaje industrial comienza con materias primas y sustratos, incluyendo resinas como HDPE y PP, acero y aluminio, papel y fibra. Estos insumos se procesan para dar forma a contenedores como bidones, IBC, sacos, cubos y soluciones de cartón ondulado. Los cierres y accesorios, junto con la impresión y el etiquetado, se incorporan a las pruebas de rendimiento tipo ONU para aplicaciones reguladas.
Tras las pruebas, los productos se distribuyen a través de intermediarios o directamente a grandes usuarios finales en sectores como el químico y farmacéutico, la alimentación y las bebidas, la automoción y el petróleo y el gas. Paralelamente, opera una capa de servicios para la recogida, el lavado, el reacondicionamiento y el reciclaje, y los grandes proveedores integran cada vez más estos pasos para controlar la calidad y el contenido reciclado de los insumos. Los costes y las limitaciones se propagan a lo largo de la cadena debido a la volatilidad de las materias primas (fluctuaciones en la resina y el acero), el acceso a insumos reciclados que cumplen con la normativa y las interrupciones en el transporte y la mano de obra que afectan a los plazos de entrega. Las normas de sostenibilidad, como el Reglamento (UE) 2025/40 (aplicable a partir del 12 de agosto de 2026), aumentan el valor del diseño orientado al reciclaje, el etiquetado estandarizado y la trazabilidad auditable de los materiales. Esto impulsa una mayor coordinación entre transformadores, recicladores y laboratorios de ensayo, elevando la barrera de entrada para los actores más pequeños y menos integrados. Paralelamente, la cadena de suministro está evolucionando hacia una mayor automatización en la fabricación y hacia modelos de agrupación y reutilización, especialmente para los IBC, donde el seguimiento y la logística inversa están integrados en el servicio de embalaje entregado, en lugar de tratarse como una función posterior al uso.
Panorama competitivo
El mercado está fragmentado. Greif adquirió una empresa europea especialista en contenedores IBC compuestos en 2025, ampliando su capacidad logística de hidrógeno y añadiendo experiencia en el bobinado de fibra de carbono. Mauser Packaging Solutions instaló GPS y sensores de nivel de llenado en 10,000 contenedores IBC para una importante empresa química europea, reduciendo las roturas de stock en un 40 % y el stock de seguridad en un 25 %. Schutz lanzó un contenedor IBC de fibra de carbono de 10 barras que pesa un 45 % menos que el acero, satisfaciendo así las necesidades de hidrógeno de Japón y Corea del Sur. Smurfit WestRock consolidó 12 plantas de cartón corrugado de Norteamérica en ocho plantas de alta automatización, reduciendo los costes unitarios de fibra entre un 12 % y un 15 %. International Paper convirtió una planta de Georgia a un contenedor mediano ligero, reduciendo el gramaje un 12 % y ahorrando fibra kraft.
Los especialistas regionales aportan agilidad. Pyramid Technoplast inauguró una capacidad de 15,000 toneladas anuales de bidones de HDPE en Gujarat, reduciendo los plazos de entrega de agroquímicos a tres semanas. Nefab lanzó contenedores retornables para módulos de batería con amortiguadores integrados, reduciendo los daños en los módulos de vehículos eléctricos por debajo del 1 %. Snyder Industries presentó un contenedor IBC cónico de 275 galones que garantiza una evacuación del 99.7 %, lo que permite ahorrar productos intermedios farmacéuticos con un precio superior a 800 USD l. Brambles migró su plataforma CHEP al pooling de IBC, logrando una recuperación de activos del 88 % en un proyecto piloto europeo de lubricantes para automóviles. Packaging Corporation of America obtuvo la certificación ISO 14001 para su planta de reacondicionamiento de bidones, evitando que el 95 % de los residuos y disolventes terminen en vertederos.
Los modelos tecnológicos y de servicio redefinen la rivalidad. La inspección visual, la robótica y el seguimiento de activos mediante blockchain reducen el trabajo de control de calidad entre un 25 % y un 30 % y aseguran los registros de auditoría. La integración vertical en la composición de resinas r cumple con los requisitos de contenido reciclado, a la vez que protege contra los picos de demanda de materia prima. Las empresas emergentes que licencian películas de revestimiento o el seguimiento de contenedores basado en SaaS entran mediante asociaciones en lugar de mediante la fabricación con un alto coste de capital. Los nuevos participantes aún se enfrentan a costes de prueba de la ONU de entre 0.5 y 1 millón de dólares, lo que mantiene las barreras significativas. Los clientes prefieren cada vez más las ofertas integrales que incluyen el suministro, la limpieza, los datos y el reciclaje al final de su vida útil en una sola tarifa.
Líderes de la industria del embalaje industrial
WERIT Kunststoffwerke W. Schneider GmbH & Co.
mondi plc
greif inc.
Mauser Packaging Solutions Holding Company
Global-Pak, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Amcor anunció la ampliación de una planta de envasado en China, reforzando así la capacidad de producción regional para abastecer los centros de demanda de Asia-Pacífico con ciclos de reposición más cortos y especificaciones de envasado para exportación estandarizadas. Este proyecto fortalece la fabricación local y mejora la resiliencia de la cadena de suministro para los clientes internacionales.
- Junio de 2026: Cherat Packaging puso en marcha una nueva planta de extrusión de film barrera en Pakistán, lo que permitirá obtener estructuras de barrera de mayor rendimiento para envases industriales y respaldar el crecimiento en mercados finales regulados. Esta inversión amplía la capacidad local y diversifica la oferta regional.
- Mayo de 2026: SCGP anunció una inversión para ampliar la capacidad de producción de contenedores de cartón ondulado en Ciudad Ho Chi Minh, Vietnam, añadiendo 26,800 toneladas anuales y reforzando la estandarización de las dimensiones de los embalajes para optimizar la logística. Esta iniciativa impulsa la racionalización logística regional para las empresas de transporte industrial.
Alcance del informe del mercado global de embalajes industriales
El embalaje industrial protege, envía y almacena una amplia gama de productos. Normalmente, el embalaje industrial se realiza en el sitio de producción inmediatamente después de la producción, aunque se puede utilizar en cualquier punto de la cadena de suministro. Este tipo de embalaje generalmente se realiza para productos sensibles que dependen en gran medida de la estabilidad o que son peligrosos o voluminosos o para productos con componentes que son sensibles entre sí.
El informe de mercado de envases industriales está segmentado por tipo de producto (IBC, bidones, sacos, cubos, cajas de cartón corrugado y otros tipos de productos), tipo de material (plásticos, metal, papel y fibra, y otros tipos de materiales), capacidad de envasado (≤50 L, 51-500 L, 501-1,000 L, 1,001-2,000 L y >2,000 L), formato de envasado (rígido y flexible), industria del usuario final (químicos y farmacéuticos, alimentos y bebidas, automoción, petróleo, gas y petroquímicos, construcción y otras industrias de usuarios finales) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Contenedores intermedios para graneles (IBC) |
| Batería |
| Sacos |
| Cubos |
| Cajas de cartón corrugado |
| Otros tipos de productos |
| Plásticos |
| Metal |
| Papel y a base de fibra |
| Otros tipos de materiales |
| ≤ 50 litros |
| 51 - 500 L |
| 501 - 1,000 L |
| 1,001 - 2,000 L |
| > 2,000 litros |
| Embalaje rígido |
| Envases Flexibles |
| Químicos y Farmacéuticos |
| Alimentos y Bebidas |
| Motorium |
| Petróleo, Gas y Petroquímica |
| Maquinaria de construcción usada |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
| Por tipo de producto | Contenedores intermedios para graneles (IBC) | ||
| Batería | |||
| Sacos | |||
| Cubos | |||
| Cajas de cartón corrugado | |||
| Otros tipos de productos | |||
| Por tipo de material | Plásticos | ||
| Metal | |||
| Papel y a base de fibra | |||
| Otros tipos de materiales | |||
| Por capacidad de embalaje | ≤ 50 litros | ||
| 51 - 500 L | |||
| 501 - 1,000 L | |||
| 1,001 - 2,000 L | |||
| > 2,000 litros | |||
| Por Formato de Empaque | Embalaje rígido | ||
| Envases Flexibles | |||
| Por industria del usuario final | Químicos y Farmacéuticos | ||
| Alimentos y Bebidas | |||
| Motorium | |||
| Petróleo, Gas y Petroquímica | |||
| Maquinaria de construcción usada | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| Australia | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases industriales en 2026?
El tamaño del mercado de envases industriales alcanzará los 74.35 mil millones de dólares en 2026.
¿Cuál es la CAGR proyectada hasta el año 2031?
Se espera que el mercado crezca a una tasa compuesta anual del 5.58 % entre 2026 y 2031.
¿Qué línea de productos muestra el crecimiento más rápido?
Se pronostica que los contenedores a granel intermedios crecerán a una tasa compuesta anual del 6.11 %, la más rápida entre las principales categorías de productos.
¿Por qué están en auge los materiales a base de fibra?
Los mandatos de reciclabilidad y los compromisos de sostenibilidad de la marca impulsan una CAGR del 6.75 % para los envases a base de fibra.
¿Qué región ofrece el mayor potencial de crecimiento?
Se espera que la región de Medio Oriente y África se expanda a una CAGR del 7.14 %, liderada por inversiones en petroquímica e hidrógeno.
¿Cómo reducen costes los depósitos IBC reutilizables?
La agrupación basada en depósitos puede reducir los costos de embalaje por viaje entre un 15 y un 20 % y lograr tasas de recuperación de activos superiores al 85 %.


