

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 50.46 mil millones |
| Tamaño del mercado (2031) | USD 63.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
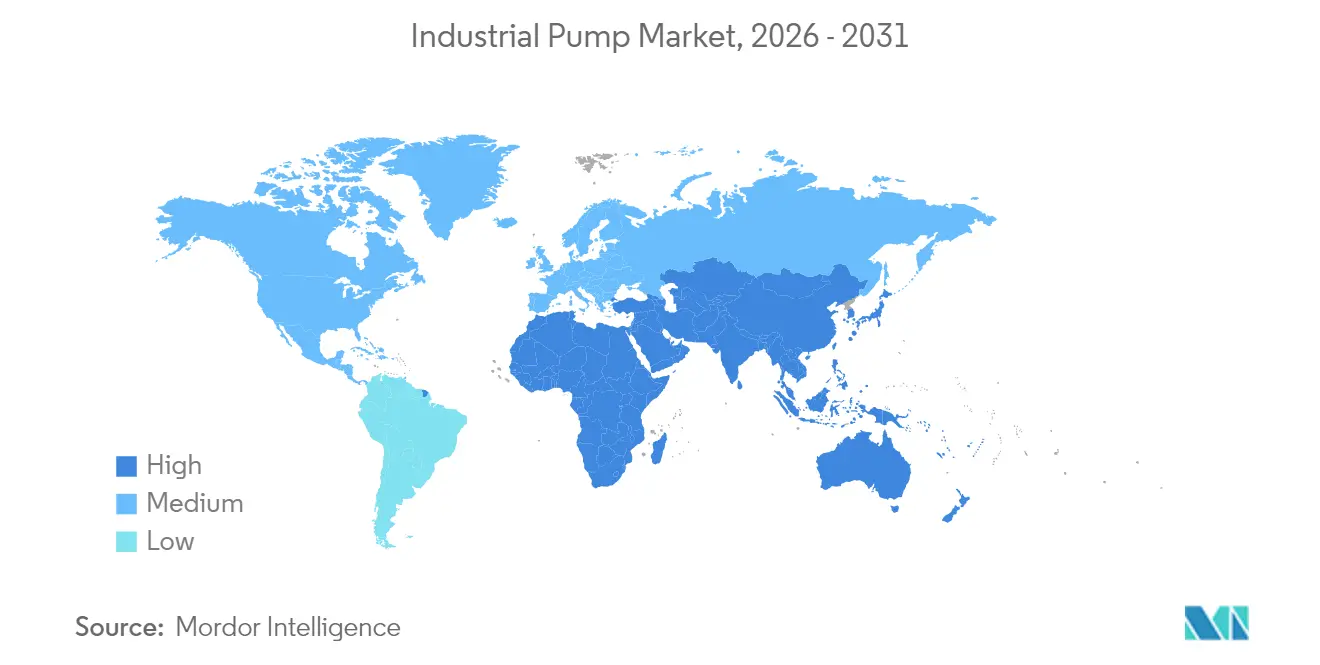
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
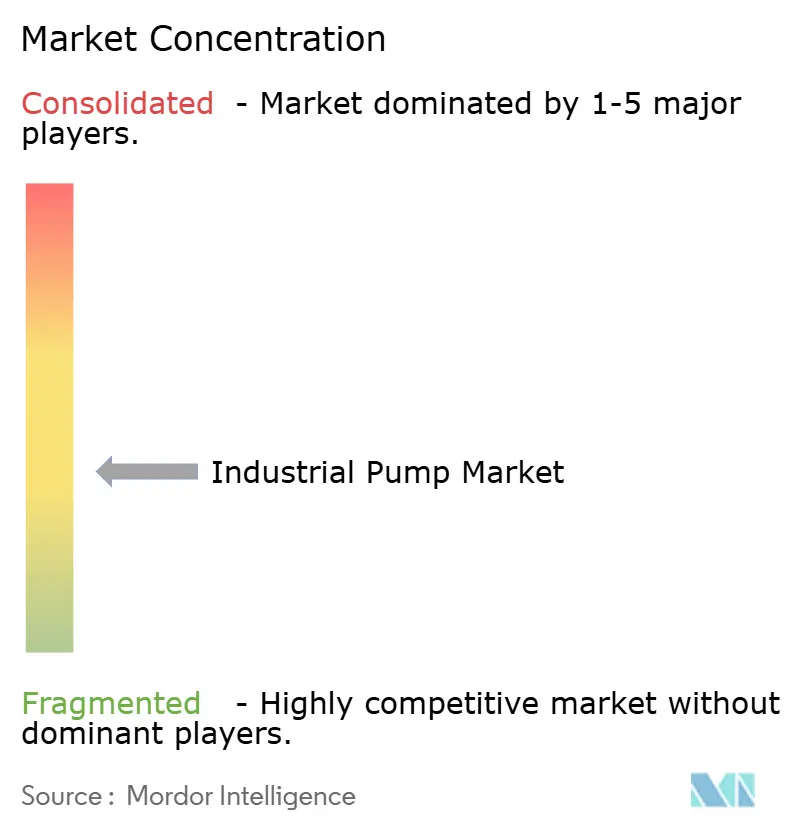
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas industriales por Mordor Intelligence
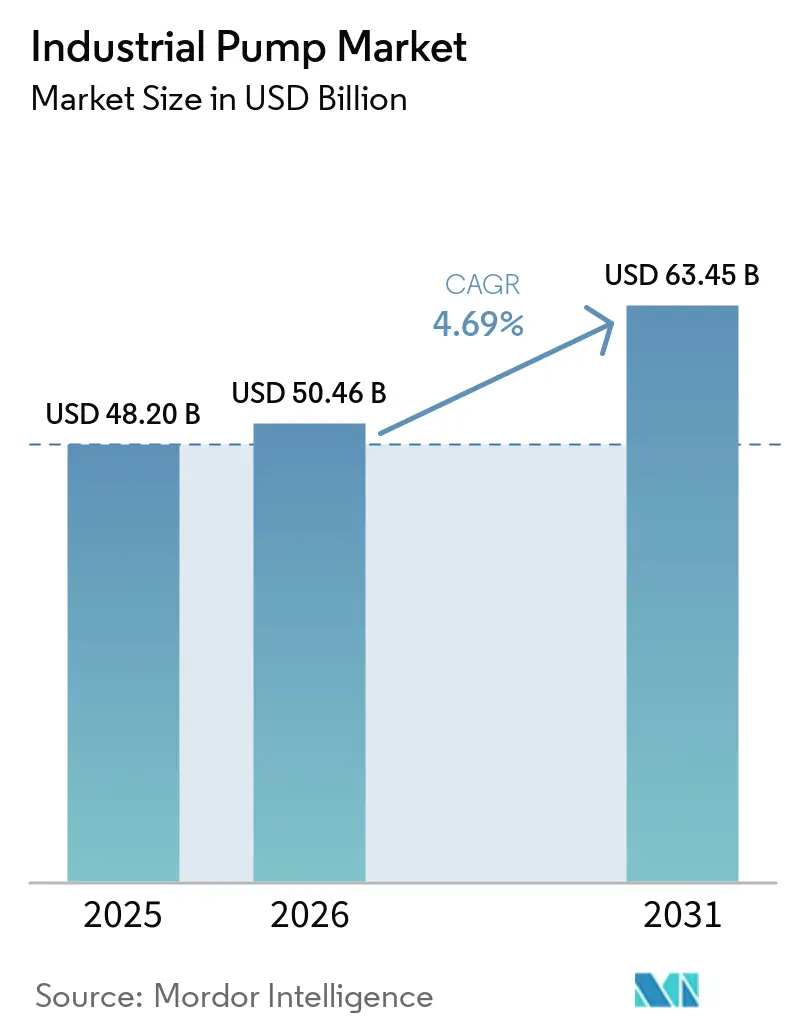
El tamaño del mercado de bombas industriales se valoró en USD 48.2 mil millones en 2025 y se estimó que crecería de USD 50.46 mil millones en 2026 a USD 63.45 mil millones para 2031, con una CAGR del 4.69% durante el período de pronóstico (2026-2031). El reemplazo sostenido de redes municipales obsoletas, adiciones de capacidad petroquímica y reglas de eficiencia más estrictas sustentaron la resiliencia del mercado a través de la prolongada volatilidad de la cadena de suministro. El gasto de capital en tratamiento de agua siguió siendo el principal impulsor de la demanda, con Estados Unidos destinando más de USD 50 mil millones para mejoras de infraestructura de agua entre 2022 y 2026. Los megaproyectos en Qatar y Arabia Saudita continuaron impulsando los pedidos de bombas de alta especificación capaces de manejar fluidos corrosivos y de alta temperatura en craqueadores de etileno y trenes de procesamiento de gas. La región de Asia-Pacífico mantuvo su liderazgo en volumen gracias a la industrialización a gran escala en China, India y el sudeste asiático, mientras que Oriente Medio y África registraron la trayectoria de crecimiento más rápida a medida que se aceleraba la diversificación petroquímica.
Conclusiones clave del informe
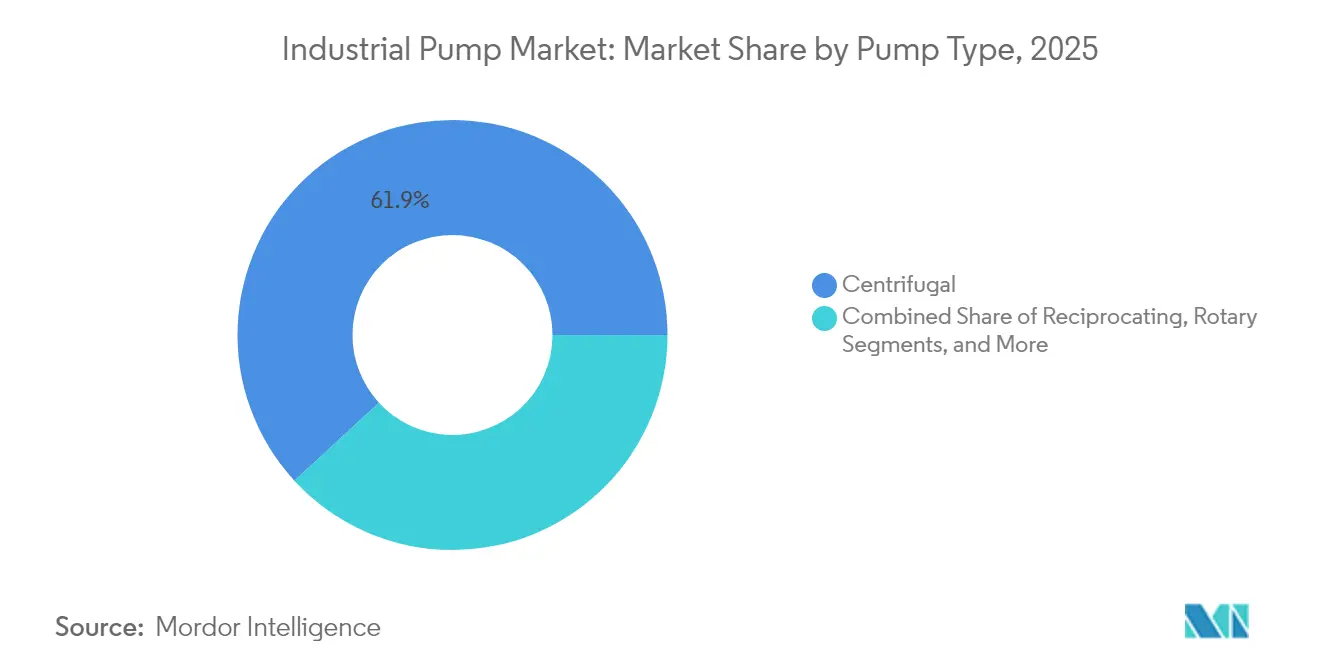
- Por tipo de bomba, los diseños centrífugos lideraron con una participación en los ingresos del 61.85 % en 2025; se prevé que las bombas de cavidad progresiva se expandan a una CAGR del 7.45 % hasta 2031.
- Por fuente de energía, los sistemas eléctricos representaron el 77.95 % de la participación de mercado de bombas industriales en 2025, mientras que se proyecta que las unidades alimentadas por energía solar crecerán a una CAGR del 11.1 % hasta 2031.
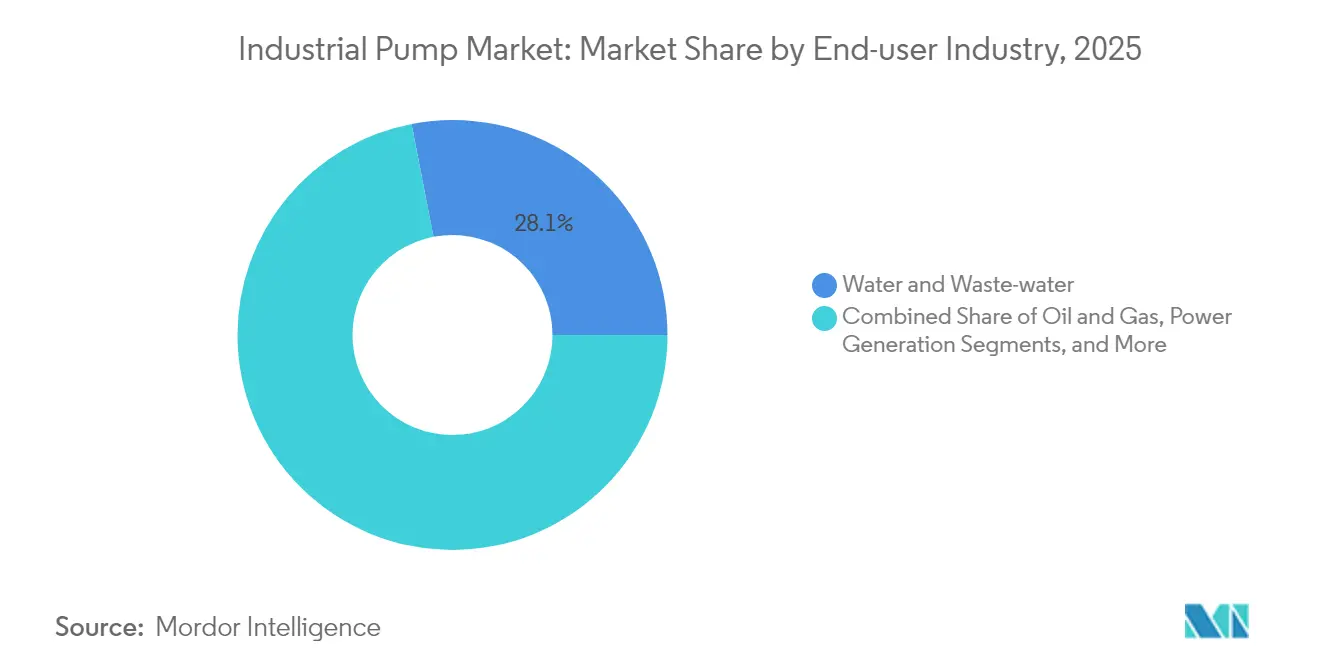
- Por industria de usuario final, las aplicaciones de agua y aguas residuales capturaron el 28.05% del tamaño del mercado de bombas industriales en 2025; los productos químicos y petroquímicos están avanzando a una CAGR del 6.48% hasta 2031.
- Por orientación, las unidades sumergibles representaron el 30.75% de los ingresos de 2025; las bombas de superficie están en camino de alcanzar una CAGR del 9.85% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44.85% de los ingresos de 2025; la región de Medio Oriente y África está creciendo a una CAGR del 6.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bombas industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en tratamiento de agua y aguas residuales a nivel mundial | + 1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la capacidad petroquímica en MEA | + 1.2% | Oriente Medio y África: repercusión en Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Desarrollo rápido de infraestructura industrial en Asia-Pacífico | + 1.5% | Núcleo de Asia-Pacífico, impacto secundario en América del Sur | Mediano plazo (2-4 años) |
| Demanda de bombas resistentes a la corrosión en electrolizadores de hidrógeno verde | + 0.7% | Adopción temprana y global en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Modelos de servicios de IoT de mantenimiento predictivo que liberan ingresos en el mercado de posventa | + 0.9% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto en tratamiento de agua y aguas residuales a nivel mundial
Los presupuestos municipales récord publicados en 2024 y principios de 2025 se tradujeron en mayores volúmenes de licitación para bombas centrífugas y sumergibles de aguas residuales de alta capacidad. La Agencia de Protección Ambiental de EE. UU. estimó necesidades de rehabilitación a largo plazo superiores a los 744 mil millones de USD, lo que impulsó mejoras multifase como la instalación regional de Sioux City de 465 millones de USD y la planta Southside de Cape Fear de 239 millones de USD. Los mandatos de tratamiento avanzado impulsaron el interés en trenes de ósmosis inversa de alta presión, con los sistemas multietapa verticales de Sulzer sustentando el proyecto de recuperación de drenaje de Al Mahsama en Egipto. [1] Mary Scott Nabers, “A Multi-Billion-Dollar Water Industry Segment Not To Be Overlooked”, Water Online, wateronline.com Las empresas de servicios públicos están incorporando cada vez más sensores inalámbricos que transmiten datos de vibración y temperatura a paneles en la nube, acortando el tiempo medio de reparación en unidades críticas. Los marcos de contratación comenzaron a ponderar los cálculos del coste total de propiedad a favor de los diseños energéticamente eficientes, incentivando a los compradores a optar por motores de alta eficiencia que superan con creces los umbrales del MEI de la UE. Las mayores obligaciones de supervisión también ampliaron los ingresos del mercado de repuestos, consolidando los contratos de servicio recurrentes para los fabricantes de equipos originales.
Expansión de la capacidad petroquímica en MEA
Los productores del Golfo impulsaron sus agendas de diversificación downstream, adjudicando contratos EPC para crackers, unidades de polímeros y trenes de procesamiento de gas que, en conjunto, requieren miles de bombas resistentes a la corrosión. El complejo de polímeros Ras Laffan de Qatar, con un presupuesto de 6 millones de dólares, incorporó un cracker de etano de 2,080 kTA cuya entrada en funcionamiento está prevista para 2027. El proyecto Amiral de Arabia Saudita, con un presupuesto de 11 1.65 millones de dólares, añadió 610 millones de toneladas de capacidad nominal de etileno, integrada con la refinería de SATORP, lo que multiplicó la demanda de bombas que cumplen con la norma API 400 y que soportan temperaturas de descarga de XNUMX °C. Las cláusulas de contenido local en las licitaciones intensificaron los incentivos para que los fabricantes de equipos originales (OEM) internacionales localizaran el mecanizado de carcasas y el montaje final. Los usuarios finales priorizaron los variadores de frecuencia para reducir el consumo de energía, lo que reforzó la adopción de controles de motores inteligentes que se alinean con las ambiciones regionales de eficiencia energética.
Desarrollo rápido de infraestructura industrial en Asia-Pacífico
El complejo Fujian de China, respaldado por SABIC y valorado en 6.4 millones de dólares, y la iniciativa india Smart Cities Mission canalizaron fondos hacia activos de agua, energía y manufactura, impulsando así el mercado de bombas industriales. Las líneas de producción automatizadas requerían bombas de dosificación y transferencia controladas digitalmente, capaces de interactuar con las redes informáticas de las fábricas. Las empresas mineras de Indonesia y Mongolia incrementaron la adquisición de bombas para lodos con alto contenido de cromo para gestionar relaves con un contenido de sólidos superior al 20%. Simultáneamente, las plantas desalinizadoras de Australia contrataron unidades multietapa de alta presión diseñadas para presiones de alimentación de 70 bares, lo que refleja la creciente escasez de agua. Los compradores regionales se mostraron receptivos a los modelos de servicio de pago por uso que integran el mantenimiento basado en análisis, generando nuevos ingresos por suscripción para los fabricantes de equipos originales (OEM). Los esquemas de fijación de precios del carbono en Corea del Sur y Japón incentivaron aún más la adopción de bombas con mayor eficiencia de conversión de energía eléctrica a agua, lo que presionó a los proveedores a optimizar rápidamente sus diseños hidráulicos.
Demanda de bombas resistentes a la corrosión en electrolizadores de hidrógeno verde
Las instalaciones de electrolizadores experimentaron un auge, desde escala piloto hasta conjuntos de varios megavatios en Europa y Norteamérica, impulsando un nicho emergente para bombas fabricadas con acero inoxidable 316L, superdúplex y recubrimientos de polímeros avanzados. Los ingenieros de procesos requerían sistemas de circulación que toleraran electrolitos altamente corrosivos y, al mismo tiempo, gestionaran fluctuaciones de caudal dentro de ±2 %. Proveedores como Fluid Components International introdujeron interruptores de flujo con certificación SIL-2, diseñados específicamente para pilas PEM, mientras que IHI desarrolló recubrimientos especializados de placa bipolar que mantienen una baja resistencia interfacial a presiones de operación de 30 bar. A medida que los desarrolladores de proyectos perseguían objetivos de coste nivelado del hidrógeno, la eficiencia y el tiempo de actividad de las bombas se convirtieron en factores diferenciadores que moldearon las listas de preseleccionados de los proveedores. Si bien los volúmenes siguen siendo modestos, los proveedores pioneros establecieron plantas de referencia que se espera que se traduzcan en pedidos posteriores a medida que los centros de hidrógeno alcancen niveles de gigavatios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios del acero y del cobre está inflando el TCO | -0.8% | Global, afectando particularmente a los centros de fabricación | Corto plazo (≤ 2 años) |
| Las directivas más estrictas sobre la eficiencia del bombeo están retrasando los ciclos de gastos de capital | -0.6% | Europa y América del Norte, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Cambio a sistemas de microirrigación por gravedad sin motor en economías áridas | -0.3% | Oriente Medio, el norte de África y las regiones áridas del mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad en los precios del acero y el cobre infla el TCO
El cobre superó los 10,000 dólares por tonelada métrica en 2024 y rozó los 11,000 dólares en medio de un inminente déficit de suministro, lo que incrementó los costos de los insumos para la producción entre un 3.5 % y un 4.2 % en estatores y bobinados con alto contenido de cobre. Las iniciativas de acero neutro en carbono añadieron mayor imprevisibilidad, ya que las acerías trasladaron los recargos por prima ecológica vinculados a la producción basada en hidrógeno. Los fabricantes respondieron restringiendo los programas de cobertura, rediseñando las carcasas para ahorrar material e introduciendo cláusulas de precios dinámicos en los contratos de suministro. Mientras tanto, los usuarios finales aplazaron los reemplazos discrecionales, prolongando la vida útil media de los equipos y moderando los volúmenes de envío a corto plazo en el mercado de bombas industriales.
Directivas más estrictas sobre la eficiencia del bombeo retrasan los ciclos de inversión de capital
Las modificaciones del MEI de la Unión Europea, según el Reglamento 547/2012, entraron en vigor a finales de 2024, mientras que el Departamento de Energía de EE. UU. mantuvo los estrictos umbrales de Clasificación de Eficiencia de Bombas (CEI) mencionados en el Título 10 del CFR, Parte 431. Los diseños heredados tuvieron dificultades para superar los parámetros de referencia obligatorios de conexión a agua, lo que obligó a los fabricantes de equipos originales (OEM) a invertir en nuevas geometrías hidráulicas y a ampliar la capacidad de los bancos de pruebas. Los retrasos en las certificaciones prolongaron los plazos de lanzamiento de los productos, y los usuarios finales pospusieron las compras a la espera de la disponibilidad de modelos compatibles. Los pequeños fabricantes regionales, que carecían de laboratorios, se arriesgaron a abandonar el mercado, lo que aceleró las tendencias de consolidación que favorecieron a las marcas multinacionales con amplios laboratorios de ingeniería.
Análisis de segmento
Por tipo de bomba: el predominio centrífugo enfrenta desafíos especiales
Las unidades centrífugas mantuvieron el 61.85 % de los ingresos de 2025, consolidando el mercado de bombas industriales gracias a su probada relación coste-rendimiento en el suministro de agua, la transferencia de productos químicos y los circuitos de climatización. Este segmento generó volúmenes de posventa estables, dado el tiempo medio típico entre revisiones de tres años en ciclos de trabajo municipales. Sin embargo, las demandas especializadas en el manejo de lodos viscosos desplazaron una participación incremental hacia los diseños de cavidad progresiva, que se proyecta que registren una CAGR del 7.45 % hasta 2031. El grupo de cavidad progresiva capturó una porción creciente del tamaño del mercado de bombas industriales para clientes petroquímicos y mineros que valoran el transporte de baja cizalladura. Mientras tanto, las bombas de pistón y de diafragma mantuvieron roles críticos en bombas de alta presión para inyección y producción sanitaria, respectivamente, aunque con nichos de mercado específicos. Las modernizaciones de IoT se hicieron comunes incluso en conjuntos centrífugos antiguos, lo que permitió análisis predictivos de vibraciones que redujeron el tiempo de inactividad no programado hasta en un 30 %.
Los fabricantes de cavidades en desarrollo invirtieron fuertemente en recubrimientos de rotor resistentes al desgaste para extender los intervalos de servicio a más de 8,000 horas en condiciones abrasivas. Las bombas de engranajes rotativos y peristálticas abordaron las nuevas tareas de microdosificación en las líneas de fabricación de materiales para baterías, lo que resaltó la amplitud de la innovación en el uso final. Los gemelos digitales, generados a partir de la telemetría de sensores, permitieron a los operadores simular el riesgo de cavitación en toda la envolvente hidráulica, impulsando mejoras en el control de procesos que protegen los impulsores. Los proveedores continuaron priorizando los sellos de cartucho modulares que simplifican el mantenimiento y reducen el inventario de repuestos. Con la atención regulatoria centrada en la intensidad energética, las mejoras de eficiencia en las volutas de la carcasa y los álabes difusores se convirtieron en una necesidad competitiva para todos los tipos de bombas en el mercado de bombas industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente de energía: La hegemonía eléctrica desafiada por la innovación solar
Los conjuntos accionados eléctricamente ocuparon una destacada cuota del 77.95 % en 2025, beneficiándose del acceso casi universal a la red eléctrica en las economías industrializadas y del aumento de la eficiencia de los variadores de frecuencia. Los datos de campo registrados por la plataforma QUANTM de Graco demostraron una eficiencia del motor de hasta el 85 % gracias a la topología de flujo transversal, lo que refuerza la idea de una ventaja en el coste del ciclo de vida basada en la electricidad. Sin embargo, las soluciones solares se consolidaron como el segmento de mayor expansión del sector de las bombas industriales, con una tasa de crecimiento anual compuesta (TCAC) del 11.1 % gracias a proyectos de riego rural en África y el sur de Asia. Los costes de instalación, que oscilaban entre 76.23 EUR (89.13 USD) y 1,219.59 EUR (1,425.95 USD), se tradujeron en costes nivelados competitivos, especialmente una vez considerados los sobreprecios por la logística de combustible de los conjuntos diésel.
Los paquetes con motor diésel mantuvieron su relevancia estratégica para la fracturación hidráulica en yacimientos petrolíferos y la evacuación de aguas pluviales de emergencia, donde la resiliencia de la red seguía siendo cuestionable. Los accionamientos hidráulicos y neumáticos continuaron prestando servicio en ubicaciones en zonas peligrosas y en equipos de plantas móviles que priorizaban la densidad de potencia y la seguridad de encendido. Las soluciones de microrredes híbridas que combinan paneles fotovoltaicos con almacenamiento de iones de litio entraron en fase piloto en varias minas de Indonesia, ofreciendo un tiempo de actividad 24/7 sin necesidad de diésel. La modernización de variadores de frecuencia (VFD) en flotas eléctricas existentes redujo las facturas de energía hasta en un 20 % en aplicaciones de desalinización de servicio continuo. En conjunto, la combinación de fuentes de energía demostró el pragmatismo del usuario final, pero se espera que el liderazgo eléctrico en el mercado de bombas industriales se mantenga durante el horizonte de pronóstico.
Por industria usuaria final: El tratamiento del agua lidera en medio del auge del sector químico
Los operadores de agua municipales e industriales representaron el 28.05 % de los ingresos totales de 2025, lo que subraya la posición del sector como la columna vertebral del mercado de bombas industriales. La sustitución continua de bombas de hierro fundido obsoletas por variantes de acero dúplex resistentes a la corrosión se intensificó a medida que las empresas de servicios públicos buscaban ciclos de vida más largos de sus activos frente al aumento de las cargas de salinidad en los acuíferos costeros. El segmento de productos químicos y petroquímicos, por su parte, registró una sólida tasa de crecimiento anual compuesta (TCAC) del 6.48 % durante el resto de la década, impulsada por plantas de etileno, polipropileno y aromáticos a gran escala que requieren miles de bombas de proceso y de servicio. Las grandes plantas de craqueo suelen especificar diseños de voladizo de una sola etapa para hidrocarburos más ligeros y radiales multietapa para la circulación de reformado de alta presión, lo que impulsa las series de producción de alta mezcla en las fábricas de fabricantes de equipos originales (OEM).
El petróleo y el gas, a pesar de la volatilidad de los ciclos de inversión en capital (CAPEX), continuaron representando una importante fuente de ingresos en el mercado de accesorios, debido a los estrictos requisitos de tiempo de actividad de las bombas de inyección, transferencia y carga. Los propietarios de plantas de generación de energía reorientaron su inversión hacia bombas de refrigeración de circuito cerrado compatibles con calderas ultrasupercríticas avanzadas y hacia bombas de sales fundidas en las emergentes plantas de energía solar concentrada. Las operaciones mineras priorizaron las bombas de pulpa robustas con carcasas revestidas de elastómero; el tiempo de inactividad en un solo tren de deshidratación podría detener la producción del molino por un valor de USD 0.5 millones al día. Los procesadores de alimentos y bebidas solicitaron diseños higiénicos de centrífugas y lóbulos para cumplir con las normas de la FSMA, mientras que los fabricantes farmacéuticos optaron por bombas de diafragma que ofrecían regímenes validados de limpieza in situ. Las superposiciones de servicios digitales abarcaron todos los sectores verticales, convirtiendo los datos operativos sin procesar en órdenes de trabajo predictivas y reforzando la fidelización de los ingresos por servicios para los proveedores de primer nivel dentro del mercado de bombas industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por orientación de la bomba: la ventaja sumergible se une a la innovación de la superficie
Los equipos sumergibles representaron el 30.75 % de las ventas en 2025. Su tamaño compacto y su supresión de ruido resultaron ser invaluables en servicios públicos urbanos densos y minas subterráneas. Los motores sellados, protegidos por cámaras de aceite, demostraron una gran fiabilidad; sin embargo, las reparaciones in situ siguieron siendo costosas, lo que impulsó a los operadores a adoptar sondas de temperatura inalámbricas que detectan fallos en los sellos antes de que se produzca una penetración catastrófica. Las bombas de superficie, aunque históricamente de fácil mantenimiento, se beneficiaron de una reciente ola de mejoras de diseño que redujeron las brechas de ruido y vibración, manteniendo al mismo tiempo un fácil acceso. Su menor tiempo medio de reparación contribuyó a una tasa de crecimiento anual compuesta (TCAC) prevista del 9.85 %, superando a las sumergibles en el crecimiento incremental del volumen.
Sulzer amplió sus instalaciones de Easley, Carolina del Sur, en 2024 para producir bombas trituradoras sumergibles que cumplían con los criterios de Build America Buy America, lo que refleja la preferencia del sector público por equipos de origen nacional. Simultáneamente, los fabricantes de bombas de superficie integraron anillos de desgaste compuestos y una construcción de carcasa dividida para reducir las pérdidas por fugas y simplificar la extracción del impulsor. Ambas empresas adoptaron módulos de análisis de vanguardia que procesan los espectros de vibración localmente, minimizando las necesidades de ancho de banda y, al mismo tiempo, detectando anomalías mediante paneles en la nube. Los usuarios finales implementaron cada vez más flotas mixtas, optando por sumergibles en pozos con espacio limitado y unidades de superficie donde el espacio disponible permitía bahías de mantenimiento estándar. Esta combinación pragmática reforzó la naturaleza diversificada y orientada a las aplicaciones de la demanda que caracteriza al mercado de bombas industriales.
Análisis geográfico
Mercado de bombas industriales de Asia-Pacífico
La región Asia-Pacífico dominó con un 44.85% de los ingresos en 2025 tras décadas de desarrollo industrial, amplias mejoras municipales y la localización de la fabricación impulsada por políticas. Los nuevos complejos de craqueo de etileno en Fujian y los proyectos de desalinización a gran escala en Australia impulsaron la adquisición de bombas multietapa de alta eficiencia. El estímulo de China para la reutilización de aguas residuales y el programa de incentivos vinculados a la producción de productos químicos de la India continuaron canalizando los pedidos hacia fabricantes de bombas tanto globales como nacionales. Las presiones regulatorias en torno a la intensidad del consumo eléctrico y la huella de carbono incentivaron a los operadores a modernizar los variadores de frecuencia (VFD), impulsando el volumen de mercado hacia líneas de productos de alta eficiencia dentro del mercado de bombas industriales.
Mercado de bombas industriales en Norteamérica, EMEA y Latinoamérica
Oriente Medio y África registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.05 %, impulsada por 17 000 millones de dólares en inversiones petroquímicas combinadas en Arabia Saudí, Catar y los Emiratos Árabes Unidos. La desalinización, como el proyecto de agua de mar de 1 millón de m³/día de NEOM, exigió bombas de acero dúplex de alta presión resistentes a la corrosión bajo tensión por cloruros. Las expansiones mineras africanas en Zambia y la República Democrática del Congo incrementaron los pedidos de unidades de lodos resistentes a la abrasión. Los marcos de contenido local impulsaron a los fabricantes de equipos originales (OEM) a abrir centros de servicio en Omán y Sudáfrica, lo que acortó los plazos de las revisiones y reforzó la fidelidad a la marca. Norteamérica experimentó un ciclo de reemplazo constante impulsado por las facturas de infraestructura hídrica, con California, Texas y Florida concentrando la mayor parte de las licitaciones para el reemplazo de bombas centrífugas y de turbina vertical. Los incentivos de la política energética impulsaron la adopción temprana de la electrólisis de hidrógeno, lo que generó pedidos específicos de bombas de circulación resistentes a la corrosión. Las estrictas regulaciones europeas de MEI impulsaron la demanda de diseños de ultraalta eficiencia y animaron a los propietarios de plantas a reevaluar las métricas del costo total de propiedad. América Latina, aunque más pequeña, experimentó un aumento constante en la demanda de bombas de riego agrícola y mineras en Chile y Perú. En todas las regiones, las propuestas de servicios digitales con mantenimiento predictivo se convirtieron en un factor decisivo en la evaluación de ofertas, lo que contribuyó a definir la competitividad en el mercado de bombas industriales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los proveedores de bombas industriales operan bajo normas cada vez más estrictas de eficiencia energética y sostenibilidad que condicionan el diseño, las pruebas y los plazos de certificación de sus productos. En la Unión Europea, el Reglamento (UE) n.º 547/2012 de la Comisión establece umbrales del Índice de Eficiencia Mínima (IEM) para las bombas rotodinámicas de agua limpia, mientras que las bombas circuladoras están sujetas a requisitos de ecodiseño específicos (Reglamento (CE) n.º 641/2009 de la Comisión). Esta tendencia hacia requisitos de ciclo de vida más amplios se ve reforzada por el Reglamento (UE) 2024/1781, adoptado en junio de 2024, que establece un nuevo marco para los requisitos de ecodiseño de productos sostenibles y amplía el cumplimiento más allá de la eficiencia hidráulica, abarcando también la durabilidad y la sostenibilidad.
En Estados Unidos, los requisitos de ahorro energético para bombas están codificados en la Parte 431 del Título 10 del Código de Regulaciones Federales (10 CFR Parte 431), incluyendo la sección 431.465 del Título 10 del Código de Regulaciones Federales (10 CFR 431.465) para ciertas categorías de bombas comerciales e industriales. El Departamento de Energía (DOE) también finalizó el 20 de mayo de 2024 las nuevas normas de ahorro energético para bombas circuladoras, con cumplimiento obligatorio para las unidades fabricadas o importadas a partir del 22 de mayo de 2028. Estos plazos de cumplimiento de varios años respaldan la inversión de los fabricantes de equipos originales (OEM) en capacidad de bancos de pruebas, documentación y ciclos de rediseño, y pueden afectar los plazos de reemplazo, ya que los usuarios finales esperan la disponibilidad de modelos que cumplan con todas las normativas.
Análisis de la cadena de valor
La cadena de valor de las bombas industriales comienza con materias primas y componentes de ingeniería, como acero y aleaciones especiales, piezas fundidas y forjadas, bobinados de cobre y motores, sellos mecánicos, cojinetes, electrónica y variadores de frecuencia (siendo ABB, Danfoss y Siemens las marcas más comunes para el control de bombas). El valor añadido se genera mediante el diseño y la validación hidráulica, la fundición y el mecanizado de carcasas e impulsores, la integración de motores y variadores, el ensamblaje, las pruebas y la certificación, y el embalaje. La distribución se divide entre la venta directa a fabricantes de equipos originales (OEM) para empresas de ingeniería, adquisición y construcción (EPC) y usuarios finales industriales, socios de canal y distribuidores para líneas de productos estándar, y la entrega orientada a proyectos para bombas de alta especificación utilizadas en la industria petroquímica, la desalinización y grandes infraestructuras municipales.
Los servicios posventa constituyen una fuente central de beneficios, que abarca la puesta en marcha en campo, repuestos, sustitución de juntas y rodamientos, reparación y revisión, y monitorización digital del estado que alimenta los contratos de mantenimiento predictivo. En 2026, los acuerdos de adquisición a largo plazo en Arabia Saudita, como los Acuerdos de Adquisición Corporativa firmados por Celeros Flow Technology (febrero de 2026) y Sulzer (mayo de 2026), muestran cómo la localización y el soporte del ciclo de vida se están incorporando cada vez más a las decisiones de aprovisionamiento. La cadena también es sensible a las restricciones comerciales y de capacidad: VDMA señaló que una investigación antisubvenciones de la UE sobre bombas y válvulas industriales chinas contribuyó a retrasos aduaneros y logísticos en 2026, y los límites de capacidad de fabricación en la fundición tradicional y otros proveedores de componentes grandes pueden extender los plazos de entrega para bombas y válvulas de control grandes más allá de los 180 días, lo que impulsa a los fabricantes de equipos originales y a los compradores hacia estrategias de mecanizado alternativas y un aprovisionamiento más regionalizado.
Panorama competitivo
La competencia se mantuvo moderadamente fragmentada, ya que los líderes mundiales competían con especialistas regionales fuertes que proporcionaban soluciones adaptadas a las aplicaciones y respuestas rápidas del mercado de posventa. La adquisición de Sundyne por parte de Honeywell en marzo de 2025 añadió una cartera de turbobombas API 610 de primera calidad y con engranajes integrados a su línea, consolidando una estrategia más amplia en equipos críticos. Grundfos también reforzó su presencia europea a través de la adquisición por 100 millones de euros (116.92 millones de dólares) de la división comercial e industrial de Culligan, ampliando la competencia en tratamiento de agua en tres importantes mercados de la UE. [4] “Grundfos adquirirá el negocio comercial e industrial de Culligan”, Grundfos, grundfos.com Mientras tanto, Xylem registró ingresos de 2.100 millones de dólares en el primer trimestre de 2025 gracias a ofertas digitales diferenciadas que integran sensores inteligentes con análisis en la nube, una capacidad que agudizó su ventaja competitiva en proyectos de modernización.
Los fabricantes de equipos originales (OEM) de primer nivel redoblaron sus esfuerzos en plataformas de mantenimiento predictivo (Grundfos Machine Health y Sulzer Sense) aprovechando modelos de aprendizaje automático para pronosticar fallos en los rodamientos con semanas de antelación. Este cambio elevó los márgenes de servicio y profundizó la fidelidad de los clientes, especialmente en plantas de agua y productos químicos de misión crítica, donde los costes por inactividad ascienden a millones al día. La consolidación también se extendió al segmento de gama media: Atlas Copco adquirió Kracht GmbH e ITT incorporó a Svanehøj, especialista danés en bombas marinas, lo que indica un interés por tecnologías de nicho que complementen las carteras de productos de diferentes sectores. Los proveedores sin credenciales digitales o de eficiencia energética perdieron cuota de mercado frente a innovadores que combinaban hardware, sensores y plataformas en la nube en paquetes cohesivos, una tendencia que se prevé que persista a medida que las métricas ESG rijan las compras en el mercado de bombas industriales.
Surgieron alianzas estratégicas entre fabricantes de bombas y empresas de ciencia de materiales para acelerar el desarrollo de aleaciones resistentes a la corrosión destinadas a aplicaciones de hidrógeno verde. Sulzer se asoció con Outokumpu para homologar los grados superdúplex según las próximas normas de compatibilidad con hidrógeno ISO 19880-3. Por otra parte, Graco obtuvo la licencia de patentes de motores de flujo transversal de un consorcio de investigación europeo para acelerar su plan de alta eficiencia. La competencia fue más intensa en las líneas centrífugas de productos básicos, donde los productores locales mantenían ventajas de costes; nichos premium como la circulación de electrolizadores y las bombas de alimentación por ósmosis inversa de alta presión ofrecían márgenes más sólidos y protección frente a las guerras de precios. En general, el mercado de bombas industriales recompensaba a las empresas capaces de combinar diseños de ahorro energético con modelos de servicio basados en datos.
Líderes de la industria de bombas industriales
Corporación Flowserve
Grundfos Holding A / S
KSB AG
Sulzer Ltda.
vertedero grupo plc,
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Flowserve completó la adquisición de la División de Válvulas de Trillium Flow Technologies por 490 millones de dólares (más ajustes de capital de trabajo), excluyendo las operaciones de válvulas en Francia. Esta transacción amplía la presencia de Flowserve en el control de flujo para aplicaciones de servicio crítico e incrementa su capacidad de venta cruzada en proyectos relacionados con bombas que combinan válvulas, sellos y servicios posventa.
- Marzo de 2025: Honeywell anunció la adquisición de Sundyne, incorporando a su cartera capacidades de turbobombas API 610 y de engranajes integrados. Esta operación refuerza su participación en servicios petroquímicos y de refinería de alta especificación, donde habitualmente se adjudican conjuntamente bombas diseñadas a medida y contratos de soporte durante todo el ciclo de vida.
- Abril de 2024: Saudi Aramco adjudicó contratos EPC por valor de 7.7 millones de dólares para la ampliación de la planta de gas de Fadhili, lo que incrementó la demanda de bombas especializadas para procesos y servicios auxiliares en las líneas de procesamiento de gas. Los grandes proyectos de exploración y producción de este tipo suelen requerir paquetes de bombas que cumplan con la normativa API, suministro de repuestos y capacidad de servicio local.
Alcance y metodología
Una bomba utiliza acción mecánica para transportar sustancias líquidas. Los usos de bombeo de bombas industriales incluyen bombeo de agua de pozos, filtración de acuarios, filtración de estanques, refrigeración de agua e inyección de combustible en el sector automotriz y operaciones de petróleo y gas en el negocio de la energía.
El mercado de bombas industriales está segmentado por tipo, industria de usuario final y geografía. El mercado está segmentado por tipo en bomba centrífuga, bomba alternativa, bomba rotativa y otros tipos de bombas. El mercado está segmentado por usuarios finales en petróleo y gas, agua y aguas residuales, productos químicos y petroquímicos, minería, generación de energía y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas industriales en las principales regiones. El dimensionamiento del mercado y las previsiones se han realizado para cada segmento en función de los ingresos (USD).
Por tipo de bomba
| Centrífugo |
| Recíproco |
| Rotary |
| Diafragma |
| Caries progresiva |
| Otros |
Por fuente de energía
| Eléctrico |
| Diesel |
| Energía solar |
| Sistema hidráulico |
| Neumático |
Por industria del usuario final
| Petróleo y Gas |
| Agua y aguas residuales |
| Productos químicos y petroquímicos |
| Generación de energía |
| Minería |
| Alimentos y Bebidas |
| Farmacéuticos |
| Pulpa y Papel |
| Otros |
Por orientación de la bomba
| Bombas Sumergibles |
| Superficie |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Taiwán | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Turquía |
| Israel | ||
| Países GCC | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de bomba | Centrífugo | ||
| Recíproco | |||
| Rotary | |||
| Diafragma | |||
| Caries progresiva | |||
| Otros | |||
| Por fuente de energía | Eléctrico | ||
| Diesel | |||
| Energía solar | |||
| Sistema hidráulico | |||
| Neumático | |||
| Por industria del usuario final | Petróleo y Gas | ||
| Agua y aguas residuales | |||
| Productos químicos y petroquímicos | |||
| Generación de energía | |||
| Minería | |||
| Alimentos y Bebidas | |||
| Farmacéuticos | |||
| Pulpa y Papel | |||
| Otros | |||
| Por orientación de la bomba | Bombas Sumergibles | ||
| Superficie | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Taiwán | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Turquía | |
| Israel | |||
| Países GCC | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de bombas industriales en 2026 y qué tan rápido crecerá?
El mercado de bombas industriales alcanzó los 50.46 mil millones de dólares en 2026 y se prevé que se expanda a 63.45 mil millones de dólares para 2031 con una CAGR del 4.69%.
¿Qué tipo de bomba tiene la mayor participación en el mercado de bombas industriales?
Las bombas centrífugas lideraron con una participación de ingresos del 61.85% en 2025 debido a su versatilidad en agua, petróleo y gas, y servicios industriales generales.
¿Por qué las bombas alimentadas por energía solar están ganando importancia?
Las unidades solares ofrecen una economía atractiva para el riego fuera de la red y el suministro de agua a distancia, impulsando una CAGR del 11.1 % hasta 2031 a medida que se acelera la adopción de energías renovables.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se proyecta que los productos químicos y petroquímicos crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6.48%, respaldados por megacrackers y proyectos de integración de refinerías en Medio Oriente y Asia-Pacífico.
¿Cómo afectan las regulaciones de eficiencia a las compras de bombas?
Las normas EU MEI y US PER están presionando a los compradores a retrasar las actualizaciones hasta que los diseños compatibles ingresen al mercado, lo que alarga temporalmente los ciclos de gasto de capital pero en última instancia favorece a las bombas de alta eficiencia.
¿Qué papel juega la digitalización en la industria de las bombas industriales?
Las plataformas de monitoreo y mantenimiento predictivo basadas en IoT reducen el tiempo de inactividad no planificado y generan ingresos por servicios de alto margen, convirtiéndose en un diferenciador clave entre los proveedores líderes.


