

Tamaño y participación del mercado de guantes de seguridad industrial
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
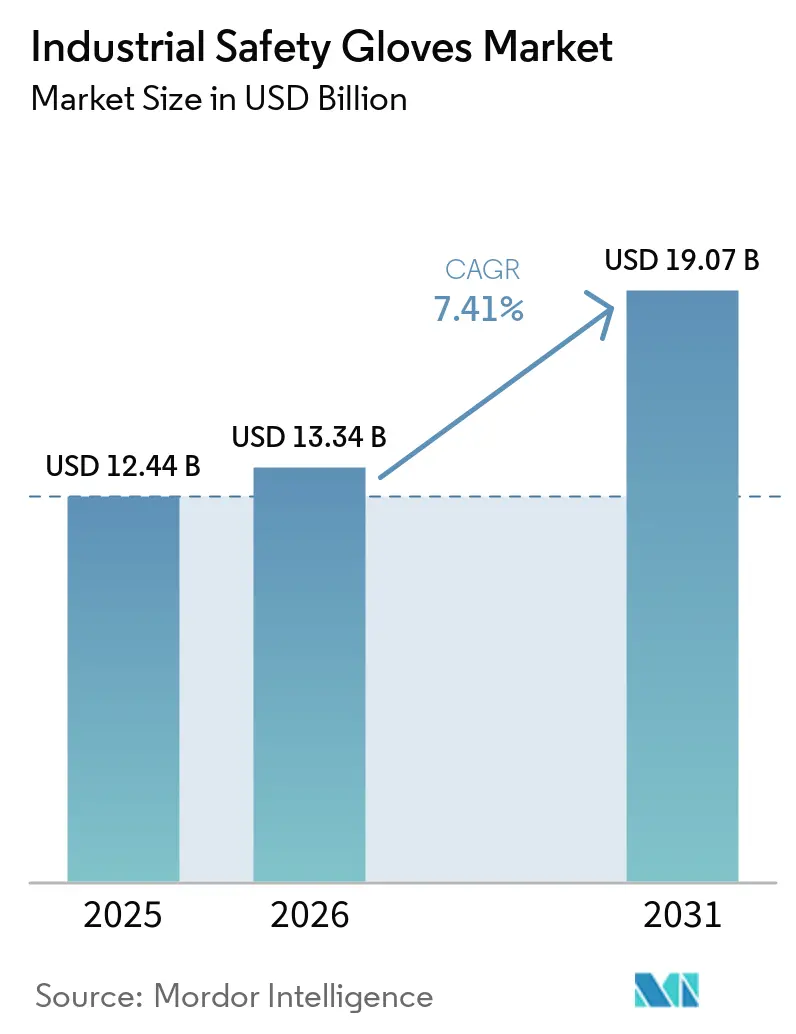
| Tamaño del mercado (2026) | USD 13.34 mil millones |
| Tamaño del mercado (2031) | USD 19.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
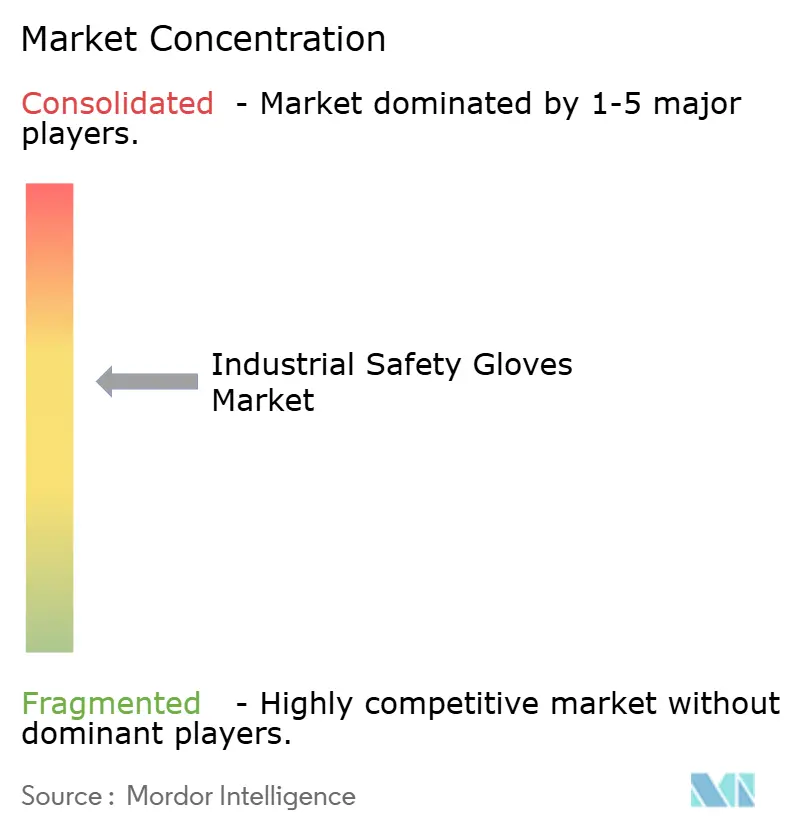
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de guantes de seguridad industrial por Mordor Intelligence
El mercado mundial de guantes de seguridad industrial alcanzó un valor de 12.44 millones de dólares en 2025 y se estima que crecerá de 13.34 millones de dólares en 2026 a 19.07 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.41% durante el período de pronóstico 2026-2031. El crecimiento del mercado mundial de guantes de seguridad industrial se debe a una mayor concienciación sobre la seguridad en el lugar de trabajo y a la aplicación de normativas de protección laboral más estrictas en sectores como la manufactura, la construcción, el petróleo y el gas, la sanidad y la industria química. La rápida industrialización y automatización han incrementado la exposición de los trabajadores a riesgos mecánicos, químicos, térmicos y biológicos, impulsando la adopción de guantes de protección específicos para cada tarea, incluidos los resistentes a cortes, a productos químicos y al calor. Además, la expansión de la logística y el almacenamiento en el comercio electrónico ha aumentado la necesidad de protección para las manos en las actividades de manipulación de materiales. El sector sanitario también sigue demandando guantes desechables de alto rendimiento para el control de la higiene. Las innovaciones en materiales como el nitrilo, el neopreno y las fibras de alto rendimiento han mejorado la durabilidad, la comodidad y el agarre, lo que ha dado lugar a mayores tasas de reemplazo y una adopción más amplia, contribuyendo así al crecimiento del mercado.
Conclusiones clave del informe
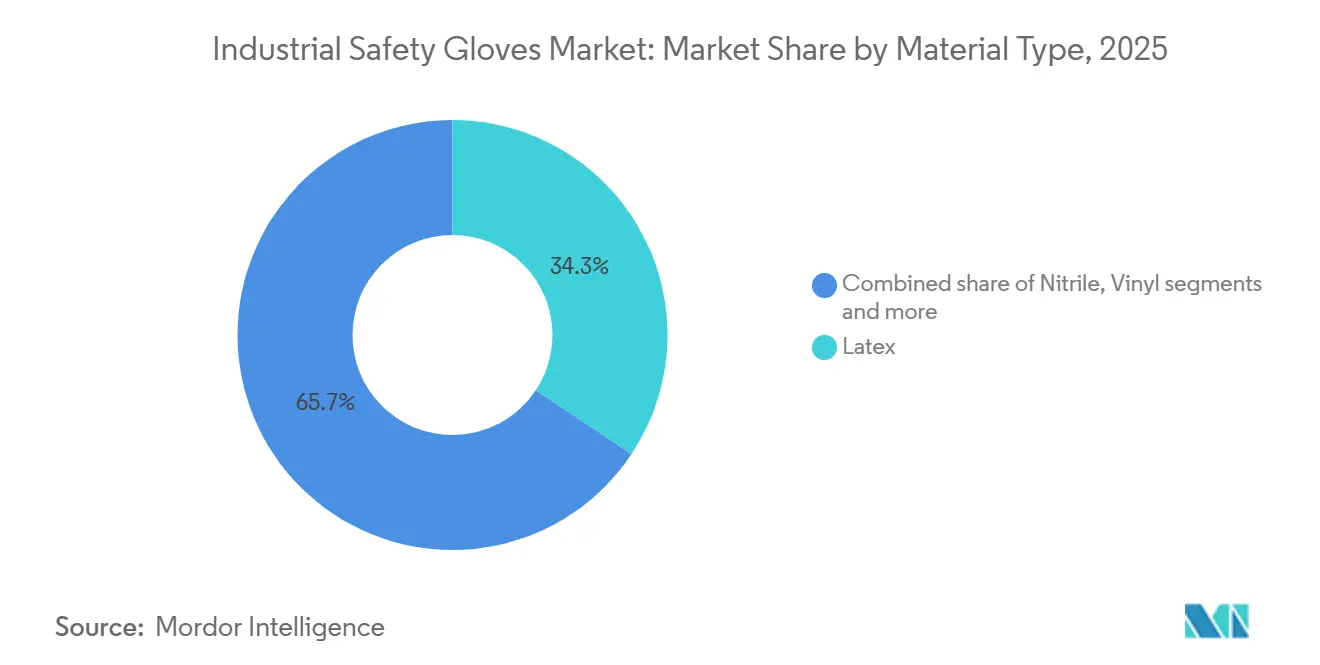
- Por tipo de material, el látex capturó el 34.34 % de la participación de mercado de guantes de seguridad industrial en 2025, mientras que se proyecta que el HPPE se expandirá a una CAGR del 8.67 % durante 2026-2031.
- Por tipo de producto, los guantes reutilizables lideraron con el 76.88 % de los ingresos de 2025; se prevé que los guantes desechables crezcan a una CAGR del 8.13 % hasta 2031.
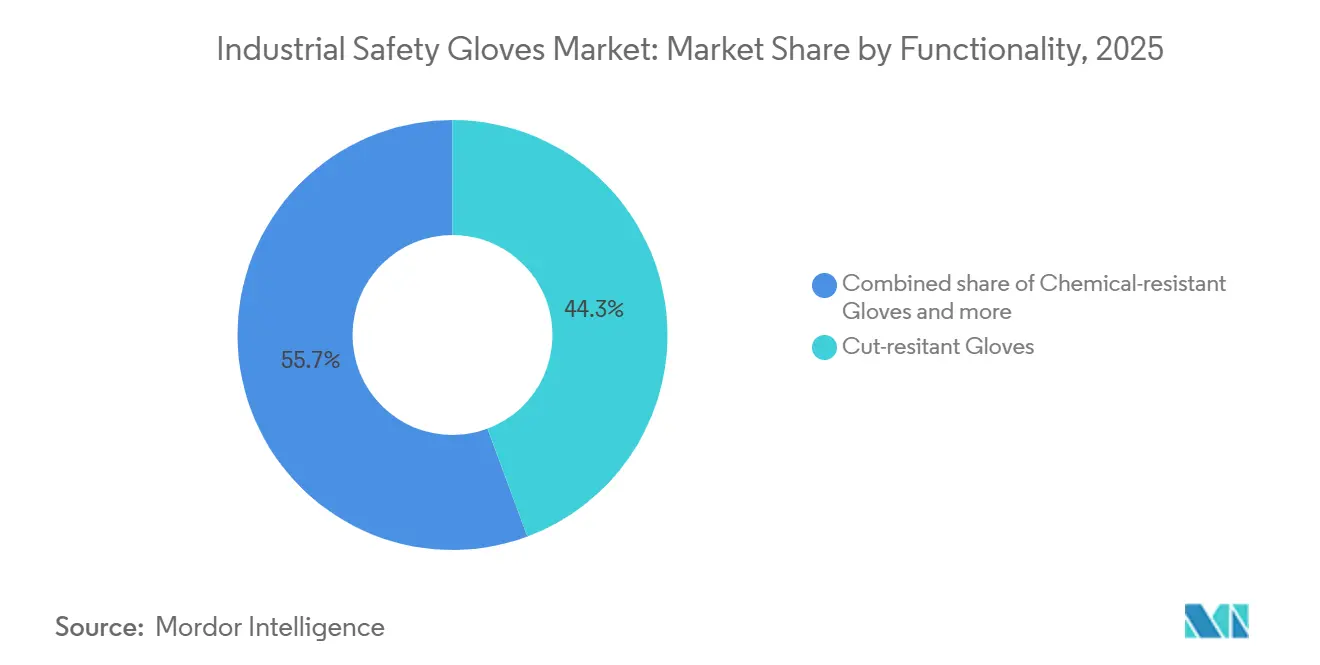
- Por funcionalidad, los guantes resistentes a cortes representaron el 44.32 % de la participación en 2025 y los guantes resistentes al calor y al fuego están avanzando a una CAGR del 8.85 % hasta 2031.
- Por usuario final, el sector automotriz representó el 24.54% de la demanda en 2025, mientras que se prevé que la fabricación farmacéutica alcance una CAGR del 8.91% entre 2026 y 2031.
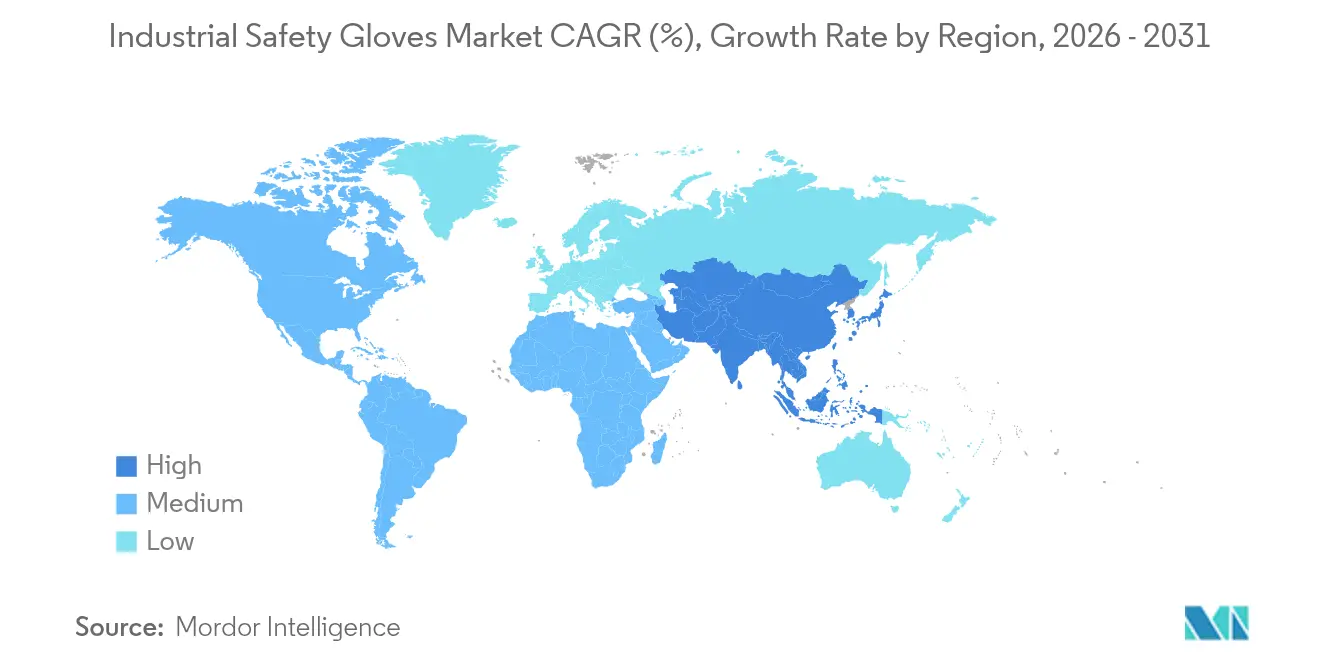
- Por geografía, América del Norte representó el 32.44 % del valor en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8.53 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de guantes de seguridad industrial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas de salud y seguridad en el trabajo a nivel mundial | + 1.8% | Global, con la aplicación más estricta en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Enfoque creciente en la seguridad y protección de los empleados | + 1.3% | Global, particularmente en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de industrias como la automotriz, la construcción, la minería, la química y el petróleo y el gas. | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Aumento de accidentes industriales e incidentes con lesiones | + 1.0% | Global, con mayor incidencia en centros manufactureros emergentes | Corto plazo (≤ 2 años) |
| Avances en los materiales de los guantes | + 1.6% | Global, liderado por centros de innovación en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mayor demanda de guantes desechables, especialmente en los sectores sanitario y farmacéutico | + 1.4% | Clústeres farmacéuticos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas estrictas de salud y seguridad en el trabajo a nivel mundial
Las regulaciones de seguridad laboral más estrictas a nivel mundial impulsan la demanda de guantes de seguridad industrial, ya que las empresas deben proporcionar protección adecuada para las manos para prevenir lesiones y evitar repercusiones legales. Las autoridades reguladoras están intensificando las inspecciones, imponiendo estándares de cumplimiento e imponiendo sanciones económicas más severas, lo que impulsa a los empleadores a estandarizar el equipo de protección personal en industrias como la manufactura, la construcción y la manipulación de productos químicos. Por ejemplo, la Administración de Seguridad y Salud Ocupacional (OSHA) fijó la multa máxima por infracción grave en USD 16,550 por infracción en 2025, lo que aumenta significativamente el costo del incumplimiento.[ 1 ]Fuente: Administración de Seguridad y Salud Ocupacional, "Sanciones de OSHA", osha.govEn consecuencia, las organizaciones están adoptando cada vez más prácticas certificadas. guantes de la mano como medida preventiva, contribuyendo al crecimiento del mercado.
Expansión de industrias como la automotriz, la construcción, la minería, la química y el petróleo y el gas.
La expansión de las industrias con uso intensivo de mano de obra y propensas a riesgos impulsa significativamente la demanda de guantes de seguridad industrial, ya que los trabajadores suelen manipular herramientas afiladas, materiales pesados, aceites, disolventes y equipos de alta temperatura. Estas industrias incluyen la manufactura, la construcción, la automoción y el procesamiento químico, donde el riesgo de lesiones es alto debido a la naturaleza de las tareas realizadas. El aumento de la capacidad de producción y los proyectos de infraestructura requieren equipos de protección para minimizar el riesgo de lesiones y garantizar la continuidad de las operaciones. Por ejemplo, según datos publicados por el Ministerio de Industrias Pesadas de la India en febrero de 2026, con referencia a la Sociedad de Fabricantes de Automóviles de la India (SIAM), la industria automotriz por sí sola representa casi el 15 % de los ingresos del GST del país y sustenta aproximadamente 30 millones de empleos en toda la cadena de valor.[ 2 ]Fuente: Ministerio de Industrias Pesadas, "SITUACIÓN DEL SECTOR DE LAS INDUSTRIAS PESADAS", pib.gov.inLa magnitud de estas extensas plantillas industriales permite la adquisición constante de guantes de protección para proteger a los trabajadores y cumplir con la normativa. Además, las estrictas normas de seguridad y las regulaciones gubernamentales recalcan la importancia del uso de guantes de seguridad industrial en estos sectores para prevenir accidentes laborales y garantizar el bienestar de los empleados.
Avances en los materiales de los guantes
Los avances en los materiales de los guantes impulsan la creciente adopción de guantes de seguridad industrial, mejorando tanto la protección como la usabilidad. Los fabricantes están introduciendo fibras de alto rendimiento, polímeros de ingeniería y recubrimientos multicapa que ofrecen mayor resistencia a cortes, perforaciones, productos químicos y calor, a la vez que mantienen un diseño ligero y flexible. Características como mayor transpirabilidad, mejor agarre en entornos aceitosos, compatibilidad con pantallas táctiles y ajuste ergonómico ayudan a reducir la fatiga del trabajador y a aumentar la productividad, fomentando el uso constante de los guantes durante las tareas. Además, su mayor durabilidad y los diseños lavables reducen la frecuencia de reemplazo, lo que hace que estos guantes sean más rentables para los empleadores. Estas mejoras en el rendimiento y la comodidad están ampliando su aplicación en la fabricación de precisión, la electrónica, el ensamblaje automotriz y la manipulación de productos químicos, impulsando así el crecimiento del mercado.
Mayor demanda de guantes desechables, especialmente en los sectores sanitario y farmacéutico
Los crecientes requisitos de higiene y control de la contaminación en la atención médica y la producción farmacéutica impulsan la creciente demanda de guantes de seguridad desechables. Hospitales, laboratorios e instalaciones de fabricación farmacéutica dependen de guantes de un solo uso para prevenir la contaminación cruzada entre el personal, los equipos y los productos estériles, lo que requiere su reemplazo frecuente durante las operaciones diarias. Las directrices regulatorias respaldan aún más esta práctica. Por ejemplo, la Guía para la Industria de la FDA de EE. UU.: Productos Farmacéuticos Estériles Producidos mediante Procesamiento Aséptico - Buenas Prácticas de Manufactura Actuales recomienda que los guantes estériles se desinfecten o reemplacen regularmente después de la primera colocación de la bata para reducir los riesgos de contaminación.[ 3 ]Fuente: Administración de Alimentos y Medicamentos, "Guía para la industria: Productos farmacéuticos estériles producidos mediante procesamiento aséptico - Buenas prácticas de fabricación actuales", fda.govEstos estrictos estándares de procedimiento conducen a un uso constante y de alto volumen de guantes, lo que posiciona a los guantes desechables como un importante motor de crecimiento en el mercado global de guantes de seguridad industrial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios fluctuantes y en aumento de los insumos de látex, nitrilo y polímeros | -1.2% | Global, más agudo en los centros de fabricación de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Fuerte competencia de fabricantes de bajo costo y menor calidad | -0.9% | Asia-Pacífico y Oriente Medio, con repercusiones en segmentos sensibles a los precios a nivel mundial | Mediano plazo (2-4 años) |
| La comoditización provoca presión sobre los precios y márgenes reducidos | -0.7% | Global, afectando particularmente a los fabricantes de nivel medio | Largo plazo (≥ 4 años) |
| Baja concienciación y adopción de EPI en muchos mercados emergentes | -0.5% | Sur de Asia, África subsahariana y partes de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios fluctuantes y en aumento de los insumos de látex, nitrilo y polímeros
Las fluctuaciones en los precios de materias primas clave, como el látex natural, el caucho de nitrilo y los polímeros sintéticos, suponen un reto para el mercado de guantes de seguridad industrial, ya que aumentan los costes de producción y reducen la estabilidad de precios. Estos materiales dependen de materias primas petroquímicas y de las condiciones de suministro agrícola, lo que los hace vulnerables a las fluctuaciones del precio del petróleo crudo, las interrupciones climáticas y los problemas en la cadena de suministro. Los aumentos repentinos de costes afectan negativamente los márgenes de beneficio de los fabricantes y, a menudo, resultan en un aumento de los precios de los productos para los consumidores finales, lo que desalienta las compras a granel, especialmente entre las pequeñas y medianas empresas. La inestabilidad de los costes de los insumos también complica los contratos a largo plazo y la gestión de inventarios, retrasando las decisiones de compra y obstaculizando el crecimiento constante del mercado.
Fuerte competencia de fabricantes de bajo costo y menor calidad
La intensa competencia de los fabricantes de bajo costo, en particular los no organizados o sin certificación, limita el mercado global de guantes de seguridad industrial al ejercer una presión a la baja sobre los precios y reducir los márgenes de beneficio de las marcas consolidadas. Estos proveedores suelen ofrecer productos de bajo costo que atraen a compradores sensibles al precio, a pesar de no cumplir con los estándares de durabilidad ni seguridad. En consecuencia, los fabricantes premium se enfrentan a dificultades para demostrar su valor y justificar precios más altos, especialmente en las regiones industriales en desarrollo, donde las decisiones de compra se basan principalmente en el costo. Este panorama competitivo desalienta la inversión en materiales avanzados e innovación, a la vez que dificulta la adopción de guantes certificados de alto rendimiento, lo que en última instancia limita el crecimiento general del mercado.
Análisis de segmento
Por tipo de material: HPPE altera el dominio del látex
El segmento de látex representó una participación de mercado del 34.34 % en 2025, mientras que se proyecta que los guantes de seguridad industrial de polietileno de alto rendimiento (HPPE) crezcan a una tasa del 8.67 % durante el período de pronóstico de 2026 a 2031. La demanda de guantes de seguridad industrial de látex se debe a su elasticidad superior, sensibilidad táctil y agarre seguro, lo que los hace ideales para tareas de manipulación de precisión en sectores como la salud, el procesamiento de alimentos, los laboratorios y la fabricación ligera. Su ajuste ceñido mejora la destreza y reduce la fatiga del trabajador, lo que promueve un uso constante durante tareas repetitivas. Además, los guantes de látex brindan una protección eficaz contra contaminantes biológicos y productos químicos suaves, a la vez que son rentables en comparación con muchas alternativas sintéticas. Esta combinación de comodidad, control de higiene y asequibilidad los convierte en una opción práctica para aplicaciones de un solo uso de gran volumen.
El auge de los guantes de seguridad industrial de HPPE se atribuye a la creciente demanda de protección avanzada contra cortes en industrias de alta exigencia, como la fabricación de metales, el ensamblaje de automóviles, la manipulación de vidrio y la construcción. Las fibras de HPPE ofrecen una alta relación resistencia-peso, lo que permite que los guantes sean ligeros y flexibles, a la vez que protegen contra bordes afilados y la abrasión. Su durabilidad, larga vida útil y resistencia a aceites y tensiones mecánicas reducen la frecuencia de reemplazos y mejoran la productividad. Estas características hacen de los guantes de HPPE una opción atractiva para las empresas que priorizan la seguridad de los trabajadores y la rentabilidad a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los desechables ganan a pesar del plomo reutilizable
Los guantes reutilizables representaron el 76.88% del valor de mercado en 2025, lo que refleja su dominio en el ensamblaje automotriz, la construcción y la manufactura en general, donde la durabilidad en múltiples turnos y la facilidad de lavado ofrecen menores costos por uso. Sin embargo, el uso de guantes desechables se está expandiendo a un 8.13% anual hasta 2031, impulsado por los protocolos de salas blancas farmacéuticas, las regulaciones de seguridad alimentaria y las normas de control de infecciones en el sector sanitario que exigen productos de un solo uso. La demanda de guantes de seguridad industrial reutilizables se debe principalmente a industrias de alto rendimiento como la construcción, la metalurgia, la minería y el petróleo y el gas, donde los trabajadores están expuestos regularmente a riesgos como abrasión, cortes, calor y productos químicos. Los empleadores prefieren los guantes duraderos fabricados con telas recubiertas, cuero o fibras sintéticas debido a su mayor vida útil, su rentabilidad al reducir los reemplazos frecuentes y su mayor protección para tareas de alto riesgo. Además, las iniciativas de sostenibilidad promueven el uso de guantes reutilizables, ya que generan menos residuos y permiten ciclos operativos más largos, manteniendo al mismo tiempo los estándares de seguridad.
La demanda de guantes de seguridad industrial desechables está en aumento debido a los estrictos requisitos de higiene y control de la contaminación en sectores como la salud, la industria farmacéutica, el procesamiento de alimentos, los laboratorios y la fabricación en salas blancas. Estos sectores dependen de los guantes de un solo uso para evitar el contacto cruzado entre trabajadores, equipos y productos sensibles, lo que exige cambios frecuentes de guantes durante las operaciones rutinarias. Su facilidad de uso, limpieza constante y disponibilidad inmediata los hacen indispensables para tareas de corta duración y entornos donde se deben cumplir estrictas normas de higiene.
Por funcionalidad: La resistencia al calor aumenta en la fabricación de baterías
Los guantes resistentes a cortes representaron el 44.32 % del segmento de funcionalidad en 2025, impulsados por la demanda de las industrias de ensamblaje automotriz, construcción y fabricación de metales. Sin embargo, se proyecta que las variantes resistentes al calor y a las llamas crecerán al ritmo más rápido, con un crecimiento anual del 8.85 % hasta 2031. Los guantes resistentes a cortes tienen una demanda cada vez mayor en industrias donde los trabajadores manipulan materiales afilados, como láminas metálicas, vidrio, cuchillas y componentes de ingeniería. Sectores como la manufactura, el ensamblaje automotriz, la logística, el almacenamiento y la construcción requieren guantes que protejan contra laceraciones y mantengan la destreza para tareas precisas. El uso de herramientas de corte automatizadas y líneas de producción más rápidas ha aumentado el riesgo de lesiones, lo que ha impulsado a los empleadores a proporcionar guantes de fibra de alta resistencia que ofrecen flexibilidad y protección mecánica confiable, reduciendo así los accidentes y minimizando el tiempo de inactividad.
Los guantes resistentes al calor y a las llamas se utilizan principalmente en aplicaciones que implican altas temperaturas, chispas y materiales fundidos, como soldadura, fundición, forja, producción de vidrio y mantenimiento de petróleo y gas. Estos guantes permiten a los trabajadores manipular equipos y superficies calientes de forma segura sin comprometer el agarre ni la destreza. La adopción de materiales aislantes y ignífugos se debe a las estrictas normativas de seguridad contra incendios y a la necesidad de prevenir quemaduras. Las empresas recurren cada vez más a guantes de protección térmica especializados para mejorar la seguridad de los trabajadores y garantizar operaciones ininterrumpidas en entornos de alta temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: la industria farmacéutica supera a la automotriz
El sector automotriz representó el 24.54% del mercado de usuarios finales en 2025, la mayor participación entre todas las categorías. Sin embargo, se prevé que la industria farmacéutica crezca a la tasa más alta, con un 8.91% anual, hasta 2031. La industria automotriz implica una importante manipulación manual de piezas metálicas, herramientas, lubricantes y equipos de ensamblaje, lo que conlleva riesgos como cortes, abrasiones y exposición al aceite. Los trabajadores que realizan trabajos de soldadura, estampación, pintura y ensamblaje de componentes requieren guantes que garanticen agarre, destreza y protección mecánica, manteniendo al mismo tiempo la productividad. El aumento de la producción de vehículos, los complejos diseños de componentes y la adopción de maquinaria automatizada han incrementado las exigencias de seguridad, lo que ha llevado a los fabricantes a estandarizar el uso de guantes de protección en las líneas de ensamblaje para minimizar las lesiones y evitar interrupciones en la producción.
Las instalaciones farmacéuticas requieren un estricto control de la contaminación y la manipulación estéril durante la formulación, el envasado y las pruebas de laboratorio de medicamentos, lo que exige el uso constante de guantes de seguridad. Los empleados deben evitar el contacto directo con ingredientes activos, productos químicos y productos estériles, lo que exige cambios frecuentes de guantes y el cumplimiento de altos estándares de higiene. El cumplimiento de los protocolos de control de calidad y las prácticas de sala limpia impulsa el uso de guantes de protección certificados para garantizar la integridad del producto, la seguridad de los trabajadores y el cumplimiento normativo en todos los procesos de fabricación.
Análisis geográfico
Mercado norteamericano de guantes de seguridad industrial
Norteamérica representó el 32.44 % del valor del mercado global en 2025, gracias a la estricta aplicación de la OSHA, las altas tasas de cumplimiento de las normas sobre EPI y la transición hacia el uso de guantes de alto rendimiento en la industria automotriz y farmacéutica. En Norteamérica, la demanda de guantes de seguridad industrial se ve impulsada por el énfasis de la región en la prevención de responsabilidades laborales y el cumplimiento de las normativas de seguros. Las empresas invierten activamente en equipos de protección para minimizar las reclamaciones de indemnización y los riesgos legales. Además, el creciente uso de tecnologías de fabricación avanzadas, como la robótica y los equipos de precisión, requiere una protección especializada para las manos que favorezca el control motor fino durante las interacciones hombre-máquina. La presencia de grandes distribuidores organizados y contratos de suministro de seguridad promueve la adquisición estandarizada de equipos de protección individual (EPI) en empresas con múltiples sedes. Asimismo, los programas de formación de la plantilla y las prácticas de seguridad sindical contribuyen al uso uniforme de guantes en las instalaciones industriales.
Mercado de guantes de seguridad industrial en la región Asia-Pacífico
Asia-Pacífico se expande a un 8.53 % anual hasta 2031, la tasa más rápida de todas las regiones, impulsada por la ampliación de la capacidad de fabricación en China, India y el Sudeste Asiático, así como por la mejora de la aplicación de la normativa en mercados desarrollados como Japón, Corea del Sur y Australia. En la región Asia-Pacífico, el mercado de guantes de seguridad industrial se ve impulsado principalmente por el rápido crecimiento de los clústeres de fabricación a pequeña y mediana escala y los centros de producción por contrato. Estas instalaciones, que abastecen a marcas globales, deben cumplir con los estándares de auditoría del comprador para la protección de los trabajadores. Las fábricas orientadas a la exportación adoptan cada vez más equipos de protección estandarizados para cumplir con los requisitos internacionales de abastecimiento y superar las inspecciones de cumplimiento de terceros. Además, la expansión de los programas de educación técnica y formación profesional está concienciando a los nuevos trabajadores sobre la prevención de lesiones laborales. El desarrollo de parques industriales organizados y zonas económicas especiales impulsa la adquisición centralizada de equipos de protección, lo que garantiza una demanda constante de guantes en toda la región.
Mercado europeo de guantes de seguridad industrial
En Europa, el mercado de guantes de seguridad industrial se centra en la ergonomía del trabajador y la salud laboral a largo plazo. Las empresas están adoptando equipos de protección diseñados para minimizar la tensión y mejorar la comodidad durante jornadas laborales prolongadas. Los empleadores incorporan cada vez más equipos de seguridad en sus iniciativas de productividad, priorizando los guantes que mejoran la precisión del agarre y reducen los errores de manipulación en sectores de fabricación de alta calidad como la maquinaria, los componentes aeroespaciales y la ingeniería de precisión. Además, los objetivos de sostenibilidad fomentan la adopción de productos de protección reciclables y de origen responsable. Los programas estructurados de formación y certificación de los trabajadores refuerzan el uso sistemático de equipos de protección en los centros de trabajo industriales.
Panorama regulatorio
Los guantes de seguridad industrial se rigen por normas de seguridad laboral que exigen a los empleadores evaluar los riesgos para las manos y proporcionar la protección adecuada, lo que influye en la selección y documentación de los guantes en todos los sectores de uso final. En Estados Unidos, la norma OSHA 29 CFR 1910.138 vincula la selección de guantes con una evaluación de riesgos en el lugar de trabajo, y la agencia elevó la multa máxima por una infracción grave a 16 550 USD por infracción en 2025, lo que incrementó el riesgo financiero del incumplimiento y fomentó la demanda de guantes que cumplan con la normativa y sean específicos para cada tarea.
En Europa, el Reglamento (UE) 2016/425 establece el marco para los equipos de protección individual (EPI) y respalda el marcado CE para guantes de protección, cuya conformidad suele estar respaldada por normas armonizadas. La Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/1279 el 12 de junio de 2026, que actualiza la lista de normas armonizadas que respaldan el Reglamento (UE) 2016/425 y sustituye la decisión anterior (2023/941), la cual afecta a las normas de ensayo a las que se refieren los fabricantes para mantener la presunción de conformidad. Los estándares técnicos también siguen evolucionando, incluyendo la norma ISO 374-1:2024 (publicada en julio de 2024) para la protección química y contra microorganismos y la norma ISO 21420:2020 (confirmada tras una revisión sistemática el 4 de diciembre de 2025) para los requisitos generales de los guantes y los métodos de ensayo. Canadá también tomó medidas para modernizar la terminología de los EPI mediante las enmiendas propuestas y publicadas en la Gaceta de Canadá el 13 de junio de 2026, con el fin de mejorar la coherencia entre las distintas jurisdicciones federales de seguridad y salud ocupacional.
Análisis de la cadena de valor
La cadena de valor de los guantes de seguridad industrial comienza con insumos básicos como látex natural y polímeros derivados del petróleo (incluidos látex de nitrilo, PVC, poliuretano, neopreno y caucho butílico), junto con hilos base como nailon y poliéster, y aditivos especiales utilizados en la formulación y los recubrimientos. La fabricación generalmente incluye el tejido del forro (a menudo diferenciado por calibre, como 7G/13G/18G), inmersión en compuestos poliméricos, curado y acabado, y mejoras opcionales de agarre, como refuerzos puntuales para optimizar el rendimiento contra la abrasión, el corte, los productos químicos y el calor.
Los proveedores intermedios incluyen productores integrados verticalmente y fabricantes OEM/ODM que adaptan recubrimientos, revestimientos y ergonomía a las necesidades de la aplicación, utilizando pruebas internas o de terceros alineadas con estándares como ISO 21420:2020 e ISO 374-1:2024, además de sistemas de clasificación regionales como ANSI/ISEA 105-2024. En la fase final, los productos pasan por especialistas en seguridad, distribuidores industriales y contratos de adquisición empresarial que atienden a los sectores automotriz, de la construcción, químico, logístico y farmacéutico, donde la certificación, la consistencia y la garantía de suministro impulsan la selección de proveedores. Los riesgos de precio y continuidad se concentran en torno a la volatilidad de los insumos de látex y nitrilo y en torno a la capacidad de mantener procesos consistentes de composición, inmersión y control de calidad a gran escala en líneas de productos tanto reutilizables como desechables.
Panorama competitivo
El mercado global de guantes de seguridad industrial está moderadamente consolidado, con importantes fabricantes multinacionales como 3M, Ansell, Honeywell, Top Glove y Radians, Inc. dominando el mercado. Estas empresas aprovechan sus extensas carteras de productos y redes de distribución globales para mantener sólidas relaciones con grandes compradores industriales. Se centran en ofrecer protección certificada y específica para cada aplicación, así como una calidad de producto constante. Mientras tanto, numerosos fabricantes regionales y de marcas blancas compiten intensamente, especialmente en segmentos sensibles al precio, lo que genera una presión competitiva constante en las categorías de guantes de protección estándar.
La competencia en el mercado se caracteriza por dos estrategias distintas. Las marcas internacionales consolidadas priorizan la expansión de sus líneas de productos de alto rendimiento, la mejora de sus capacidades técnicas y la diferenciación mediante materiales avanzados y diseños especializados adaptados a aplicaciones industriales exigentes. Por otro lado, los fabricantes más pequeños y regionales se centran en la producción rentable y los precios competitivos para asegurar contratos de volumen, especialmente en mercados donde la asequibilidad prima sobre las características de alto rendimiento.
La innovación desempeña un papel clave en la diferenciación del mercado, ya que los fabricantes desarrollan soluciones de protección multifuncionales y guantes ergonómicos para tareas industriales complejas. También se centran los esfuerzos en equipos de protección conectados y en avances en la ingeniería de materiales para mejorar la durabilidad y la comodidad del usuario. Sin embargo, la adopción de soluciones avanzadas sigue siendo gradual, ya que los compradores suelen sopesar las ventajas de rendimiento frente a los costes. Esta dinámica permite que tanto los proveedores premium como los orientados al valor coexistan en un panorama competitivo.
Líderes de la industria de guantes de seguridad industrial
-
Corporación 3M
-
Ansell Limited
-
Corporación Top Glove Berhad
-
Honeywell International Inc.
-
radianes, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Top Glove Corporation Berhad anunció iniciativas de expansión en Tailandia, incluyendo un bloque adicional para la instalación de aproximadamente 14 líneas de doble moldeado. Esta expansión permite aumentar la capacidad operativa hacia una base de menor costo y busca brindar mayor disponibilidad de producción para las categorías de guantes industriales y de examen, al tiempo que la empresa impulsa la automatización y la eliminación de cuellos de botella.
- Abril de 2025: Radians, Inc. incursionó en el mercado de guantes desechables con una línea de 14 modelos de guantes de nitrilo y látex sin polvo. Esto amplió su cartera de EPI (Equipos de Protección Individual) más allá de los productos básicos de seguridad industrial y fortaleció su capacidad para participar en licitaciones de programas combinados de protección de manos a través de canales de distribución.
- Abril de 2024: Medicom inauguró su planta de guantes de nitrilo ManiKHeir en Besse-sur-Braye, Francia, con una inversión de 88 millones de euros y una capacidad anual declarada de 900 millones de guantes. El establecimiento de la fabricación local de guantes de nitrilo desechables en Europa impulsó la diversificación de la cadena de suministro regional y creó una fuente más cercana para usuarios regulados de alto volumen, como las empresas de atención médica y farmacéuticas.
Alcance y metodología
Los guantes de seguridad industrial son equipos de protección personal que se usan durante proyectos laborales y que cubren y protegen las manos desde la muñeca hasta los dedos. El mercado de guantes de seguridad industrial está segmentado por tipo de material, tipo de producto, usuario final y geografía. Según el tipo de material, se segmenta en látex, nitrilo, HPPE y otros tipos de materiales. Por tipo de producto, el mercado se segmenta en guantes reutilizables y guantes desechables. Por usuario final, el mercado se segmenta aún más en automoción, construcción, industria alimentaria, farmacéutica, minería, petróleo y gas, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (en millones de dólares).
| Látex |
| Nitrilo |
| Polietileno de alto rendimiento (HPPE) |
| Vinil |
| neopreno |
| Otros |
| Guantes desechables |
| Guantes reutilizables |
| Guantes resistentes a cortes |
| Guantes resistentes a productos químicos |
| Guantes resistentes al calor y al fuego |
| Otros |
| Motorium |
| Construcción |
| Industria Alimentaria |
| Farmacéutica |
| Minería |
| Petróleo y Gas |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Netherlands | |
| Russia | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Vietnam | |
| Malaysia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de material | Látex | |
| Nitrilo | ||
| Polietileno de alto rendimiento (HPPE) | ||
| Vinil | ||
| neopreno | ||
| Otros | ||
| Por tipo de producto | Guantes desechables | |
| Guantes reutilizables | ||
| Por Funcionalidad | Guantes resistentes a cortes | |
| Guantes resistentes a productos químicos | ||
| Guantes resistentes al calor y al fuego | ||
| Otros | ||
| Por usuario final | Motorium | |
| Construcción | ||
| Industria Alimentaria | ||
| Farmacéutica | ||
| Minería | ||
| Petróleo y Gas | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Netherlands | ||
| Russia | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Vietnam | ||
| Malaysia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá la demanda mundial de guantes de seguridad industrial entre 2026 y 2031?
Se espera que el valor del consumo agregado aumente a una CAGR del 7.41 %, elevando el tamaño del mercado de guantes de seguridad industrial de USD 13.34 mil millones a USD 19.07 mil millones.
¿Qué material ganará más participación en 2031?
Se proyecta que los guantes HPPE registren el mayor crecimiento, expandiéndose a un 8.67 % anual a medida que los compradores de los sectores automotrices y de construcción actualizan sus productos a niveles de corte ANSI A9.
¿Qué región se prevé que experimente el mayor crecimiento en el mercado de guantes de seguridad industrial?
La región de Asia-Pacífico es la de mayor crecimiento, con una previsión de expansión a una tasa compuesta anual del 8.53 % durante el período 2026-2031.
¿Qué segmento de usuarios finales muestra el mayor potencial de crecimiento?
La fabricación farmacéutica registra la CAGR más rápida del 8.91 % porque la expansión de la biofabricación y las normas GMP exigen guantes desechables especializados resistentes a los químicos.


