

Tamaño y participación del mercado de sales industriales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 243.73 millones de toneladas |
| Volumen de mercado (2031) | 271.33 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
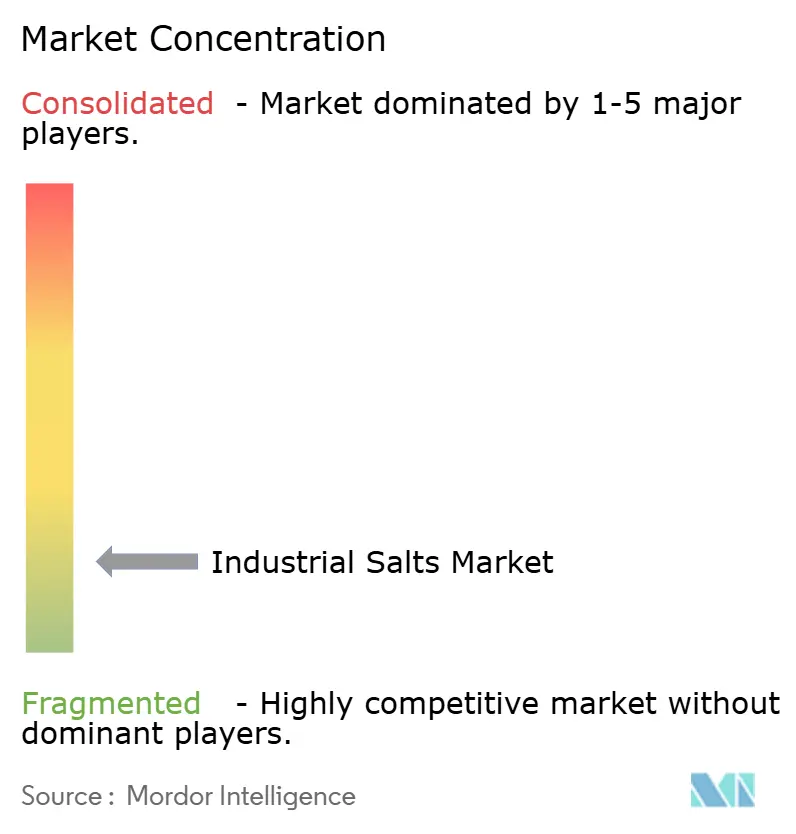
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sales industriales por Mordor Intelligence
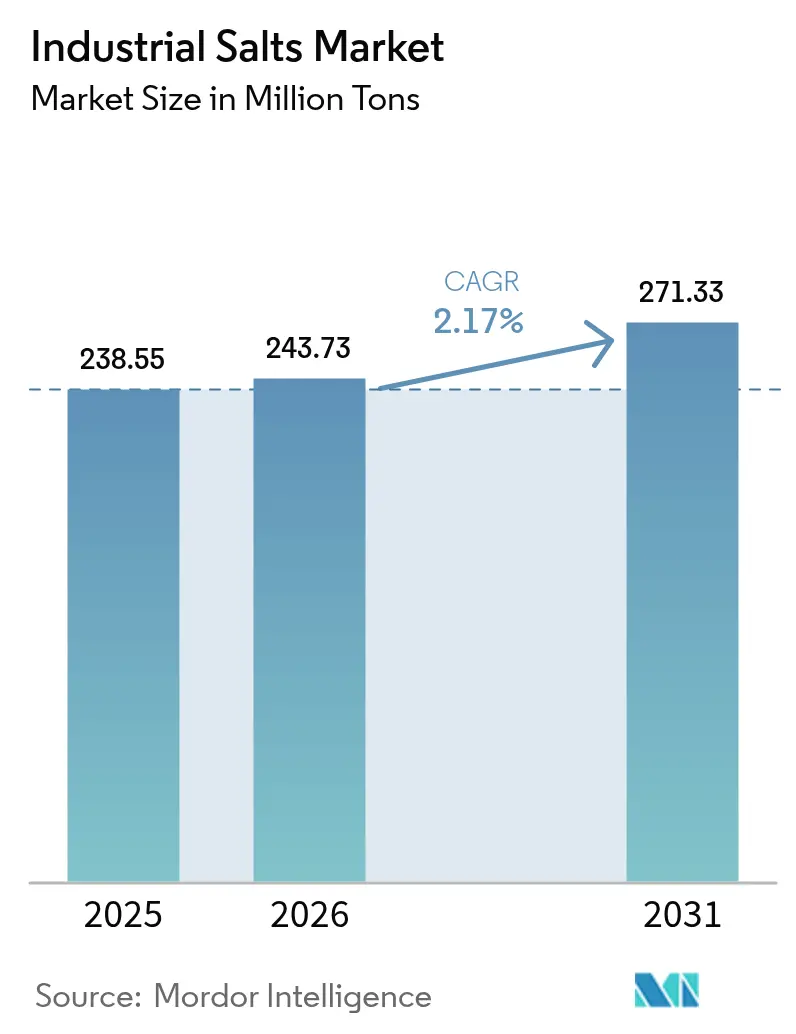
El tamaño del mercado de sales industriales en 2026 se estima en 243.73 millones de toneladas, cifra que representa un crecimiento respecto al valor de 2025 de 238.55 millones de toneladas, y las proyecciones para 2031 muestran 271.33 millones de toneladas, con un crecimiento anual compuesto (CAGR) del 2.17 % entre 2026 y 2031. Esta trayectoria refleja una demanda en proceso de maduración; sin embargo, el crecimiento estructural persiste a medida que la capacidad de cloro-álcali de grado membrana se acelera en Asia y Oriente Medio, las empresas municipales de suministro de agua se modernizan con sistemas de intercambio iónico y ósmosis inversa, y las especificaciones de ultraalta pureza cobran impulso en las baterías y semiconductores de nueva generación. La sal de roca, los estanques de evaporación solar y el procesamiento químico siguen siendo líderes en volumen, pero el endurecimiento de las normas de vertido en EE. UU. y la UE, sumado a las amenazas de sustitución del cloruro de calcio y los descongelantes orgánicos, están impulsando a los productores hacia la evaporación al vacío energéticamente eficiente y grados especiales con precios superiores.
Conclusiones clave del informe
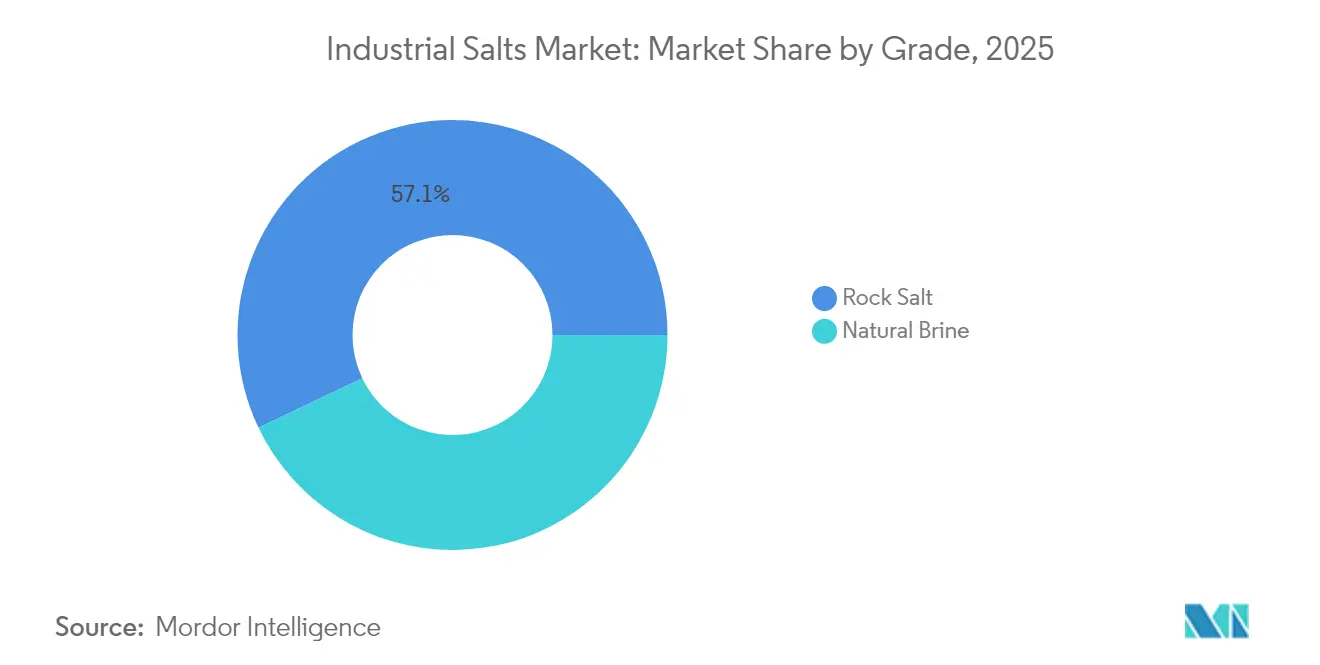
- Por fuente, la sal de roca lideró con una participación de mercado de sales industriales del 57.10 % en 2025 y se proyecta que crecerá a una CAGR del 2.73 % hasta 2031.
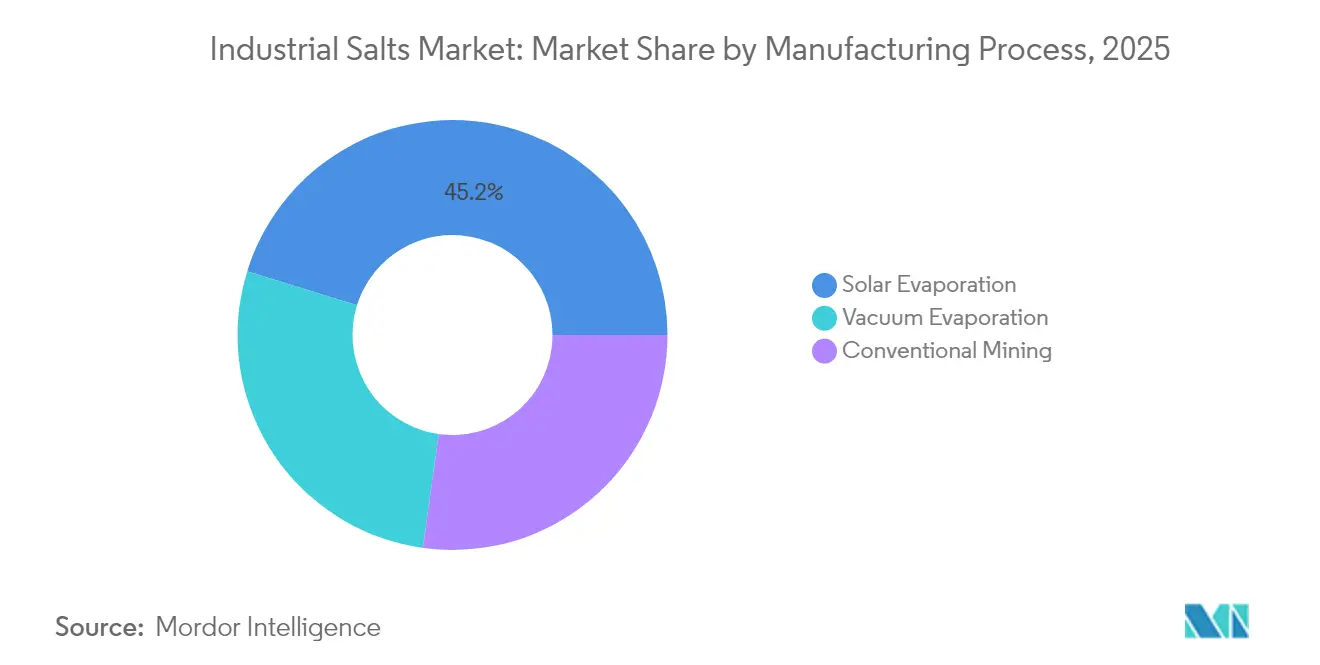
- Por proceso de fabricación, la evaporación solar controló el 45.20% de los ingresos en 2025, mientras que se prevé que la evaporación al vacío se expanda a una CAGR del 2.79% hasta 2031.
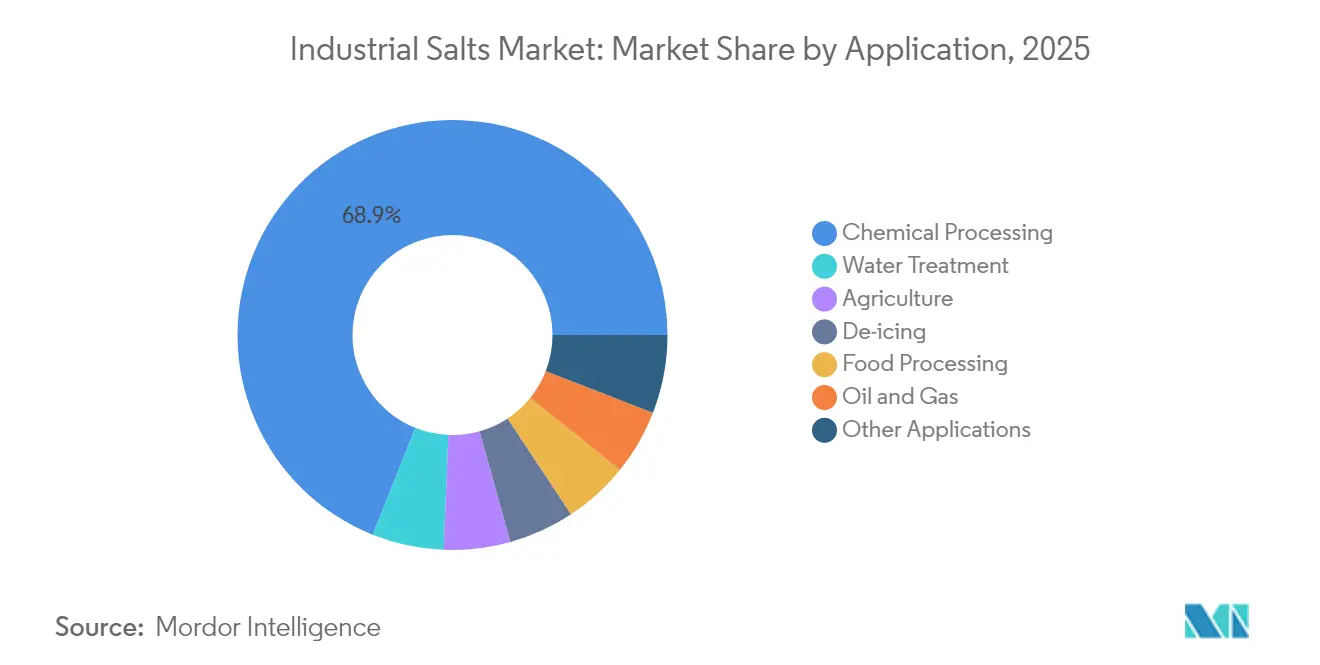
- Por aplicación, el procesamiento químico capturó el 68.95% del tamaño del mercado de sales industriales en 2025; el tratamiento del agua está avanzando a una CAGR del 2.87% hasta 2031.
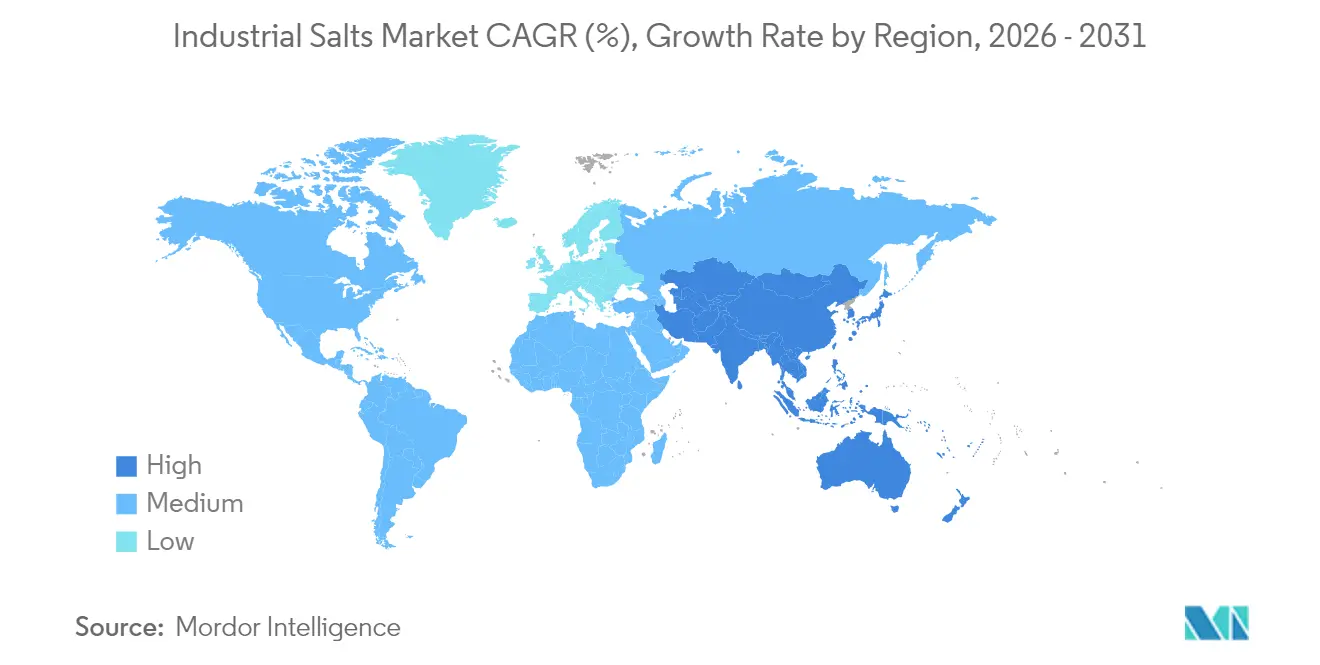
- Por geografía, Asia-Pacífico representó el 45.50% de la demanda mundial en 2025; se prevé que la región registre una CAGR del 2.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sales industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la capacidad de cloro-álcali en Asia y Oriente Medio | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2-4 años) |
| Creciente adopción en el tratamiento de agua municipal | + 0.6% | Global, con ganancias tempranas en APAC y MEA | Largo plazo (≥ 4 años) |
| Creciente demanda de deshielo en medio de inviernos más duros | + 0.4% | América del Norte y la UE principalmente | Corto plazo (≤ 2 años) |
| Sal de ultraalta pureza para membranas de última generación | + 0.3% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento del rendimiento gracias a drones en las operaciones de estanques solares | + 0.1% | Regiones de sal solar de APAC y MEA | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la capacidad de cloro-álcali en Asia y Oriente Medio
La incorporación de 2.1 millones de toneladas de sosa cáustica a las celdas de membrana de China en 2024 eleva la demanda de sal en casi 1.8 millones de toneladas anuales, y proyectos similares en India y el Golfo están reforzando la demanda a largo plazo de grados bajos en calcio y magnesio. La tecnología de membranas redobla la apuesta por la pureza, reduciendo los umbrales de impurezas por debajo de 50 ppm e impulsando inversiones en las fases iniciales de producción en lavado avanzado, hidrociclones y pulido por intercambio iónico. Los productores con sede en Arabia Saudita están aprovechando la energía de bajo costo para exportar derivados del cloro, firmando contratos plurianuales de compra de sal que estabilizan los precios regionales.
Creciente adopción en el tratamiento de agua municipal
Las mejoras en los sistemas de ablandamiento por intercambio iónico y ósmosis inversa en ciudades con más de 100 000 habitantes ahora requieren sal regenerante de grado farmacéutico con estrictos controles de tamaño de partícula para limitar la obstrucción de las membranas [1] 3M, “Water Treatment Solutions Technical Bulletin”, 3m.com . Los centros de desalinización en el Golfo y el sur de Europa están probando cristalizadores de descarga cero de líquidos que capturan los subproductos de la sal para su reventa. Los objetivos regulatorios, como la Directiva de la UE sobre el tratamiento de aguas residuales urbanas, impulsan a las empresas de servicios públicos hacia límites de cloruro inferiores a 250 mg/L, lo que amplifica aún más la demanda de insumos de alta pureza.
Creciente demanda de deshielo en medio de inviernos más duros
Norteamérica y el norte de Europa registraron un 23 % más de eventos invernales severos en 2024-2025 que en la década anterior, lo que elevó los volúmenes de solicitudes de sal para carreteras entre un 15 % y un 20 % y agotó las reservas municipales. Los esparcidores de precisión y la telemetría meteorológica en tiempo real reducen el uso entre un 10 % y un 15 %, pero las mezclas de cloruro de calcio y acetato orgánico están ganando terreno en corredores ambientalmente sensibles a pesar de que los sobreprecios superan el 200 %.
Sal de ultraalta pureza para membranas de última generación
Los proveedores de membranas para las fábricas de semiconductores exigen un 99.8 % de cloruro de sodio con menos de 10 ppm de metales traza, lo cual solo se puede lograr mediante evaporación al vacío de efecto múltiple combinada con hidroextracción. Los desarrolladores de baterías de iones de sodio exigen materias primas de grado batería libres de contaminantes de sulfato, lo que abre nuevas fuentes de ingresos para los productores integrados de sales y productos químicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones más estrictas de la UE y EE. UU. sobre vertidos de salmuera | -0.5% | América del Norte y la UE principalmente | Corto plazo (≤ 2 años) |
| Sustitución por CaCl₂ y descongelantes orgánicos | -0.3% | Regiones frías de América del Norte y la UE | Mediano plazo (2-4 años) |
| Oposición a la minería de solución en el interior cerca de los acuíferos | -0.2% | Regional, concentrado en zonas con estrés hídrico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas de la UE y EE. UU. sobre vertidos de salmuera
La Norma 82 (2024) de la EPA de EE. UU. aumenta los costos de monitoreo y certificación hasta en 5 millones de dólares por pozo, mientras que las directivas de la UE limitan las descargas de cloruro a 250 mg/L en cuencas sensibles. Las instalaciones medianas deben presupuestar entre 10 y 20 millones de dólares para cristalizadores o se enfrentarán al cierre, lo que implicaría transferir el suministro a grandes empresas integradas con activos de aguas residuales existentes.
Sustitución por CaCl₂ y descongelantes orgánicos
El cloruro de calcio representa actualmente entre el 15 % y el 20 % del gasto en deshielo premium, ya que opera a menos de -15 °C y reduce el volumen de sal en las carreteras en aproximadamente un tercio. Los aeropuertos prefieren cada vez más el acetato de potasio para la limpieza de pistas, a pesar de que sus precios unitarios son cinco veces superiores, debido a las métricas de corrosión obligatorias. Las licitaciones municipales evalúan los costos de corrosión durante el ciclo de vida, impulsando la adopción de sistemas de pretratamiento con salmuera que reducen el uso total de cloruro de sodio entre un 20 % y un 30 %.
Análisis de segmento
Por fuente: La sal de roca prevalece, la salmuera gana cuota de especialidad
La sal de roca controlaba el 57.10 % del mercado de sales industriales en 2025, gracias a minas subterráneas consolidadas y una logística ferroviaria y de barcazas consolidada. Se espera que el segmento registre una tasa de crecimiento anual compuesta (TCAC) del 2.73 % hasta 2031, ya que la descongelación y los usos químicos generales sustentan la demanda base. La salmuera natural sigue siendo menor, pero ocupa segmentos de mayor valor en las cadenas de suministro farmacéuticas y de membranas, especialmente donde la minería en solución mitiga la alteración del terreno.
El crecimiento de la salmuera natural depende de las crecientes necesidades de pureza y la presión ambiental contra la minería a gran profundidad. Los pozos de solución, combinados con la ósmosis retardada por presión, aumentan la eficiencia de la concentración de la salmuera, mientras que la extracción selectiva frena la mezcla de acuíferos. Los productores de la cuenca Qinghai de China y de los Grandes Lagos de EE. UU. están implementando proyectos piloto de salmuera de doble propósito que coproducen concentrados de litio, introduciendo opciones y elevando los precios de venta por tonelada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de fabricación: evaporación solar dominante, evaporación al vacío más rápida
La evaporación solar aportó el 45.20 % del volumen de 2025, aprovechando las planicies costeras de alta insolación en Australia, China y México. La amplia superficie de estanques y el mínimo consumo de energía mantienen bajos los costos operativos, pero la intensidad del uso del suelo y la variabilidad climática plantean limitaciones. La evaporación al vacío se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 2.79 % hasta 2031, ya que la integración de bombas de calor y la recompresión mecánica de vapor reducen el consumo de energía por debajo de los 25 kWh por tonelada, lo que permite obtener rendimientos premium multigrado.
La minería convencional se mantiene afianzada donde los gruesos mantos de halita se alinean con los corredores ferroviarios; sin embargo, las normas de gestión de relaves, subsidencia y disposición de salmuera aumentan el capital de mantenimiento. Varias minas europeas están probando técnicas de relleno con pasta cementada para reducir los impactos superficiales, mientras que los operadores norteamericanos prueban minadores continuos automatizados para aumentar la productividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La resistencia del procesamiento químico se combina con el auge del tratamiento del agua
El procesamiento químico poseía el 68.95 % del mercado de sales industriales en 2025, con el cloro, la sosa cáustica, el carbonato sódico y las cadenas de clorovinilo como principales protagonistas. La conversión de membranas celulares intensifica la pureza de los filtros, impulsando la inversión en centrífugas de triple lavado y controles espectrográficos en línea.
El tratamiento de agua, aunque de menor tamaño, está en vías de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 2.87 % hasta 2031, gracias a la instalación de sistemas de ósmosis inversa y nanofiltración por parte de las empresas de servicios públicos de la India, el Sudeste Asiático y el Golfo. La sal regenerante de intercambio iónico para ablandar y desalcalinizar el agua de reposición de las calderas industriales, lo que aumenta la demanda de grados bajos en sulfato. El deshielo sigue siendo cíclico; sin embargo, la aplicación de precisión y las salmueras antihielo moderan el crecimiento, mientras que el segmento de petróleo y gas sigue los ciclos de perforación de EE. UU. y las necesidades de agua producida de Oriente Medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de sales industriales de APAC
Asia-Pacífico representó el 45.50 % del volumen mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 2.82 % hasta 2031. China produce más de 95 millones de toneladas anuales, destinando casi el 60 % a rutas industriales. El consumo de India aumenta entre un 4 % y un 5 % cada año debido a productos farmacéuticos y mejoras en el agua municipal. Indonesia y Tailandia inauguran nuevos estanques solares y pozos de salmuera para alimentar operaciones de cloro-álcali y acuicultura.
Mercado de sales industriales de Norteamérica
América del Norte ocupa el segundo lugar, con un consumo aproximado de 40 millones de toneladas al año en 2025. Las agencias de seguridad vial absorben entre el 35 % y el 40 % del tonelaje estadounidense durante los picos invernales, mientras que los conglomerados químicos del Medio Oeste extraen materia prima de alta pureza de las minas de los Grandes Lagos. Los operadores canadienses se enfrentan a permisos de vertido de salmuera más estrictos cerca de la región de Prairie Potash, y los proyectos solares mexicanos se expanden para captar la demanda de importación de productos químicos de la costa del Golfo de EE. UU.
Mercado de sales industriales de EMEA
Europa es una región madura, pero con una regulación intensiva. Alemania lidera con 12 millones de toneladas compradas en 2024, impulsada por la demanda de cloro-álcali y de grado farmacéutico. El Reino Unido y Francia mantienen amplios programas de deshielo, pero los acetatos orgánicos crecen más rápido bajo los mandatos ambientales. Oriente Medio y África presentan el mayor potencial de crecimiento relativo; Arabia Saudí aprovecha la evaporación solar del desierto para la exportación de derivados del cloro, mientras que Sudáfrica integra la sal en carteras mineras diversificadas.
Panorama regulatorio
La regulación de las sales industriales combina cada vez más estándares de calidad del producto con controles más estrictos sobre la extracción de salmuera, los efluentes y la clasificación del comercio transfronterizo. En Estados Unidos y la Unión Europea, las normas más rigurosas sobre la descarga de salmuera y los límites de cloruro influyen en los permisos y los costos operativos de las plantas de extracción y procesamiento, lo que a su vez eleva los estándares para el tratamiento de aguas residuales y las inversiones en cristalizadores. Los compradores industriales de cloro-álcali y tratamiento avanzado de agua también refuerzan la demanda de documentación de pureza que cumpla con la normativa, impulsando las adquisiciones hacia estándares nacionales y una trazabilidad que permita realizar auditorías.
Las políticas nacionales influyen aún más en los flujos comerciales y la entrada al mercado. Filipinas promulgó la Ley de la República n.° 11985 en marzo de 2024, estableciendo un arancel ad valorem del 9 % sobre la sal importada y creando una cuenta especial para el desarrollo de la industria salinera, lo que apunta a una menor dependencia de las importaciones. India refuerza la armonización de las especificaciones mediante los requisitos del Consejo de Inspección de Exportaciones (EIC) para la sal común industrial (mínimo 98.5 % de cloruro de sodio en base seca) y la norma BIS IS 797:2023 para la industria química (Grado 1, mínimo 99.5 % de cloruro de sodio), mientras que la Ley de Promoción de la Industria Salinera de Corea del Sur exige la inspección de calidad para la sal producida o importada bajo la supervisión de la NFQS. En Canadá, el Arancel Aduanero de 2026 mantiene la sal bajo el código HS 2501 libre de aranceles, lo que apoya el comercio regional bidireccional donde la logística y la certificación de grado siguen siendo factores diferenciadores.
Análisis de la cadena de valor
La cadena de valor de las sales industriales comienza con el desarrollo y la extracción de recursos a partir de la minería de sal gema, la evaporación solar y la minería por disolución (salmuera natural). Posteriormente, se pasa al beneficio y procesamiento, que permite diferenciar cada vez más los grados básicos, de tratamiento de agua y de ultra alta pureza. El procesamiento suele incluir trituración, cribado, lavado y purificación, con evaporación al vacío y pulido (para un bajo contenido de Ca/Mg y control de metales traza) que cumplen con las especificaciones para membranas, semiconductores y baterías. El envasado y almacenamiento varían según la aplicación, desde el manejo a granel para cloro-álcali y deshielo hasta formatos en sacos y paletizados para el tratamiento de agua y usos industriales controlados.
La logística y la integración en la cadena de suministro son factores clave para el control de costes y la fiabilidad, dado el elevado volumen de sal y su valor unitario relativamente bajo en muchos mercados finales. Los productores integrados y los grandes distribuidores conectan las minas y los estanques con clústeres industriales como los de cloro-álcali, carbonato de sodio y servicios de agua, utilizando la planificación de la demanda a largo plazo y el inventario estacional para gestionar la volatilidad del deshielo. Las asociaciones industriales y los organismos técnicos también influyen en la cadena de suministro al armonizar las directrices de calidad y las prácticas de sostenibilidad, mientras que los requisitos de contratación pública y de las empresas de servicios públicos realzan la importancia de las pruebas, la certificación y la trazabilidad para las aplicaciones reguladas.
Panorama competitivo
El mercado de sales industriales sigue estando moderadamente fragmentado, aunque la escala y la integración ofrecen ventajas decisivas. Compass Minerals redujo el 10% de su plantilla corporativa en marzo de 2025, proyectando un ahorro anual de efectivo de entre 11 y 13 millones de dólares y centrando su atención en la sal y la nutrición vegetal [2] Compass Minerals, “Formulario 10-K 2025”, compassminerals.com . K+S, el activo Lake MacLeod desinvertido por Rio Tinto y las empresas emergentes de Oriente Medio completan un grupo de primer nivel que, en conjunto, posee cerca del 40% de la capacidad global.
La diferenciación tecnológica se centra en la modernización de la evaporación al vacío, el escaneo de impurezas en tiempo real y los cristalizadores de descarga cero. Los productores capaces de certificar una pureza del 99.8 % capturan canales de semiconductores y baterías con márgenes de 2 a 3 veces superiores a los de la sal de roca convencional. El monitoreo de estanques solares guiado por drones está incrementando la producción entre un 3 % y un 5 % en Australia y Omán, mientras que los operadores estadounidenses implementan mineros continuos automatizados para reducir la intensidad de la mano de obra.
La regulación actúa como barrera y foso a la vez. La Norma 82 de la EPA y los límites de cloruro de la UE elevan los costos de cumplimiento, pero favorecen a las empresas con infraestructura de aguas residuales y relaves hundidos. Las mineras júnior, con limitaciones, se centran en la maquila de salmuera a litio, mientras que las grandes mineras se protegen asociándose con fabricantes de sodio para baterías. La transición del mercado del volumen al valor subraya la innovación, la sostenibilidad y la integración química contigua.
Líderes de la industria de sales industriales
Cargill, Incorporated
K + S Aktiengesellschaft
Compass Minerals
Rio Tinto
Corporación Nacional de la Industria de la Sal de China
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: K+S Aktiengesellschaft anunció la adquisición del negocio de sal Qeméticas por 350 millones de euros, más una bonificación por rendimiento de hasta 30 millones de euros. Esta operación incorpora a K+S las plantas de producción de sal evaporada de Stassfurt (Alemania) y Janikowo (Polonia), ampliando su presencia en el mercado de sales de mayor valor y reforzando las opciones de suministro regional para clientes industriales y de tratamiento de agua.
- Mayo de 2026: Compass Minerals presentó los resultados del segundo trimestre del año fiscal 2026 y confirmó que los empleados sindicalizados de su mina Goderich ratificaron un nuevo convenio colectivo de tres años. Este acuerdo laboral garantiza la continuidad operativa en uno de los principales yacimientos de sal gema de Norteamérica, reforzando la fiabilidad del suministro para los compradores industriales y de productos descongelantes durante las temporadas altas.
- Septiembre de 2024: QatarEnergy, a través de su programa de localización TAWTEEN, formó una empresa conjunta con Mesaieed Petrochemical Holding Company (MPHC), Qatar Industrial Manufacturing Co. (QIMC) y la empresa turca Atlas Yatirim para crear Qatar Salt Products Company (QSalt) en Um Al Houl. El proyecto tiene como objetivo producir 1 millón de toneladas anuales de sal industrial y alimentaria utilizando el agua residual de las unidades de desalinización por ósmosis inversa, vinculando los subproductos de la desalinización al suministro nacional de sal y reduciendo la dependencia de las importaciones.
Alcance del informe del mercado global de sales industriales
Las sales industriales son consumidas principalmente por la industria química para producir sosa cáustica y otros productos de cloro-álcali y también se utilizan en la fabricación de poliéster, vidrio, papel, neumáticos, blanqueador de latón, así como para fijar el tinte en la tela. Las sales industriales están disponibles en varios niveles de pureza, según las aplicaciones. El mercado de sales industriales está segmentado por fuente, proceso de fabricación, aplicación y geografía. Por fuente, el mercado está segmentado en sal de roca y salmuera natural. Por proceso de fabricación, el mercado está segmentado en evaporación solar, evaporación al vacío y minería convencional. Por aplicación, el mercado está segmentado en procesamiento químico, tratamiento de agua, descongelación, agricultura, petróleo y gas y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de sales industriales en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (kilotones).
| Sal de piedra |
| Salmuera Natural |
| Evaporación solar |
| Evaporación al vacío |
| Minería Convencional |
| Tratamiento de Productos Químicos |
| Tratamiento de agua |
| Deshielo |
| Petróleo y Gas |
| Agricultura |
| Procesamiento de alimentos |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente | Sal de piedra | |
| Salmuera Natural | ||
| Por proceso de fabricación | Evaporación solar | |
| Evaporación al vacío | ||
| Minería Convencional | ||
| por Aplicación | Tratamiento de Productos Químicos | |
| Tratamiento de agua | ||
| Deshielo | ||
| Petróleo y Gas | ||
| Agricultura | ||
| Procesamiento de alimentos | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen mundial actual de sales industriales?
El tamaño del mercado de sales industriales fue de 243.73 millones de toneladas en 2026.
¿Qué tan rápido se espera que crezca la demanda?
Se proyecta que el volumen mundial alcance los 271.33 millones de toneladas para 2031, mostrando una CAGR del 2.17%.
¿Qué región lidera en consumo?
Asia-Pacífico representa aproximadamente el 45.50% de la demanda mundial, impulsada por las expansiones del cloro-álcali.
¿Qué aplicación se está expandiendo más rápido?
El tratamiento del agua está avanzando a una tasa compuesta anual del 2.87 % gracias a las mejoras basadas en membranas en los municipios.


