

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
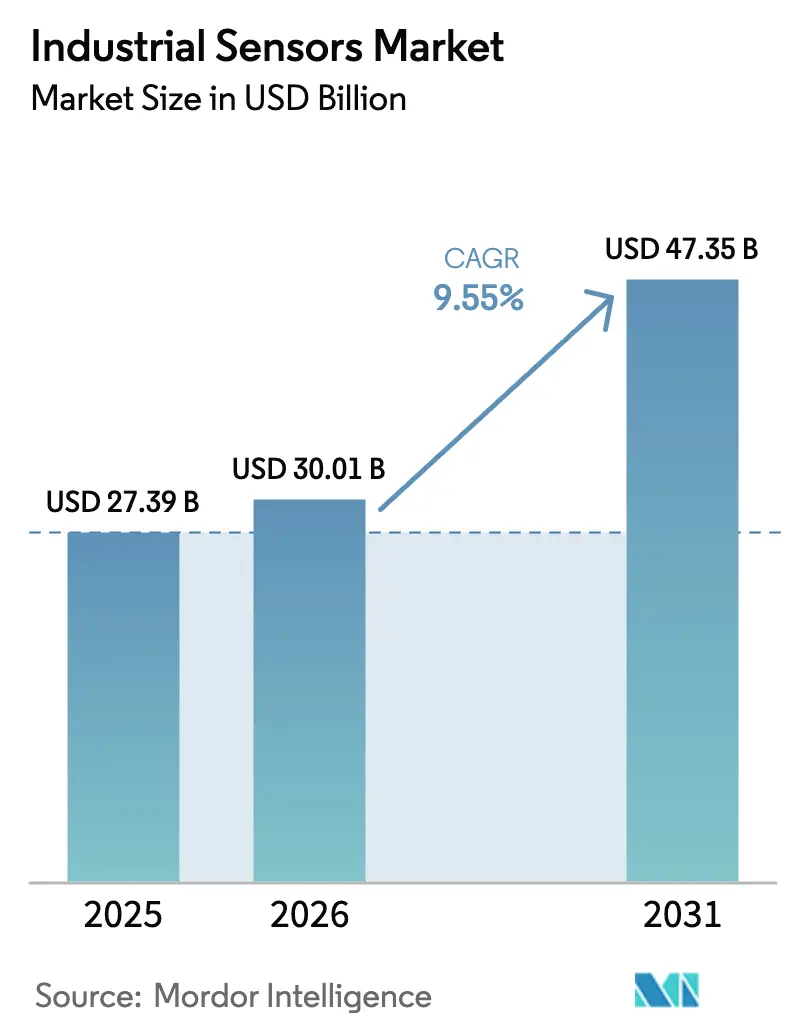
| Tamaño del mercado (2026) | USD 30.01 mil millones |
| Tamaño del mercado (2031) | USD 47.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores industriales por Mordor Intelligence
Se proyecta que el tamaño del mercado de sensores industriales será de USD 27.39 mil millones en 2025, USD 30.01 mil millones en 2026 y alcanzará los USD 47.35 mil millones para 2031, creciendo a una CAGR del 9.55% de 2026 a 2031.
La creciente demanda de toma de decisiones autónoma y en tiempo real en la línea de producción, la rápida robotización y las estrictas normas de sostenibilidad están reforzando la justificación comercial de las redes de sensores densas. Los fabricantes están reasignando presupuestos del backhaul en la nube a nodos de sensores de IA en el borde que reducen la latencia a menos de 10 milisegundos, disminuyen las tarifas de salida de la nube y mantienen la soberanía de los datos. Los líderes del mercado combinan sensores con software de control propietario para fidelizar a los clientes con contratos de ciclo de vida largo; sin embargo, IO-Link y OPC UA están erosionando estas barreras al hacer que las actualizaciones independientes del proveedor sean económicamente viables. La ciberseguridad ha comenzado a influir en las prioridades de gasto de capital, ya que las exclusiones de seguros para las brechas de tecnología operativa obligan a las fábricas a segmentar las redes y reforzar las pasarelas antes de expandir sus flotas de sensores. [1] Agencia de Seguridad de Infraestructura y Ciberseguridad de los Estados Unidos, “Avisos de ICS 2023-2024”, CISA.GOV
Conclusiones clave del informe
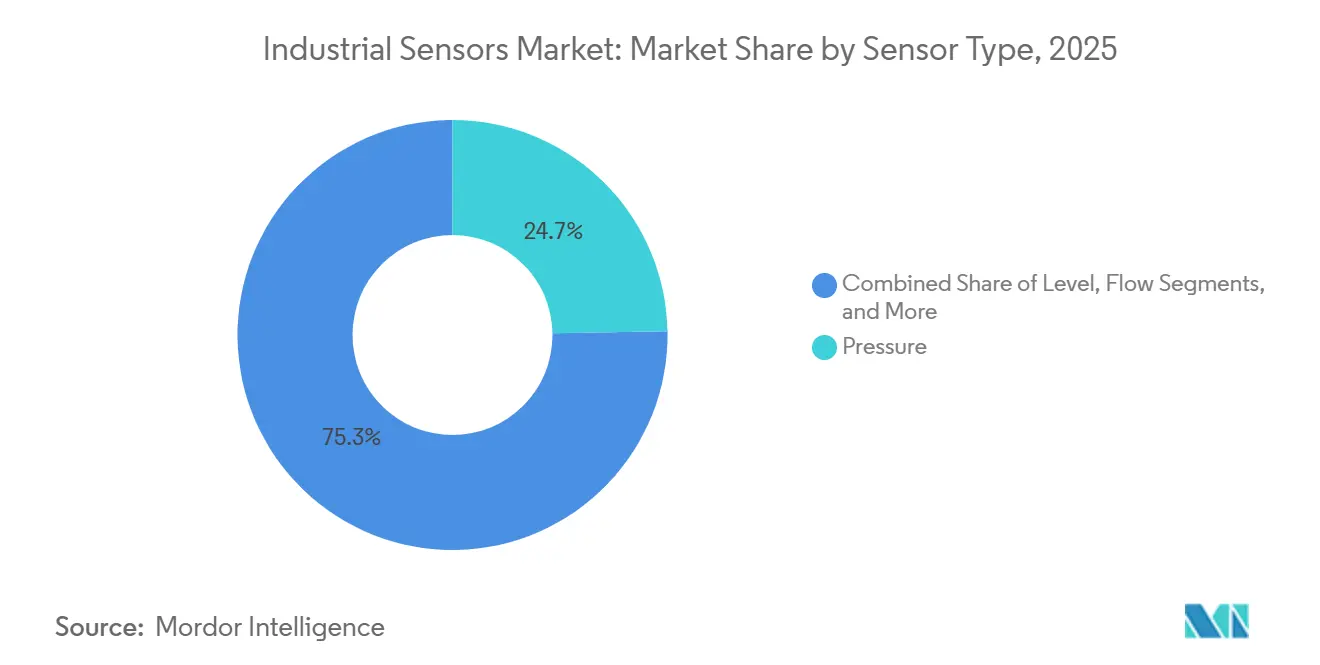
- Por tipo de sensor, los sensores de presión lideraron con una participación de mercado de sensores industriales del 24.73 % en 2025. Se prevé que los sensores de imagen y visión se expandan a una CAGR del 10.34 % hasta 2031, la más rápida entre todas las categorías.
- Por industria de usuario final, la energía y la potencia representaron el 23.72 % de la participación de mercado de sensores industriales en 2025, mientras que se proyecta que el segmento de ciencias biológicas y productos farmacéuticos crecerá a una CAGR del 10.11 % hasta 2031.
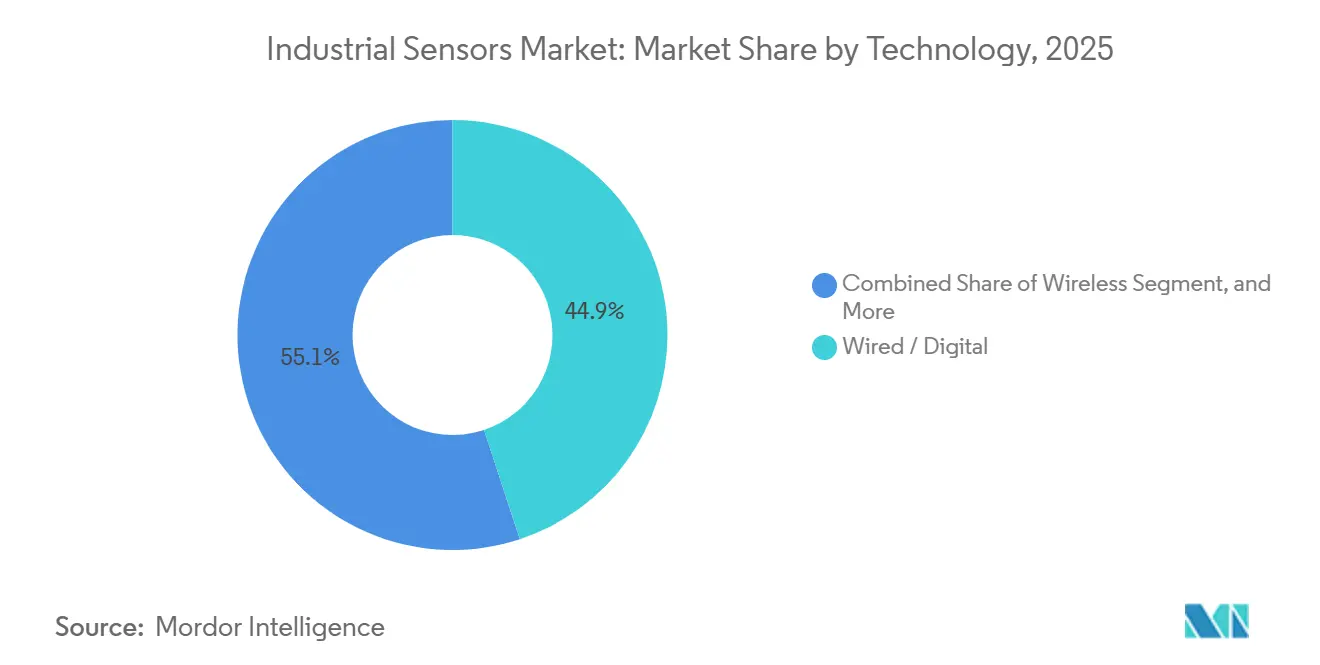
- Por tecnología, los sensores inteligentes digitales cableados representaron el 44.92 % del tamaño del mercado de sensores industriales en 2025, mientras que se prevé que las arquitecturas de inteligencia artificial de borde y sensores virtuales aumenten a una CAGR del 11.78 % entre 2026 y 2031.
- Por protocolo de comunicación, Ethernet industrial representó el 47.83% de los ingresos del mercado de sensores industriales en 2025; IO-Link es el protocolo de más rápido crecimiento con una CAGR del 11.66% hasta 2031.
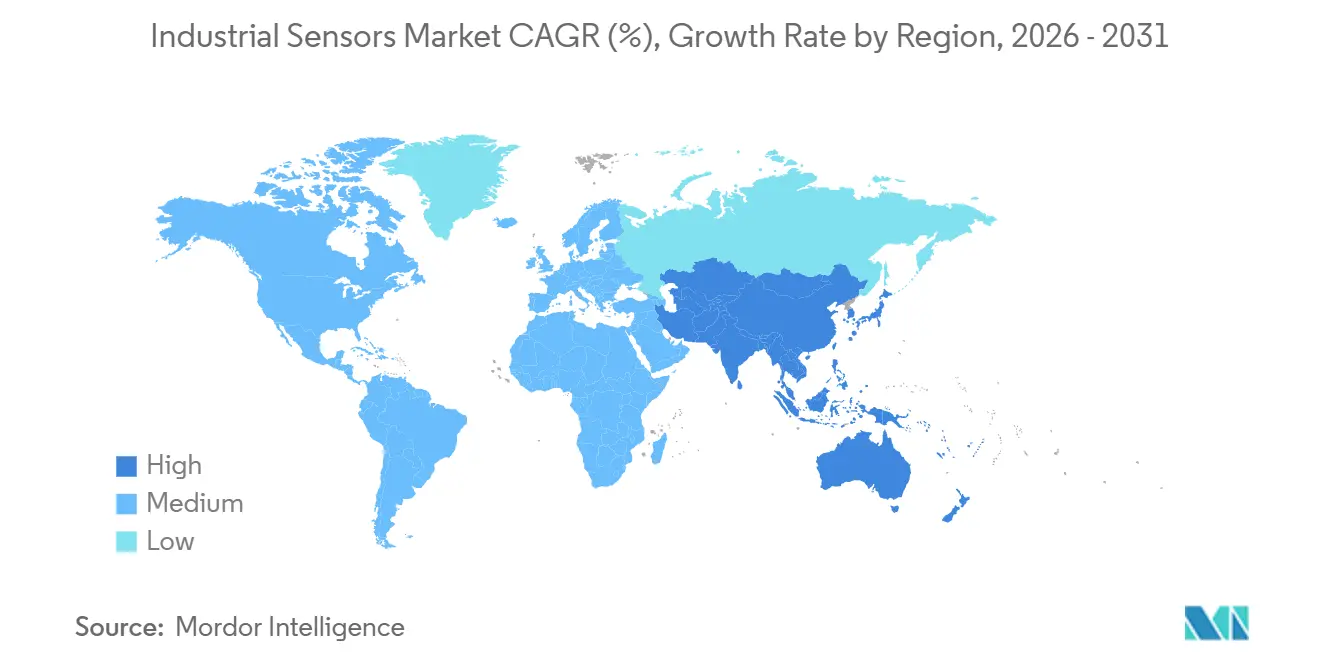
- Por geografía, América del Norte capturó el 38.73% de los ingresos de 2025 del mercado de sensores industriales; Asia-Pacífico está avanzando a una CAGR del 11.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores industriales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la adopción de la Industria 4.0 y el IIoT | + 2.1% | Global, con concentración en Alemania, Estados Unidos, China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de mantenimiento predictivo y monitoreo remoto | + 1.8% | América del Norte y Europa lideran, Asia-Pacífico acelera | Corto plazo (≤ 2 años) |
| Expansión de fábricas inteligentes centradas en robots | + 1.5% | Núcleo de Asia y el Pacífico (China, Japón, Corea del Sur), propagación a América del Norte | Mediano plazo (2-4 años) |
| Aumento del cumplimiento de los mandatos de cero emisiones netas y de eficiencia energética | + 1.3% | Europa (Directiva de Eficiencia Energética de la UE), América del Norte (regulaciones de la EPA), expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los nodos de sensores Edge-AI reducen la latencia de la nube | + 1.1% | Adopción temprana y global en la fabricación de automóviles y productos electrónicos | Mediano plazo (2-4 años) |
| Ola de modernización de IO-Link en plantas industriales abandonadas | + 0.9% | Sitios industriales abandonados en Europa y América del Norte, emergentes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la adopción de la Industria 4.0 y el IIoT
Las redes privadas 5G, la interoperabilidad OPC UA y el estándar de gemelos digitales IEC 63278-1 están eliminando las islas de datos heredadas, lo que permite a las fábricas transmitir la telemetría de los sensores a pilas de análisis unificadas. [2] Comisión Electrotécnica Internacional, “IEC 63278-1”, IEC.CH Siemens registró un aumento del 18 % en las suscripciones a Xcelerator durante 2024, ya que las empresas dejaron de implementar SCADA independientes en favor de plataformas nativas de la nube que escalan en entornos de múltiples plantas. [3] Siemens AG, “Informe anual 2024”, SIEMENS.COM El cambio de bucles de control deterministas a inferencia probabilística permite la predicción temprana de fallas, generalmente de 7 a 14 días antes, lo que reduce el tiempo de inactividad de emergencia. Aun así, los fabricantes pequeños y medianos en ASEAN informan brechas de capacidad, con solo el 22 % que tiene habilidades internas de IIoT, lo que está impulsando ofertas llave en mano de “sensor en una caja”.
Demanda de mantenimiento predictivo y monitoreo remoto
Las paradas imprevistas cuestan a las fábricas del G7 aproximadamente 50 000 millones de dólares al año, lo que motiva la implementación agresiva de sensores de vibración, temperatura y acústicos capaces de detectar anomalías minutos después de su aparición. En el sector farmacéutico, el 68 % de las plantas integraron sensores de mantenimiento predictivo en 2024, frente al 41 % en 2022, lo que generó un aumento medio de la productividad del 32 %. Plataformas como Honeywell Forge incrementaron los activos conectados un 23 % en 2024, gracias al uso de gafas de realidad aumentada y paneles de control en tiempo real por parte de técnicos remotos para solucionar problemas en los equipos sin tener que desplazarse. Sin embargo, Dragos señala que el 34 % de los incidentes de ransomware de 2024 explotaron puertas de enlace de acceso remoto vulnerables, lo que mantiene la ciberseguridad como una prioridad.
Expansión de fábricas inteligentes centradas en robots
Los robots colaborativos y móviles dependen de sensores de proximidad, visión y fuerza-par para trabajar de forma segura junto a las personas, de acuerdo con la norma ISO/TS 15066. Las instalaciones globales alcanzaron las 553,000 unidades en 2023, con cada celda integrada de 12 a 18 sensores. Keyence registró ventas por valor de 1.02 billones de yenes (6.8 millones de dólares) en 2024 gracias a los sistemas de visión submicrónica que guían las líneas de montaje de baterías, lo que generó un margen operativo del 55.8 %. A medida que los chips de IA de borde migran a sensores de visión, los robots se adaptan dinámicamente a las variaciones de las piezas, reduciendo el tiempo de cambio de horas a minutos, una ventaja crucial en la electrónica, donde los ciclos de producción duran 18 meses.
Aumento del cumplimiento de los mandatos de cero emisiones netas y eficiencia energética
La Directiva 2023/1791 de la UE sobre Eficiencia Energética exige una reducción del 11.7 % en el consumo final de energía para 2030, lo que obliga a las fábricas a instalar sensores de submedición en cada carga principal. Las certificaciones ISO 50001 superaron las 20 000 en 2024, y las plantas que cumplen la normativa cuentan con un promedio de 140 sensores de energía que generan análisis en tiempo real. Los participantes en la Iniciativa "Better Buildings" de la EPA estadounidense redujeron la intensidad energética un 18 % en cinco años combinando los datos de los sensores con algoritmos de aprendizaje automático. Con el precio del carbono en 80 EUR por tonelada (90 USD), los datos energéticos granulares se han vuelto esenciales para preservar los márgenes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX y complejidad de integración | -0.8% | Global, particularmente grave para las PYME en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad de los sensores en red | -0.6% | América del Norte y Europa (alto escrutinio regulatorio), expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de interrupción del suministro mundial de semiconductores | -0.5% | Global, con un impacto agudo en la fabricación de automóviles y productos electrónicos | Corto plazo (≤ 2 años) |
| Las normas de soberanía de datos limitan el análisis transfronterizo | -0.4% | Europa (RGPD), China (Ley de Ciberseguridad), India (proyecto de Ley de Protección de Datos) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX y complejidad de integración
Los costos totales del proyecto van mucho más allá del hardware de los sensores e incluyen puertas de enlace, infraestructura de campo, licencias de middleware y mano de obra para la integración de sistemas. Incluso con el código de control autogenerado de Rockwell, una fábrica inteligente prácticamente nueva requiere de 18 a 24 meses y hasta 1.3 millones de dólares, lo que desalienta a las pequeñas y medianas empresas. La heterogeneidad de los protocolos aumenta las horas de ingeniería, lo que impulsa una mayor adopción de plataformas de proveedores como EcoStruxure de Schneider, que abstraen múltiples redes tras una única API.
Vulnerabilidades de ciberseguridad de los sensores en red
CISA catalogó 885 vulnerabilidades en 74 proveedores de control industrial durante el segundo semestre de 2023, y los ataques a credenciales representaron el 42 % de los incidentes. El malware dirigido a dispositivos basados en ARM y MIPS aumentó un 78 % en 2024, ampliando la superficie de amenaza de las fábricas inteligentes. La norma NIST SP 800-82 recomienda la segmentación, la autenticación multifactor y la monitorización de anomalías; sin embargo, solo el 38 % de los CISO de fabricación implementan los tres controles, a menudo obstaculizados por el temor a las paradas de producción. Las aseguradoras han comenzado a excluir las pérdidas cibernéticas de OT de las pólizas estándar, lo que obliga a las juntas directivas a destinar entre el 8 % y el 12 % de su inversión en automatización a seguridad.
Análisis de segmento
Por tipo de sensor: la automatización basada en visión supera a las categorías tradicionales
Los sensores de imagen y visión están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 10.34 % hasta 2031. El tamaño del mercado de sensores industriales para esta categoría se vio impulsado en 2025 por las líneas de inspección de calidad que sustituyeron a los operadores humanos por redes convolucionales que mantienen velocidades de línea superiores a 1,000 piezas por minuto. Los chips CMOS de obturador global de 24.5 megapíxeles de Sony, lanzados en 2024, proporcionan a los sistemas de inspección la resolución necesaria para detectar defectos microscópicos. Cognex informó que el 37 % de los fabricantes encuestados tiene la intención de ampliar las implementaciones de visión en un plazo de dos años, citando la aceleración de los mandatos de cero defectos.
Los sensores de presión mantuvieron una cuota de mercado del 24.73 % en sensores industriales en 2025 gracias a su arraigado papel en los circuitos de control de procesos de las industrias química y petroquímica. Sin embargo, el crecimiento de los ingresos se está ralentizando debido a que la saturación en plantas consolidadas limita las nuevas instalaciones. Los caudalímetros basados en principios Coriolis y ultrasónicos están penetrando en la medición de transferencia de custodia, superando a los diseños de turbinas. Los sensores de proximidad y de área se impulsan en la era de la robotización, sirviendo como enclavamientos de seguridad y detectores de piezas, mientras que los sensores especializados de vibración y fugas de gas alcanzan precios elevados en funciones específicas de mitigación de riesgos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la industria farmacéutica alcanza la mayor velocidad de crecimiento
Se proyecta que el segmento de ciencias biológicas y productos farmacéuticos registre una tasa de crecimiento anual compuesta (TCAC) del 10.11 % hasta 2031, la trayectoria de mayor crecimiento entre los sectores verticales. Los sensores de tecnología analítica de procesos son esenciales para las líneas de fabricación continua avaladas por el Programa de Tecnología Emergente de la FDA. Los datos de la encuesta ISPE muestran que la adopción del mantenimiento predictivo se disparó al 68 % en 2024, lo que refleja una tolerancia cero ante interrupciones imprevistas.
La energía eléctrica, aunque con un crecimiento más lento, aún representó el 23.72 % de los ingresos de 2025, ya que las iniciativas de modernización de la red incorporan unidades de medición fasorial sincronizadas mediante GPS según la norma IEEE C37.118 para estabilizar la intermitencia de las energías renovables. Las plantas químicas, las operaciones metalúrgicas y los fabricantes de alimentos siguen utilizando una gran cantidad de sensores debido a los requisitos de seguridad, trazabilidad y control de rendimiento, mientras que los sectores aeroespacial, de tratamiento de aguas y de minería continúan adquiriendo transductores robustos que resisten entornos extremos.
Por tecnología: la inteligencia artificial de borde y los sensores virtuales cambian las curvas de costos
Los dispositivos inteligentes digitales cableados representaron el 44.92 % de los ingresos de 2025, lo que refleja la enorme base instalada de bucles HART, PROFIBUS PA y Foundation Fieldbus. El tamaño del mercado de sensores industriales para implementaciones de IA de borde y sensores virtuales se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.78 %, impulsado por gemelos digitales basados en la física que infieren variables no medidas y por una menor inversión en hardware del 30 % al 40 %.
Los sensores inalámbricos, WirelessHART, ISA100.11a, Wi-SUN y BLE Mesh, facilitan la monitorización de activos rotativos o móviles, pero se enfrentan a limitaciones de latencia y batería. Por lo tanto, las arquitecturas híbridas son comunes, con puertas de enlace que traducen las entradas analógicas, digitales e inalámbricas a repositorios unificados de series temporales donde se ejecutan modelos de IA locales antes de que los conjuntos de datos concisos fluyan a los historiadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por protocolo de comunicación: Ethernet dominante, escalada de IO-Link
Ethernet Industrial acaparó el 47.83 % de los ingresos por protocolo en 2025, liderado por los 65 millones de nodos instalados de PROFINET y los 35 millones de EtherNet/IP. El Grupo Tecnológico EtherCAT superó las 7,500 empresas en 2024, y el protocolo se utiliza en aplicaciones de control de movimiento que requieren una sincronización de submicrosegundos, como la manipulación de obleas de semiconductores y la maquinaria de envasado. La convergencia de OPC UA y las redes sensibles al tiempo, estandarizadas en IEC 62541 e IEEE 802.1, permite la comunicación determinista sobre la infraestructura Ethernet estándar, reduciendo la necesidad de hardware de bus de campo propietario y acelerando la consolidación de protocolos.
IO-Link, con una tasa de crecimiento anual compuesta (TCAC) del 11.66 %, simplifica las renovaciones de instalaciones industriales abandonadas al reutilizar los cables de tres hilos existentes, detectar automáticamente los dispositivos mediante archivos IODD y reducir la mano de obra para la puesta en marcha entre un 40 y un 60 %. Los protocolos de bus de campo siguen disminuyendo en los nuevos proyectos, pero aún impulsan las ventas de reemplazo para plantas existentes. La adopción de la tecnología inalámbrica se mantiene por debajo del 10 %, pero es indispensable para pozos remotos, tuberías y robots móviles que no admiten cableado.
Análisis geográfico
Mercado de sensores industriales de Norteamérica
Norteamérica controló el 38.73 % de los ingresos de 2025, impulsados por décadas de implementación de PROFINET y EtherNet/IP en los sectores automotriz y aeroespacial. La Ley CHIPS y Ciencia está impulsando la fabricación nacional de sensores analógicos en Arizona y Texas, lo que acorta los plazos de entrega y mitiga el riesgo geopolítico. Empresas de servicios públicos como Duke Energy destinaron 8 000 millones de dólares en 2024 a unidades de distribución de energía (PMU) y medidores inteligentes, en cumplimiento de los mandatos de estabilidad de la red. El precio del carbono de 80 CAD por tonelada (60 USD) en Canadá impulsa la modernización de los medidores de energía, mientras que el auge de la deslocalización de vehículos eléctricos y productos electrónicos en México genera nueva demanda en virtud de las disposiciones del T-MEC.
Mercado de sensores industriales de APAC
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.74 %. El plan "Hecho en China 2025" de China aspira a una digitalización del 70 % de las grandes empresas, impulsando así una fuerte adopción de sensores. India destinó 26 000 millones de dólares en incentivos vinculados a la producción a la fabricación de productos electrónicos y farmacéuticos, lo que impulsó la demanda de sensores de proceso y de visión. La fortaleza de Japón en robótica, a pesar del retraso en el intercambio de datos, sustenta los pedidos de codificadores de alta precisión, y las fábricas de semiconductores de Corea del Sur adquieren sensores ambientales que mantienen salas blancas de clase 1. Las economías de la ASEAN absorben kits de sensores llave en mano a medida que aumentan los costes laborales y persiste la escasez de personal cualificado local.
Mercado de sensores industriales de EMEA y Sudamérica
Europa sigue de cerca, impulsada por las inversiones alemanas en la Industria 4.0 y la Directiva de Eficiencia Energética de la UE, que basa la financiación en valores de referencia de energía medida. Proveedores como Siemens, ABB y Schneider aprovechan sus carteras integradas para la venta cruzada de sensores y software de control, mientras que las empresas de nicho Sick AG y Pepperl+Fuchs dominan nichos de seguridad crítica y a prueba de explosiones. La divergencia regulatoria tras el Brexit aumenta los costes de cumplimiento para los exportadores del Reino Unido que envían a la UE. Sudamérica, Oriente Medio y África se quedan atrás en la adopción, aunque los proyectos mineros de Brasil y de exploración y producción de petróleo y gas en el Golfo Pérsico especifican cada vez más sensores de vibración inalámbricos para supervisar activos remotos donde el recableado resulta impráctico.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los sensores industriales se ven influenciados por los requisitos superpuestos de seguridad, ciberseguridad y gobernanza de datos, especialmente a medida que la detección se integra en dispositivos conectados con IA en las redes de las fábricas. En Europa, el Reglamento (UE) 2023/1230 sobre maquinaria entra en vigor en mayo de 2026 y endurece las expectativas de conformidad para las funciones de seguridad de la maquinaria, que a menudo dependen de sensores de proximidad, visión, presión y gas con certificación de seguridad. Al mismo tiempo, la Ley de IA de la UE (Reglamento (UE) 2024/1689) extiende las obligaciones de cumplimiento a ciertos sistemas de IA integrados en equipos industriales, lo que obliga a los fabricantes a armonizar la documentación técnica y la evaluación de la conformidad cuando la IA forma parte de un componente de seguridad.
Las actualizaciones de las normas añaden otra capa de requisitos de cumplimiento y acceso al mercado en distintas regiones geográficas. La IEC publicó la norma IEC 61757:2026 (sensores de fibra óptica, especificación genérica) el 5 de marzo de 2026 y la norma IEC 60730-2-15:2026 (controles eléctricos automáticos de detección de nivel de aire y agua) el 10 de abril de 2026, mientras que la norma IEC 60730-2-23:2025 abarca los sensores eléctricos y los elementos de detección. En el Reino Unido, la Ley de Regulación de Productos y Metrología de 2025 proporciona un marco para establecer normas técnicas y requisitos de producto para equipos industriales, definiendo cómo los proveedores gestionan el etiquetado, los expedientes técnicos y las vías de cumplimiento junto con las obligaciones CE/UKCA.
Análisis de la cadena de valor
La cadena de valor de los sensores industriales comienza con semiconductores, elementos MEMS, óptica, materiales piezoeléctricos/cerámicos y encapsulado, para luego abarcar el diseño OEM del sensor (incluido el firmware integrado), la calibración y las pruebas, y la certificación de protocolo y seguridad antes del ensamblaje final. Una limitación recurrente se encuentra en la intersección del hardware y el software: el firmware integrado y la experiencia en seguridad funcional (SIL-2/SIL-3) son escasos, y la certificación multiprotocolo (por ejemplo, HART e IO-Link) aumenta el tiempo y el costo. La volatilidad en los plazos de entrega de los semiconductores también afecta la planificación de los fabricantes de sensores OEM que atienden los requisitos industriales de alta fiabilidad y de grado automotriz.
En la fase posterior, los sensores se venden cada vez más como parte de arquitecturas integradas que combinan transductores, pasarelas y análisis de software, desplazando el valor añadido del hardware hacia los datos, los gemelos digitales y el soporte a la toma de decisiones basado en IA. Los integradores de sistemas, los proveedores de plataformas de automatización y los distribuidores influyen en la especificación, la ejecución de la modernización y el soporte del ciclo de vida, especialmente en plantas existentes donde la heterogeneidad de los protocolos y el esfuerzo de puesta en marcha elevan el coste total del proyecto. Son comunes las implementaciones híbridas, en las que se conservan los bucles cableados para funciones críticas de seguridad y se utilizan capas inalámbricas y de borde para el diagnóstico y la monitorización del estado, lo que mantiene la demanda de dispositivos interoperables que puedan implementarse y mantenerse en redes mixtas.
Panorama competitivo
El mercado está moderadamente fragmentado, ya que los cinco principales proveedores (Siemens, Honeywell, ABB, Rockwell Automation y Schneider Electric) controlan prácticamente la mayor parte de la cuota de mercado combinada. Estas empresas fortalecen sus ventajas competitivas combinando sensores con controladores propietarios y software de ciclo de vida, lo que aumenta los costes de cambio para los clientes. Sin embargo, la adopción de protocolos abiertos permite a los compradores seleccionar transductores de primera calidad sin necesidad de reemplazar el PLC al por mayor. El modelo de venta directa de Keyence lanzó 200 nuevas referencias en 2024, lo que aseguró un margen operativo del 55.8 % y resaltó el alto precio que los clientes están dispuestos a pagar por soluciones de visión listas para usar.
Entre los disruptores emergentes se incluyen empresas de semiconductores como Texas Instruments, STMicroelectronics e Infineon Technologies, que integran elementos de detección, acondicionamiento de señales y comunicación digital en chips individuales, lo que reduce el tamaño y el coste de los sensores, a la vez que permite la inferencia de IA de borde. Los procesadores Sitara AM6x de Texas Instruments, que combinan control en tiempo real e inferencia de IA, se entregaron en grandes cantidades a clientes industriales en 2024 para el análisis de la firma de la corriente del motor y la clasificación de defectos basada en visión. La plataforma Voyager4 de Analog Devices, que integra acelerómetros MEMS y un núcleo Cortex-M33 en un encapsulado alimentado por celdas de botón, permite implementaciones de mantenimiento predictivo en lugares donde no hay suministro eléctrico por cable.
Las estrategias se centran en la integración vertical. La adquisición de Verve Industrial por parte de Rockwell Automation en 2024, por 206 millones de dólares, incorporó capacidades de ciberseguridad OT que complementan su cartera de sensores y control. Por otro lado, la integración del software industrial de AVEVA por parte de Schneider Electric crea una plataforma unificada que abarca sensores, gateways edge y análisis en la nube. Las solicitudes de patentes revelan una creciente competencia en las arquitecturas de sensores de IA edge, con Siemens, Bosch y Honeywell acumulando más de 3,000 patentes relacionadas con la inferencia de redes neuronales en dispositivos con recursos limitados. Esta capacidad determinará qué proveedores obtendrán margen a medida que los sensores evolucionen de transductores pasivos a nodos de decisión autónomos.
Líderes de la industria de sensores industriales
Siemens AG
Honeywell International Inc.
Rockwell Automation Inc.
Bosch Sensortec GmbH
Texas Instruments Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Bosch alcanzó un acuerdo definitivo con el Departamento de Comercio de EE. UU. para obtener hasta 225 millones de dólares en financiación directa de la Ley CHIPS, con el fin de respaldar una inversión de 2 millones de dólares en su planta de Roseville, California, para la producción de semiconductores de carburo de silicio. Esta mayor capacidad de producción nacional de SiC refuerza la seguridad del suministro de electrónica de potencia utilizada en hardware industrial de vanguardia y sistemas de control con sensores, lo que permite reducir los plazos de entrega y fomentar las estrategias de localización para los clientes industriales.
- Septiembre de 2025: Texas Instruments presentó un interruptor de efecto Hall plano, una solución de alta sensibilidad para aplicaciones industriales que requieren detección magnética precisa en diseños compactos. Al mejorar la sensibilidad y reducir los costos de diseño, este lanzamiento impulsa la adopción generalizada de la detección de posición y proximidad sin contacto en equipos de automatización y efectores finales de robots.
- Mayo de 2024: Rockwell Automation completó la adquisición de Verve Industrial por 206 millones de dólares, incorporando capacidades de ciberseguridad OT a su cartera de automatización. Esta adquisición se alinea con el creciente interés de las fábricas en la segmentación de redes, el fortalecimiento de la seguridad y el acceso remoto seguro como requisitos previos para la ampliación de flotas de sensores conectados y despliegues de gateways.
Alcance y metodología
El mercado de sensores industriales está segmentado por tipo de sensor (flujo, presión, proximidad (área, medición de nivel, temperatura, imagen, fotoeléctrico, otro tipo de detección), por vertical de usuario final (químico y farmacéutico, minería y metal, energía, alimentos y bebidas, ciencias de la vida, aeroespacial y militar, y agua y aguas residuales), y por geografía (América del Norte [Estados Unidos, Canadá], Europa [Alemania, Reino Unido, Francia, Resto de Europa], Asia Pacífico [China, Japón, Corea del Sur, Resto de Asia Pacífico], América Latina, Medio Oriente y África). El informe ofrece pronósticos de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
Por tipo de sensor
| Flow |
| Presión |
| Proximidad / Área |
| Nivel |
| Temperatura |
| Imagen / Visión |
| Fotoeléctrico |
| Otros tipos de sensores |
Por industria del usuario final
| Química y Petroquímica |
| Minería y metales |
| Potencia y Energía |
| Alimentos y Bebidas |
| Ciencias de la vida y productos farmacéuticos |
| Aeroespacial y defensa |
| Agua y aguas residuales |
| Otras industrias de usuarios finales |
por Tecnología
| Cableado/analógico |
| Con cable/digital (inteligente) |
| Conectividad |
| Edge-IA / Sensores virtuales |
Por protocolo de comunicación
| Bus de campo (PROFIBUS, Modbus) |
| Ethernet industrial (PROFINET, EtherNet/IP, EtherCAT) |
| IO-Link |
| ICP inalámbricos (Wi-Sun, 6LoWPAN, BLE-Mesh) |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de sensor | Flow | ||
| Presión | |||
| Proximidad / Área | |||
| Nivel | |||
| Temperatura | |||
| Imagen / Visión | |||
| Fotoeléctrico | |||
| Otros tipos de sensores | |||
| Por industria del usuario final | Química y Petroquímica | ||
| Minería y metales | |||
| Potencia y Energía | |||
| Alimentos y Bebidas | |||
| Ciencias de la vida y productos farmacéuticos | |||
| Aeroespacial y defensa | |||
| Agua y aguas residuales | |||
| Otras industrias de usuarios finales | |||
| por Tecnología | Cableado/analógico | ||
| Con cable/digital (inteligente) | |||
| Conectividad | |||
| Edge-IA / Sensores virtuales | |||
| Por protocolo de comunicación | Bus de campo (PROFIBUS, Modbus) | ||
| Ethernet industrial (PROFINET, EtherNet/IP, EtherCAT) | |||
| IO-Link | |||
| ICP inalámbricos (Wi-Sun, 6LoWPAN, BLE-Mesh) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de crecimiento del mercado de sensores industriales hasta 2031?
Se pronostica que el mercado de sensores industriales se expandirá de USD 30.01 mil millones en 2026 a USD 47.35 mil millones en 2031, lo que refleja una CAGR del 9.55 % impulsada por implementaciones de IA de borde y reglas de eficiencia energética más estrictas.
¿Qué categoría de sensores está creciendo más rápido?
Los sensores de imagen y visión registran la CAGR esperada más alta, un 10.34 %, a medida que las fábricas automatizan la detección de defectos y la guía de robots.
¿Qué sector de usuarios finales experimentará la mayor demanda de sensores?
Las ciencias biológicas y los productos farmacéuticos lideran el mercado con una CAGR proyectada del 10.11 %, impulsada por mandatos de fabricación continua y mantenimiento predictivo.
¿Por qué los fabricantes están adoptando IO-Link?
IO-Link permite la comunicación digital punto a punto en cables de tres hilos existentes, reduciendo los costos de modernización de áreas industriales abandonadas hasta en un 60% y reduciendo el tiempo de puesta en servicio.
¿Cómo influye la ciberseguridad en la inversión en sensores?
Las aseguradoras están excluyendo las pérdidas cibernéticas de OT de la cobertura estándar, lo que impulsa a las fábricas a presupuestar entre un 8 % y un 12 % del CAPEX de automatización para segmentación y detección de anomalías antes de ampliar las flotas de sensores.


