

Tamaño y participación en el mercado de ropa de trabajo industrial
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
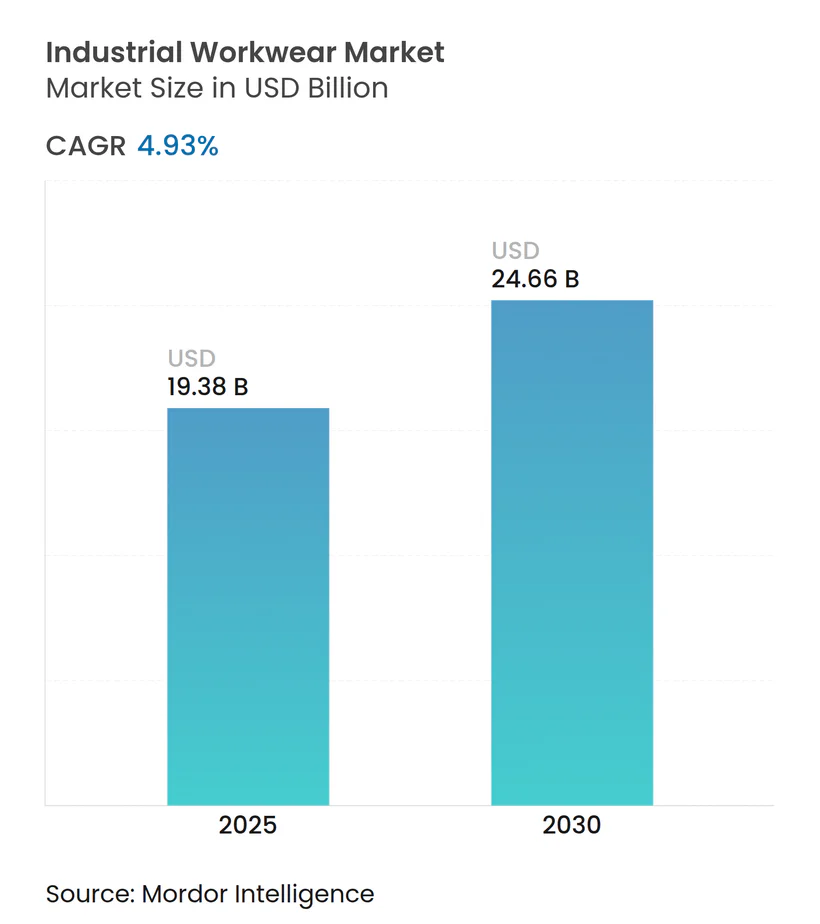
| Tamaño del mercado (2025) | USD 19.38 mil millones |
| Tamaño del mercado (2030) | USD 24.66 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.93% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
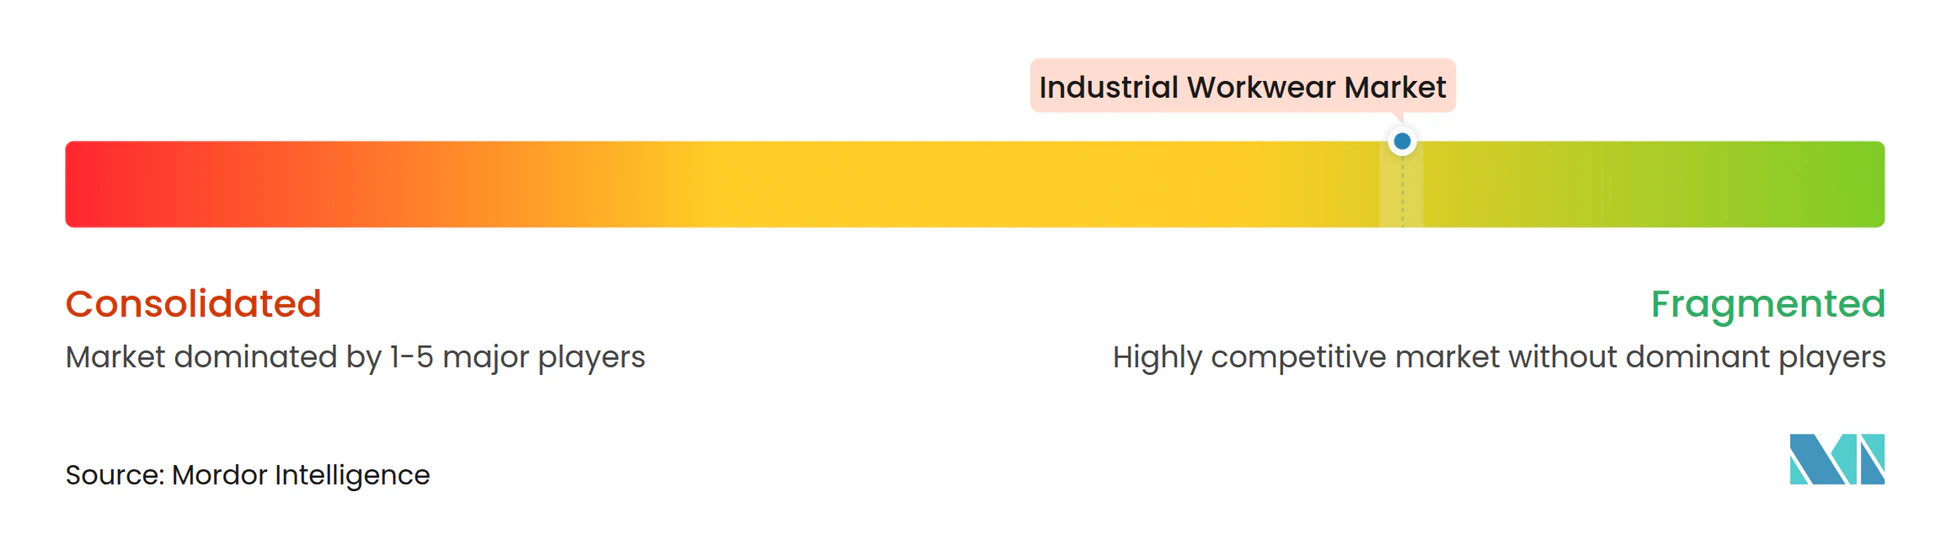
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de ropa de trabajo industrial por Mordor Intelligence
El tamaño del mercado de ropa de trabajo industrial se situó en 19.38 millones de dólares en 2025 y se proyecta que alcance los 24.66 millones de dólares para 2030, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.93 % durante el período de pronóstico. El mandato de la OSHA de enero de 2025 sobre el ajuste de los equipos de protección individual (EPI) ha intensificado el escrutinio regulatorio, lo que ha impulsado ciclos de reemplazo más rápidos y un aumento en la demanda de diseños que se adapten a diversas morfologías corporales.[ 1 ]Fuente: Departamento de Trabajo de los Estados Unidos, "El Departamento de Trabajo finaliza la norma sobre los requisitos de ajuste adecuados para el equipo de protección personal en la construcción", www.dol.govEste mandato subraya la importancia de garantizar que el EPP proporcione la protección y comodidad adecuadas, abordando las preocupaciones de seguridad en una amplia gama de industrias. Los empleadores, con el objetivo de mitigar los riesgos de litigio y mejorar los estándares de seguridad en el lugar de trabajo, están priorizando las iniciativas de prevención de lesiones. Este enfoque ha impulsado la adopción de ropa ignífuga avanzada y de alta visibilidad, en particular aquellas que incorporan características ergonómicas que mejoran la comodidad, la movilidad y la seguridad general del trabajador durante el uso prolongado. Además, la digitalización de los procesos de adquisición está canalizando el crecimiento gradual hacia las plataformas de comercio electrónico, que ofrecen conveniencia, amplios catálogos de productos y precios competitivos. A pesar de este cambio, los distribuidores tradicionales siguen siendo relevantes al aprovechar su capacidad para mantener un inventario local, proporcionar disponibilidad inmediata de productos y ofrecer soporte personalizado adaptado a las necesidades específicas de los clientes, asegurando que continúan satisfaciendo las necesidades de su base de clientes de manera eficaz.
Conclusiones clave del informe
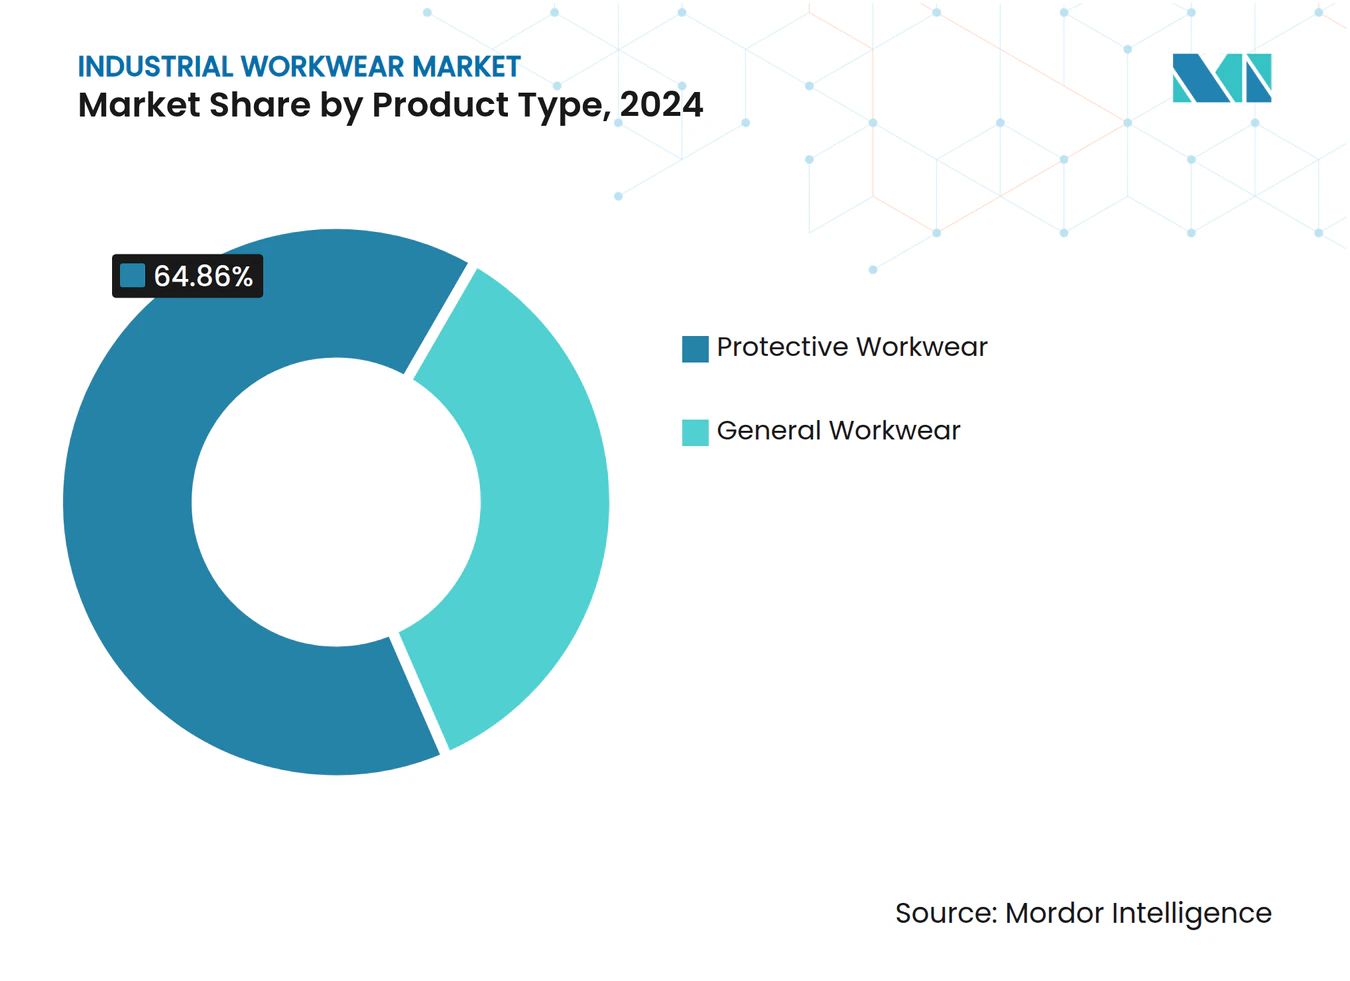
- Por tipo de producto, la ropa de trabajo protectora lideró con el 64.86 % de los ingresos de 2024, mientras que se prevé que la ropa de trabajo general se expanda a una CAGR del 5.64 % hasta 2030.
- Por género, los trabajadores hombres representaron el 78.48% de la demanda de 2024; se proyecta que el segmento femenino crecerá a una CAGR del 5.83% entre 2025 y 2030.
- Por canal de distribución, las tiendas minoristas offline captaron el 82.44% de las ventas de 2024, mientras que se prevé que los canales online avancen a una CAGR del 5.54% hasta 2030.
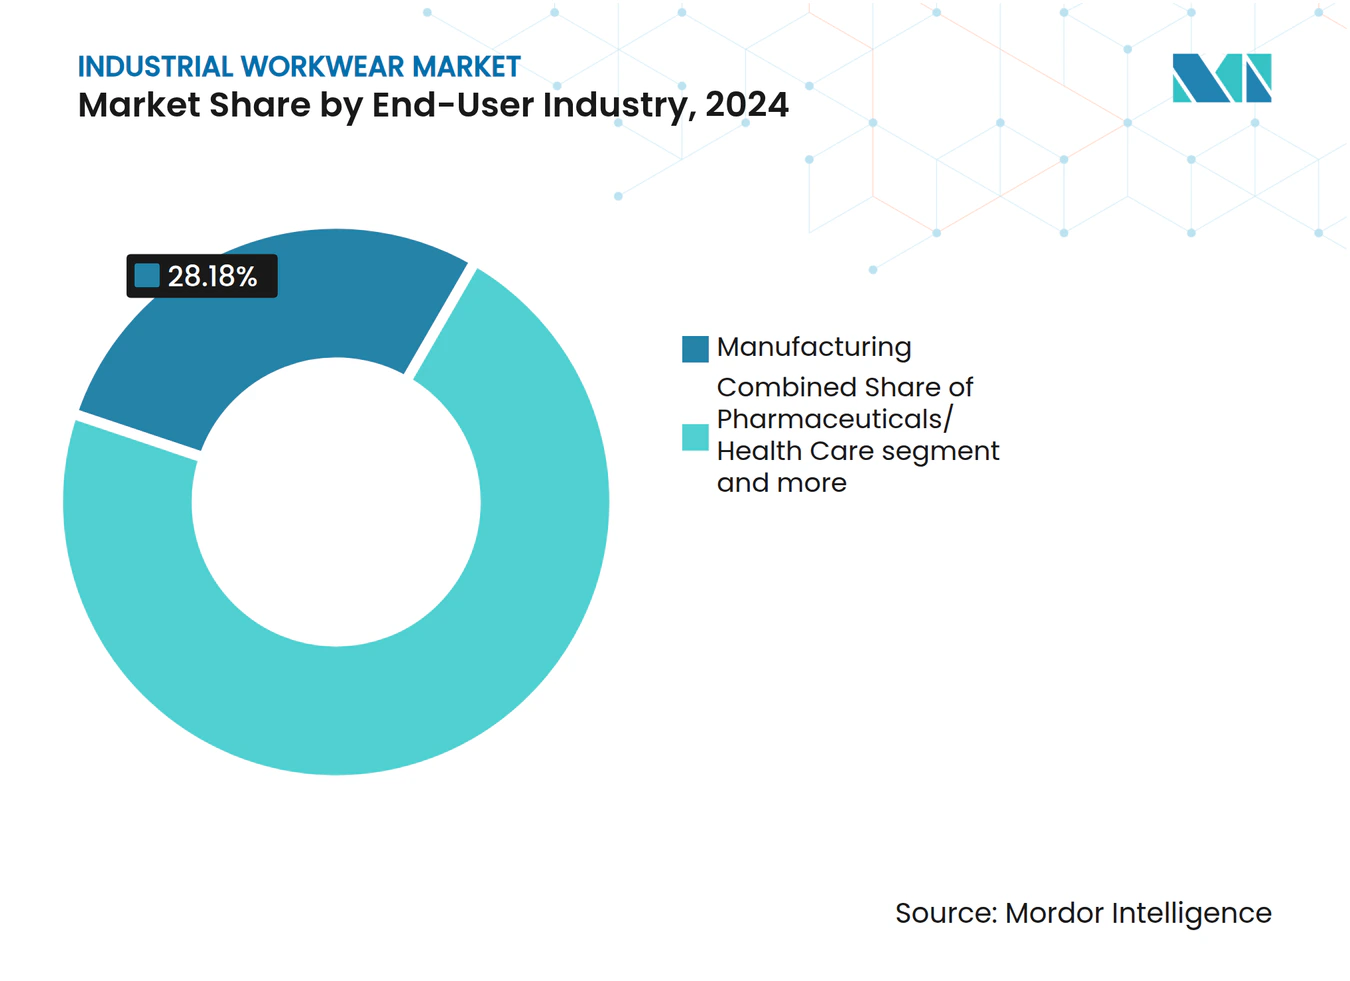
- Por usuario final, la fabricación representó el 28.18 % del tamaño del mercado de ropa de trabajo industrial en 2024, mientras que los productos farmacéuticos y la atención médica avanzan a una CAGR del 5.47 % hasta 2030.
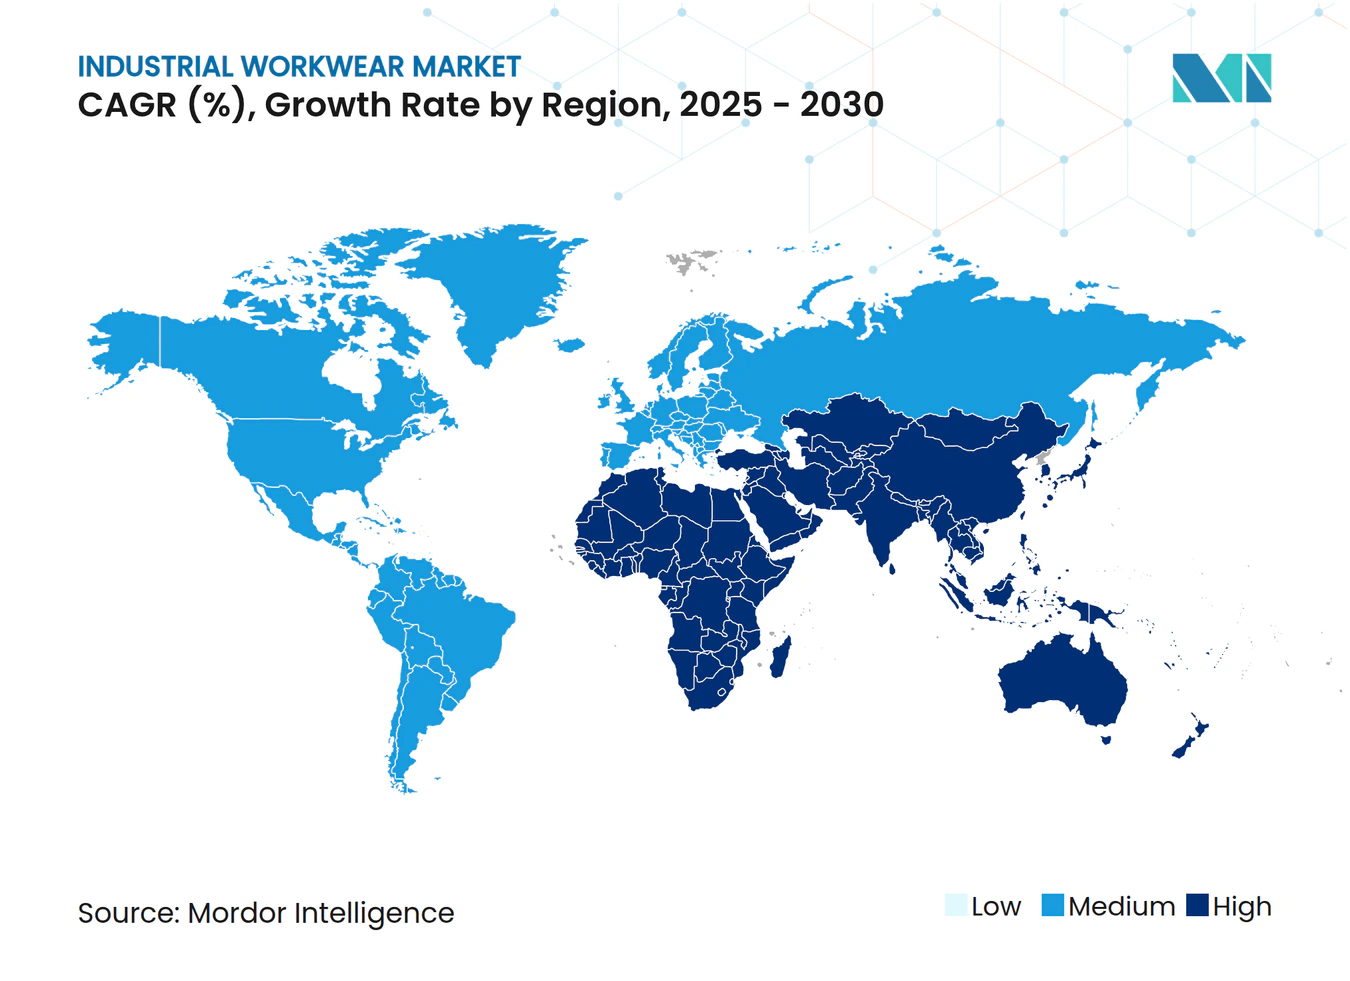
- Por geografía, Asia Pacífico controló el 39.68% de la participación de mercado de ropa de trabajo industrial en 2024; se proyecta que Medio Oriente y África registren la CAGR regional más rápida del 6.24% durante el período 2025-2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de ropa de trabajo industrial
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas de seguridad en el trabajo | + 1.2% | Global, con mayor impacto en América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de los sectores manufacturero y de la construcción | + 1.0% | Núcleo de Asia y el Pacífico, con repercusión en Oriente Medio y África y América del Norte | Largo plazo (≥ 4 años) |
| Creciente concienciación sobre la responsabilidad del empleador | + 0.8% | Mercados globales, especialmente desarrollados | Corto plazo (≤ 2 años) |
| Creciente demanda de prendas resistentes al fuego y de alta visibilidad | + 0.7% | América del Norte, la UE y las regiones de Asia y el Pacífico con gran presencia industrial | Mediano plazo (2-4 años) |
| Integración de sensores IoT en la ropa de trabajo | + 0.5% | Inicialmente mercados desarrollados, expandiéndose a economías emergentes | Largo plazo (≥ 4 años) |
| Demanda de tejidos reciclados impulsada por la sostenibilidad | + 0.3% | La UE lidera, seguida de América del Norte y algunos mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas estrictas de seguridad en el trabajo
Las empresas de construcción estadounidenses ahora deben proporcionar EPI con el ajuste adecuado, según lo exige la revisión de la OSHA de 2025. Esta medida pone fin a la era de la adquisición uniforme y amplía el mercado de diseños ergonómicos, abordando la necesidad de mejorar la seguridad y la comodidad de los trabajadores. Paralelamente, las propuestas destinadas a prevenir enfermedades relacionadas con el calor estipulan el suministro de equipos de refrigeración cuando los índices de calor superan los 80 °C. Esto añade un aumento estacional en la demanda de prendas transpirables que absorban la humedad, especialmente en regiones propensas a altas temperaturas. En Kenia, una nueva Autoridad de Seguridad y Salud Ocupacional se encargará de aplicar las normas, respondiendo a 6,979 incidentes registrados en 2023. Esta iniciativa destaca el creciente énfasis en la seguridad laboral en los mercados emergentes. Mientras tanto, los Emiratos Árabes Unidos no solo exigen que los empleadores proporcionen ropa protectora, sino que también prohíben el trabajo al aire libre durante las horas punta de calor. Esto ha generado una mayor demanda de telas resistentes a los rayos UV y que absorban la humedad, lo que refleja el enfoque proactivo de la región para mitigar los riesgos relacionados con el calor. En conjunto, estas políticas globales están llevando a los empleadores a asignar presupuestos para uniformes que cumplan con las normas y estén específicos para cada género, garantizando una mejor protección para una fuerza laboral diversa y alineándose al mismo tiempo con los marcos regulatorios en evolución.
Expansión de los sectores manufacturero y de la construcción
Entre 2023 y 2033, se prevé que el sector de la construcción estadounidense cree aproximadamente 380,100 empleos, lo que representa un crecimiento del 4.7 %. Una parte significativa de estos empleos estará vinculada a los florecientes campos de la infraestructura de energías renovables y la expansión de centros de datos. Desde 2021, el gasto en construcción de manufacturas se ha más que duplicado, un aumento atribuido en gran medida al incentivo para semiconductores de 50 millones de dólares de la Ley CHIPS.[ 2 ]Fuente: Departamento de Comercio de los Estados Unidos, "La manufactura crece gracias a las inversiones de la administración Biden-Harris", www.commerce.govEste repunte en la manufactura ha impulsado una mayor demanda de artículos especializados, como overoles para salas blancas y prendas con disipación electrostática. En toda Asia, los gobiernos promueven activamente la transición hacia la manufactura avanzada. Por ejemplo, el Plan de Incentivos a la Producción de la India impulsa la investigación y la metodología en textiles técnicos, mientras que la iniciativa "Making Indonesia 4.0" de Indonesia está orientando al país hacia líneas de producción de alto valor que requieren equipos de protección individual (EPI) avanzados. En Canadá, el sector de la construcción, que actualmente emplea a 1.6 millones de personas, prevé un crecimiento laboral anual constante del 1.5 % hasta 2033. Esta trayectoria de crecimiento está destinada a intensificar aún más el interés de Norteamérica por la ropa de protección. Estas expansiones globales de la capacidad subrayan una sólida tendencia al alza en el mercado de ropa de trabajo industrial, incluso en medio de una desaceleración económica generalizada.
Creciente concienciación sobre la responsabilidad del empleador
A medida que aumentan los costos de los litigios, las juntas directivas consideran cada vez más la seguridad laboral como un imperativo tanto financiero como ético. Se estima que los accidentes en la construcción en EE. UU. cuestan a las empresas unos 11.5 millones de dólares anuales, una cifra que podría reducirse con programas específicos de EPI. La iniciativa de ergonomía impulsada por IA de Carhartt ha logrado reducir a la mitad los incidentes registrables en varias plantas, lo que demuestra el retorno tangible de la inversión (ROI) en la adaptación de prendas para movimientos específicos. Esto demuestra cómo la integración de la tecnología en el diseño de EPI puede impactar directamente en la seguridad laboral y los costos operativos. En el Golfo, estudios que vinculan la exposición al calor extremo con la insuficiencia renal están llevando a los reguladores a reforzar la supervisión, impulsando las ventas de chalecos refrigerantes y prendas de cambio de fase. Estas prendas están diseñadas para regular la temperatura corporal, garantizando la seguridad de los trabajadores en climas severos y reduciendo los riesgos para la salud. En los Emiratos Árabes Unidos, las regulaciones que obligan a los empleadores a reportar lesiones e indemnizar a las víctimas refuerzan el argumento a favor de soluciones de protección premium que mitiguen el riesgo de reclamos. Dichas regulaciones no solo protegen a los trabajadores, sino que también incentivan a las empresas a invertir en EPI avanzados para evitar daños financieros y a la reputación. Esta tendencia posiciona a los EPP avanzados no solo como un gasto opcional, sino como un activo vital en la mitigación de riesgos.
Creciente demanda de prendas resistentes al fuego y de alta visibilidad
En noviembre de 2024, la OSHA exigió actualizaciones para la ropa de alta visibilidad, priorizando los colores fluorescentes y los ribetes retrorreflectantes con certificación ANSI. Este cambio regulatorio ha impulsado la rápida sustitución de chalecos y chaquetas antiguos en todas las industrias para garantizar el cumplimiento de las normas de seguridad actualizadas. Mientras tanto, en Sudáfrica, los sindicatos, en respuesta al aumento de las tasas de accidentes mortales en entornos laborales peligrosos, abogan por una mayor adopción de prendas ignífugas (FR) con certificación global.[ 3 ]Fuente: Administración de Comercio Internacional, "Sector Nacional de Seguridad Ocupacional de Sudáfrica", www.trade.govEsta demanda es particularmente pronunciada en sectores como la minería y la construcción pesada, donde los trabajadores enfrentan riesgos elevados. La prenda Tyvek® 500 HP de DuPont, diseñada para ser compatible con arneses, ejemplifica una tendencia creciente en protección multirriesgo. Este innovador producto integra protecciones contra productos químicos, caídas y visibilidad en un solo SKU, abordando simultáneamente múltiples problemas de seguridad. Paralelamente, las empresas de petróleo y gas, junto con las químicas, están ampliando las especificaciones de sus contratos para incluir materiales con clasificación de arco eléctrico con capacidades de gestión de la humedad. Estos requisitos mejorados están impulsando el valor promedio de los pedidos, ya que las empresas priorizan la seguridad de los trabajadores y el cumplimiento normativo. La división de Servicios contra Incendios de Lakeland Industries reportó un asombroso aumento del 226% en los ingresos en el cuarto trimestre de 4, lo que destaca la fuerte y creciente demanda de soluciones FR de última generación. Este crecimiento refleja una transición más amplia de la industria hacia prendas de protección avanzadas que cumplen con los estándares de seguridad en constante evolución y abordan las complejas necesidades de los entornos laborales de alto riesgo.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas | -0.9% | Global, con mayor impacto en los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Proliferación de productos sin marca y de bajo coste | -0.6% | Mercados emergentes y segmentos con precios competitivos | Mediano plazo (2-4 años) |
| Gastos de capital cíclicos en las industrias pesadas | -0.4% | Regiones con gran presencia industrial, especialmente durante las crisis económicas | Mediano plazo (2-4 años) |
| La lucha contra la privacidad de los datos contra la ropa de trabajo inteligente | -0.2% | Mercados desarrollados con estrictas regulaciones de privacidad | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas
Durante el último ciclo, los precios del algodón fluctuaron entre USD 0.60 y casi USD 2.00 por libra. Esta importante volatilidad de precios obligó a los fabricantes de prendas de vestir, como el proveedor Topeco, a absorber los aumentos repentinos de costos o a aumentar sus precios. Topeco implementó un aumento del 20 % en el precio minorista en 2024 para compensar el aumento de los costos de los insumos. Las regulaciones de sostenibilidad, incluyendo el Protocolo de Confianza del Algodón de EE. UU. y la próxima eliminación gradual de las PFAS, están intensificando aún más la presión sobre los márgenes al reducir la disponibilidad de materiales aceptables y aumentar los costos de cumplimiento. Si bien el poliéster y la viscosa sirven como sustitutos, ofrecen un alivio limitado debido a las limitaciones de rendimiento en áreas clave como la transpirabilidad y la resistencia al fuego, que son cruciales para ciertas aplicaciones. A medida que los mandatos para el uso de hilos reciclados cobran fuerza a nivel mundial, las fábricas se ven obligadas a invertir en costosas líneas de reciclaje mecánico y químico para cumplir con los requisitos regulatorios. Estos gastos adicionales inevitablemente se trasladan al precio de los productos terminados, lo que puede limitar el volumen de pedidos, especialmente en contratos sensibles al precio, ya que los compradores pueden buscar proveedores o materiales alternativos para gestionar los costos.
Proliferación de productos sin marca y de bajo coste
Los mercados en línea permiten a los pequeños fabricantes eludir a los distribuidores tradicionales. Este cambio ha generado una afluencia de SKUs centrados en el precio, lo que complica las decisiones de compra, especialmente en las economías emergentes, donde la sensibilidad al coste es alta. Si bien los artículos económicos pueden ser atractivos, el requisito de ajuste de la OSHA desafía el enfoque generalizado de talla única que se encuentra en los catálogos sin marca, ya que estos productos a menudo no cumplen con los estándares de seguridad y cumplimiento. Como resultado, se insta a las marcas premium a enfatizar el costo total de propiedad en sus mensajes. Esto incluye destacar beneficios como una mayor vida útil, garantías de cumplimiento y una mayor productividad de los trabajadores, lo que puede justificar los mayores costos iniciales. Para combatir la comoditización y proteger los márgenes, el discurso de marketing se centra cada vez más en resultados tangibles de seguridad, como la reducción de lesiones laborales y la mejora de la eficiencia operativa, que tienen un fuerte impacto en los responsables de las compras.
Análisis de segmento
Por tipo de producto: la ropa de protección predomina, pero las prendas de uso diario se aceleran
En 2024, la ropa de protección dominará el 64.86 % del mercado de ropa de trabajo industrial, impulsado por las estrictas normativas globales de seguridad. Estas normativas exigen el uso de prendas ignífugas, resistentes a productos químicos y de alta visibilidad en entornos laborales peligrosos. Las continuas actualizaciones de las especificaciones de seguridad impulsan las modernizaciones y sustituciones en sectores como la industria pesada, la energía y las infraestructuras. Las innovaciones, como los paneles elásticos, las tallas específicas para cada género y los bolsillos con sensores, se alinean con el énfasis de la OSHA en el ajuste y la comodidad, a la vez que mantienen los estándares de seguridad. Además, los tejidos con tecnología avanzada que monitorizan la temperatura ambiente o detectan gases tóxicos están entrando en fases piloto. Esto sugiere un futuro en el que el equipo de protección individual (EPI) evolucionará hacia una plataforma sofisticada para la recopilación y el análisis de datos de seguridad. Esta combinación de cumplimiento e innovación consolida la posición de la ropa de protección como el segmento más grande y crítico de la ropa de trabajo industrial. Su resiliencia se atribuye en gran medida a su papel esencial en el cumplimiento de las necesidades de seguridad obligatorias, un aspecto innegociable para los empleadores a nivel mundial.
Por otro lado, el segmento de ropa de trabajo general, con una participación de mercado menor del 35.14%, está listo para superar al mercado general de ropa de trabajo industrial con una sólida tasa de crecimiento proyectada del 5.64% CAGR hasta 2030. Este aumento está impulsado por la creciente prominencia de los roles orientados al servicio en fábricas, centros logísticos y funciones de soporte. En estos entornos, la comodidad, el estilo y el compromiso de los empleados con la marca han cobrado protagonismo. La ropa de trabajo general actual cuenta con características avanzadas como la gestión de la humedad, el control de olores y la resistencia a las manchas, rasgos que antes eran exclusivos de la ropa deportiva premium. A medida que se intensifica la competencia por trabajadores calificados, los empleadores aprovechan estos uniformes mejorados no solo para la percepción de la marca, sino también para elevar la moral de los empleados. Las líneas entre las categorías tradicionales de ropa de trabajo son cada vez más difusas; por ejemplo, las telas ripstop elásticas ahora combinan durabilidad y resistencia a la abrasión con comodidad durante todo el día. Esta evolución refleja la creciente preferencia de la fuerza laboral por prendas multifuncionales. Al atender a una fuerza laboral industrial más diversa y orientada al servicio, este segmento dinámico e impulsado por la innovación está forjando su identidad como un área de crecimiento fundamental.
Por género: el diseño inclusivo libera una demanda sin explotar
En 2024, los trabajadores masculinos dominaron las compras de ropa de trabajo industrial, representando el 78.48 % del mercado. Esta tendencia refleja los patrones laborales tradicionales en sectores como la construcción, la minería y la industria pesada, donde los trabajadores masculinos han sido mayoritarios durante mucho tiempo. El crecimiento en este segmento es moderado, ya que las tasas de reemplazo se ajustan estrechamente a los ciclos obligatorios de inspección y seguridad, lo que frena el ritmo de la demanda. Para estimular las compras recurrentes y fomentar relaciones duraderas con los clientes, los fabricantes priorizan las mejoras de durabilidad e implementan programas de garantía extendida. En un intento por fortalecer la fidelidad a la marca en medio de la creciente competencia del mercado, también están adoptando aplicaciones de ajuste digital que miden con precisión las dimensiones corporales, con el objetivo de reducir las tasas de devolución. A pesar de este crecimiento moderado, el tamaño considerable de este segmento y sus constantes necesidades de reemplazo consolidan su posición como la piedra angular del consumo de ropa de trabajo industrial.
Por otro lado, si bien las mujeres representaron un 21.52% de las compras en 2024, se prevé que este segmento supere a otros con una CAGR proyectada del 5.83% hasta 2030. El mayor escrutinio regulatorio sobre el ajuste y la ergonomía de los equipos de protección individual (EPI) específicos para mujeres, subrayado por los mandatos de ajuste de la OSHA y las directrices de inclusión de género de la UE, está impulsando a los empleadores a buscar SKU separados diseñados para mujeres. A medida que aumenta la conciencia sobre los problemas de salud derivados de las prendas que no se ajustan bien, los compradores valoran cada vez más características como la graduación adecuada, las pinzas de busto y los diseños que se adaptan a las necesidades de la maternidad. Las marcas que ofrecen una amplia gama de tallas, desde petite hasta plus, e incluyen opciones de género neutro, están ganando terreno al satisfacer estas demandas. Este impulso es especialmente pronunciado a medida que más mujeres se incorporan a oficios especializados y puestos de supervisión, lo que impulsa nuevos ciclos de compras. Con un mayor enfoque en el ajuste, la comodidad y la inclusión, el segmento femenino emerge como una frontera de crecimiento dinámico en el panorama de la ropa de trabajo industrial.
Por industria de usuario final: la manufactura mantiene su escala, la atención médica crece
En 2024, el sector manufacturero lidera el mercado de ropa de trabajo industrial, representando el 28.18% de su tamaño total. Este dominio se debe a las extensas operaciones de las fábricas y a los complejos escenarios de riesgo, lo que subraya la necesidad de equipos de protección individual (EPI) diversos, tanto para los equipos de producción como para los de mantenimiento. Incluso con el auge de la automatización, la demanda de ropa industrial se mantiene fuerte. Los técnicos en robótica y los ingenieros de mantenimiento siguen enfrentándose a riesgos significativos, como incidentes de arco eléctrico y salpicaduras de productos químicos. El segmento manufacturero se beneficia de los acuerdos marco de suministro a largo plazo, que garantizan compras al por mayor y facilitan la ampliación de la línea de productos. Estas ampliaciones incluyen artículos especializados, como batas antiestáticas para el ensamblaje de componentes electrónicos. Dichos acuerdos no solo garantizan a los fabricantes un flujo de ingresos constante, sino que también fortalecen los vínculos con los clientes mediante la innovación y la personalización continuas de los productos. Estos elementos consolidan la fabricación como la base del consumo de ropa de trabajo industrial.
Mientras tanto, el sector farmacéutico y sanitario, si bien menor en 2024, emerge como la categoría de uso final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.47 % hasta 2030. El crecimiento de este segmento se ve impulsado por las demandas especializadas de la fabricación de productos biológicos, las salas de terapia celular y la producción de principios activos farmacéuticos (API) de alta potencia. Estos procesos requieren overoles con garantía de esterilidad y prendas de protección de primera calidad. Maniobras estratégicas recientes, como la adquisición por parte de Ansell de la unidad de EPI de Kimberly-Clark con un enfoque en aplicaciones de salas blancas, subrayan la afluencia de capital hacia estos lucrativos nichos de mercado. Además, impulsada por los presupuestos pospandémicos para el control de infecciones, existe una demanda sostenida de batas de aislamiento desechables y prendas de barrera reutilizables. Estas se confeccionan con tejidos compatibles con la esterilización. El crecimiento del segmento no es solo el resultado de estrictos mandatos regulatorios, sino también de una mayor conciencia del control de la contaminación, lo que marca a los productos farmacéuticos y la atención médica como un área de crecimiento fundamental en el panorama de la ropa de trabajo industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico avanza, pero las redes físicas mantienen su dominio
En 2024, la ropa de trabajo industrial registró una cuota de mercado dominante del 82.44 %, acaparada por tiendas físicas y distribuidores. Esta sólida presencia subraya la importancia de las interacciones físicas, como las sesiones de prueba, las evaluaciones de la sensación de los tejidos y los servicios de bordado in situ, todos ellos difíciles de replicar en el ámbito online. Los responsables de seguridad, por ejemplo, suelen preferir las consultas presenciales para garantizar el cumplimiento de las normas de seguridad ANSI o EN, utilizando kits de tallas de proveedores para un ajuste preciso de las prendas. Además, estos canales offline ofrecen servicios esenciales como reparaciones rápidas y flotas de préstamo, lo que reduce significativamente las paradas de producción por daños accidentales. La inmediatez y la atención personalizada de estos puntos de venta consolidan su papel vital en la cadena de suministro de ropa de trabajo industrial. La confianza y la experiencia práctica que ofrecen las tiendas físicas siguen fomentando una sólida fidelidad entre los equipos de compras industriales.
Por otro lado, si bien las plataformas en línea representaron una porción menor del mercado en 2024, se prevé que se conviertan en el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.54 % hasta 2030. Este auge se debe al auge de la digitalización B2B y a la preferencia de los gerentes de compras millennials, quienes prefieren los portales de autoservicio por su comodidad. Las tecnologías de vanguardia, como las imágenes de productos en alta definición, las pruebas con realidad aumentada y los portales de compra personalizados, están perfeccionando los procesos de reabastecimiento, especialmente para las empresas que gestionan varias plantas. Este crecimiento se ve reforzado por los modelos híbridos de cumplimiento, que permiten la entrega de pedidos en línea a través de centros de servicio regionales que gestionan las personalizaciones y los controles de calidad. En consecuencia, las marcas reconocen la necesidad de una fluidez omnicanal para mantener la cuota de mercado y optimizar los costes de distribución. El crecimiento del canal en línea supone un cambio fundamental en la adquisición y personalización de ropa de trabajo industrial en nuestro mundo digital.
Análisis geográfico
Mercado de ropa de trabajo industrial en la región Asia-Pacífico
En 2024, la región Asia-Pacífico dominaba el 39.68% del mercado mundial de ropa de trabajo industrial, lo que subraya su papel fundamental en la manufactura y la construcción a nivel mundial. A medida que China, India y Vietnam inauguran nuevas instalaciones de semiconductores, vehículos eléctricos y energías renovables, incorporan simultáneamente a decenas de miles de trabajadores que requieren equipo de protección individual (EPI). Los paquetes de estímulo gubernamentales, con énfasis en el contenido local, no solo impulsan la adopción de prendas de protección de producción nacional, sino que también diversifican la cadena de suministro. Sin embargo, esta medida dificulta la convergencia de los estándares de calidad. Los fabricantes de equipos originales (OEM) de la región aún se adhieren a los estándares de certificación occidentales, lo que ha permitido mejoras en las pruebas de laboratorio y los sistemas de trazabilidad. Además, acuerdos comerciales como el RCEP están agilizando las exportaciones de ropa de trabajo terminada dentro de Asia.
Mercado de ropa de trabajo industrial de Oriente Medio y África
Mientras tanto, Oriente Medio y África se perfilan como las regiones de más rápido crecimiento, con proyecciones de una tasa de crecimiento anual compuesta (TCAC) del 6.24 % hasta 2030. Grandes proyectos de infraestructura, desde la ambiciosa ciudad NEOM de Arabia Saudí hasta el tren de alta velocidad de Egipto, están impulsando una mayor demanda de EPI, especialmente para empresas conjuntas multinacionales que navegan por los desafiantes climas de la región. A medida que las compañías petroleras nacionales impulsan los clústeres petroquímicos, aumenta la necesidad de monos ignífugos especializados y multirriesgo, capaces de proteger tanto de incendios repentinos como de salpicaduras de productos químicos. Los gobiernos están intensificando la aplicación de la legislación laboral; por ejemplo, los Emiratos Árabes Unidos exigen descansos por exposición al calor y equipos de refrigeración proporcionados por los empleadores, lo que eleva los precios promedio de venta. En Kenia, la propuesta de Autoridad de Seguridad ejemplifica cómo las economías emergentes están estableciendo organismos de control de cumplimiento, financiados mediante tasas, que exigen prendas certificadas por terceros para la elegibilidad de licitaciones de proyectos.
El mercado de ropa de trabajo industrial en América y Europa
América del Norte y Europa, si bien son regiones maduras, experimentan un crecimiento sostenido, impulsado por las constantes actualizaciones regulatorias y los avances tecnológicos. El mandato de la OSHA sobre la idoneidad de las prendas está impulsando la sustitución de existencias obsoletas, y el Pacto Verde Europeo promueve modelos de economía circular, promoviendo una mayor vida útil de las prendas y mejores servicios de reparación. Ambas regiones están a la vanguardia en la adopción de prendas con IoT, que monitorizan datos biométricos para la evaluación de riesgos en tiempo real, lo que incrementa los costes unitarios medios. América del Sur experimenta un crecimiento moderado, estrechamente vinculado al ciclo de las materias primas. Sin embargo, la inestabilidad política y las fluctuaciones monetarias introducen imprevisibilidad en los plazos de adquisición. Esta diversidad regional presenta un rico abanico de oportunidades para los proveedores, tanto globales como locales, lo que les insta a adaptar sus certificaciones, tejidos y estrategias de distribución para satisfacer las diversas demandas climáticas y de cumplimiento normativo.
Panorama competitivo
El mercado de ropa de trabajo industrial está moderadamente fragmentado, sin un único proveedor que domine los precios. Empresas globales como VF Corporation, Honeywell (antes de su desinversión) y 3M utilizan carteras multimarca para atender a una clientela diversa. En cambio, los especialistas regionales se centran en tejidos específicos para cada clima y en una personalización más rápida. Las marcas recurren cada vez más a la integración vertical —desde la hilatura hasta el bordado de las prendas terminadas— como estrategia para contrarrestar la volatilidad de las materias primas. Este enfoque no solo protege sus márgenes, sino que también les permite ofrecer plazos de entrega más cortos a los distribuidores. Además, las inversiones en mezclas de tejidos patentadas y la integración de ropa inteligente distinguen a las empresas consolidadas de sus homólogas de bajo coste.
En 2024-2025, las actividades de fusiones y adquisiciones experimentaron un notable repunte. La desinversión de Honeywell en EPI por valor de 1.325 millones de dólares supuso la transición de 20 fábricas y 17 centros de distribución a Productos Industriales de Protección (PIP). Esta operación duplicó la presencia global de PIP. La adquisición por parte de Ansell de los activos de EPI de Kimberly-Clark por 640 millones de dólares reforzó su gama de productos con monos para salas blancas Kimtech™, consolidando su presencia en el floreciente sector farmacéutico. En una estrategia estratégica, el acuerdo de Kontoor Brands por 900 millones de dólares para adquirir Helly Hansen incorpora la tradición de la ropa de exterior a su portafolio centrado en el denim, abriendo el camino a oportunidades de venta cruzada para clientes industriales que buscan prendas impermeables.
Las inversiones en tecnología están cobrando protagonismo: Tyvek® 500 HP de DuPont demuestra una transición hacia productos de convergencia multirriesgo al integrar la compatibilidad con arneses en sus trajes de protección química. Lakeland Industries celebró una cifra récord de ventas en el cuarto trimestre de 4 de 2025 millones de dólares, impulsada por un asombroso aumento del 46.6 % en los ingresos del sector de bomberos. Esto pone de relieve el potencial de las líneas de nicho de alto riesgo para superar al mercado general de ropa de trabajo industrial. Estas estrategias subrayan un panorama competitivo donde la especialización, la integración de tejidos inteligentes y la diversificación de canales son fundamentales para que los proveedores se posicionen de cara al próximo ciclo de compras.
Líderes de la industria de ropa de trabajo industrial
-
carhartt inc.
-
VF Corporation
-
Corporación Cintas
-
Honeywell International
-
Empresa 3M
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: ALD Engineering & Construction implementó un programa para modernizar la ropa de trabajo y el equipo de protección individual (EPI). Como parte clave de esta iniciativa, la empresa está reemplazando los anticuados trajes de lona para soldadores por equipos avanzados fabricados con el innovador tejido ignífugo WelderSafe. Este material especializado, diseñado específicamente para aplicaciones de soldadura, cuenta con las certificaciones de las normas internacionales ISO 11612 e ISO 11611.
- Mayo de 2025: Thorogood Workwear presentó una nueva colección de edición limitada, fabricada con orgullo en EE. UU. La mayoría de los artículos de esta línea cuentan con un revestimiento DWR (repelente al agua duradero), que garantiza una mayor protección contra las inclemencias del tiempo. Diseñada pensando en los profesionales, cada prenda utiliza materiales de primera calidad como lona antidesgarro Cordura®, forros que absorben la humedad y costuras reforzadas con triple costura para una durabilidad excepcional.
- Febrero de 2025: Kontoor Brands cerró un acuerdo para adquirir Helly Hansen por un valor estimado de 900 millones de dólares. Esta operación diversifica la cartera de Kontoor, ampliando su alcance más allá del denim hacia los sectores de ropa de trabajo y para actividades al aire libre. Las proyecciones indican que la adquisición podría generar más de 680 millones de dólares en ingresos y un EBITDA ajustado de 80 millones de dólares para 2025, consolidando la posición de Kontoor en el creciente mercado de la ropa de trabajo.
- Julio de 2024: Ansell Limited finalizó la adquisición del negocio de Equipos de Protección Individual (EPP) de Kimberly-Clark por la considerable suma de 640 millones de dólares. Esta estrategia no solo amplía la cartera de Ansell con la incorporación de las marcas Kimtech™ y KleenGuard™, sino que también amplía sus capacidades en aplicaciones para salas blancas y mercados científicos. Además, la adquisición incorpora el Programa RightCycle™, que promueve la eliminación sostenible de residuos de EPI, y las soluciones de gestión de salas blancas APEX™, lo que posiciona estratégicamente a Ansell para el crecimiento en los lucrativos sectores farmacéutico y de laboratorio.
Alcance del informe del mercado global de ropa de trabajo industrial
| Ropa de trabajo general |
| Ropa de trabajo protectora |
| Hombre |
| Mujer |
| Petróleo y Gas |
| Manufactura |
| Construcción |
| Minería |
| Productos químicos |
| Productos farmacéuticos/asistencia sanitaria |
| Otros |
| Canales sin conexión |
| canales online |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Ropa de trabajo general | |
| Ropa de trabajo protectora | ||
| Por género | Hombre | |
| Mujer | ||
| Por industria del usuario final | Petróleo y Gas | |
| Manufactura | ||
| Construcción | ||
| Minería | ||
| Productos químicos | ||
| Productos farmacéuticos/asistencia sanitaria | ||
| Otros | ||
| Por canal de distribución | Canales sin conexión | |
| canales online | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de ropa de trabajo industrial en 2025?
El tamaño del mercado de ropa de trabajo industrial está valorado en USD 19.38 mil millones en 2025 y se proyecta que alcance los USD 24.66 mil millones para 2030.
¿Qué región lidera la demanda actual de ropa de trabajo industrial?
Asia-Pacífico representa el 39.68% de las ventas de 2024 debido a su amplia base de fabricación y a la continua expansión de su infraestructura.
¿Qué impulsa el segmento de crecimiento más rápido en ropa de trabajo industrial?
Los EPP inclusivos diseñados para trabajadoras están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5.83 %, ya que las regulaciones ahora exigen un ajuste adecuado para todos los empleados.
¿Qué sector industrial vertical se espera que supere el crecimiento general del mercado?
Se pronostica que los productos farmacéuticos y de atención médica avanzarán a una tasa de crecimiento anual compuesta (CAGR) del 5.47 % gracias a la expansión de las salas blancas y a normas de control de la contaminación más estrictas.


