

Tamaño y participación en el mercado de emisores y receptores de infrarrojos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 2.82 mil millones |
| Tamaño del mercado (2030) | USD 3.66 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.31% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de emisores y receptores de infrarrojos por Mordor Intelligence
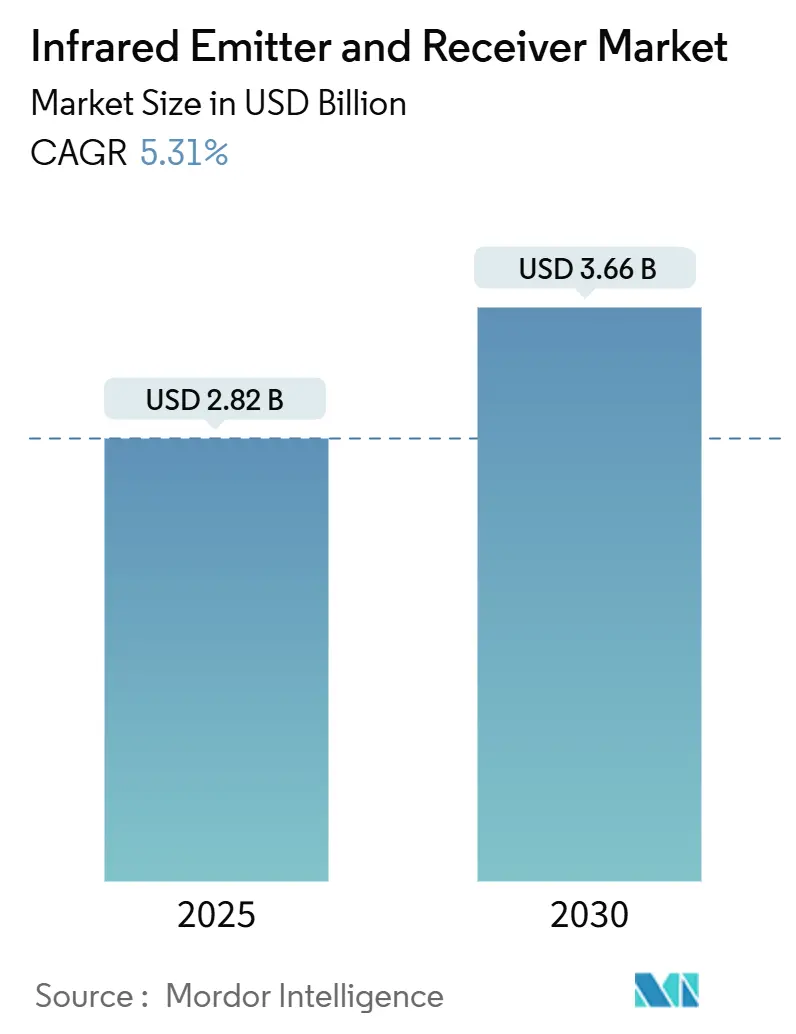
El tamaño del mercado de emisores y receptores infrarrojos alcanzó los 2.82 millones de dólares en 2025 y se proyecta que aumente a 3.66 millones de dólares para 2030, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 5.31 %. Este ascenso constante refleja la exitosa migración del sector desde funciones de detección especializadas a una amplia implementación en seguridad automotriz, electrónica de consumo y automatización de fábricas. La adopción, impulsada por la regulación, de cámaras térmicas en vehículos nuevos, la continua demanda de teléfonos inteligentes con capacidades de captura de profundidad 3D y la expansión de los programas de mantenimiento predictivo en las plantas de fabricación son los principales impulsores. La disminución de costos en sensores de infrarrojo cercano, junto con los logros de diseño para láseres compactos de emisión superficial de cavidad vertical (VCSEL), fomenta ciclos de diseño más rápidos en interfaces gestuales e inicios de sesión biométricos. Mientras tanto, el aumento de la financiación de riesgo para la agricultura inteligente y las plataformas de observación basadas en el espacio agrega un nuevo atractivo para el uso final, reforzando una perspectiva de demanda resiliente a lo largo de los ciclos económicos.
Conclusiones clave del informe
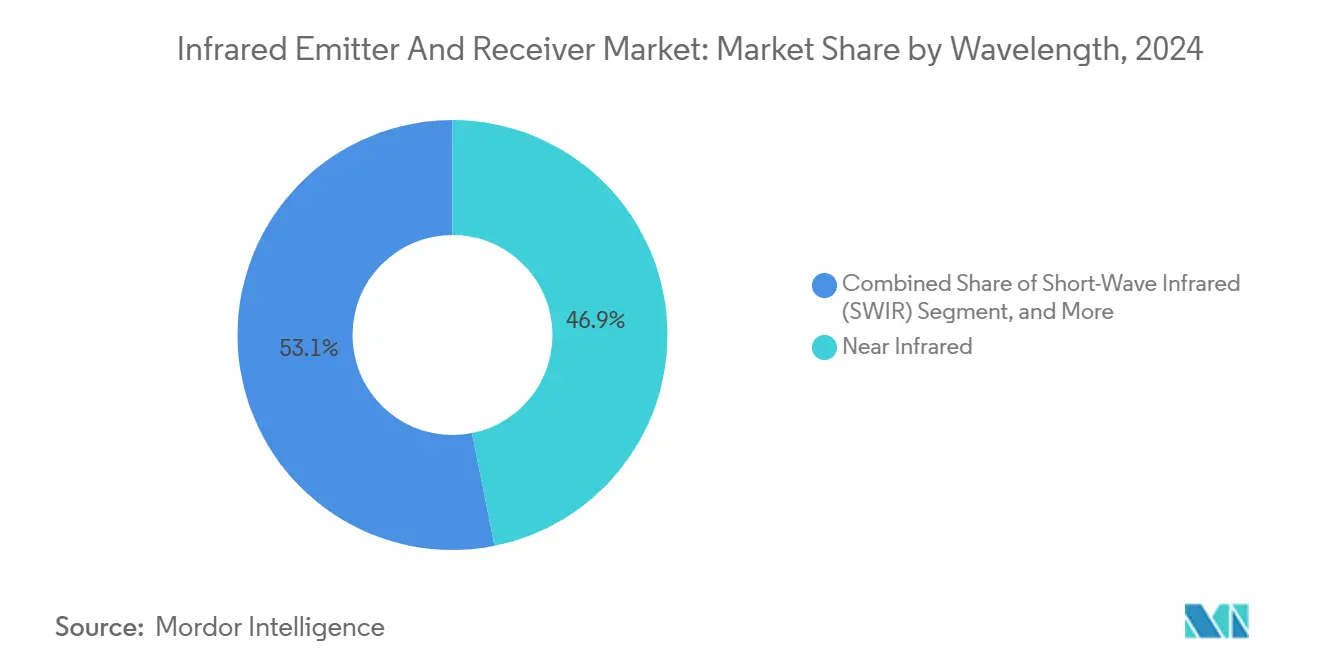
- Por longitud de onda, el infrarrojo cercano lideró con una participación de ingresos del 46.87 % en 2024, mientras que se pronostica que el infrarrojo de onda corta se expandirá a una CAGR del 6.07 % hasta 2030.
- Por componente, los emisores infrarrojos representaron el 61.79% de la cuota de mercado de emisores y receptores infrarrojos en 2024; se proyecta que los receptores crecerán a una CAGR del 5.69% hasta 2030.
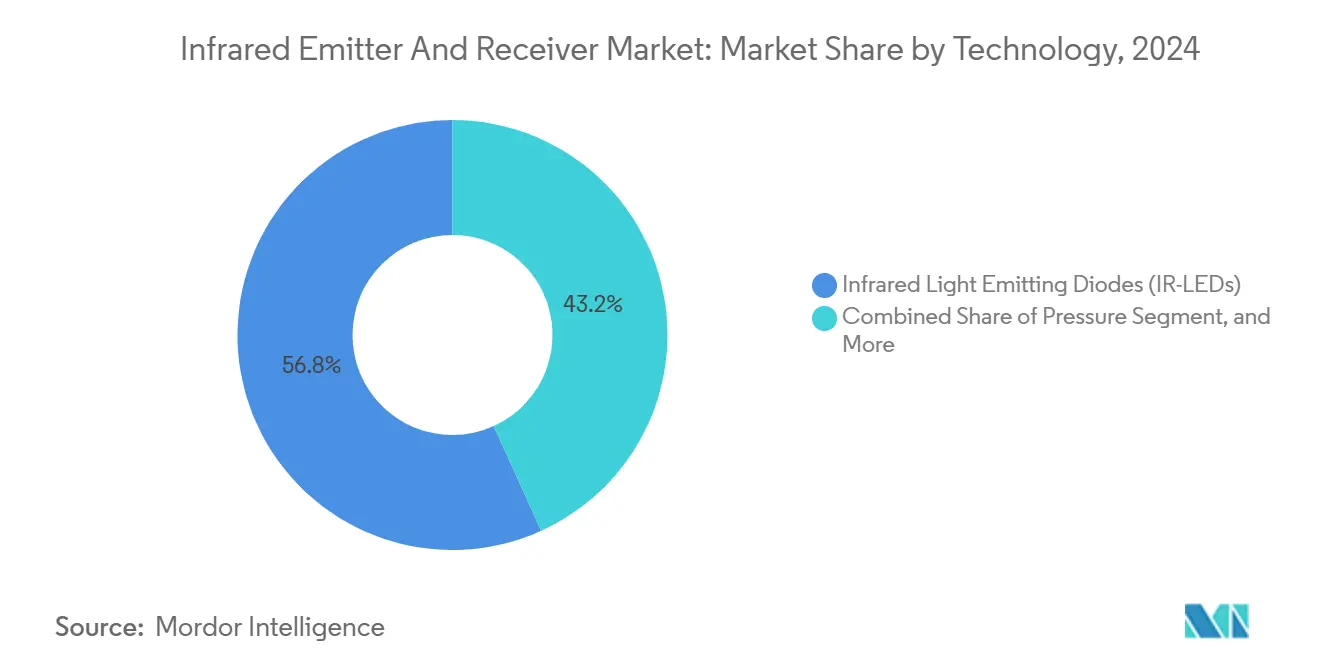
- Por tecnología, las soluciones LED representaron el 56.78 % del tamaño del mercado de emisores y receptores de infrarrojos, y se proyecta que los diodos láser avancen a una CAGR del 5.89 % hasta 2030.
- Por aplicación, la electrónica de consumo capturó el 35.83% de los ingresos de 2024, mientras que las aplicaciones automotrices se están acelerando a una CAGR del 6.13% hasta 2030.
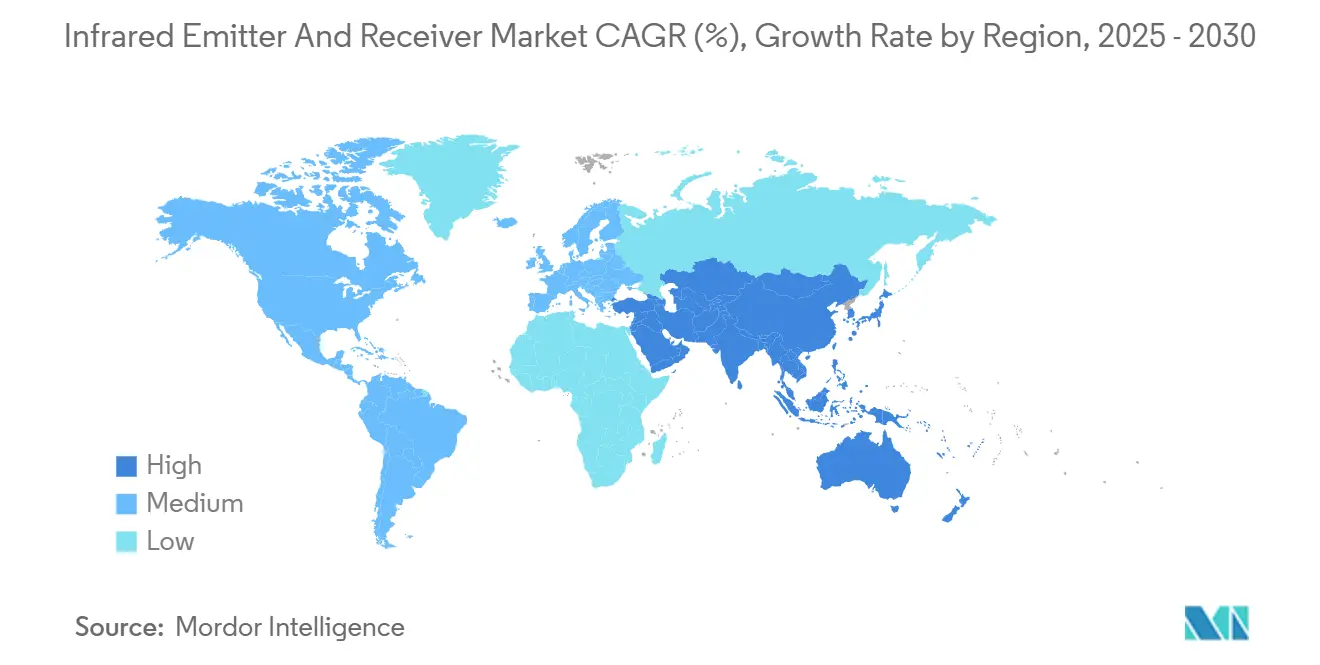
- Por geografía, Asia Pacífico representó el 42.37% de la facturación de 2024, mientras que se prevé que Oriente Medio crezca más rápido, con una CAGR del 5.91% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de emisores y receptores de infrarrojos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de sistemas avanzados de asistencia al conductor (ADAS) | + 1.8% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Proliferación del control por gestos en la electrónica de consumo | + 1.2% | Global, concentrado en los centros de fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la detección 3D en los teléfonos inteligentes | + 1.0% | Global, propagación desde segmentos premium a gama media | Corto plazo (≤ 2 años) |
| Aumento de la automatización industrial y la robótica | + 0.9% | Núcleo de Asia Pacífico, propagación a América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda emergente de monitoreo de agricultura inteligente | + 0.3% | Global, con adopción temprana en regiones de agricultura de precisión | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en vigilancia infrarroja basada en el espacio | + 0.2% | América del Norte, Europa y países seleccionados de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de sistemas avanzados de asistencia al conductor (ADAS)
Las cámaras infrarrojas ahora sustentan las funciones de monitoreo del conductor y detección de peatones requeridas por el Reglamento General de Seguridad Europeo, que entró en vigor a mediados de 2024. Los fabricantes de automóviles integran cámaras termográficas de onda larga que pueden reconocer peatones o animales a una distancia de 300 m, lo que permite mayores niveles de autonomía y mejora la seguridad en la conducción nocturna. [1] Comisión Europea, “Revisión del Reglamento General de Seguridad para Vehículos de Motor”, ec.europa.eu Las flotas de vehículos pesados en Norteamérica adaptan sensores térmicos para cumplir con las próximas normas federales sobre puntos ciegos. Los proveedores de tecnología agrupan emisores VCSEL y receptores CMOS en módulos de un solo paquete, lo que reduce los tiempos de integración para los proveedores de nivel 1. A medida que las actualizaciones de software inalámbricas desbloquean nuevos análisis de firmas térmicas, los fabricantes de equipos originales (OEM) consideran las matrices infrarrojas como una redundancia esencial junto con el radar y el lidar. La demanda de hardware resultante proporciona el mayor aumento de un solo controlador al mercado de emisores y receptores infrarrojos.
Proliferación del control por gestos en la electrónica de consumo
Las marcas de teléfonos inteligentes y tabletas incorporan módulos infrarrojos compactos de tiempo de vuelo que registran comandos de levitación y saludo, abordando casos de uso sensibles a la higiene en quioscos públicos y entornos médicos. La matriz TrueDepth de Apple mejora la precisión de Face ID al emparejar emisores de doble longitud de onda con receptores de mayor resolución, extendiendo el rango de detección efectivo y reduciendo el consumo de energía. [2] Apple, “AVFoundation Camera and Media Capture”, developer.apple.com Las consolas de juegos y los controles remotos de los televisores inteligentes ahora dependen de pares emisor-receptor para permitir el control de volumen en el aire. Los proveedores de módulos informan una precisión de profundidad inferior a 0.1 mm en las nuevas piezas VCSEL de 940 nm, lo que permite que los dispositivos del tamaño de un reloj agreguen gestos de pellizcar y hacer zoom. Los ciclos de diseño rápidos en los centros de fabricación por contrato de Asia-Pacífico mantienen una fuerte demanda a corto plazo de componentes de alto volumen.
Expansión de la detección 3D en los teléfonos inteligentes
Los fabricantes de teléfonos de gama alta han impulsado la adopción masiva de la luz estructurada y la detección infrarroja de tiempo de vuelo, y la curva de costos ahora permite su implementación en modelos de gama media. Los mapas de profundidad infrarrojos mejoran la fotografía de retratos, la colocación de objetos en realidad aumentada y la velocidad del autoenfoque láser, particularmente en condiciones de poca luz. [3] Springer Nature, “Time-of-Flight Sensing for Mobile Applications,” nature.com Los conjuntos de doble longitud de onda combinan la tecnología de infrarrojo cercano para el desbloqueo biométrico con la tecnología de infrarrojo de onda corta para la discriminación de materiales, lo que permite la detección de falsificaciones en flujos de trabajo de pago móvil. La integración con procesadores neuronales en el dispositivo produce una latencia inferior a 50 ms para la percepción de profundidad. A medida que los proveedores de sensores transitan a arquitecturas de obleas apiladas, las reducciones de costos unitarios acelerarán la difusión de estos componentes en las categorías de tabletas y computadoras portátiles, aumentando así los volúmenes generales de componentes.
Aumento de la automatización industrial y la robótica
La adopción de la termografía infrarroja en las plantas de producción ha reducido las paradas no planificadas hasta en un 30 % en industrias que abarcan desde acerías hasta fábricas de semiconductores. Los robots colaborativos utilizan anillos infrarrojos de proximidad para detectar la presencia humana y ralentizar dinámicamente los movimientos, lo que facilita el uso compartido de celdas de trabajo sin jaulas. Las estaciones de control de calidad utilizan cámaras infrarrojas de onda corta para inspeccionar las obleas de silicio en busca de huecos subsuperficiales que la óptica visible no puede revelar. A medida que avanzan los planes globales de expansión de la capacidad de las plantas de baterías para vehículos eléctricos, la demanda de mapeo térmico sin contacto en las gigafábricas fortalece las perspectivas de crecimiento a medio plazo del mercado de emisores y receptores infrarrojos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los sensores infrarrojos de onda corta | -0.8% | Global, afectando particularmente a los mercados sensibles a los precios | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de semiconductores compuestos | -0.6% | Global, concentrado en las cadenas de suministro de Asia Pacífico | Corto plazo (≤ 2 años) |
| Controles estrictos de exportación de componentes IR de doble uso | -0.4% | Comercio internacional y restricciones tecnológicas entre Estados Unidos y China | Largo plazo (≥ 4 años) |
| Desafíos de la gestión del calor en paquetes miniaturizados | -0.3% | Global, afectando a las aplicaciones móviles y wearables | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los sensores infrarrojos de onda corta
Los sustratos de InGaAs cuestan más de 2,000 USD por oblea, y las tasas de rendimiento inferiores al 70 % inflan los precios de los detectores terminados, lo que hace que las soluciones de onda corta queden fuera del alcance de los dispositivos de consumo con presupuesto limitado. Como resultado, su adopción sigue restringida en gran medida a la inspección por visión artificial y a los instrumentos científicos, donde el rendimiento prima sobre el precio. Las iniciativas de fundición para la transición de las líneas de obleas de 100 mm a 150 mm ya han comenzado, pero no se espera que reduzcan significativamente los costos antes de 2027. Por lo tanto, es probable que la diferencia de precio con los sensores de infrarrojo cercano basados en silicio limite parte del potencial alcista del mercado de emisores y receptores de infrarrojos durante el período de pronóstico.
Interrupciones en la cadena de suministro de semiconductores compuestos
Las restricciones a la exportación de galio y germanio impuestas por China en 2024 redujeron el suministro de materias primas esenciales para diodos y detectores infrarrojos. La concentración de producción de galio superior al 80 % en un solo país expone a las fábricas occidentales a picos de plazos de entrega y precios spot que se prolongarán durante varios trimestres. Si bien las empresas japonesas y europeas están desarrollando circuitos de reciclaje para recuperar galio de los desechos de LED, no se comercializará una cantidad significativa antes de 2026. Cualquier escalada geopolítica prolongada podría retrasar aún más los envíos, lo que obligaría a los fabricantes de equipos originales (OEM) a recurrir a fuentes duales o a rediseñar sus productos con longitudes de onda alternativas.
Análisis de segmento
Por longitud de onda: los diseños multiespectrales aceleran las ganancias de rendimiento
El infrarrojo cercano representó 1.32 millones de dólares del mercado de emisores y receptores infrarrojos en 2024, lo que representa una cuota de mercado del 46.87 %, gracias a su perfecta integración con detectores CMOS de silicio de bajo coste. La electrónica de consumo impulsa el infrarrojo cercano para la detección de proximidad debido a su menor consumo de energía y a su ecosistema de controladores-CI consolidado. Sin embargo, se prevé que los ingresos del infrarrojo de onda corta crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.07 % hasta 2030, impulsados por las líneas de visión artificial y clasificación de alimentos que se benefician de una mayor penetración del material y una menor dispersión atmosférica.
El infrarrojo de onda media mantiene su popularidad en la detección de fugas de gas y la obtención de imágenes militares, aprovechando la ventana atmosférica de 3-5 µm para una claridad de largo alcance. El infrarrojo de onda larga continúa siendo útil para el diagnóstico de edificios y la termografía médica. Los fabricantes de automóviles adoptan cada vez más diseños de doble banda, combinando monitores de cabina de infrarrojo cercano con cámaras externas de onda larga en módulos de sensores consolidados. Este cambio multiespectral diversifica las fuentes de ingresos de los proveedores y consolida la demanda a largo plazo del mercado de emisores y receptores de infrarrojos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: la sensibilidad de detección impulsa la captación del receptor
Los emisores representaron el 61.79 % de las ventas en 2024, lo que subraya su ubicuidad en toda la cadena de detección activa. Los conjuntos VCSEL, los diodos láser de emisión de borde y los LED de alta potencia proporcionan luz estructurada, medición de distancia segura para la vista y señales de proximidad básicas en dispositivos de consumo e industriales. Sin embargo, los envíos de receptores están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.69 %, ya que los usuarios finales buscan mayores alcances de detección y mayor precisión de profundidad.
Los proveedores de fotodiodos están impulsando mejoras de eficiencia cuántica superiores al 85%, mientras que los fotodiodos de avalancha ofrecen factores de ganancia superiores a 100 para aplicaciones lidar y de vigilancia de largo alcance. Los conjuntos de plano focal basados en CMOS reducen el coste por píxel, lo que permite que las cámaras térmicas portátiles se vendan por menos de 300 USD. A medida que el procesamiento de señales se integra en el chip, el espacio en la placa se reduce, lo que permite nuevos formatos en gafas inteligentes y wearables, lo que a su vez impulsa el mercado de emisores y receptores infrarrojos.
Por tecnología: el diodo láser gana impulso en los dominios de precisión
Los LED obtuvieron una participación en los ingresos del 56.78 % en 2024, favorecidos por su bajo costo en iluminación de inundación y detección de uso general. Sin embargo, los diodos láser son la tecnología de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, impulsados por el lidar de estado sólido, la medición de distancias segura para la vista y la dirección de haz coherente en robótica industrial. Los fotodiodos siguen siendo indispensables en el lado receptor, con nuevos diseños con iluminación posterior que duplican la sensibilidad en la banda de 940 nm.
Los fototransistores, aunque de nicho, siguen siendo relevantes en bienes de consumo económicos que requieren ganancia en el dispositivo sin necesidad de amplificadores externos. Los sensores CMOS integran captura multiespectral junto con aceleradores de aprendizaje profundo en chip, lo que proporciona análisis de vanguardia que reduce la latencia a nivel de sistema. El impulso hacia los módulos de detección de profundidad de un solo chip refuerza un cambio tecnológico que se espera que mantenga el mercado de emisores y receptores infrarrojos hasta 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la industria automotriz avanza mientras la electrónica de consumo se consolida
La electrónica de consumo conservó la mayor asignación en 2024, con un 35.83 % de los ingresos globales, abarcando matrices de Face ID para smartphones, sensores gestuales para tablets y detectores de privacidad para portátiles. El segmento se beneficia de volúmenes anuales de miles de millones de unidades, ciclos de diseño simultáneos y una rápida miniaturización. Sin embargo, el sector automotriz va camino de superar a todos los demás sectores verticales, con una tasa de crecimiento anual compuesta (TCAC) del 6.13 % hasta 2030, ya que los reguladores exigen la monitorización de la atención del conductor y las pilas de conducción autónoma exigen redundancia térmica.
La automatización industrial representa un tercer pilar sólido, con el uso de cámaras infrarrojas para el mantenimiento predictivo y la robótica para la clasificación de plásticos. En el ámbito sanitario, las herramientas de termometría sin contacto y evaluación de la cicatrización de heridas utilizan matrices de onda larga para evitar riesgos de infección. Las implementaciones de seguridad y ciudades inteligentes emplean cámaras multilongitud de onda para la protección perimetral y la monitorización del tráfico. Proyectos piloto emergentes de agricultura inteligente en Norteamérica y Latinoamérica prueban la detección del estrés de los cultivos mediante sensores de onda corta, lo que anticipa una nueva fuente de ingresos para el mercado de emisores y receptores infrarrojos.
Análisis geográfico
Mercado de emisores y receptores infrarrojos de APAC
La región Asia-Pacífico captó el 42.37 % de los ingresos globales en 2024, debido principalmente a que China, Corea del Sur y Taiwán albergan fundiciones integradas que fabrican emisores, detectores y circuitos integrados de controladores bajo un mismo techo. La proximidad de los fabricantes de equipos originales (OEM) de smartphones a los proveedores de componentes acorta los ciclos de diseño y reduce los costos logísticos, lo que refuerza la adhesión regional. Los subsidios gubernamentales en el programa "Hecho en China 2025" de China y el "Cinturón de Semiconductores K" de Corea del Sur continúan atrayendo inversión hacia las fábricas de semiconductores compuestos que sustentan el mercado de emisores y receptores infrarrojos.
Mercado de emisores y receptores infrarrojos en Norteamérica y Europa
Norteamérica y Europa siguen siendo líderes tecnológicos, con énfasis en la seguridad automotriz premium, la inteligencia, seguridad y vigilancia (ISR) de defensa y las implementaciones de la Industria 4.0. La demanda estadounidense se beneficia de la contratación pública de cámaras termográficas para la vigilancia fronteriza, mientras que los fabricantes de automóviles europeos internalizan sensores de monitoreo de cabina para cumplir con los mandatos de seguridad de 2024. Estas regiones enfrentan vulnerabilidades en la cadena de suministro de galio e indio, lo que intensifica su impulso a las iniciativas de relocalización o deslocalización amigable.
Mercado de emisores y receptores infrarrojos de Oriente Medio, África y Sudamérica
Oriente Medio es el escenario de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.91 %, respaldada por la Visión Saudí 2030 y los planes de ciudades inteligentes de los Emiratos Árabes Unidos, que integran cámaras infrarrojas para optimizar el flujo de tráfico y la gestión energéticamente eficiente de los edificios. Las empresas sudamericanas de tecnología agrícola y minería implementan sensores de imagen de onda corta reforzados para el análisis del estrés de los cultivos y la monitorización del estado de los equipos. La adopción en África es incipiente, pero el interés de los responsables políticos en la seguridad de las infraestructuras sugiere un aumento gradual hasta 2030. En conjunto, estas dinámicas regionales refuerzan una base de demanda diversificada para el mercado de emisores y receptores infrarrojos.
Panorama competitivo
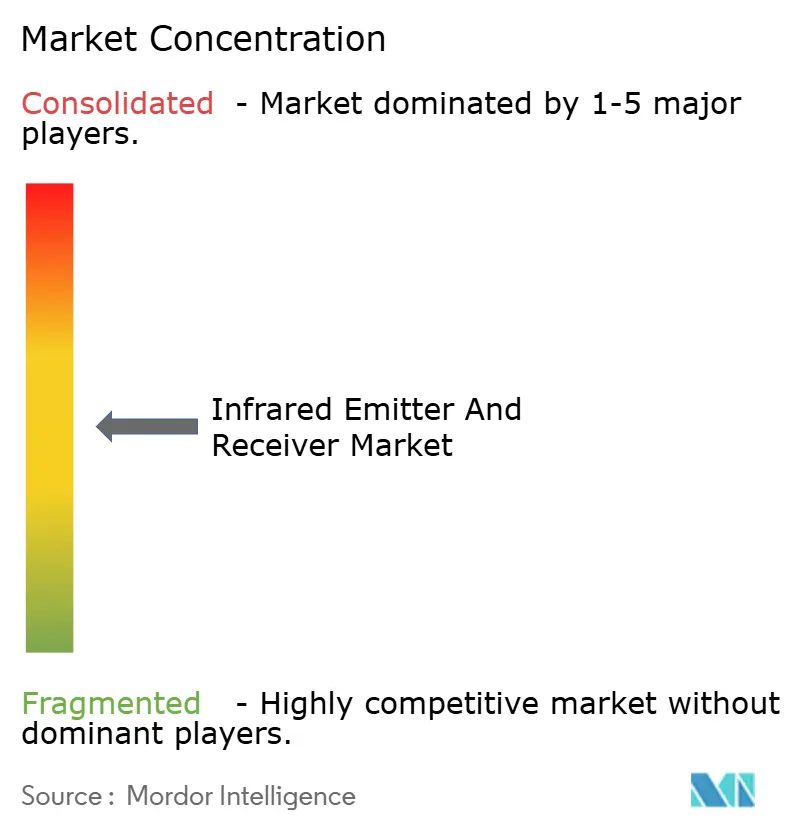
El mercado presenta una concentración moderada, con los cinco principales proveedores controlando en conjunto aproximadamente el 55% de las ventas de 2024. OSRAM Opto Semiconductors, Hamamatsu Photonics y Vishay Intertechnology lideran la gama alta. Cada uno invierte fuertemente en líneas de semiconductores compuestos integradas verticalmente, lo que impulsa la construcción de fosos comerciales mediante el conocimiento de los procesos y la profundidad de las patentes. Se espera que la expansión de la fábrica de OSRAM en Malasia aumente la producción de LED para automoción en un 40% para 2026, protegiendo así a los fabricantes de equipos originales (OEM) contra la escasez de suministro. La adquisición de InfraTec por parte de Hamamatsu amplía su presencia europea en matrices térmicas, mientras que la nueva línea VCSEL de Vishay se centra directamente en las unidades lidar para la autonomía de Nivel 3.
Competidores chinos, como II-VI Zhuhai, y surcoreanos, como Seoul Semiconductor, aprovechan los menores costos laborales y los ciclos de diseño ágiles para obtener ventajas competitivas en electrónica de consumo, sensibles al precio. Las empresas occidentales tradicionales responden ofreciendo diseños de referencia integrales que integran óptica, controladores y firmware, reduciendo así el tiempo de comercialización. La diferenciación ahora se centra en la eficiencia energética, los paquetes miniaturizados y la resiliencia de la cadena de suministro, más que en la simple resolución del sensor.
Siguen existiendo oportunidades en nichos desatendidos, como la agricultura inteligente, la vigilancia espacial y el neurodiagnóstico por imágenes. Las empresas capaces de adaptar los procesos de obleas a longitudes de onda exóticas o integrar bloques de computación de borde con IA superarán la media del sector. Es probable que continúe la actividad de fusiones y adquisiciones a medida que las empresas buscan cubrir las carencias de capacidad, como lo demuestra el contrato de sensores térmicos de grado militar de Teledyne FLIR, que aprovecha las sinergias entre el diseño de plano focal y el ensamblaje a nivel de sistema.
Líderes de la industria de emisores y receptores infrarrojos
OSRAM Opto Semiconductors GmbH
Hamamatsu Photonics KK
Vishay Intertecnología, Inc.
Excelitas Technologies Corp.
Corporación de tecnología LITE-ON
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Hamamatsu Photonics firmó una asociación de 200 millones de dólares con BMW Group para desarrollar conjuntamente sensores infrarrojos de onda corta para la plataforma autónoma de nivel 4 del fabricante de automóviles, con el objetivo de implementarla comercialmente en 2027 con un reconocimiento de objetos más fuerte en condiciones climáticas adversas.
- Septiembre de 2025: OSRAM Opto Semiconductors obtuvo un contrato de suministro de 180 millones de dólares de Tesla para entregar conjuntos de LED infrarrojos de 940 nm para la actualización completa del hardware de conducción autónoma de la empresa, que abarca funciones de monitoreo del conductor y detección de peatones en el exterior.
- Agosto de 2025: Vishay Intertechnology completó su adquisición por USD 320 millones del especialista francés Sofradir EC, agregando líneas de detectores térmicos refrigerados y no refrigerados que amplían su cartera de imágenes industriales y de defensa.
- Julio de 2025: Seoul Semiconductor presentó LED infrarrojos de puntos cuánticos que aumentan la eficiencia en un 40% y reducen el costo de producción en un 25%, con una producción en masa programada para el primer trimestre de 2026 después de pruebas piloto exitosas con los principales fabricantes de teléfonos inteligentes.
Alcance del informe sobre el mercado global de emisores y receptores de infrarrojos
| Infrarrojo cercano (NIR) |
| Infrarrojo de onda corta (SWIR) |
| Infrarrojo de onda media (MWIR) |
| Infrarrojo de onda larga (LWIR) |
| Emisores de infrarrojos |
| Receptores de infrarrojos |
| Diodos emisores de luz infrarroja (IR-LED) |
| Diodos láser infrarrojos |
| Fotodiodos |
| Fototransistores |
| Sensores semiconductores de óxido metálico complementario (CMOS) |
| Electrónica de Consumo: |
| Motorium |
| Automatización Industrial |
| Sector Sanitario |
| Seguridad y vigilancia |
| Otra aplicación |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| por longitud de onda | Infrarrojo cercano (NIR) | ||
| Infrarrojo de onda corta (SWIR) | |||
| Infrarrojo de onda media (MWIR) | |||
| Infrarrojo de onda larga (LWIR) | |||
| Por componente | Emisores de infrarrojos | ||
| Receptores de infrarrojos | |||
| por Tecnología | Diodos emisores de luz infrarroja (IR-LED) | ||
| Diodos láser infrarrojos | |||
| Fotodiodos | |||
| Fototransistores | |||
| Sensores semiconductores de óxido metálico complementario (CMOS) | |||
| por Aplicación | Electrónica de Consumo: | ||
| Motorium | |||
| Automatización Industrial | |||
| Sector Sanitario | |||
| Seguridad y vigilancia | |||
| Otra aplicación | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de emisores y receptores de infrarrojos?
El mercado mundial alcanzó los 2.82 millones de dólares en 2025 y se proyecta que alcance los 3.66 millones de dólares en 2030.
¿Qué segmento está creciendo más rápido?
Las aplicaciones automotrices se están expandiendo a una tasa compuesta anual del 6.13 % hasta 2030, superando a todas las demás verticales.
¿Por qué siguen siendo caros los sensores infrarrojos de onda corta?
Requieren sustratos de InGaAs costosos y tienen rendimientos de fabricación más bajos, lo que mantiene los precios unitarios altos en relación con los detectores de infrarrojo cercano basados en silicio.
¿Qué región domina la producción?
Asia Pacífico representa el 42.37% de los ingresos mundiales gracias a la fabricación concentrada de semiconductores en China, Corea del Sur y Taiwán.
¿Cómo afectan las regulaciones a la demanda?
Los mandatos europeos para sistemas de monitoreo de conductores y las emergentes reglas de puntos ciegos en América del Norte están impulsando la adopción acelerada de cámaras infrarrojas en los vehículos.
¿Qué tendencia tecnológica está transformando el diseño de productos?
El cambio hacia matrices VCSEL basadas en láser y procesamiento de IA en chip está permitiendo módulos más delgados con menor consumo de energía y capacidades de detección de profundidad más rápidas.


