

Tamaño y participación en el mercado de premezclas para bebidas instantáneas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
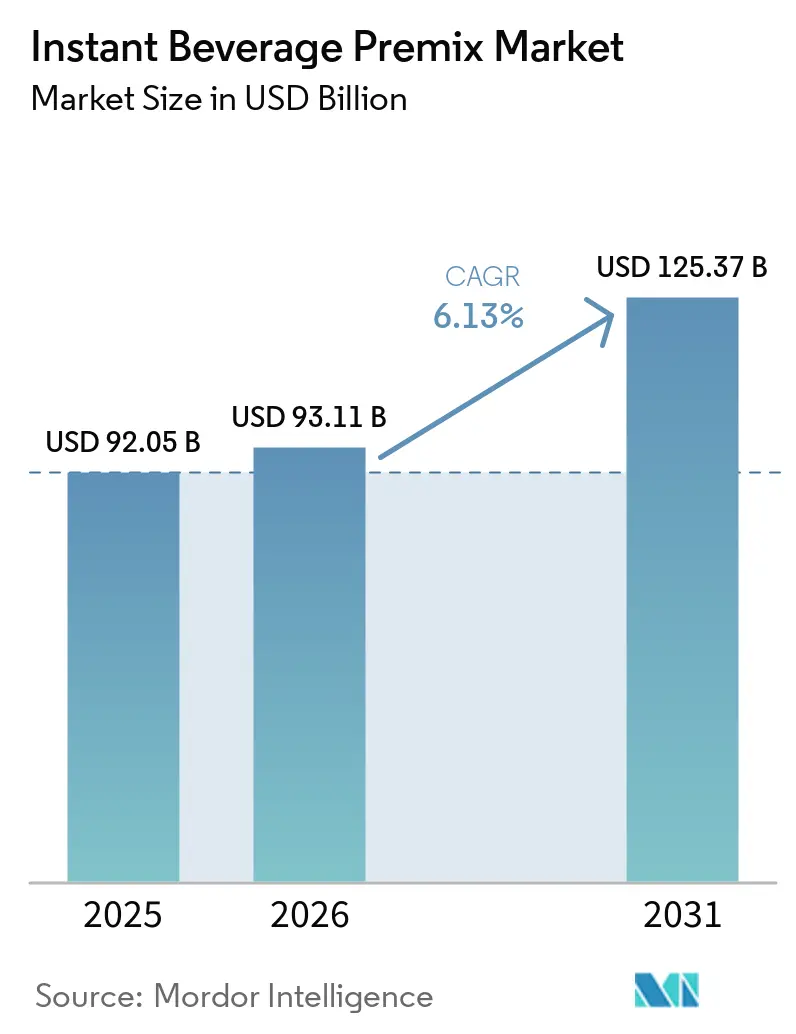
| Tamaño del mercado (2026) | USD 93.11 mil millones |
| Tamaño del mercado (2031) | USD 125.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.13% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de premezclas para bebidas instantáneas por Mordor Intelligence
Se prevé que el mercado de premezclas para bebidas instantáneas aumente de 92.05 millones de dólares en 2025 a 93.11 millones de dólares en 2026 y alcance los 125.37 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.13% entre 2026 y 2031. Este mercado se ve impulsado por los estilos de vida urbanos, que reducen el tiempo disponible para la preparación de bebidas y favorecen los formatos de larga duración y porciones controladas. La Organización Mundial de la Salud informó que el 60% de la población mundial vive en zonas urbanas, lo que respalda una tendencia generalizada hacia productos que se adaptan al consumo habitual en el hogar, el trabajo y los viajes. En India, el sudeste asiático y África subsahariana, los consumidores urbanos de primera generación están adoptando cada vez más las premezclas como una opción de bebida habitual, en lugar de abandonar gradualmente los métodos de preparación tradicionales. Por lo tanto, el mercado de premezclas para bebidas instantáneas tiene margen de crecimiento en diversas ocasiones cotidianas, mientras que los fabricantes compiten mediante formulaciones funcionales, desarrollo de sabores y formatos adaptados a los canales minoristas e institucionales. La calidad del producto, el etiquetado claro y una distribución fiable siguen siendo importantes, ya que las bebidas listas para consumir y las marcas blancas continúan ofreciendo alternativas a los consumidores.
Conclusiones clave del informe
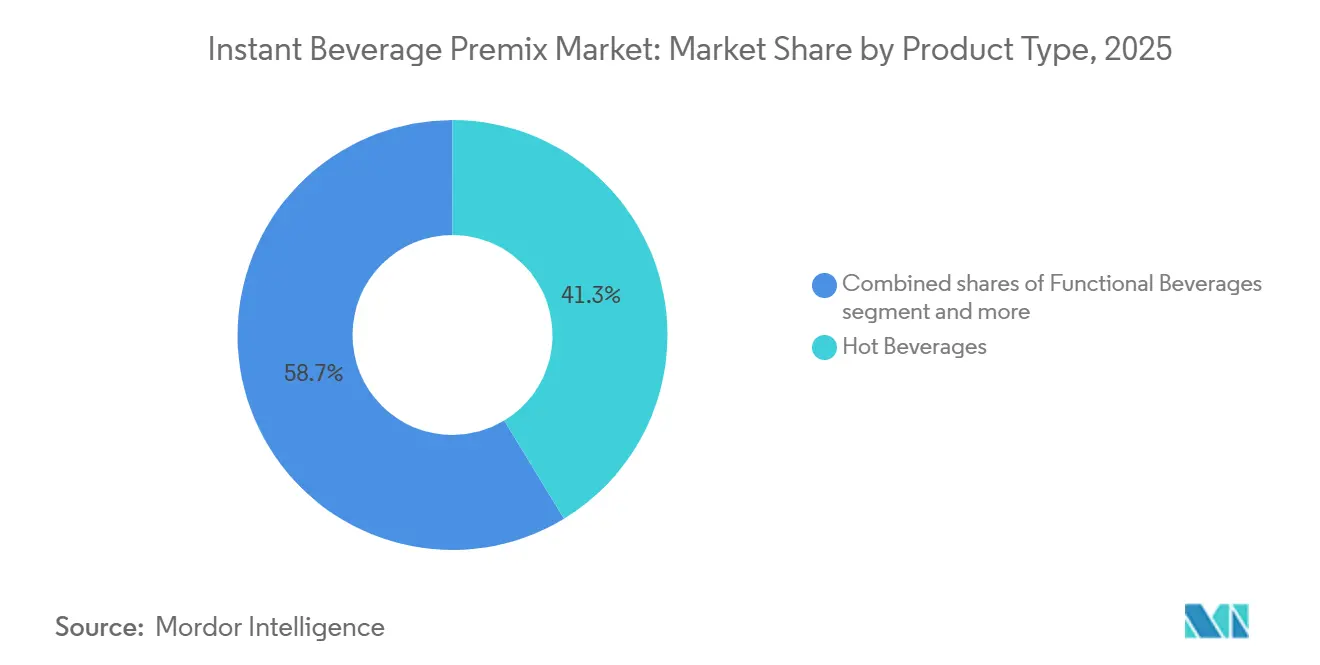
- Por tipo de producto, las bebidas calientes lideraron con el 41.32% de la cuota de mercado de premezclas para bebidas instantáneas en 2025, mientras que las bebidas funcionales registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 7.23%, hasta 2031.
- Por categoría, los productos sin sabor representaron el 62.56% de la cuota de mercado de premezclas para bebidas instantáneas en 2025, mientras que los productos con sabor registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 7.89%, hasta 2031.
- Por formato, el polvo representó el 86.54% del tamaño del mercado de premezclas de bebidas instantáneas en 2025, mientras que se prevé que las premezclas líquidas se expandan a una tasa de crecimiento anual compuesta del 6.77% hasta 2031.
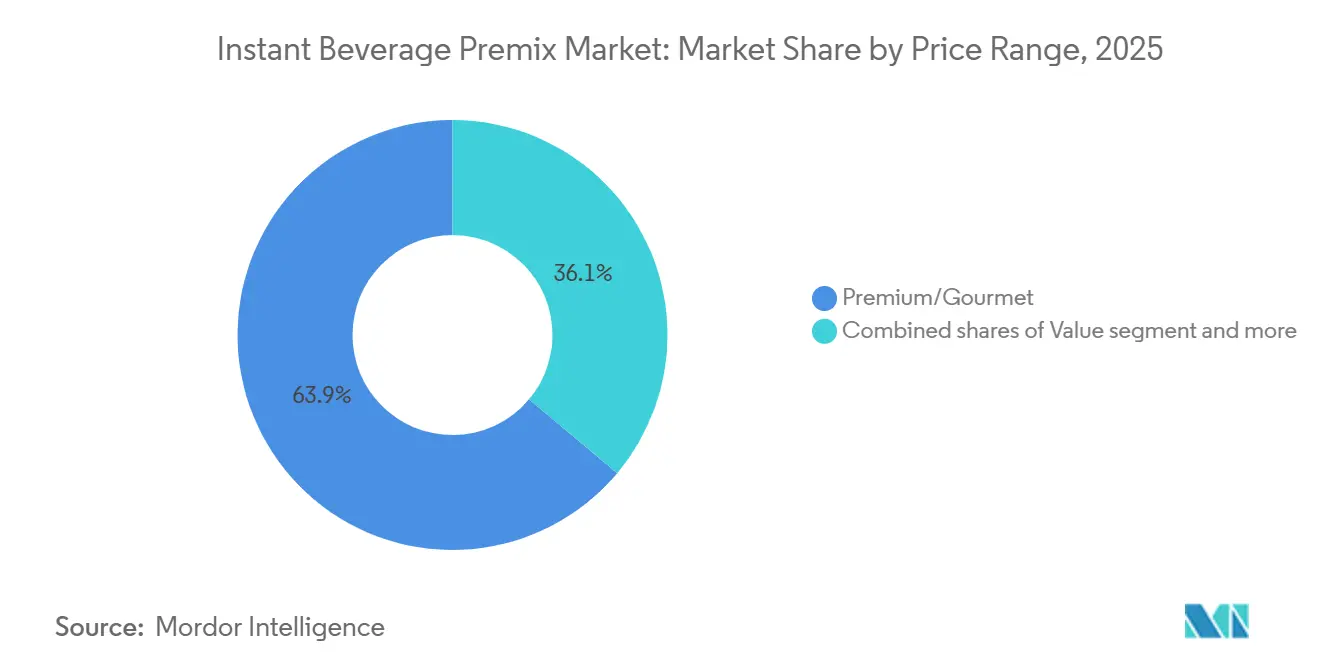
- Por rango de precios, los productos económicos representaron el 36.11% de los ingresos en 2025, mientras que los productos premium y gourmet registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 8.21% hasta 2031.
- Por canal de distribución, los canales de venta minorista representaron el 65.48% de los ingresos en 2025, mientras que los canales de venta en establecimientos registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 6.78%, hasta 2031.
- Geográficamente, Asia-Pacífico representó el 41.22% de los ingresos en 2025, mientras que Norteamérica registró la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, con un 6.72% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de premezclas para bebidas instantáneas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de bebidas prácticas y listas para preparar. | + 1.4% | Global, con la mayor intensidad en Asia-Pacífico y África subsahariana. | Corto plazo (≤ 2 años) |
| Mayor adopción de formatos monodosis y de raciones controladas. | + 0.8% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de máquinas expendedoras y dispensadores automáticos de bebidas. | + 0.7% | Mercados clave de Asia-Pacífico, incluyendo India y el Sudeste Asiático, y América del Norte. | Mediano plazo (2-4 años) |
| Creciente demanda de sabores de bebidas premium y especiales. | + 0.6% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Aumento de la demanda de premezclas para bebidas funcionales y fortificadas. | + 1.0% | Global, con tracción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación de productos en formulaciones sin azúcar, bajas en calorías y con etiquetas limpias. | + 0.5% | América del Norte y la Unión Europea, con repercusiones en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de bebidas prácticas y listas para preparar.
En el mercado de las premezclas para bebidas instantáneas, la conveniencia se ha convertido en un factor práctico de compra para los consumidores que necesitan opciones de bebidas que se adapten a sus rutinas de trabajo, viajes y hogar. La Organización Internacional del Café informó que las exportaciones mundiales de café soluble aumentaron un 13.3 % en agosto de 2024 a 1.22 millones de bolsas, lo que demuestra la demanda continua de un formato listo para preparar ampliamente utilizado [1] Fuente: Organización Internacional del Café, “Estadísticas comerciales”, Organización Internacional del Café, ico.org . El mercado de las premezclas para bebidas instantáneas se beneficia cuando los consumidores comparan el costo por porción de una premezcla con las alternativas preparadas y encuentran el formato accesible. Los sobres y las bolsas resellables también facilitan la preparación cuando los consumidores no tienen acceso a un equipo completo para preparar café. La solubilidad mejorada permite el uso con agua fría, lo que extiende el consumo a entornos al aire libre, viajes e instituciones. Estas características amplían las ocasiones en las que los consumidores pueden elegir premezclas en lugar de aumentar su uso solo dentro del hogar.
Aumento de la demanda de premezclas para bebidas funcionales y fortificadas.
En el mercado de premezclas para bebidas instantáneas, las formulaciones funcionales están ampliando el papel de las premezclas más allá de la rutina matutina de bebidas calientes. Los productos de proteínas y sustitutos de comidas, mezclas para la inmunidad, mezclas energéticas y mezclas para dormir o relajarse están dirigidos a diferentes momentos de consumo diario. Esta actividad de productos está vinculada a los consumidores que revisan las etiquetas y están dispuestos a pagar más por formulaciones que se ajusten a sus preferencias de bienestar. La Administración de Alimentos y Medicamentos de EE. UU. finalizó una definición actualizada para la declaración voluntaria de salud a finales de 2024, y la norma entró en vigor el 28 de abril de 2025 [2] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Etiquetado nutricional frontal del paquete”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov . El marco actualizado proporciona a los fabricantes que cumplen los requisitos una base más clara para el etiquetado de productos en los Estados Unidos. También otorga mayor valor a las marcas que pueden mantener fórmulas que cumplan con la normativa y comunicar sus ingredientes con claridad.
Ampliación de máquinas expendedoras y dispensadores automáticos de bebidas.
Las máquinas expendedoras permiten que el mercado de bebidas instantáneas premezcladas acceda a lugares de trabajo, campus universitarios y hospitales donde el consumo se repite a lo largo del día. Este canal ofrece bebidas de marca en el punto de uso sin que el consumidor tenga que elegir un producto de una estantería. En India, la expansión de los servicios formales de bebidas en lugares de trabajo e instituciones impulsa la demanda de formatos premezclados que funcionen de forma consistente en equipos automatizados. Las funcionalidades digitales, como el pago sin efectivo, la telemetría de los equipos y la planificación de recargas, ayudan a los operadores a gestionar el servicio de forma más eficiente. Para los fabricantes, una oferta específica para máquinas expendedoras requiere productos con una solubilidad fiable y compatibilidad con sistemas de dispensación específicos. Estos requisitos pueden hacer que las relaciones con canales de distribución ya establecidos sean más valiosas que la distribución minorista tradicional por sí sola.
Mayor adopción de formatos monodosis y con porciones controladas
En el mercado de las premezclas para bebidas instantáneas, los formatos monodosis ofrecen comodidad, reducen el desperdicio y garantizan la consistencia de la dosificación en un mismo producto. Este mercado puede utilizar sobres para ofrecer variantes premium y económicas bajo la misma marca, evitando así conflictos de precios. Los consumidores reciben una porción medida, mientras que las instituciones pueden utilizar el control de porciones para fomentar la higiene y una preparación uniforme. Las aerolíneas, los hospitales y los hoteles también valoran los formatos que simplifican la gestión de inventario y los procedimientos de servicio. Los formatos resellables y envasados individualmente facilitan la portabilidad para quienes preparan bebidas fuera de casa. Esto hace que el control de porciones sea relevante tanto para las compras institucionales como para las preferencias de los consumidores individuales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preocupación de los consumidores por el contenido de azúcar y los aditivos artificiales. | -0.6% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Competencia de las bebidas listas para consumir | -0.8% | América del Norte y Europa, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Competencia de bebidas tradicionales y recién preparadas. | -0.4% | Mercados principales de Asia-Pacífico y Sudamérica | Largo plazo (≥ 4 años) |
| Aumento de los requisitos normativos para el etiquetado de ingredientes y la información nutricional. | -0.3% | Unión Europea, América del Norte, India y Brasil | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preocupación de los consumidores por el contenido de azúcar y los aditivos artificiales.
La preocupación por el azúcar y los aditivos influye en el desarrollo de productos en todas las gamas: económica, convencional y premium. La respuesta del consumidor varía según la región; Norteamérica y Europa Occidental muestran una mayor tendencia a evitar algunos edulcorantes artificiales que varios mercados emergentes. La FDA propuso en enero de 2025 un recuadro de información nutricional en la parte frontal del envase que, de aprobarse, haría más visible cierta información nutricional en el punto de venta. Los fabricantes podrían necesitar gestionar simultáneamente la reformulación y el etiquetado al reducir los edulcorantes en perfiles de sabor complejos. Una comunicación clara de los ingredientes puede ayudar a las marcas a explicar el producto en lugar de basarse únicamente en las afirmaciones sobre el sabor. Las marcas que realizan cambios sustanciales en la etiqueta limpia pueden tener una base más sólida para un posicionamiento premium que las que realizan ajustes menores en la fórmula.
Competencia de las bebidas listas para consumir
Las bebidas listas para consumir compiten directamente con las premezclas porque eliminan la necesidad de preparación. Los productos listos para consumir pueden resultar atractivos en mercados urbanos desarrollados donde la distribución refrigerada y el comercio minorista moderno están bien establecidos. Los polvos para premezclas conservan una ventaja en lugares donde la cadena de frío es incompleta, ya que son más fáciles de almacenar y transportar. Los formatos de la competencia también se adaptan a diferentes ocasiones: un sobre se puede preparar en el trabajo o en la habitación de un hotel, mientras que una bebida lista para consumir se consume tal como se compra. El lanzamiento de bebidas listas para consumir funcionales y con sabor puede reducir la prueba de las premezclas entre los consumidores ocasionales. Los formatos en polvo aún pueden diferenciarse gracias a los menores requisitos de envasado por porción y a la flexibilidad para preparar la bebida al gusto de cada persona.
Análisis de segmento
Por tipo de producto: Las bebidas funcionales superan a las categorías tradicionales.
Las bebidas calientes representaron el 41.32 % de los ingresos del sector en 2025, gracias al uso consolidado del café instantáneo, el té instantáneo y las bebidas malteadas. Este segmento se beneficia de su amplio uso en hogares, máquinas expendedoras y establecimientos de restauración, donde consumidores y operadores valoran un resultado familiar, un tiempo de preparación reducido, un almacenamiento sencillo y formatos que se pueden usar repetidamente sin cambiar las rutinas establecidas, lo que ayuda a explicar por qué los productos calientes tradicionales siguen proporcionando una base estable, incluso a medida que los nuevos conceptos de productos reciben mayor atención comercial. La demanda de formatos fríos se ve afectada por la estacionalidad en los mercados templados y por el creciente atractivo del café frío en climas más cálidos. Se prevé que las bebidas funcionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.23 % hasta 2031, impulsadas por las mezclas de proteínas, sustitutos de comidas, inmunidad y energía.
La categoría funcional crea ocasiones distintas al consumo tradicional de café y té. Las marcas que colocan estos productos en tiendas de nutrición deportiva o de salud especializadas pueden buscar precios unitarios más altos y enfrentar menos presión de marcas blancas que en supermercados convencionales, ya que la decisión de compra puede depender del propósito declarado del producto, su perfil de ingredientes y la disposición del consumidor a comparar alternativas más detenidamente antes de elegir una fórmula, en lugar de simplemente optar por el precio más bajo. La inversión demuestra que los productos de bebidas calientes ya establecidos aún tienen margen de mejora en su formulación y calidad, incluyendo la capacidad de mejorar la experiencia del consumidor sin abandonar el formato de preparación instantánea que le otorga a la categoría su amplio atractivo cotidiano tanto en el hogar como fuera de él. El desarrollo de productos en este ámbito permite a los fabricantes vincular los formatos de café conocidos con las expectativas cambiantes en cuanto a sabor y conveniencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: Las variantes con sabor ganan terreno sobre una base predominantemente de sabores neutros.
Los productos básicos representaron el 62.56 % de los ingresos del sector en 2025, ya que el café, el té y los productos de malta sin sabor siguen siendo básicos en la vida diaria de muchos consumidores. Este segmento se sustenta en hábitos que favorecen los perfiles de sabor reconocibles y los precios accesibles, especialmente cuando los consumidores compran el mismo producto con frecuencia y esperan que funcione con un método de preparación familiar, un tamaño de porción conocido y un presupuesto familiar predecible, lo que deja a los productos básicos establecidos bien posicionados para el uso regular, incluso cuando las opciones con sabor despiertan interés. Su escala también lo convierte en un objetivo natural para los productos de marca blanca vendidos a través de minoristas. Las marcas minoristas pueden competir directamente en formatos básicos donde las diferencias de producto son limitadas y el precio es un factor de compra importante, lo que obliga a los fabricantes establecidos a mantener la calidad, la disponibilidad y el valor de marca reconocible cuando los compradores comparan formatos similares en un estante de tienda o a través de un listado en línea.
Se prevé que los productos con sabor crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.89 % hasta 2031. Este crecimiento se asocia con opciones inspiradas en cafeterías y conceptos de productos vinculados a la confitería que ofrecen una ocasión diferenciada para disfrutar en casa. El desarrollo de sabores está incorporando perfiles que antes se asociaban con menús de cafeterías a formatos envasados, lo que permite a los fabricantes ofrecer mayor variedad sin pedir a los consumidores que cambien el hábito básico de preparación que hace que las premezclas sean convenientes, al tiempo que brinda a los minoristas y canales en línea una forma más clara de presentar un producto como diferente de un sobre de café o té estándar. Las mezclas para latte de azúcar moreno, los sobres de matcha y las mezclas de masala chai pueden extender el atractivo de los productos con sabor más allá de los primeros consumidores. Tata Consumer Products lanzó Tata Tea Gold Iced Tea y Tetley Matcha Latte durante el año fiscal 2025-26, lo que refleja su enfoque en el verano y las ocasiones de consumo de premezclas al estilo de las cafeterías. La oportunidad depende de mantener la experiencia sensorial lo suficientemente distinta de los productos simples como para justificar un precio más alto.
Por formato: El polvo se consolida mientras que los formatos líquidos se abren paso.
En el mercado de premezclas para bebidas instantáneas, el polvo representó el 86.54 % del tamaño del mercado en 2025, lo que refleja su rentabilidad, almacenamiento a temperatura ambiente, larga vida útil y compatibilidad con la infraestructura de dispensación. El polvo no requiere cadena de frío, lo cual sigue siendo importante en mercados con capacidades logísticas variables, ya que fabricantes, minoristas, instituciones y consumidores pueden manipular el producto sin las condiciones de almacenamiento adicionales necesarias para las alternativas refrigeradas, lo que ayuda a que el formato siga siendo práctico en rutas de distribución largas y en lugares donde el equipo y la infraestructura minorista varían considerablemente. La inversión existente en secado por aspersión, aglomeración y liofilización respalda la base de fabricación del formato, proporcionando a los fabricantes métodos de producción establecidos para productos que necesitan disolverse de forma fiable, recorrer largas cadenas de suministro y permanecer estables hasta que el consumidor u operador prepare la bebida final. Estas capacidades de producción también dificultan que las alternativas líquidas reemplacen al polvo únicamente por razones de costo.
Se prevé que las premezclas líquidas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.77 % hasta 2031, partiendo de una base menor. Su uso actual se concentra en servicios de alimentación de alta gama, artículos de hotel y entornos institucionales con mucho movimiento, donde la consistencia justifica los costes más elevados. Los formatos líquidos pueden reducir la complejidad de la preparación en aplicaciones de café frío y servicios de alimentación, especialmente cuando los operadores necesitan ofrecer una bebida similar en múltiples puntos de venta y durante distintos periodos de servicio. Sin embargo, el formato debe demostrar una clara ventaja en consistencia o rapidez para justificar sus mayores requisitos logísticos en comparación con los productos en polvo habituales. Son relevantes cuando los operadores necesitan resultados fiables en todos los turnos de personal y ubicaciones de servicio, ya que un concentrado preparado puede simplificar pasos que, de otro modo, requerirían medición y manipulación repetida, siempre que el operador pueda gestionar las condiciones de almacenamiento y distribución asociadas al formato líquido.
Por rango de precios: El crecimiento premium coexiste con una base de valor dominante.
En el mercado de premezclas para bebidas instantáneas, los productos económicos representaron el 36.11 % de los ingresos en 2025, impulsados por las premezclas de café y té de consumo masivo vendidas en supermercados, tiendas de conveniencia y máquinas expendedoras en lugares de trabajo. Este segmento satisface una alta demanda en mercados emergentes donde el precio sigue siendo un factor importante en la decisión de compra, y ofrece a los consumidores una opción fácilmente disponible para compras recurrentes en el hogar, el trabajo y las tiendas de conveniencia. Esto significa que las marcas deben proteger la asequibilidad y la calidad confiable al mismo tiempo para competir en esta parte tan accesible de la categoría. Los productos de gama media cubren la brecha para los consumidores que buscan una calidad superior a la de las marcas blancas sin optar por precios gourmet, ofreciendo a los fabricantes una forma de atender a los consumidores cuyas decisiones de compra reflejan tanto la sensibilidad al precio como la preferencia por sabores más intensos, marcas conocidas o una mayor variedad de sabores.
Se prevé que los productos premium y gourmet crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.21 % hasta 2031. Este crecimiento proviene de los consumidores urbanos que buscan bebidas estilo cafetería en casa y de los consumidores de ingresos medios que utilizan envases monodosis accesibles para probar variantes premium. Esta combinación proporciona al mercado de premezclas para bebidas instantáneas una base de valor junto con una trayectoria de crecimiento premium. Las incorporaciones demuestran cómo los fabricantes pueden buscar una mayor participación en el segmento premium sin abandonar los precios accesibles, utilizando formatos y sabores familiares para facilitar la prueba a los consumidores que puedan estar interesados en un producto estilo cafetería, pero que aún comparen la compra con el costo y la conveniencia de una premezcla cotidiana, creando un puente entre las opciones orientadas al valor y las gourmet. Los productos premium deben ofrecer una experiencia de sabor convincente, ya que los consumidores comparan los resultados en casa con la calidad que esperan de las cafeterías, lo que hace que la compra repetida dependa de si el producto ofrece la conveniencia prometida por el formato, sin dejar de diferenciarse de una bebida instantánea estándar de menor precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El crecimiento del sector de la hostelería señala un cambio estructural en los canales de distribución.
En el mercado de bebidas instantáneas premezcladas, los canales de venta minorista representaron el 65.48 % de los ingresos en 2025, liderados por supermercados, hipermercados, tiendas de conveniencia, tiendas de comestibles y venta minorista en línea. Estos canales son importantes porque permiten a los consumidores comprar productos conocidos para el uso doméstico habitual, a la vez que brindan a los fabricantes un amplio acceso a los estantes para artículos ya establecidos y un entorno en el que el tamaño, el precio, la promoción y el formato del envase pueden ajustarse a los patrones de compra frecuentes, incluyendo las compras planificadas y las compras de conveniencia más pequeñas. La venta minorista en línea amplía el acceso a los consumidores fuera de los principales centros urbanos y puede respaldar las relaciones de suscripción. Es particularmente relevante para formatos funcionales y premium que pueden requerir una mayor exploración del producto y la repetición de la prueba, ya que una página web puede proporcionar detalles del producto y permitir que el consumidor vuelva a un artículo preferido sin depender únicamente del espacio limitado y la elección inmediata de un estante físico.
Se prevé que los canales de consumo en establecimientos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031, impulsados por las máquinas expendedoras en lugares de trabajo, los operadores de servicios de alimentación, los hoteles y los restaurantes. Este canal se beneficia de la reocupación de los espacios de trabajo y del mayor uso de la dispensación automatizada en las instituciones. Los productos para consumo en establecimientos deben funcionar de manera consistente con temperaturas de agua variables y sistemas de dispensación comerciales, ya que los operadores dependen de resultados predecibles durante los períodos de mayor actividad y no pueden depender de los métodos de preparación utilizados para los productos domésticos. Esto hace que la adecuación técnica, el envasado a granel, la compatibilidad con los equipos y el soporte técnico continuo sean fundamentales para que un proveedor pueda retener a sus clientes institucionales. Los fabricantes también necesitan envases a granel o formatos de lata que difieran de los sobres individuales para la venta al por menor, ya que los clientes de servicios de alimentación y de establecimientos de trabajo evalúan la facilidad de carga, la consistencia del servicio, la gestión de existencias y la compatibilidad con sus equipos como parte de la decisión de compra, en lugar de juzgar únicamente el diseño del envase para el consumidor.
Análisis geográfico
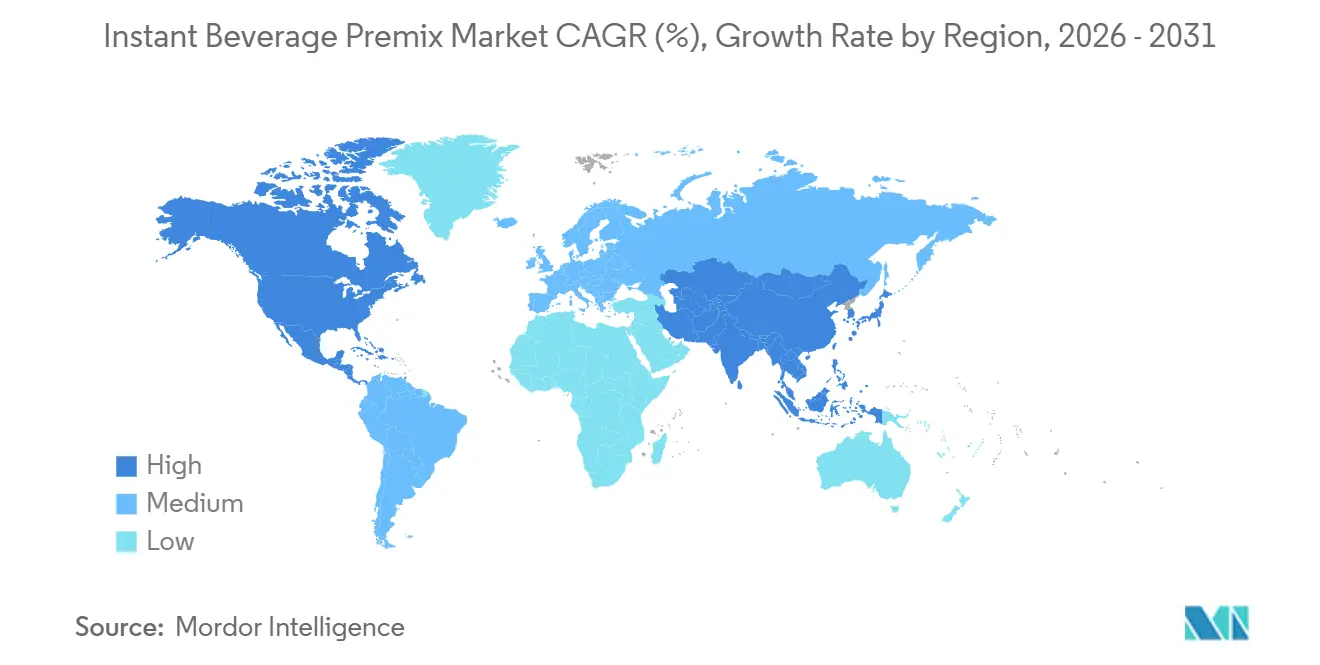
La región Asia-Pacífico representó el 41.22 % de los ingresos del sector en 2025, impulsada por las culturas de consumo de té y café en China, India y el Sudeste Asiático. China cuenta con una amplia gama de productos premezclados disponibles a través del comercio electrónico, incluyendo Taobao y JD.com, y posee capacidad de fabricación y aromatización a nivel nacional. Estas capacidades permiten a las marcas locales introducir y distribuir productos rápidamente. India es el mercado nacional de mayor crecimiento en Asia-Pacífico, gracias a la expansión del comercio minorista organizado y la formalización de los servicios de bebidas en el lugar de trabajo. Las medidas gubernamentales que apoyan la capacidad de procesamiento y exportación de alimentos también crean un entorno favorable para los fabricantes, ya que se suman a los cambios en el comercio minorista, el lugar de trabajo y el consumo urbano, lo que facilita a las marcas la distribución de mezclas de bebidas calientes tradicionales y nuevos formatos de bebidas funcionales, aromatizadas y frías en toda la región. Vietnam, Indonesia, Tailandia y Corea del Sur contribuyen a la demanda regional gracias a sus jóvenes poblaciones urbanas, la cultura del café y la expansión del comercio minorista moderno.
Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.72 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de premezclas para bebidas instantáneas. Estados Unidos registró un valor de mercado de 20.1 millones de dólares en 2025. La demanda regional se ve impulsada por productos funcionales, el interés de los consumidores en ofertas orgánicas y sostenibles, y un canal de comercio electrónico desarrollado. Canadá y México también contribuyen a la demanda regional, y México muestra una mayor alineación con el consumo de premezclas al estilo estadounidense a medida que continúa la urbanización y la expansión del comercio minorista. La norma de la FDA sobre declaraciones de propiedades saludables y la propuesta de incluir información nutricional en el frontal del envase generan responsabilidades de cumplimiento, al tiempo que promueven una comunicación más clara sobre la salud de los productos que cumplen los requisitos. El marco regulatorio favorece a las marcas que pueden explicar claramente la información sobre ingredientes y nutrición, ya que el interés de los consumidores en perfiles de sabor funcionales, orgánicos, sostenibles e innovadores tiene más probabilidades de generar demanda recurrente cuando los fabricantes pueden respaldar estas propuestas de productos con etiquetas sencillas y prácticas de formulación estables.
Europa representó una participación destacada en 2025 y está marcada por altas expectativas de calidad, competencia de marcas blancas y normas de información alimentaria. Alemania lidera la participación a nivel de país dentro de la región, mientras que el Reino Unido se encuentra entre los mercados de países de más rápido crecimiento. El Reglamento de Ejecución (UE) 2026/1011 de la Comisión, publicado el 8 de mayo de 2026, corrigió los requisitos técnicos de etiquetado para las premezclas de aditivos alimentarios vendidas en la Unión Europea [3] Fuente: Comisión Europea, «Reglamento de Ejecución (UE) 2026/1011 de la Comisión, de 7 de mayo de 2026, por el que se corrige el Reglamento de Ejecución (UE) 2025/1787 en lo que respecta al etiquetado de las premezclas», EUR-Lex, eur-lex.europa.eu . América del Sur está respaldada por Brasil como su mercado más grande y Colombia como su mercado de más rápido crecimiento. Se prevé que el mercado de Oriente Medio y África supere los 6.2 millones de dólares estadounidenses para 2031, con Arabia Saudí como el mercado nacional más grande y Sudáfrica como el de más rápido crecimiento. El café con cardamomo, las premezclas de leche con azafrán, las mezclas de hierbas funcionales y los sobres de capuchino reflejan la variedad de preferencias de sabor en los mercados del Golfo.
Panorama competitivo
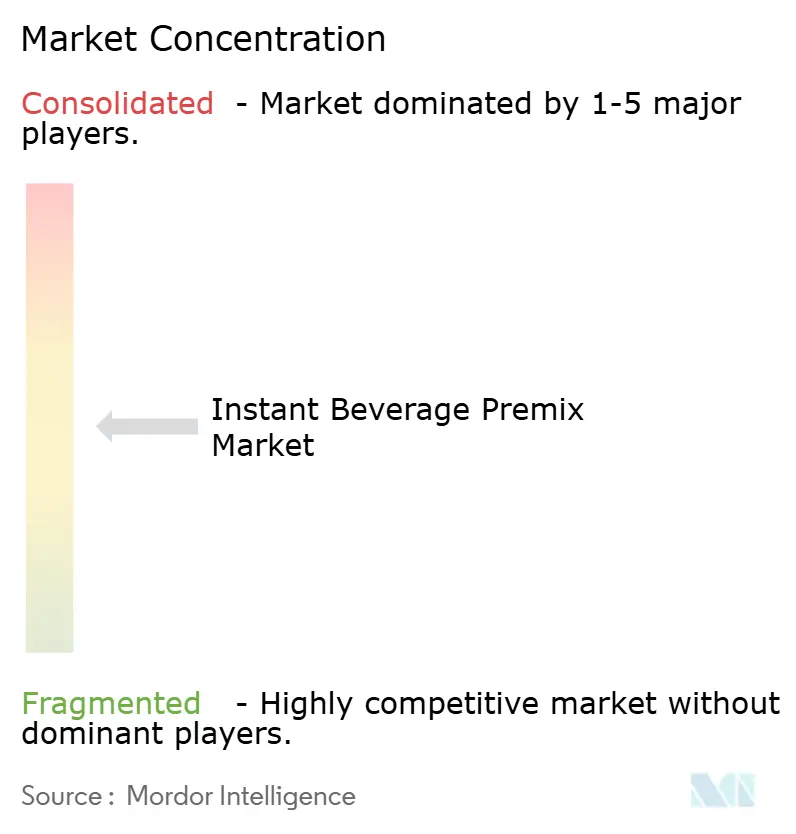
El mercado de premezclas para bebidas instantáneas presenta una estructura moderadamente fragmentada, donde coexisten marcas multinacionales con especialistas regionales y proveedores de marcas blancas. Nestlé, Unilever, JDE Peet's, Tata Consumer Products, PepsiCo, Coca-Cola y Ajinomoto gozan de un fuerte reconocimiento de marca y una amplia red de distribución. Las empresas regionales y las marcas minoristas siguen ejerciendo presión sobre los precios, especialmente en el segmento económico, donde los consumidores pueden comparar con mayor facilidad productos similares y donde la capacidad del proveedor para mantener una disponibilidad fiable, una gestión rigurosa de las compras y una calidad constante puede ser tan importante como la visibilidad de la marca a gran escala. La competencia se centra en el desarrollo de sabores, los ingredientes funcionales y el acceso a los canales de venta automática, restauración y digitales. Las grandes empresas pueden invertir en investigación, envasado, fabricación y sistemas de distribución que a los participantes más pequeños les resulta difícil igualar. Al mismo tiempo, las empresas locales pueden responder con rapidez a las preferencias regionales de sabor y precios.
JDE Peet's transformó su Laboratorio de Innovación de Utrecht en 2025 e instaló sistemas avanzados de liofilización, incluyendo un congelador a -40 °C, para apoyar el desarrollo de café de última generación. Tata Consumer Products agregó té helado, matcha latte, café frío y premezclas todo en uno con sabor en el año fiscal 2025-26, al tiempo que expandió sus actividades de máquinas expendedoras y HoReCa. Keurig Dr Pepper está lanzando concentrado de espresso líquido en 20 países, lo que demuestra cómo las empresas líderes están creando formatos para el uso de café frío. Estas iniciativas ilustran cómo las empresas están utilizando la arquitectura del producto y el alcance del canal para competir. Las categorías funcionales y premium tienen mayores requisitos de ingredientes y marca, lo que puede limitar la fácil replicación de marcas blancas. Los productos de valor siguen estando más expuestos a la competencia en función de la escala, el abastecimiento y el precio.
Las suscripciones directas al consumidor son relevantes para algunas premezclas funcionales, ya que permiten establecer relaciones recurrentes sin depender completamente del acceso a los estantes de las tiendas. Los productos orientados a las proteínas, la inmunidad y el sueño se adaptan bien a formatos donde los consumidores pueden volver a pedir un producto preferido. La FDA propuso una norma el 10 de agosto de 2026 para reforzar la supervisión de las sustancias utilizadas en los alimentos bajo el marco GRAS (Generalmente Reconocido como Seguro). La propuesta podría añadir trabajo de cumplimiento para las nuevas formulaciones funcionales. Las empresas con recursos regulatorios podrían estar mejor preparadas para gestionar los requisitos cambiantes que los participantes más pequeños. Por lo tanto, la estructura competitiva combina la escala multinacional con un espacio continuo para marcas regionales y especializadas, especialmente donde el conocimiento de los sabores locales, las propuestas funcionales específicas y una distribución receptiva pueden ayudar a los participantes más pequeños a satisfacer necesidades que podrían no estar completamente cubiertas por una amplia cartera global.
Líderes de la industria de premezclas de bebidas instantáneas
Nestlé SA
Mondelēz International, Inc.
Unilever PLC
Starbucks Corporation
La empresa Kraft Heinz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2026: Impulse Coffees lanzó su Ube Latte for Focus, una premezcla lista para preparar que combina auténtico ube filipino con L-teanina, extracto de remolacha, azafrán y una crema no láctea a base de coco. El producto está formulado sin colorantes ni saborizantes artificiales y se posiciona en torno a la creciente demanda de bebidas funcionales que combinan sabores distintivos con beneficios específicos para el bienestar.
- Junio de 2025: El equipo de V8 Energy le dio un toque fresco a sus icónicas bebidas vegetales con el lanzamiento de V8 Energy Drink Mix. Esta bebida en polvo ofrecía un aporte constante de energía en un nuevo y práctico formato para llevar. Una opción práctica para quienes están siempre en movimiento, V8 Energy Drink Mix ofrecía un perfil suave y frutal, con 80 mg de cafeína natural de té negro y verde. V8 Energy Drink Mix estaba disponible en tres deliciosos sabores: Granada y Arándano, Melocotón y Mango, y Limonada de Fresa.
- Mayo de 2025: Kaytea, la marca de té listo para beber, lanzó una nueva gama de tés helados instantáneos en polvo, con el objetivo de ofrecer una hidratación de última generación en el mercado del Reino Unido. Los polvos estaban disponibles en tres sabores: melocotón y mango, limón y té con leche clásico. Diseñados para una preparación sencilla, los polvos premezclados se podían disolver fácilmente en agua caliente y añadir hielo, o bien mezclar con agua fría en una batidora.
- Mayo de 2025: Continental Coffee, una de las marcas de bebidas líderes de la India y subsidiaria de CCL Products (India) Limited, lanzó una refrescante incorporación a su creciente portafolio: la premezcla de té helado de limón Continental THIS, disponible en toda la India. Esta premezcla estaba disponible en dos prácticos formatos: una bolsa de 400 g y un sobre de 140 g (10 g x 14 sobres), ideal tanto para consumo individual como familiar.
Alcance del informe del mercado global de premezclas para bebidas instantáneas
| Bebidas calientes | Café instantáneo |
| Té instantáneo | |
| Mezcla de chocolate caliente y cacao | |
| Bebidas malteadas | |
| Mezclas de té con leche | |
| Bebidas frias | Mezcla de té helado |
| Mezcla de limonada | |
| Mezclas de bebidas con sabor a frutas | |
| Mezclas de bebidas deportivas y electrolíticas | |
| Otros | |
| Bebidas Funcionales | Mezclas de reemplazo de proteínas y comidas |
| Impulsores de la inmunidad | |
| Mezclas de bebidas energéticas | |
| Mezclas para dormir y relajarse | |
| Otros |
| Natural |
| De Sabor |
| Polvo |
| Liquid |
| Valor |
| Rango medio |
| Premium/Gourmet |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Minoristas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Suecia | |
| Polonia | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Vietnam | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Bebidas calientes | Café instantáneo |
| Té instantáneo | ||
| Mezcla de chocolate caliente y cacao | ||
| Bebidas malteadas | ||
| Mezclas de té con leche | ||
| Bebidas frias | Mezcla de té helado | |
| Mezcla de limonada | ||
| Mezclas de bebidas con sabor a frutas | ||
| Mezclas de bebidas deportivas y electrolíticas | ||
| Otros | ||
| Bebidas Funcionales | Mezclas de reemplazo de proteínas y comidas | |
| Impulsores de la inmunidad | ||
| Mezclas de bebidas energéticas | ||
| Mezclas para dormir y relajarse | ||
| Otros | ||
| Por categoría | Natural | |
| De Sabor | ||
| Por formulario | Polvo | |
| Liquid | ||
| Por rango de precios | Valor | |
| Rango medio | ||
| Premium/Gourmet | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Vietnam | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de premezclas para bebidas instantáneas para el año 2031?
Se prevé que el sector alcance los 125.37 millones de dólares en 2031, con un crecimiento anual compuesto del 6.13 % a partir de 2026.
¿Qué tipo de producto está creciendo más rápido en el mercado de las premezclas para bebidas instantáneas?
Se prevé que las bebidas funcionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.23 % hasta 2031, impulsadas por su uso como fuente de proteínas, para fortalecer el sistema inmunitario, proporcionar energía y sustituir comidas.
¿Por qué los formatos en polvo siguen siendo los más utilizados?
En 2025, el formato en polvo representó el 86.54% de la cuota de mercado debido a que permite el almacenamiento a temperatura ambiente, tiene una larga vida útil, reduce la complejidad logística y es compatible con las máquinas expendedoras.
¿Qué factores impulsan la demanda de premezclas premium y gourmet?
Se prevé que los productos premium y gourmet crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.21%, a medida que los consumidores busquen experiencias al estilo de las cafeterías y pruebas individuales accesibles.


