

Tamaño y participación en el mercado de ventanas de vidrio aislante
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
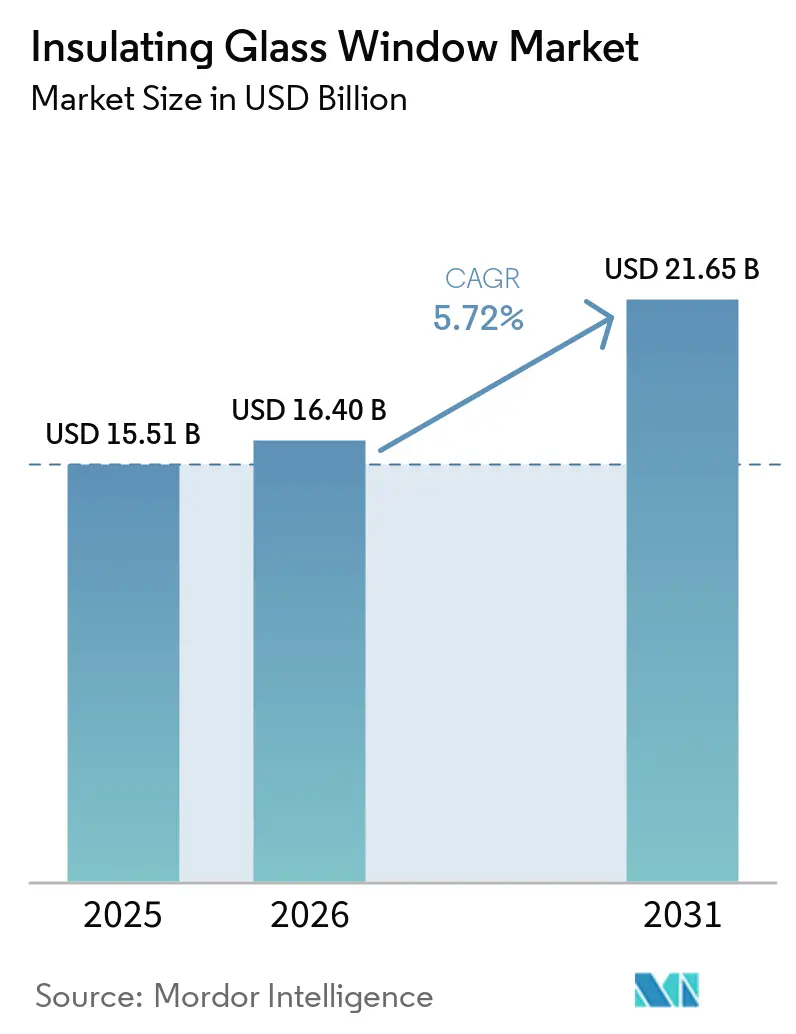
| Tamaño del mercado (2026) | USD 16.40 mil millones |
| Tamaño del mercado (2031) | USD 21.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ventanas de vidrio aislante por Mordor Intelligence
El mercado de ventanas de vidrio aislante alcanzó un valor de 15.51 millones de dólares en 2025 y se estima que crecerá de 16.40 millones de dólares en 2026 a 21.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.72% durante el período de pronóstico (2026-2031). La demanda de ventanas con bajo valor U está aumentando debido a los códigos energéticos en regiones como California, la ciudad de Nueva York y la Unión Europea, que lo han convertido en un requisito básico. Esto ha reducido la diferencia de precio con el vidrio simple y acortado los períodos de recuperación de la inversión a menos de cinco años. El crecimiento se ve impulsado además por los mandatos de energía casi nula. Se espera que la región de Asia-Pacífico experimente un crecimiento significativo, ya que países como China e India se centran en la rehabilitación de viviendas urbanas y en la aceleración de la adopción de unidades de triple acristalamiento y vacío. Si bien el doble acristalamiento actualmente tiene una participación importante en el mercado, las configuraciones cuádruple y de vacío se están expandiendo a medida que los objetivos de cero emisiones netas imponen umbrales de rendimiento más estrictos. En cuanto a la oferta, los fabricantes están adoptando hornos híbridos eléctricos-de hidrógeno, que pueden reducir la intensidad de carbono de la producción de vidrio flotado hasta en un 40 %. Además, los especialistas en vidrio aislante al vacío (VIG) están aumentando la producción semanal a más de 1,000 unidades, con el objetivo de reducir la diferencia de costes con el triple acristalamiento.
Conclusiones clave del informe
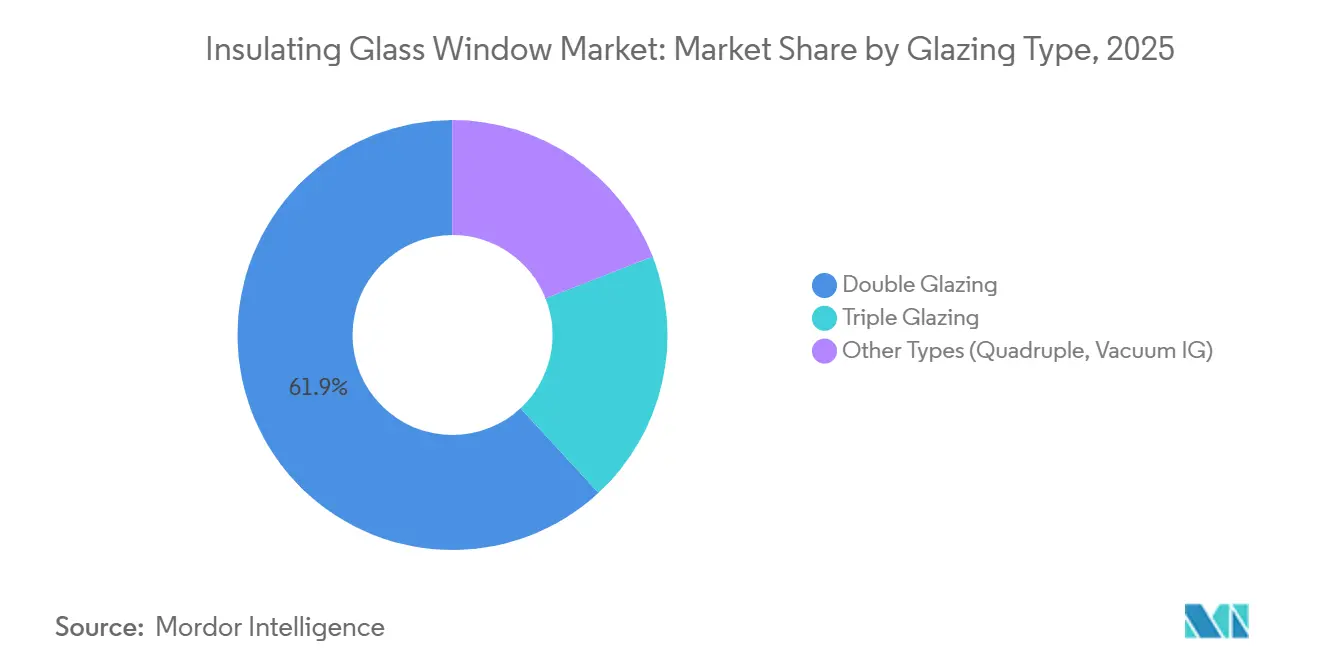
- Por tipo de acristalamiento, el doble acristalamiento representó el 61.89% de la cuota de mercado de ventanas de vidrio aislante en 2025, mientras que las unidades de vidrio aislante cuádruple y al vacío avanzan a una tasa de crecimiento anual compuesta del 6.57% hasta 2031.
- En cuanto al material de los marcos de las ventanas, el uPVC representó el 42.44% de los ingresos de 2025, mientras que se prevé que los materiales compuestos registren una tasa de crecimiento anual compuesta (CAGR) del 6.42% entre 2026 y 2031.
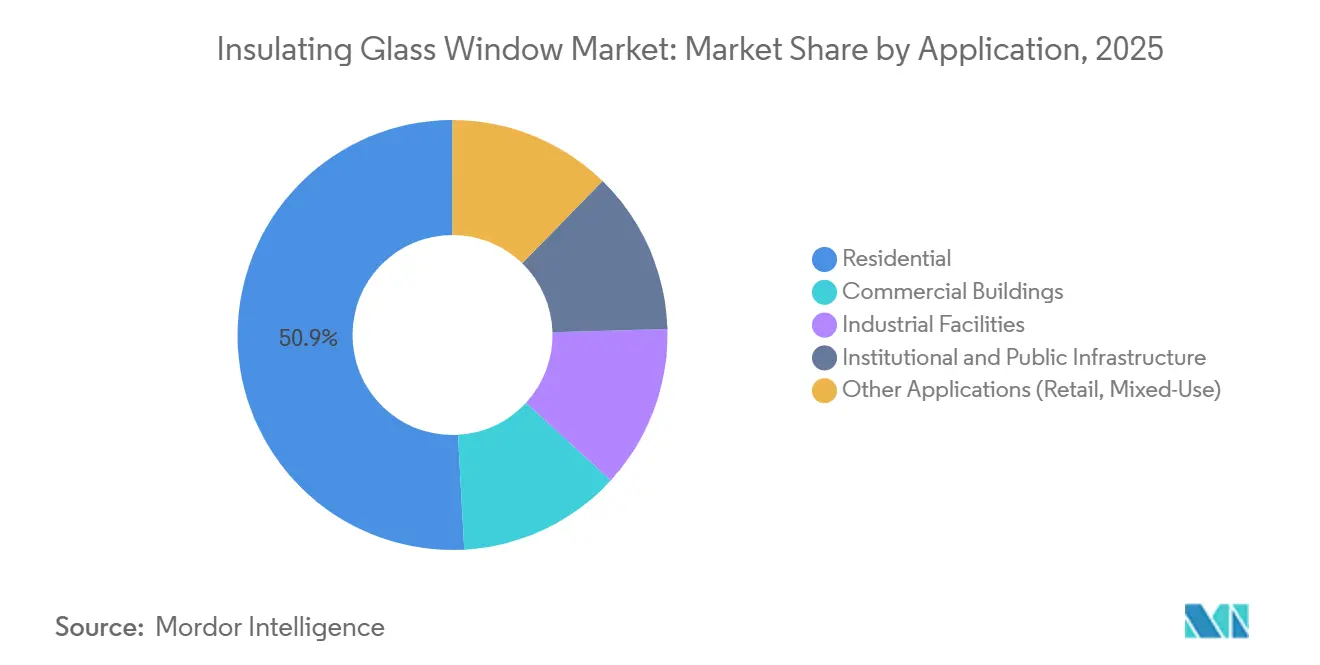
- Por aplicación, el sector residencial acaparó el 50.87% de las ventas de 2025, pero la infraestructura institucional y pública es el segmento de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.83% hasta 2031.
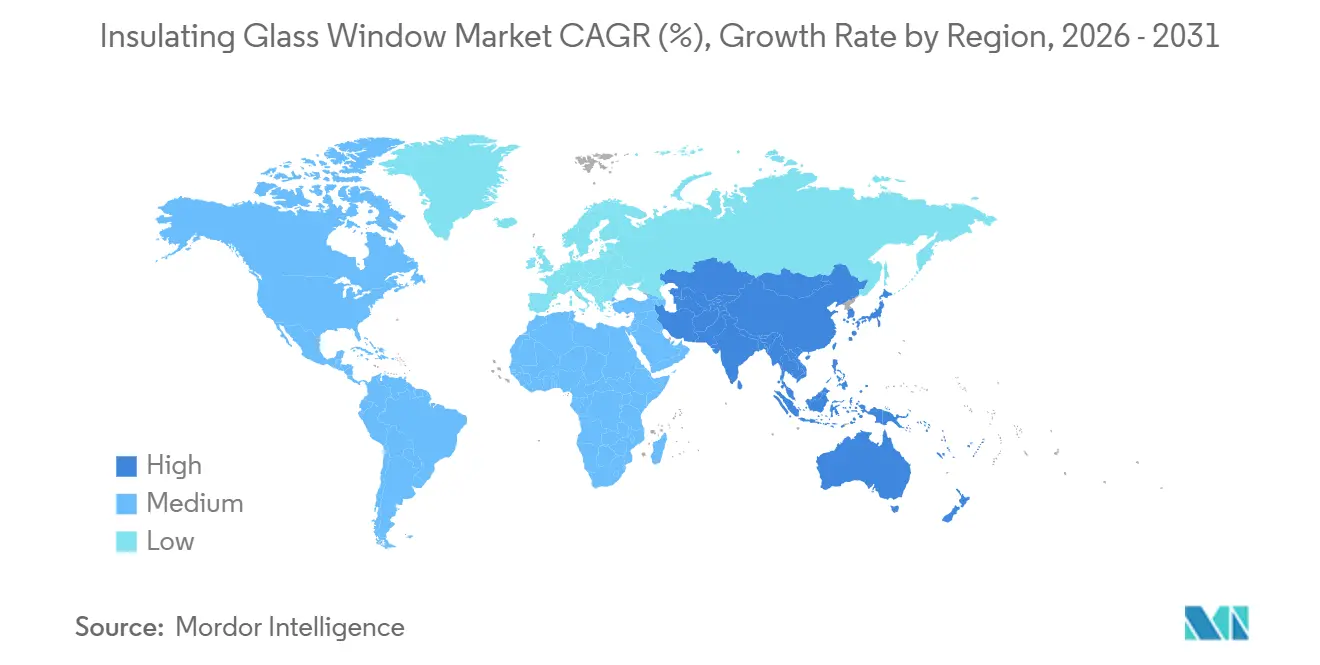
- Geográficamente, Europa lideró con una cuota de ingresos del 37.21% en 2025, pero se prevé que Asia-Pacífico registre la expansión más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 6.77% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ventanas de vidrio aislante
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Códigos obligatorios de eficiencia energética en la construcción en las principales economías. | + 1.2% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Primas de etiqueta verde para proyectos con certificación LEED y BREEAM | + 0.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Auge de la vivienda urbana en los países en desarrollo | + 1.5% | Asia-Pacífico (China, India, ASEAN), con repercusiones en Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Las normativas de cero emisiones netas de carbono aceleran la instalación de ventanas triples y cuádruples. | + 1.0% | Europa, Norteamérica, adopción temprana en Japón y Corea del Sur. | Mediano plazo (2-4 años) |
| Ampliación de la producción en masa de vidrio aislante al vacío (VIG) | + 0.6% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| El vidrio ultrafino triplicado permite realizar adaptaciones sin necesidad de cambiar el marco. | + 0.4% | Europa (edificios patrimoniales), Norteamérica (rehabilitaciones comerciales) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Códigos obligatorios de eficiencia energética en la construcción en las principales economías
El Título 24-2025 de California y el Código de Conservación de Energía de la Ciudad de Nueva York de 2025 ahora limitan los valores U de ventanas completas a 0.30 en zonas cálidas y 0.25 en zonas más frías, eliminando efectivamente el vidrio simple de las nuevas construcciones [1] Comisión de Energía de California, “Estándares de Eficiencia Energética de Edificios – Título 24”, ENERGY.CA.GOV . La revisión de la Directiva de Rendimiento Energético de los Edificios (EPBD) de la Unión Europea de 2024 exige estándares de energía casi cero para todos los edificios nuevos para 2027, aumentando la adopción de triple acristalamiento a más del 60 % en Alemania, Francia y los países nórdicos. En China, el código residencial de 2025 requiere valores U de 1.5 W/m²K o inferiores en zonas de calefacción, un umbral alcanzable solo con doble acristalamiento con espaciadores de borde cálido, acelerando la adopción de unidades de triple acristalamiento. Estas normativas convergentes reducen los periodos de amortización a menos de cinco años en la mayoría de los climas, convirtiendo el vidrio aislante de una mejora a una especificación estándar. En conjunto, se prevé que estas políticas añadan 1.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado de ventanas con vidrio aislante.
Primas de etiqueta verde para proyectos con certificación LEED y BREEAM
El Leadership in Energy and Environmental Design (LEED) v5 otorga hasta cuatro puntos de transparencia de materiales para sistemas de acristalamiento con declaraciones ambientales de productos de terceros y verificación de contenido reciclado, fomentando el uso de vidrio aislante con huellas de carbono incorporadas por debajo de 100 kilogramos de dióxido de carbono equivalente por metro cuadrado (kg CO2e/m²). El Building Research Establishment Environmental Assessment Method (BREEAM) International 2024 requiere evaluaciones de carbono de ciclo de vida completo para fachadas, favoreciendo el triple acristalamiento con marco de madera que logra un carbono incorporado neto negativo cuando se utiliza madera certificada por el Forest Stewardship Council (FSC) [2] BREEAM, “International Certification Standards”, BREEAM.COM . Las propiedades certificadas en ciudades como Londres, Nueva York y Singapur alcanzaron primas de precio del 8-12% en 2025, lo que se tradujo en ingresos adicionales para el desarrollador de USD 150-200/m² cuando se documentan valores U por debajo de 0.8 W/m²K. Estas primas impulsan la demanda de vidrio aislante al vacío (VIG) y unidades de triple acristalamiento en edificios de gran altura de uso mixto, donde los alquileres más elevados justifican la inversión. Se prevé que esta tendencia contribuya aproximadamente con 0.8 puntos porcentuales al crecimiento del mercado de ventanas de vidrio aislante durante los dos primeros años del período de previsión.
El auge de la vivienda urbana en los países en desarrollo
La iniciativa de renovación urbana de China, que abarca 50 millones de viviendas, subvenciona hasta el 40 % de los costes de sustitución de ventanas, impulsando la demanda de unidades de vidrio aislante doble y triple. En India, las cinco principales áreas metropolitanas añadieron 1.2 millones de viviendas nuevas en 2025, y los promotores de ingresos medios optaron por acristalamientos de alta eficiencia energética para reducir los gastos de calefacción, ventilación y aire acondicionado (HVAC). El programa brasileño Minha Casa Minha Vida destinó 39.8 millones de dólares en 2026 para un millón de viviendas subvencionadas, incorporando vidrio aislante con marco de aluminio durante las fases de acabado. El auge de la vivienda en Vietnam se ve respaldado por la inversión de 600 millones de dólares de Fuyao en vidrio flotado, lo que garantiza el suministro nacional de doble acristalamiento para condominios de gran altura. Se espera que estos programas de vivienda a gran escala amplíen el mercado potencial, contribuyendo con 1.5 puntos porcentuales a la tasa de crecimiento anual compuesta (CAGR) del mercado de ventanas de vidrio aislante a largo plazo.
Las normativas de cero emisiones netas de carbono aceleran la adopción de acristalamientos triples y cuádruples.
El estándar británico para viviendas del futuro, vigente desde 2025, exige que las viviendas nuevas reduzcan las emisiones de carbono operativas hasta en un 80 %, lo que solo se puede lograr con doble acristalamiento combinado con bombas de calor. El programa de financiación KfW 40 Plus de Alemania exige una demanda de energía primaria inferior a 30 kilovatios-hora por metro cuadrado al año (kWh/m²/año), lo que aumenta la adopción de doble acristalamiento cuádruple hasta un 15 % en las nuevas viviendas unifamiliares. Japón y Corea del Sur incentivan ahora valores U inferiores a 1.0 W/m²K en las regiones más frías, lo que impulsa el desarrollo de unidades de triple acristalamiento ultrafinas de menos de 30 milímetros, aptas para la rehabilitación de marcos existentes. Estas normativas están creando un segmento premium diferenciado para soluciones de vidrio triple, cuádruple y con aislamiento al vacío, que en conjunto añaden 1.0 punto porcentual al crecimiento del mercado a medio plazo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor coste inicial en comparación con el acristalamiento simple. | -0.9% | Mercados en desarrollo (ASEAN, América Latina, Oriente Medio y África) | Corto plazo (≤ 2 años) |
| Fallos en el sellado de los bordes que provocan pérdida de rendimiento en zonas cálidas y húmedas. | -0.5% | El sudeste asiático, Oriente Medio y las regiones costeras del mundo. | Mediano plazo (2-4 años) |
| Precios de carbonato de sodio volátil y espaciadores de aluminio | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada para las líneas automatizadas de IG y VIG. | -0.3% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor coste inicial en comparación con el acristalamiento simple.
El vidrio aislante tiene un precio entre un 60 % y un 80 % superior al del vidrio simple en regiones como Indonesia, Filipinas y África subsahariana. En estas zonas, las bajas tarifas eléctricas y un periodo de amortización superior a una década limitan su uso en viviendas de bajo coste. En Brasil, el programa Minha Casa Minha Vida (Mi Casa, Mi Vida) excluye el vidrio aislante, restringiendo su adopción a viviendas de ingresos medios y edificios comerciales. En Arabia Saudí, los promotores adoptan un enfoque mixto, utilizando vidrio aislante únicamente en fachadas expuestas al sol para lograr aproximadamente la mitad del ahorro energético con un coste un 30 % menor.
Fallos en el sellado de los bordes que provocan pérdida de rendimiento en zonas cálidas y húmedas.
Los sellos de poliisobutileno y silicona se deterioran a 35 °C y 80 % de humedad, lo que provoca fugas de argón en siete años en proyectos ubicados en el sudeste asiático y la costa del Golfo. Las tasas de falla en climas tropicales alcanzan entre el 12 % y el 18 %, seis veces más que en regiones templadas. Los sistemas de doble sellado y los espaciadores termoplásticos pueden extender la vida útil hasta 20 años, pero aumentan los costos entre un 8 % y un 12 % y requieren capacitación especializada para los instaladores. Los megaproyectos turísticos a lo largo del Mar Rojo ahora especifican sellos de grado marino y espaciadores de acero inoxidable certificados según la norma ASTM E2190 de la Sociedad Estadounidense para Pruebas y Materiales (ASTM) para abordar los problemas de corrosión. Estos desafíos de durabilidad reducen el crecimiento a mediano plazo en 0.5 puntos porcentuales.
Análisis de segmento
Por tipo de acristalamiento: la eficiencia impulsa una alta adopción
El mercado de ventanas de vidrio aislante para doble acristalamiento representa el 61.89 % de los ingresos totales en 2025. El doble acristalamiento es una opción muy utilizada para rehabilitaciones en climas templados. Sin embargo, su cuota de mercado está disminuyendo gradualmente a medida que los responsables políticos implementan límites de valor U más estrictos. El triple acristalamiento está ganando popularidad en el norte de Europa y Canadá, donde los valores U de ventana completa de 0.7-0.9 vatios por metro cuadrado kelvin (W/m²K) cumplen con los estándares de casas pasivas. Además, el segmento de "otros tipos", que incluye vidrio cuádruple y vidrio aislante al vacío (VIG), está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.57 %. La disminución de los costes del VIG, que ahora representan menos del 20 % del triple acristalamiento para pedidos comerciales, lo convierte en una opción viable para sitios patrimoniales y muros cortina delgados.
Los fabricantes están introduciendo soluciones de relleno de gas escalonadas y adaptadas a tipos específicos de acristalamiento: argón para doble acristalamiento, kriptón para triple acristalamiento y cámaras de vacío para VIG, optimizadas para cumplir con las limitaciones de espesor y peso. El cuádruple acristalamiento sigue siendo un producto de nicho en Escandinavia debido a su espesor de 50-60 milímetros y su peso de 40 kilogramos por metro cuadrado (kg/m²). A pesar de la limitada demanda, cuenta con el apoyo de los incentivos KfW 40 Plus para viviendas de consumo energético casi nulo. La evolución de la dinámica de costes sugiere una bifurcación en el mercado, con las reformas de gran volumen por un lado y las nuevas construcciones de muy bajo consumo energético por el otro, cada una atendida por distintas categorías de acristalamiento dentro del mercado de ventanas de vidrio aislante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material del marco de la ventana: Opciones de formas de contabilidad de carbono
El uPVC (cloruro de polivinilo no plastificado) representa el 42.44 % de la cuota de mercado de ventanas de vidrio aislante en 2025. Su conductividad térmica es entre un 50 % y un 60 % inferior a la del aluminio, y sus costes de instalación son entre un 15 % y un 20 % inferiores a los de la madera, lo que respalda su posición en mercados de vivienda sensibles al precio. Los marcos compuestos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.42 % y se espera que ganen protagonismo en el futuro, impulsados por los créditos LEED (Liderazgo en Energía y Diseño Ambiental) que favorecen los polímeros con contenido reciclado y el refuerzo de fibra de carbono. El aluminio sigue utilizándose ampliamente en fachadas de gran altura debido a sus delgados montantes y rigidez estructural, a pesar de las preocupaciones sobre el carbono incorporado. Los perfiles con rotura de puente térmico y los recubrimientos en polvo prolongan la vida útil del aluminio a más de cuatro décadas.
La madera se utiliza cada vez más en restauraciones de patrimonio y viviendas de lujo. El pino y el roble con certificación del Consejo de Administración Forestal (FSC) ofrecen una huella de carbono negativa al combinarse con doble acristalamiento. Los sistemas híbridos de madera y aluminio, que presentan exteriores resistentes a la intemperie y una estética interior cálida, están ganando terreno en proyectos de hostelería de alta gama. Los marcos de acero y fibra de vidrio se utilizan en aplicaciones específicas, como ventanas resistentes al fuego o a la corrosión en zonas costeras, pero representan menos del 8 % de las instalaciones. La contabilidad del carbono influye en las decisiones de compra, impulsando el mercado de ventanas de vidrio aislante hacia los materiales compuestos y de origen sostenible.
Aplicación práctica: Las modernizaciones impulsan el dinamismo institucional
Las aplicaciones residenciales representaron una cuota de mercado del 50.87 % en 2025, impulsadas por los subsidios gubernamentales para el reemplazo de ventanas energéticamente eficientes en viviendas urbanas en China y Brasil. El segmento de infraestructura institucional y pública, aunque más pequeño, se proyecta que crecerá al ritmo más rápido, con una CAGR del 6.83 % hasta 2031. Este crecimiento se atribuye a proyectos de modernización en escuelas y hospitales, que buscan índices acústicos superiores a 40 decibelios (dB) y valores U inferiores a 0.8 vatios por metro cuadrado kelvin (W/m²K). En el sector comercial, los edificios de gran altura están adoptando cada vez más el triple acristalamiento con capas electrocrómicas, que reducen la ganancia de calor solar en un 60-70 % al tiempo que mantienen la luz natural, lo que respalda la demanda en los esfuerzos de certificación Leadership in Energy and Environmental Design (LEED) y Building Research Establishment Environmental Assessment Method (BREEAM).
Las instalaciones industriales utilizan vidrio aislante para salas blancas y cámaras frigoríficas, donde el control de la condensación es esencial. Los espacios comerciales y de uso mixto utilizan grandes paneles de vidrio para atraer clientes y reducir los costes de calefacción, ventilación y aire acondicionado (HVAC). La contratación pública se centra en proveedores que ofrecen soluciones integrales, incluyendo las normas de seguridad PAS 24 (Especificación Disponible Públicamente), la calificación A del Consejo Británico de Calificación de Ventanas (BFRC) y garantías de 30 años, lo que simplifica el proceso de licitación. En las reformas residenciales, la demanda varía según el nivel de ingresos: las viviendas subvencionadas suelen optar por el doble acristalamiento, más económico, mientras que los propietarios de ingresos medios optan por el triple acristalamiento y las unidades de vidrio aislante al vacío (VIG) para ahorrar energía, lo que puede aumentar el valor de reventa de la propiedad entre un 5 % y un 8 %. Estas diversas necesidades garantizan una demanda constante en todos los segmentos de uso final, fortaleciendo el mercado de ventanas de vidrio aislante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europa representó el 37.21 % de los ingresos proyectados para 2025, impulsada por las normativas de consumo energético casi nulo que han aumentado la penetración del triple acristalamiento a más del 60 % en las viviendas nuevas. La demanda de rehabilitación también es significativa, con unidades de triple acristalamiento ultrafinas que reemplazan las ventanas de la década de 1970 en el Reino Unido y Alemania sin necesidad de modificar los marcos. Esto reduce la pérdida de calor en un 45 % y permite acceder a incentivos gubernamentales. La inversión de Saint-Gobain de 14 millones de euros (16.39 millones de dólares) para convertir hornos en Francia y ampliar la capacidad en Egipto respalda el suministro para los mercados europeos y del norte de África. El sur de Europa muestra una adopción más lenta debido a los climas más suaves, pero las oficinas con certificación BREEAM (Building Research Establishment Environmental Assessment Method) en ciudades como Madrid y Milán siguen especificando acristalamiento de alto rendimiento para asegurar primas de alquiler.
Se espera que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.77 %, impulsada por los subsidios de modernización de China, el proyecto de desarrollo de metro de la India (1.2 millones de unidades) y el auge de los condominios de gran altura en Vietnam, reforzado por la nueva planta de fabricación de Fuyao. En las ciudades chinas de nivel 1, las unidades de triple acristalamiento con recubrimientos de baja emisividad (Low-E) son estándar, mientras que las ciudades de nivel 3 optan por el doble acristalamiento de borde cálido. Japón y Corea del Sur ofrecen subsidios para el triple acristalamiento en regiones más frías, y los promotores de condominios de Seúl destacan los valores U de las ventanas en sus materiales de venta. Los mercados de la Asociación de Naciones del Sudeste Asiático (ASEAN) enfrentan desafíos con la durabilidad del sellado de bordes en climas cálidos y húmedos, pero están adoptando tecnologías de doble sellado y espaciadores desecantes para mejorar la vida útil.
América del Norte ha endurecido los códigos de construcción con el Título 24-2025 y los estándares de Nueva York para 2025, que eliminan el acristalamiento simple de las especificaciones permitidas e impulsan las mejoras en el sector inmobiliario comercial. La oferta nacional se ve reforzada por la planta VacuMax de Vitro y la expansión de Fuyao en Illinois, lo que reduce la dependencia de las importaciones asiáticas y mitiga el impacto de los aranceles. En México, el doble acristalamiento se instala comúnmente en ciudades fronterizas con importantes variaciones de temperatura diurnas, mientras que las torres con certificación LEED (Liderazgo en Energía y Diseño Ambiental) en la Ciudad de México prefieren unidades de triple acristalamiento. La adopción en América del Sur se concentra en Brasil y Argentina, donde los altos costos de financiamiento limitan el crecimiento, aunque los programas gubernamentales de vivienda brindan cierto apoyo. Oriente Medio se centra en las especificaciones de acristalamiento para proyectos a gran escala como NEOM y los desarrollos del Mar Rojo, que requieren sellos de grado marino y recubrimientos de baja emisividad para soportar temperaturas extremas de hasta 50 °C. En el África subsahariana, las consideraciones de costes siguen siendo un factor clave, y las torres de oficinas urbanas utilizan principalmente doble acristalamiento para equilibrar coste y rendimiento.
Panorama competitivo
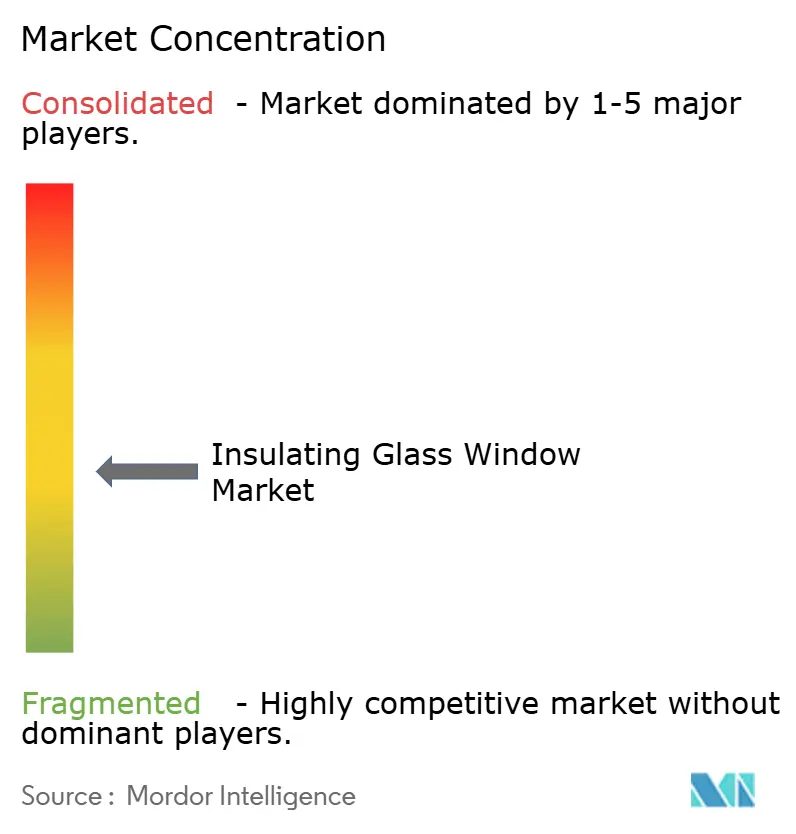
El mercado de ventanas de vidrio aislante está moderadamente fragmentado. Los principales actores globales, incluidos Saint-Gobain, AGC Inc., NSG Group y Guardian Industries, representan la mayor parte de la producción de vidrio flotado. Estas empresas utilizan la integración desde la mina hasta el recubrimiento para gestionar las fluctuaciones en los costos de las materias primas. Saint-Gobain ha introducido hornos híbridos eléctricos de hidrógeno, que reducen la intensidad de carbono hasta en un 40%, lo que permite que sus productos califiquen para los créditos de carbono incorporado de Leadership in Energy and Environmental Design (LEED) y cumplan con los próximos aranceles del Mecanismo de Ajuste en Frontera del Carbono de la Unión Europea (EU CBAM). AGC tiene previsto lanzar su línea FINEO en Bélgica a mediados de 2026, que ofrecerá vidrio aislante al vacío (VIG) con un rendimiento térmico de 0.4 W/m²K a un precio entre un 15% y un 20% superior al del triple acristalamiento, dirigido específicamente a rehabilitaciones de edificios históricos con limitaciones de profundidad del marco. Mientras tanto, Xinyi está diversificando sus operaciones con una planta de 386 millones de dólares en Arabia Saudita y una instalación de 700 millones de dólares en Egipto, con el objetivo de abordar el impacto de la desaceleración del mercado inmobiliario chino y expandir su presencia en Oriente Medio y África (MEA).
La integración del vidrio inteligente se está convirtiendo en un área de competencia importante. SageGlass ha completado 1,700 proyectos electrocrómicos, mientras que PatSnap ha identificado 25 557 patentes globales relacionadas con el acristalamiento dinámico. Este cambio pone de manifiesto la transición de las métricas estáticas de rendimiento térmico a soluciones habilitadas por el Internet de las Cosas (IoT) que mejoran el confort y optimizan la luz natural. Las tecnologías de vidrio aislante al vacío (VIG), como V-Glass, están reduciendo las diferencias de costes y ganando terreno en aplicaciones para edificios históricos y rascacielos, donde el peso y el grosor son limitaciones críticas. Sin embargo, la adopción de sistemas de inspección con inteligencia artificial (IA), que mejoran los rendimientos de producción, ha incrementado los requisitos de capital a aproximadamente 5 millones de dólares por línea de producción. Esta tendencia beneficia a las empresas más grandes y con mayor capital, al tiempo que impulsa a los fabricantes más pequeños hacia la consolidación.
Líderes de la industria de ventanas de vidrio aislante
Saint-Gobain
AGC Inc.
Industrias Guardianes
Grupo NSG
INDUSTRIAS DE VIDRIO CARDINALES, INC.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Xinyi Glass firmó un acuerdo por 386 millones de dólares con la Autoridad Saudí para Ciudades Industriales y Zonas Tecnológicas (MODON) para la construcción de una nueva planta de fabricación de vidrio flotado y de baja emisividad (Low-E) con una superficie de 350 000 m². El objetivo de la planta es apoyar la producción de ventanas de vidrio aislante para los mercados locales y de exportación.
- Enero de 2026: AGC Inc. ha anunciado el lanzamiento de su línea de vidrio aislante al vacío (VIG) FINEO en Bélgica para el segundo trimestre de 2026, con una capacidad de producción anual de 500,000 metros cuadrados y un valor U objetivo de 0.4 W/m²K, diseñada para mejorar la eficiencia energética de las ventanas de vidrio aislante para las iniciativas europeas de cero emisiones netas.
Alcance del informe del mercado global de ventanas de vidrio aislante
Una ventana de vidrio aislante consta de dos o más paneles de vidrio separados por un espaciador y sellados para crear un espacio lleno de aire estancado o gas inerte. Este diseño forma una barrera térmica que reduce la transferencia de calor y mantiene la temperatura interior tanto en invierno como en verano. Además, contribuye a la reducción del ruido y evita la condensación.
El mercado de ventanas de vidrio aislante se segmenta por tipo de acristalamiento, material del marco, aplicación y geografía. Por tipo de acristalamiento, se divide en doble acristalamiento, triple acristalamiento y otros tipos (cuádruple, vidrio aislante al vacío). Por material del marco, se segmenta en PVC, aluminio, madera, materiales compuestos y otros materiales (fibra de vidrio, acero). Por aplicación, se segmenta en edificios residenciales, comerciales, instalaciones industriales, infraestructura institucional y pública, y otras aplicaciones (comercio minorista, uso mixto). El informe también incluye el tamaño del mercado y las previsiones para ventanas de vidrio aislante en 17 países de las principales regiones. El tamaño del mercado y las previsiones se presentan en dólares estadounidenses (USD).
| Doble Acristalamiento |
| Triple acristalamiento |
| Otros tipos (cuádruple, de vacío IG) |
| PVC |
| Aluminio |
| Madera |
| Compuesto |
| Otros materiales (fibra de vidrio, acero) |
| Residencial |
| Edificios comerciales |
| Instalaciones industriales |
| Infraestructura institucional y pública |
| Otras aplicaciones (venta minorista, uso mixto) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de acristalamiento | Doble Acristalamiento | |
| Triple acristalamiento | ||
| Otros tipos (cuádruple, de vacío IG) | ||
| Por material del marco de la ventana | PVC | |
| Aluminio | ||
| Madera | ||
| Compuesto | ||
| Otros materiales (fibra de vidrio, acero) | ||
| por Aplicación | Residencial | |
| Edificios comerciales | ||
| Instalaciones industriales | ||
| Infraestructura institucional y pública | ||
| Otras aplicaciones (venta minorista, uso mixto) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ventanas de vidrio aislante?
El mercado de ventanas de vidrio aislante alcanzó un valor de 15.51 millones de dólares en 2025 y se estima que crecerá desde los 16.40 millones de dólares en 2026 hasta alcanzar los 21.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.72% durante el período de previsión (2026-2031).
¿Qué región experimentará el mayor crecimiento en el mercado de ventanas de vidrio aislante?
La región de Asia-Pacífico está preparada para la expansión más rápida, con una tasa de crecimiento anual compuesta del 6.77 % hasta 2031, gracias a los programas masivos de rehabilitación y construcción de viviendas.
¿Qué tipo de acristalamiento está ganando más popularidad?
Las unidades de vacío y cuádruples son las de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.57%, ya que las normativas de cero emisiones netas exigen valores U inferiores a 0.5 W/m²K.
¿Cómo están afrontando los fabricantes la escasez de mano de obra?
Los líderes del mercado implementan sistemas de inspección y robótica basados en inteligencia artificial que elevan el rendimiento por encima del 95%, pero requieren una inversión de entre 2 y 5 millones de dólares por línea automatizada.


