

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 30.09 mil millones |
| Tamaño del mercado (2031) | USD 35.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
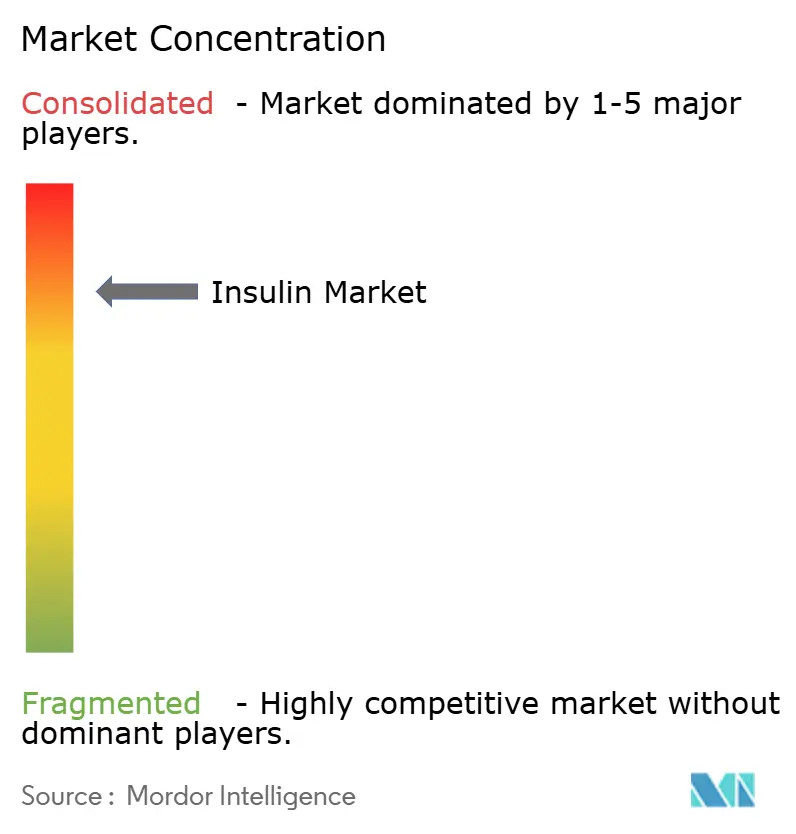
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la insulina por Mordor Intelligence
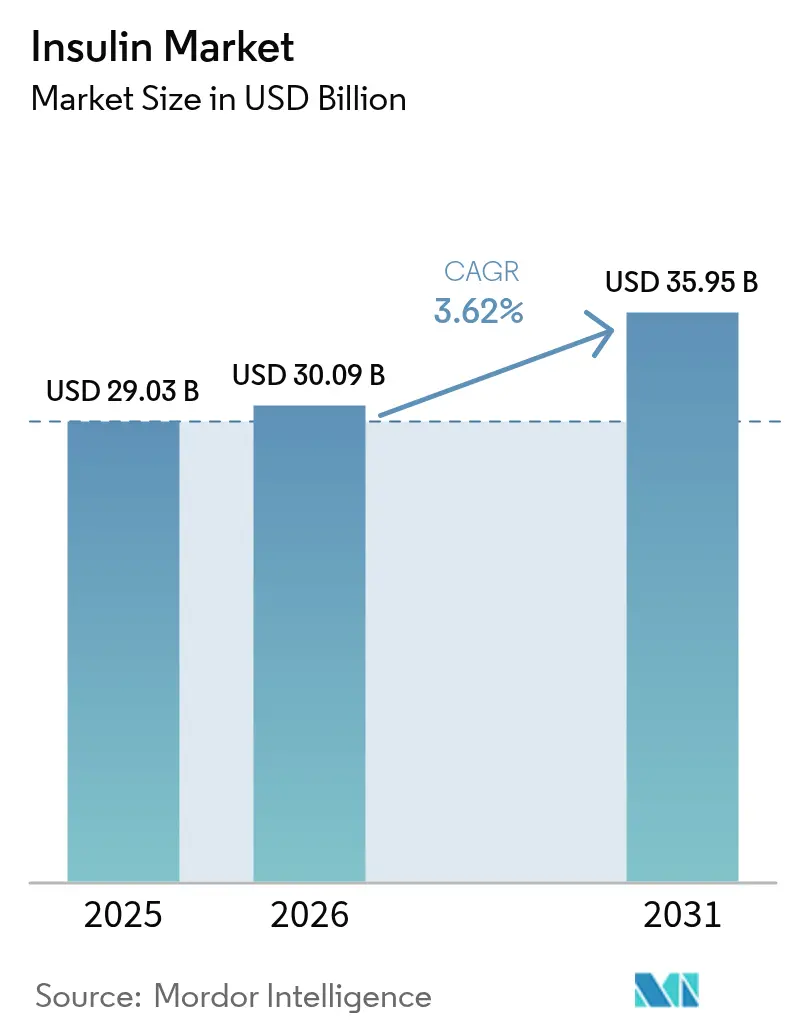
Se proyecta que el tamaño del mercado de insulina será de USD 29.03 mil millones en 2025, USD 30.09 mil millones en 2026 y alcanzará los USD 35.95 mil millones para 2031, creciendo a una CAGR de 3.62% entre 2026 y 2031.
La demanda se expande a pesar de la sustitución terapéutica de las incretinas, la continua presión sobre los precios y los problemas de la cadena de frío que merman la potencia de la dosis en climas cálidos. Los análogos de acción prolongada, como la glargina y el degludec, siguen siendo la base de los ingresos; sin embargo, los lanzamientos semanales de insulina icodec y biosimilares están cambiando la dinámica competitiva. Los volúmenes de análogos de acción rápida están aumentando a medida que los algoritmos de administración automatizados exigen correcciones prandiales ultrarrápidas, mientras que los requisitos de sostenibilidad impulsan a los fabricantes hacia plataformas de plumas reutilizables. Los programas regionales de adquisición en China e India reducen los precios de lista, pero a la vez amplían el acceso de los pacientes, lo que mantiene el mercado de la insulina en una senda de crecimiento lento.
Conclusiones clave del informe
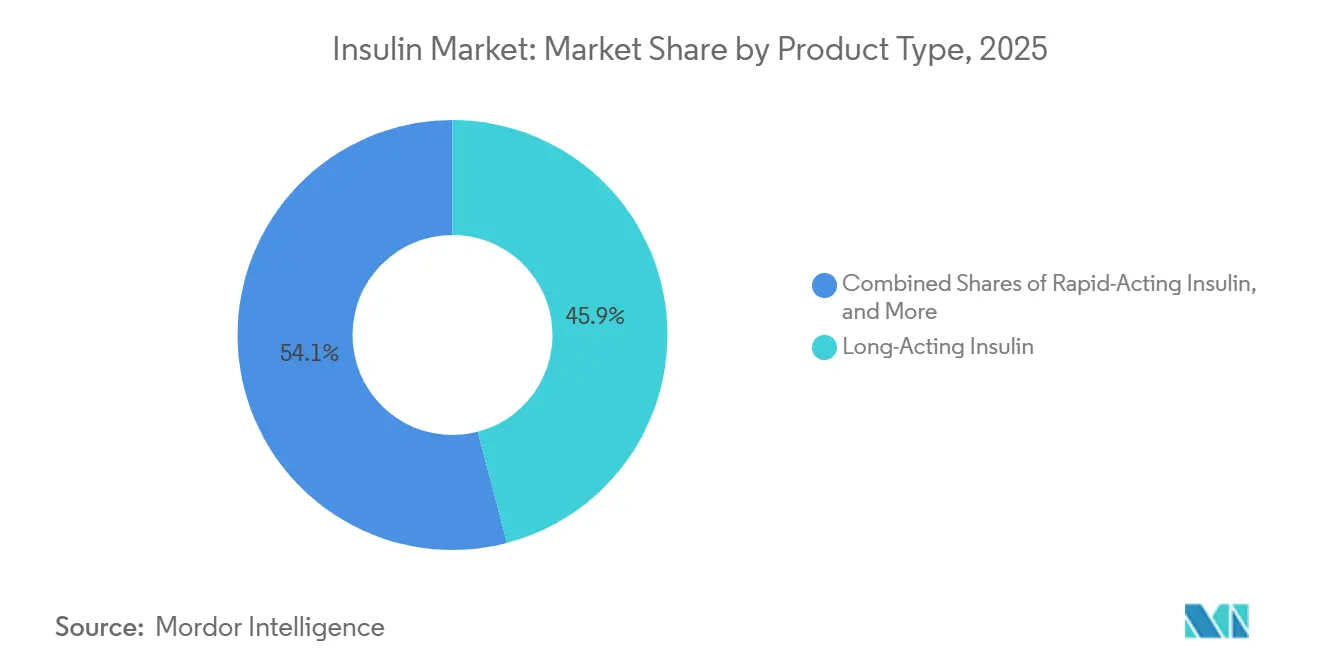
- Por tipo de producto, la insulina de acción prolongada lideró con el 45.92% de la participación de mercado de insulina en 2025, mientras que se proyecta que la insulina de acción rápida se expandirá a una CAGR del 5.28% hasta 2031.
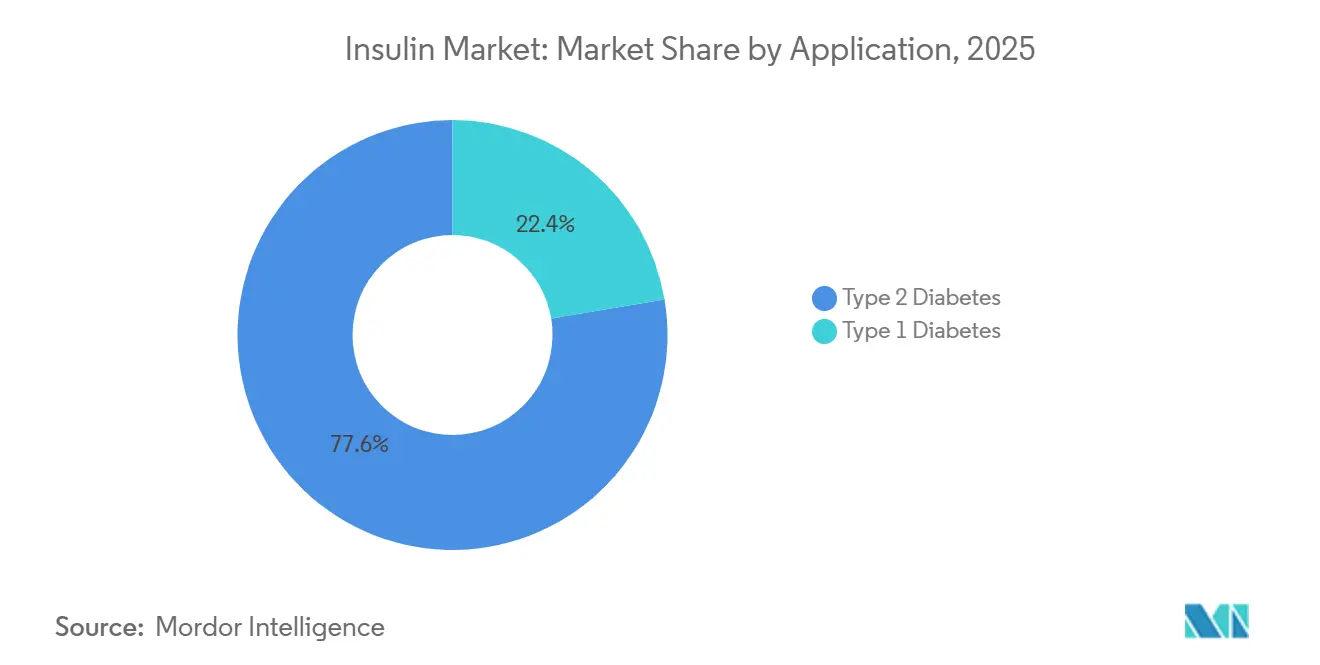
- Por aplicación, la diabetes tipo 2 representó el 77.64% de la demanda en 2025; la diabetes tipo 1 registró el crecimiento más rápido con una CAGR del 6.05% hasta 2031.
- Por dispositivo de administración, las plumas representaron el 64.71% del volumen en 2025, mientras que se prevé que los formatos de inyección, parche e inhalación crezcan a una CAGR del 5.84% hasta 2031.
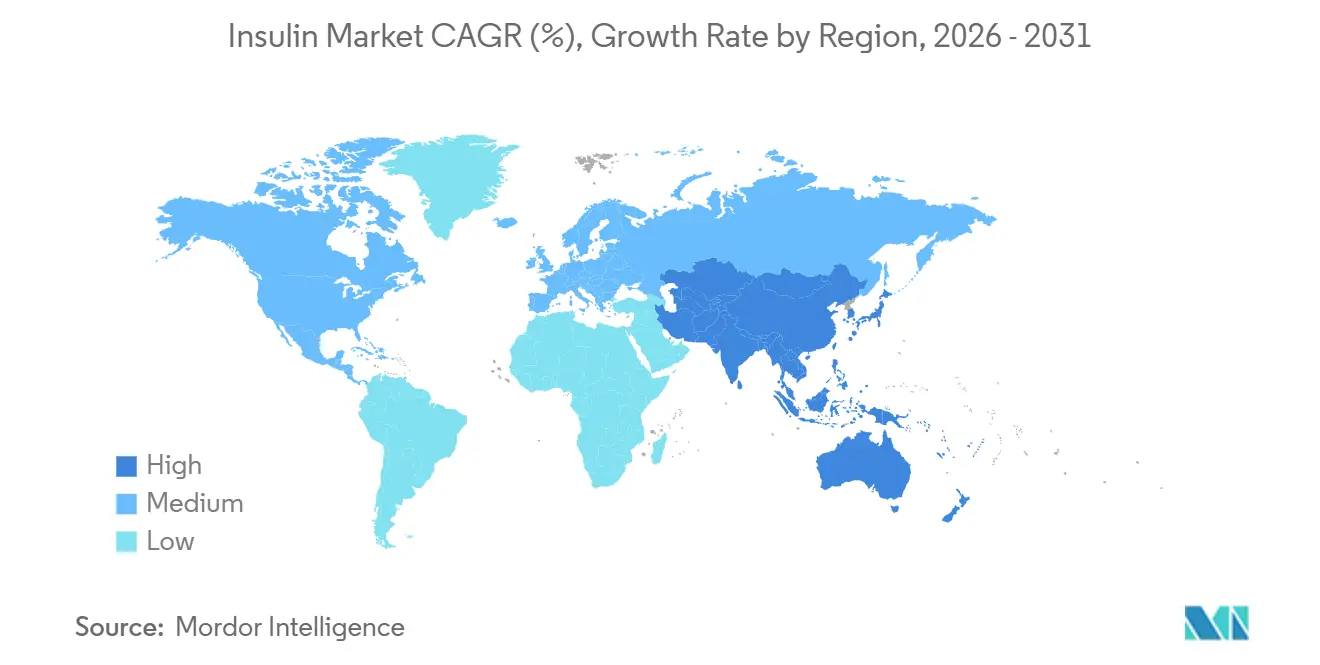
- América del Norte representó el 41.78% de los ingresos de 2025, aunque se prevé que Asia-Pacífico registre la CAGR regional más alta, con un 4.43%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de la insulina
Análisis del impacto del conductor
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Aumento de la prevalencia de la diabetes | + 1.8% | A nivel mundial, el mayor crecimiento absoluto se registró en China y la India | Largo plazo (≥ 4 años) |
| Avances tecnológicos en la administración de insulina | + 0.9% | América del Norte, UE, APAC urbano | Mediano plazo (2-4 años) |
| Ampliación de las iniciativas de reembolso y asequibilidad | + 0.7% | India, Indonesia, Oriente Medio, África subsahariana | Mediano plazo (2-4 años) |
| Creciente adopción de insulina biosimilar | + 0.5% | UE, América del Norte, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Lanzamientos semanales de insulina basal que mejoran la adherencia | + 0.4% | América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Las adquisiciones basadas en volumen aceleran la adopción del nivel 2 | + 0.6% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de la diabetes
La Federación Internacional de Diabetes informó que 589 millones de adultos vivían con diabetes en 2024 y proyecta 852.5 millones para 2050. China e India ya representan 238 millones de casos diagnosticados, lo que desplaza el mercado de la insulina hacia geografías de alto volumen y menor margen. [1] Federación Internacional de Diabetes, “IDF Diabetes Atlas 11th Edition”, diabetesatlas.org La diabetes tipo 2 domina el consumo, pero la prevalencia de la diabetes tipo 1 está aumentando a medida que el cribado neonatal mejora la detección temprana. Los sistemas de administración automatizados extienden la terapia basal-bolo a cohortes más jóvenes, mientras que los datos del mundo real muestran que los pacientes que toman medicamentos GLP-1 frecuentemente vuelven a la insulina en un año. El aumento de la prevalencia mantiene el volumen base incluso a medida que los inyectables alternativos ganan cuota de mercado.
Avances tecnológicos en la administración de insulina
Las bombas de circuito cerrado y las plumas inteligentes integran monitorización continua de glucosa, registros de dosificación por Bluetooth y titulación algorítmica. La combinación del MiniMed 780G de Medtronic y el FreeStyle Libre 3 de Abbott aumentó el tiempo en rango en 15 puntos porcentuales en estudios de cohorte de 2025. El inyector de parche Libertas de BD acorta la distancia entre las plumas y las bombas de larga duración, ofreciendo hasta 200 unidades en 72 horas. La adopción sigue siendo mayor en Norteamérica y Europa Occidental, donde el reembolso compensa el coste del hardware. Sin embargo, los centros urbanos de Asia Pacífico están comenzando a implementar pilotos de cobertura de pago para plataformas de circuito cerrado.
Expansión de las iniciativas de reembolso y asequibilidad
La red Jan Aushadhi Kendra de la India superó los 10,000 puntos de venta en 2025, suministrando viales de insulina a precios hasta un 80% más bajos que los de los canales privados. [2] Pharmaceuticals & Medical Devices Bureau of India, “Jan Aushadhi Kendra Expansion”, janaushadhi.gov.in La novena ronda de adquisición basada en volumen de China en noviembre de 2024 redujo los precios de lista de análogos en un 42% y extendió la cobertura a 11 provincias adicionales. [3] China National Healthcare Security Administration, “Ninth Volume-Based Procurement Results”, nhsa.gov.cn Arabia Saudita eliminó la autorización previa para la insulina análoga en 2025, reduciendo los retrasos en el tratamiento. Estas políticas amplían el acceso, compensando parcialmente los obstáculos a los ingresos por precios unitarios más bajos y manteniendo la base de pacientes del mercado de la insulina.
Creciente adopción de insulina biosimilar
Los productos intercambiables designados por la FDA, como Semglee, representaron aproximadamente el 15 % de las prescripciones basales en Estados Unidos para 2025. Un análisis de BMJ Open Diabetes Research & Care de 2024 reveló que los precios de la glargina en Europa cayeron un 21.6 % en los 10 años posteriores a la entrada del biosimilar. La expansión de la planta de Biocon en Malasia, con una inversión de 100 millones de dólares, tiene como objetivo producir 50 millones de viales anuales para 2027, lo que demuestra la confianza en la continua adopción de biosimilares. Las políticas de reembolso divergentes aún determinan el ritmo; Alemania exige el inicio de la terapia con biosimilares, pero los planes comerciales de Estados Unidos suelen dirigir a los pacientes hacia los medicamentos originales a través de formularios escalonados.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Políticas de control de precios y licitaciones competitivas | -0.8% | China, India, mercados de precios de referencia de la UE, Estados Unidos | Corto plazo (≤ 2 años) |
| Cambio terapéutico hacia fármacos basados en incretinas | -1.2% | América del Norte, UE, Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Vulnerabilidades de la cadena de frío en los mercados emergentes | -0.3% | África subsahariana, Asia meridional rural, interior de América Latina | Largo plazo (≥ 4 años) |
| Presión de sostenibilidad sobre los residuos de bolígrafos desechables | -0.2% | UE, estados seleccionados de EE. UU., Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Políticas de control de precios y licitaciones competitivas
La Ley de Reducción de la Inflación de los Estados Unidos autorizó la negociación de precios de Medicare para la insulina glargina a partir de 2027. [4] Centros de Servicios de Medicare y Medicaid, “Guía de negociación de medicamentos de la Ley de Reducción de la Inflación”, cms.gov Los precios de referencia de Europa, los recortes de adquisiciones del 42 % de China y las licitaciones estatales de la India comprimen los precios de venta promedio, lo que fomenta la racionalización de SKU y el cambio a biosimilares. Sanofi suspendió los viales de Lantus en varios mercados de la UE en 2024, redirigiendo a los pacientes a las plumas Toujeo de mayor margen. La erosión de los ingresos a corto plazo limita el crecimiento de los ingresos brutos, pero acelera la asequibilidad.
Cambio terapéutico hacia fármacos basados en incretinas
Los agonistas del receptor GLP-1 y sus sucesores de agonista dual ofrecen importantes beneficios cardiometabólicos y de pérdida de peso, lo que ha llevado a muchos profesionales clínicos a posponer o evitar el inicio del tratamiento con insulina en pacientes con diabetes tipo 2. En 2025, las ventas combinadas de GLP-1 de Novo Nordisk y Eli Lilly superaron los 15 XNUMX millones de dólares, lo que demuestra una rápida adopción tanto en la diabetes como en la obesidad. A medida que estos agentes mejoran el control glucémico junto con la reducción del peso corporal, reducen la progresión a la terapia con insulina basal, creando un efecto de sustitución que suaviza el crecimiento del volumen de insulina tradicional. Los fabricantes de insulina están respondiendo con regímenes combinados e invirtiendo en sistemas de administración avanzados; sin embargo, el cambio fundamental en la propuesta de valor hacia el control del peso sigue siendo un obstáculo.
Análisis de segmento
Por tipo de producto: Los biosimilares transforman la economía de los análogos
Los análogos de acción prolongada representaron el 45.92 % de la cuota de mercado de la insulina en 2025, pero se proyecta que los análogos de acción rápida liderarán el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.28 % hasta 2031, impulsada por la demanda de bombas de circuito cerrado. El biosimilar glargina alcanzó una penetración del 15 % en EE. UU. e impulsó una disminución del precio del 21.6 % en Europa, reduciendo las diferencias en las primas. La insulina degludec mantiene la diferenciación con una vida media de 42 horas, mientras que la pauta de dosificación diaria de detemir redujo su presencia y provocó retiradas graduales. Las formulaciones de premezcla siguen siendo esenciales en el sur de Asia y África debido a su coste y la simplicidad de la dosificación, incluso cuando la monitorización continua de la glucosa promueve regímenes individualizados en otros lugares. Los agentes prandiales ultrarrápidos y las formulaciones basales semanales, en conjunto, preservan la relevancia terapéutica y estabilizan el tamaño general del mercado de la insulina en este segmento.
Los candidatos inhalados y orales de segunda generación exploran la administración no invasiva para ampliar su aceptación entre las poblaciones con aversión a las agujas. El polvo inhalado de Cipla, autorizado por la CDSCO de India en diciembre de 2025, presenta una alternativa de acción rápida para el control posprandial. Sin embargo, su adopción generalizada dependerá de la paridad en los reembolsos y de datos reales de seguridad pulmonar. Los fabricantes continúan equilibrando la potencia, la rapidez de inicio de acción y los costos de fabricación a medida que diversifican sus portafolios para defender su cuota de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el tipo 1 gana participación a medida que se expande la automatización
La diabetes tipo 2 representó el 77.64 % de la demanda en 2025, pero la sustitución del GLP-1 modera su crecimiento futuro. El volumen de casos de diabetes tipo 1 aumenta a una tasa de crecimiento anual compuesta (TCAC) del 6.05 % a medida que aumenta la incidencia pediátrica y la administración automatizada impulsa objetivos glucémicos más estrictos. Los sistemas Omnipod 5 de Insulet y Control-IQ de Tandem amplían la aceptación de las bombas de insulina. El cribado neonatal, respaldado por la JDRF, detecta un inicio más temprano, prolonga la duración del tratamiento por paciente y respalda el tamaño del mercado de insulina para el tratamiento de la diabetes tipo 1.
Las políticas de los pagadores reembolsan cada vez más los análogos de acción rápida para indicaciones pediátricas y gestacionales, lo que amplía la captación de dosis basal-bolo en regiones emergentes. Por el contrario, los regímenes exclusivamente basales siguen siendo el estándar de atención para pacientes con diabetes tipo 2 en etapa temprana en entornos con recursos limitados. Sin embargo, la adquisición basada en el volumen está posibilitando la cobertura completa de análogos en hospitales de segundo nivel de China y de distrito de la India. A medida que los algoritmos de tratamiento se diferencian más, los fabricantes adaptan los mensajes según el estadio de la enfermedad en lugar de aplicar un enfoque único.
Por dispositivo de entrega: El liderazgo de Pen se enfrenta al auge de Patch y Smart Pump
Las plumas inyectoras mantuvieron el 64.71 % del mercado de insulina en 2025, gracias a la precisión de la dosis y la familiaridad del usuario. Complementos digitales como la aplicación InPen de Medtronic, ahora vinculada a datos de glucosa en tiempo real, están mejorando la usabilidad de la categoría. Se proyecta que las inyectoras de inyección y de parche crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.84 %, ofreciendo alternativas indoloras y sin tubos, especialmente atractivas para los segmentos pediátrico y de diabetes tipo 2 con múltiples comorbilidades. Los formatos inhalados siguen siendo un nicho, pero están atrayendo el interés en la era del diagnóstico a medida que la ciencia de la absorción pulmonar madura.
Los ecosistemas de administración automatizada de insulina (AID) representan la próxima frontera competitiva. La combinación del Omnipod 5 de Insulet con marcado CE y los sensores Abbott Libre subraya cómo la conectividad abierta impulsa la adhesión a la plataforma. Las matrices de microagujas en investigación podrían extender aún más la administración sin dolor, mientras que el uso de viales y jeringas está disminuyendo en entornos de ingresos altos y medios, a medida que los programas de capacitación normalizan el uso de la pluma. Los marcos regulatorios recompensan cada vez más los dispositivos que documentan reducciones en errores de dosificación e hipoglucemia, lo que incentiva la inversión en software integrado e interfaces de sensores.
Análisis geográfico
Norteamérica representó el 41.78% de los ingresos globales en 2025, impulsada por una sólida cobertura de seguros y la adopción temprana de análogos premium. Sin embargo, el límite de copago de Medicare de 35 USD está reduciendo el margen de maniobra de los fabricantes en materia de precios, obligándolos a centrarse en la eficiencia operativa y en propuestas de valor diferenciadas. Las ampliaciones de capacidad en EE. UU., la planta de Novo Nordisk en Carolina del Norte, con un coste de 4.1 millones de USD, y el complejo de Eli Lilly en Indiana, con un coste de 9 millones de USD, refuerzan la confianza a largo plazo, a pesar de la competencia a corto plazo de los biosimilares y el GLP-1. Canadá, por su parte, está eliminando gradualmente los productos de origen animal en favor de análogos modernos, lo que subraya la transición de Norteamérica hacia el suministro de recombinantes de alta pureza.
Europa sigue siendo un mercado maduro pero dinámico, donde la penetración de biosimilares y la compra basada en el valor fomentan trayectorias de precios disciplinadas. Tras la entrada de biosimilares, los precios promedio de la insulina glargina disminuyeron más del 20 % en 28 países, lo que ilustra la capacidad de negociación de los pagadores. Las aprobaciones basales semanales, como Awiqli (icodec), y la ampliación del marcado CE para sistemas AID, posicionan a la región como un campo de pruebas temprano para terapias de próxima generación. Sin embargo, las dificultades en la cadena de suministro y la escasez de cartuchos Fiasp PumpCart en 2025 exponen vulnerabilidades en formatos de cartuchos especializados y resaltan la necesidad de nodos de fabricación diversificados. La posible simplificación regulatoria para biosimilares podría acortar los ciclos de desarrollo y aumentar la intensidad competitiva después de 2026.
Asia-Pacífico es la región geográfica de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.43 % hasta 2031, impulsada por la creciente incidencia de la diabetes, los cambios en el estilo de vida urbano y las mejoras en la asequibilidad impulsadas por las políticas. El programa de compras por volumen de China ha reducido los precios de la insulina hasta en un 48 % en licitaciones nacionales, ampliando el acceso a millones de nuevos usuarios. India está aprovechando la capacidad nacional de biosimilares para cubrir distritos rurales que antes no contaban con productos análogos. Las empresas multinacionales están combinando alianzas locales de llenado y acabado con nuevas instalaciones, como lo demuestran el complejo de Sanofi en Pekín y la expansión de Novo Nordisk en Tianjin, para consolidar el suministro cerca de los clústeres de crecimiento. Las deficiencias en la infraestructura de la cadena de frío y la disparidad regional en los reembolsos siguen siendo desafíos, pero también crean oportunidades para especialistas en logística y plataformas de telesalud.

Panorama competitivo
El mercado de la insulina es un oligopolio: Novo Nordisk, Eli Lilly y Sanofi, en conjunto, abastecen casi el 90% del volumen global. Novo Nordisk aprovecha su capacidad integrada de producción y una amplia cartera de productos de inyección a oral, a la vez que se centra activamente en el desarrollo de GLP-1. Eli Lilly complementa su importante inversión en fabricación de 18 000 millones de dólares desde 2024 con productos biológicos diversificados para la obesidad y el Alzheimer, lo que reduce la dependencia de los ingresos por análogos basales. La expansión de la planta de Sanofi en Fráncfort, valorada en 1300 millones de euros (1540 millones de dólares), demuestra su compromiso continuo con la demanda de insulina basal, incluso cuando su cartera se centra en activos autoinmunes y oncológicos.
Desarrolladores de biosimilares como Biocon están ampliando su producción bajo la precalificación de la OMS, aprovechando la posición de costos para ganar licitaciones públicas en Asia y Latinoamérica. La aprobación del genérico de liraglutida de Hikma en 2024 sugiere mayores ambiciones de entrada en combinación con terapias endocrinas. Los innovadores en dispositivos también están redefiniendo la competencia: la estrategia de CGM de innovación abierta de Abbott ahora abarca a los socios de Medtronic y Tandem AID, estableciendo un modelo de ecosistema que fomenta la integración multilateral. La adquisición de la propiedad intelectual de Bigfoot Biomedical por parte de Insulet consolida la cobertura de patentes para bombas sin tubos, fortaleciendo las defensas contra la competencia emergente. En general, el éxito depende de la combinación de la innovación molecular con la administración conectada, un imperativo que impulsa tanto a los operadores tradicionales como a los nuevos hacia modelos de atención basados en software.
Las medidas estratégicas de 2025 destacan esta evolución. Novo Nordisk volvió a presentar icodec a la FDA con una etiqueta solo para el tipo 2, con el objetivo de lanzarlo a mediados de 2026. Biocon amplió su colaboración con Civica para suministrar glargina a un precio asequible en Estados Unidos. Abbott recibió una autorización de interoperabilidad ampliada para Libre 3 con las principales marcas de bombas, lo que reforzó su franquicia de sensores.
Líderes de la industria de la insulina
Novo Nordisk A / S
Eli Lilly and Company
Pfizer Inc.
Sanofi
Biocon Biologics Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Novo Nordisk anunció que la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) había aprobado la inyección de Awiqli (insulina icodec-abae) de 700 unidades/ml. Esta aprobación convirtió a Awiqli en la primera y única insulina basal de acción prolongada de administración semanal, diseñada para complementar la dieta y el ejercicio en la mejora del control de la glucemia en adultos con diabetes tipo 2.
- Octubre de 2025: Novo Nordisk volvió a presentar su NDA en Estados Unidos para la insulina icodec de administración semanal, con miras a un lanzamiento a mediados de 2026.
- Octubre de 2025: Biocon Biologics amplió su colaboración con Civica para incluir el suministro a Estados Unidos de insulina glargina biosimilar.
- Julio de 2025: Salud Canadá aprobó Kirsty (insulina aspart-xjhz), el primer biosimilar intercambiable de NovoLog, ampliando las opciones asequibles para los pacientes dependientes de insulina.
- Junio de 2025: Tandem Diabetes Care se asoció con Abbott para vincular los sistemas AID con futuros sensores de glucosa y cetonas para la detección temprana de cetoacidosis.
- Mayo de 2025: Brasil lanzó tirzepatide (Mounjaro) en farmacias minoristas luego de la autorización de Anvisa como competidor de Ozempic.


Alcance del informe del mercado global de insulina
Según el alcance del informe, la insulina se define como una hormona que regula el nivel de azúcar en sangre del organismo y trata enfermedades crónicas como la diabetes tipo 1 y tipo 2.
El mercado de la insulina está segmentado por tipo de producto, aplicación, dispositivo de administración y geografía. Por tipo de producto, el mercado está segmentado en insulina de acción rápida, insulina combinada, insulina de acción prolongada y otros tipos de productos. Por aplicación, el mercado está segmentado por diabetes tipo 1 y diabetes tipo 2. Por dispositivo de administración, el mercado está segmentado en plumas, bombas de infusión, jeringas y otros dispositivos de administración. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Insulina de acción rápida | Insulina Lispro |
| Insulina aspart | |
| Insulina glulisina | |
| Insulina de la tecnosfera | |
| Insulina de acción prolongada | Insulina Detemir |
| Insulina Glargina (Originadora) | |
| Insulina Glargina-Yfgn (Biosimilar) | |
| Insulina Degludec | |
| Insulina combinada/premezclada | NPH/Regular |
| Protamina/Lispro | |
| Protamina/Aspart | |
| Insulina biosimilar (transversal) | |
| Otros tipos de productos |
por Aplicación
| La diabetes de tipo 1 |
| La diabetes de tipo 2 |
Por dispositivo de entrega
| Plumas |
| Depósitos de bombas |
| Viales y jeringas |
| Jet / Parche / Inhaladores |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Insulina de acción rápida | Insulina Lispro |
| Insulina aspart | ||
| Insulina glulisina | ||
| Insulina de la tecnosfera | ||
| Insulina de acción prolongada | Insulina Detemir | |
| Insulina Glargina (Originadora) | ||
| Insulina Glargina-Yfgn (Biosimilar) | ||
| Insulina Degludec | ||
| Insulina combinada/premezclada | NPH/Regular | |
| Protamina/Lispro | ||
| Protamina/Aspart | ||
| Insulina biosimilar (transversal) | ||
| Otros tipos de productos | ||
| por Aplicación | La diabetes de tipo 1 | |
| La diabetes de tipo 2 | ||
| Por dispositivo de entrega | Plumas | |
| Depósitos de bombas | ||
| Viales y jeringas | ||
| Jet / Parche / Inhaladores | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de insulina en 2031?
Se proyecta que el tamaño del mercado de insulina alcance los USD 35.95 mil millones para 2031, expandiéndose a una CAGR del 3.62 % a partir de 2026.
¿Qué segmento crecerá más rápido hasta 2031?
Se pronostica que la insulina de acción rápida registrará la expansión más rápida, con una CAGR del 5.28 %, impulsada por su papel en los sistemas de administración de circuito cerrado.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico muestra la perspectiva más sólida con una CAGR del 4.43 %, ayudada por grandes poblaciones diagnosticadas en China e India y una cobertura de adquisiciones en expansión.
¿Cómo influyen los biosimilares en los precios?
El biosimilar glargina redujo los precios de lista europeos en un 21.6% en diez años y representa aproximadamente el 15% de las prescripciones basales en Estados Unidos, lo que intensificó la competencia de precios.
¿Cuál es el impacto de la insulina basal semanal?
Las formulaciones de administración semanal, como la insulina icodec, mejoran la adherencia al reducir la frecuencia de las inyecciones y se espera que mejoren la comodidad del paciente sin sacrificar el control de la glucemia.
¿Cómo influye la sostenibilidad en las decisiones sobre los dispositivos?
Los mandatos de devolución de la UE y las tasas estatales de EE. UU. sobre los bolígrafos desechables empujan a los fabricantes hacia plataformas de entrega reutilizables y reciclables, lo que influye en las decisiones de adquisición.
Última actualización de la página:



