

Tamaño y participación en el mercado de análisis de seguros
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
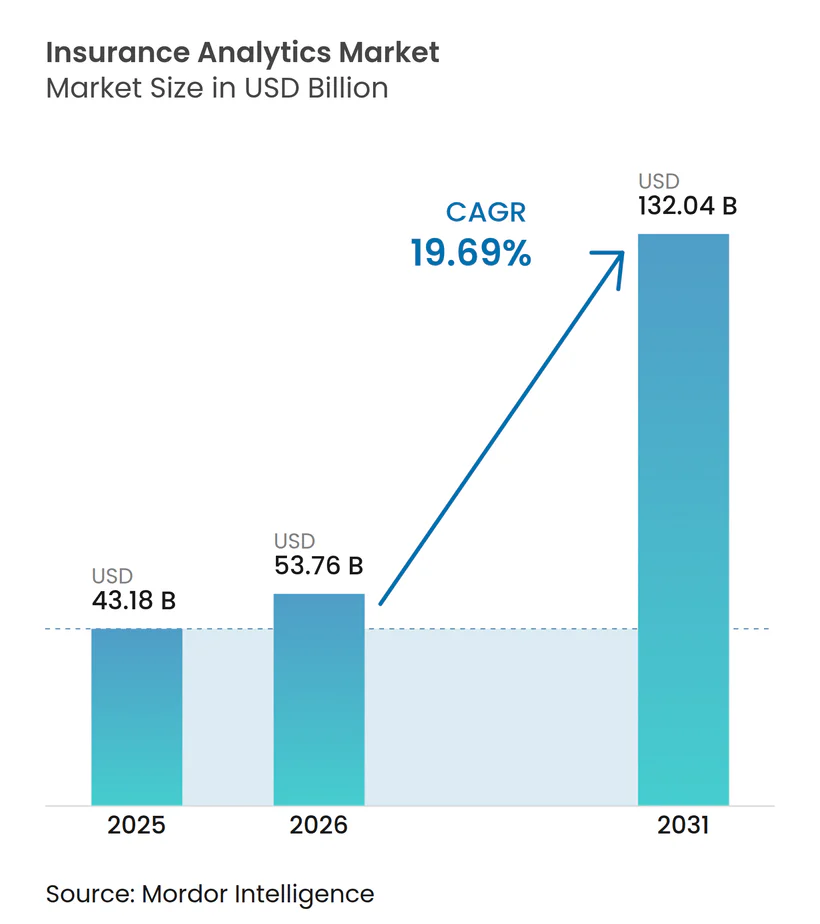
| Tamaño del mercado (2026) | USD 53.76 mil millones |
| Tamaño del mercado (2031) | USD 132.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.69% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis de seguros por Mordor Intelligence
Se espera que el tamaño del mercado de análisis de seguros aumente de USD 43.18 millones en 2025 a USD 53.76 millones en 2026 y alcance los USD 132.04 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 19.69 % entre 2026 y 2031. La adopción es más fuerte donde las aseguradoras combinan la elasticidad de la nube con flujos de datos en tiempo real, lo que permite a los suscriptores fijar el precio de los riesgos de cola que superan las tablas actuariales tradicionales. La inteligencia artificial generativa ahora resume las narrativas de pérdidas y automatiza la suscripción de baja complejidad, reduciendo los tiempos de procesamiento de semanas a minutos. La volatilidad climática, el ransomware y las asociaciones con seguros integrados están intensificando la demanda de señales de riesgo granulares y continuamente actualizadas, mientras que los estrictos mandatos de soberanía de datos impulsan a las aseguradoras a integrar el cumplimiento normativo en los procesos de análisis. Por lo tanto, los proveedores que combinan explicabilidad, pruebas de sesgo y reentrenamiento de modelos están obteniendo grandes contratos multianuales, especialmente en América del Norte y Asia-Pacífico.
Conclusiones clave del informe
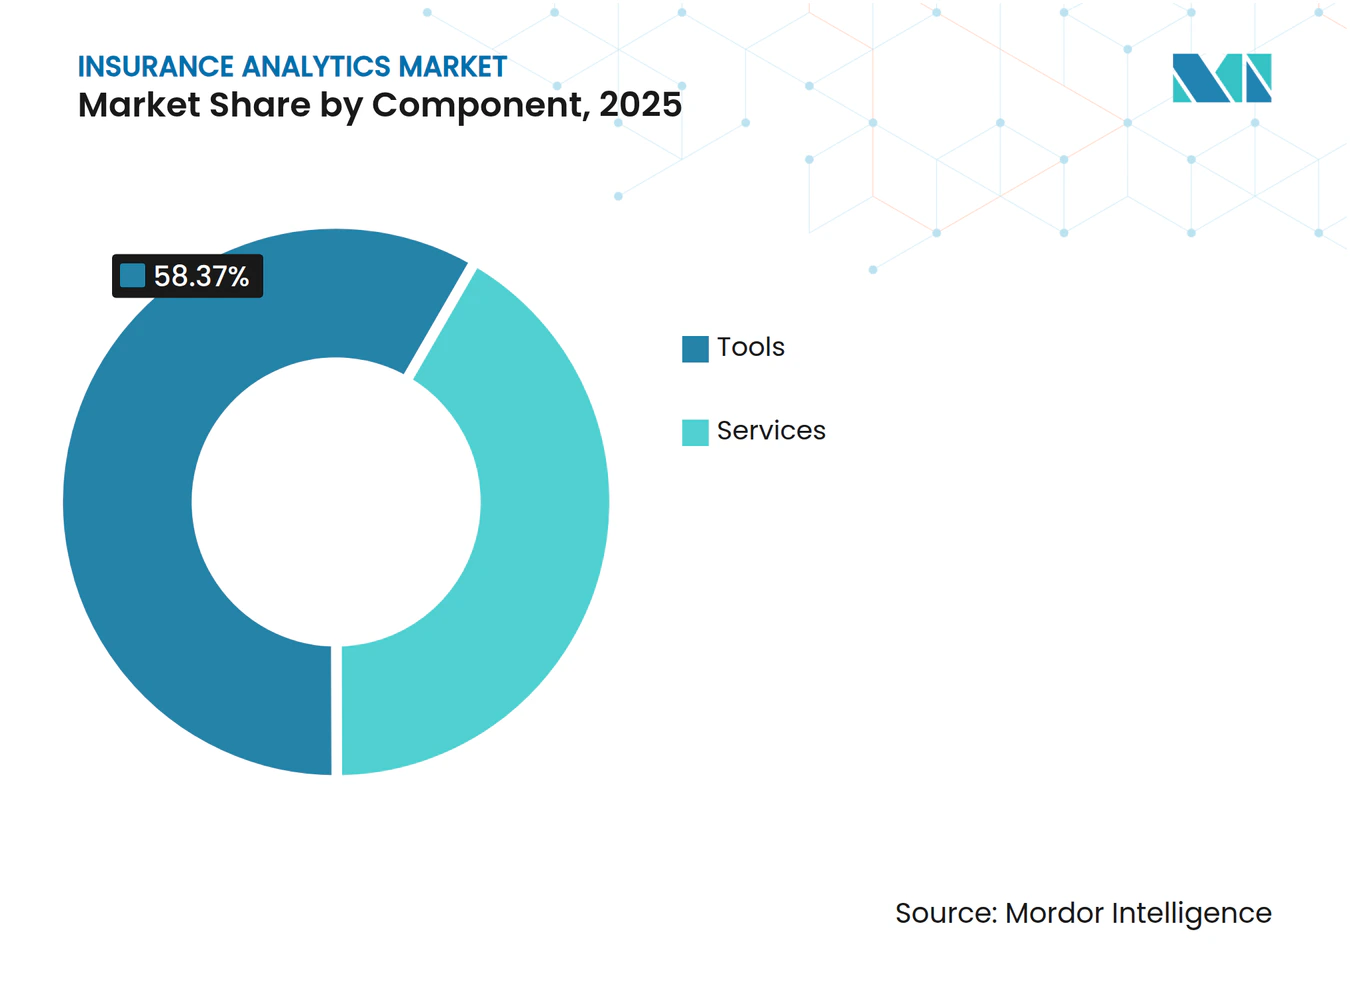
- Por componente, las herramientas capturaron el 58.37% de la participación de mercado de análisis de seguros en 2025; se proyecta que los servicios se expandirán a una CAGR del 20.55% hasta 2031.
- Por aplicación comercial, la gestión de reclamaciones lideró con una participación en los ingresos del 31.29 % en 2025, mientras que se prevé que la detección y prevención de fraudes avance a una CAGR del 20.95 % hasta 2031.
- Por modo de implementación, las instalaciones en la nube representaron el 64.29 % del tamaño del mercado de análisis de seguros en 2025 y están creciendo a una CAGR del 20.13 % hasta 2031.
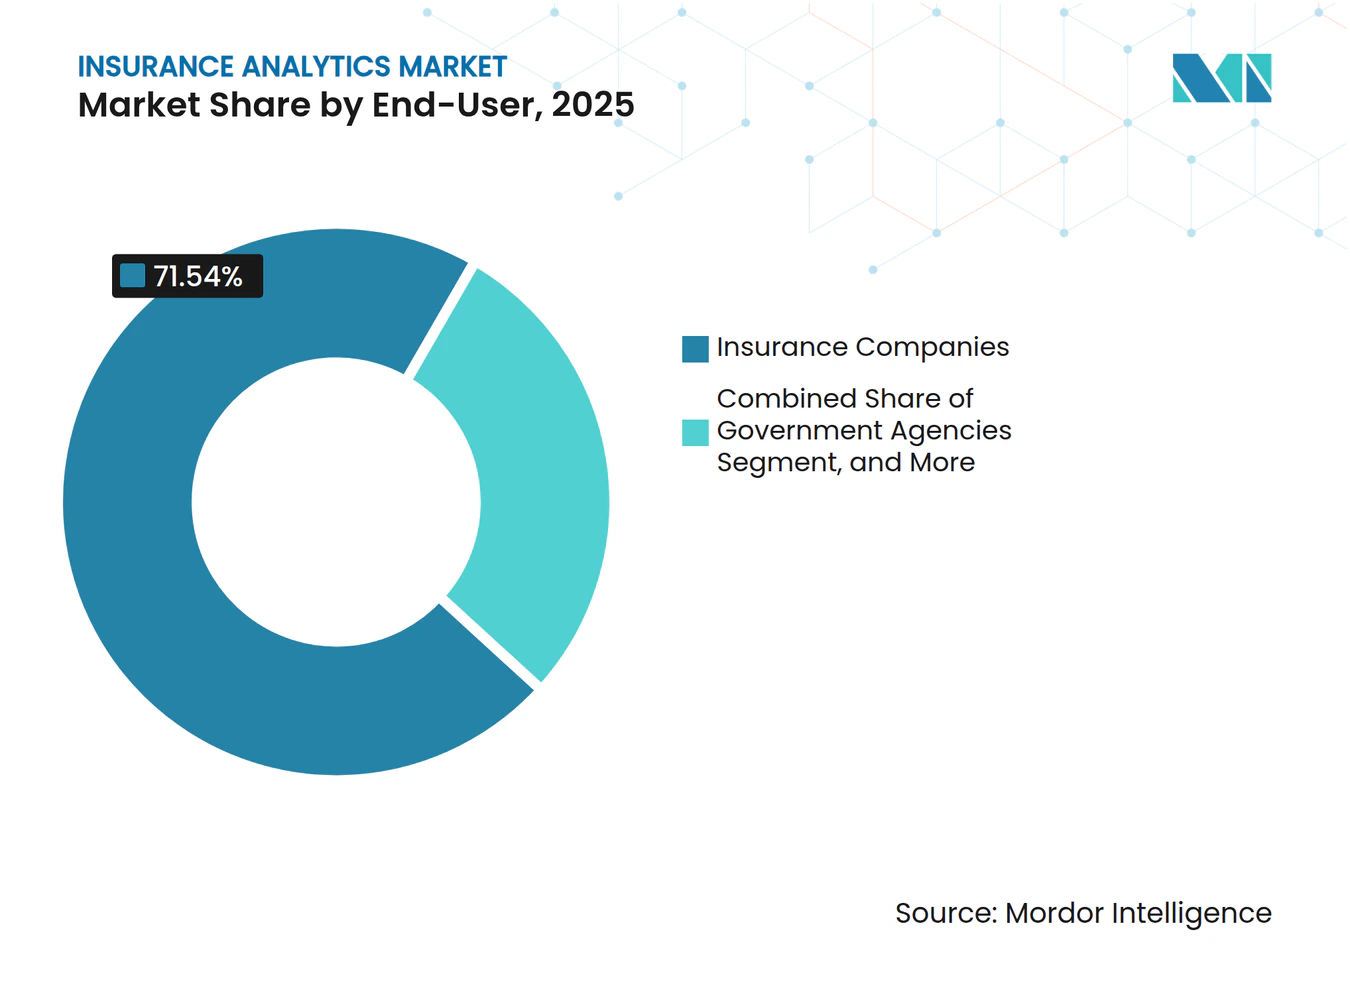
- Por usuario final, las compañías de seguros representaron el 71.54% del gasto de 2025; los administradores y corredores externos muestran el crecimiento más rápido con un 20.71% hasta 2031.
- Por línea de seguros, los seguros de propiedades y accidentes contribuyeron con una participación del 38.73 % en 2025, mientras que las líneas especializadas se están expandiendo a una CAGR del 19.99 % hasta 2031.
- Por tamaño de organización, las grandes empresas dominaron con una participación del 66.69% en 2025; las pequeñas y medianas empresas están aumentando a una CAGR del 20.06% hasta 2031.
- Según la técnica analítica, los modelos descriptivos tuvieron una participación del 40.01% en 2025, pero el análisis prescriptivo está avanzando a una CAGR del 20.45% hasta 2031.
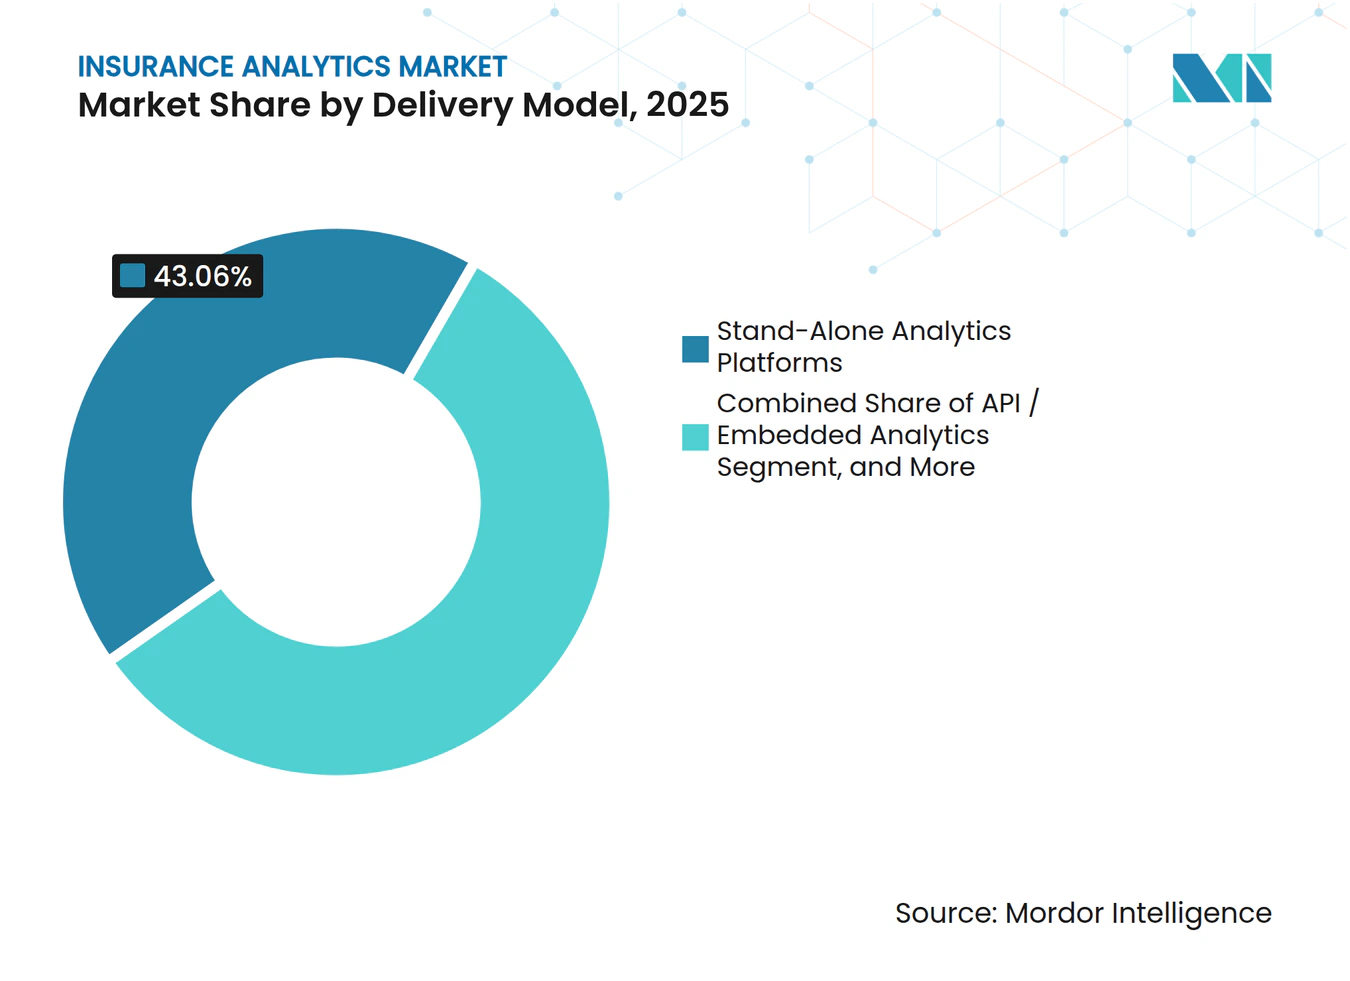
- Por modelo de entrega, las plataformas independientes lideraron con una participación del 43.06 % en 2025; se proyecta que las API y los análisis integrados aumentarán a una CAGR del 20.78 % hasta 2031.
- Por fuente de datos, los registros empresariales internos representaron el 54.44 % de participación en 2025, mientras que las fuentes de IoT y telemática están creciendo a una CAGR del 20.73 % hasta 2031.
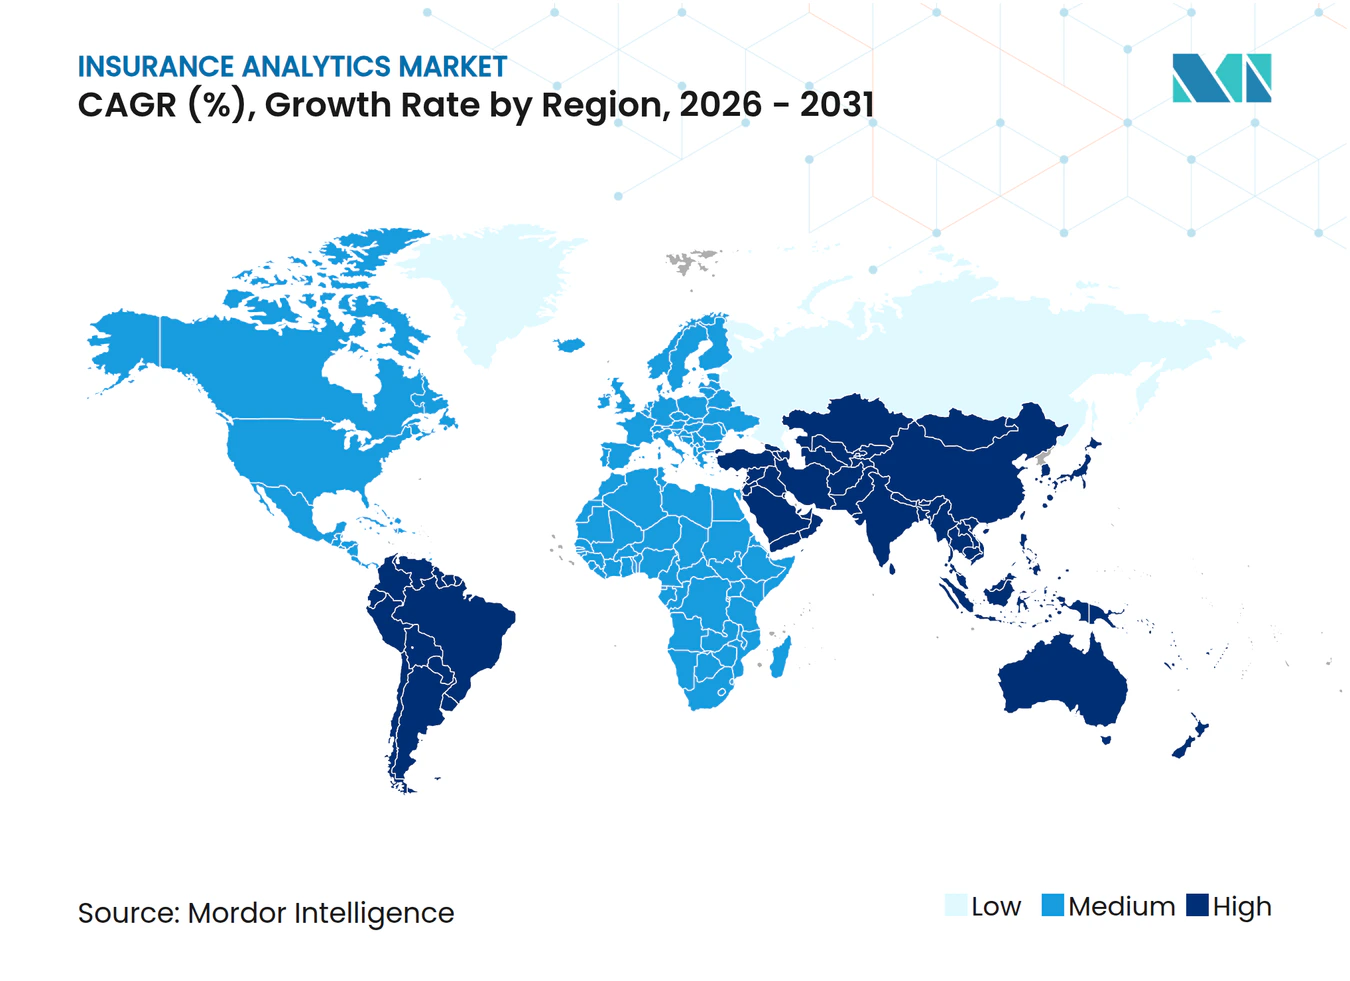
- Por geografía, América del Norte tuvo una participación del 37.54% en 2025; Asia-Pacífico es la región con mayor crecimiento, con una CAGR del 21.01% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de seguros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor adopción de tecnologías avanzadas | + 5.2% | Global, con concentración temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la competencia entre aseguradoras | + 3.8% | Global, particularmente intenso en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Volumen creciente de flujos de datos internos y externos | + 4.1% | Global, con repercusiones desde la adopción de IoT en Asia-Pacífico hasta Oriente Medio y África | Mediano plazo (2-4 años) |
| Demandas de cuantificación del riesgo climático | + 2.9% | Global, agudo en regiones costeras y agrícolas de todos los continentes | Largo plazo (≥ 4 años) |
| Automatización de suscripción impulsada por IA generativa | + 3.5% | Núcleo de América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Análisis paramétrico de microseguros para regiones vulnerables al clima | + 1.7% | África, Asia meridional, América Latina, con programas piloto en el sudeste asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor adopción de tecnologías avanzadas
Las aseguradoras están integrando el aprendizaje automático, el procesamiento del lenguaje natural y la visión artificial en todo el ciclo de vida de las pólizas para reducir los índices de costes y perfeccionar la predicción de siniestros. Los modelos de reconocimiento óptico de caracteres preentrenados procesan paquetes de pólizas históricas, lo que permite identificar características de cola larga que mejoran las previsiones de gravedad de los siniestros. Las aseguradoras de nivel medio ahora acceden a modelos avanzados a través de plataformas en la nube, evitando así largos ciclos de contratación de expertos en ciencia de datos. Deloitte proyecta que estas implementaciones podrían generar entre 80 y 160 millones de dólares en valor anual para las líneas de seguros de propiedad y responsabilidad civil para 2032. Las aseguradoras europeas se enfrentan a un impulso adicional derivado de la Ley de IA de la UE, que clasifica los motores de precios como de alto riesgo y exige explicabilidad, lo que impulsa la demanda de herramientas preparadas para auditorías. [1] Comisión Europea, «Marco regulatorio sobre IA», DIGITAL-STRATEGY.EC.EUROPA.EU
Volumen creciente de flujos de datos internos y externos
Los sensores del IoT, las imágenes satelitales, las API meteorológicas y las fuentes de banca abierta ahora se combinan con los datos tradicionales de pólizas, creando almacenes a escala de petabytes que saturan los almacenes tradicionales. Swiss Re observó que el 82% de los suscriptores comerciales utilizaron al menos una fuente de datos alternativa en 2025, frente al 61% de tan solo dos años antes. La monitorización de activos en tiempo real transforma la prevención de pérdidas de la inspección periódica a la alerta continua, lo que reduce la frecuencia y acelera el pago cuando ocurren eventos. El aumento del volumen de datos impulsa a las aseguradoras a adoptar el almacenamiento de objetos en la nube, los controles de calidad automatizados y el etiquetado de consentimiento detallado, en consonancia con el RGPD y la Ley de Privacidad del Consumidor de California. Las empresas que dominan la fusión multifuente capturan alfa competitivo al detectar interrupciones en la cadena de suministro o anomalías climáticas localizadas semanas antes que las rezagadas.
Demandas de cuantificación del riesgo climático
Las crecientes pérdidas por incendios forestales, inundaciones y huracanes han hecho que las tablas actuariales retrospectivas no sean fiables. La Asociación de Ginebra registró reclamaciones por catástrofes que superaron los 100 millones de dólares por cuarto año consecutivo en 2025. [2] Asociación de Ginebra, “Cambio climático y seguros”, GENEVAASSOCIATION.ORG Los modelos prospectivos ahora incorporan las trayectorias de temperatura del IPCC, las proyecciones del nivel del mar y los cambios en las precipitaciones, lo que permite a las aseguradoras poner a prueba las carteras bajo escenarios de 1.5 °C a 3 °C. Los productos paramétricos que se activan en función de la velocidad del viento o el volumen de lluvia aceleran la recuperación en las economías vulnerables al clima, reduciendo el riesgo moral y la fricción del ajuste. Los reguladores están codificando la divulgación; la guía de la IAIS exige exposiciones climáticas cuantificadas en las presentaciones anuales de solvencia, impulsando la inversión hacia análisis de escenarios sofisticados.
Automatización de suscripción impulsada por IA generativa
Los modelos de lenguaje extensos resumen historiales médicos, informes policiales y declaraciones de solicitantes en segundos, entregando borradores de puntuaciones de riesgo a los suscriptores. Los primeros pilotos en aseguradoras estadounidenses redujeron los plazos de entrega de pólizas de baja complejidad en un 70%, lo que permitió a los expertos centrarse en exposiciones más complejas. Guidewire y Google Cloud integraron IA generativa en sus sistemas centrales en enero de 2026, lo que indica una adopción generalizada. Esta adopción se ve limitada por la sobrecarga de gobernanza: las aseguradoras deben registrar avisos, versionar modelos y monitorear las desviaciones para cumplir con las normas de gestión de riesgos del modelo. Por lo tanto, los proveedores que ofrecen registros de auditoría integrados, detección de sesgos y funciones de reversión están expandiendo su cartera de clientes más rápidamente que los proveedores de chatbots independientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones estrictas sobre privacidad y gobernanza de datos | -2.4% | Núcleo de Europa y América del Norte, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alta preocupación por la ciberseguridad y las violaciones de datos | -1.9% | Global, con un mayor escrutinio en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de explicabilidad de modelos de IA opacos en precios regulados | -1.3% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de datos sintéticos para el modelado de eventos raros | -0.8% | Global, particularmente agudo para líneas especializadas y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones estrictas sobre privacidad y gobernanza de datos
El RGPD, la Ley de Privacidad del Consumidor de California y las leyes del modelo de seguridad de la NAIC obligan a las aseguradoras a gestionar el consentimiento, la eliminación y la notificación de infracciones dentro de plazos ajustados. Las aseguradoras europeas destinan alrededor del 4.2 % de su presupuesto de TI al mapeo de linaje y a las evaluaciones del impacto en la privacidad, lo que impulsa el gasto en plataformas de gobernanza. El Artículo 22 del RGPD permite a los asegurados optar por no participar en decisiones totalmente automatizadas, lo que obliga a flujos de trabajo híbridos con intervención humana que ralentizan el procesamiento directo. Las transferencias transfronterizas de datos añaden fricción tras la invalidación del Escudo de Privacidad UE-EE. UU., obligando a las aseguradoras a redactar cláusulas contractuales tipo y salvaguardas complementarias antes de exportar datos.
Alta preocupación por la ciberseguridad y las violaciones de datos
Los ataques de ransomware a los sistemas de reclamaciones han obligado al procesamiento manual y a la exposición a litigios. IBM estimó el coste medio de las filtraciones para los servicios financieros en 6.08 millones de USD en 2025, con la detección y la escalada absorbiendo el 38% del total. Los reguladores añaden un golpe económico: EIOPA impuso 47 millones de EUR (53 millones de USD) en multas durante 2025 por fallos de cifrado y notificaciones lentas. [3] EIOPA, “Directrices de gobernanza de la IA”, EIOPA.EUROPA.EU Las aseguradoras están implementando arquitecturas de confianza cero, autenticación multifactor y pruebas de penetración continuas, pero la expansión de los ecosistemas de API amplía la superficie de ataque. Esta restricción modera la adopción a corto plazo de mercados de análisis abiertos y retrasa las migraciones a la nube en jurisdicciones altamente reguladas.
Análisis de segmento
Por componente: los servicios ganan terreno a medida que aumenta la complejidad del modelo
Las herramientas representaron el 58.37 % de los ingresos de 2025, ya que las aseguradoras valoraron los paneles configurables y los conectores prediseñados. Sin embargo, la creciente demanda de optimización de IA generativa, generación de datos sintéticos y auditorías de sesgos impulsa los servicios a una tasa de crecimiento anual compuesta (TCAC) del 20.55 %. Las grandes consultoras alinean sus honorarios con el ahorro en la tasa de siniestralidad, integrando manuales de investigación de fraude y la clasificación integral de reclamaciones. La presión regulatoria derivada de la Ley de IA de la UE intensifica la necesidad de evaluaciones de conformidad por parte de terceros.
Los proveedores de servicios cubren la brecha de talento que el 63% de las aseguradoras consideran un obstáculo para la contratación, según una encuesta de McKinsey de 2025. Integran equipos multidisciplinarios que combinan ingenieros de datos con actuarios, garantizando una implementación conforme a la normativa. Mientras tanto, las plataformas independientes siguen siendo relevantes para casos de uso de soberanía de datos, ofreciendo modelos de nube privada que se integran en clústeres de GPU públicos para picos de modelado de catástrofes. El mercado de analítica de seguros continúa equilibrando las decisiones entre desarrollo y compra, ya que las aseguradoras priorizan la personalización frente a la velocidad.
Por aplicación empresarial: la detección de fraudes avanza rápidamente
La gestión de reclamaciones lideró con una participación del 31.29 % en 2025, lo que refleja la persistencia de motores de reglas obsoletos y décadas de modernización gradual. Sin embargo, la detección y prevención del fraude avanza a pasos agigantados con una tasa de crecimiento anual compuesta (CAGR) del 20.95 %, impulsada por el análisis de grafos que expone redes de accidentes simulados y la IA que detecta la sobrefacturación. La Coalición contra el Fraude en Seguros estima las pérdidas en EE. UU. en 308 mil millones de dólares anuales, lo que facilita la inversión en análisis de datos para los consejos de administración. [4] Coalición contra el Fraude en Seguros, “Estadísticas Anuales de Fraude”, INSURANCEFRAUD.ORG
El procesamiento del lenguaje natural analiza las notas de los ajustadores en busca de contradicciones, mientras que la visión artificial detecta la manipulación de imágenes. Shift Technology y FRISS ilustran el impulso de los proveedores, al captar importantes rondas de financiación para globalizar sus ofertas. Los módulos de gestión de riesgos y optimización de procesos les siguen de cerca, automatizando las comprobaciones de suficiencia de reservas y enviando cotizaciones directas a los motores de emisión instantánea. En todas las funciones, el mercado de análisis de seguros valora la puntuación en tiempo real que reduce los costes de las pérdidas incluso cuando aumenta la complejidad de los siniestros.
Por modo de implementación: el dominio de la nube refleja una economía elástica
Las implementaciones en la nube representaron el 64.29 % de la cuota de mercado en 2025 y mantienen una trayectoria de crecimiento del 20.13 % hasta 2031. Elastic Computing permite a las operadoras activar miles de trabajadores de modelos de catástrofe horas antes de que un huracán toque tierra y luego desmantelarlos después del evento. La expansión de Guidewire en 2026 con Google Cloud ejemplifica las medidas de los proveedores para certificar el cifrado, los controles de acceso y los registros de auditoría que cumplen con las leyes de modelos de la NAIC.
Las infraestructuras locales sobreviven donde persisten las reglas de localización de datos o los vínculos entre mainframes. Las topologías híbridas son comunes: la información personal confidencial se almacena en nubes privadas, mientras que las cargas de trabajo de imágenes con uso intensivo de GPU se ejecutan en regiones públicas. Las pequeñas y medianas empresas recurren a suites de software como servicio (SaaS) que integran análisis, facturación y CRM, eliminando así las barreras de inversión. La gobernanza de costos multinube y la latencia entre nubes plantean nuevos desafíos para el mercado de análisis de seguros, impulsando a los proveedores hacia stacks de observabilidad unificados.
Por el usuario final: los corredores y los TPA adoptan la visión multioperador
Las aseguradoras absorbieron el 71.54 % del gasto de 2025, aprovechando datos de siniestros propios para refinar los ratios combinados. Sin embargo, los administradores y corredores externos están aumentando sus presupuestos de análisis un 20.71 % al migrar de las comparaciones en hojas de cálculo a la agregación de cotizaciones basada en API. Applied Systems y proveedores similares transmiten las tarifas de las aseguradoras en tiempo real a los portales de los corredores, lo que refuerza la retención de clientes.
Las agencias gubernamentales adoptan la detección de anomalías para los planes públicos, aunque los presupuestos están por debajo de los de sus pares privados. Las aseguradoras intensifican la inversión para contrarrestar a los competidores de seguros integrados que amenazan la economía del canal directo. Mientras tanto, los corredores aprovechan los modelos de pérdida de clientes y las alertas predictivas de renovación para defender los ingresos por comisiones. Por lo tanto, la industria del análisis de seguros se expande a lo largo de la cadena de valor, no solo dentro de las entidades de suscripción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ramo de seguros: Los modelos especializados cubren las lagunas de datos
Los ramos de daños y responsabilidad civil representaron una participación del 38.73 % en 2025 gracias a la telemática consolidada y la modelización de catástrofes. Los ramos especializados, como las coberturas cibernéticas, de directores y directivos, y climáticas paramétricas, avanzaron a una tasa de crecimiento anual compuesta (TCAC) del 19.99 %, gracias a que las aseguradoras desarrollaron modelos a medida donde las curvas de pérdidas históricas eran prácticamente inexistentes. El análisis de agregación de CyberCube cuantifica los escenarios de impacto de ransomware, lo que permite a las reaseguradoras limitar las exposiciones a la baja.
El sector automotriz sigue siendo el subsector más grande a medida que proliferan los programas de pago por conducción, con el 70% de las aseguradoras de autos personales en EE. UU. planeando la expansión de la telemática en 2026. El microseguro paramétrico se dirige a los pequeños agricultores expuestos al clima en el sur de Asia y África, utilizando índices de precipitación de señales satelitales para generar reclamos. A medida que aumenta la variabilidad climática, el tamaño del mercado de análisis de seguros asignado a modelos especializados continúa creciendo.
Por tamaño de la organización: las plataformas en la nube democratizan la información
Las grandes empresas representaron el 66.69 % del gasto en 2025, lo que refleja las carteras globales y las estrictas exigencias de solvencia. No obstante, las pequeñas y medianas empresas crecieron un 20.06 %, gracias a que las ofertas de SaaS ofrecen paneles de control prescriptivos sin sobrecarga de infraestructura. Salesforce Financial Services Cloud integra modelos de aprendizaje automático en flujos de trabajo estándar, lo que permite a las aseguradoras regionales implementar evaluaciones de fraude en cuestión de días, no de meses.
La escasez de talento impulsa a las pymes hacia servicios gestionados, donde los proveedores asumen la ingeniería de datos y el reciclaje de modelos. Las grandes aseguradoras, por el contrario, buscan ventajas competitivas exclusivas fusionando imágenes satelitales con décadas de textos de reclamaciones no estructurados. El mercado de analítica de seguros experimenta así una convergencia: la democratización de la nube reduce las brechas de capacidad, mientras que las megaaseguradoras buscan la diferenciación mediante conjuntos de datos exclusivos.
Por técnicas de análisis: los motores prescriptivos toman protagonismo
Los paneles descriptivos representaron el 40.01 % de la cuota de mercado en 2025, ya que los grupos de finanzas y siniestros requerían informes consolidados. Sin embargo, los motores prescriptivos registran una tasa de crecimiento anual compuesta (TCAC) del 20.45 % al automatizar la asignación de capital, la estructuración del reaseguro y la asignación de ajustadores. Los módulos de optimización de IBM traducen las probabilidades de severidad en ajustes de reservas en cuestión de minutos.
El análisis de diagnóstico se sitúa en un punto intermedio, utilizando la descomposición de la varianza de la causa raíz para identificar picos en la tasa de siniestralidad. El modelado predictivo sustenta ambos extremos, aportando puntuaciones de probabilidad a los solucionadores prescriptivos. Las barreras regulatorias limitan los cambios de precios totalmente autónomos, lo que obliga a la aprobación humana para la presentación de tarifas sugeridas. Aun así, el mercado del análisis de seguros recompensa a las aseguradoras que convierten el conocimiento en acción con mayor rapidez.
Por modelo de entrega: las arquitecturas API-First acortan la latencia
Las suites independientes generaron un 43.06 % de ingresos en 2025, ofreciendo cuadernos profundos, catálogos de modelos y orquestación. Sin embargo, las API y la analítica integrada aumentan un 20.78 %, ya que las aseguradoras prefieren las puntuaciones de riesgo junto con las pantallas de pólizas en lugar de portales separados. Gartner prevé que el 58 % de las aseguradoras integrarán al menos un microservicio analítico en sus sistemas centrales para 2027.
La entrega integrada reduce el cambio de contexto y acelera la adopción, pero puede limitar la flexibilidad de los algoritmos personalizados. Las plataformas independientes siguen siendo indispensables para los entornos de pruebas de ciencia de datos y la experimentación interdisciplinaria. Por lo tanto, el mercado de análisis de seguros sustenta una doble demanda: widgets integrados de bajo código para mayor velocidad y estudios de alto rendimiento para la experimentación competitiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de datos: La telemática y el IoT transforman la fijación de precios basada en el comportamiento
Los datos internos de la empresa aún representan el 54.44 % del volumen de fuentes, lo que sustenta las bases actuariales. Sin embargo, las fuentes de datos de IoT y telemática crecen un 20.73 % a medida que las aseguradoras adoptan la suscripción basada en el comportamiento. Arity procesó más de 800 000 millones de kilómetros de datos de conducción en 2025, lo que proporcionó puntuaciones de riesgo en tiempo real a docenas de aseguradoras.
Los sensores para hogares conectados ahora alertan a los asegurados sobre fugas e intrusiones, lo que previene pérdidas y permite descuentos en las primas. El enriquecimiento de datos de terceros, como los registros de crédito y propiedad, mejora la segmentación, pero plantea problemas de sesgo según las directrices de la NAIC. Las fluctuaciones en la calidad de los datos, causadas por la desviación y la manipulación de los sensores, requieren canales de depuración de anomalías. En consecuencia, el sector de la analítica de seguros destina cada vez más presupuestos a operaciones de datos y herramientas de gobernanza que mantienen la información en tiempo real con la calidad necesaria para la toma de decisiones.
Análisis geográfico
Mercado de análisis de seguros en Norteamérica
Norteamérica retuvo el 37.54 % de los ingresos de 2025, gracias a la consolidación de sus infraestructuras de nube y a las leyes proactivas del modelo de ciberseguridad de la NAIC. Las aseguradoras estadounidenses implementan IA generativa para la clasificación de pólizas, mientras que la ley de equidad algorítmica de Colorado exige herramientas de explicabilidad en tiempo real. La concentrada base de aseguradoras de Canadá prioriza la eficiencia operativa sobre la proliferación de productos, mientras que el mandato de seguros de automóviles de México impulsa la adopción de la telemática a pesar de la flexibilización de los regímenes de privacidad.
Mercado de análisis de seguros en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 21.01 %, impulsada por los nuevos participantes digitales de China, India y el Sudeste Asiático. El entorno regulatorio de Singapur acelera los pilotos de IA, y la megainversión china en reconocimiento facial y chatbots amplía la analítica a una cartera de clientes potenciales que supera los 1.4 millones. La autorización de India para productos automotrices y agrícolas paramétricos basados en el uso facilita el acceso a vastas poblaciones desatendidas. La infraestructura avanzada en la nube en Australia y Singapur contrasta con la escasez de personal cualificado y la conectividad irregular en los mercados emergentes de la ASEAN, lo que configura curvas de adopción heterogéneas.
Mercado de análisis de seguros de EMEA y Sudamérica
Europa contribuye con una cuota de entre el 20 y el 30%, guiada por el RGPD y la clasificación de alto riesgo de los algoritmos de seguros de la Ley de IA. Alemania, el Reino Unido, Francia e Italia dominan el gasto, ya que las aseguradoras buscan la aprobación de los modelos internos de Solvencia II. La divergencia tras el Brexit permite a las empresas del Reino Unido experimentar con un régimen de IA proporcionado, posiblemente ganando terreno frente a sus homólogos de la UE. Sudamérica, Oriente Medio y África ocupan colectivamente una cuota de entre el 10 y el 15%, pero ascienden a medida que los gobiernos promueven la inclusión financiera y los seguros contra riesgos climáticos. Brasil utiliza análisis satelitales para la cobertura de cultivos, mientras que los países del Golfo incorporan datos del IoT de ciudades inteligentes en la suscripción de seguros inmobiliarios.
Panorama competitivo
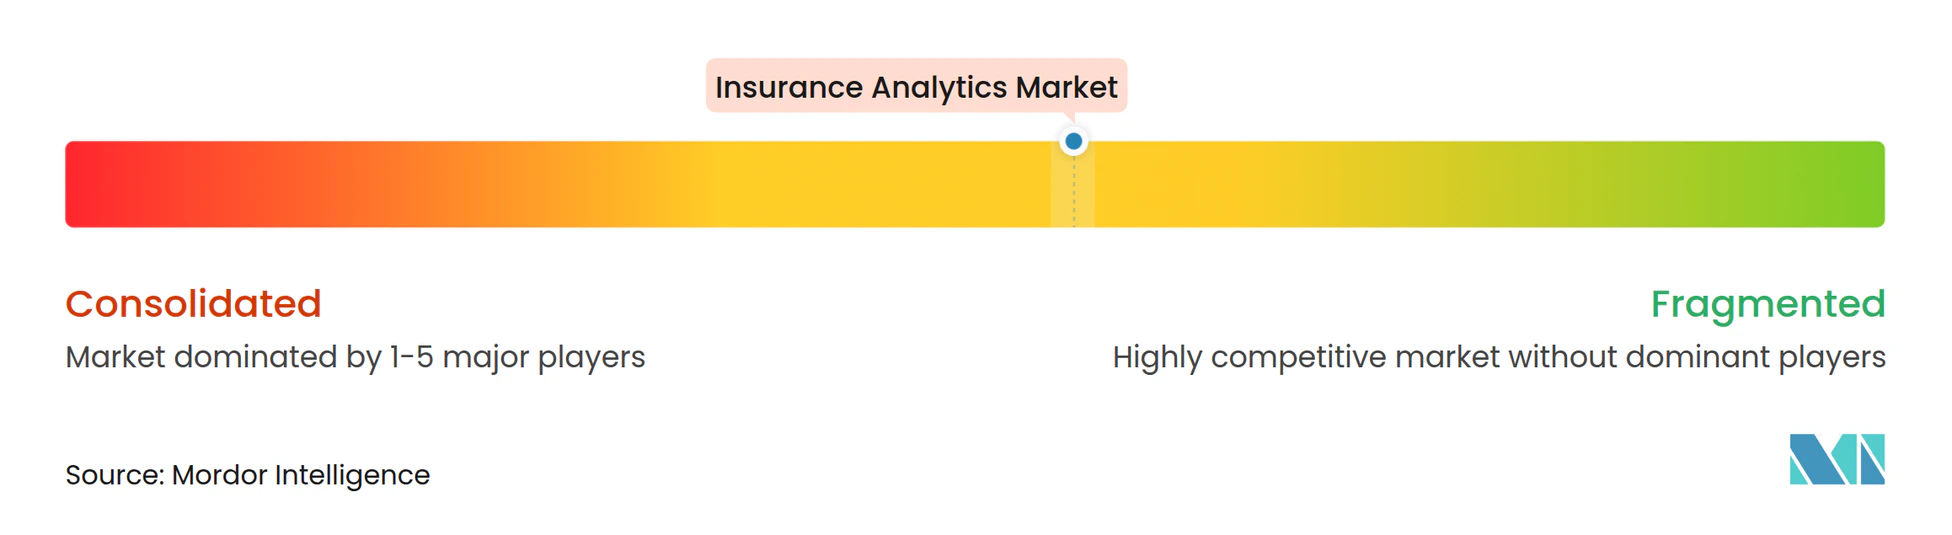
El mercado de analítica de seguros sigue estando moderadamente fragmentado. Gigantes tecnológicos como IBM, Oracle, SAP y Microsoft integran la analítica en amplias suites de pólizas, facturación y reclamaciones, aprovechando la amplia cobertura de cuentas para aumentar la venta de módulos. Proveedores especializados como Guidewire, Verisk y Shift Technology se diferencian con modelos específicos para cada dominio, benchmarks de catástrofes y gráficos de fraude. Los integradores de consultoría Accenture, Cognizant y DXC agrupan la estrategia, la implementación y la analítica gestionada bajo contratos de participación en las ganancias que vinculan las comisiones a la mejora del ratio combinado.
La alianza de Guidewire con Google Cloud, que se firmó en enero de 2026, incorpora el resumen de documentos con IA generativa nativa a su suite principal, reduciendo el procesamiento manual en aproximadamente un 40 %. La adquisición por parte de Verisk en 2025 de una startup de modelado climático proporciona a las aseguradoras de daños generales herramientas de escenarios prospectivos que se complementan con las adquisiciones de reaseguros. El contrato de reaseguro plurianual de Palantir demuestra la demanda de fusión de datos para la gestión de riesgos a nivel de grupo.
Los objetivos de espacio en blanco incluyen plataformas de microseguros paramétricos para pequeños agricultores y motores de datos sintéticos que replican impactos de granizo o ransomware sin exponer los registros de los clientes en vivo. Insurgentes financiados con capital de riesgo como CyberCube y DataRobot se consolidan ofreciendo agregación cibernética lista para usar o aprendizaje automático automatizado. Los proveedores que empaquetan tarjetas de modelos de artefactos regulatorios, paneles de sesgo e informes de conformidad ganan ventaja a medida que se acerca la fecha límite de 2026 de la Ley de IA de la UE.
Líderes de la industria del análisis de seguros
IBM Corporation
Oracle Corporation
SAP SE
SAS Institute Inc.
Microsoft Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Guidewire Software amplió su asociación con Google Cloud para integrar IA generativa en plataformas de suscripción y reclamaciones, reduciendo los tiempos de revisión de rutina en un 40%.
- Diciembre de 2025: Shift Technology recaudó USD 220 millones en financiación de Serie E para ampliar el análisis de fraude en Asia-Pacífico y mejorar las herramientas de investigación generativa.
- Noviembre de 2025: Microsoft lanzó Fabric for Insurance, una arquitectura tipo lakehouse que integra modelos de inteligencia artificial de Azure para detectar abandono, fraude y precios dinámicos.
- Octubre de 2025: Verisk Analytics compró una startup de modelado de riesgo climático por USD 180 millones para reforzar las capacidades de análisis de escenarios.
Alcance del informe del mercado global de análisis de seguros
El mercado de analítica de seguros está experimentando un crecimiento significativo gracias a la creciente adopción por parte de las aseguradoras de herramientas y tecnologías de analítica avanzada para optimizar la toma de decisiones, la experiencia del cliente y la eficiencia operativa. La integración de la inteligencia artificial (IA), el aprendizaje automático (ML) y el análisis de big data impulsa la innovación en el sector, permitiendo a las aseguradoras evaluar mejor los riesgos, detectar el fraude y personalizar sus ofertas.
El informe de mercado de análisis de seguros está segmentado por componente (herramientas, servicios), aplicación empresarial (gestión de reclamaciones, gestión de riesgos, detección y prevención de fraudes, optimización de procesos, gestión y personalización de clientes), modo de implementación (local, en la nube), usuario final (compañías de seguros, agencias gubernamentales, administradores externos, corredores y consultoras), línea de seguros (vida y salud, propiedad y accidentes, automóvil, líneas especializadas), tamaño de la organización (grandes empresas, pequeñas y medianas empresas), técnica de análisis (descriptiva, diagnóstica, predictiva, prescriptiva), modelo de entrega (plataformas independientes, sistema central integrado, API/integrado), fuente de datos (empresa interna, terceros externos, IoT y telemática, banca abierta y datos alternativos) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Accesorios |
| Servicios |
| Gestión de reclamaciones |
| Gestión de riesgos |
| Detección y prevención de fraude |
| Optimización de procesos |
| Gestión de Clientes y Personalización |
| En la premisa |
| Cloud |
| Compañías de seguros |
| Agencias gubernamentales |
| Administradores, corredores y consultoras de terceros |
| Vida y salud |
| Propiedad y casualidad |
| vehículos |
| Líneas de especialidad |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Analítica descriptiva |
| Análisis de diagnóstico |
| Análisis Predictivo |
| Analítica prescriptiva |
| Plataformas de análisis independientes |
| Análisis integrado del sistema central |
| API / Análisis integrado |
| Datos internos de la empresa |
| Datos externos de terceros |
| Datos de IoT y telemática |
| Banca abierta y datos alternativos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por componente | Accesorios | |
| Servicios | ||
| Por aplicación empresarial | Gestión de reclamaciones | |
| Gestión de riesgos | ||
| Detección y prevención de fraude | ||
| Optimización de procesos | ||
| Gestión de Clientes y Personalización | ||
| Por modo de implementación | En la premisa | |
| Cloud | ||
| Por usuario final | Compañías de seguros | |
| Agencias gubernamentales | ||
| Administradores, corredores y consultoras de terceros | ||
| Por línea de seguro | Vida y salud | |
| Propiedad y casualidad | ||
| vehículos | ||
| Líneas de especialidad | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Por Técnica de Análisis | Analítica descriptiva | |
| Análisis de diagnóstico | ||
| Análisis Predictivo | ||
| Analítica prescriptiva | ||
| Por modelo de entrega | Plataformas de análisis independientes | |
| Análisis integrado del sistema central | ||
| API / Análisis integrado | ||
| Por fuente de datos | Datos internos de la empresa | |
| Datos externos de terceros | ||
| Datos de IoT y telemática | ||
| Banca abierta y datos alternativos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de análisis de seguros en 2026?
Se proyecta que el tamaño del mercado de análisis de seguros alcance los USD 53.76 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado hasta 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 19.69 % entre 2026 y 2031.
¿Qué región está creciendo más rápido?
Asia-Pacífico está avanzando a una tasa anual compuesta (CAGR) del 21.01 %, el ritmo más rápido entre todas las regiones.
¿Qué área de aplicación muestra el mayor crecimiento?
La detección y prevención de fraudes es el caso de uso de más rápido crecimiento, con una tasa compuesta anual del 20.95 % hasta 2031.
¿Por qué los servicios superan a las herramientas?
Los operadores subcontratan la validación de modelos, la creación de datos sintéticos y las auditorías de cumplimiento, lo que aumenta los ingresos por servicios a una CAGR del 20.55 %.
¿Qué modelo de implementación domina los nuevos proyectos?
Las implementaciones en la nube lideran con una participación del 64.29 % en 2025 y continúan creciendo rápidamente debido a la computación elástica y la economía de pago por uso.


