

Tamaño y participación en el mercado de servicios BPO de seguros
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 68.40 mil millones |
| Tamaño del mercado (2031) | USD 93.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
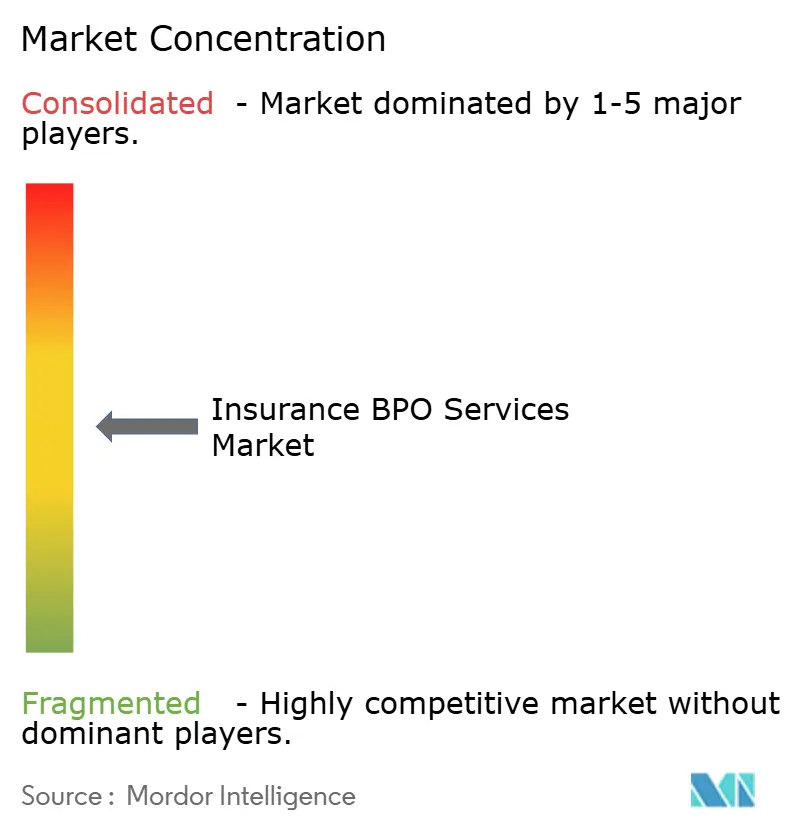
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios BPO de seguros por Mordor Intelligence
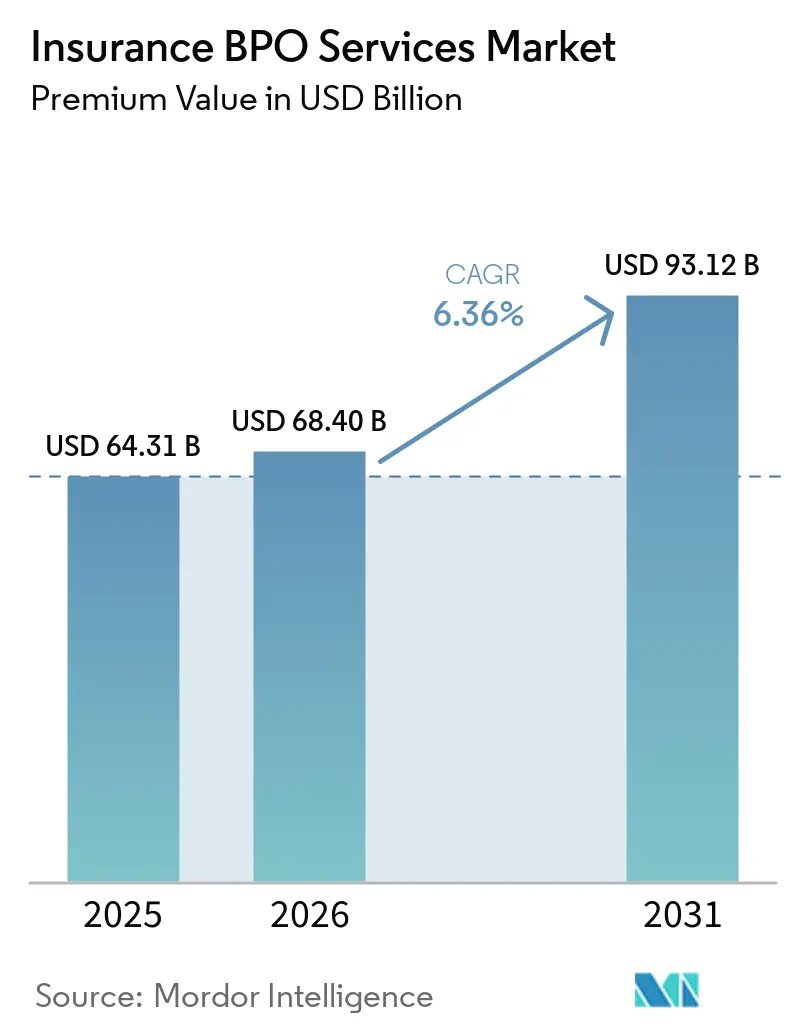
Se prevé que el tamaño del mercado de servicios BPO para seguros, en términos de valor de las primas, se expanda de 64.31 millones de dólares en 2025 y 68.40 millones de dólares en 2026 a 93.12 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.36% entre 2026 y 2031.
El mercado de servicios BPO para el sector asegurador se ve impulsado por las aseguradoras que modernizan la gestión de siniestros, la administración de pólizas y la detección de fraudes mediante la automatización y el análisis de datos para contrarrestar la presión sobre los márgenes y la escasez de mano de obra. Norteamérica sigue siendo el mayor ecosistema de compradores debido a la concentración de aseguradoras globales y las complejas necesidades de cumplimiento normativo en múltiples estados, mientras que Asia-Pacífico es el centro de entrega y demanda de mayor crecimiento gracias al talento multilingüe, la creciente claridad regulatoria y la maduración de la infraestructura digital. Los proveedores están integrando la automatización robótica de procesos y la toma de decisiones mediante IA en flujos de trabajo de alto volumen para reducir el coste total de propiedad y mejorar los tiempos de ciclo en siniestros, facturación y atención al cliente. El aumento de la supervisión de la ciberseguridad y la privacidad, incluidos los controles de riesgo de terceros y las auditorías obligatorias, está elevando el papel de los socios BPO certificados que pueden cumplir con los requisitos de cifrado, control de acceso e informes de incidentes, al tiempo que mantienen una documentación lista para auditorías para las aseguradoras. El mercado de servicios BPO para el sector asegurador también se ve influenciado por la exposición a costes relacionados con el fraude y la necesidad de reducir los falsos positivos, lo que está acelerando la inversión en modelos de aprendizaje automático integrados en las etapas de primera notificación de siniestro y administración de pólizas.
Conclusiones clave del informe
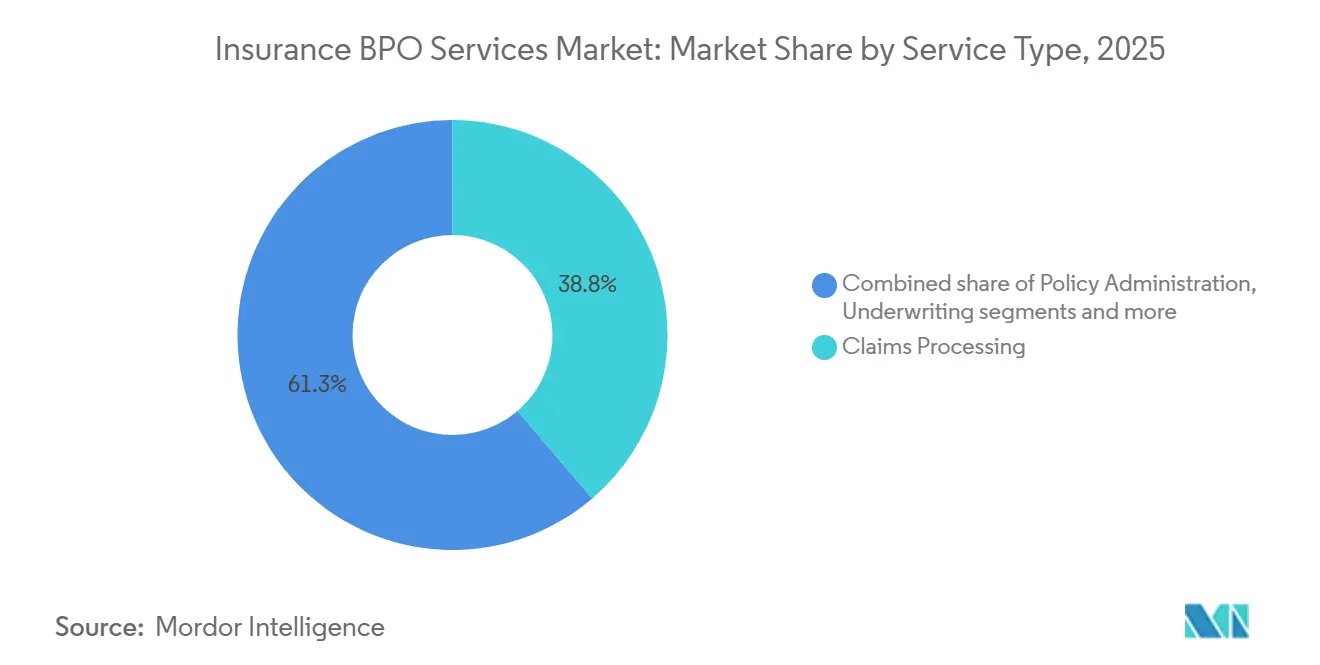
- Por tipo de servicio, el procesamiento de reclamaciones lideró con el 38.75% de la cuota de mercado de los servicios BPO de seguros en 2025, mientras que se prevé que la detección de fraudes y el análisis se expandan a una tasa de crecimiento anual compuesta del 7.64% hasta 2031.
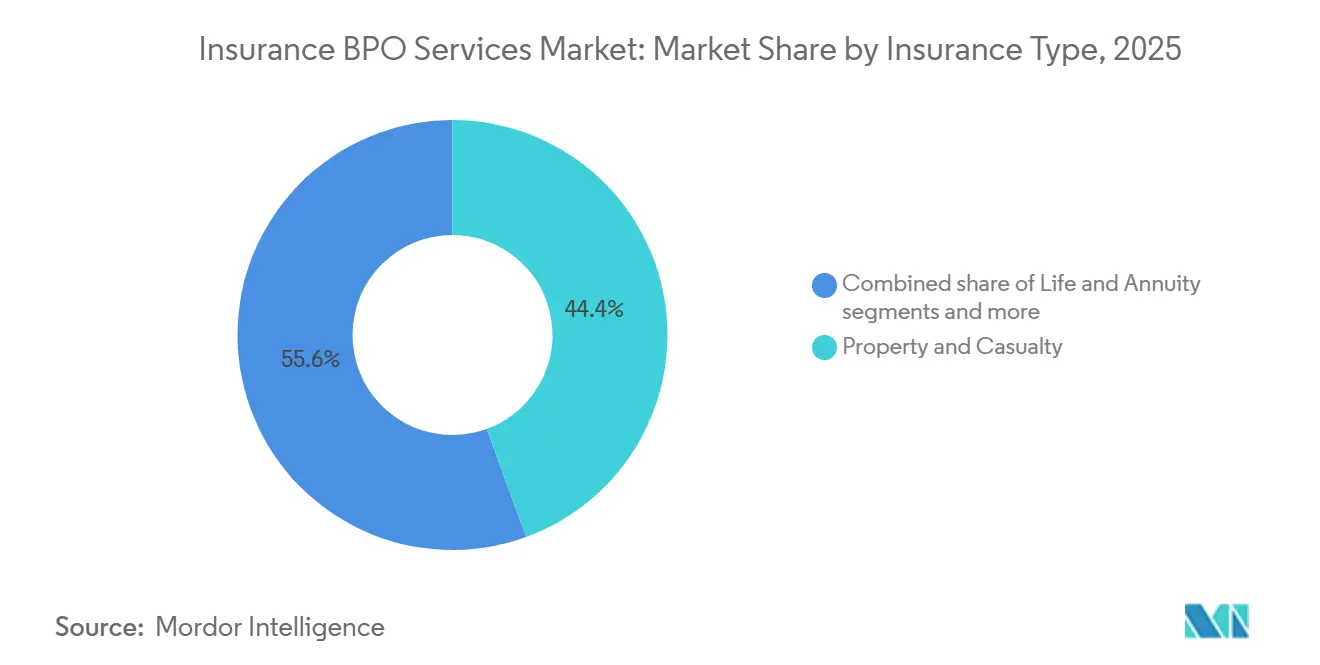
- Por tipo de seguro, el ramos de propiedad y responsabilidad civil representó el 44.43% de la cuota de mercado de los servicios BPO de seguros en 2025, y se prevé que el sector de la salud crezca a una tasa compuesta anual del 8.27% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 78.32% de la cuota de mercado de los servicios de externalización de procesos de negocio (BPO) para el sector asegurador en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.57% hasta 2031.
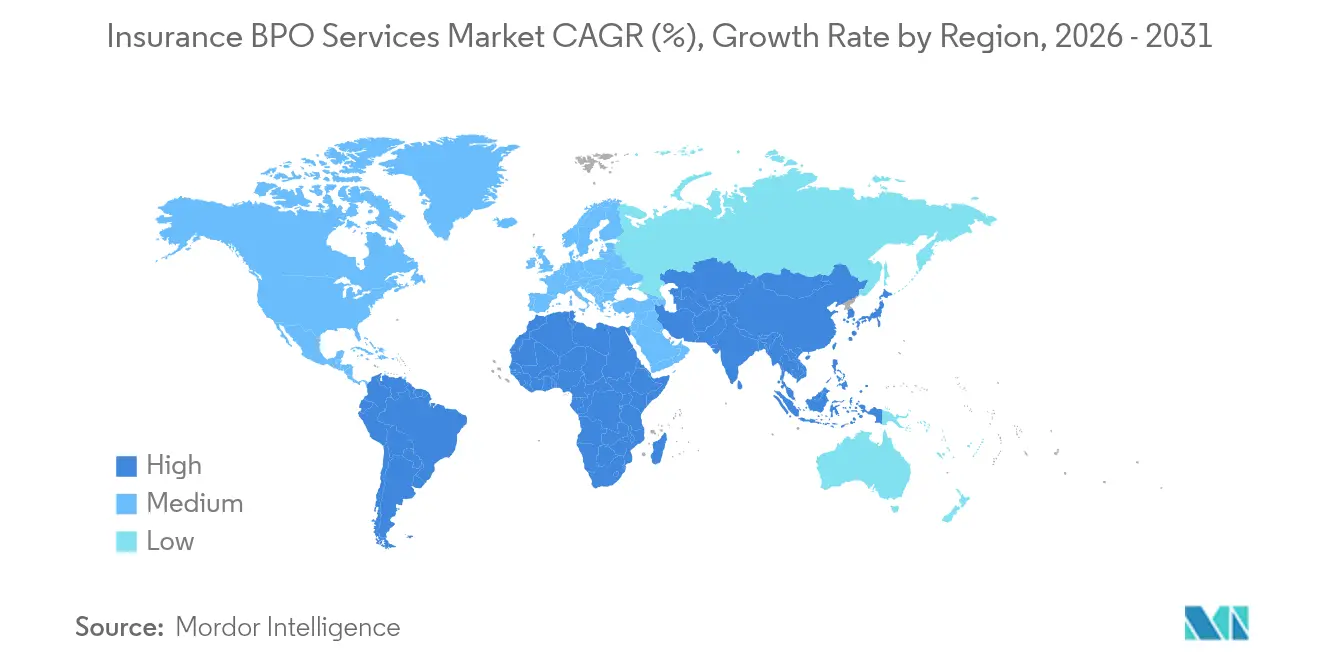
- Geográficamente, Norteamérica representó el 41.19% de la cuota de mercado de los servicios de externalización de procesos de negocio (BPO) para el sector asegurador en 2025, y se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios BPO de seguros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presión por la reducción de costes y enfoque en la eficiencia | + 1.8% | Global, con especial concentración en Norteamérica y Europa Occidental, donde los ratios de gastos generales y administrativos de las aerolíneas superan el 25%. | Corto plazo (≤ 2 años) |
| Adopción de la transformación digital (RPA, IA, análisis) | + 2.1% | A nivel mundial, la región Asia-Pacífico lidera la adopción en centros de nueva construcción; Norteamérica moderniza las infraestructuras existentes. | Mediano plazo (2-4 años) |
| Tendencia de externalización de núcleo versus contexto | + 0.9% | Los mercados maduros de Norteamérica y EMEA están racionalizando su plantilla interna. | Mediano plazo (2-4 años) |
| Escalada de la complejidad de la tecnología regulatoria y el cumplimiento | + 1.1% | América del Norte (NAIC, Auditores Generales estatales), UE (RGPD, Solvencia II), Asia (mandatos de localización de datos) | Largo plazo (≥ 4 años) |
| Aumento en los volúmenes de administración de bloques de anualidades y PRT | + 0.7% | América del Norte y el Reino Unido, impulsados por la reducción de riesgos en los planes de pensiones de prestaciones definidas. | Mediano plazo (2-4 años) |
| Grave escasez de talentos con licencia en los mercados maduros | + 1.3% | América del Norte y Europa Occidental (puestos actuariales y de suscripción que están desapareciendo con el tiempo) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de la transformación digital (RPA, IA, análisis)
Las aseguradoras siguen invirtiendo en automatización en la recepción de documentos, el servicio de pólizas y las reclamaciones, lo que eleva el nivel tecnológico que los socios de BPO deben cumplir para ganar y renovar contratos en el mercado de servicios de BPO para seguros. El procesamiento directo para reclamaciones de baja complejidad está mejorando a través de la visión artificial y los modelos de lenguaje natural que clasifican y extraen contenido no estructurado de formularios, informes y correos electrónicos, lo que reduce los puntos de contacto manuales y las transferencias en la adjudicación [1] Equipo editorial de Decerto, “Software de procesamiento de reclamaciones: Automatizar FNOL a pago en 2026”, Decerto, decerto.com . En Asia-Pacífico, los centros de nueva creación suelen incorporar IA desde el primer día, mientras que las operaciones heredadas en Norteamérica adaptan la toma de decisiones a las pilas de gestión de casos existentes, creando diferencias en las herramientas y los modelos de entrega que dan forma a la selección de socios. Ejemplos de líderes digitales muestran que la suscripción y las reclamaciones alcanzan altas tasas de automatización cuando los modelos se entrenan con lenguaje y patrones específicos de seguros, que los proveedores de BPO ofrecen cada vez más a través de plataformas optimizadas para el dominio y canalizaciones de datos seguras. La detección de fraudes sigue siendo una prioridad, ya que reduce los falsos positivos y mejora la productividad de los investigadores. Las estimaciones del sector sobre las pérdidas vinculadas al fraude impulsan la adopción de la detección de anomalías desde el primer aviso de pérdida y durante la autorización de pagos. La modernización de los pagos y los estándares de mensajería más avanzados, como la norma ISO 20022, también transforman los flujos de trabajo de facturación y conciliación que ofrecen los proveedores de BPO, mejorando la calidad de los datos, las pistas de auditoría y la gestión de excepciones en las operaciones financieras de las aseguradoras e intermediarios.
Tendencia de externalización de núcleo versus contexto
Las aseguradoras están segmentando sus actividades en principales y contextuales, conservando la autoridad de precios y suscripción, mientras transfieren procesos repetibles como la emisión de certificados, la compilación de historiales de siniestros y el procesamiento de endosos a socios que los estandarizan y escalan en todas las carteras. El mercado de servicios BPO para el sector asegurador se beneficia cuando los compradores desagregan familias de procesos y contratan resultados como una respuesta más rápida a las cotizaciones y una conciliación más precisa, que dependen de manuales de procedimientos y plataformas que los proveedores perfeccionan para múltiples clientes. Los agentes generales de gestión y los administradores de programas, que cuentan con modelos operativos más ágiles, suelen adoptar la externalización del soporte para pólizas y reclamaciones para mantener el enfoque en la distribución y el producto, especialmente en las líneas comerciales y especializadas, identificadas como áreas de crecimiento por fuentes del sector. Una alianza de 2024 entre una aseguradora especializada y una empresa BPO global estableció una entrega multi-torre y multi-ubicación para suscripción, procesamiento de reaseguros, finanzas, servicios tecnológicos y un Centro de Excelencia de automatización, lo que ilustra cómo los compradores combinan capacidades de dominio y tecnología a través de servicios gestionados para acelerar la modernización sin grandes proyectos internos. A medida que las aseguradoras adoptan modelos de precios basados en resultados, los proveedores asumen el riesgo de rendimiento vinculado a la reducción de pérdidas, el tiempo de ciclo o la experiencia del cliente, lo que transforma las relaciones, pasando de la simple ampliación de personal a una transformación gestionada. Esta tendencia expande el mercado de servicios de externalización de procesos de negocio (BPO) para el sector asegurador al reposicionar a los proveedores como socios a largo plazo integrados en los modelos operativos objetivo, en lugar de meros proveedores transaccionales.
Escalada de complejidad de Reg-Tech y cumplimiento
Las normas de gestión de riesgos de terceros, los mandatos de privacidad y los requisitos de ciberseguridad están ampliando su alcance y ahora impulsan las prácticas de selección y supervisión de proveedores que favorecen a los socios certificados y preparados para auditorías en el mercado de servicios BPO de seguros. El Departamento de Servicios Financieros de Nueva York ha emitido una guía que exige a las aseguradoras que garanticen que los proveedores de terceros implementen programas de ciberseguridad sólidos alineados con la Parte 500, incluyendo la autenticación multifactor, el cifrado de información no pública y la notificación oportuna de incidentes, con expectativas explícitas de debida diligencia y monitoreo continuo [2] Departamento de Servicios Financieros, “Carta de la industria - Guía sobre la gestión de riesgos relacionados con proveedores de servicios de terceros”, dfs.ny.gov, dfs.ny.gov . En la Unión Europea y el Reino Unido, el RGPD y las normas del sector financiero hacen que la gobernanza de datos y las transferencias transfronterizas sean centrales para cualquier acuerdo de subcontratación, lo que eleva la importancia de las certificaciones ISO 27001 y SOC 2, las pruebas de penetración y los controles estrictos de subcontratistas gestionados a través del programa de gobernanza del proveedor. En Estados Unidos, las disposiciones actualizadas de la Ley de Privacidad del Consumidor de California, vigentes desde 2026, introducen auditorías obligatorias de ciberseguridad para ciertas empresas. Esto aumentará las expectativas de documentación y control que los socios de BPO deben cumplir en todos los sistemas y procesos que manejan datos de asegurados o reclamantes. Los reguladores de Sudáfrica también impulsaron nuevos estándares de subcontratación y ciberseguridad para las aseguradoras, exigiendo marcos aprobados por el consejo de administración, capacitación anual, informes de incidentes y la devolución o destrucción segura de datos en los contratos con proveedores. Esto fortalece los estándares de cumplimiento en los centros de operaciones en inglés que prestan servicios a Europa y África. Estos avances convierten el cumplimiento en un factor diferenciador competitivo, ya que los compradores buscan socios que puedan implementar la privacidad desde el diseño, mantener evidencia para auditorías y ajustar los flujos de trabajo rápidamente a medida que evolucionan las regulaciones en las distintas jurisdicciones.
Aumento significativo en el volumen de administración de bloques de anualidades y PRT.
El creciente riesgo de transferencia de pensiones y el aumento de las carteras de anualidades vigentes están transformando los requisitos administrativos para los servicios a los participantes, el mantenimiento de registros, las operaciones de pago y la presentación de informes fiscales, lo que amplía el volumen de clientes potenciales para los proveedores especializados en el mercado de servicios BPO para el sector asegurador. Transferir las obligaciones de pago y gestión de beneficiarios, que se remontan a décadas atrás, a las aseguradoras de vida exige una administración escalable con controles estrictos para la verificación de identidad y la gestión de excepciones, servicios que muchas aseguradoras externalizan cada vez más. A medida que las aseguradoras de vida crecen mediante adquisiciones y alianzas, heredan sistemas heterogéneos y obligaciones de información que intensifican la necesidad de procesos estandarizados ejecutados por socios con experiencia en contabilidad de reaseguros e informes de capital regulatorio. Los movimientos del mercado en 2025 relacionados con las plataformas de pensiones y jubilación pusieron de manifiesto la escala y la presencia operativa transfronteriza necesarias para atender a millones de beneficiarios, lo que puede impulsar la demanda de operaciones externalizadas para armonizar los datos y la información en diferentes jurisdicciones. Los socios BPO que combinan la administración de pólizas, el servicio al cliente y los controles financieros en plataformas seguras están preparados para absorber el trabajo adicional a medida que las aseguradoras de anualidades incorporan nuevos grupos de clientes, integran las carteras adquiridas y rediseñan las métricas de servicio. El mercado de servicios BPO para el sector asegurador se beneficia cuando las empresas de seguros de vida y jubilación priorizan la resiliencia operativa, la cobertura de servicios multilingües y los controles financieros preparados para auditorías.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre la seguridad de los datos y la privacidad | -1.4% | Global, con especial atención en la UE (sanciones del RGPD) y en Norteamérica (aplicación de la ley por parte de las fiscalías estatales, acciones de la FTC). | Corto plazo (≤ 2 años) |
| Riesgo de desgaste y pérdida de conocimiento en los centros de distribución | -0.9% | Núcleo de APAC (Filipinas, India), con efecto de derrame hacia centros costeros de Sudamérica. | Mediano plazo (2-4 años) |
| Automatización low-code/no-code que desplaza las tareas manuales | -0.6% | Aseguradoras tecnológicamente avanzadas con presencia global y temprana en Norteamérica y la región Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Presión política para la deslocalización en los principales países compradores | -0.5% | A nivel nacional, con cambios en las principales economías que impulsan las opciones de entrega híbrida. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la seguridad y privacidad de los datos
La creciente supervisión de la privacidad y la ciberseguridad exige controles sólidos y un cumplimiento demostrable, lo que puede ralentizar los nuevos programas de externalización y aumentar los costes tanto para compradores como para proveedores en el mercado de servicios BPO para el sector asegurador. Las aseguradoras deben verificar que los proveedores externos implementen programas de ciberseguridad robustos y alineados con los marcos regulatorios, incluyendo la autenticación multifactor, el cifrado de información no pública, las evaluaciones de riesgos de los proveedores y los protocolos de notificación de incidentes. La actualización de la normativa de privacidad de California, vigente desde 2026, introduce auditorías de ciberseguridad obligatorias para determinadas empresas, elevando el nivel de exigencia en cuanto a pruebas, retención de registros y responsabilidad ejecutiva, que puede extenderse a los procesos externalizados. Estos requisitos pueden alargar los ciclos de contratación y reducir el número de proveedores cualificados capaces de cumplir con los estándares de cifrado, acceso, registro y retención de datos a gran escala. Los proveedores que no puedan presentar certificaciones independientes como ISO 27001 o SOC 2 pueden quedar excluidos en sectores regulados como los de salud, vida y jubilación, lo que concentra la demanda entre los proveedores certificados. El mercado de servicios BPO para el sector asegurador sigue expandiéndose, pero las obligaciones de privacidad determinan el alcance, la ubicación y las configuraciones tecnológicas para garantizar el cumplimiento desde el diseño.
Riesgo de desgaste y pérdida de conocimiento en los centros de distribución
La alta rotación en los grandes centros de entrega incrementa los costos de reemplazo y capacitación, al tiempo que aumenta el riesgo de inconsistencia en la calidad del servicio, lo que puede limitar la velocidad de escala en el mercado de servicios BPO para seguros. Si bien la rotación ha disminuido con respecto a picos anteriores, mantener una permanencia estable sigue siendo un desafío que requiere retención específica, desarrollo profesional y planes de trabajo híbridos para reducir la fricción de los desplazamientos y mejorar el compromiso. Las prácticas de captura de conocimiento, como los procedimientos operativos estándar codificados, las bases de conocimiento asistidas por IA y el seguimiento estructurado, son esenciales para mitigar el impacto de la rotación en procesos complejos como la subrogación o las reclamaciones especializadas. Los compradores a menudo requieren medidas explícitas de sucesión y continuidad del personal dentro de los acuerdos de servicios gestionados para reducir el riesgo del servicio. A medida que crece la demanda en los mercados nearshore, la competencia por el talento bilingüe puede intensificar la rotación, lo que subraya el valor de las academias de capacitación sólidas y los programas de certificación dentro de las operaciones del proveedor. El mercado de servicios BPO para seguros aborda estos riesgos a través de la gobernanza, los centros de excelencia de servicios compartidos y la tecnología que estandariza la toma de decisiones rutinarias a gran escala.
Análisis de segmento
Por tipo de servicio: la automatización impulsa el análisis de nicho.
El procesamiento de reclamaciones representó el 38.75 % de la cuota de mercado de los servicios BPO de seguros en 2025, lo que refleja la prioridad de agilizar las liquidaciones y controlar las pérdidas en líneas de alto volumen, manteniendo al mismo tiempo la integridad regulatoria y de auditoría. La industria de servicios BPO de seguros utiliza cada vez más la IA documental para extraer información de informes policiales, historiales médicos y facturas, de modo que las reclamaciones de baja gravedad se procesen directamente con menos traspasos y menores tasas de error, lo que mejora la experiencia del cliente y acelera el tiempo de ciclo. Se prevé que la detección y el análisis de fraude sean los servicios de mayor crecimiento, con un tamaño de mercado de servicios BPO de seguros que se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7.64 % entre 2026 y 2031, ya que la detección de anomalías y el análisis de redes reducen los falsos positivos, alivian las colas de los investigadores y mejoran las tasas de recuperación. La administración de pólizas sigue siendo un conjunto fundamental de tareas susceptibles de automatización, incluyendo el procesamiento de endosos, la facturación y los documentos de renovación, mientras que los equipos de soporte de suscripción en el extranjero realizan la clasificación de solicitudes y el enriquecimiento de datos, lo que permite a los expertos locales centrarse en la fijación de precios y la relación con los corredores. Las operaciones de externalización de atención al cliente y centros de contacto están segmentando las consultas rutinarias sobre pólizas para los chatbots de voz y chat con IA, mientras que reservan las interacciones complejas o que requieren mucha empatía para agentes cualificados asistidos por copilotos de IA que sugieren las mejores acciones a seguir y ofrecen fragmentos de conocimiento en tiempo real.
Los flujos de trabajo de facturación, contabilidad y conciliación también se están modernizando a medida que los estándares de pago y la mensajería más rica, como ISO 20022, aumentan la disponibilidad de datos para conciliaciones y manejo de excepciones que antes dependían de hojas de cálculo manuales y cadenas de correo electrónico [3] Duck Creek Team, “What 2025 Taught Insurance Carriers About Payments—And How to Win in 2026,” Duck Creek, duckcreek.com . El mercado de servicios BPO de seguros continúa favoreciendo a los proveedores que pueden combinar experiencia en el dominio, plataformas seguras y análisis que cuantifican la reducción de fugas y tasas directas. Los proveedores están codificando las mejores prácticas en manuales reutilizables y kits de capacidad operativa inicial que acortan los tiempos de transición para nuevas líneas de negocio y carteras de negocios. A medida que los compradores adoptan cada vez más precios basados en resultados vinculados a la precisión y la velocidad, las líneas de servicio con métricas de calidad más claras, como reclamaciones o conciliaciones, están avanzando más rápidamente que las tareas ambiguas o ad hoc. Esta dinámica combinación de servicios permite que el procesamiento de reclamaciones se realice a gran escala, al tiempo que posibilita que la detección y el análisis de fraudes superen los promedios de la categoría a medida que se multiplican las fuentes de datos y las herramientas de aprendizaje automático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de seguro: El segmento de salud se beneficia de la ola de digitalización.
El sector de seguros de propiedad y accidentes representó el 44.43 % en 2025, impulsado por el alto volumen de reclamaciones en seguros de automóviles y viviendas, la complejidad de la respuesta ante catástrofes y las líneas especializadas que requieren una amplia experiencia en la gestión de pólizas y la subrogación. La industria de servicios BPO para seguros alinea la prestación de servicios de propiedad y accidentes con la gestión de reclamaciones de alto rendimiento, la captura de la primera notificación de siniestro, la coordinación de la red de reparación y las operaciones de pago que responden a las regulaciones específicas de cada línea y a las normas de protección al consumidor. El sector de la salud es el caso de uso de más rápido crecimiento, y se proyecta que el tamaño del mercado de servicios BPO para el sector de la salud avanzará a una tasa de crecimiento anual compuesta (CAGR) del 8.27 % hasta 2031, ya que el volumen de reclamaciones de telemedicina y la conciliación de la atención basada en el valor aumentan la necesidad de codificación, autorización previa y coordinación de beneficios que los socios especializados gestionan con controles HIPAA. La externalización de seguros de vida y rentas vitalicias abarca la gestión de pólizas, el apoyo a los beneficiarios y los pagos de rentas vitalicias, que requieren precisión a largo plazo y sólidas capacidades de identificación e informes fiscales que los BPO pueden proporcionar a través de flujos de trabajo estandarizados. Los seguros especializados y de compensación laboral requieren experiencia a medida y conocimiento de las normas de cada estado, lo que favorece a los proveedores especializados o a las prácticas especializadas dentro de grandes empresas que mantienen experiencia jurisdiccional y capacidades de gestión médica.
Las aseguradoras están reevaluando sus decisiones de fabricación interna frente a la compra externa para cada familia de productos, basándose en las prioridades comerciales, los requisitos regulatorios y los cronogramas de modernización de la plataforma interna. Los equipos de seguros generales se asocian para lograr mayor escala en la recepción y adjudicación de reclamaciones durante eventos catastróficos, donde la capacidad de respuesta rápida y los controles de calidad estandarizados protegen los resultados para los asegurados y los reguladores. Las aseguradoras de salud dependen cada vez más de socios para gestionar los servicios a los miembros, las consultas de los proveedores, el cumplimiento de la codificación y la integridad de los pagos, mientras que sus equipos internos se ocupan del diseño del plan y la estrategia de la red. Los equipos de seguros de vida y rentas vitalicias utilizan socios para cambios en las pólizas, actualizaciones de beneficiarios y comunicaciones con los clientes en eventos clave de la vida, complementados con análisis que identifican excepciones e interacciones de riesgo que requieren intervención humana. El mercado de servicios de externalización de procesos de negocio (BPO) para seguros continúa segmentándose por la complejidad de los productos, con los seguros generales manteniendo la base más grande y la salud mostrando la curva de crecimiento más pronunciada debido a la digitalización y las exigencias de documentación regulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de organización: las pymes adoptan soluciones basadas en la nube
Las grandes empresas representaron el 78.32 % de la demanda en 2025, impulsadas por las aseguradoras globales y los principales corredores que gestionan miles de puestos en programas multi-torre para reclamaciones, servicio de pólizas, finanzas y operaciones tecnológicas. La industria de servicios BPO para seguros ha consolidado marcos para grandes compradores que prefieren la responsabilidad integral del proceso, una gobernanza sólida y precios alineados con los resultados que vinculan las tarifas a métricas de calidad y velocidad en lugar de al número de puestos. Las pequeñas y medianas empresas (PYME) son las que experimentan un crecimiento más rápido, con un tamaño de mercado de servicios BPO para seguros que se proyecta que crecerá a una tasa compuesta anual del 7.57 % hasta 2031, a medida que las plataformas nativas de la nube reducen las barreras de entrada, modularizan los paquetes de servicios y permiten una economía de pago por transacción adecuada para las aseguradoras regionales y las agencias de gestión de seguros (MGA). Los compradores más pequeños priorizan las capacidades preintegradas de flujo de trabajo, cumplimiento y análisis, a menudo ofrecidas a través de paquetes de suscripción que se adaptan a los ciclos de primas y los lanzamientos de productos. Estas dinámicas amplían el acceso a operaciones modernizadas para organizaciones que históricamente no podían justificar centros offshore propios o transformaciones prolongadas de varios años.
Las pymes también se benefician de los procedimientos operativos estándar y las bibliotecas de mejores prácticas desarrolladas a través de programas para grandes empresas, que ahora los proveedores ofrecen en formatos adaptados a sus necesidades. La orquestación de bajo código y las integraciones preconfiguradas con los sistemas de recepción de reclamaciones, administración de pólizas y pagos permiten a las pymes implementar mejoras operativas sin proyectos de TI complejos, mientras que los proveedores proporcionan documentación de cumplimiento y evidencia de auditoría por defecto. Los grandes compradores siguen dominando el mercado de servicios de externalización de procesos de negocio (BPO) para el sector asegurador con carteras complejas y multigeográficas que requieren una profunda integración y controles rigurosos, pero el auge de las pymes está transformando el modelo de comercialización hacia proyectos piloto más pequeños y rápidos que se expanden a proyectos multiproceso. La fijación de precios basada en resultados resulta atractiva para empresas de todos los tamaños, ya que alinea el gasto con el valor obtenido y fomenta una mayor habilitación tecnológica que reduce el retrabajo y las pérdidas a lo largo del tiempo. Estos cambios resaltan la importancia de las arquitecturas de referencia y la IA específica del dominio que los proveedores adaptan tanto para grandes empresas como para pymes.
Análisis geográfico
North America Insurance BPO Services Market
América del Norte representó el 41.19 % de la cuota de mercado de servicios BPO para seguros en 2025, gracias a la presencia de grandes aseguradoras de bienes y responsabilidad civil, aseguradoras de vida y pagadores de salud que contratan soluciones multi-torre y plurianuales con proveedores capaces de combinar conocimiento del sector y plataformas seguras. Estados Unidos presenta un mosaico de regulaciones estatales para licencias, gestión de reclamaciones y protección de datos que exige manuales de procedimientos estructurados, una sólida gestión de riesgos de terceros y controles bien documentados en todas las redes de proveedores. La guía de Nueva York de 2025 para la gestión de riesgos relacionados con proveedores de servicios externos reforzó las expectativas de debida diligencia, autenticación multifactor, cifrado y supervisión, que los proveedores deben demostrar mediante políticas, registros y evaluaciones independientes para mantener su elegibilidad para líneas de negocio reguladas. Canadá refleja muchas de estas tendencias y mantiene altos estándares para el control de acceso y el manejo de datos en los servicios financieros y de seguros, lo que mantiene la demanda de socios operativos certificados. El mercado de servicios de externalización de procesos de negocio (BPO) para el sector asegurador en Norteamérica también hace hincapié en la fijación de precios basada en resultados, la capacidad de respuesta ante picos de demanda y el soporte bilingüe para programas transfronterizos, todo ello dentro de marcos de gobernanza que reflejan un mayor escrutinio por parte de los supervisores y los fiscales generales.
APAC Insurance BPO Services Market
Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 9.32 % hasta 2031, a medida que los ecosistemas de entrega se expanden en India, Filipinas, Malasia y Vietnam, mientras que los mercados de seguros nacionales se expanden en el sur y sureste de Asia. Los centros de entrega están invirtiendo en talento multilingüe, certificaciones de dominio y flujos de trabajo habilitados por IA que atienden a aseguradoras globales y regionales que buscan un servicio rentable y resiliente. Los proveedores multinacionales están agregando capacidades en toda la región, y los actores del ecosistema han abierto nuevos centros multilingües que complementan los centros establecidos, lo que brinda una cobertura lingüística más amplia para compradores europeos y asiáticos. La modernización de los pagos y las reglas de residencia de datos dan forma a las decisiones de arquitectura que los proveedores implementan con procesamiento seguro en el país y controles auditados, lo que ayuda a las aseguradoras a cumplir con las leyes de privacidad mientras mantienen la escala de la entrega global. El mercado de servicios BPO de seguros en Asia-Pacífico también se caracteriza por operaciones de nueva creación que integran la automatización y el análisis desde el inicio en lugar de adaptar sistemas heredados, lo que puede generar un cambio radical en la productividad en el servicio de reclamaciones y pólizas.
EMEA and South America Insurance BPO Services Market
La demanda europea abarca los mercados occidentales con aseguradoras consolidadas y ubicaciones cercanas en crecimiento, como Polonia, Rumania y Portugal, que ofrecen cobertura multilingüe alineada con el RGPD. Los avances regulatorios en el Reino Unido, incluidas las nuevas normas de protección para las empresas de pago y dinero electrónico y la adopción de la norma ISO 20022 por parte del Banco de Inglaterra para pagos de alto valor, están transformando los procesos de facturación y conciliación que los socios de BPO suelen gestionar para aseguradoras e intermediarios. La región valora la privacidad de los datos, el cifrado y la supervisión de proveedores con evidencia detallada, lo que reduce el número de proveedores a aquellos con certificaciones auditadas y modelos de gobernanza consolidados que cumplen con las expectativas de documentación europeas. El mercado de servicios BPO para aseguradoras en Europa sigue siendo competitivo, con diseños híbridos que combinan sedes nacionales y cercanas, equilibrando costes, cobertura lingüística y cumplimiento normativo. En Sudamérica y Oriente Medio y África, la adopción es menor, pero está en aumento. La ventaja de las ubicaciones cercanas en Sudamérica respalda los programas de Estados Unidos, y las Normas Conjuntas de Sudáfrica sobre ciberseguridad y externalización mejoran la claridad regulatoria, lo que favorece la prestación de servicios en inglés a las aseguradoras europeas y africanas.
Panorama competitivo
El mercado de servicios BPO para el sector asegurador presenta una consolidación moderada entre los diez principales proveedores, que en conjunto representan la mayor parte de la actividad, y una amplia gama de especialistas regionales y funcionales. Las grandes empresas multi-torre profundizan su enfoque en la industria mediante la inversión en plataformas de seguros, habilitación de IA y certificaciones, mientras que los líderes de centros de contacto ascienden en la cadena de valor hacia flujos de trabajo especializados de reclamaciones y pólizas con el apoyo de copilotos de IA. Las estrategias en 2025 incluyeron adquisiciones dirigidas para expandir las capacidades en consultoría de seguros y ciberseguridad que fortalecen la prestación de servicios a clientes regulados, con inversiones reportadas en docenas de transacciones para escalar ofertas de alto crecimiento y bases de talento. Las alianzas entre aseguradoras especializadas y proveedores globales demuestran cómo los modelos de co-sourcing pueden establecer soporte de suscripción, procesamiento de reaseguros, operaciones financieras y centros de automatización bajo una gobernanza unificada en un marco multi-torre. El mercado de servicios BPO para el sector asegurador continúa premiando a los proveedores que combinan experiencia en el dominio con plataformas seguras y resultados medibles.
La diferenciación tecnológica se centra en la asistencia al agente y la automatización de documentos, lo que reduce los retrasos en reclamaciones y suscripción mediante el aumento de las tarifas directas. Los proveedores ofrecen soluciones adaptadas al sector para una implementación más rápida. Algunos ejemplos incluyen suites de recepción de suscripción diseñadas para priorizar solicitudes a gran escala y complementos de gestión de casos que resumen el contenido no estructurado para su revisión humana, lo que reduce el tiempo de cotización y mejora el cumplimiento en los registros de auditoría. Los especialistas en experiencia del cliente han incorporado orientación basada en IA y lectores de documentos autónomos que alimentan los sistemas centrales, lo que alinea la prestación de servicios con precios basados en resultados que recompensan la menor interacción y la mayor precisión. El mercado de servicios BPO para seguros también valora las capacidades de gestión segura de identidad y acceso que se ajustan a las normas de riesgo de terceros, lo que impulsa la adquisición de especialistas en ciberseguridad para brindar soporte a clientes de servicios financieros y seguros con acceso privilegiado y gobernanza de identidad. Los proveedores que pueden demostrar controles sólidos, evaluaciones independientes y prácticas de remediación rápidas tienen ventaja en las licitaciones con aseguradoras que se enfrentan a auditorías frecuentes.
La intensidad competitiva también está determinada por los programas de automatización interna de las aseguradoras y el auge de las plataformas de bajo código que permiten a los compradores ensamblar flujos de trabajo internamente, lo que impulsa a los proveedores hacia análisis de mayor valor, monitoreo de modelos y manejo de excepciones. No obstante, la complejidad de la lógica del sector asegurador y la documentación regulatoria crea ventajas duraderas para los socios que han codificado el conocimiento de los procesos y validado los controles a gran escala. La expansión regional de los actores del ecosistema está ampliando la capacidad multilingüe y añadiendo redundancia en APAC y EMEA, lo que mejora la resiliencia y la diversificación de riesgos para las aseguradoras globales. El mercado de servicios BPO para seguros también se beneficia de alianzas que integran IA generativa con plataformas de servicio al cliente para guiar a los agentes en tiempo real, aumentar la resolución en el primer contacto y mejorar las métricas de satisfacción en entornos regulados. A medida que los compradores buscan un valor cuantificable, la capacidad de cuantificar la reducción de pérdidas, las ganancias de velocidad y la preparación para auditorías sigue siendo fundamental para la adjudicación de programas plurianuales y multi-torre.
Líderes de la industria de servicios BPO de seguros
Accenture
Competente
Genpacto
Servicio EXL
Servicios globales de WNS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: EXL Service tiene previsto abrir dos nuevos centros de distribución en ciudades de segundo y tercer nivel en la India este año, lo que refleja el cambio global hacia la adopción de la inteligencia artificial (IA) y el análisis de datos.
- Febrero de 2026: Teleperformance ha expandido sus operaciones en la ciudad de Davao con la inauguración de una segunda sede, elevando a 26 el número total de ubicaciones en Filipinas. El nuevo centro, TP Davao Uprise, representa la cuarta sede de la compañía en Mindanao. Ubicado estratégicamente en The Uprise, dentro del centro comercial Felcris Centrale, esta expansión subraya el compromiso de la compañía de fortalecer su presencia en la región.
- Julio de 2025: Athora Holding Ltd. anunció la adquisición de Pension Insurance Corporation Group por 7.69 millones de dólares (5.7 millones de libras esterlinas), con cierre previsto para principios de 2026, sujeto a las aprobaciones correspondientes. PIC operará como la plataforma de Athora en el Reino Unido, representando una parte sustancial de los activos combinados y brindando apoyo a millones de pensionistas con obligaciones de pago a largo plazo. Esta transacción subraya la continua consolidación y las economías de escala en la transferencia de riesgos de pensiones y los servicios de jubilación.
- Junio de 2025: Trucordia, antes PCF, obtuvo una inversión de 1.3 millones de dólares de Carlyle, valorando la correduría en 5.7 millones de dólares, y captó 2.5 millones de dólares en deuda, incluyendo una línea de crédito rotatoria de 400 millones de dólares. Esta financiación respalda adquisiciones e inversiones orgánicas para expandir su capacidad de distribución. Esta operación demuestra el continuo interés de los inversores en plataformas de distribución y servicios a gran escala.
Alcance del informe del mercado global de servicios BPO de seguros
El mercado de externalización de procesos de negocio (BPO) en el sector asegurador se refiere a la delegación de funciones no esenciales, como el procesamiento de reclamaciones, la administración de pólizas, la atención al cliente, la facturación y la gestión de datos, a proveedores externos, lo que permite a las aseguradoras reducir costes, mejorar la eficiencia y priorizar las operaciones principales.
El informe de mercado de servicios BPO para el sector asegurador se segmenta por tipo de servicio (procesamiento de reclamaciones, administración de pólizas, soporte de suscripción, atención al cliente y centro de contacto, facturación, contabilidad y conciliación, detección de fraude y análisis), tipo de seguro (vida y rentas vitalicias, seguros generales, salud, seguros especializados/compensación laboral), tamaño de la organización (grandes empresas, pequeñas y medianas empresas) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Procesamiento de reclamos |
| Administración de políticas |
| Soporte de suscripción |
| Servicio al Cliente y Centro de Contacto |
| Facturación, Contabilidad y Conciliación |
| Detección y análisis de fraudes |
| Renta vitalicia |
| Propiedad y accidentes (P&C) |
| Salud |
| Especialidades / Indemnización por accidentes laborales |
| Grandes empresas |
| Pequeñas y medianas empresas (PYME) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (SG, MY, TH, ID, VN, PH) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Procesamiento de reclamos | |
| Administración de políticas | ||
| Soporte de suscripción | ||
| Servicio al Cliente y Centro de Contacto | ||
| Facturación, Contabilidad y Conciliación | ||
| Detección y análisis de fraudes | ||
| Por tipo de seguro | Renta vitalicia | |
| Propiedad y accidentes (P&C) | ||
| Salud | ||
| Especialidades / Indemnización por accidentes laborales | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (PYME) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (SG, MY, TH, ID, VN, PH) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios BPO para el sector asegurador hasta 2031?
Se prevé que el tamaño del mercado de servicios BPO para el sector asegurador aumente de 64.31 millones de dólares en 2025 a 68.40 millones de dólares en 2026 y alcance los 93.12 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 6.36% durante el período 2026-2031.
¿Qué líneas de servicio y productos de seguros lideran o crecen más rápidamente en el sector de externalización de procesos de negocio (BPO) para seguros?
El procesamiento de reclamaciones lideró las líneas de servicio con un 38.75 % en 2025, mientras que la detección y el análisis de fraudes muestran la trayectoria más rápida con una tasa de crecimiento anual compuesta (CAGR) del 7.64 %; por tipo de seguro, el seguro de propiedad y accidentes representó el 44.43 % en 2025, y el seguro de salud está preparado para crecer más rápidamente con una CAGR del 8.27 %.
¿Qué regiones lideran la demanda y la expansión de los servicios de externalización de procesos de negocio (BPO) para el sector asegurador?
América del Norte lideró con un 41.19 % en 2025 debido a las grandes operadoras y la complejidad del cumplimiento normativo, mientras que se prevé que Asia-Pacífico sea la región de más rápido crecimiento con una tasa de crecimiento anual compuesta del 9.32 % hasta 2031, gracias a la solidez de los centros multilingües y las operaciones de nueva creación habilitadas para la IA.
¿Cómo influye la regulación en las decisiones de externalización en el sector de los seguros?
Las normas sobre riesgos de terceros y los mandatos de privacidad exigen sólidos programas de ciberseguridad, cifrado, autenticación multifactor (MFA), notificación de incidentes y evaluaciones independientes, y las auditorías de privacidad actualizadas del Departamento de Servicios Financieros de Nueva York (DFS, por sus siglas en inglés) de California influyen en la selección y supervisión de proveedores.
¿Cómo está transformando la IA la prestación de servicios de externalización de procesos de negocio (BPO) en el sector asegurador?
La IA mejora la ingesta, la clasificación y el análisis de documentos en la gestión de reclamaciones y pólizas, aumentando las tasas de resolución directa y reduciendo los falsos positivos en la detección de fraudes, mientras que los agentes auxiliares mejoran la calidad del servicio al cliente y la gestión de excepciones.
¿Cuál es la dinámica competitiva entre los principales proveedores de BPO para el sector asegurador?
Los 10 principales proveedores concentran la mayor parte de la actividad gracias a sus plataformas de dominio profundo, controles certificados y la habilitación de la IA, mientras que un segmento más reducido ofrece capacidades especializadas o regionales bajo modelos de precios basados en resultados.


