

Tamaño y participación del mercado de sistemas integrados de tráfico
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
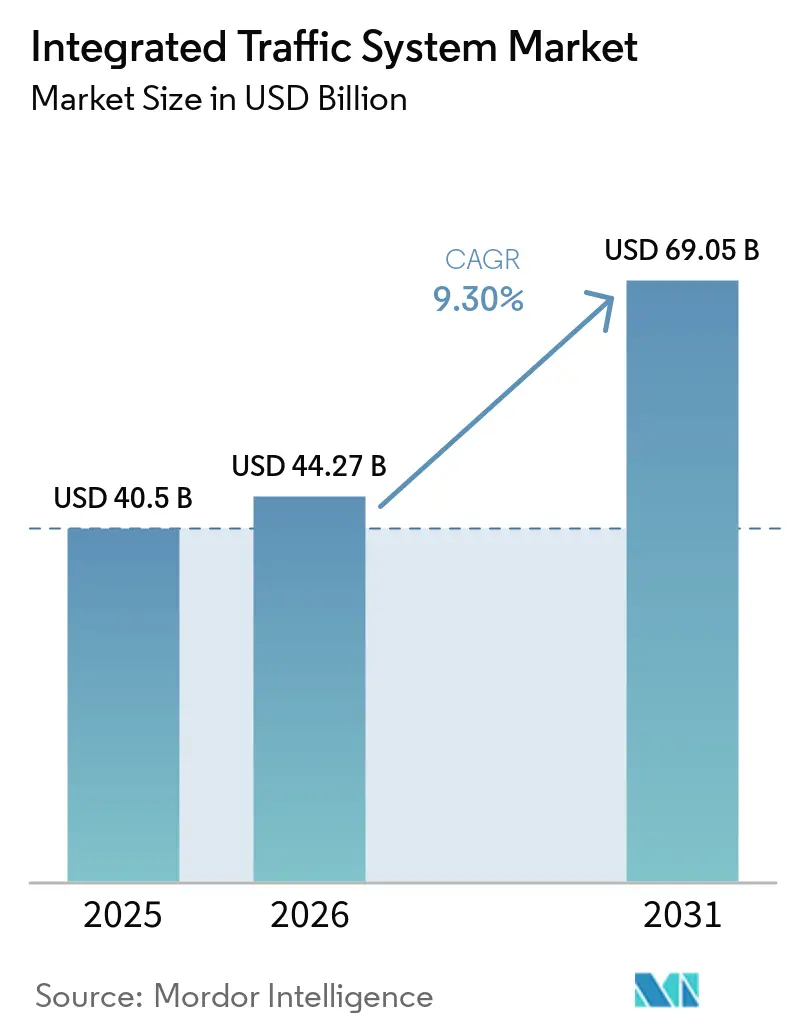
| Tamaño del mercado (2026) | USD 44.27 mil millones |
| Tamaño del mercado (2031) | USD 69.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas integrados de tráfico por Mordor Intelligence
El mercado de sistemas integrados de gestión del tráfico se valoró en 40.50 millones de dólares en 2025, se estima en 44.27 millones de dólares en 2026 y se prevé que alcance los 69.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.30 % entre 2026 y 2031. Este mercado se está configurando por el mayor uso del control de señales basado en IA, la continua inversión pública en infraestructura de transporte cooperativa y la transición hacia operaciones de tráfico predictivas. Las ciudades buscan sistemas que combinen el control de señales, la monitorización, la aplicación de la normativa y la información para los viajeros en un único entorno operativo. El creciente volumen de vehículos en las ciudades de Asia y Oriente Medio ejerce una mayor presión sobre las carreteras, que no pueden ampliarse rápidamente. La reducción de los costes de los equipos también hace que las implementaciones integradas sean más viables para las ciudades más pequeñas. La contratación se está orientando hacia el software, el análisis de datos y los servicios gestionados, lo que otorga una posición más sólida a los proveedores con plataformas interoperables y modelos de servicio recurrentes.
Conclusiones clave del informe
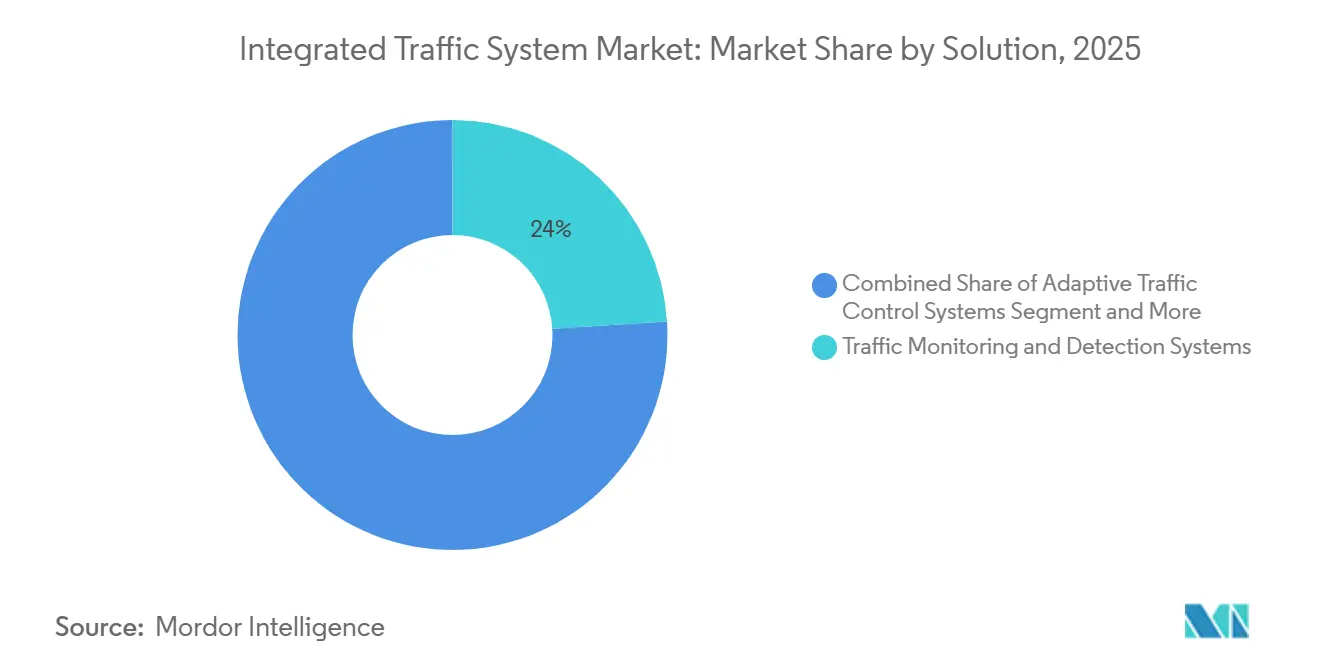
- Por tipo de solución, los sistemas de monitorización y detección de tráfico representaron el 24.01% de la cuota de mercado de los sistemas de tráfico integrados en 2025, mientras que se prevé que los sistemas de control de tráfico adaptativos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.84% hasta 2031.
- Por componentes, el hardware representó el 49.33% de la cuota de mercado de los sistemas de tráfico integrados en 2025, mientras que se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.47% hasta 2031.
- Por tipo de sensor, los sensores infrarrojos representaron el 37.15% de la cuota de mercado en 2025, mientras que se prevé que los sensores de radar crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.65% hasta 2031.
- Por funciones, el control de tráfico representó el 41.27% del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.61% hasta 2031.
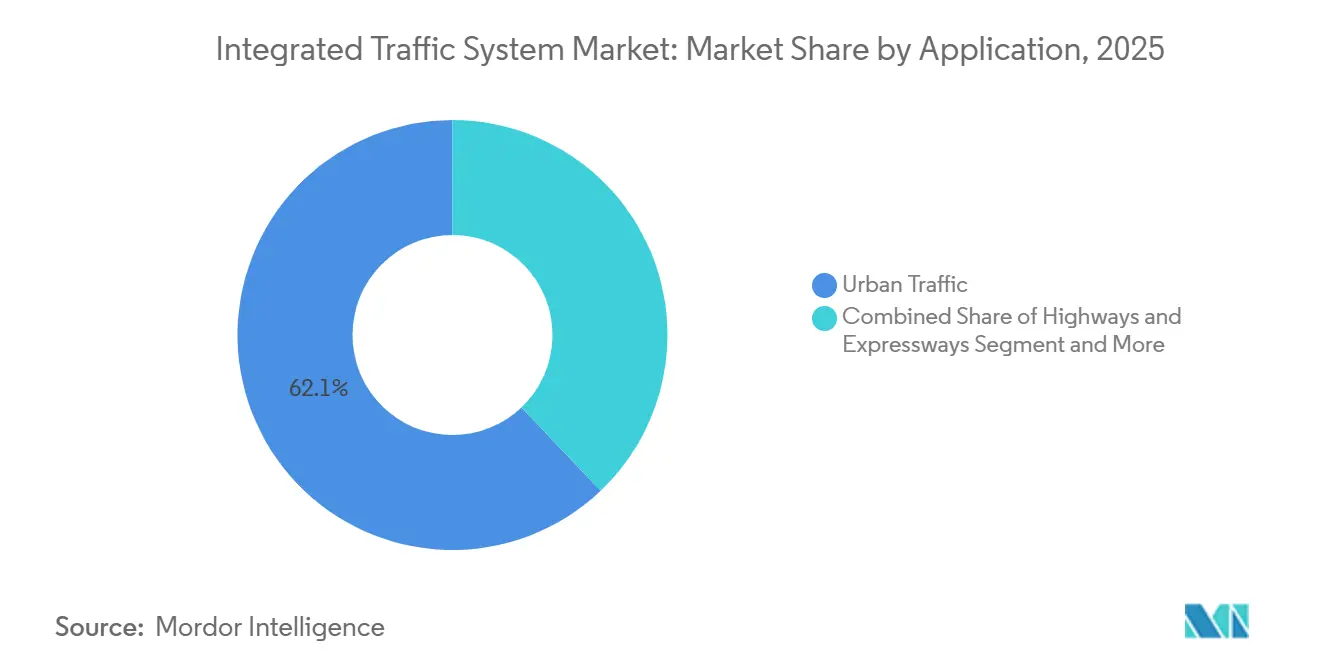
- Según las aplicaciones, el tráfico urbano representó una cuota del 62.14% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.02% hasta 2031.
- En cuanto al modelo de implementación, las implementaciones locales representaron el 68.13 % de la cuota de mercado en 2025, mientras que se prevé que las implementaciones alojadas en la nube crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.76 % hasta 2031.
- Geográficamente, Norteamérica representó una cuota del 39.21% en 2025, mientras que se prevé que Asia-Pacífico crezca con la tasa de crecimiento anual compuesta (CAGR) más rápida, del 11.05%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas integrados de tráfico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Control adaptativo basado en IA | + 2.1% | Global | Mediano plazo (2-4 años) |
| Ciudad inteligente y sistemas cooperativos de TI | + 1.8% | Global, con enfoque en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos de sondas de vehículos conectados | + 1.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Expansión del control automatizado del tráfico | + 1.0% | Asia-Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Tarifas y cobros por congestión | + 0.9% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Optimización de corredores multimodales | + 0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Control predictivo adaptativo de señales basado en IA
El control adaptativo de señales basado en IA está transformando la gestión de intersecciones y corredores de tráfico en las principales vías. Un estudio científico de 2025 reveló que las arquitecturas de borde federadas que preservan la privacidad mejoraron la eficiencia del flujo de tráfico en comparación con los sistemas centralizados, con una latencia inferior a los umbrales de tiempo real. Estos diseños reducen la dependencia de conexiones ininterrumpidas en la nube en áreas con cobertura de fibra limitada. Un documento técnico alemán de 2026 describió el aprendizaje por refuerzo basado en modelos, que prueba las estrategias de señalización en simulación antes de su implementación en tiempo real. En consecuencia, el mercado de sistemas de tráfico integrados favorece a los proveedores que combinan simulación, procesamiento en el borde y control operativo, especialmente a medida que las agencias evalúan la privacidad, la resiliencia y el riesgo de adquisición.
Financiación para ciudades inteligentes y sistemas cooperativos de transporte inteligente (ITS, por sus siglas en inglés)
Los programas de capital público siguen apoyando la demanda de tecnología de tráfico integrada. La Comisión Europea otorgó casi 2.8 millones de euros (aproximadamente 3.05 millones de dólares) a través de 94 proyectos de transporte del Mecanismo Conectar Europa en julio de 2025 [1] “CEF Transporte: 2.8 millones de euros para 94 proyectos para impulsar la movilidad sostenible y conectada en toda Europa”, Agencia Ejecutiva Europea de Clima, Infraestructura y Medio Ambiente, cinea.ec.europa.eu. , que abarcan la movilidad sostenible y conectada, incluidos los sistemas de transporte inteligentes cooperativos (C-ITS), en el marco del presupuesto 2021-2027. En Alemania, el proyecto CRG-3 apoya los C-ITS en seis sitios piloto urbanos, y se espera que Hamburgo equipe 2,000 autobuses y 600 semáforos para 2030. En Estados Unidos, el Programa de Subvenciones SMART proporciona 100 millones de dólares anuales para señales inteligentes, vehículos conectados y coordinación de sistemas, fortaleciendo la contratación basada en la interoperabilidad.
Integración de datos de sondas de vehículos conectados
Los datos de sondeo se están convirtiendo en una valiosa fuente de información en tiempo real sobre velocidad y ubicación para la gestión del tráfico. Una evaluación de ingeniería de infraestructura documentó una penetración significativa de datos de sondeo en los corredores monitorizados, con niveles más altos durante las horas punta, lo que permite la adaptación de la señalización en tiempo real más allá de la planificación a largo plazo. Un estudio financiado por la NSF modeló la gestión de señales basada en sondeos vehiculares en una intersección candidata y halló reducciones significativas en la longitud de las colas, el tiempo medio de viaje en dirección este y las emisiones de los vehículos. Los datos de flotas comerciales, servicios de transporte compartido, logística y transporte público pueden complementar la detección en carretera donde la infraestructura fija aún es incompleta. El mercado de sistemas de tráfico integrados se beneficia cuando las plataformas combinan flujos de datos de sondeo con datos de controladores y equipos en carretera, siempre que las agencias aborden la calidad de los datos, los controles de privacidad y la integración operativa.
Expansión del control automatizado del tráfico
La vigilancia automatizada está ampliando el papel de la tecnología de tráfico más allá de la monitorización y la gestión de la seguridad. Las autoridades utilizan cámaras con IA y sistemas automatizados de reconocimiento de matrículas para identificar infracciones y facilitar la vigilancia digital. Estos sistemas generan datos operativos para el control del tráfico, la seguridad vial y la gestión de corredores. El proyecto del Sistema Inteligente de Transporte de Chennai, financiado mediante un préstamo de la Agencia Japonesa de Cooperación Internacional (JICA), demuestra la escala a la que se pueden implementar estas tecnologías en las áreas metropolitanas de la India. El mercado de sistemas de tráfico integrados ofrece la oportunidad de incorporar plataformas de vigilancia en sistemas de gestión del tráfico más amplios. Los flujos de trabajo automatizados pueden reducir la intervención manual y conectar la vigilancia con las bases de datos de matriculación de vehículos, siempre que las instituciones lo permitan. Los proveedores que integran funciones de vigilancia, control y análisis pueden satisfacer esta demanda de forma más eficaz.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad del sistema heredado | -1.5% | Global | Largo plazo (≥ 4 años) |
| Volatilidad en las adquisiciones y el presupuesto | -1.0% | Global | Corto plazo (≤ 2 años) |
| Costo del cumplimiento de la ciberseguridad | -0.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Restricciones de espectro y conectividad | -0.5% | Mercados Emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad de la integración de sistemas heredados
La infraestructura heredada puede ralentizar la implementación, incluso cuando una agencia ha comprometido fondos para una nueva plataforma. La guía de transición del Departamento de Transporte de los Estados Unidos identifica el software, el hardware informático, los procesos comerciales, la arquitectura de TI y el personal como áreas de complejidad simultáneas durante la migración del sistema de gestión de tráfico. También señala que las agencias a menudo operan sistemas antiguos y nuevos en paralelo [2] “Traffic Management System Transition Guidance”, Research and Innovative Technology Administration, rosap.ntl.bts.gov. . Una evaluación de la industria identificó controladores obsoletos, redes IP no segmentadas e implementaciones de protocolo inconsistentes como problemas comunes de infraestructura vial. Estas condiciones aumentan el trabajo de implementación más allá de los costos visibles de equipos y software. Por lo tanto, el mercado de sistemas de tráfico integrados debe abordar la migración como un requisito central de producto y servicio. Los proveedores con enfoques documentados de modernización de sistemas heredados están mejor posicionados en la contratación municipal con restricciones de capital.
Contratación pública municipal y volatilidad presupuestaria
Los ciclos de contratación municipal no siempre se ajustan a las necesidades urgentes de congestión, seguridad o fiabilidad del transporte. Las autoridades locales pueden aplazar la sustitución de controladores, las actualizaciones de software y el mantenimiento cuando los presupuestos públicos se ven presionados. Los sistemas de tráfico digitales pueden sufrir desventajas cuando los procesos de financiación priorizan los proyectos de construcción visibles sobre las inversiones en software y servicios. El lenguaje contractual para la infraestructura tradicional puede no contemplar el software de suscripción ni los modelos operativos gestionados, lo que prolonga las adjudicaciones y retrasa la implementación. El mercado de sistemas de tráfico integrados se enfrenta a retos cuando los organismos públicos no pueden convertir las necesidades operativas en planes de contratación ejecutables. Los organismos con financiación nacional o supranacional pueden continuar con los despliegues, mientras que otras ciudades pueden mantener el equipo existente y retrasar la modernización. La compra cooperativa, la fijación de precios modular y los modelos claros de financiación de servicios pueden reducir las barreras de contratación.
Análisis de segmento
Por solución: Monitorear la infraestructura lidera; Controlar la inteligencia acelera
Los sistemas de monitoreo y detección de tráfico representaron el 24.01 % de la cuota de mercado de sistemas de tráfico integrados en 2025. Las ciudades suelen establecer una visibilidad fiable del tráfico antes de implementar plataformas de control activo. Los sistemas de monitoreo recopilan la información sobre movimiento, ocupación, congestión e incidentes necesaria para la toma de decisiones posteriores. Esta capa de datos instalada puede respaldar una transición posterior hacia el control adaptativo de señales. Los sistemas de control de señales de tráfico y las plataformas integradas de gestión de corredores e incidentes aportan valor operativo cuando las agencias buscan una visión unificada de las vías principales y las autopistas. Las cámaras de vigilancia y los sistemas de reconocimiento automático de matrículas (ANPR) también forman parte del panorama de soluciones en mercados donde la seguridad y el cumplimiento normativo son prioritarios.
Se prevé que los sistemas de control de tráfico adaptativo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.84 % hasta 2031. El mercado de sistemas de tráfico integrados para el control adaptativo se ve impulsado por agencias que han completado implementaciones de monitoreo previas y están listas para utilizar la información para el control en tiempo real. Los sistemas de mensajes dinámicos y de información al conductor amplían este enfoque al comunicar las condiciones y brindar orientación a los usuarios de la vía. Los sistemas inteligentes de información al conductor también cobran mayor relevancia a medida que se desarrollan los servicios de vehículos conectados. La secuencia desde el monitoreo hasta el control activo crea un ciclo de actualización duradero en lugar de una compra única de equipos. Los proveedores que integran estos tipos de soluciones pueden abarcar todo el proceso, desde la detección hasta la respuesta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componentes: El hardware domina; los ingresos por servicios transforman la economía de los proveedores.
En 2025, el hardware representó el 49.33 % del mercado de sistemas de tráfico integrados. Las redes de sensores, los controladores, los equipos de comunicación y los programas de renovación física siguen generando una inversión considerable. El hardware sigue siendo especialmente importante en mercados que construyen nuevos corredores viales o modernizan una amplia infraestructura instalada. Proporciona la capa de campo que conecta las intersecciones y las autopistas con el centro de gestión de tráfico. Sin embargo, su participación puede disminuir a lo largo de la vigencia del contrato, a medida que el software, el análisis de datos, el soporte y los servicios operativos adquieren mayor importancia. Las ciudades consideran cada vez más el valor operativo del sistema completo, en lugar de centrarse únicamente en la compra inicial de los dispositivos.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.47 % hasta 2031, la más alta entre las categorías de componentes. Las agencias están subcontratando las operaciones de gestión del tráfico y el análisis avanzado cuando su capacidad interna es limitada. Un estudio revisado por pares de 2026 reveló que la optimización de la progresión de señales multimodal basada en rutas redujo los retrasos promedio de autobuses y automóviles en comparación con los parámetros de referencia convencionales. Este tipo de evidencia respalda la necesidad de software y proveedores de servicios especializados. Los proveedores que solo generan ingresos por hardware se enfrentan a la presión de los compradores, que buscan contratos basados en resultados y soporte operativo recurrente. Por lo tanto, la combinación de componentes se está orientando hacia relaciones con los clientes a largo plazo.
Por tipo de sensor: el infrarrojo mantiene su cuota de mercado; el radar mejora su rendimiento en cualquier condición climática.
Los sensores infrarrojos representaron una cuota de mercado del 37.15 % en 2025. Son herramientas consolidadas para el conteo, la clasificación y la detección de colas de vehículos en intersecciones semaforizadas. Su amplia base instalada respalda su papel continuo en el mercado de sistemas de tráfico integrados. La detección infrarroja puede proporcionar información para estrategias de control sin necesidad de transmisión de vídeo de alto ancho de banda. Los detectores de bucle inductivo también siguen siendo de uso común, aunque la necesidad de reemplazarlos en infraestructuras obsoletas puede generar oportunidades de renovación. Los sensores de pesaje en movimiento se utilizan en aplicaciones independientes de control y gestión del pavimento en vías arteriales y autopistas.
Se prevé que los sensores de radar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.65 % hasta 2031. Su rendimiento en cualquier condición climática es valioso en lluvia, niebla y deslumbramiento, donde los sistemas de cámara e infrarrojos pueden tener limitaciones. El radar puede medir la velocidad, la clasificación y la trayectoria de los vehículos simultáneamente. Los sensores de vídeo y visión artificial también están ganando popularidad a medida que el análisis basado en IA mejora su eficiencia de detección. Los sensores de estado de la carretera, visibilidad y clima son importantes en regiones con condiciones climáticas extremas. Los sensores acústicos siguen siendo relevantes para usos especializados, como la monitorización del ruido y la detección de peatones en cruces críticos.
Por función: El control del tráfico impulsa el gasto; la optimización multimodal crece.
El control de tráfico representó el 41.27 % del mercado de sistemas de tráfico integrados en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.61 % hasta 2031. Esto refleja la prioridad que las agencias otorgan a la gestión en tiempo real de intersecciones y corredores. El monitoreo del tráfico proporciona los datos que permiten tomar estas decisiones, mientras que los sistemas de control aplican cambios de tiempo y reglas de prioridad. La provisión de información incluye paneles de mensajes dinámicos, portales de información para viajeros y notificaciones en los vehículos. Estas herramientas ayudan a las ciudades a pasar de la observación pasiva a la gestión activa de la demanda y las condiciones de la red. El control de tráfico sigue siendo el principal vínculo operativo entre los datos recopilados y los resultados a nivel de calle.
La optimización de corredores multimodales es fundamental para este crecimiento, ya que las ciudades necesitan mejorar la fiabilidad del transporte público sin descuidar el flujo general del tráfico. Las estrategias de señalización coordinadas para autobuses y vehículos privados reducen el número total de paradas en comparación con los métodos convencionales. Esto favorece la adopción de sistemas que consideran a diversos grupos de usuarios dentro del mismo corredor. El mercado de sistemas de tráfico integrados responde a la necesidad de operaciones de tráfico que combinen la prioridad de señalización del transporte público con una gestión del movimiento más amplia. Los proveedores que ofrecen una lógica de control flexible pueden satisfacer estos requisitos operativos.
Por aplicación: El tráfico urbano predomina; los túneles y puertos verticales ganan valor de complejidad.
El tráfico urbano representó el 62.14 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.02 % hasta 2031. Las densas redes urbanas contienen un gran número de intersecciones y demandas de movilidad concurrentes. La gestión de la congestión en el centro de las ciudades es, además, una prioridad política y operativa evidente. Los corredores urbanos pueden requerir sistemas que gestionen simultáneamente el transporte público, los peatones, los ciclistas, los vehículos de reparto y los vehículos privados. Por lo tanto, el mercado de sistemas de tráfico integrados se centra en aplicaciones urbanas donde el valor del control coordinado es más directo. Las autopistas y autovías siguen siendo importantes, pero tienen ciclos de adquisición y necesidades operativas diferentes.
Las autopistas y autovías dependen de límites de velocidad variables, detección de incidentes, sistemas de peaje y largos ciclos de actualización. Los túneles y puentes son aplicaciones especializadas con altos requisitos de seguridad y cumplimiento. Kapsch TrafficCom recibió un premio en mayo de 2025 para gestionar cinco túneles en Sharjah, lo que demuestra la profundidad técnica requerida en esta aplicación [3] “Kapsch TrafficCom gestionará cinco túneles en Sharjah”, Kapsch TrafficCom, kapsch.net . Los puertos, aeropuertos y centros intermodales son áreas de aplicación más pequeñas, pero el flujo de tráfico está directamente vinculado al rendimiento de las instalaciones. Estos sitios ofrecen un gran valor donde la interrupción del tráfico puede afectar a las operaciones de transporte en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: Las soluciones locales persisten; la migración a la nube cobra impulso.
En 2025, las implementaciones locales representaron el 68.13 % del mercado. La preocupación por la soberanía de los datos, la necesidad de baja latencia en tiempo real y la existencia de centros de gestión de tráfico consolidados justifican el uso continuado de soluciones locales. Muchas agencias ya cuentan con procesos operativos y equipos diseñados para entornos de control local. Estos sistemas permiten una supervisión directa de las operaciones de señalización y de los datos de tráfico confidenciales. La cuota de mercado de los sistemas de tráfico integrados que ostentan los modelos locales también refleja el coste y la complejidad de sustituir la infraestructura existente. En muchas ciudades, la migración completa se realizará por etapas, en lugar de mediante un único cambio de sistema.
Se prevé que las implementaciones alojadas en la nube crezcan a una CAGR del 11.76 % hasta 2031. El análisis de tráfico SaaS, la monitorización remota y la inferencia de IA pueden reducir la carga de infraestructura para las agencias con capacidad de TI local limitada. Los enfoques alojados en el borde y los híbridos ofrecen un punto intermedio práctico donde se necesitan decisiones locales rápidas junto con análisis centralizados. El Fondo Integrado de Gemelos Digitales de Transporte del Reino Unido proporciona 30 millones de libras esterlinas para 2026 a 2030 y apoya pruebas de gemelos digitales basados en la nube en autoridades de transporte locales seleccionadas [4] “Solicitud para el Fondo Integrado de Gemelos Digitales de Transporte”, Gobierno del Reino Unido, gov.uk. Este apoyo público indica una mayor confianza en las aplicaciones de transporte basadas en la nube. Las decisiones de implementación seguirán dependiendo de la latencia, la resiliencia, las reglas de datos locales y la capacidad de conectarse con los controladores existentes.
Análisis geográfico
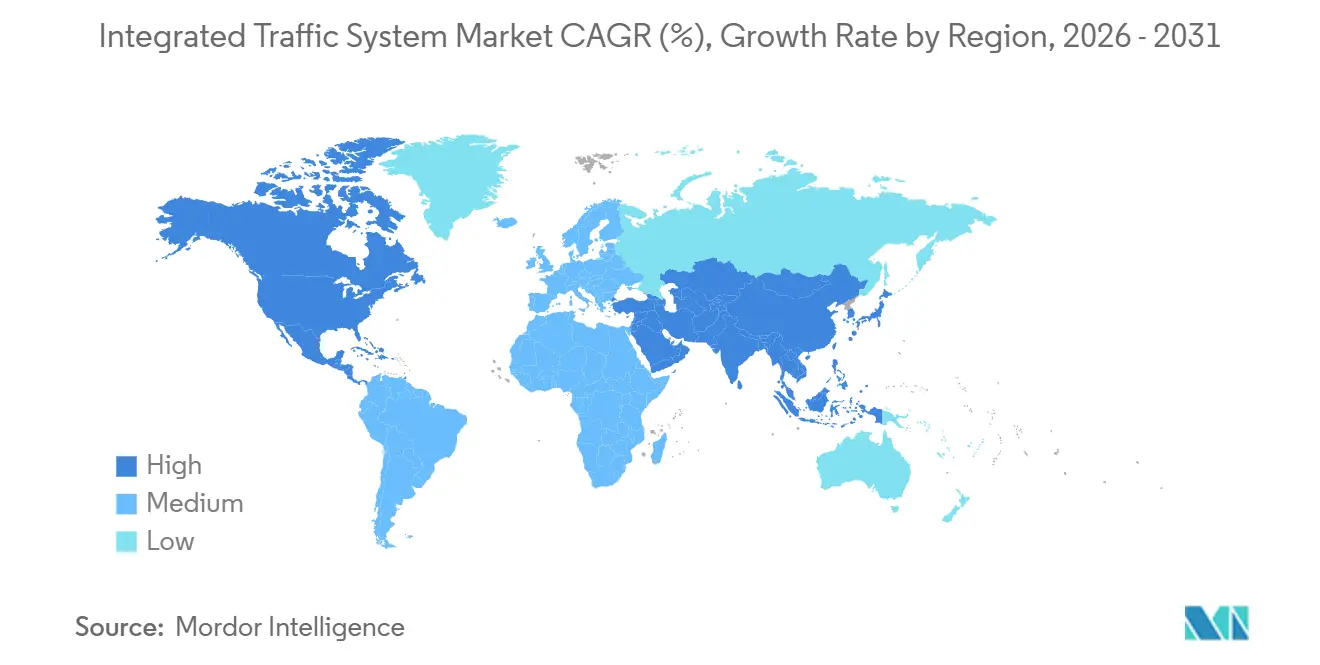
América del Norte representó el 39.21 % de la cuota de mercado de sistemas de tráfico integrados en 2025. Los programas de subvenciones federales, los canales de contratación municipal consolidados y una base de proveedores desarrollada respaldan la demanda regional. El Programa de Subvenciones SMART de EE. UU. proporciona financiación anualmente para demostraciones de semáforos inteligentes, vehículos conectados y coordinación de sistemas. Esta financiación ayuda a las ciudades a probar la tecnología antes de asumir compromisos mayores. El programa de tarificación por congestión de la ciudad de Nueva York, lanzado en enero de 2025, redujo las entradas a la Zona de Alivio de la Congestión en 27 millones durante su primer año. El programa redujo el tráfico y generó importantes ingresos netos para la infraestructura de transporte público.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.05 % hasta 2031. India, Corea del Sur, el Sudeste Asiático, Japón, China y Australia aportan diferentes fuentes de demanda. Se espera que Corea del Sur seleccione ciudades a través de su concurso del Proyecto de Desarrollo de Ciudades Inteligentes de 2026 y otorgue financiación a Suwon para sistemas de tráfico y movilidad inteligente basados en IA. El Sistema de Transporte Inteligente de Chennai, financiado por la Agencia de Cooperación Internacional de Japón, tiene como objetivo mejorar la gestión del tráfico, la seguridad vial y los servicios de transporte público. También se espera que los mercados maduros continúen invirtiendo en mejoras, como lo demuestra la adjudicación a Kapsch TrafficCom de la mejora del peaje de Melbourne EastLink en 2026. La región combina las necesidades de las grandes áreas metropolitanas con las de las ciudades más pequeñas, que se están volviendo más viables a medida que disminuyen los costos de los equipos.
Europa está creciendo a un ritmo moderado, respaldada por un sólido marco regulatorio y de financiación. Se espera que los premios CEF Transporte de la Comisión Europea para 2025 proporcionen una base de financiación para el despliegue de sistemas de transporte inteligentes cooperativos (ITS) y proyectos relacionados con la movilidad conectada. Kapsch TrafficCom recibió un premio para desplegar su plataforma EcoTrafix en intersecciones de Madrid. Esta tendencia favorece la realización de proyectos frecuentes a nivel urbano con potencial de renovación. Sudamérica, Oriente Medio y África siguen siendo mercados en fase inicial, impulsados por proyectos, donde la envergadura de los contratos y las condiciones de contratación varían. El mercado de sistemas de tráfico integrados en estas regiones depende de la disponibilidad estable de financiación, la capacidad de integración local y unas prioridades operativas públicas claras.
Panorama competitivo
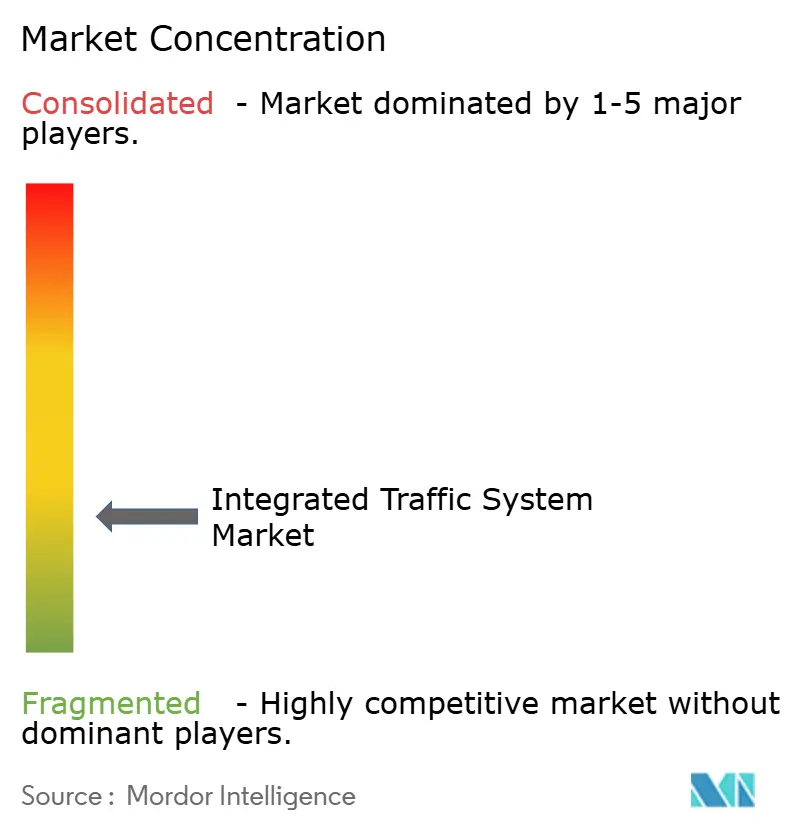
El mercado de sistemas de gestión de tráfico integrados está moderadamente fragmentado. Siemens AG, Kapsch TrafficCom y SWARCO compiten por contratos importantes a nivel municipal y nacional, junto con proveedores de software centrados en IA y empresas de sensores especializados. Las empresas ya establecidas se benefician de relaciones de mantenimiento a largo plazo, el cumplimiento de estándares y contactos consolidados con agencias gubernamentales. Kapsch opera ocho centros de gestión de tráfico en Estados Unidos y ha mantenido la infraestructura de tráfico del norte de Barcelona durante más de 30 años. Estas relaciones operativas pueden reducir la dependencia de las decisiones de adquisición respecto al precio inicial del equipo. Asimismo, generan una fuerte necesidad para que los nuevos participantes demuestren fiabilidad técnica y capacidad de integración.
Las estrategias competitivas se orientan hacia las alianzas, las colaboraciones de software y las adquisiciones estratégicas. SWARCO ha consolidado una división especializada en sistemas de transporte inteligentes (ITS), mientras que Umovity, Econolite y PTV Group se han asociado con proyectos de señalización adaptativa basados en IA en Hamburgo. Iteris adquirió ThruGreen Technology en noviembre de 2025 para mejorar la conectividad entre la nube y los controladores. Esta operación respondía a la necesidad práctica de conectar el análisis en la nube con diferentes controladores de intersecciones sin necesidad de reemplazar el hardware de campo. El mercado de sistemas de tráfico integrados premia a las empresas que pueden incorporar capacidades de software protegiendo al mismo tiempo las inversiones de sus clientes. Por ello, las alianzas y adquisiciones se han convertido en alternativas importantes para desarrollar todas las capacidades internamente.
AlmavivA adquirió Iteris por 335 millones de dólares en noviembre de 2024, integrando así a un proveedor de sensores y análisis de tráfico en un grupo de servicios digitales más amplio. Esta transacción pone de manifiesto el interés en plataformas de tráfico con potencial de servicio e ingresos recurrentes. Miovision amplió su colaboración con TomTom en enero de 2026, extendiendo la cobertura de datos de sondeo a más de 300 000 intersecciones a través de cientos de millones de dispositivos móviles. La IA en el borde de la red en ubicaciones con conectividad limitada, la prioridad del transporte multimodal y el soporte de ciberseguridad para controladores antiguos siguen siendo áreas importantes de competencia. El cumplimiento de las normas de ciberseguridad industriales y automotrices puede suponer una barrera de entrada significativa para los proveedores más pequeños.
Líderes de la industria de sistemas de tráfico integrados
Siemens AG
Kapsch TrafficCom AG
SWARCO AG
Corporación Cúbica
Corporación Parsons
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: La Autoridad Estatal de Carreteras, Puentes y Vías Navegables de Hamburgo firmó un acuerdo de colaboración con Umovity para desarrollar un sistema de control de semáforos adaptativo basado en la nube e impulsado por inteligencia artificial. El proyecto PULS tiene como objetivo reemplazar el control de semáforos predefinido y basado en reglas con un sistema que aprende de las condiciones del tráfico en tiempo real.
- Julio de 2026: Hitachi Rail completó la adquisición de Clever Devices, una empresa estadounidense proveedora de soluciones ITS para el transporte público, presente en 8 de las 10 agencias de transporte más grandes de Norteamérica, con ingresos proyectados para 2026 que superarán los 220 millones de dólares. Esta adquisición amplía la plataforma de movilidad multimodal de Hitachi Rail, HMAX, y fortalece su presencia en la gestión integrada del transporte en Norteamérica.
- Junio de 2026: Se prevé que el proyecto de Sistemas de Transporte Inteligente de Chennai, con un presupuesto de 530 millones de rupias indias (aproximadamente 64 millones de dólares estadounidenses), esté plenamente operativo en agosto. Este proyecto, financiado por la Agencia de Cooperación Internacional de Japón, está instalando infraestructura en las principales carreteras e intersecciones para mejorar la gestión del tráfico, la seguridad vial y los servicios de transporte público.
- Abril de 2026: Ahmedabad implementó un sistema de gestión de tráfico basado en inteligencia artificial para reducir la congestión y los largos tiempos de espera en los semáforos. La ciudad desplegó su Sistema de Control de Tráfico Adaptativo en 10 intersecciones clave como proyecto piloto.
Alcance del informe sobre el mercado global de sistemas integrados de tráfico
El alcance incluye la segmentación por solución (sistemas de detección y monitoreo de tráfico, sistemas de control de tráfico adaptativos, sistemas de control de semáforos, cámaras de vigilancia y sistemas de reconocimiento automático de matrículas, sistemas de mensajes dinámicos e información para el conductor, plataformas integradas de gestión de corredores e incidentes, y sistemas inteligentes de información para el conductor), componente (hardware (sensores, controladores, cámaras y otros), software y servicios), tipo de sensor (sensores infrarrojos, sensores de pesaje en movimiento, sensores acústicos, sensores de bucle inductivo, sensores de radar, sensores de vídeo y visión artificial, y sensores de condiciones de la carretera y meteorológicas), función (monitoreo de tráfico (detección automática de vehículos, medición del tiempo de viaje y recopilación y difusión de datos de tráfico), control de tráfico (control adaptativo de semáforos, gestión de estacionamiento y bordillos, y detección y respuesta a incidentes), suministro de información (paneles de mensajes dinámicos e información multimodal para viajeros)), aplicación (tráfico urbano, autopistas y autovías, túneles y puentes, y puertos, aeropuertos y centros intermodales), y modelo de implementación (en las instalaciones, alojado en la nube, alojado en el borde e híbrido). El análisis también abarca la segmentación regional, incluyendo Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan en dólares estadounidenses.
| Sistemas de detección y monitoreo de tráfico |
| Sistemas de control de tráfico adaptativo |
| Sistemas de control de señales de tráfico |
| Sistemas de cámaras de vigilancia y reconocimiento automático de matrículas |
| Sistemas dinámicos de mensajes e información para el conductor |
| Plataformas integradas de gestión de corredores e incidentes |
| Sistemas inteligentes de información para el conductor |
| Componentes metálicos | de altura |
| Control | |
| Cámaras | |
| Otros | |
| Software | |
| Servicios |
| Sensores infrarrojos |
| Sensores de pesaje en movimiento |
| Sensores Acústicos |
| Detectores de bucle inductivo |
| Sensores de radar |
| Sensores de vídeo y visión artificial |
| Sensores de estado de la carretera, visibilidad y clima |
| Monitoreo de tráfico | Detección automática de vehículos |
| Medición del tiempo de viaje | |
| Recopilación y difusión de datos de tráfico | |
| Control de trafico | Control de señal adaptativo |
| Gestión de estacionamiento y bordillos | |
| Detección y respuesta a incidentes | |
| Provisión de información | Señales de mensajes dinámicos |
| Información para viajeros multimodales |
| Tráfico Urbano |
| Autopistas y Autopistas |
| Túneles y puentes |
| Puertos, aeropuertos y centros intermodales |
| En la premisa |
| Alojado en la nube |
| Alojado en el borde y híbrido |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por solución | Sistemas de detección y monitoreo de tráfico | |
| Sistemas de control de tráfico adaptativo | ||
| Sistemas de control de señales de tráfico | ||
| Sistemas de cámaras de vigilancia y reconocimiento automático de matrículas | ||
| Sistemas dinámicos de mensajes e información para el conductor | ||
| Plataformas integradas de gestión de corredores e incidentes | ||
| Sistemas inteligentes de información para el conductor | ||
| Por componente | Componentes metálicos | de altura |
| Control | ||
| Cámaras | ||
| Otros | ||
| Software | ||
| Servicios | ||
| Por tipo de sensor | Sensores infrarrojos | |
| Sensores de pesaje en movimiento | ||
| Sensores Acústicos | ||
| Detectores de bucle inductivo | ||
| Sensores de radar | ||
| Sensores de vídeo y visión artificial | ||
| Sensores de estado de la carretera, visibilidad y clima | ||
| Por función | Monitoreo de tráfico | Detección automática de vehículos |
| Medición del tiempo de viaje | ||
| Recopilación y difusión de datos de tráfico | ||
| Control de trafico | Control de señal adaptativo | |
| Gestión de estacionamiento y bordillos | ||
| Detección y respuesta a incidentes | ||
| Provisión de información | Señales de mensajes dinámicos | |
| Información para viajeros multimodales | ||
| por Aplicación | Tráfico Urbano | |
| Autopistas y Autopistas | ||
| Túneles y puentes | ||
| Puertos, aeropuertos y centros intermodales | ||
| Por modelo de implementación | En la premisa | |
| Alojado en la nube | ||
| Alojado en el borde y híbrido | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de sistemas de tráfico integrados para el año 2031?
Se prevé que el mercado de sistemas de tráfico integrados alcance los 69.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.30% a partir de 2026.
¿Qué categoría de soluciones genera mayor gasto?
Los sistemas de monitorización y detección de tráfico representaron una cuota de mercado del 24.01% en 2025, mientras que los sistemas de control de tráfico adaptativo son la categoría de soluciones de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 10.84%.
¿Por qué están adquiriendo mayor importancia los servicios gestionados?
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.47%, a medida que las agencias externalicen las operaciones de tráfico y el análisis de datos en lugar de desarrollar todas las capacidades internamente.
¿Qué región tiene la mayor proporción de sistemas de tráfico integrados?
América del Norte representó una cuota del 39.21% en 2025, gracias al apoyo de programas de subvenciones públicas, canales de contratación establecidos y una base de proveedores consolidada.


