

Tamaño y participación en el mercado de los centros de control de motores inteligentes (IMCC)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.59 mil millones |
| Tamaño del mercado (2031) | USD 9.25 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.02% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de centros de control de motores inteligentes (IMCC) por Mordor Intelligence
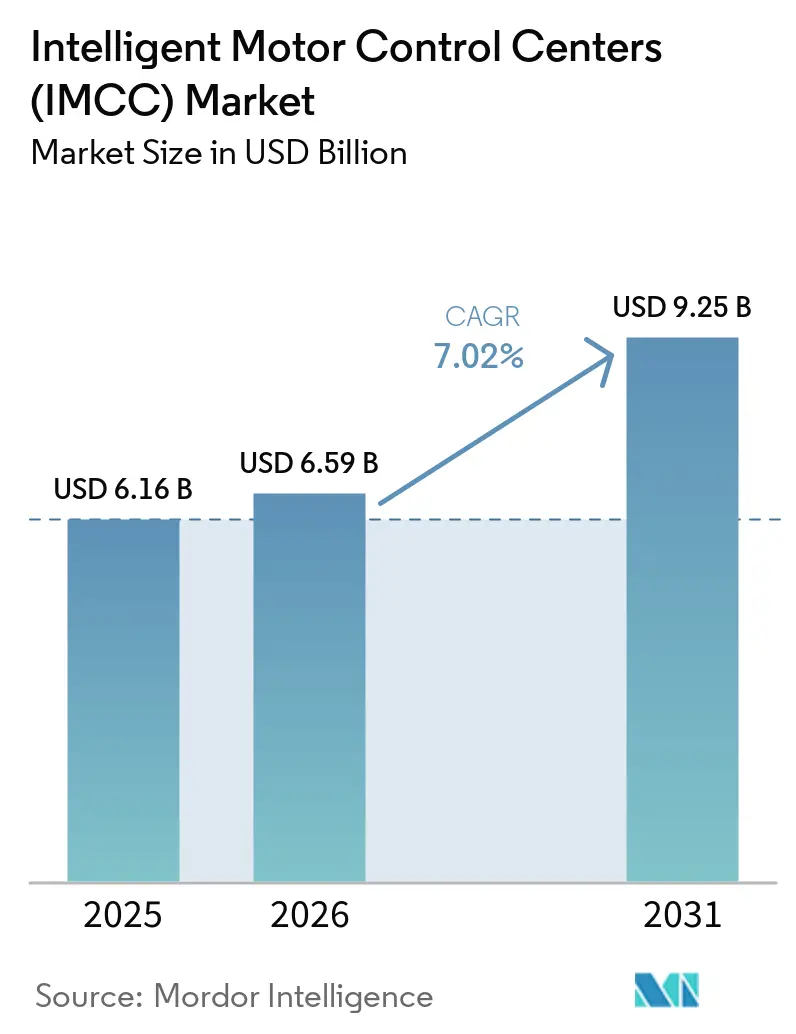
Se espera que el tamaño del mercado de centros de control de motores inteligentes (IMCC) crezca de USD 6.16 mil millones en 2025 a USD 6.59 mil millones en 2026 y se prevé que alcance USD 9.25 mil millones para 2031 con una CAGR del 7.02% durante 2026-2031. La creciente digitalización de las plantas de proceso, los estrictos mandatos de eficiencia energética y la demanda de mantenimiento predictivo continúan desplazando la inversión de los arrancadores pasivos hacia sistemas inteligentes conscientes de la red que ayudan a los operadores a reducir el tiempo de inactividad no planificado y participar en programas de gestión de carga basados en tarifas. Las soluciones de baja tensión mantuvieron la mayor parte de la capacidad instalada en 2024; sin embargo, las variantes de media tensión están atrayendo ahora el crecimiento de capital más rápido, ya que los proyectos de minería, desalinización y agua a granel requieren mitigación de arco eléctrico y diagnóstico remoto. Los variadores de velocidad (VSD) son el componente destacado porque permiten el arbitraje de energía en tiempo real y permiten el cumplimiento de las reglas de eficiencia IE3-plus. Mientras tanto, los programas de desarrollo de infraestructura y relocalización de la producción en la región Asia-Pacífico mantienen a la zona a la cabeza de la demanda, mientras que Norteamérica y Europa registran ciclos de actualización constantes centrados en la ciberseguridad y los estándares de eficiencia. La competencia sigue siendo intensa, con los cinco principales proveedores acaparando aproximadamente el 60 % de la cuota de mercado. Sin embargo, los especialistas regionales mantienen la presión sobre los precios mediante kits de modernización que se integran con las arquitecturas de control existentes.
Conclusiones clave del informe
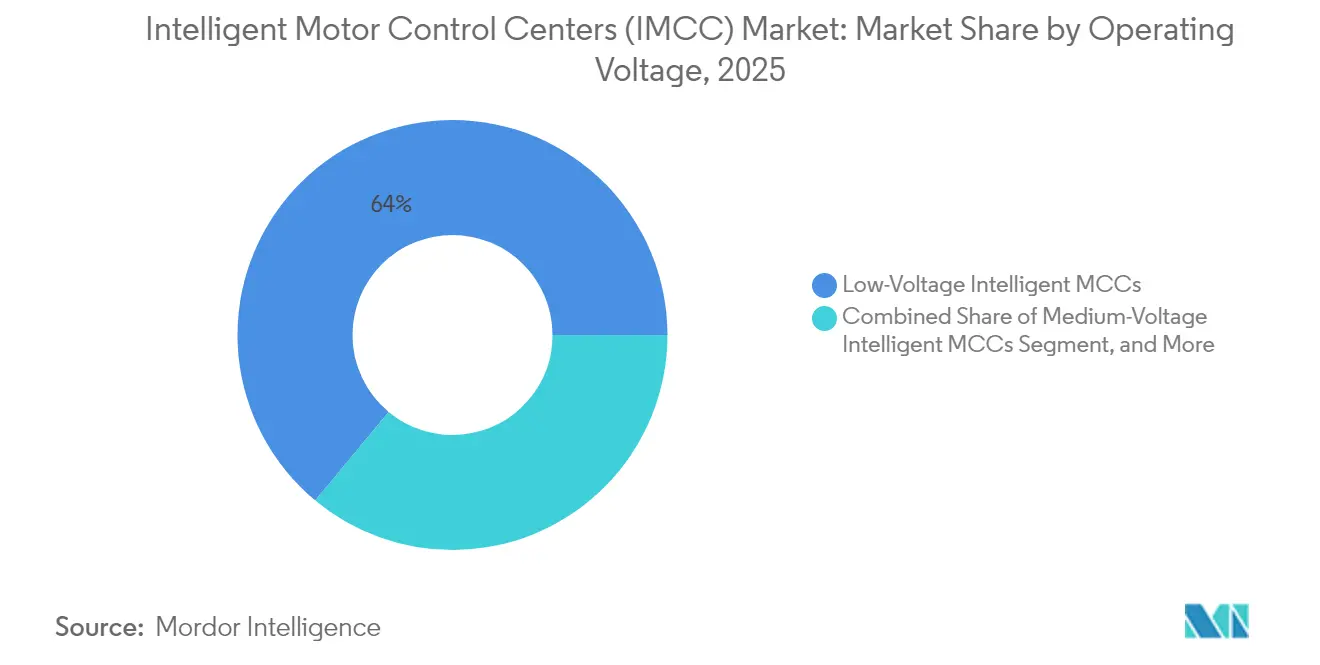
- En cuanto al voltaje de funcionamiento, las unidades de bajo voltaje continúan dominando el mercado de centros de control de motores inteligentes, manteniendo una cuota del 63.98 % en 2025, mientras que se prevé que las soluciones inteligentes de voltaje medio se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8.96 % y sigan siendo el segmento de mayor crecimiento hasta 2031.
- Por componente, los VSD capturaron la tasa de crecimiento más alta, con una CAGR del 9.62 % hasta 2031, mientras que las barras colectoras retuvieron el 24.05 % de la participación de mercado del centro de control de motores inteligentes en 2025.
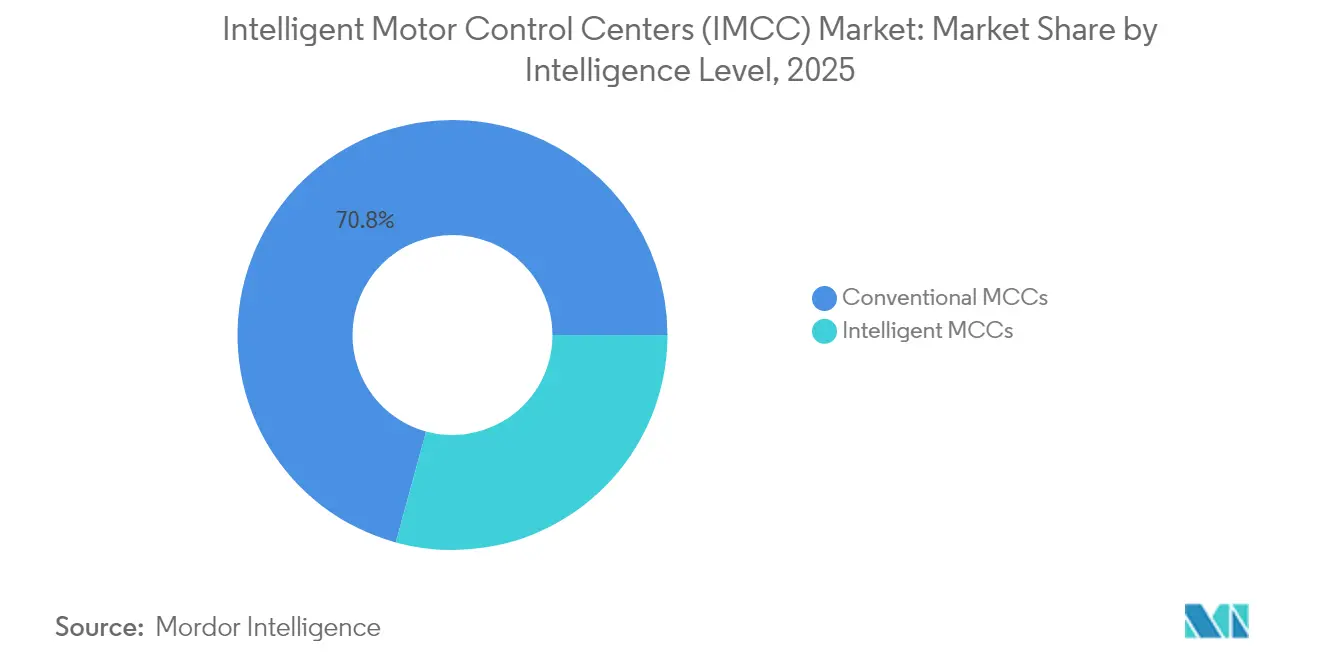
- Por nivel de inteligencia, se prevé que las variantes inteligentes se aceleren a una tasa anual compuesta (CAGR) del 12.15 % hasta 2031, mientras que sus contrapartes convencionales seguirán perdiendo participación.
- Por usuario final, se proyecta que el sector de alimentos y bebidas crecerá a una CAGR del 9.07 % hasta 2031, superando las proyecciones de crecimiento de la industria, mientras que el sector de petróleo y gas mantuvo un liderazgo en ingresos del 24.76 % en 2025.
- Por geografía, la región Asia Pacífico dominó con el 38.12 % de los ingresos de 2025 y se espera que crezca a una CAGR del 8.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de centros de control de motores inteligentes (IMCC)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de las iniciativas de automatización industrial e industria 4.0 | + 1.8% | Global, liderado por Alemania, China y Estados Unidos | Mediano plazo (2-4 años) |
| Las regulaciones de eficiencia energética impulsan la adopción del control inteligente de motores | + 1.5% | UE, América del Norte, China | Corto plazo (≤ 2 años) |
| Capacidad superior de diagnóstico y mantenimiento predictivo | + 1.3% | Ganancias iniciales globales en petróleo, gas y minería | Mediano plazo (2-4 años) |
| Integración de gemelos digitales para la puesta en servicio virtual y la optimización del ciclo de vida | + 0.9% | América del Norte, Europa Occidental, Asia Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de centros de control de motores ciberseguros en infraestructuras críticas | + 0.7% | América del Norte, UE, Oriente Medio | Mediano plazo (2-4 años) |
| Soluciones modulares de modernización para plantas industriales abandonadas en desuso | + 1.1% | América del Norte, Europa, India | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de las iniciativas de automatización industrial e industria 4.0
La digitalización de la planta de producción posiciona a los MCC inteligentes como nodos de borde que agregan telemetría en tiempo real y publican flujos de datos OPC UA directamente a los historiadores en la nube, eliminando la latencia de ida y vuelta a los servidores SCADA remotos. Siemens informó que para 2024, más de 3,200 plantas habían adoptado configuraciones de MCC basadas en TIA Portal, lo que resultó en una reducción del 30 % en la mano de obra de puesta en marcha. ABB lanzó módulos de modernización Edgenius que transforman paneles de baja tensión heredados en activos inteligentes, compatibles con la programación IEC 61131-3, lo que resultó en una reducción de precio del 25 al 30 % en comparación con el reemplazo completo. [1] ABB Ltd., “ABB Ability Edgenius Retrofit Modules”, abb.com Los incentivos de política amplifican la tendencia: el programa Made in China 2025 de China destinó 45 mil millones de RMB (6.2 millones de USD) para actualizaciones de motores inteligentes en complejos petroquímicos de propiedad estatal. El control modular definido por software permite ahora a los operarios reconfigurar rápidamente las células de producción, una ventaja crucial a medida que la variedad de productos y sus ciclos de vida se acortan. Los proveedores de equipos responden incorporando funciones de ciberseguridad en sus nuevas líneas de productos para ayudar a las plantas a cumplir con los requisitos de auditoría de la norma IEC 62443.
Las regulaciones de eficiencia energética impulsan la adopción del control inteligente de motores
Los reguladores ahora valoran la ineficiencia, gravando efectivamente los arrancadores convencionales en favor de los esquemas basados en VSD. El Reglamento de Ecodiseño de la UE 2019/1781 prohibió los arrancadores directos en línea para la mayoría de los motores de más de 0.75 kW a partir de julio de 2023, dirigiendo el capital hacia los MCC integrados con medición incorporada. Schneider Electric monitoreó 1,800 instalaciones europeas en 2024 y logró ahorros de electricidad del 12-18% después de implementar modernizaciones de MCC inteligentes, reduciendo los períodos de recuperación a menos de 24 meses. [2] Schneider Electric, “EcoStruxure Power Monitoring Data 2024,” se.com En diciembre de 2024, el Departamento de Energía de EE. UU. adoptó reglas más estrictas para motores de baja tensión que incentivan los arrancadores suaves y VSD. La Oficina de Eficiencia Energética de la India introdujo un esquema de cinco estrellas en marzo de 2024 que combina la depreciación acelerada y la exención del impuesto sobre bienes y servicios para sistemas de motores inteligentes. Estos marcos crean un nivel mínimo de cumplimiento que los paneles tradicionales tienen dificultades para alcanzar, lo que inclina la economía del ciclo de vida hacia las variantes inteligentes.
Capacidad superior de diagnóstico y mantenimiento predictivo
El monitoreo de condición integrado convierte los MCC en centros de diagnóstico que detectan desgaste de rodamientos, deterioro del aislamiento y distorsión armónica, lo que permite la detección temprana de fallas potenciales semanas antes de una falla catastrófica. El conjunto de análisis de Rockwell Automation captura firmas de corriente de 10 kHz para localizar grietas en las barras del rotor, lo que ayuda a los proveedores de la industria automotriz a reducir el tiempo de inactividad no planificado en un 35 %. [3] Volkswagen AG, “Informe de sostenibilidad 2024”, volkswagenag.com La suite Brightlayer de Eaton combina sensores de vibración con modelos en la nube que predicen fallas con 14 días de anticipación con una precisión del 85 %. En sectores de alto valor como el petróleo y el gas, donde una hora de tiempo de inactividad puede superar los USD 500 000, el costo incremental de USD 15 000-25 000 de un MCC inteligente es insignificante. Las aseguradoras refuerzan la adopción ofreciendo descuentos de primas del 5-10 % a las plantas que ejecutan programas de mantenimiento predictivo certificados basados en MCC inteligentes.
Integración de gemelos digitales para la puesta en servicio virtual y la optimización del ciclo de vida
La tecnología de gemelos digitales permite a los ingenieros simular la lógica de control y realizar pruebas de estrés de escenarios de fallas antes de la instalación. El entorno SIMIT de Siemens reduce el tiempo de puesta en marcha en el sitio hasta en un 50 % en líneas de nueva construcción. El sistema 800xA de ABB alinea los MCC físicos con modelos en la nube, lo que permite realizar pruebas virtuales de estrategias de respuesta a la demanda, lo que resultó en una reducción anual del 7 % en los costos de energía para una planta química europea. Los gemelos digitales mantienen su valor después de la puesta en marcha al actualizar continuamente los modelos predictivos y los programas de mantenimiento, formando así un ciclo de retroalimentación cerrado. Los fabricantes de automóviles utilizan gemelos digitales para recalcular las cargas de los motores para nuevas químicas de baterías sin interrumpir la producción, una práctica destacada en el informe de sostenibilidad de Volkswagen de 2024. [4] Rockwell Automation Inc., “FactoryTalk Analytics Performance Study”, rockwellautomation.com Los reguladores ahora reconocen los estudios virtuales de arco eléctrico, lo que facilita aún más las cargas de cumplimiento para los sectores reacios al riesgo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos iniciales de capital y costos de instalación ocultos | -0.9% | Global, agudo en pymes sensibles a los precios | Corto plazo (≤ 2 años) |
| Disponibilidad de alternativas de control de motores convencionales de bajo costo | -0.6% | Sur de Asia, África, América Latina | Mediano plazo (2-4 años) |
| La escasez de habilidades en ciberseguridad dificulta las implementaciones de MCC conectados | -0.5% | Global, severo en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Estándares de comunicación fragmentados que complican la interoperabilidad | -0.4% | Entornos globales de múltiples proveedores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos iniciales de capital y costos de instalación ocultos
Incluso con la caída de los precios de los componentes, los MCC inteligentes aún exigen una prima de capital del 25-40% sobre los paneles convencionales, y los costos llave en mano pueden duplicarse una vez que se tienen en cuenta los conmutadores de red, los firewalls y las suscripciones de software. Un panel inteligente típico de bajo voltaje de 400 kW cuesta USD 45,000-60,000, en comparación con USD 18,000-25,000 para una unidad básica basada en contactores, con USD 15,000-20,000 adicionales necesarios para el cableado Ethernet y la integración de SCADA. Las tarifas anuales de análisis en la nube de USD 5,000-10,000 aumentan los gastos operativos, y las auditorías obligatorias de ciberseguridad pueden agregar USD 10,000-15,000 por sitio. Por lo tanto, muchas PYME posponen las actualizaciones, especialmente en mercados donde la mano de obra es barata y las tarifas energéticas son bajas. Las restricciones de financiamiento también importan: las empresas más pequeñas enfrentan mayores costos de endeudamiento y umbrales de recuperación más cortos, lo que favorece las renovaciones incrementales sobre las conversiones inteligentes completas.
Disponibilidad de alternativas de control de motores convencionales de bajo costo
Los fabricantes de bajo coste de China, India y Turquía venden al por menor los MCC convencionales hasta un 60 % por debajo de las opciones inteligentes de marcas occidentales. Para cargas estables, como bombas y ventiladores, la brecha funcional puede parecer pequeña, lo que anima a los compradores con presupuesto ajustado a conservar los equipos tradicionales. Proveedores chinos como Chint Electric ofrecen un panel de 400 kW a un precio de entre 8,000 y 12 000 USD y cumplen con la norma IEC 61439, lo que facilita la adquisición rápida para servicios públicos municipales y fábricas textiles. Esta amplia oferta de alternativas asequibles sustenta una enorme base instalada que, a su vez, sustenta un amplio ecosistema de repuestos, lo que hace que la migración a plataformas inteligentes sea aún menos urgente para las plantas, con mínimas penalizaciones por tiempo de inactividad.
Análisis de segmento
Por voltaje de operación: las variantes de voltaje medio aprovechan las ventajas de la electrificación
Se proyecta que las soluciones inteligentes de media tensión se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 8.96 % hasta 2031, impulsadas por proyectos de electrificación en la carga de camiones mineros, estaciones de bombeo a gran escala y la licuefacción de GNL. La mina Quellaveco de Anglo American implementó 18 paneles de media tensión para gestionar los motores de las cintas transportadoras y de molienda, lo que resultó en una reducción del 12 % en el tiempo de inactividad durante el primer año. Las unidades de baja tensión siguen dominando el mercado de centros de control de motores inteligentes, con una participación del 63.98 % en 2025, principalmente debido a su uso generalizado en la fabricación discreta y edificios comerciales. Los modelos de alta tensión por encima de 11 kV siguen siendo un nicho de mercado, adecuados para aplicaciones como plataformas de almacenamiento por bombeo y plataformas marinas.
El segmento de media tensión también se alinea con la descarbonización: los camiones de transporte eléctricos requieren cargadores de 3 a 5 MW, cuyos picos de carga deben equilibrarse en tiempo real. Los centros de control de motores (MCC) inteligentes orquestan los ciclos de carga sin desestabilizar los sistemas de energía del sitio, una capacidad que BHP atribuye a las flotas de camiones eléctricos que operan 24/7. Los paneles de baja tensión continúan registrando un sólido crecimiento del 6-7%, impulsados por las modernizaciones modulares y las tendencias de fabricación distribuida que priorizan las plantas compactas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: Los variadores de velocidad monetizan el arbitraje energético y los servicios de red
Se espera que los variadores de velocidad registren la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 9.62 % hasta 2031, a medida que las empresas de servicios públicos implementen tarifas dinámicas y programas de respuesta a la demanda. Los variadores Altivar Process de Schneider Electric permiten a los operadores de aguas residuales trasladar el bombeo a horas valle, ahorrando hasta 100 000 USD por planta al año. Las barras colectoras, aunque consolidadas, representaron el 24.05 % del mercado de centros de control de motores inteligentes en 2025 gracias a su amplia presencia en la construcción de centros de control de motores (CCM).
El crecimiento de las pasarelas de comunicación, los filtros de calidad de la energía y los medidores de potencia subraya la transición hacia hardware inteligente. Los arrancadores suaves cobran impulso donde los variadores de velocidad (VSD) requerirían una ingeniería excesiva, ofreciendo entre el 60 % y el 70 % del beneficio energético a un 40 % del coste, una relación atractiva para cooperativas agrícolas y empresas municipales de agua.
Por nivel de inteligencia: los proyectos greenfield y la presión regulatoria aceleran la adopción inteligente
Se proyecta que las variantes inteligentes crecerán a una tasa de crecimiento anual compuesta (TCAC) del 12.15 %, gracias a la analítica integrada en las nuevas plantas y a los requisitos de cumplimiento normativo que los engranajes convencionales tienen dificultades para cumplir. Un estudio de ciclo de vida de Eaton concluyó que el ahorro derivado de la prevención de tiempos de inactividad generó un VPN positivo en un plazo de 30 a 36 meses en los sectores de procesos continuos. Por lo tanto, la cuota de mercado de los centros de control de motores inteligentes se expandirá de forma constante a medida que las aseguradoras premien el mantenimiento predictivo y los organismos reguladores exijan una mayor eficiencia de los sistemas de motores.
Los MCC convencionales persisten en aplicaciones de baja criticidad y regiones con presupuestos ajustados; sin embargo, su relevancia a largo plazo disminuye a medida que los componentes inteligentes se generalizan y mejora la interoperabilidad. Los kits de modernización que conservan las barras colectoras y los gabinetes aceleran la conversión al reducir drásticamente los periodos de parada, lo que hace que las actualizaciones sean viables incluso en instalaciones abandonadas con plazos de mantenimiento ajustados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Alimentos y bebidas lideran el crecimiento en materia de trazabilidad e higiene
Las instalaciones de alimentos y bebidas deben cumplir con estrictas normas de diseño higiénico y trazabilidad de lotes, que priorizan las carcasas de acero inoxidable y los diagnósticos integrados. Nestlé destinó 1.2 millones de dólares a la automatización de fábricas en 2024, especificando paneles inteligentes con clasificación IP69K que resisten lavados a alta presión. El sector del petróleo y el gas sigue siendo el más importante, con una participación del 24.76 % en 2025, debido a las operaciones de refinación y oleoductos con uso intensivo de motores.
El agua y las aguas residuales siguen de cerca la tendencia a medida que los municipios modernizan sus activos obsoletos para reducir los costos energéticos y apoyar las operaciones remotas. La minería, la química y la generación de energía también dependen de los centros de control de gestión (MCC) inteligentes para integrar fuentes renovables y gestionar cargas variables. Las industrias automotriz, de pulpa y papel, y del cemento se centran en las modernizaciones modulares para mantener la disponibilidad mientras realizan la transición hacia operaciones predictivas. Los sitios de misión crítica, como los centros de datos y los aeropuertos, son focos emergentes de demanda impulsados por los altos costos de interrupción y las exigencias de ciberseguridad.
Análisis geográfico
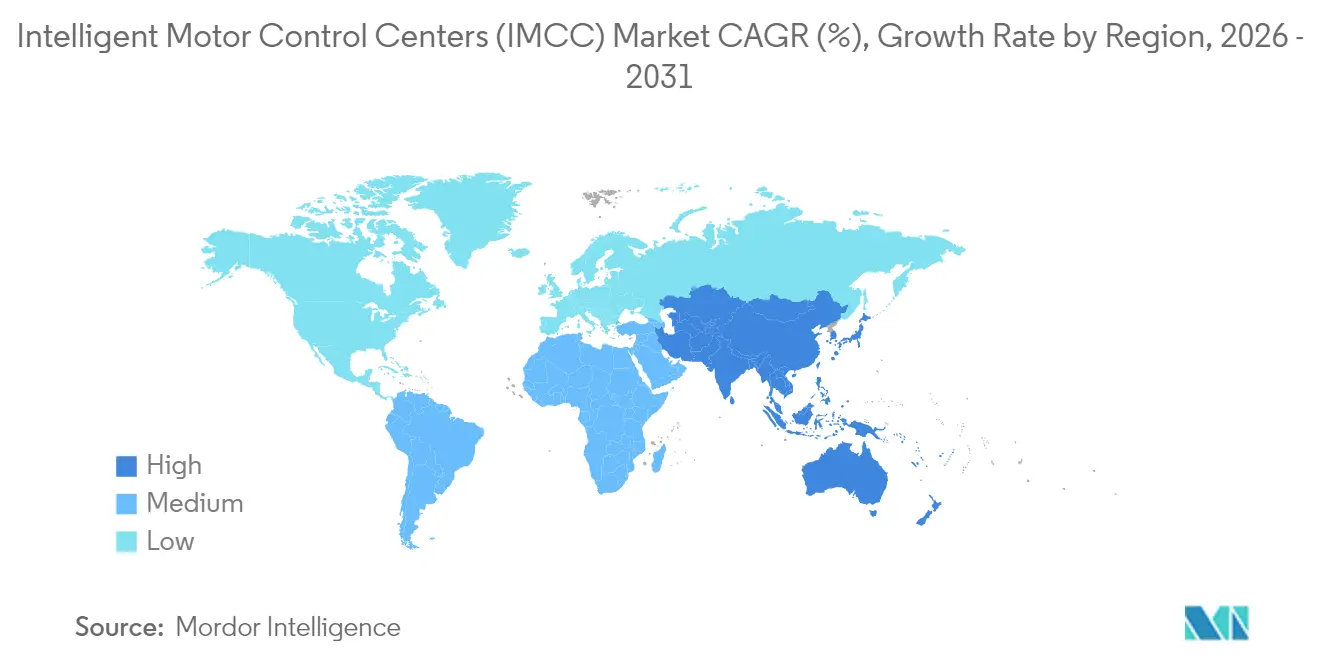
Mercado de centros de control de motores inteligentes (IMCC) en la región Asia-Pacífico
La región Asia Pacífico lideró el mercado de centros de control de motores inteligentes (IMCC) con una participación en los ingresos del 38.12 % en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 8.21 % hasta 2031. La empresa china State Grid destinó 520 000 millones de RMB (72 000 millones de USD) en 2024 a mejoras en la distribución eléctrica industrial, incluyendo MCC sensibles a la demanda. Los programas de incentivos vinculados a la producción de la India están impulsando el desarrollo de nuevas fábricas que especifican paneles inteligentes desde el principio, mientras que proveedores locales, como Larsen & Toubro, entregan con mayor rapidez que sus homólogos occidentales.
El mercado de centros de control de motores inteligentes (IMCC) en América y EMEA
Norteamérica tuvo una participación de poco menos del 30% en 2025 y se espera que crezca a una CAGR del 6-7% a medida que las iniciativas de relocalización y la Ley de Reducción de la Inflación canalizan el capital hacia líneas automatizadas. Las normas de eficiencia actualizadas del DOE y los avisos de ciberseguridad de la CISA refuerzan el caso de los arrancadores inteligentes. Europa tiene una participación del 22-24% en 2025 y crece más modestamente a una CAGR del 5-6%, pero las estrictas directivas sobre energía y ciberseguridad mantienen estable la actividad de modernización. Oriente Medio y África juntos representan el 8-10% de los ingresos de 2025. Se proyecta que los megaproyectos petroquímicos en Arabia Saudita y los Emiratos Árabes Unidos impulsen una CAGR del 7-8% para soluciones de media tensión. El crecimiento del 4-5% de África refleja el acceso limitado al capital y la preferencia por paneles convencionales de menor costo. Se espera que Sudamérica, liderada por Brasil y Argentina, registre una CAGR del 6-7% en proyectos de minería y extracción de litio, con el apoyo de proveedores locales como WEG.
Panorama regulatorio
El marco regulatorio para los centros de control de motores inteligentes (IMCC) está cada vez más condicionado por las expectativas en materia de eficiencia energética, seguridad de la maquinaria y ciberseguridad de los sistemas de control. En la Unión Europea, el Reglamento de Ecodiseño (UE) 2019/1781 ha impulsado la modernización de los sistemas de motores desde la entrada en vigor de sus disposiciones en julio de 2023, lo que respalda la adopción de arquitecturas de centros de control de motores inteligentes centradas en variadores de velocidad con medición y monitorización integradas.
El cumplimiento de las normas de seguridad y maquinaria también está evolucionando hacia expectativas explícitas de ciberresiliencia que afectan a las funciones de seguridad y control de motores conectados. El Reglamento de Maquinaria (UE) 2023/1230 introduce requisitos más estrictos en torno a la seguridad y fiabilidad de los sistemas de control y la protección contra la corrupción, y se aplica de forma obligatoria a partir del 20 de enero de 2027, lo que impulsa a proveedores y usuarios a alinear la documentación, la evaluación de la conformidad y el endurecimiento de los sistemas de control en una fase más temprana del ciclo de diseño. En Estados Unidos, la MSHA actualizó los requisitos de ensayo, evaluación y aprobación para equipos y accesorios mineros accionados por motores eléctricos el 10 de diciembre de 2024, reforzando las necesidades de cumplimiento específicas del sector para las implementaciones de IMCC en minería, junto con marcos de diseño y ensamblaje básicos como la norma IEC 61439 para ensamblajes de baja tensión y la guía MCC en evolución como la norma IEEE 1683-2025 (publicada el 23 de enero de 2026).
Análisis de la cadena de valor
La creación de valor en IMCC comienza en la fase inicial con las materias primas (cobre y aluminio para barras colectoras y conductores, acero para envolventes, plásticos de ingeniería y sistemas de aislamiento) y continúa con los componentes de potencia y control, como disyuntores, contactores, relés de sobrecarga, arrancadores suaves, variadores de velocidad, medidores de potencia, sensores y hardware Ethernet industrial. Un factor diferenciador clave es el software y el firmware para diagnósticos, controles de ciberseguridad e integración con pilas PLC/DCS/SCADA, lo que aumenta la importancia de la disponibilidad de semiconductores para variadores y el ecosistema de pilas de protocolos (por ejemplo, PROFINET y EtherNet/IP) que permiten la interoperabilidad entre múltiples proveedores.
En la fase intermedia, los fabricantes de paneles y los fabricantes de equipos originales (OEM) diseñan, desarrollan y ensamblan líneas de centros de control de motores (MCC) según las especificaciones IEC/UL y del cliente, incorporando requisitos de protección contra arco eléctrico y compartimentación, así como pruebas de aceptación en fábrica. En la fase final, los integradores de sistemas, las empresas de ingeniería, adquisición y construcción (EPC) y los distribuidores industriales se encargan del diseño, la instalación, la puesta en marcha y los servicios del ciclo de vida del proyecto (repuestos, kits de modernización, suscripciones a análisis y programas de mantenimiento predictivo). Los usuarios finales en los sectores de petróleo y gas, minería, agua y aguas residuales, productos químicos y alimentos y bebidas buscan cada vez más soluciones como la reducción del tiempo de inactividad y la transparencia energética, en lugar de solo el hardware de los interruptores. Las hojas de ruta y los lanzamientos de fabricantes como el FLEXLINE 3500 MCC de Rockwell Automation (abril de 2024) ponen de manifiesto el cambio en la cadena de valor hacia arquitecturas modulares que reducen el cableado, aceleran la puesta en marcha y mejoran la mantenibilidad tanto en proyectos nuevos como en proyectos existentes.
Panorama competitivo
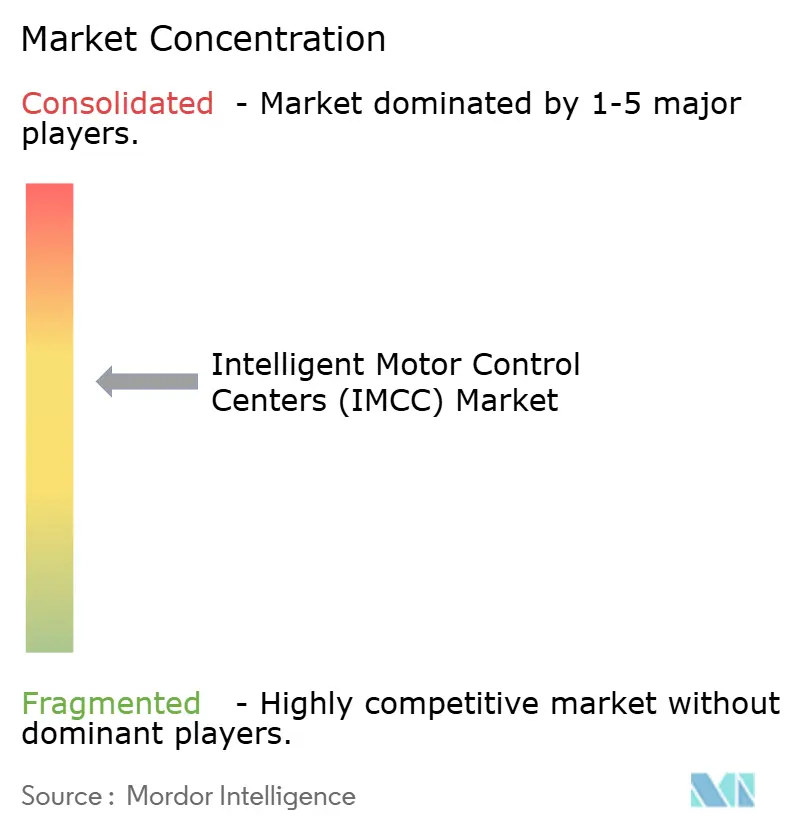
El mercado de centros de control de motores inteligentes (IMCC) muestra una concentración moderada. ABB, Siemens, Schneider Electric, Eaton y Rockwell Automation controlaron en conjunto aproximadamente el 60 % de los ingresos en 2024. Sus carteras integradas verticalmente generan costos de conmutación que se traducen en ingresos recurrentes por software y servicios. La diferenciación se centra ahora en la analítica de borde y las certificaciones de ciberseguridad; por ejemplo, los modelos EcoStruxure de Schneider Electric predicen fallos con 10 a 14 días de antelación, lo que permite primas de precio del 15 % al 20 %.
Los especialistas regionales diluyen su dominio global ofreciendo kits de modernización modulares que se integran con las arquitecturas DCS existentes a aproximadamente la mitad del costo de reemplazo. El kit NXR de Eaton se instala en menos de una semana y conserva las barras colectoras existentes, una propuesta atractiva para procesadores de alimentos que no pueden permitirse paradas prolongadas. Empresas emergentes centradas en software como Augury amenazan los márgenes de ganancia del hardware al integrar diagnósticos en la nube en los contactores de productos básicos.
La estandarización en OPC UA, IEC 61850 y TSN debilita los protocolos propietarios, lo que permite a los usuarios optar por ecosistemas multiproveedor. Como resultado, los fondos de beneficios migran hacia suscripciones de análisis, servicios de ciclo de vida y consultoría de ciberseguridad.
Líderes de la industria de los Centros de Control de Motores Inteligentes (IMCC)
General Electric Co.
ABB Limited
Schneider Electric SE
Eaton Corporation
Siemens AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Lauritz Knudsen (L&T) presentó el iMMR (Relé de Gestión Inteligente de Motores) con opciones de conectividad que abarcan Modbus y los principales protocolos industriales Ethernet y de bus de campo. Esta versión admite la integración de múltiples proveedores para la protección y monitorización de motores en entornos PLC/DCS/SCADA, lo que permite actualizaciones incrementales cuando la sustitución completa del centro de control de motores (MCC) está limitada por los periodos de inactividad.
- Abril de 2026: Schneider Electric lanzó TeSys Tera, un sistema modular e inteligente de gestión de motores diseñado para aplicaciones industriales, incluyendo agua, productos químicos y energía. El énfasis del producto en el diagnóstico predictivo y la monitorización energética responde a la demanda de los compradores de mantenimiento predictivo y mejoras cuantificables en la eficiencia de los sistemas de control de motores.
- Marzo de 2025: Rockwell Automation lanzó el arrancador electrónico de motor M100, enfocado en un control de motor más inteligente con un enfoque electrónico compacto y orientado a la seguridad. Esta introducción amplía las alternativas a las configuraciones de arrancadores tradicionales y brinda soporte a los fabricantes de paneles y usuarios finales que buscan una menor complejidad de cableado y diagnósticos más completos en implementaciones de control de motores de baja tensión.
Alcance y metodología
El mercado de Centros de Control Inteligente de Motores (IMCC) está segmentado por voltaje de operación (bajo, medio, alto), componente (barras colectoras, interruptores automáticos, relés, variadores de frecuencia, arrancadores suaves, otros), nivel de inteligencia (inteligente, convencional), usuario final (automotriz, química, alimentos y bebidas, minería, pulpa y papel, energía, petróleo y gas, agua, cemento, otros) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| MCC inteligentes de bajo voltaje |
| Centros de control de motores inteligentes de media tensión |
| MCC inteligentes de alto voltaje |
| Barras colectoras |
| Disyuntores y fusibles |
| Relés de sobrecarga |
| Unidades de velocidad variable |
| Arrancadores suaves |
| Otros |
| CCM inteligentes |
| MCC convencionales |
| Motorium |
| Productos químicos y petroquímicos |
| Alimentos y Bebidas |
| Minería y metales |
| Pulpa y Papel |
| Generación de energía |
| Petróleo y Gas |
| Agua y Aguas Residuales |
| Fabricación de cemento |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por voltaje de operación | MCC inteligentes de bajo voltaje | ||
| Centros de control de motores inteligentes de media tensión | |||
| MCC inteligentes de alto voltaje | |||
| Por componente | Barras colectoras | ||
| Disyuntores y fusibles | |||
| Relés de sobrecarga | |||
| Unidades de velocidad variable | |||
| Arrancadores suaves | |||
| Otros | |||
| Por nivel de inteligencia | CCM inteligentes | ||
| MCC convencionales | |||
| Por industria del usuario final | Motorium | ||
| Productos químicos y petroquímicos | |||
| Alimentos y Bebidas | |||
| Minería y metales | |||
| Pulpa y Papel | |||
| Generación de energía | |||
| Petróleo y Gas | |||
| Agua y Aguas Residuales | |||
| Fabricación de cemento | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centros de control de motores inteligentes (IMCC) en 2031?
Se estima que el mercado alcanzará los 9.25 millones de dólares en 2031.
¿Qué región lidera los ingresos y el crecimiento en la demanda de MCC inteligente?
La región de Asia-Pacífico representó el 38.12% de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.21% hasta 2031.
¿Qué componente registra el crecimiento más rápido dentro de los MCC inteligentes?
Se proyecta que los variadores de velocidad registrarán la CAGR más alta, del 9.62 %, hasta 2031, impulsados por los beneficios de eficiencia y respuesta a la demanda.
¿Qué sector de uso final muestra el mayor impulso de crecimiento?
Se proyecta que las plantas de alimentos y bebidas liderarán con una CAGR del 9.07 % hasta 2031.
¿Por qué los MCC inteligentes de media tensión están ganando terreno?
La electrificación de la carga de camiones de transporte minero y de los grandes proyectos hídricos impulsa su adopción, ya que estos paneles proporcionan mitigación de arcos eléctricos y diagnósticos remotos.
¿Cómo influyen las aseguradoras en la adopción de MCC inteligente?
Muchas aseguradoras ofrecen descuentos de primas de entre el 5 y el 10 % para instalaciones que ejecutan programas de mantenimiento predictivo certificados basados en MCC inteligentes.


