

Tamaño y participación del mercado mundial de inhibidores de interleucina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
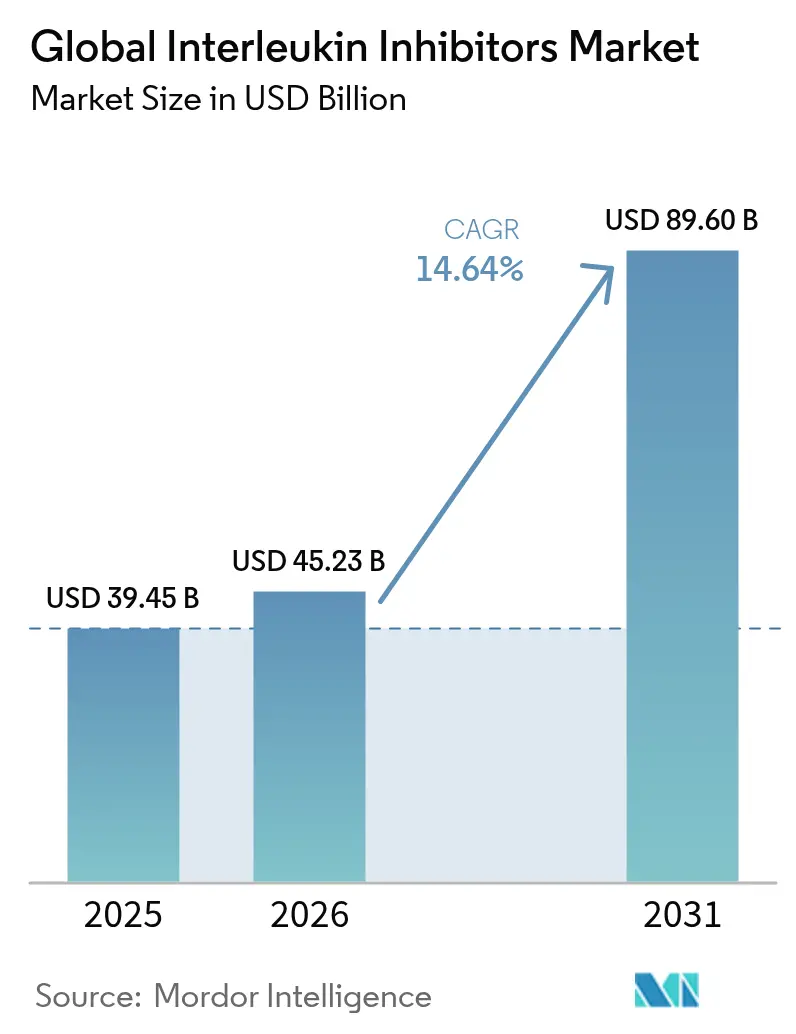
| Tamaño del mercado (2026) | USD 45.23 mil millones |
| Tamaño del mercado (2031) | USD 89.6 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.64% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de inhibidores de interleucina por Mordor Intelligence
El tamaño del mercado de inhibidores de interleucina en 2026 se estima en USD 45.23 mil millones, creciendo desde el valor de USD 39.45 mil millones en 2025 con proyecciones de USD 89.6 mil millones, creciendo a una CAGR del 14.64% durante 2026-2031. Esta rápida expansión afianza el tamaño del mercado de inhibidores de interleucina firmemente dentro de la inmunología convencional, ya que la creciente prevalencia autoinmune, la alineación de los pagadores para los biológicos dirigidos y las aprobaciones de la cartera de próxima generación refuerzan la demanda en todo el mundo. La demanda se ve respaldada además por el aumento global de afecciones autoinmunes registrado, mientras que la penetración de biosimilares, el descubrimiento de fármacos asistido por IA y las indicaciones exitosas de la tormenta de citoquinas de COVID-19 diversifican los flujos de ingresos [1] Fuente: AbbVie Communications, “Three Ways AI Is Changing Drug Discovery at AbbVie,” AbbVie, abbvie.com . Norteamérica sigue siendo el principal centro de ingresos, pero el crecimiento en Asia-Pacífico, impulsado por mejores reembolsos y la fabricación local, está reduciendo la brecha. Los formatos de administración subcutánea predominan en las prácticas de prescripción y continuarán ganando cuota de mercado a medida que los autoinyectores digitales mejoren la adherencia al tratamiento. La competencia se intensifica con el vencimiento de las patentes, y los biosimilares de ustekinumab reducen la cuota de mercado de los medicamentos originales, sentando las bases para una ola de biosimilares más amplia hasta 2030.
Conclusiones clave del informe
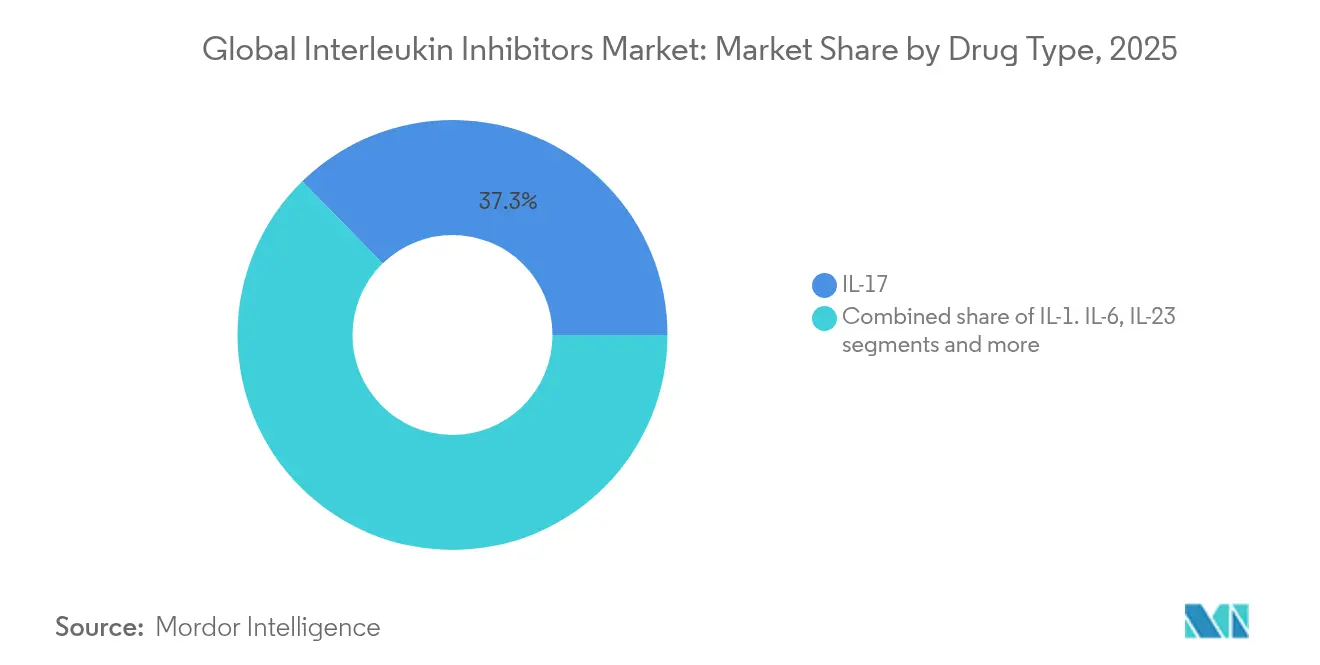
- Por tipo de fármaco, los inhibidores de IL-17 lideraron con una participación en los ingresos del 37.32 % en 2025; se prevé que los inhibidores de IL-23 se expandan a una CAGR del 15.32 % hasta 2031.
- Por aplicación, la psoriasis capturó el 45.74% de la participación de mercado de los inhibidores de interleucina en 2025, mientras que se proyecta que la espondilitis anquilosante avance a una CAGR del 15.74% hasta 2031.
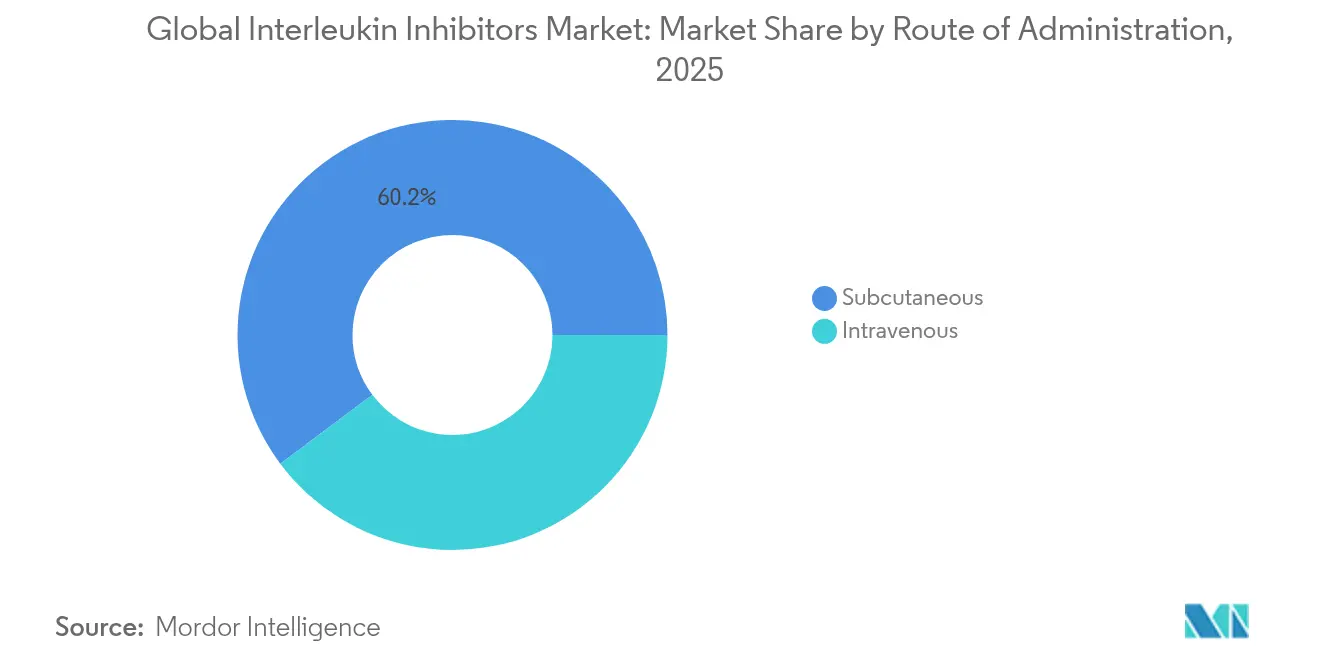
- Por vía de administración, la administración subcutánea representó el 60.21 % del tamaño del mercado de inhibidores de interleucina en 2025 y se espera que crezca a una CAGR del 16.05 % durante 2026-2031.
- Por usuario final, los hospitales representaron el 56.95% de los ingresos de 2025; se prevé que los programas de atención domiciliaria y autoadministración presenten la CAGR más rápida, del 16.18%, hasta 2031.
- Por geografía, América del Norte representó el 41.78% de las ventas de 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta, del 16.42%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de inhibidores de interleucina
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades autoinmunes y autoinflamatorias | + 2.8% | Global, con mayor concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aprobaciones aceleradas de la FDA y la EMA para productos biológicos IL-17/IL-23 de próxima generación | + 2.1% | Global, con repercusión en los mercados emergentes | Mediano plazo (2-4 años) |
| Cambiar hacia fórmulas autoinyectables convenientes | + 1.9% | Núcleo de América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ampliación de los reembolsos en los mercados asiáticos emergentes | + 1.4% | Núcleo de APAC, con ganancias tempranas en China, India y Japón | Mediano plazo (2-4 años) |
| Descubrimiento de objetivos mediante IA para nuevas vías de interleucina | + 0.8% | Global, concentrado en centros de investigación de EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Éxito clínico de los inhibidores de IL en la tormenta de citocinas grave de COVID-19 | + 0.6% | Global, con patrones de adopción institucional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades autoinmunes y autoinflamatorias
La incidencia autoinmune global ha aumentado, con enfermedades como la enfermedad de Graves acelerándose con mayor intensidad. La mayor prevalencia en Norteamérica y Europa concentra la demanda e impulsa la fijación de precios elevados. Las presentaciones multimórbidas crean vías de tratamiento complejas que favorecen los fármacos biológicos de alta especificidad en lugar de los inmunosupresores de amplio espectro. Las clínicas de reumatología y dermatología informan de un creciente uso de inhibidores de interleucina como primera línea, lo que refleja la evolución de las directrices. Por lo tanto, la presión epidemiológica sostenida preserva la base de ingresos a largo plazo del mercado de inhibidores de interleucina.
Aprobaciones aceleradas de la FDA y la EMA para productos biológicos IL-17/IL-23 de última generación
Entre 2024 y principios de 2025, los organismos reguladores aprobaron varios productos innovadores, como bimekizumab para la hidradenitis supurativa e icotrokinra, el primer inhibidor oral del receptor IL-23. Las vías de revisión acelerada acortan los ciclos de lanzamiento y favorecen precios de lanzamiento premium. La aprobación por parte de la EMA de cuatro biosimilares de ustekinumab en 2024 demuestra una confianza paralela en la seguridad de la clase, a la vez que intensifica la competencia en precios. En conjunto, las aprobaciones más rápidas aumentan la disposición de los médicos a cambiar dentro de la misma clase terapéutica cuando se demuestra una mayor conveniencia o eficacia, lo que impulsa el crecimiento general del mercado de inhibidores de interleucina.
Cambio hacia fórmulas autoinyectables convenientes
El 100 % de las recetas ahora especifican la autoadministración, gracias a autoinyectores de alta concentración que administran >XNUMX mg/ml con una viscosidad aceptable. Estudios de adherencia en situaciones reales muestran una mayor persistencia de los regímenes subcutáneos que de los intravenosos. Los sensores digitales integrados en los inyectores generan análisis de dosis que informan sobre la titulación personalizada y la detección temprana de brotes. Los aseguradores prefieren cada vez más los modelos domiciliarios porque reducen los costos de los centros de infusión, lo que fomenta una adopción más amplia y refuerza la trayectoria del mercado de los inhibidores de interleucina.
Expansión de los reembolsos en los mercados asiáticos emergentes
Japón, Corea del Sur y Taiwán cubren entre el 30% y el 40% de los pacientes con enfermedad de Crohn con terapia biológica, mientras que India se mantiene por debajo del 1% debido a la limitada penetración de los seguros. Los programas nacionales de inhibidores de IL-17A en China han avanzado en ensayos clínicos de fase avanzada, prometiendo alternativas de producción local que ampliarán el acceso y limitarán los costos. Por lo tanto, las extensiones nacionales de reembolso en Asia-Pacífico permiten aumentar el volumen a pesar de la sensibilidad a los precios, impulsando la contribución regional al mercado de inhibidores de interleucina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de adquisición frente a los FAME de moléculas pequeñas | -1.8% | Global, con un fuerte impacto en los mercados emergentes | Largo plazo (≥ 4 años) |
| La inminente competencia de biosimilares después de 2026 | -1.5% | Núcleo de América del Norte y la UE, en expansión global | Mediano plazo (2-4 años) |
| Perfil de riesgo de infección adversa y advertencias de recuadro negro | -1.2% | Global, con variación regulatoria | Largo plazo (≥ 4 años) |
| La preferencia de los pagadores cambia hacia autorizaciones previas de terapia escalonada | -0.9% | Núcleo de América del Norte, expansión a la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de adquisición en comparación con los fármacos antirreumáticos modificadores de la enfermedad de moléculas pequeñas
Los costos anuales de la terapia biológica oscilan entre USD 14,000 y USD 91,609, superando con creces los de los antiguos fármacos antirreumáticos modificadores de la enfermedad. Los topes de desembolso personal en los mercados de bajos ingresos siguen siendo prohibitivos, lo que limita su aceptación. Los pagadores exigen evidencia real de la compensación de costos, lo que obliga a los fabricantes a proporcionar datos de superioridad comparativos con criterios de valoración concretos, como la prevención de hospitalizaciones. Por lo tanto, el sobreprecio suprime la demanda potencial total del mercado de inhibidores de interleucina en zonas geográficas sensibles a los costos.
La inminente competencia de biosimilares después de 2026
Catorce biosimilares de ustekinumab han entrado o están en espera de lanzamiento, lo que ha reducido los ingresos de Stelara interanualmente y anticipa una erosión similar para otros agentes ante la inminente caída de patentes. Se prevén descuentos agresivos en los precios de lista, similares a los de adalimumab, lo que afectará los márgenes de beneficio de los medicamentos originales. No obstante, la reducción de precios podría ampliar el alcance general de los pacientes, compensando parcialmente la pérdida de ingresos y alterando el equilibrio competitivo del mercado de inhibidores de interleucina.
Análisis de segmento
Por tipo de fármaco: Los inhibidores de IL-23 impulsan el crecimiento de la próxima generación
Los inhibidores de IL-17 representaron el 37.32 % de los ingresos de 2025, respaldados por una eficacia duradera en psoriasis en placas, artritis psoriásica y espondilitis anquilosante. A pesar de su liderazgo, la competencia se ha intensificado con la expansión de bimekizumab a la hidradenitis supurativa y la espondiloartritis axial. Los inhibidores de IL-23 presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 15.32 %, debido a que la icotrokinra oral combina comodidad con potencial modificador de la enfermedad. Tocilizumab mantiene la relevancia del inhibidor de IL-6 durante la expansión de la COVID-19 y la arteritis de células gigantes. Los inhibidores de IL-1 de nicho se utilizan para síndromes autoinflamatorios raros, mientras que los regímenes de doble diana reflejan una tendencia de precisión que amplía las cohortes de pacientes abordables. En conjunto, los mecanismos diferenciados diversifican el tamaño del mercado de inhibidores de interleucina en las distintas clases de fármacos, lo que amortigua el riesgo de una sola clase.
La transición de antagonistas de IL-23 de moléculas pequeñas parenterales a orales también amplía el grupo de pacientes elegibles que no desean autoinyectarse. La innovación en desarrollo incluye múltiples inhibidores multicitocina que buscan una supresión más amplia con menos inyecciones. En consecuencia, la evolución de la clase terapéutica garantiza que el mercado de inhibidores de interleucina mantenga una gama equilibrada de modalidades establecidas y emergentes hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El liderazgo en psoriasis enfrenta el desafío de la espondilitis anquilosante
La psoriasis representó el 45.74 % del valor de 2025, lo que se vio reforzado por una clara superioridad sobre los esteroides sistémicos y la fototerapia. Las altas tasas de aclaramiento cutáneo, como la consecución de un PASI 90, superan el 49.6 % con icotrokinra oral, lo que renueva el entusiasmo por la adopción de fármacos biológicos de primera línea. Mientras tanto, la espondilitis anquilosante muestra una tasa de crecimiento anual compuesto (TCAC) del 15.74 %, a medida que la mejora del diagnóstico por resonancia magnética amplía el reconocimiento de la espondiloartritis axial. La artritis reumatoide sigue siendo una cohorte considerable, pero de crecimiento más lento, debido a la fuerte competencia en precio entre los inhibidores del TNF maduros y las JAK. La enfermedad inflamatoria intestinal avanza gracias a la expansión del tratamiento para la enfermedad de Crohn de TREMFYA, mientras que diversas enfermedades autoinflamatorias se beneficiarán de las vías de interleucina descubiertas mediante IA. Esta dinámica mixta mantiene el mercado de inhibidores de interleucina diversificado en trastornos inmunomediados.
El uso de algoritmos de tratamiento guiados por biomarcadores optimiza aún más el posicionamiento. Los dermatólogos y reumatólogos clasifican cada vez más a los pacientes según su perfil de citocinas, asociando los bloqueadores de IL-23 con la enfermedad predominante en la piel y los bloqueadores de IL-17 con las manifestaciones axiales. La asociación precisa mejora los resultados terapéuticos y consolida la cuota de mercado de los inhibidores de interleucina para moléculas optimizadas.
Por vía de administración: la dominancia subcutánea acelera
Las formulaciones subcutáneas representaron el 60.21 % de las ventas en 2025 y superaron a todas las vías de administración con una tasa de crecimiento anual compuesta (TCAC) del 16.05 %. Los autoinyectores administran dosis domiciliarias que reducen el tráfico en los centros de infusión y los costes hospitalarios. El diseño de dispositivos de alta viscosidad superó los límites de volumen anteriores, permitiendo administrar dosis superiores a 100 mg/mL en menos de 15 segundos. La inducción intravenosa sigue siendo crucial para los brotes agudos de la enfermedad de Crohn y las presentaciones sistémicas graves, pero se está relegando gradualmente a casos complejos. Los estudios de mercado muestran que la adherencia a la autoinyección aumenta cuando se combina con aplicaciones de recordatorio para smartphones y registro de dosis verificado por sensores. Estas plataformas integradas ofrecen una superposición digital que preserva la ventaja competitiva de las terapias subcutáneas en el mercado de los inhibidores de interleucina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los programas de atención domiciliaria transforman los paradigmas de tratamiento
Los hospitales representaron el 56.95 % del consumo en 2025, lo que refleja los protocolos de inicio, la farmacovigilancia y el manejo de casos graves. Sin embargo, los programas de atención domiciliaria registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 16.18 %, ya que las aseguradoras incentivan los modelos ambulatorios para evitar las tarifas de las instalaciones. Las clínicas especializadas desarrollan una experiencia especializada que conecta la atención hospitalaria completa con la administración domiciliaria, atendiendo a pacientes complejos pero estables. Los resultados positivos reportados por los pacientes resaltan la conveniencia, la mejora en la calidad de vida y el aumento de la productividad, lo que amplifica la demanda de atención domiciliaria. Los módulos de capacitación sobre dispositivos y los registros virtuales de enfermería mitigan las preocupaciones de seguridad, consolidando los entornos domiciliarios en el cambiante panorama del mercado de los inhibidores de interleucina.
Análisis geográfico
Mercado de inhibidores de interleucina en Norteamérica, Europa y Asia-Pacífico
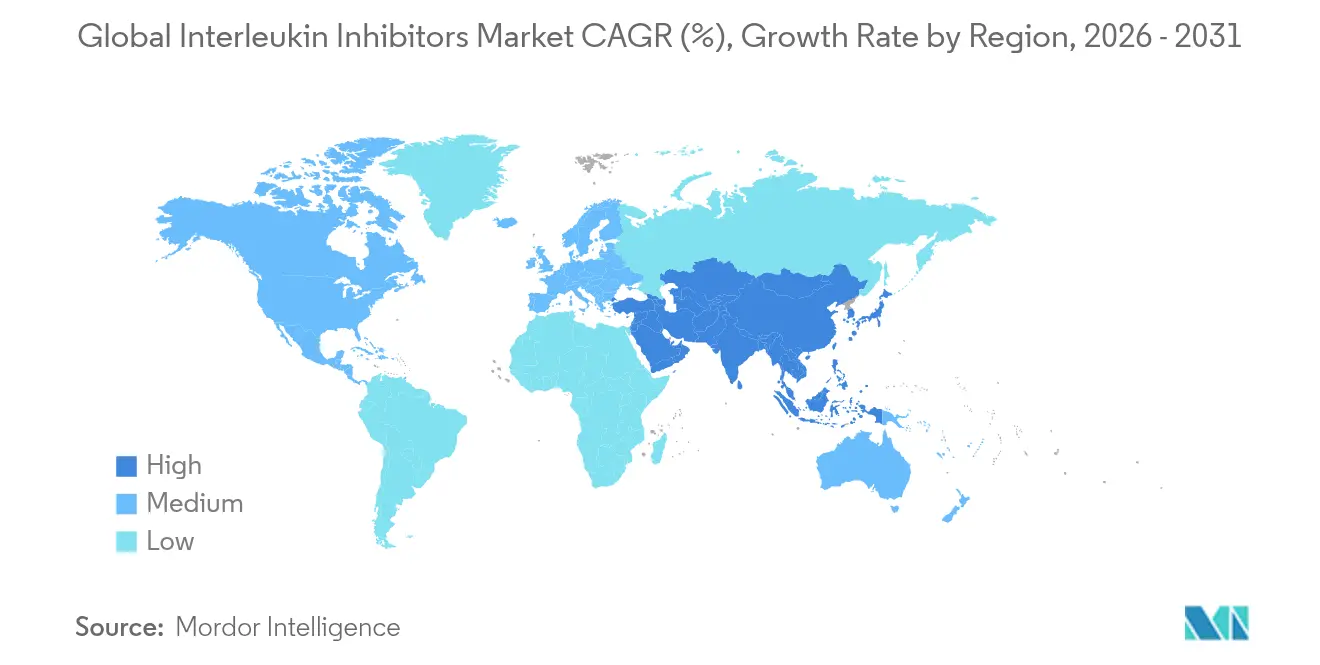
Norteamérica generó el 41.78 % de los ingresos de 2025 gracias a una cobertura de seguros integral y a una cultura de adopción temprana por parte de los médicos. Se espera que la entrada de biosimilares suavice los precios, pero amplíe el acceso, equilibrando así la fluctuación de los ingresos. Europa sigue con marcos nacionales de licitación consolidados que negocian descuentos por volumen, lo que promueve la sostenibilidad de la categoría. Asia-Pacífico registra la mayor tasa de crecimiento anual compuesta (TCAC) del 16.42 %, impulsada por la producción local en China, los emergentes productos de seguros privados en India y la creciente lista de indicaciones en Japón. El creciente reconocimiento de enfermedades y la alineación con las directrices impulsan el inicio temprano de los tratamientos biológicos en el recorrido del paciente, acelerando la captación de volumen en el mercado de inhibidores de interleucina en Asia-Pacífico.
Mercado de inhibidores de interleucina en Latinoamérica y Oriente Medio y África
La adopción en Latinoamérica es desigual; Brasil lidera la adopción gracias a su Sistema Único de Salud, mientras que otros países enfrentan límites presupuestarios para adquisiciones. Oriente Medio y África muestran un crecimiento unitario de dos dígitos a partir de una base pequeña, y los comités de reembolso del CCG incorporan gradualmente productos biológicos para la psoriasis y la artritis reumatoide. A medida que se multiplican las licitaciones ganadas, aumenta la visibilidad regional, lo que fomenta la familiaridad de los médicos. En general, la diversidad geográfica amortigua las crisis macroeconómicas y sustenta la curva de crecimiento del mercado de inhibidores de interleucina a nivel mundial.
Panorama regulatorio
Los inhibidores de la interleucina están regulados bajo marcos regulatorios para productos biológicos liderados por la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA), con requisitos de gestión de riesgos y farmacovigilancia posteriores a la aprobación que se ajustan al etiquetado de riesgo de infección para toda la clase de medicamentos y a la monitorización continua de la seguridad. Las acciones regulatorias entre 2024 y 2026 también apuntan a una actividad continua en el ciclo de vida de los productos biológicos inmunológicos, incluida la aprobación por parte de la FDA de EE. UU. de SKYRIZI (risankizumab-rzaa) de AbbVie para la colitis ulcerosa en junio de 2024, lo que influye en cómo los prescriptores y los financiadores consideran la amplitud del tratamiento en la enfermedad inflamatoria intestinal.
Tras la autorización de comercialización, el acceso a los medicamentos queda condicionado por organismos de evaluación de tecnologías sanitarias y de reembolso como NICE (Reino Unido), HAS (Francia) e IQWiG (Alemania). Sus enfoques nacionales en materia de restricciones, normas de terapia escalonada y resultados de licitaciones pueden afectar de forma diferente a los productos biológicos y biosimilares. En Europa, la aprobación por parte de la EMA de varios biosimilares de ustekinumab en 2024 puso de manifiesto la confianza de los reguladores en el proceso de aprobación de biosimilares, al tiempo que intensificó la presión sobre los precios a nivel nacional de reembolso, manteniendo la evidencia comparativa y los resultados en la práctica clínica como elementos centrales para el acceso a los medicamentos incluidos en el formulario.
Análisis de la cadena de valor
La cadena de valor de los inhibidores de la interleucina abarca el descubrimiento de dianas terapéuticas y la investigación en inmunología traslacional, el desarrollo de procesos biológicos, la fabricación según las normas GMP (sustancia farmacéutica y envasado estéril) y la distribución global a través de canales especializados y sistemas hospitalarios. Dado que estas terapias son productos biológicos sensibles a la temperatura, la logística de la cadena de frío y la gestión en farmacias especializadas son fundamentales, y las interrupciones derivadas de la inestabilidad geopolítica a principios de 2026 provocaron retrasos en los plazos de entrega. Este contexto subraya la importancia operativa de contar con rutas redundantes, transportistas cualificados y reservas de inventario para garantizar la continuidad de la atención.
La comercialización se basa en la prescripción especializada (dermatología, reumatología, gastroenterología) y en controles de acceso mediados por las aseguradoras. Los fabricantes también fomentan la adherencia mediante servicios al paciente y capacitación en autoadministración a medida que aumenta el uso subcutáneo. La cadena incluye ciclos de retroalimentación provenientes de la reinversión de la cartera y la búsqueda de innovación externa, ya que AbbVie ha financiado I+D y transacciones estratégicas con los flujos de efectivo establecidos en inmunología, incluido su acuerdo de junio de 2026 para adquirir Apogee Therapeutics. Este tipo de adquisición de productos y gestión del ciclo de vida puede influir en la planificación de la escala de fabricación, la generación de evidencia para el acceso al mercado y la contratación competitiva.
Panorama competitivo
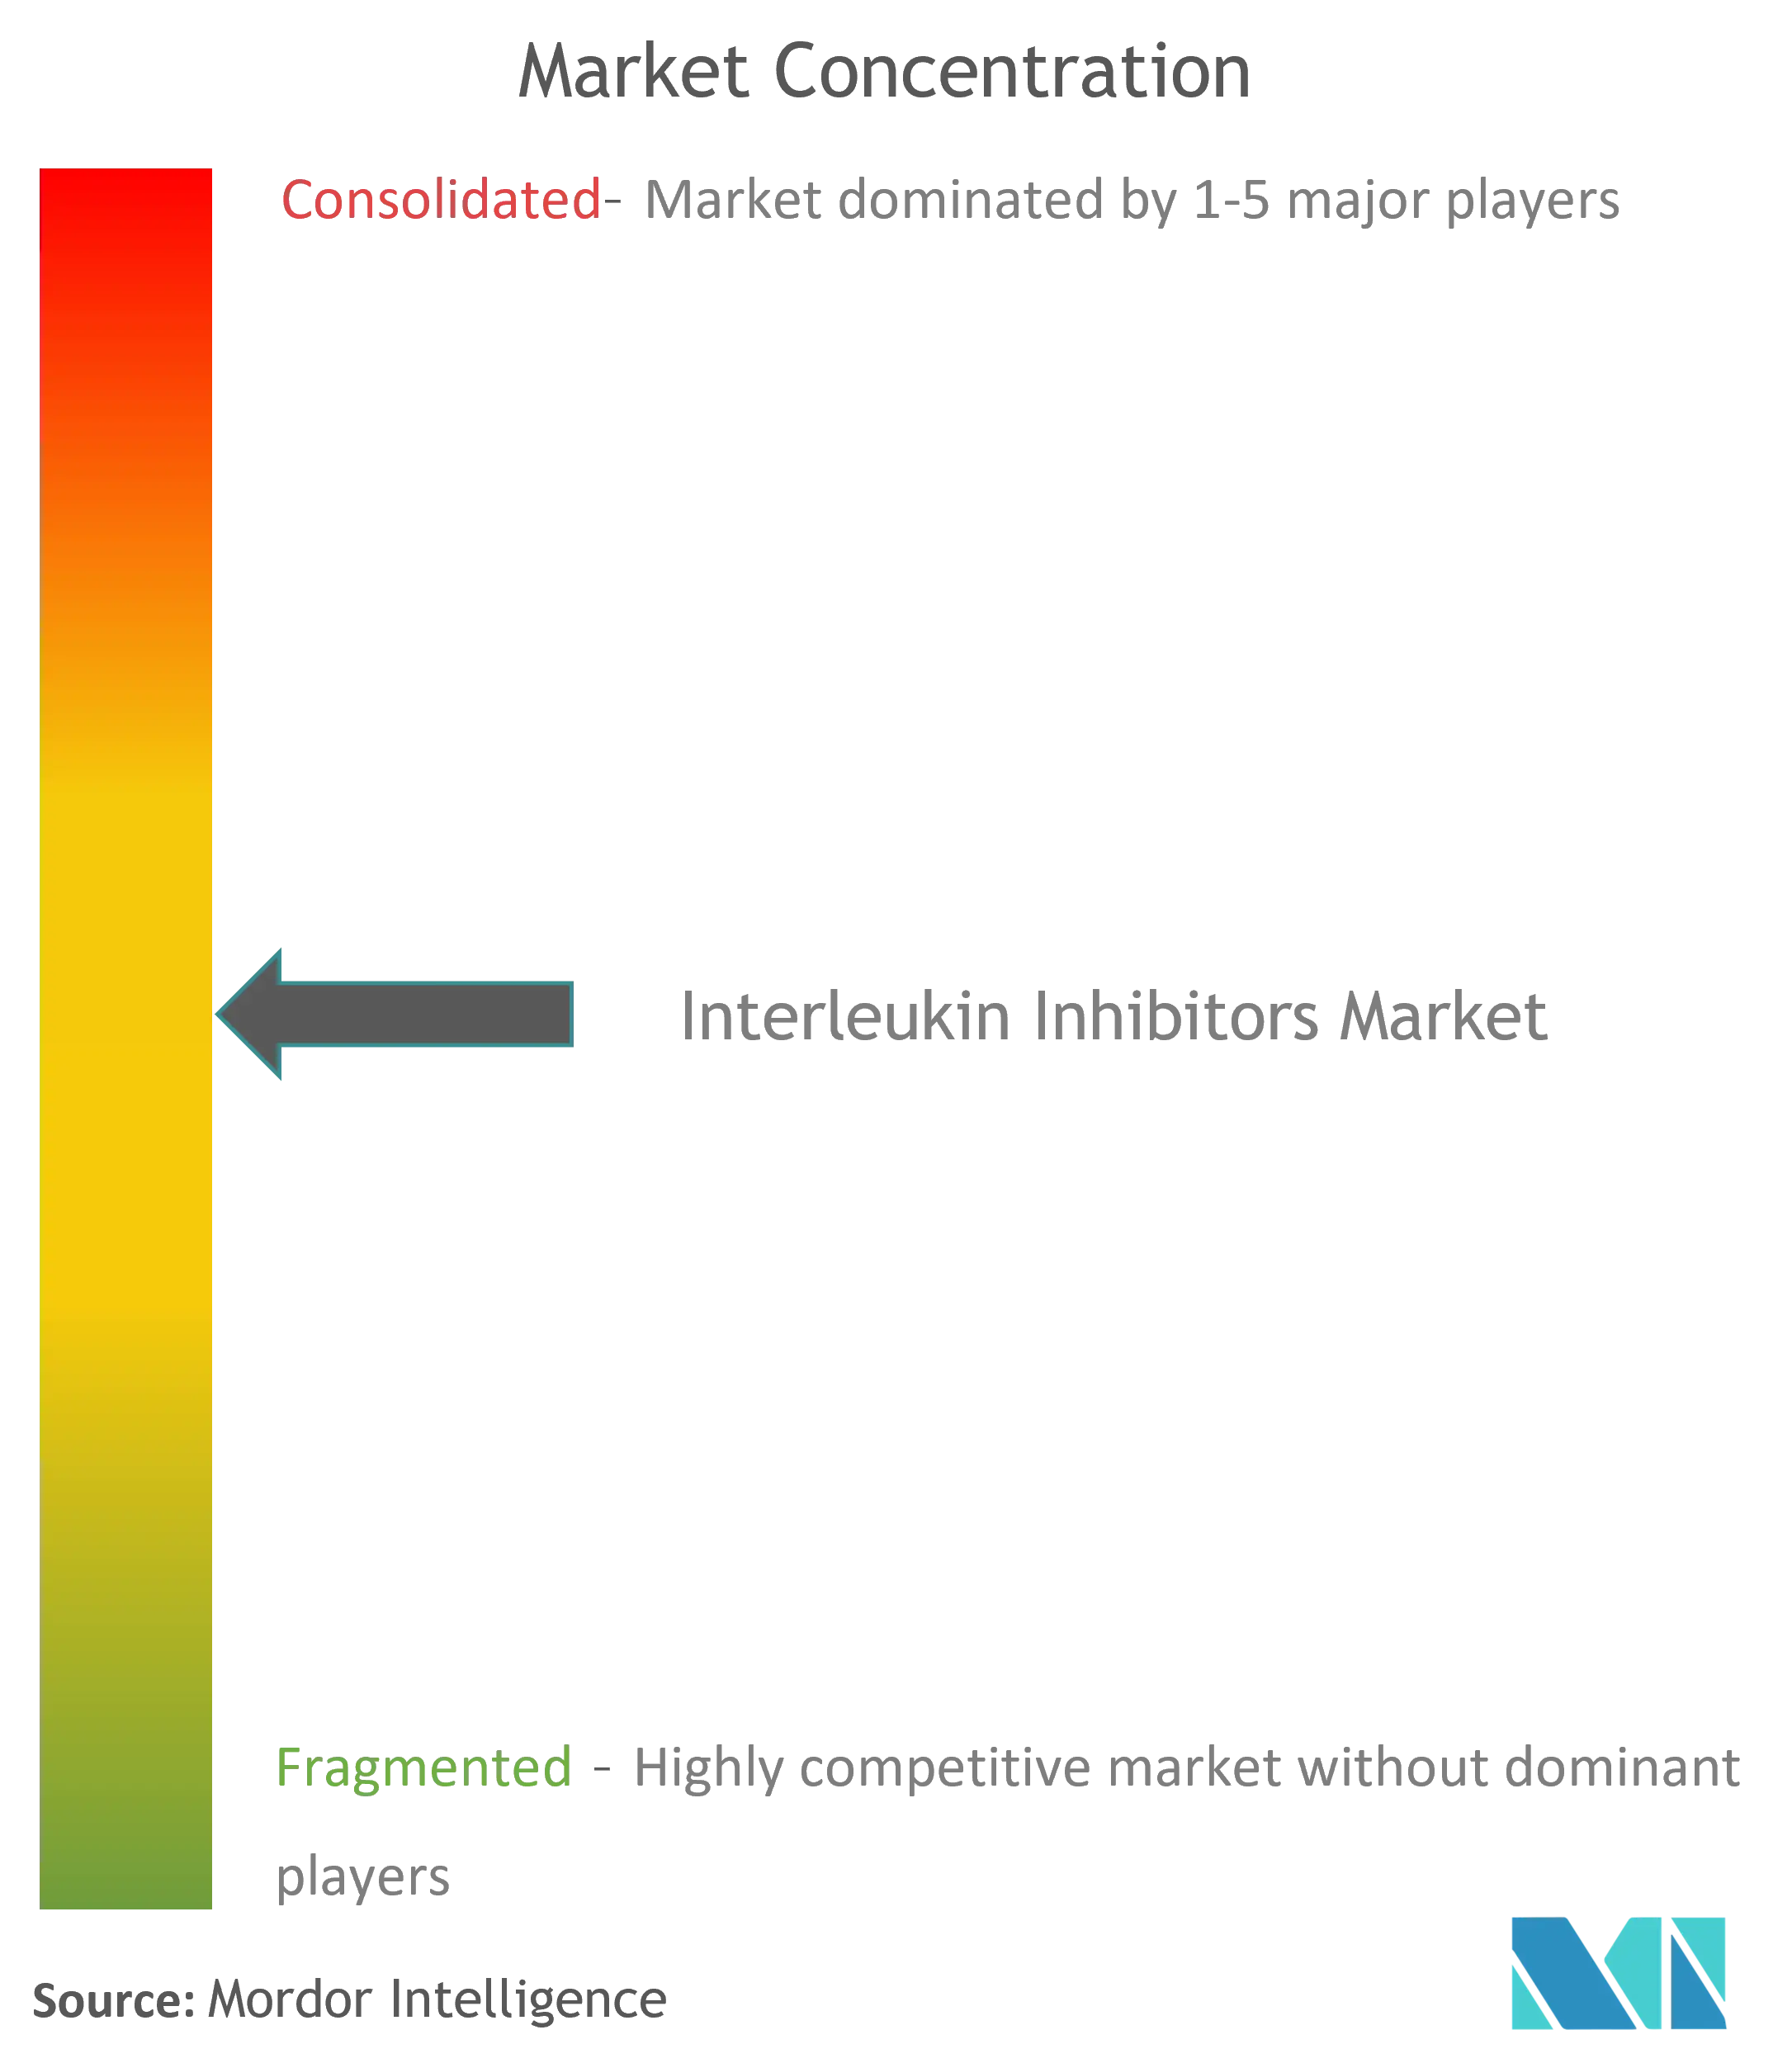
Los cinco principales fabricantes controlan la mayor parte de los ingresos globales, lo que genera un mercado moderadamente concentrado. Novartis lidera gracias a la solidez de Cosentyx, que abarca cinco indicaciones principales. Eli Lilly le sigue con la penetración de Taltz en dermatología y reumatología. Johnson & Johnson aprovecha TREMFYA y el programa de icotrokinra oral. AbbVie contribuye con Skyrizi e inversiones estratégicas en IA que acortan los plazos de descubrimiento, fortaleciendo la gestión del ciclo de vida. El perfil dual IL-17A/F de Bimekizumab ha dado a UCB una presencia creciente.
El énfasis estratégico se centra en la expansión de las etiquetas en lugar de en los objetivos de novo, maximizando así la productividad de la I+D. Las empresas también profundizan en la colaboración digital que monitoriza la adherencia a la dosificación, proporcionando evidencia real a los pagadores. Los fabricantes de biosimilares intensifican la competencia de precios, pero los innovadores contraatacan con mejoras en las formulaciones y características de conveniencia. Empresas emergentes con IA nativa, como Insilico, buscan alianzas para cubrir las lagunas en la cartera de productos de las grandes compañías, transformando así la dinámica futura del mercado de inhibidores de interleucina.
Líderes mundiales de la industria de inhibidores de interleucina
AbbVie, Inc.
Johnson y Johnson
Novartis ag
Eli Lilly and Company
GlaxoSmithKline Plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: AbbVie, Inc. anunció un acuerdo definitivo para adquirir Apogee Therapeutics por aproximadamente 10.9 millones de dólares con el fin de ampliar su cartera de productos inmunológicos, incluyendo activos relacionados con la IL-13. Esta operación refuerza el enfoque de AbbVie en el eje IL-13/IL-4 y amplía su franquicia de inmunología para abarcar nuevas indicaciones. La adquisición incrementa los activos de AbbVie en fases avanzadas y de descubrimiento, lo que podría acelerar el crecimiento de las terapias basadas en IL.
- Junio de 2026: Biogen, Inc. anunció un acuerdo definitivo para adquirir RayThera Inc. con el fin de ampliar su cartera de fármacos antiinflamatorios en inmunología. Esta operación incorpora fármacos dirigidos a la interleucina (IL) a la cartera de productos de Biogen y amplía sus capacidades en el tratamiento de enfermedades inflamatorias. La integración busca generar sinergias en la cartera de productos y posibles colaboraciones a corto plazo en las distintas vías de la IL.
- Junio de 2026: Organon & Co. anunció la aprobación por parte de la FDA de una solicitud complementaria de licencia para productos biológicos de TOFICENCE para el tratamiento del síndrome de liberación de citoquinas (SLC) inducido por células CAR-T y la COVID-19 en pacientes de 2 años o más. Esta autorización amplía el uso de la vía de la IL-6 a nuevos contextos clínicos. Esta ampliación de la indicación expande la presencia de tocilizumab de Organon y respalda la dinámica general del mercado de inhibidores de la IL.
Alcance del informe del mercado global de inhibidores de interleucina
Según el alcance del informe, los inhibidores de interleucina son agentes inmunosupresores que inhiben la acción de las interleucinas que son sintetizadas por monocitos, macrófagos, linfocitos y otras células. El mercado de inhibidores de interleucina está segmentado por tipo (IL-1, IL-5, IL-6, IL-17, IL-23 y otros tipos), aplicación (psoriasis, artritis, asma, enfermedad inflamatoria intestinal y otras aplicaciones) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Inhibidores de IL-1 |
| Inhibidores de IL-6 |
| Inhibidores de IL-17 |
| Inhibidores de IL-23 |
| Multiobjetivo / Otros |
| Psoriasis y artritis psoriásica |
| Artritis Reumatoide |
| Enfermedad inflamatoria intestinal (enfermedad de Crohn y colitis ulcerosa) |
| Espondilitis anquilosante |
| Otros trastornos autoinflamatorios |
| Subcutáneo |
| Intravenoso |
| Hospitales |
| Clínicas Especializadas |
| Programas de atención domiciliaria/autoadministración |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de droga | Inhibidores de IL-1 | |
| Inhibidores de IL-6 | ||
| Inhibidores de IL-17 | ||
| Inhibidores de IL-23 | ||
| Multiobjetivo / Otros | ||
| por Aplicación | Psoriasis y artritis psoriásica | |
| Artritis Reumatoide | ||
| Enfermedad inflamatoria intestinal (enfermedad de Crohn y colitis ulcerosa) | ||
| Espondilitis anquilosante | ||
| Otros trastornos autoinflamatorios | ||
| Por vía de administración | Subcutáneo | |
| Intravenoso | ||
| Por usuario final | Hospitales | |
| Clínicas Especializadas | ||
| Programas de atención domiciliaria/autoadministración | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de inhibidores de interleucina?
El tamaño del mercado de inhibidores de interleucina alcanzó los USD 45.23 mil millones en 2026 y se prevé que se expanda a USD 89.6 mil millones para 2031.
¿Qué clase de fármacos lidera el mercado de los inhibidores de interleucina?
Los inhibidores de IL-17 lideran con una participación en los ingresos de 37.32 del 2025 %, impulsados por agentes bien establecidos que cubren múltiples indicaciones autoinmunes.
¿Qué región está creciendo más rápido en el mercado de inhibidores de interleucina?
Asia-Pacífico registra la CAGR más alta del 16.42 % hasta 2031 debido a la expansión de los reembolsos, la fabricación local y las crecientes tasas de diagnóstico autoinmune.
4 ¿Por qué se prefiere la administración subcutánea de los inhibidores de interleucina?
Los autoinyectores de alta concentración permiten la dosificación en el hogar, mejoran la adherencia y reducen los costos del centro de infusión, lo que otorga a los formatos subcutáneos la mayor participación y el crecimiento más rápido.


