

Tamaño y participación del mercado de IoT en la atención médica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 207.40 mil millones |
| Tamaño del mercado (2031) | USD 483.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
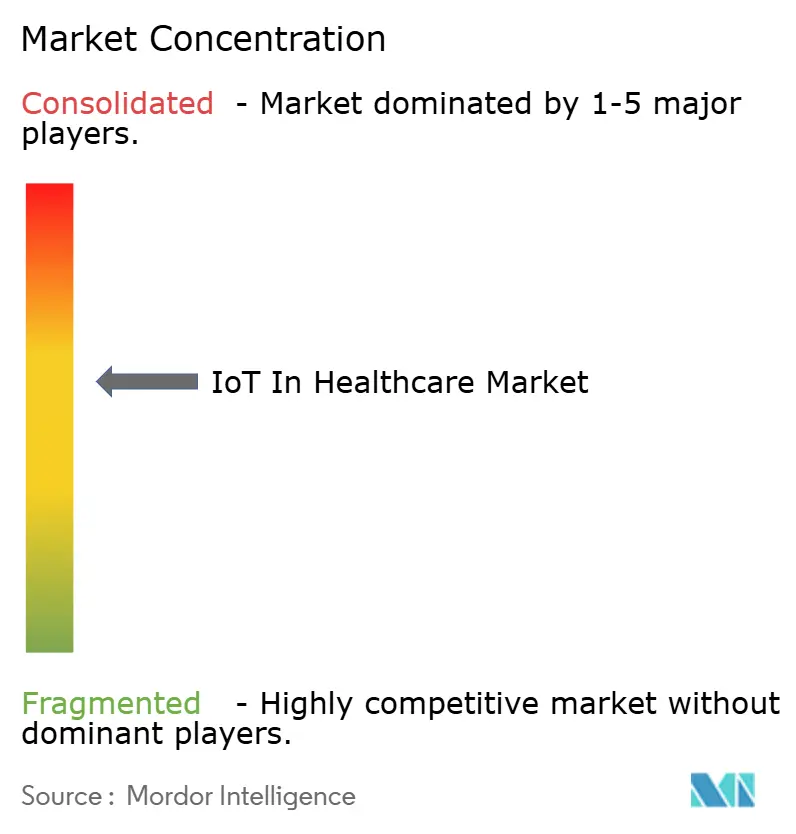
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IoT en el sector sanitario por Mordor Intelligence
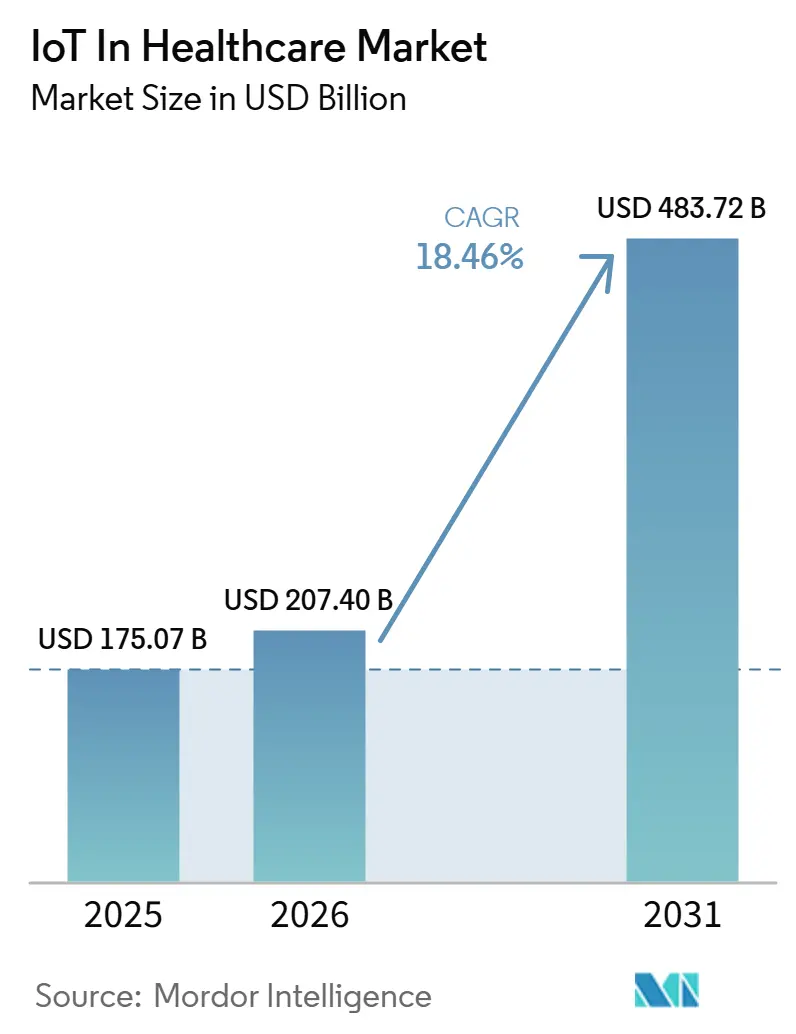
Se prevé que el tamaño del mercado de IoT en el sector sanitario aumente de 175.07 millones de dólares en 2025 a 207.40 millones de dólares en 2026 y alcance los 483.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.46% durante el período 2026-2031.
El rápido progreso se debe a la modernización de los reembolsos, la maduración de las redes 5G en los campus y la expectativa pospandémica de una supervisión ininterrumpida del paciente. En conjunto, estas fuerzas posicionan a los dispositivos conectados como infraestructura sanitaria indispensable en lugar de complementos opcionales, impulsando a los proveedores hacia una interacción continua e intervenciones basadas en datos. El impulso de la inversión se mantiene aún más gracias a los despliegues de redes privadas que reducen el tiempo de implementación en un 90 % y a las simulaciones de gemelos digitales que permiten a los médicos probar protocolos de medicamentos virtualmente antes de su administración en la cabecera del paciente. [1] ZTE Corporation, “Smart Hospital 5G Deployment”, zte.com.cn En conjunto, estos cambios señalan una reasignación duradera de capital hacia la liquidez de datos, el análisis en el borde y la interoperabilidad de dispositivos que amplía el horizonte de oportunidades del mercado del Internet de las Cosas en la atención médica.
Conclusiones clave del informe
- Por componente, Servicios lideró con un 45.40% de ingresos en 2025, mientras que se proyecta que Sistemas y Software avancen a una CAGR del 19.12% hasta 2031.
- Por aplicación, la telemedicina capturó el 28.95 % de la participación de mercado de IoT en la atención médica en 2025; el seguimiento de activos y personal está creciendo más rápido a una CAGR del 20.87 % hasta 2031.
- Por usuario final, los hospitales y clínicas tenían una participación del 51.10 % del tamaño del mercado de IoT en la atención médica en 2025, mientras que la atención domiciliaria se está acelerando a una CAGR del 18.32 %.
- Por tecnología de conectividad, Wi-Fi representó el 37.90 % de los ingresos en 2025, mientras que se prevé que la telefonía celular y el 5G aumenten a una CAGR del 23.90 % hasta 2031.
- Por modelo de implementación, la nube representó el 66.80 % de los ingresos en 2025; se prevé que la modalidad local/de borde crezca a una CAGR del 22.55 % hasta 2031.
- Por geografía, América del Norte representó el 41.85% de los ingresos de 2025, mientras que Asia-Pacífico está en camino de lograr una CAGR del 22.70% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IoT en la atención médica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la penetración de los dispositivos portátiles | + 3.2% | Global; adopción más temprana en América del Norte y la UE | Mediano plazo (2–4 años) |
| Disminución de los costes de conectividad y sensores del IoT | + 2.8% | Global; ahorros más rápidos en los centros de producción de APAC | Corto plazo (≤ 2 años) |
| Optimización de la terapia guiada por gemelos digitales | + 2.1% | Líderes en América del Norte y la UE, escalables en APAC | Largo plazo (≥ 4 años) |
| Implementación de reembolsos de hospitalización en el hogar | + 3.5% | Primaria en América del Norte, pilotos de la UE en curso | Mediano plazo (2–4 años) |
| Redes 5G privadas en campus hospitalarios | + 1.9% | Centros médicos urbanos en todo el mundo | Mediano plazo (2–4 años) |
| Monitoreo remoto de pacientes post-COVID-19 | + 2.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la penetración de los dispositivos portátiles
Los dispositivos portátiles de grado médico han pasado de ser novedades para el fitness a diagnósticos clínicamente validados. El Zio AT de iRhythm registró una adherencia del 98 % por parte de los pacientes en 2024, lo que demuestra que la telemetría cardíaca continua es factible sin alterar el estilo de vida. La aprobación por parte de la FDA del monitor de glucosa Stelo de Dexcom, de venta libre, en el mismo año, amplía el acceso de los consumidores a los biosensores regulados. [2] Administración de Alimentos y Medicamentos de EE. UU., “Aprobación de Dexcom Stelo”, fda.gov Los análisis vinculados a la nube convierten estos flujos en alertas en tiempo real, reduciendo las visitas a urgencias y los reingresos. Los formatos especializados, como el Evie Ring de Movano, se dirigen a cohortes desatendidas, lo que señala nuevas dinámicas de segmentación. A medida que crece la diversidad de dispositivos, el mercado del Internet de las Cosas en la atención médica gana grupos de usuarios incrementales en el manejo de enfermedades crónicas y la detección preventiva.
Disminución de los costes de conectividad y sensores del IoT
El exceso de capacidad global de semiconductores y los avances en la miniaturización siguen reduciendo los precios unitarios, lo que permite a los hospitales conectar más dispositivos por cada dólar de presupuesto. La dispersión de la infraestructura 5G y LPWAN reduce los costos de transmisión de datos y mejora la confiabilidad. Los chipsets preparados para el procesamiento en el borde ahora procesan las señales localmente, lo que reduce las tarifas de salida de la nube y la latencia. Las inversiones del sector automotriz en sensores de bajo consumo energético se extienden a los diseños médicos, prolongando la duración de la batería en parches portátiles. Los estándares de interoperabilidad IEEE P2413 simplifican la integración de múltiples proveedores, reduciendo los plazos de entrega de los proyectos y reforzando el atractivo del IoT en el mercado de la salud para los proveedores con recursos limitados.
Optimización de la terapia guiada por gemelos digitales
Los médicos combinan cada vez más la telemetría de dispositivos del mundo real con réplicas virtuales de pacientes para predecir la eficacia terapéutica. En oncología, los gemelos específicos de tumores informan la dosificación de quimioterapia que minimiza la toxicidad manteniendo la potencia. Los cardiólogos modelan la progresión de la enfermedad para programar las intervenciones valvulares con mayor precisión. Mayo Clinic Platform ha escalado el enfoque a 16 especialidades, lo que subraya un cambio de la revisión retrospectiva de historias clínicas a la simulación proactiva de regímenes. [3] Mayo Clinic Platform, “Aplicaciones de Gemelos Digitales”, mayoclinic.org Las empresas farmacéuticas ejecutan cohortes in silico para evaluar protocolos de ensayos, acortando los ciclos de desarrollo. Estas aplicaciones profundizan las demandas de datos y aumentan los ingresos de la plataforma, agregando peso al mercado del Internet de las Cosas (IoT) en la atención médica.
Implementación de reembolsos de hospitalización en el hogar
El Arancel Médico de 2025 codificó el CPT 99453-99458, reembolsando la monitorización remota a un precio de entre 19.73 y 82.16 USD por interacción. Más de 23,000 XNUMX altas se han realizado a través del programa de Atención Hospitalaria Aguda Domiciliaria, lo que demuestra su escalabilidad. Las aseguradoras comerciales están siguiendo la estrategia de Medicare, integrando métricas de IoT en contratos basados en el valor. Esta alineación con los pagadores reduce el riesgo de la inversión en kits conectados y acelera la cartera de pedidos de los proveedores. A medida que los ingresos se trasladan fuera de los hospitales, el IoT en el mercado de la salud se beneficia de un impulso duradero para la atención ambulatoria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de ciberseguridad y privacidad de datos | -2.3% | Global; el más estricto de la UE | Corto plazo (≤ 2 años) |
| Costos iniciales de integración heredada | -1.8% | América del Norte y la UE | Mediano plazo (2–4 años) |
| Falta de estándares de interoperabilidad de grado IA | -1.5% | Global | Largo plazo (≥ 4 años) |
| Se endurecen las normas sobre residuos electrónicos de baterías | -0.9% | Primero la UE, propagación global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgos de ciberseguridad y privacidad de datos
Las actualizaciones propuestas de HIPAA exigen autenticación multifactor, cifrado en reposo y contención de brechas impulsada por IA, lo que añade un estimado de USD 9.3 mil millones a los presupuestos de cumplimiento del primer año. [4] Kirkland & Ellis LLP, “Actualización propuesta de la regla de seguridad de HIPAA”, kirkland.com Los proveedores de la UE hacen malabarismos con el RGPD y la Ley de IA, extendiendo los ciclos de adquisición. La atención médica sigue siendo la industria más costosa en cuanto a brechas, con USD 10.1 millones por incidente, lo que impulsa un comportamiento cauteloso de los CIO. Los proyectos piloto de blockchain prometen registros de auditoría inmutables pero generan preocupaciones sobre el consumo de energía. Si bien los proveedores de seguridad ven un potencial positivo, la inercia modera la velocidad de expansión del Internet de las Cosas en el mercado de la atención médica.
Falta de estándares de interoperabilidad de grado IA
HL7 FHIR admite registros estructurados, pero los modelos de IA generan información probabilística que no está cubierta por los esquemas existentes. El Aviso de Estándares de Interoperabilidad de 2025 enumera estas deficiencias, lo que obliga a los hospitales a desarrollar soluciones alternativas ad hoc. Oracle, Epic y otros proveedores de PACS más pequeños incorporan conectores propietarios, lo que supone el riesgo de silos de datos que reducen el retorno de la inversión (ROI). Los organismos del sector exploran herramientas de aprendizaje federado, pero aún faltan años para alcanzar un consenso. Hasta que se aclare la situación, las decisiones de adquisición entre múltiples proveedores se tomarán con lentitud, lo que limitará ligeramente la tasa de crecimiento anual compuesta (TCAC) del IoT en el mercado sanitario.
Análisis de segmento
Por componente: Los servicios impulsan la complejidad de la implementación
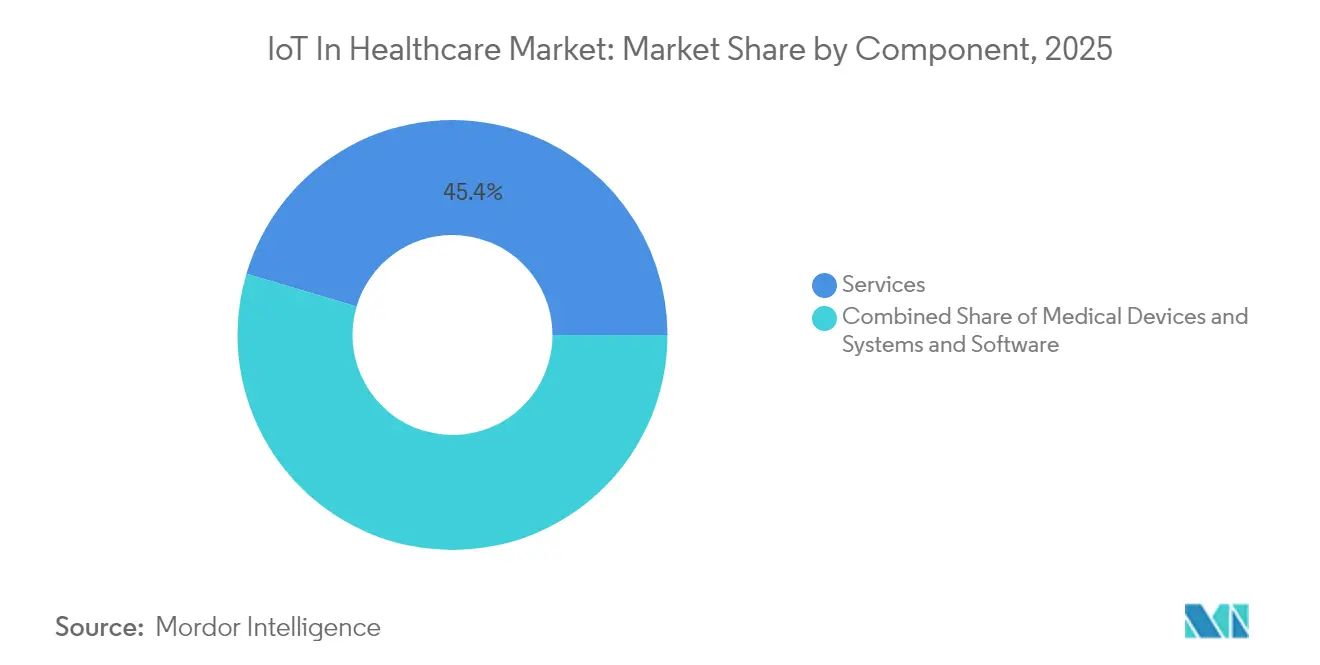
Los servicios representaron el 45.40 % de los ingresos de 2025, lo que refleja la dependencia de los hospitales de la consultoría, la integración y el soporte del ciclo de vida para maximizar el retorno de la inversión. Se prevé que los sistemas y el software crezcan a una tasa de crecimiento anual compuesta (CAGR) del 19.12 %, a medida que la IA y las plataformas nativas de la nube se conviertan en la base para la introducción de nuevos dispositivos. Medtronic invirtió 2.7 millones de dólares en I+D para integrar capas analíticas que impulsan los ingresos por suscripción. Philips ya gestiona 1.3 millones de puntos finales de IoT en AWS, lo que reduce el gasto en computación en un 36 %. Por lo tanto, el mercado del Internet de las Cosas en el sector sanitario se inclina hacia la centralidad de la plataforma en lugar de las ventas puntuales de hardware.
El análisis de datos en el borde , el middleware con seguridad cibernética y los paneles de control de mantenimiento predictivo dominan las nuevas solicitudes de gasto. Los hospitales negocian contratos basados en resultados que combinan el arrendamiento de dispositivos con análisis en tiempo real y servicios de asistencia técnica 24/7. Los proveedores que dominan la orquestación integral captan una mayor cuota de mercado a medida que las organizaciones eliminan gradualmente las soluciones fragmentadas de múltiples proveedores. Para 2030, se prevé que el subtotal de servicios supere al del hardware en términos absolutos, consolidando un perfil de ingresos recurrentes elevados en el mercado de IoT para el sector sanitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el seguimiento de activos surge como impulsor de la eficiencia
La telemedicina mantuvo una cuota del 28.95 % en 2025 como caso de uso fundamental, mientras que el seguimiento de activos y personal está creciendo a una tasa compuesta anual del 20.87 % debido a la escasez de personal y las presiones de procesamiento. Las etiquetas 5G privadas y de banda ultraancha permiten la geolocalización a nivel de cama, lo que reduce los tiempos de búsqueda de respiradores en los pasillos de la UCI. Los programas de mantenimiento predictivo mejoran el tiempo de actividad de los equipos y el cumplimiento de las auditorías. Estos logros operativos atraen a los directores financieros que ven los proyectos de seguimiento como vías de retorno de la inversión rápidas para acceder al mercado más amplio del Internet de las Cosas (IoT) en el sector sanitario.
La monitorización hospitalaria incorpora pasarelas 5G que alimentan con telemetría los motores de triaje de IA. Los quioscos de gestión de medicamentos registran la adherencia a las dosis en tiempo real, lo que reduce los eventos adversos. Las salas de imágenes implementan aceleradores de borde para generar tomografías computarizadas al instante, reduciendo drásticamente la rotación de los radiólogos. Los equipos de respuesta a emergencias utilizan botones de pánico geolocalizados conectados a los centros de mando del hospital, lo que reduce en minutos el tiempo de atención. En conjunto, estos flujos de trabajo diversifican las fuentes de ingresos y profundizan la penetración del IoT en el sector sanitario.
Por el usuario final: La aceleración de la atención domiciliaria transforma los modelos de prestación
Los hospitales y clínicas representaron el 51.10 % del gasto en 2025, gracias a una infraestructura consolidada y protocolos acreditados. Sin embargo, la atención domiciliaria se encamina a una tasa de crecimiento anual compuesta (TCAC) del 18.32 %, ya que las aseguradoras reembolsan la atención de urgencias en domicilios. La alianza de GE Healthcare con Biofourmis extiende la telemetría más allá del alta, lo que aumenta los indicadores de satisfacción y reduce los reingresos. Se prevé que el tamaño del mercado del IoT en la atención médica para la atención domiciliaria aumente drásticamente a medida que la población con enfermedades crónicas envejece.
Las organizaciones de investigación clínica adoptan ensayos descentralizados, utilizando wearables para registrar los resultados sin necesidad de visitas al centro. Los centros de atención a largo plazo implementan sensores de detección de caídas que alertan al personal en segundos, lo que mejora la seguridad y optimiza la dotación de personal. Los centros de rehabilitación integran parches de seguimiento del movimiento para adaptar la progresión de la terapia. Cada nicho de mercado genera demanda de dispositivos especializados, lo que incrementa los ingresos totales direccionables del IoT en el mercado sanitario.
Por Connectivity Technology: 5G transforma las aplicaciones en tiempo real
En 2025, Wi-Fi mantuvo una cuota de mercado del 37.90 % gracias a las inversiones realizadas y a la amplia compatibilidad con dispositivos móviles. Sin embargo, las redes celulares y 5G experimentan un crecimiento exponencial del 23.90 % anual, ya que las garantías de baja latencia se vuelven esenciales para la telecirugía y la obtención de imágenes de alta resolución. Los formatos LPWAN, como NB-IoT, permiten la monitorización ambiental en edificios, mientras que Bluetooth Low Energy domina el mercado de los dispositivos portátiles con batería de larga duración. En conjunto, estos canales garantizan la redundancia y el equilibrio de carga, fundamentales para la continuidad de la cuota de mercado del Internet de las Cosas en el sector sanitario.
Los hospitales exploran la segmentación de red para separar el tráfico vital de los flujos administrativos. Los reguladores aprueban las asignaciones de espectro en interiores, lo que permite a los proveedores operar microceldas 5G privadas con acuerdos de nivel de servicio (SLA) de nivel operador. Los proveedores que ofrecen hardware, gestión del ciclo de vida de la tarjeta SIM y paneles de análisis ganan terreno frente a los proveedores de módulos básicos. Por lo tanto, la conectividad deja de ser un elemento de coste para convertirse en un diferenciador estratégico dentro del mercado del IoT en la atención médica.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: Edge Computing cobra impulso
La nube se mantuvo como la opción preferida para la implementación, con un 66.80 % de ingresos en 2025, lo que permitió el análisis agrupado de 134 petabytes de datos de imágenes bajo la administración de Philips. El segmento local/en el borde crecerá a una tasa de crecimiento anual compuesta (TCAC) del 22.55 %, impulsado por los estatutos de soberanía de datos y la necesidad clínica de una capacidad de respuesta en segundos. Las puertas de enlace de borde con tecnología Intel procesan la inferencia de IA cerca de los dispositivos, lo que reduce las visitas a la nube y satisface las normas de privacidad.
Las topologías híbridas emergen como la opción predeterminada, orquestando las cargas de trabajo entre el núcleo y el borde en función de la latencia y la sensibilidad a los costos. Los proveedores que ofrecen observabilidad unificada en todos los niveles se benefician de las compras. Esta gravitación arquitectónica garantiza la diversificación del gasto a largo plazo y estabiliza las oportunidades de los proveedores en el IoT del mercado de la salud.
Análisis geográfico
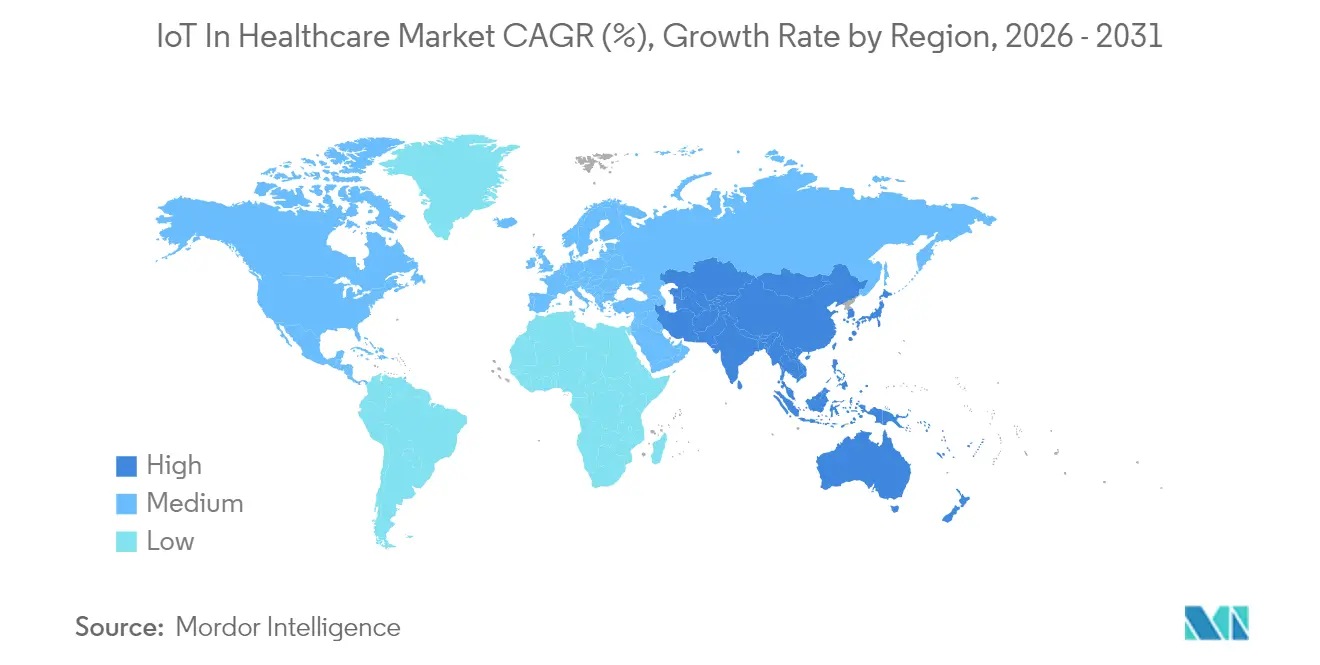
Norteamérica retuvo el 41.85 % de sus ingresos en 2025, gracias a los códigos CPT de monitoreo remoto permanente de Medicare y a un entorno de vía rápida de la FDA para el diagnóstico con wearables. La sólida penetración de la historia clínica electrónica (HCE) facilita la integración entre dispositivos y plataformas, mientras que la actividad de capital de riesgo impulsa el crecimiento de las startups. Los programas estatales de Medicaid replican cada vez más los reembolsos federales, ampliando así la población objetivo. Como resultado, el mercado del IoT en la atención médica presenta curvas de demanda predecibles en Estados Unidos y Canadá.
Europa registró un crecimiento constante gracias al Espacio Europeo de Datos Sanitarios, que destina 810 millones de euros a proyectos de interoperabilidad. La ley alemana de reforma hospitalaria exige el uso de historiales clínicos electrónicos, lo que impulsa las actualizaciones de middleware. El Reglamento Europeo de Baterías 2023/1542 aumenta la complejidad del diseño, pero se alinea con los mandatos de sostenibilidad. Simultáneamente, la Ley de IA clarifica las normas de transparencia algorítmica, fomentando la confianza de los profesionales sanitarios. Estas políticas coordinadas posicionan a Europa como un segmento del mercado del IoT en la atención sanitaria, impulsado por la calidad y que cumple con las normativas.
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 22.70 % hasta 2031. La iniciativa Medical DX de Japón vincula las tarjetas de identificación nacionales con las bases de datos de seguros, optimizando el flujo de datos del IoT. En China, más de 100 hospitales inteligentes utilizan redes 5G en campus para el seguimiento integral de pacientes. La Misión Digital Ayushman Bharat de India establece las bases para la futura integración de dispositivos. La alta penetración de teléfonos inteligentes y los precios competitivos de las telecomunicaciones fomentan el uso de kits de monitoreo doméstico, expandiendo la presencia del IoT en el mercado de la salud mucho más allá de las megaciudades. Sudamérica, Oriente Medio y África son regiones incipientes, pero están preparadas para una adopción acelerada una vez que se reduzcan las brechas de banda ancha.
Panorama competitivo
El mercado del IoT en la atención médica sigue estando moderadamente fragmentado, con grandes fabricantes de dispositivos, hiperescaladores de la nube e innovadores en sensores de nicho compitiendo por la supremacía de la plataforma. Medtronic registró 32.4 2024 millones de dólares en ingresos en XNUMX, impulsados por bombas de insulina conectadas y parches cardíacos que generan flujos de telemetría por suscripción. Philips seleccionó AWS como su nube de referencia para acelerar la implementación de algoritmos y evitar el costoso mantenimiento de los centros de datos. GE Healthcare se asocia con el mismo proveedor para desarrollar modelos de IA básicos para radiología, lo que demuestra cómo las empresas de hardware aprovechan el alcance de la nube para ampliar sus catálogos de servicios.
Oracle presentó un asistente digital clínico que reduce el tiempo de documentación en 4.5 minutos por consulta. Microsoft integra asistentes de IA en más de 400 sistemas de salud, ahorrando cinco minutos en cada consulta. Estos flujos de trabajo complementan la telemetría de dispositivos, conformando una plataforma integral de atención que amplía el valor potencial del mercado del Internet de las Cosas en el sector sanitario.
Los especialistas emergentes buscan nichos de mercado defendibles: iRhythm monopoliza la detección de arritmias mediante IA; Movano se centra en el análisis hormonal para mujeres; Biofourmis integra la adherencia terapéutica con marcadores genómicos. El capital privado se inclina hacia estos subsegmentos, anticipando la salida de adquisiciones a medida que las grandes empresas se consolidan. En general, los cinco principales proveedores controlan aproximadamente el 40% de los ingresos, lo que se traduce en una concentración de mercado de 6 en una escala del 1 al 10.
Líderes de la industria de IoT en la atención médica
PLC Medtronic
Koninklijke Philips NV
Cisco Systems
Corporación Internacional de Máquinas de Negocios (IBM)
GE Healthcare
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Philips y Mass General Brigham comenzaron a desarrollar conjuntamente una infraestructura de datos en vivo para el monitoreo cardíaco continuo, combinando biosensores con análisis de IA para la detección temprana de eventos cardíacos.
- Febrero de 2025: Oracle presentó su Asistente Digital Clínico para clínicas ambulatorias, automatizando la captura de notas y reduciendo la documentación médica diaria entre un 20 y un 40 %.
- Enero de 2025: CMS finalizó las actualizaciones de la Lista de honorarios médicos que formalizan el reembolso por telesalud y monitoreo remoto (CPT 99453-99458) a USD 19.73–82.16 por servicio.
- Noviembre de 2024: Medtronic registró USD 8.4 millones en ingresos en el segundo trimestre del año fiscal 2, con un crecimiento del 2025 % en el segmento de diabetes atribuido al MiniMed 12.4G.
Alcance del informe del mercado global de IoT en la atención médica
Según el alcance de este informe, IoT en el contexto del sistema de salud se refiere a cada dispositivo conectado a Internet para una amplia gama de aplicaciones, como el seguimiento de pacientes o equipos, la recopilación de datos y el análisis de los datos recibidos. El estudio analiza las tendencias del mercado y describe el IoT en la industria de la salud.
El Internet de las cosas (IoT) en el mercado de la salud está segmentado por componente (dispositivos médicos, sistemas y software, servicios), aplicación (telemedicina, monitoreo de pacientes hospitalizados, administración de medicamentos, otras aplicaciones), usuario final y geografía.
| Dispositivos médicos | Dispositivos médicos externos portátiles |
| Dispositivos médicos implantados | |
| Dispositivos médicos estacionarios | |
| Sistemas y software | |
| Servicios |
| Telemedicina |
| Monitoreo de pacientes hospitalizados |
| Administración de medicamentos |
| Imágenes y diagnóstico |
| Seguimiento de activos y personal |
| Respuesta de emergencia |
| Hospitales y clínicas |
| Organizaciones de investigación clínica |
| Atención domiciliaria / Pacientes |
| Otros usuarios finales |
| Bluetooth de baja energía (BLE) |
| Wi-Fi |
| Celular y 5G |
| LPWAN (NB-IoT, LoRaWAN) |
| Zigbee y otros de corto alcance |
| Cloud |
| Local/Perímetro |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Oriente Medio y África | GCC |
| Sudáfrica |
| Por componente | Dispositivos médicos | Dispositivos médicos externos portátiles |
| Dispositivos médicos implantados | ||
| Dispositivos médicos estacionarios | ||
| Sistemas y software | ||
| Servicios | ||
| por Aplicación | Telemedicina | |
| Monitoreo de pacientes hospitalizados | ||
| Administración de medicamentos | ||
| Imágenes y diagnóstico | ||
| Seguimiento de activos y personal | ||
| Respuesta de emergencia | ||
| Por usuario final | Hospitales y clínicas | |
| Organizaciones de investigación clínica | ||
| Atención domiciliaria / Pacientes | ||
| Otros usuarios finales | ||
| Por tecnología de conectividad | Bluetooth de baja energía (BLE) | |
| Wi-Fi | ||
| Celular y 5G | ||
| LPWAN (NB-IoT, LoRaWAN) | ||
| Zigbee y otros de corto alcance | ||
| Por modelo de implementación | Cloud | |
| Local/Perímetro | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de IoT en la atención médica?
El mercado ascenderá a 207.4 millones de dólares en 2026 y se proyecta que alcance los 483.72 millones de dólares en 2031.
¿Qué segmento de componentes domina el gasto?
Los servicios lideran con un 45.40 % de los ingresos en 2025 debido a la complejidad de integración y mantenimiento de las implementaciones de atención conectada.
¿Qué aplicación se está expandiendo más rápido?
Se pronostica que el seguimiento de activos y personal crecerá a una tasa compuesta anual del 20.87 % hasta 2031, a medida que los hospitales buscan ganar eficiencia.
¿Cómo influyen los cambios en los reembolsos en la adopción?
Los códigos CPT 99453-99458 de Medicare reembolsan el monitoreo remoto entre USD 19.73 y 82.16 por servicio, lo que genera ingresos predecibles que aceleran la inversión en dispositivos conectados.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los programas gubernamentales de salud digital, las amplias implementaciones de 5G y la creciente prevalencia de enfermedades crónicas impulsan una CAGR del 22.70 % en toda la región.
¿Qué medidas de ciberseguridad se están volviendo obligatorias?
Las actualizaciones propuestas de HIPAA requerirán autenticación multifactor, cifrado de datos y contención de violaciones impulsada por inteligencia artificial, con costos de cumplimiento para el primer año estimados en USD 9.3 millones.


