

Tamaño y participación del mercado de Internet de las cosas en el comercio minorista
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
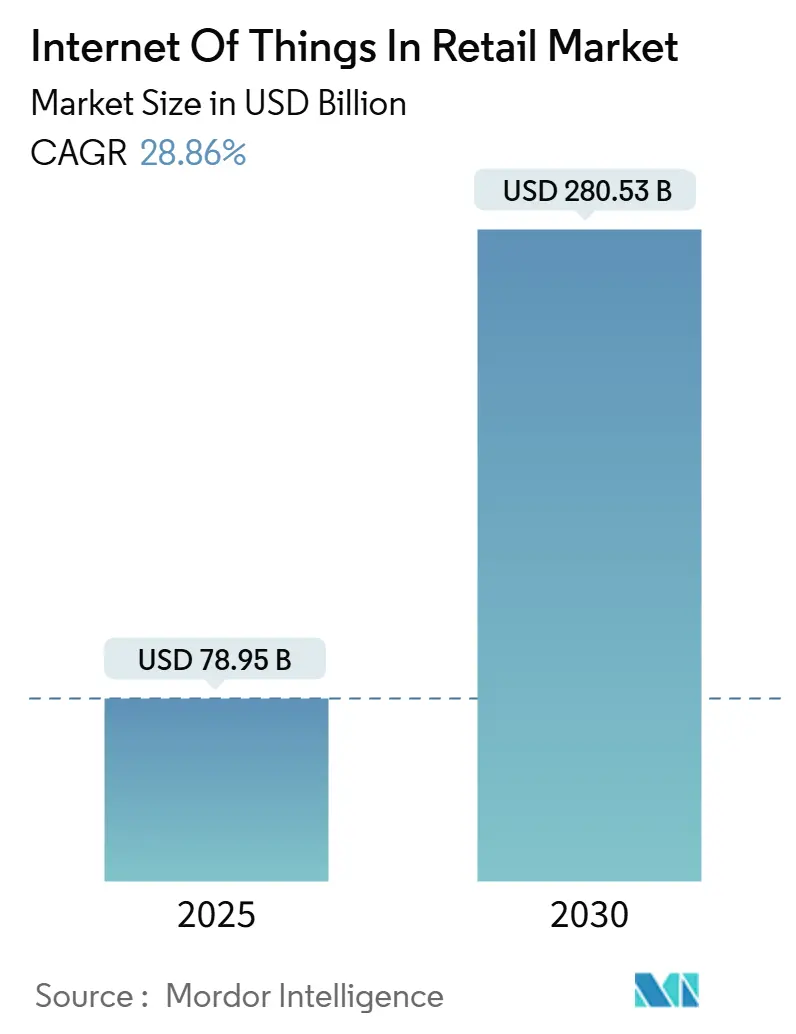
| Tamaño del mercado (2025) | USD 78.95 mil millones |
| Tamaño del mercado (2030) | USD 280.53 mil millones |
| Tasa de crecimiento (2025 - 2030) | 28.86% CAGR |
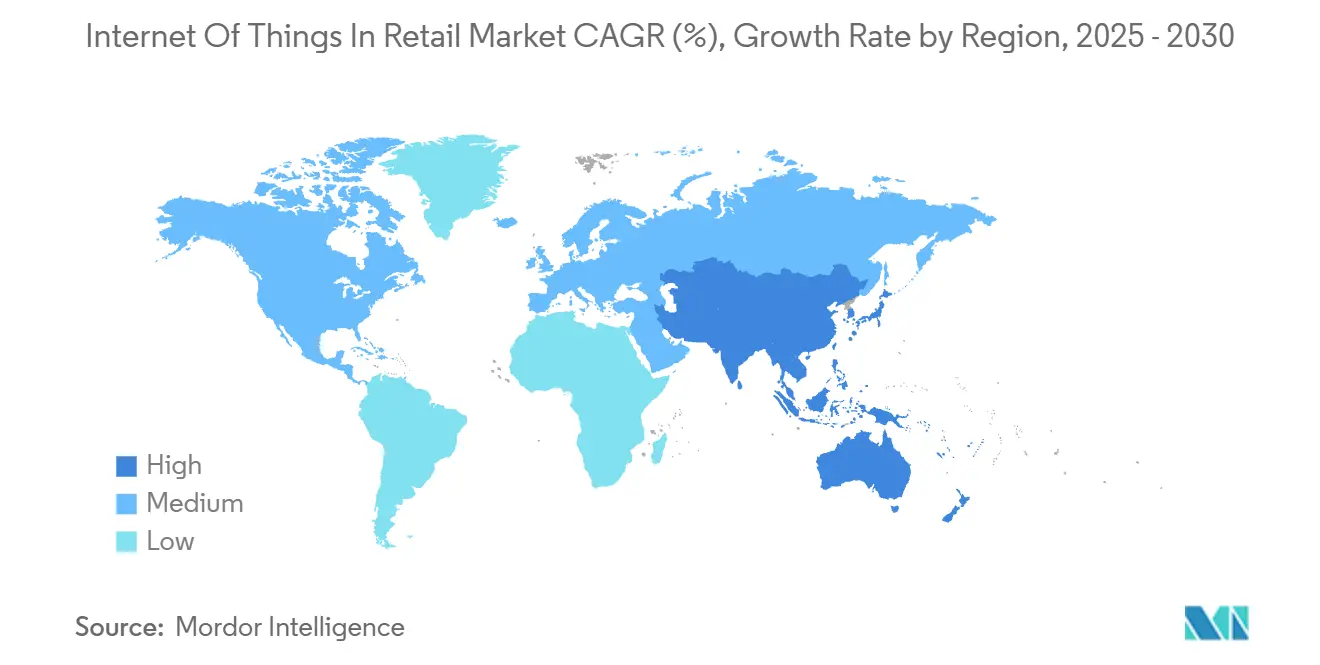
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
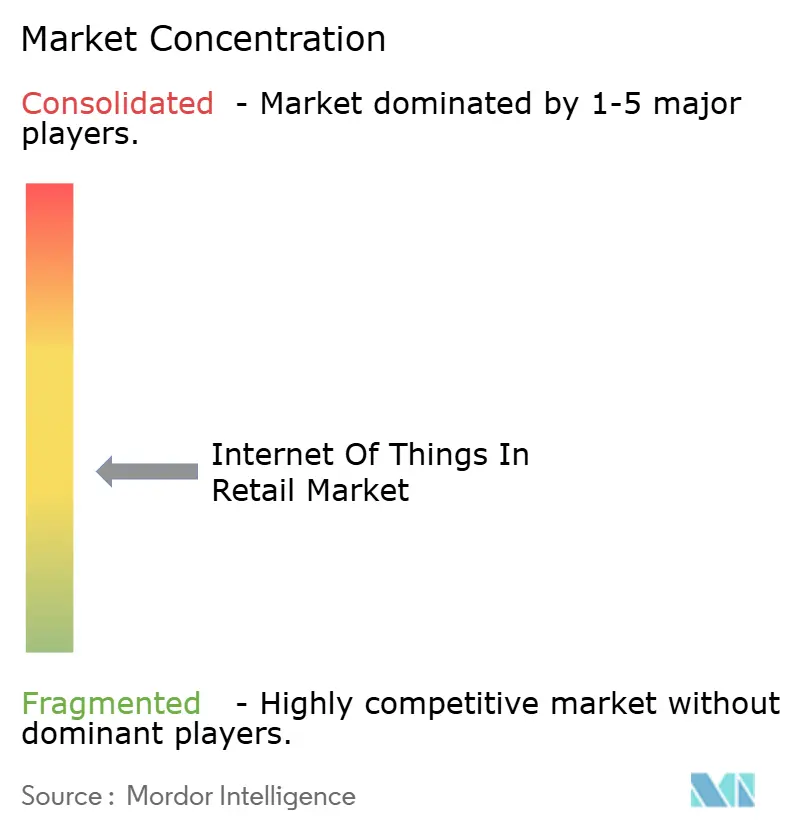
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del Internet de las Cosas en el Mercado Minorista por Mordor Intelligence
El mercado del Internet de las Cosas en el sector minorista alcanzó los 78.95 millones de dólares en 2025 y se prevé que llegue a los 280.53 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 28.86 %. La sólida conectividad de los dispositivos, la disminución de los costes de los sensores y la madurez de la computación perimetral permiten a los minoristas pasar de los inventarios periódicos a la toma de decisiones predictiva basada en datos. La creciente base de semiconductores, la mayor cobertura 5G y la madurez de las plataformas en la nube reducen las barreras de hardware, al tiempo que aumentan las expectativas de interacción con el cliente en tiempo real y visibilidad de la cadena de suministro. Los minoristas también ven nuevas fuentes de ingresos en las redes de medios minoristas que monetizan los datos propios generados por los sensores de las tiendas. Mientras tanto, la Ley de Resiliencia Cibernética de la UE y normativas similares aumentan los costes de cumplimiento, pero en última instancia fomentan la confianza del consumidor en los entornos de tiendas conectadas. [1] Comisión Europea, «Ley de Resiliencia Cibernética», europa.eu
Conclusiones clave del informe
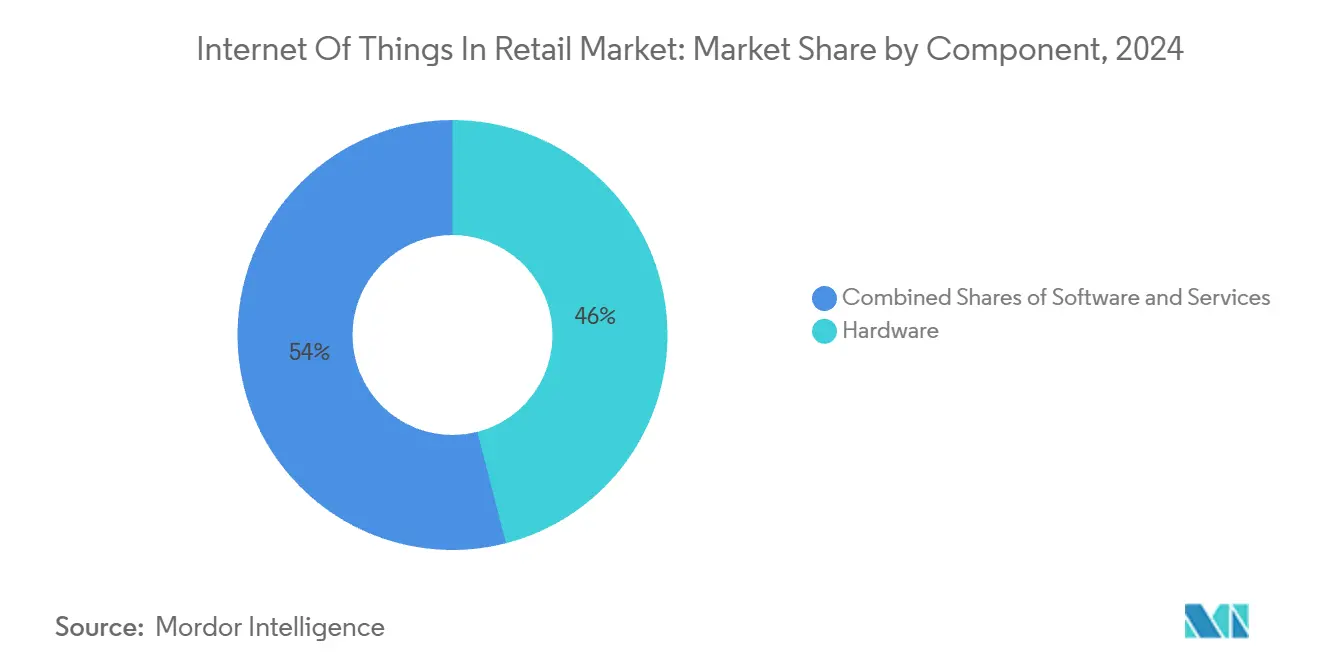
- Por componentes, el hardware representó el 46.0% de la participación de mercado del Internet de las cosas en el mercado minorista en 2024, mientras que se prevé que los servicios se expandan a una CAGR del 28.88% hasta 2030.
- Por aplicación, la gestión inteligente de inventario y estanterías lideró con una participación en los ingresos del 28.0 % en 2024; se proyecta que el pago inteligente y el punto de venta crecerán más rápido con una CAGR del 31.0 % hasta 2030.
- Por tecnología, RFID controló una participación del 33.0% del tamaño del mercado minorista de Internet de las cosas en 2024; las cámaras de visión por computadora están avanzando a una CAGR del 33.50% hasta 2030.
- Por modo de implementación, la nube representó el 52.0 % de los ingresos de 2024, mientras que se espera que la implementación en el borde se expanda a una CAGR del 29.80 % entre 2025 y 2030.
- Por formato minorista, los supermercados/hipermercados capturaron el 39.0% de las ventas de 2024; se prevé que los almacenes de comercio electrónico registren la CAGR más alta del 28.90% hasta 2030.
- Por geografía, América del Norte mantuvo una participación del 33.0% en 2024, mientras que se proyecta que Asia Pacífico aumentará a una CAGR del 33.12% hasta 2030.
Tendencias y perspectivas del mercado global de Internet de las cosas en el comercio minorista
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de estanterías inteligentes y RFID para el inventario en tiempo real | + 4.2% | Global, temprano en América del Norte y Europa | Mediano plazo (2–4 años) |
| Demanda minorista omnicanal de operaciones conectadas | + 3.8% | Global, más fuerte en los mercados desarrollados | Mediano plazo (2–4 años) |
| Disminución de los costos de los sensores y madurez de la computación de borde | + 3.1% | Global, acelerado en los centros de Asia Pacífico | Corto plazo (≤ 2 años) |
| Monetización de datos de medios minoristas del IoT en tiendas | + 2.9% | América del Norte y Europa, expandiéndose a Asia Pacífico | Largo plazo (≥ 4 años) |
| Los mandatos de seguimiento de carbono impulsan la gestión energética del IoT | + 2.4% | Mercados regulatorios de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Redes privadas 5G que permiten la visión artificial en las tiendas | + 2.1% | Mercados desarrollados con infraestructura 5G | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de estanterías inteligentes y RFID para inventario en tiempo real
Las incrustaciones RFID se han reducido lo suficiente como para etiquetar líquidos y metales, ampliando la cobertura del 30% al 85% de los SKU de las tiendas e impulsando la precisión automatizada del inventario al 35%, a la vez que se reducen las comprobaciones manuales en un 60%. Los robots con antena dinámica ahora alcanzan el 95.8% de la recogida en estanterías bajas y el 98.0% en estanterías altas, lo que permite realizar auditorías en toda la tienda durante la noche sin intervención del personal. Los sistemas de cámaras, como el de distribución de productos frescos de Casino Group, complementan la tecnología RFID al leer señales visuales que las etiquetas no pueden procesar. A medida que los sistemas alcancen la producción en masa en 2025, el consenso del sector posiciona la tecnología RFID como un coste estándar para operar, en lugar de un complemento premium.
Demanda minorista omnicanal de operaciones conectadas
Más del 75 % de los minoristas buscan ahora experiencias online-offline unificadas que requieren un flujo de datos fluido entre aplicaciones, balizas y dispositivos TPV. Los paquetes de cámaras y sensores en las tiendas Samsøe aumentaron la conversión de clientes masculinos en un 5.5 % tras ajustar la climatización y la iluminación en respuesta a análisis de clientes en vivo. El análisis de vídeo con IA de borde de Telstra ofrece una precisión del 95 % en el recuento de clientes, a la vez que oculta la identidad en el establecimiento, garantizando así el cumplimiento de la privacidad. Los carritos conectados a la nube de FairPrice Group activan alertas al personal cuando las colas superan los límites establecidos, convirtiendo los datos en acciones inmediatas. El procesamiento confiable en el borde mantiene estos sistemas en funcionamiento incluso si se interrumpe la conexión WAN, garantizando la continuidad de la caja.
Disminución de los costos de los sensores y madurez de la computación de borde
Las fábricas de Asia Pacífico reducen los precios de los componentes a medida que las bases de suscriptores de 5G superan los 1.8 millones, impulsando paquetes de sensores asequibles para despliegues globales. [2] GSMA, “The Mobile Economy 2024”, gsma.com Los minoristas ahora pueden reprogramar las cámaras de seguridad con modelos de IA, agregando conteo de personas sin nuevo hardware. Más de 700 tiendas europeas adoptaron los sensores LoRaWAN ToF de Milesight para monitorear la ocupación, alimentando los horarios de la fuerza laboral que reducen las horas de inactividad en dos dígitos La integración con los paneles de Vemco Group muestra que las asociaciones de hardware y análisis están desplazando las instalaciones aisladas. El análisis predictivo en los nodos de la cadena de suministro reduce el deterioro al señalar el inventario en riesgo días antes que las verificaciones manuales.
Monetización de datos de medios minoristas del IoT en tiendas
Se prevé que la inversión global en medios de comunicación del sector minorista alcance los 233.89 millones de dólares para 2027, impulsada por datos sobre el tráfico peatonal y la cesta de la compra que solo las tiendas conectadas pueden proporcionar. CVS Media Exchange prevé una inversión publicitaria en tienda de 1 millones de dólares para 2028, monetizando la información de los estantes transmitida a las marcas mediante conexiones API. La red de pantallas digitales de Walmart ya integra la exposición publicitaria con los resultados del punto de venta en tiempo real, alcanzando tasas comparables a las de las franjas horarias de transmisión nacionales. Macy's está probando la colocación estratégica de pantallas mediante análisis de mapas de calor para evitar la fatiga del comprador. Los equipos de diseño y operaciones ahora colaboran mediante paneles de IoT centralizados que monitorizan el impacto de las campañas, convirtiendo las tiendas en canales de medios medibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre seguridad y privacidad de datos | −3.4% | Global, el más estricto de Europa según el RGPD | Corto plazo (≤ 2 años) |
| Interoperabilidad e integración de sistemas heredados | −2.8% | Global, agudo en los mercados minoristas establecidos | Mediano plazo (2–4 años) |
| Las regulaciones sobre desechos electrónicos aumentan el costo de cumplimiento del hardware | −2.1% | Europa y mercados desarrollados con mandatos RAEE | Largo plazo (≥ 4 años) |
| El sesgo de la IA de borde corre el riesgo de limitar las implementaciones | −1.6% | Mercados desarrollados con leyes algorítmicas | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre seguridad y privacidad de datos
El ransomware y el robo de credenciales explotan cada vez más sensores con poca seguridad, lo que incrementa los costes promedio de las brechas y obliga a los minoristas de nivel medio a reevaluar la relación riesgo-beneficio. La Ley de Ciberresiliencia de la UE obliga a los fabricantes a corregir las vulnerabilidades durante todo el ciclo de vida del dispositivo; las multas alcanzan los 15 millones de euros por incumplimiento, lo que deja a los proveedores más pequeños fuera de las licitaciones. Por lo tanto, los minoristas se inclinan por plataformas con transparencia en la Lista de Materiales del Software y un diseño de Confianza Cero. El cifrado adicional y la autenticación continua aumentan la carga de trabajo computacional, pero reducen la exposición a responsabilidades. A medida que los ecosistemas de proveedores se consolidan bajo normas más estrictas, la contratación inicial puede ralentizarse, pero se espera que la confianza a largo plazo amplíe su adopción.
Interoperabilidad e integración de sistemas heredados
Muchos supermercados aún dependen de pilas de PoS y ERP propietarias, creando silos de datos que dificultan los despliegues de IoT. [3] IoT Now, “Sistemas heredados e integración de IoT”, iot-now.com Los prototipos de pasarelas NB-IoT demuestran la conexión técnica pero añaden capas de mantenimiento que los equipos de TI con recursos limitados tienen dificultades para soportar. Los ejecutivos minoristas informan que la integración tarda entre un 30 % y un 40 % más de lo presupuestado debido a las API personalizadas. Los proyectos multifuncionales ahora incluyen TI, diseño de tiendas y marketing desde el primer día para evitar el retrabajo, como se destaca en las encuestas de diseño de tiendas de 2024. Hasta que surjan estándares de datos universales, la interoperabilidad seguirá siendo un obstáculo de inversión y plazos que modera las proyecciones de ROI que de otro modo serían sólidas.
Análisis de segmento
Por componente: Las bases del hardware impulsan la innovación en el servicio
El hardware capturó el 46.0% de los ingresos de 2024, sustentando cada capa de detección, desde etiquetas RFID hasta servidores perimetrales, dentro del Internet de las Cosas en el mercado minorista. Sin embargo, se proyecta que los servicios aumenten un 28.88% anual, lo que refleja la demanda de los minoristas de conectividad administrada, suscripciones de análisis predictivo y externalización del ciclo de vida de los dispositivos. Las plataformas de software median entre estas capas, transformando la telemetría bruta en alertas de reabastecimiento y horarios del personal. En términos de ingresos, los servicios administrados ahora se ofrecen junto con el hardware en contratos de 3 a 5 años, lo que traslada los flujos de efectivo de los gastos de capital a los gastos operativos. Los minoristas que carecen de equipos de TI especializados prefieren acuerdos de soporte centralizados que cubran la conectividad, los parches de firmware y los paneles de análisis. La demanda de servicios profesionales aumenta durante los despliegues y nuevamente en las fases de optimización, lo que demuestra que la obtención de valor del IoT es un proceso continuo, no un evento puntual. El paquete de Honeywell-Verizon para 2025 ejemplifica esta tendencia, al consolidar la complejidad de la adquisición en una sola factura y garantizar las garantías de disponibilidad de 5G. [4] Honeywell, “Paquete minorista Honeywell-Verizon”, honeywell.com A medida que los análisis maduran, los minoristas comparan cada vez más el rendimiento de las tiendas en diferentes cadenas, lo que refuerza la fidelización a los servicios recurrentes y obliga a los proveedores de hardware a adoptar precios basados en el consumo.
En términos de volumen, los sensores y las puertas de enlace dominan el número de unidades, pero las herramientas de mantenimiento y las licencias de monitorización generan mayores márgenes brutos. Las grandes cadenas negocian acuerdos de nivel de servicio plurianuales que garantizan una latencia inferior a un segundo para la conmutación por error en el punto de venta en cada establecimiento. Según las previsiones, los dispositivos seguirán entrando en las tiendas; sin embargo, la curva de ingresos se inclina hacia el software y los servicios, lo que confirma la transición del Internet de las Cosas (IoT) en el mercado minorista hacia una economía basada en resultados, donde el tiempo de actividad, la información y la seguridad superan al número de dispositivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el pago inteligente transforma la experiencia del cliente
Se espera que las cajas inteligentes y los puntos de venta (TPV) sean las aplicaciones de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 31.0 %, lo que refleja la demanda de los consumidores de salidas sin fricción y el impulso de los minoristas por redistribuir la mano de obra. Los sistemas centrados en el inventario aún lideraron con el 28.0 % de los ingresos de 2024, pero las inversiones ahora favorecen las ganancias de cara al cliente que convierten el tiempo de permanencia en un mayor valor de la cesta. Se prevé que el tamaño del mercado minorista de soluciones de caja inteligente del Internet de las Cosas (IoT) para el pago inteligente aumente a medida que los conjuntos de cámaras, los sensores de peso y los modelos de visión artificial se fusionen en eventos de pago casi instantáneos. El modelo "Just Walk Out" de Amazon redujo las tasas de abandono y estableció las expectativas de los compradores a nivel mundial. Paralelamente, las aplicaciones de mantenimiento predictivo redujeron el tiempo de inactividad de la refrigeración en los supermercados, ahorrando energía y reduciendo el deterioro, y Hussmann informa una reducción del 30 % en la tasa de fugas durante el primer año de implementación.
El seguimiento de activos sigue siendo fundamental para el cumplimiento de la gestión de pedidos en tienda, vinculando las rutas de recogida en tienda con los tiempos de notificación al cliente. Los casos de uso de energía y gestión de instalaciones se adaptan a las nuevas exigencias de informes de carbono, lo que convierte los paneles de control de kWh en tiempo real en un estándar en los centros de operaciones nacionales de las cadenas de tiendas. En conjunto, estas aplicaciones demuestran cómo el IoT combina la disciplina operativa con la experiencia del cliente para aumentar los ingresos y reducir los costos.
Por tecnología: La visión artificial acelera más allá de la RFID
La RFID mantuvo una presencia del 33.0 % en 2024, pero los sistemas de visión artificial se expanden a un 33.50 % anual a medida que los minoristas buscan obtener información más profunda sobre el comportamiento. Las superposiciones de visión e IA permiten análisis demográficos, mapas de calor de tráfico y activadores de prevención de pérdidas que las etiquetas estáticas no pueden capturar. Las balizas BLE ofrecen marketing de proximidad a bajo coste, pero los sistemas basados en cámaras alimentan conjuntos de datos más granulares a las plataformas de marketing. Las redes troncales privadas 5G y Wi-Fi 6E transportan cargas útiles de vídeo de alta densidad, manteniendo una latencia inferior a 50 ms. Se prevé que el Internet de las Cosas (IoT) en el mercado minorista para plataformas de visión supere el gasto en RFID en formatos de alta afluencia para 2028, si se mantienen las curvas actuales.
En otros lugares, NB-IoT y LTE-M extienden la cobertura de bajo consumo a los corredores de la cadena de suministro, lo que permite un seguimiento rentable de palés desde el puerto hasta el estante de la tienda. Los inventarios de Spark y Air New Zealand con robots autónomos en un segmento privado de 5G demuestran lo que puede ofrecer la cobertura de área extensa y baja latencia. Zigbee, Z-Wave y NFC siguen prestando servicios a nichos específicos de iluminación, climatización y atención al cliente, lo que demuestra que ningún protocolo satisface todas las necesidades del comercio minorista.
Por modo de implementación: Edge Computing gana prioridad estratégica
La nube conservó el 52.0 % del gasto en 2024 gracias a que el control centralizado y la computación elástica son invaluables para los imperios multimarca. Sin embargo, se espera que las instalaciones en el borde crezcan casi un 30 % anual, ya que las herramientas de visión y caja requieren inferencia in situ para tomar decisiones en menos de un segundo. Cuando un modelo de IA establece precios rebajados para productos en menos de un minuto tras la detección del sensor, el envío de datos de ida y vuelta a la nube introduce un retraso inaceptable. Por lo tanto, los minoristas colocan dispositivos con GPU en la tienda y envían solo información resumida a los clientes, equilibrando el coste del ancho de banda con la profundidad analítica.
Los patrones híbridos dominan el Internet de las Cosas en el mercado minorista, con decisiones en tiempo real ejecutadas localmente y análisis a largo plazo en la nube. El edge también contribuye al cumplimiento de las obligaciones del RGPD al mantener el vídeo sin procesar en el país. Las implementaciones locales aún prestan servicio a verticales con fuertes regulaciones, como las farmacias, ya que en ellas la soberanía de los datos prima sobre la escalabilidad. A medida que disminuyen los costes de hardware, los operadores de cadenas evalúan los nodos edge por clúster de 5 a 10 tiendas en lugar de por sitio, optimizando así la utilización y las ventanas de servicio.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato minorista: los almacenes de comercio electrónico lideran la transformación digital
Los supermercados e hipermercados representan el 39.0 % del gasto en 2024 debido al alto número de SKU y a la refrigeración de alto consumo energético. Aun así, los almacenes de comercio electrónico registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 28.90 %, a medida que los minoristas especializados y omnicanal automatizan los flujos de selección, embalaje y envío. La cuota de mercado del Internet de las Cosas (IoT) en entornos de tiendas oscuras aumentará a medida que las flotas de robots, las grúas AS/RS y los túneles RFID reduzcan los tiempos de los ciclos de pedidos para las promesas de entrega en el mismo día. Las tiendas de conveniencia adoptan soluciones de visión compacta que verifican la antigüedad y reducen las mermas en quioscos sin personal. Los grandes almacenes y las tiendas especializadas utilizan el IoT principalmente para la estratificación de la experiencia, como espejos inteligentes y pantallas de realidad aumentada (RA) que alimentan los sistemas de CRM en tiempo real.
Según las previsiones, los centros logísticos se convertirán en bancos de pruebas para la robótica, el reabastecimiento con drones y los AMR enrutados por IA, innovaciones que posteriormente se integrarán en los entornos de atención al cliente. Por lo tanto, la diversificación de formatos multiplica las oportunidades y consolida el Internet de las Cosas (IoT) en el mercado minorista como una columna vertebral multicanal, en lugar de una herramienta exclusiva para tiendas físicas.
Análisis geográfico
Norteamérica controló el 33.0% de los ingresos de 2024, gracias a la adopción temprana de RFID y a una densa cobertura 5G que acelera la implementación de edge. Las normativas cibernéticas estatales se alinean en gran medida con los marcos federales, lo que otorga a las cadenas límites claros para los presupuestos de experimentación. Amazon continúa escalando formatos sin cajero, y el programa de etiquetas digitales de Walmart para toda la cadena indica la aceptación generalizada de los precios dinámicos. Los minoristas también recurren a socios de hiperescala como Microsoft para la gestión de stacks de IoT; el consumo de Azure por parte de los minoristas estadounidenses aumentó un 23% en 2024, lo que indica una mayor dependencia del sistema. Si bien los nuevos mandatos de ciberseguridad aumentan los costos base, la regulación predecible respalda planes de inversión estables para el período 2025-2027.
Asia Pacífico es el mercado minorista de Internet de las Cosas de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 33.12 %. La región cuenta con 1.8 millones de suscriptores móviles, una sólida base para la integración de pagos y fidelización. La producción local de semiconductores reduce los costos de la lista de materiales (BOM) de los sensores, lo que permite su implementación masiva en cadenas de conveniencia en Japón y quioscos temporales en India. Las agendas digitales gubernamentales, desde Smart Nation en Singapur hasta ONDC en India, financian infraestructura que los minoristas reutilizan para el análisis de última milla. Las normas sobre residuos electrónicos siguen siendo más flexibles que en Europa, aunque las leyes de responsabilidad extendida del productor se están endureciendo e impulsando a los proveedores hacia dispositivos modulares. En conjunto, las ventajas de costo, junto con las ventajas de las políticas, sustentan una rápida adopción.
Europa combina un fuerte apetito tecnológico con estrictos marcos de protección al consumidor. El RGPD establece el estándar para el manejo de datos, y la próxima Ley de Ciberresiliencia exige la divulgación de información sobre seguridad desde el diseño, lo que podría alargar los ciclos de contratación. Al mismo tiempo, los ambiciosos objetivos de descarbonización del 90 % para 2040 impulsan la implementación de sistemas de monitorización energética en las flotas de grandes superficies. La directiva sobre el "derecho a reparar", aprobada en 2024, extiende la vida útil de los dispositivos, lo que impulsa los ingresos por servicios a medida que los minoristas incorporan puntos de reparación internos. En general, el panorama político europeo modera las implementaciones iniciales, pero garantiza la robustez del sistema a largo plazo y la confianza del cliente.
Panorama competitivo
El Internet de las Cosas (IoT) en el mercado minorista está altamente fragmentado, sin que ningún proveedor controle una cuota de mercado de dos dígitos. Grandes hiperescaladores de la nube, operadores de telecomunicaciones, especialistas en hardware y startups de IA se apropian de segmentos de la cadena de valor. Amazon Web Services aprovecha su experiencia en el sector minorista para vender paquetes de análisis de tiendas, mientras que Microsoft, Google y Alibaba se asocian con líderes regionales para integrar la computación, la IA y la gestión de dispositivos. Empresas de telecomunicaciones como Verizon y Vodafone aprovechan sus participaciones en el espectro para integrar redes 5G privadas con hardware de puerta de enlace.
Estratégicamente, los proveedores están cambiando de soluciones puntuales a plataformas integrales que integran hardware, software y servicios bajo acuerdos de nivel de servicio (SLA) unificados. La patente US 12095770 B2 de Hewlett Packard Enterprise sobre la integración simplificada de Wi-Fi para IoT subraya la necesidad de reducir la fricción en la implementación. Las colaboraciones proliferan: Honeywell se alinea con Qualcomm para dispositivos portátiles con IA de borde, mientras que VusionGroup se asocia con Walmart para implementar redes de etiquetas de estante a una escala sin precedentes. Las startups se centran en algoritmos de visión artificial que superponen información demográfica a las imágenes de cámaras antiguas, lo que permite a las cadenas actualizar los análisis sin tener que rehacer el cableado de las tiendas.
Los flujos de inversión siguen el potencial de monetización de datos. La participación de Battery Ventures en RetailNext para 2025 financia análisis omnicanal que vinculan las campañas online con la conversión en tienda. Mientras tanto, los fabricantes de dispositivos agrupan servicios gestionados para asegurar ingresos recurrentes y proteger los márgenes ante la comoditización de los sensores. A medida que aumentan las cargas de cumplimiento normativo, los proveedores de soluciones puntuales más pequeños podrían tener dificultades, lo que sugiere una futura consolidación en torno a líderes del sector capaces de certificar la seguridad de extremo a extremo.
Internet de las cosas en los líderes de la industria minorista
IBM Corporation
Microsoft Corporation
Cisco Systems Inc.
Ltd de las tecnologías de Huawei
Google LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: FairPrice Group lanzó “Tienda del mañana” con Google Cloud, implementando carritos conectados y portales de inteligencia artificial en todos los puntos de venta.
- Marzo de 2025: Hussmann Corporation se asoció con Phoenix Energy Technologies para presentar la plataforma de detección de fugas Refrigeration IQ.
- Febrero de 2025: Milesight y Vemco Group integraron sensores de conteo de personas con software de análisis para más de 700 tiendas europeas.
- Febrero de 2025: VusionGroup extendió su suite de etiquetas digitales Vusion 360 a todas las sucursales de Walmart en EE. UU.
Alcance del informe sobre el mercado global de Internet de las cosas en el comercio minorista
IoT ayuda a los minoristas a recopilar datos y producir información sin comprometer la seguridad de los datos. Como resultado, los minoristas pueden mantener los enfoques básicos para adoptar la conectividad en la tienda (como habilitar la era IoT en los puntos finales).
El informe del mercado de Internet de las cosas (IoT) en el comercio minorista está segmentado por componente (hardware, software y servicios), aplicación (gestión inteligente de estantes e inventario, seguimiento de activos y gestión de flotas, mantenimiento predictivo de equipos, caja inteligente y punto de venta, interacción con el cliente y marketing, gestión de energía e instalaciones), tecnología (RFID, balizas Bluetooth de baja energía (BLE), Wi-Fi, Zigbee/Z-Wave, NFC, 5G e IoT celular (NB-IoT, LTE-M), y cámaras de visión artificial e IA), modo de implementación (local, en la nube y en el borde), formato minorista (supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, grandes almacenes y almacenes de comercio electrónico y tiendas oscuras) y geografía (Norteamérica, Sudamérica, Europa, Asia Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Componentes metálicos | |
| Software | |
| Servicios | Managed Services |
| Servicios profesionales |
| Gestión inteligente de estanterías e inventario |
| Seguimiento de activos y gestión de flotas |
| Mantenimiento predictivo de equipos |
| Caja inteligente y TPV |
| Compromiso con el cliente y marketing |
| Gestión de energía e instalaciones |
| RFID |
| Balizas Bluetooth de baja energía (BLE) |
| Wi-Fi |
| Zigbee/Z-Wave |
| NFC |
| 5G e IoT celular (NB-IoT, LTE-M) |
| Cámaras de visión artificial e inteligencia artificial |
| On-premises |
| Cloud |
| Edge |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Grandes almacenes |
| Almacenes de comercio electrónico y tiendas oscuras |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | Managed Services | ||
| Servicios profesionales | |||
| por Aplicación | Gestión inteligente de estanterías e inventario | ||
| Seguimiento de activos y gestión de flotas | |||
| Mantenimiento predictivo de equipos | |||
| Caja inteligente y TPV | |||
| Compromiso con el cliente y marketing | |||
| Gestión de energía e instalaciones | |||
| por Tecnología | RFID | ||
| Balizas Bluetooth de baja energía (BLE) | |||
| Wi-Fi | |||
| Zigbee/Z-Wave | |||
| NFC | |||
| 5G e IoT celular (NB-IoT, LTE-M) | |||
| Cámaras de visión artificial e inteligencia artificial | |||
| Por modo de implementación | On-premises | ||
| Cloud | |||
| Edge | |||
| Por formato de venta minorista | Supermercados / Hipermercados | ||
| Tiendas de conveniencia | |||
| Tiendas Especializadas | |||
| Grandes almacenes | |||
| Almacenes de comercio electrónico y tiendas oscuras | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del Internet de las cosas en el mercado minorista?
El mercado está valorado en 78.95 millones de dólares en 2025 y está en camino de alcanzar los 280.53 millones de dólares en 2030.
¿Qué tan rápido está creciendo el Internet de las cosas en el mercado minorista?
Se está expandiendo a una sólida tasa de crecimiento anual compuesta (CAGR) del 28.86 % durante el período 2025-2030.
¿Qué área de aplicación está creciendo más rápido?
Se pronostica que las soluciones de pago inteligente y POS aumentarán a una CAGR del 31.0 %, superando a los sistemas de inventario.
¿Por qué Asia Pacífico es la región de más rápido crecimiento?
La región se beneficia de 1.8 millones de usuarios móviles, menores costos de sensores y sólidas iniciativas digitales gubernamentales, lo que genera una CAGR proyectada del 33.12%.
¿Cuáles son las principales barreras para la adopción de IoT en el comercio minorista?
Los riesgos a la privacidad de los datos, la interoperabilidad con sistemas heredados y los crecientes costos de cumplimiento en materia de desechos electrónicos son las principales restricciones destacadas en el informe.
¿Cómo monetizan los minoristas los datos de IoT?
Las cadenas están convirtiendo los conocimientos generados por sensores en redes de medios minoristas, un segmento que se espera que supere los USD 233 mil millones en gasto publicitario global para 2027.


