

Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
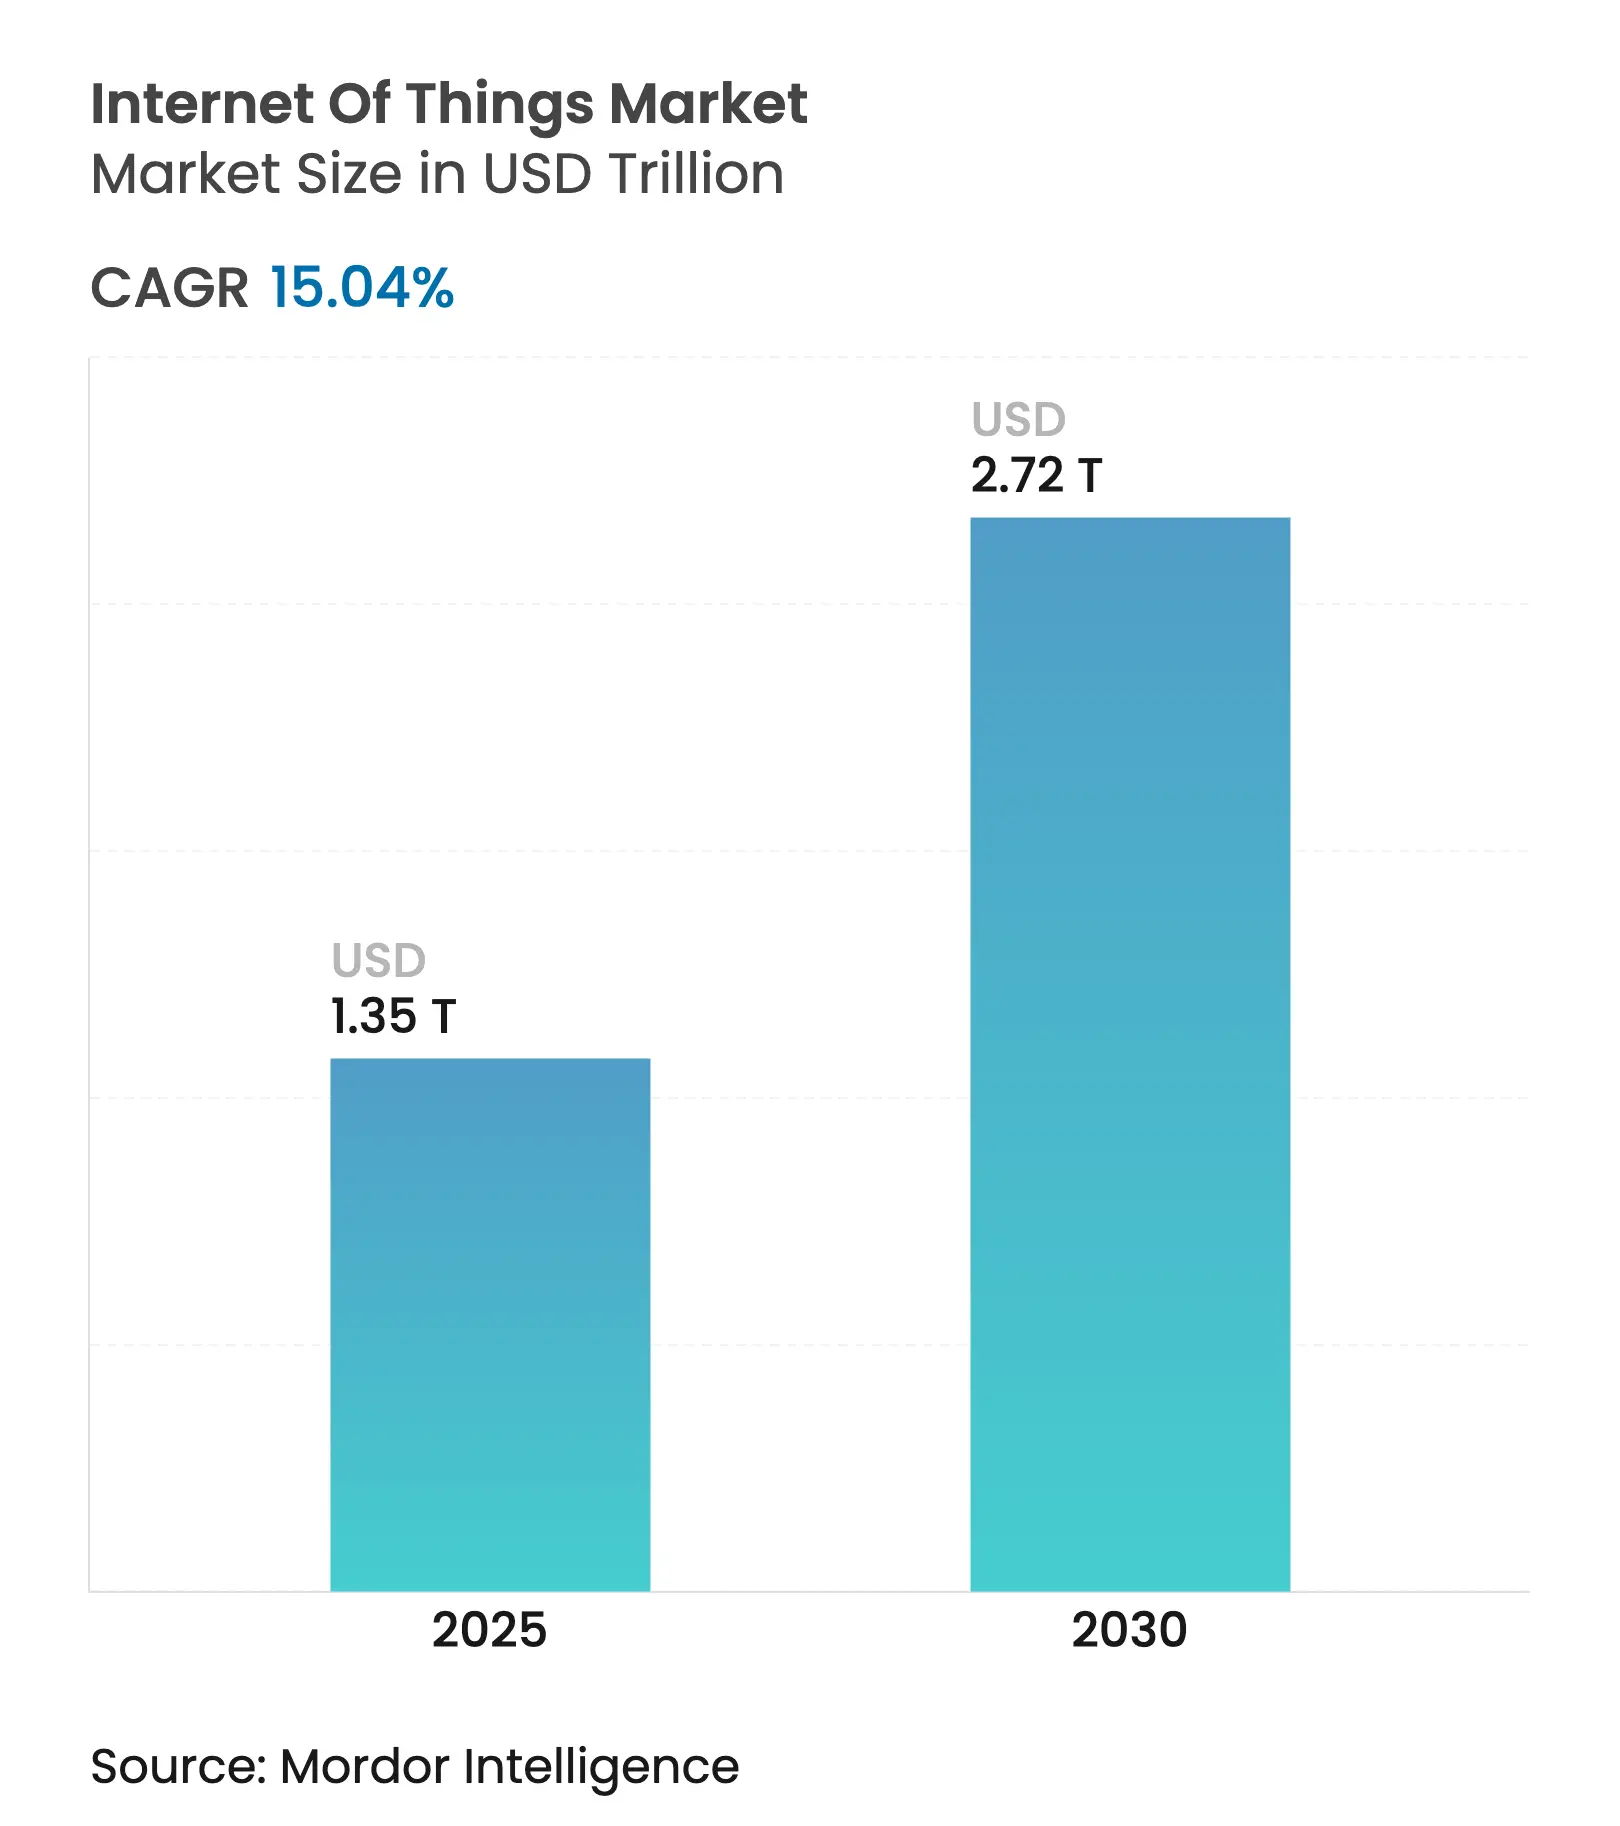
| Tamaño del mercado (2025) | USD 1.35 billones |
| Tamaño del mercado (2030) | USD 2.72 billones |
| Tasa de crecimiento (2025 - 2030) | 15.04% CAGR |
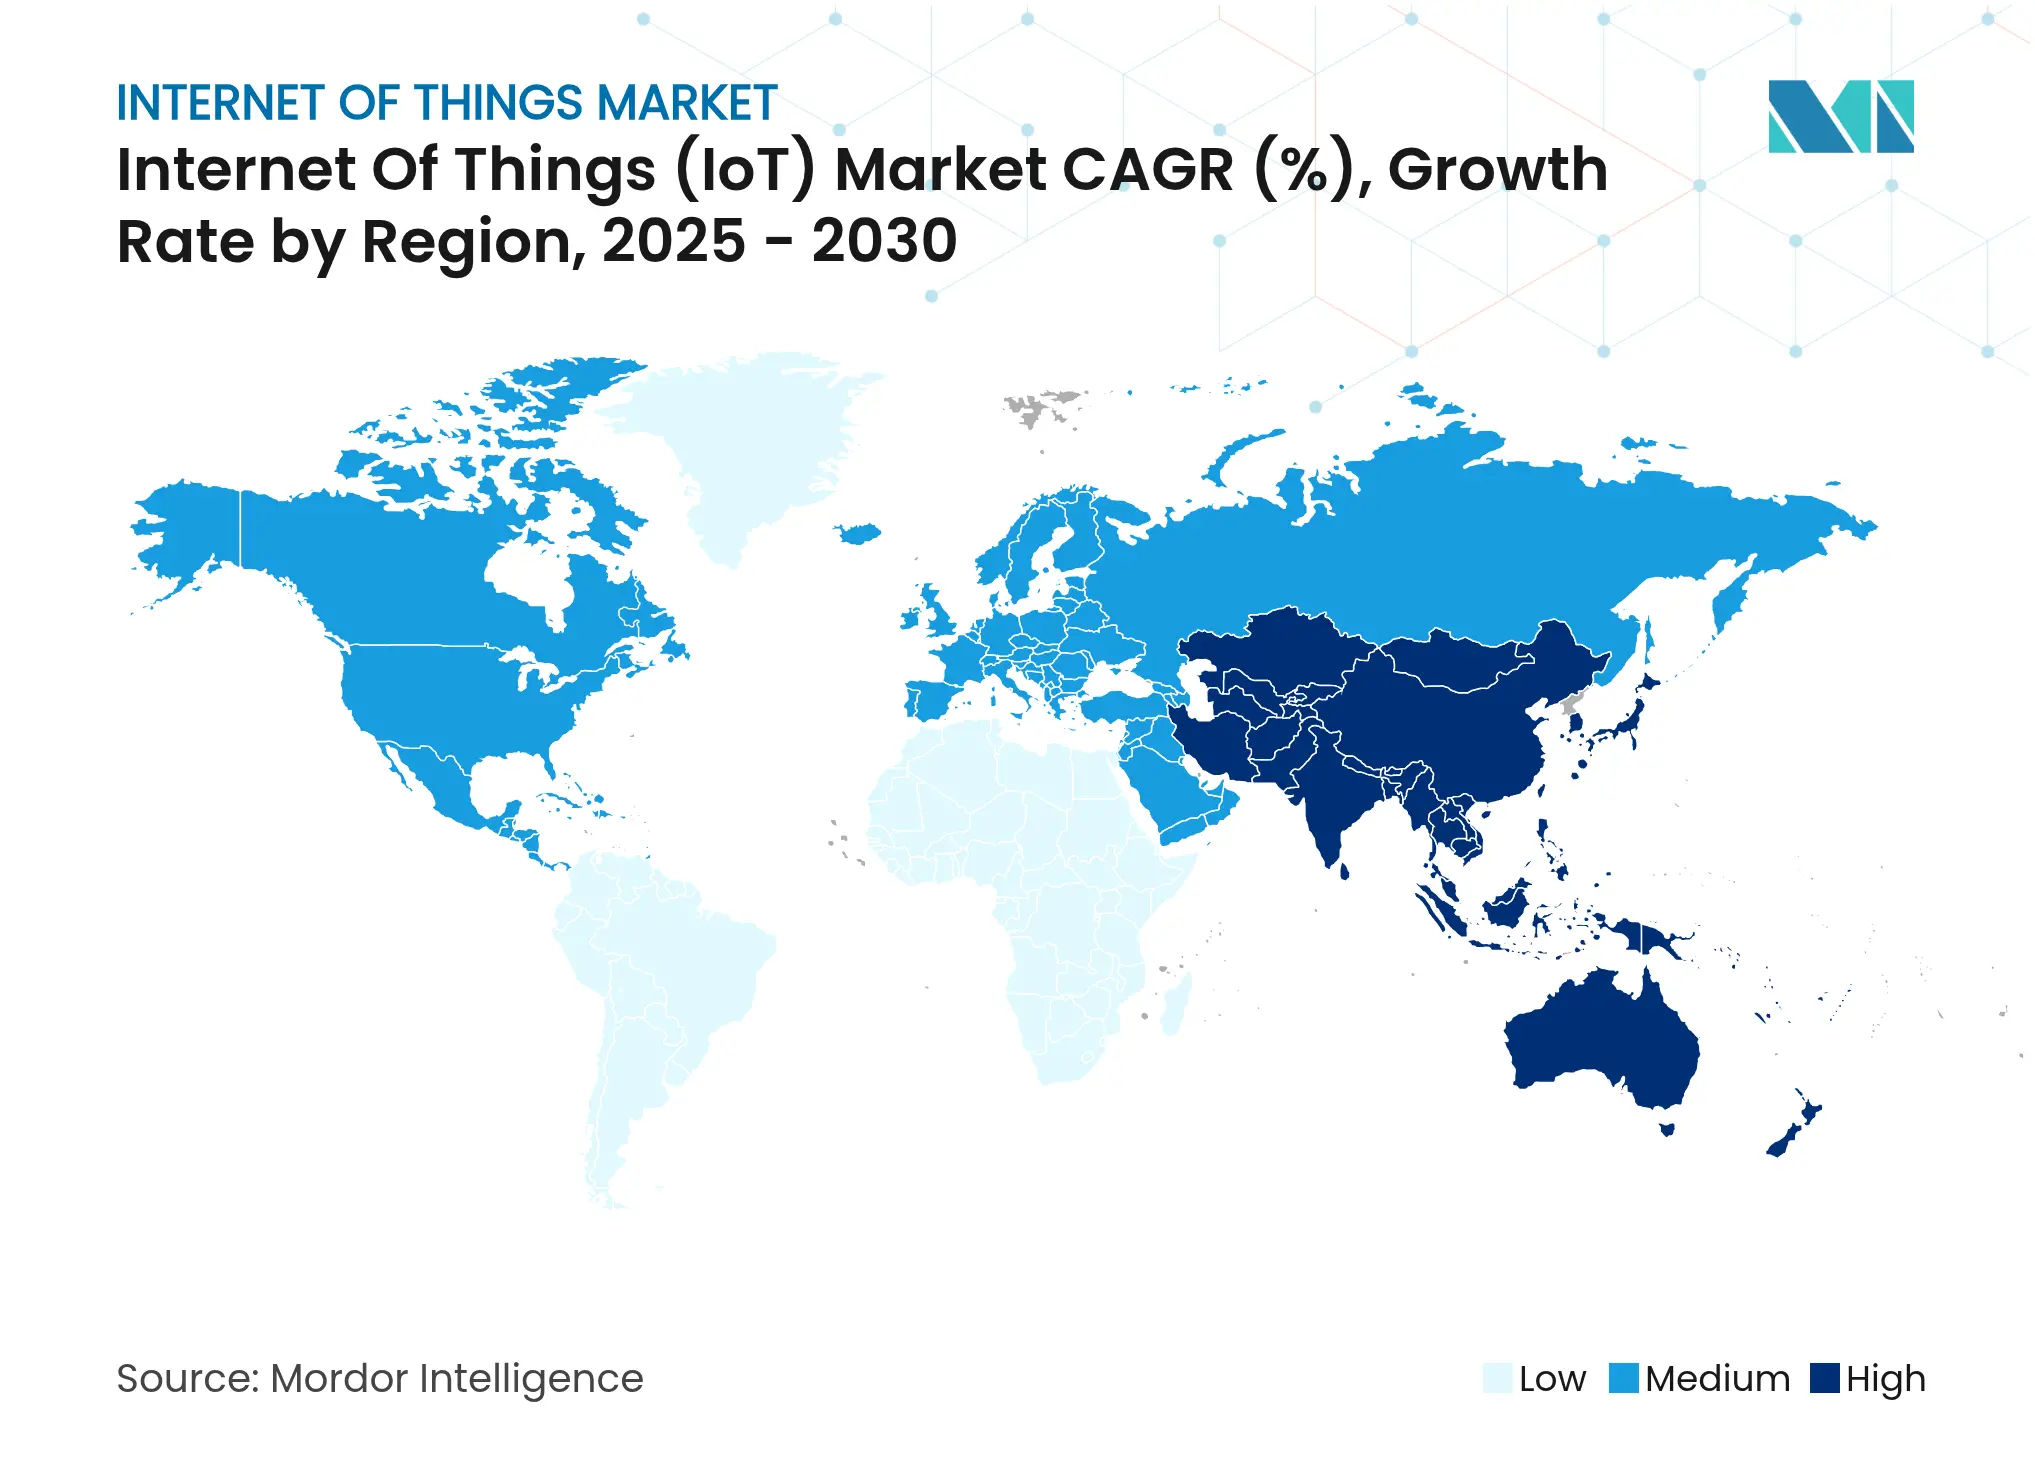
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
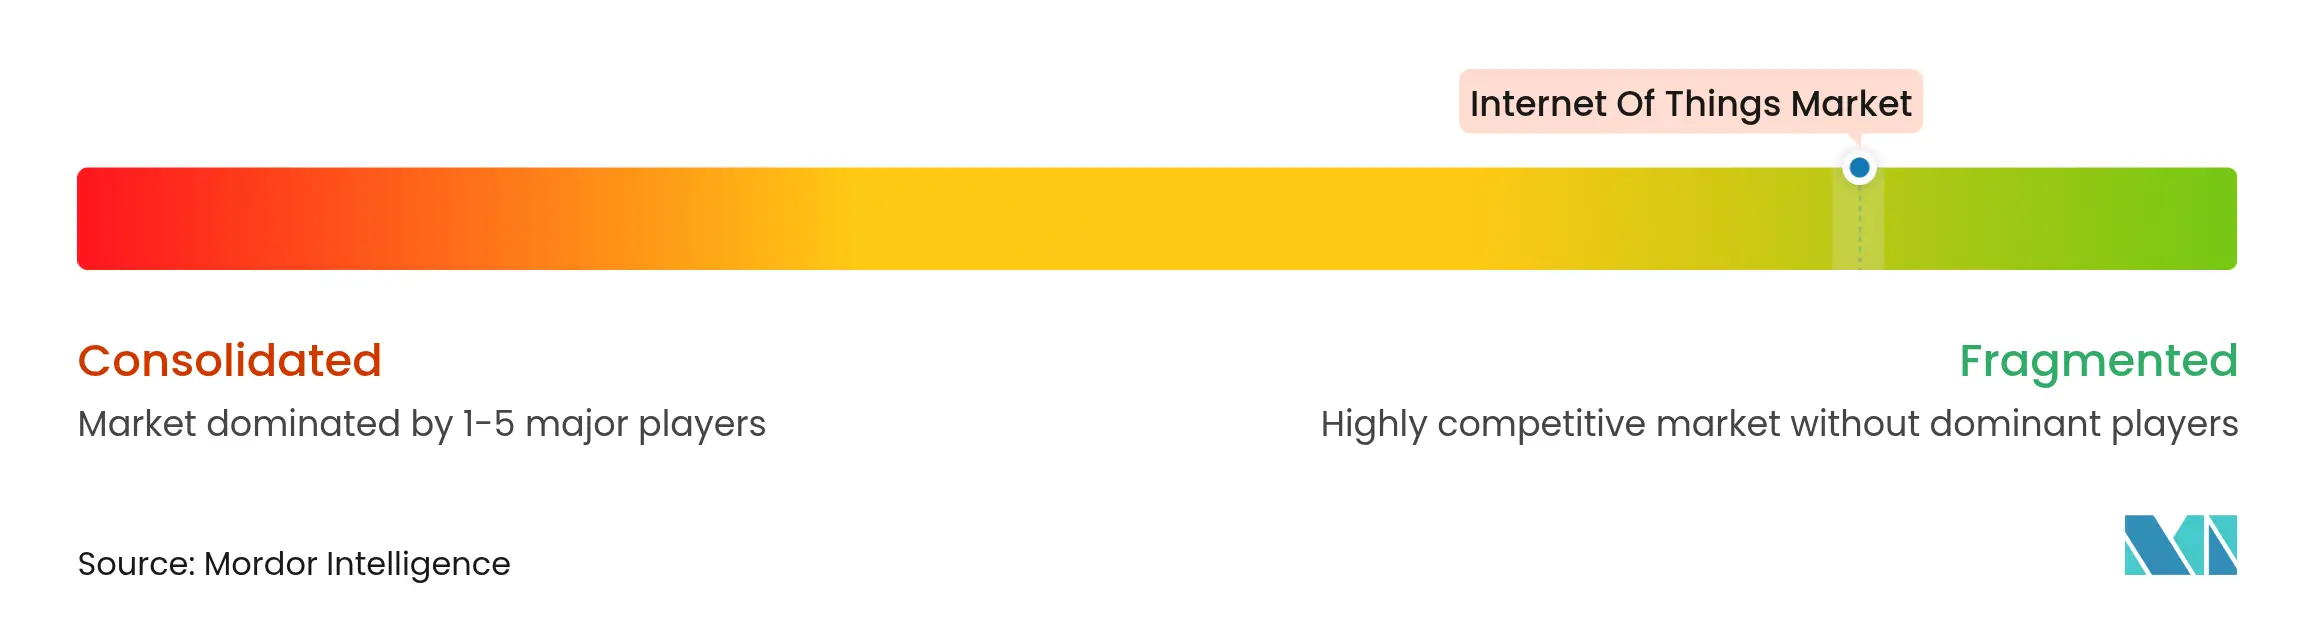
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado del Internet de las Cosas por Mordor Intelligence
Se estima que el tamaño del mercado del Internet de las Cosas será de 1.35 billones de dólares en 2025 y se prevé que alcance los 2.72 billones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 15.04 % durante el período de previsión (2025-2030).
La fuerte demanda de análisis en tiempo real, mantenimiento predictivo y sistemas de decisión autónomos está acelerando su implementación en fábricas, granjas y centros logísticos. El rápido despliegue de 5G, el crecimiento de las redes de área amplia de bajo consumo y la disminución de los costos de los sensores amplían la base de activos conectados. Las empresas también valoran la IA en el borde de la red porque protege la soberanía de los datos y garantiza tiempos de respuesta de milisegundos. Como resultado, la inversión continúa pasando de proyectos piloto a la producción a gran escala en todos los sectores principales. Por lo tanto, el mercado del Internet de las Cosas sigue creciendo sobre una sólida base tecnológica respaldada por una inversión de capital resiliente e incentivos regulatorios orientados a la eficiencia y la sostenibilidad. [1] GSMA Intelligence, “IoT Market Update 2025”, gsma.com
Conclusiones clave del informe
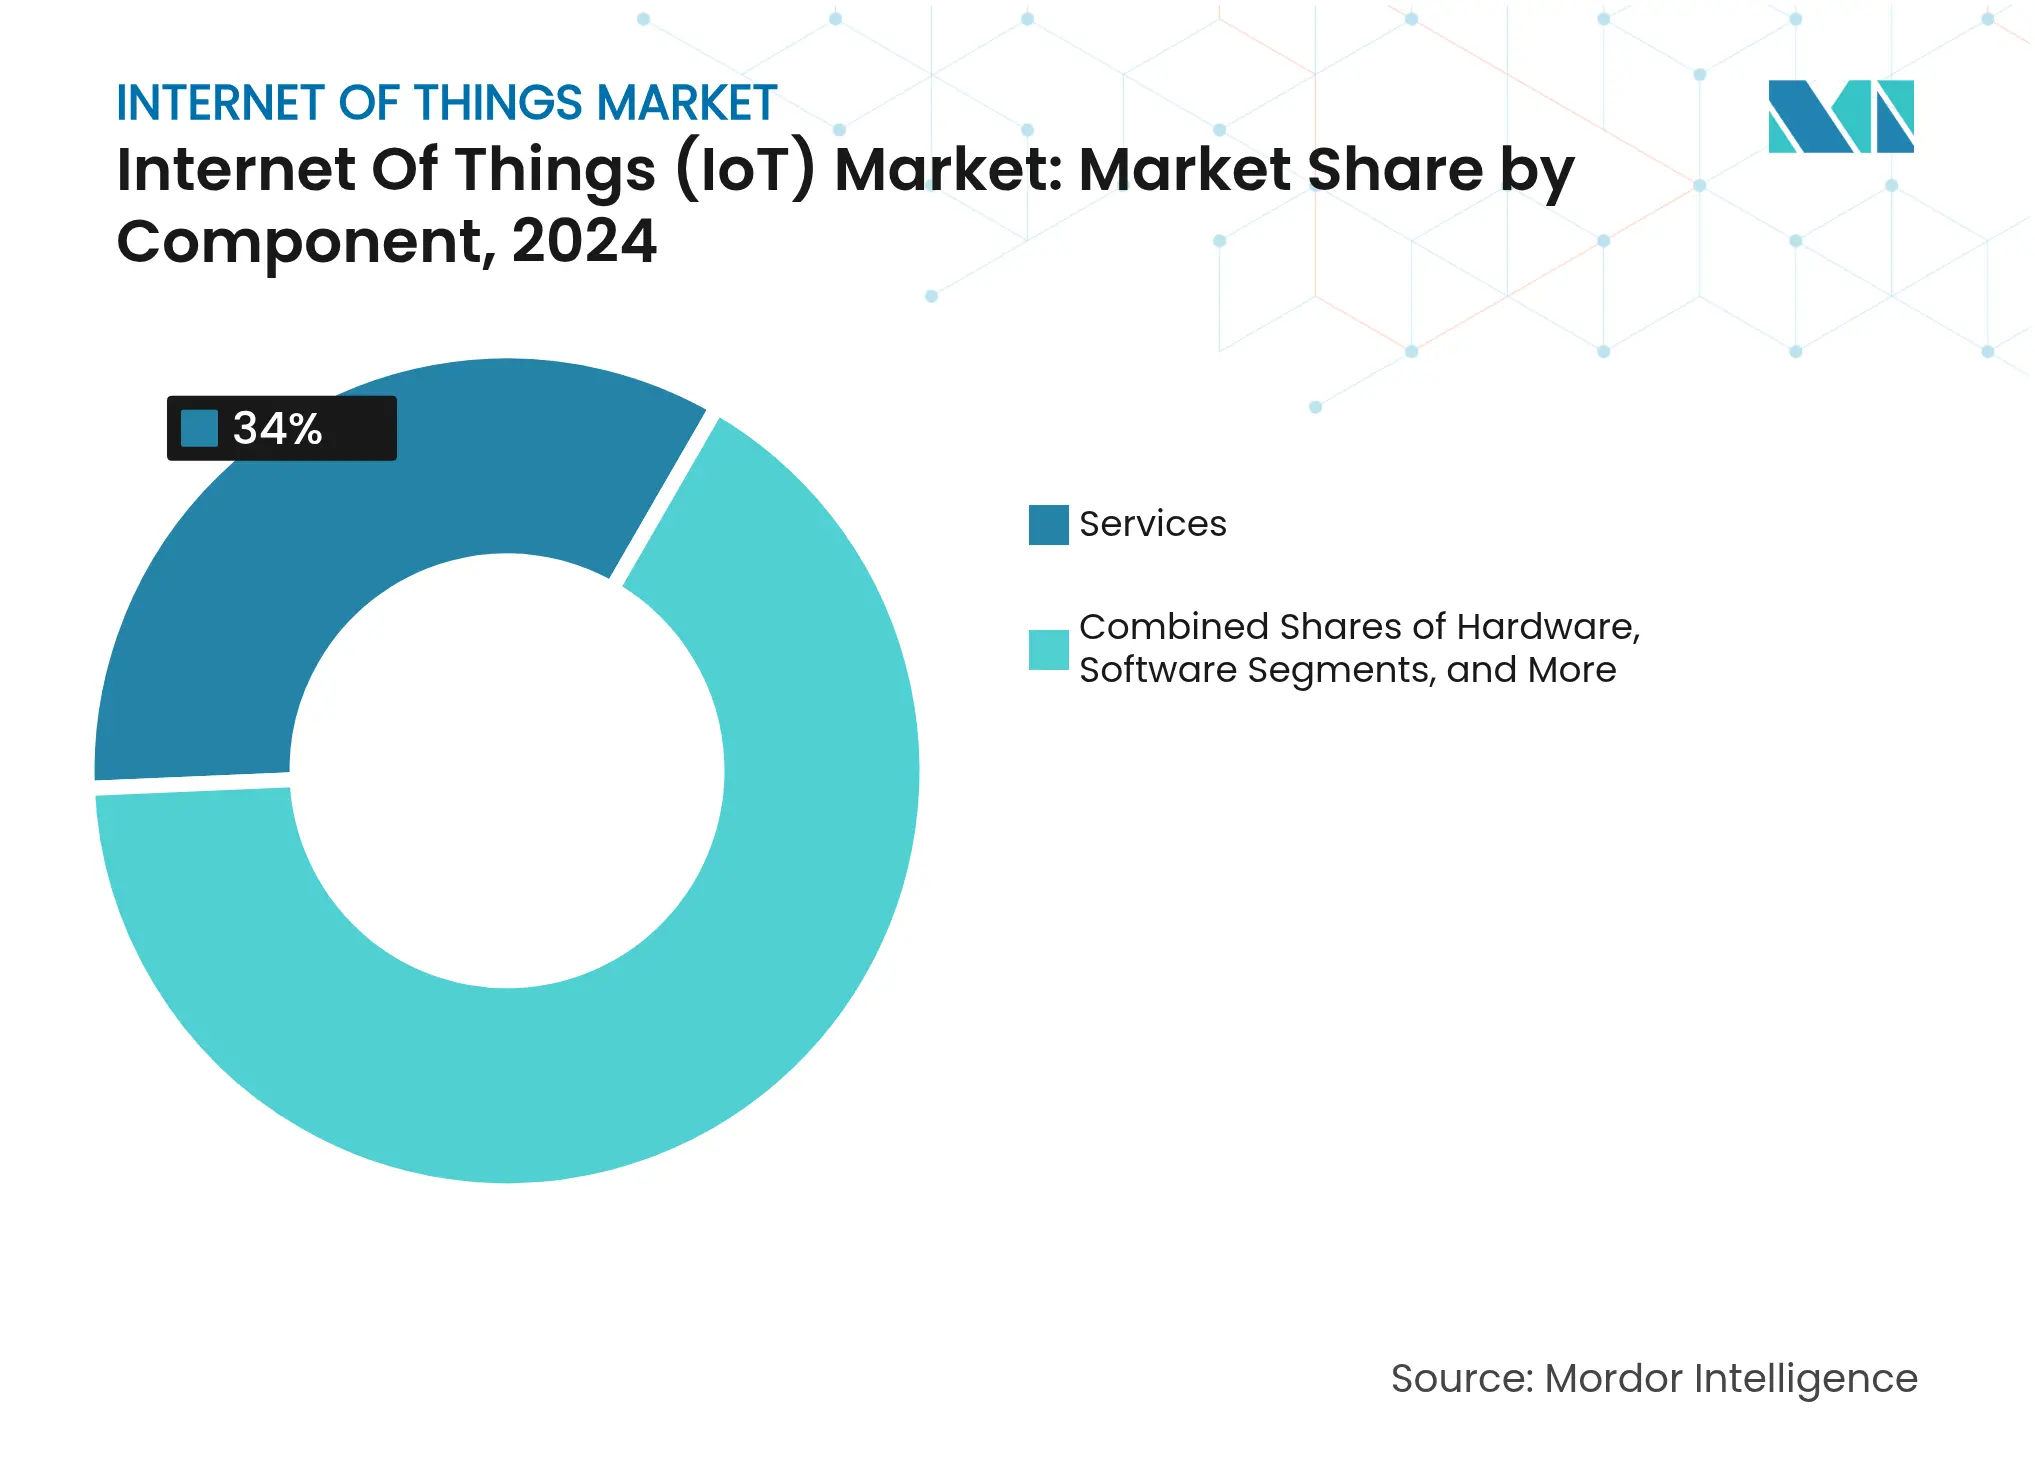
- Por componentes, los servicios representaron el 34% de la cuota de mercado en 2024, mientras que se prevé que los modelos de implementación edge/híbridos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.51% para 2030.
- Por industria usuaria final, la manufactura lideró con una participación de ingresos del 29.5 % en 2024; se proyecta que la agricultura se expandirá a una CAGR del 19.2 % hasta 2030.
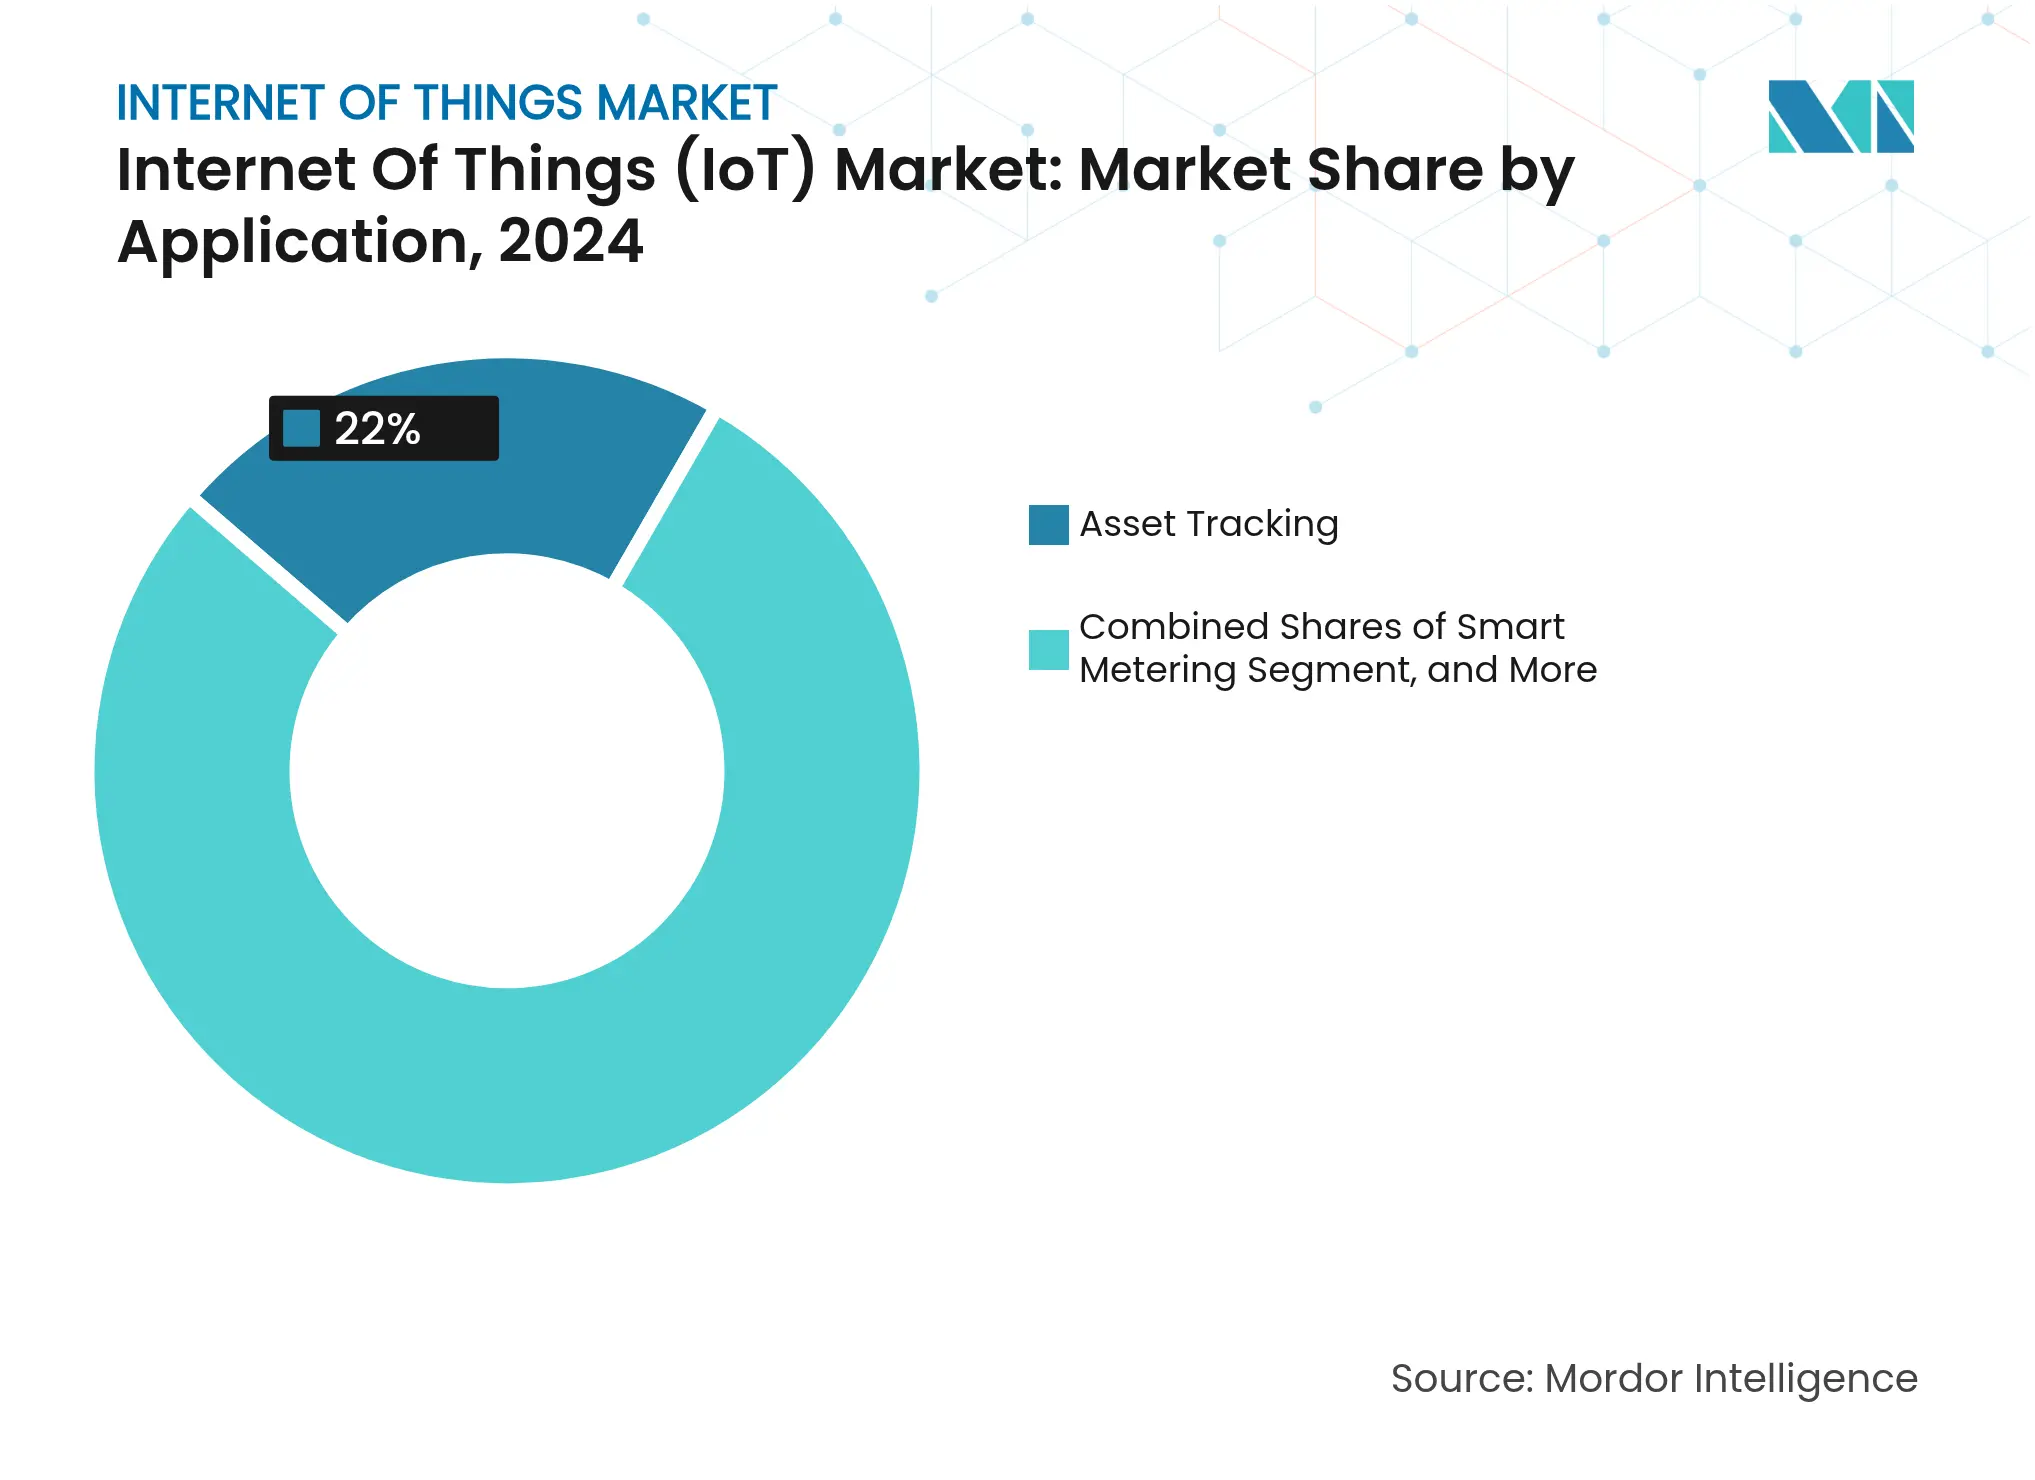
- Por aplicaciones, el seguimiento de activos representó el 22% del tamaño del mercado en 2024, mientras que la monitorización ambiental avanza a una tasa de crecimiento anual compuesta (TCAC) del 20.11% hasta 2030.
- Por modelo de implementación, la nube capturó el 48% del tamaño del mercado de Internet de las cosas en 2024, mientras que las soluciones edge/híbridas registran la CAGR más rápida del 18% durante el período de perspectiva.
- Por geografía, América del Norte dominó con una participación del 32.3 % en 2024; se espera que Asia-Pacífico registre la CAGR más alta, del 15.1 %, entre 2025 y 2030.
Tendencias y perspectivas del mercado global del Internet de las Cosas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de dispositivos conectados y caída de los costes de los sensores | + 3.2% | Global | Mediano plazo (2–4 años) |
| Los lanzamientos de 5G y LPWAN amplían la cobertura | + 2.8% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los análisis de inteligencia artificial de borde permiten generar valor en tiempo real | + 2.5% | Global | Mediano plazo (2–4 años) |
| El IoT por satélite LEO facilita la monitorización remota | + 1.9% | Áreas rurales y remotas del mundo | Largo plazo (≥ 4 años) |
| Mandatos de presentación de informes de la cadena de suministro vinculados a ESG | + 1.6% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Seguro basado en el uso impulsado por telemetría de IoT | + 1.4% | Norteamérica y europa | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de dispositivos conectados y caída de los costes de los sensores
Los precios unitarios de los sensores ambientales básicos han disminuido de 20 USD a menos de 5 USD, lo que hace que la instrumentación densa sea económicamente viable en fábricas y granjas. Los sensores de vibración de grado industrial utilizados en el mantenimiento predictivo ahora se venden por 50-100 USD en comparación con los 200-500 USD de hace solo cinco años. [2] Analog Devices, “Tendencias en la reducción de costos de sensores industriales”, analog.com Las menores barreras de hardware atraen a nuevos integradores de software, ampliando el grupo de talento del mercado del Internet de las cosas. La red de producción 5G privada de BMW ya conecta miles de sensores a controladores de borde que optimizan el rendimiento en tiempo real. La escasez temporal de semiconductores crea presión de costos, pero las innovaciones de diseño que reducen la cantidad de componentes mantienen el impulso de precios a la baja. A medida que las empresas conectan activos cada vez más pequeños, los volúmenes de datos aumentan drásticamente, consolidando los servicios de análisis como el grupo de ingresos de más rápido crecimiento.
Los lanzamientos de 5G y LPWAN amplían la cobertura
El 5G privado ahora sustenta el control industrial de latencia ultrabaja, como lo demuestra la planta Waterloo de John Deere, donde las líneas de fabricación flexibles se basan en la reconfiguración inalámbrica. Las redes LoRaWAN y NB-IoT complementan el 5G conectando campos, minas y oleoductos remotos donde la economía celular aún presenta dificultades. Kinéis y otros operadores de nanosatélites cubren las brechas restantes, permitiendo una visibilidad continua de los rebaños de ganado y los activos marítimos. Los operadores de telecomunicaciones coordinan las inversiones en espectro y backhaul para que la densidad de dispositivos se ajuste a la rentabilidad viable. Estas opciones de acceso convergentes mantienen el mercado del internet de las cosas en una trayectoria inclusiva que abarca tanto campus urbanos densos como fronteras escasamente pobladas.
Los análisis de inteligencia artificial de borde permiten generar valor en tiempo real
Los motores de inferencia integrados en gateways o microcontroladores transforman los datos brutos de los sensores en acciones inmediatas. Los modelos de mantenimiento predictivo detectan anomalías en los rodamientos y generan órdenes de trabajo en milisegundos. La inspección visual en el borde reduce los desechos de fabricación sin necesidad de recurrir a la nube. Sin embargo, las cargas de trabajo de IA incrementan el consumo energético; los nodos alimentados por batería deben equilibrar la complejidad del modelo con los objetivos del ciclo de vida. Estudios académicos demuestran que la poda y la cuantificación pueden reducir el consumo en un 40 % sin pérdida de precisión. Las soluciones de captación de energía solar amplían la autonomía, lo que permite al mercado acceder a zonas críticas para la seguridad donde el cableado resulta impráctico.
El IoT por satélite LEO facilita la monitorización remota
Las constelaciones de órbita terrestre baja proporcionan conectividad donde el despliegue terrestre es inviable. Spacecom y AYECKA han desarrollado un paquete de IoT satelital como servicio para las explotaciones agrícolas subsaharianas, que proporciona datos de campo que orientan los planes de riego. El programa agrícola de OneWeb proyecta aumentos multimillonarios de la productividad global mediante la optimización del rendimiento. El consumo de energía sigue siendo un obstáculo, pero los diseños de órbita terrestre muy baja a 300 km combinan una menor pérdida de trayectoria con antenas más sencillas, lo que reduce la energía por bit. Los precios de los servicios satelitales siguen bajando, lo que refuerza la resiliencia del mercado del internet de las cosas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las violaciones de la ciberseguridad y la privacidad | −2.1% | Global | Corto plazo (≤ 2 años) |
| Fragmentación del protocolo y mala interoperabilidad | −1.8% | Sitios globales de múltiples proveedores | Mediano plazo (2–4 años) |
| Los controles de exportación reducen el suministro de chips y módulos | −1.5% | Flujos de tecnología entre China y Estados Unidos | Corto plazo (≤ 2 años) |
| El consumo de energía de Edge-AI sobrecarga las baterías del dispositivo | −1.2% | Nodos globales dependientes de la batería | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las violaciones de la ciberseguridad y la privacidad
Los activos conectados amplían la superficie de ataque, y el ransomware ya está paralizando las líneas de producción y exponiendo recetas propietarias. La Ley de Ciberresiliencia de la UE establece obligaciones mínimas de cifrado y parches, lo que obliga a los proveedores a asumir mayores costes de cumplimiento. Los compradores industriales solicitan cada vez más chipsets de arranque seguro y arquitecturas de confianza cero, lo que aumenta las barreras para los proveedores de bajo coste. Las noticias sobre filtraciones podrían ralentizar momentáneamente la adopción, pero el gasto en seguridad a largo plazo suele traducirse en un mayor valor total de los contratos en el mercado del internet de las cosas.
Fragmentación del protocolo y mala interoperabilidad
LoRaWAN, Zigbee, Thread y Wi-Fi coexisten en el mismo edificio, lo que exige puertas de enlace complejas. El estándar Matter promete unificación, pero sigue limitado a los controles de iluminación y temperatura del consumidor. Por lo tanto, las empresas se enfrentan a modelos de datos aislados que dilatan los plazos de integración. La experiencia en protocolos especializados exige tarifas premium, lo que limita la escalabilidad para usuarios pequeños y medianos. Los modelos semánticos armonizados están progresando, pero su adopción generalizada aún está a varios ciclos de lanzamiento.
Análisis de segmento
Por componente: La transformación basada en servicios configura las vías de integración
Los servicios contribuyeron con el 34% de los ingresos de 2024, lo que subraya la complejidad de convertir dispositivos y datos en resultados medibles. Los equipos de consultoría mapean flujos de trabajo, construyen arquitecturas seguras y optimizan paneles que convierten los flujos de sensores en valor operativo. Si bien los precios del hardware siguen bajando, las demandas de integración elevan las tarifas de mano de obra especializada, consolidando a los servicios como la mayor porción del mercado del Internet de las Cosas (IoT). Las plataformas edge que combinan la orquestación de contenedores con la aplicación de parches OTA se expanden a una tasa de crecimiento anual compuesta (TCAC) del 17.51%, ya que los compradores insisten en que la latencia y la gobernanza de datos se mantengan en el sitio. Los módulos de conectividad absorben la deflación de costos, ampliando los márgenes de beneficio para los ensambladores de soluciones que revenden capacidad en miles de endpoints.
La tendencia hacia una infraestructura flexible impulsa las topologías híbridas, donde los agentes de enlace deciden qué se mantiene localmente y qué se transfiere a la nube. Esta orquestación intensifica la demanda de armonización de API entre las nubes a hiperescala y los controladores de planta. Los proveedores de software integran motores de aprendizaje automático automático que perfeccionan los modelos continuamente, reforzando las suscripciones que atan a los clientes a los ecosistemas. Mientras tanto, los operadores satelitales se asocian con operadores terrestres para ofrecer conectividad de respaldo, ampliando así la aplicabilidad geográfica del mercado del internet de las cosas. Los proveedores que ofrecen hardware, integración y gestión del ciclo de vida bajo contratos basados en resultados están arrebatando cuota de mercado a sus competidores centrados en componentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria usuaria final: la manufactura mantiene el liderazgo mientras que la agricultura se acelera
La manufactura representó el 29.5% del gasto de 2024, ya que las fábricas dependen del mantenimiento predictivo, la coordinación de robots y la transparencia de la cadena de suministro para garantizar el tiempo de actividad. Siemens informa pedidos récord de industrias digitales vinculados a modernizaciones de instalaciones existentes que conectan máquinas heredadas. [3] Siemens AG Investor Relations, “Q1 2025 Digital Industries Results”, press.siemens.com Las plantas automotrices implementan miles de sensores de par y vibración, alimentando la IA de borde que aísla las anomalías antes de que provoquen costosos tiempos de inactividad. Los paneles de control de medio ambiente, salud y seguridad ganan prominencia a medida que los reguladores endurecen las auditorías de emisiones. En consecuencia, se espera que el tamaño del mercado del Internet de las Cosas para plantas industriales se expanda de manera constante a pesar de los vientos en contra macroeconómicos.
La agricultura, en cambio, crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 19.2 %. Las sondas de suelo, las imágenes de drones y las conexiones satelitales permiten a los agricultores ajustar los fertilizantes y el riego casi en tiempo real, reduciendo así los costos de los insumos por hectárea. Las empresas emergentes combinan sensores, análisis y servicios de crédito en modelos de suscripción asequibles para explotaciones medianas. Los ganaderos instalan collares que monitorean la temperatura, la rumia y la ubicación, lo que reduce los brotes de enfermedades y las pérdidas por depredación. A medida que los organismos públicos impulsan la seguridad alimentaria, la financiación de subvenciones acelera la adopción de la agricultura conectada, ampliando la base de clientes de la industria del Internet de las Cosas más allá de los primeros usuarios.
Por aplicación: el seguimiento de activos domina mientras aumenta el monitoreo ambiental
El seguimiento de activos capturó el 22 % del mercado del Internet de las Cosas en 2024, impulsado por la caída de los precios de los módulos GPS y el aumento del riesgo de robo de carga. Los proveedores de logística delimitan geográficamente remolques, palés e incluso cajas individuales, reduciendo los tiempos de búsqueda cuando los envíos se desvían. Los operadores de la cadena de frío integran sensores de temperatura para cumplir con los requisitos de integridad farmacéutica. Mientras tanto, la monitorización ambiental registra el crecimiento anual compuesto más rápido, del 20.11 %, debido a que las métricas de calidad del aire, nivel del agua y fugas de metano son ahora obligatorias en muchas jurisdicciones. La IA en el borde filtra los datos meteorológicos ruidosos, asegurando que solo las anomalías atraviesen los enlaces celulares, lo que reduce el coste del ancho de banda.
El mantenimiento predictivo, la medición inteligente y la monitorización de pacientes también se expanden, aunque a distintos ritmos. Las empresas de servicios públicos sustituyen los medidores tradicionales por terminales inteligentes bidireccionales que detectan manipulaciones y transmiten alertas de interrupción sin necesidad de asistencia técnica. Los hospitales integran wearables que transmiten las constantes vitales directamente a los historiales médicos electrónicos, liberando al personal de enfermería para una atención de mayor valor. Cada nuevo caso de uso amplía el universo de mercado del Internet de las Cosas y aumenta las expectativas de acuerdos de nivel de servicio (SLA) que abarcan conectividad, ciberseguridad y analítica.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de implementación: la nube lidera, pero el borde cobra impulso
La nube retuvo el 48% de las implementaciones de 2024 debido a que la elasticidad y la economía de pago por crecimiento resultan atractivas para las empresas con cargas de trabajo volátiles. Los hiperescaladores atraen a los OEM con registros de dispositivos prediseñados, plantillas de gemelos digitales y kits de herramientas de IA, lo que agiliza la integración en proyectos piloto. Aun así, los procesos sensibles a la latencia trasladan cargas de trabajo pesadas al borde, donde el segmento crece a una tasa de crecimiento anual compuesta (TCAC) del 18%. Los sistemas de seguridad de fábrica requieren una capacidad de respuesta de microsegundos, lo que facilita la inferencia local en lugar de viajes de ida y vuelta a regiones distantes. Por lo tanto, el mercado del Internet de las Cosas está evolucionando hacia una infraestructura de computación distribuida que combina el procesamiento local con la orquestación global.
Predominan las estrategias híbridas: los flujos de sensores sin procesar se resumen in situ y solo los datos excepcionales llegan a las nubes centrales para el aprendizaje a largo plazo. Esta partición reduce los costes de backhaul y cumple con las normativas de privacidad que prohíben el movimiento transfronterizo de datos personales. Las pilas de orquestación sincronizan continuamente los contenedores y las políticas de seguridad entre niveles, lo que exige sofisticadas habilidades de DevOps. Los proveedores que automatizan esta coreografía ganan reconocimiento a medida que las empresas amplían las pruebas de concepto a miles de sitios.
Análisis geográfico
América del Norte representó el 32.3% de los ingresos de 2024, impulsados por despliegues maduros de 5G, la amplia adopción de licencias celulares privadas y una fuerza laboral nativa digital robusta. Las instalaciones industriales, desde la automoción hasta el procesamiento de alimentos, prueban habitualmente redes de compartición de espectro que transmiten datos de alta fidelidad a controladores de IA en el borde. [4] UScellular y Ericsson, “Estudio de caso de 5G privado para la industria”, uscellular.com Los marcos normativos priorizan la innovación, pero codifican estándares mínimos de seguridad, promoviendo la confianza sin frenar la experimentación. En consecuencia, el mercado de IoT continúa viendo asignaciones de capital estables incluso cuando las condiciones macroeconómicas fluctúan.
Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 15.1 % hasta 2030, a medida que los gobiernos integren el IoT en los subsidios a la fabricación y los planes de ciudades inteligentes. Se prevé que las conexiones celulares con licencia alcancen los 270 millones para 2030 en India, China y el Sudeste Asiático. China acelera las inversiones en fundiciones de chips nacionales para mitigar las incertidumbres del control de las exportaciones, mientras que India aprovecha los incentivos vinculados a la producción para atraer plantas de ensamblaje de sensores. Las empresas emergentes de Vietnam e Indonesia integran puertas de enlace LPWAN con paneles de control en la nube, lo que permite que fábricas de nivel medio estén en línea a bajo costo. En conjunto, estas tendencias amplían el tamaño del mercado del Internet de las Cosas en una región demográficamente diversa.
Europa prioriza el cumplimiento ambiental, integrando el seguimiento de emisiones mediante sensores en los informes corporativos. Las implementaciones en el borde aumentan porque las regulaciones de privacidad fomentan el procesamiento in situ. Los consorcios público-privados financian la logística portuaria inteligente y los sistemas de transparencia del transporte transfronterizo de mercancías. Oriente Medio y África se encuentran en una fase temprana de adopción, pero avanzan rápidamente con el monitoreo de ganado por satélite y la gestión del agua con energía solar. Las agencias internacionales de desarrollo financian proyectos piloto que demuestran una rápida recuperación de la inversión, fomentando la experiencia local y ampliando la presencia en el mercado del internet de las cosas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El panorama competitivo está moderadamente fragmentado: los operadores de nube a hiperescala dominan el gasto en plataformas, mientras que el suministro de sensores y módulos se distribuye entre cientos de proveedores. Amazon Web Services, Microsoft y Google integran la incorporación segura de dispositivos, gemelos digitales y bibliotecas de modelos de IA, lo que acorta los plazos de implementación para los integradores. Siemens y Honeywell incorporan su conocimiento del sector industrial a las plataformas de nube, ofreciendo soluciones llave en mano para la modernización de instalaciones existentes. Qualcomm amplió su cartera con la adquisición de los activos de IoT 4G de Sequans por 200 millones de dólares, añadiendo módulos celulares rentables a su hoja de ruta.
Los operadores de telecomunicaciones monetizan la conectividad mediante acuerdos de servicios escalonados que incluyen la gestión de tarjetas SIM, el enrutamiento de datos y los certificados de seguridad. Algunos, como UScellular, se asocian con Ericsson para implementar redes privadas llave en mano para clientes del sector manufacturero. Las startups de IA de borde, como Samsara, se diferencian por sus interfaces de usuario adaptadas verticalmente, logrando un crecimiento anual recurrente del 32 % en sus ingresos gracias a soluciones específicas para flotas e industrias. Se intensifican las solicitudes de patentes en torno a aceleradores de IA de bajo consumo y la programación de tiempos de activación objetivo, como lo demuestran las recientes solicitudes de Meta, que prometen una mayor duración de la batería en entornos Wi-Fi densos. Los clientes se inclinan por proveedores capaces de ofrecer soluciones integradas que combinan hardware, software y servicios, minimizando así la sobrecarga de gestión del proveedor y acelerando el retorno de la inversión.
Líderes de la industria del Internet de las Cosas
Cisco Systems, Inc.
Corporación Google.
IBM Corporation
Microsoft Corporation
Ltd de las tecnologías de Huawei
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: Giesecke+Devrient se asoció con Skylo para combinar enlaces satelitales 5G NB-NTN con redes terrestres, ampliando la cobertura para el seguimiento de activos y aplicaciones de agricultura inteligente.
- Marzo de 2025: Hussmann y Phoenix Energy Technologies lanzaron Refrigeration IQ, una plataforma de detección de fugas basada en IA que redujo las pérdidas de refrigerante en las tiendas de comestibles en más del 30 % en su primer año.
- Febrero de 2025: Spacecom y AYECKA lanzaron un sistema IoT como servicio satelital orientado a la agricultura subsahariana, que ofrece una conectividad de campo rentable.
- Enero de 2025: Badger Meter reportó ventas por USD 826 millones en 2024, un aumento del 18%, y adquirió SmartCover para mejorar el análisis del monitoreo de alcantarillado.
Alcance del informe sobre el mercado global del Internet de las cosas
IoT es una red de objetos conectados a Internet. Estos objetos recopilan e intercambian datos utilizando sensores integrados en ellos. IoT ha combinado hardware y software con Internet para crear un entorno más técnico. El alcance del estudio sobre el mercado de IoT está estructurado para rastrear el gasto en hardware, plataformas y servicios en todas las industrias de usuarios finales, como manufactura, transporte, comercio minorista, atención médica, energía y servicios públicos.
El mercado de Internet de las cosas (IoT) está segmentado por componente (hardware, software/plataforma, conectividad y servicios), industria del usuario final (fabricación, transporte, atención médica, comercio minorista, energía y servicios públicos, residencial, gobierno y seguros), y geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por componente
| Hardware (sensores, procesadores, módulos de conectividad, puertas de enlace) |
| Software/Plataformas (Gestión de dispositivos, Gestión de datos, Análisis, Seguridad) |
| Tipo de conectividad (celular (2G-5G), LPWAN (NB-IoT, LoRaWAN, Sigfox), satélite, corto alcance (Wi-Fi, BLE, Zigbee)) |
| Servicios (Profesionales, Gestionados, Integración) |
Por industria del usuario final
| Fabricación e Industrial |
| Transporte y Logística |
| Salud y ciencias de la vida |
| Minorista y comercio electrónico |
| Energía y servicios Públicos |
| Edificios residenciales e inteligentes |
| Agricultura |
| Gobierno y ciudades inteligentes |
por Aplicación
| Seguimiento de activos y gestión de flotas |
| Mantenimiento predictivo |
| Medición inteligente |
| Monitorización remota del paciente |
| Electrodomésticos y hogares inteligentes |
| Vehículos conectados y V2X |
| Monitoreo ambiental y climático |
Por modelo de implementación
| Cloud |
| On-premises |
| Edge / Híbrido |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Por componente | Hardware (sensores, procesadores, módulos de conectividad, puertas de enlace) | ||
| Software/Plataformas (Gestión de dispositivos, Gestión de datos, Análisis, Seguridad) | |||
| Tipo de conectividad (celular (2G-5G), LPWAN (NB-IoT, LoRaWAN, Sigfox), satélite, corto alcance (Wi-Fi, BLE, Zigbee)) | |||
| Servicios (Profesionales, Gestionados, Integración) | |||
| Por industria del usuario final | Fabricación e Industrial | ||
| Transporte y Logística | |||
| Salud y ciencias de la vida | |||
| Minorista y comercio electrónico | |||
| Energía y servicios Públicos | |||
| Edificios residenciales e inteligentes | |||
| Agricultura | |||
| Gobierno y ciudades inteligentes | |||
| por Aplicación | Seguimiento de activos y gestión de flotas | ||
| Mantenimiento predictivo | |||
| Medición inteligente | |||
| Monitorización remota del paciente | |||
| Electrodomésticos y hogares inteligentes | |||
| Vehículos conectados y V2X | |||
| Monitoreo ambiental y climático | |||
| Por modelo de implementación | Cloud | ||
| On-premises | |||
| Edge / Híbrido | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| Russia | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Internet de las cosas?
El mercado está valorado en 1,350 mil millones de dólares en 2025 y se prevé que alcance los 2,720 mil millones de dólares en 2030 con una CAGR del 15.04%.
¿Qué segmento de componentes liderará los ingresos en 2024?
Los servicios lideran con una participación del 34%, lo que refleja necesidades complejas de integración y gestión del ciclo de vida.
¿Por qué la agricultura es el sector vertical de usuario final con mayor crecimiento?
Las iniciativas de agricultura de precisión y el monitoreo satelital impulsan la agricultura hacia una CAGR del 19.2 % hasta 2030.
¿Qué tan rápido se espera que crezca el mercado de Internet de las cosas en Asia-Pacífico?
Se pronostica que Asia-Pacífico se expandirá a una tasa anual compuesta (CAGR) del 15.1 %, respaldada por programas de ciudades inteligentes y automatización de la fabricación.
¿Qué papel juega la computación de borde en las implementaciones de IoT?
Los modelos edge/híbridos crecen a una CAGR del 18 % porque el procesamiento local cumple con los requisitos de latencia, privacidad y soberanía de datos.
¿Qué importancia tienen las preocupaciones sobre ciberseguridad para la adopción de IoT?
Las violaciones de seguridad pueden reducir en un 2.1 % la CAGR prevista, lo que impulsa la inversión en cifrado de extremo a extremo y marcos de confianza cero.


