

Tamaño y participación en el mercado de transporte de mercancías intraasiático
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
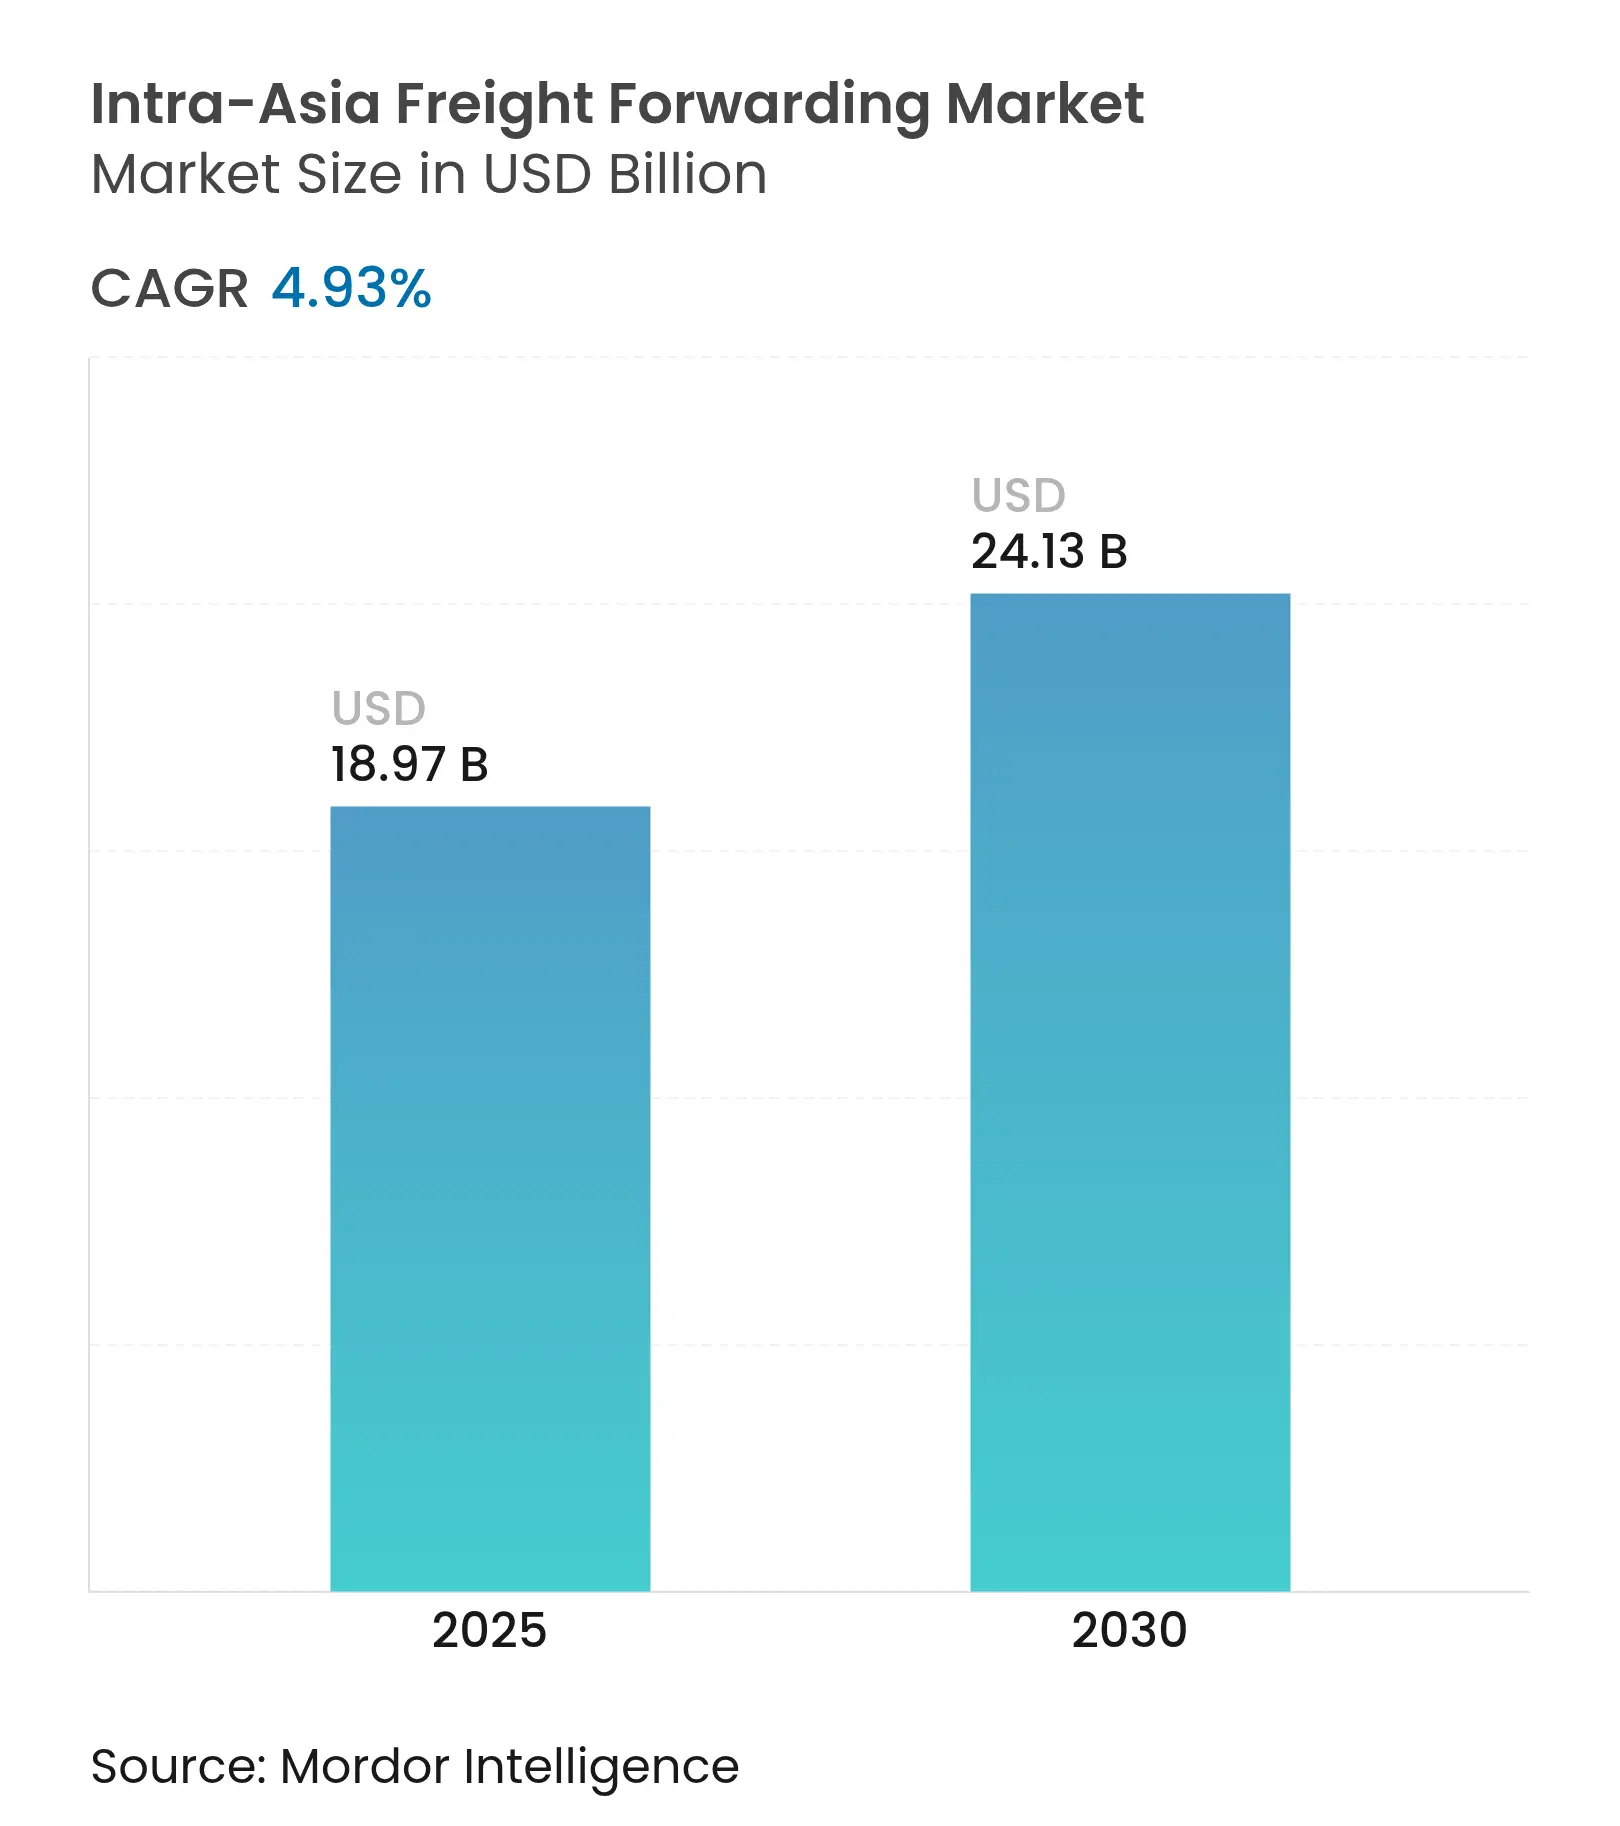
| Tamaño del mercado (2025) | USD 18.97 mil millones |
| Tamaño del mercado (2030) | USD 24.13 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.93% CAGR |
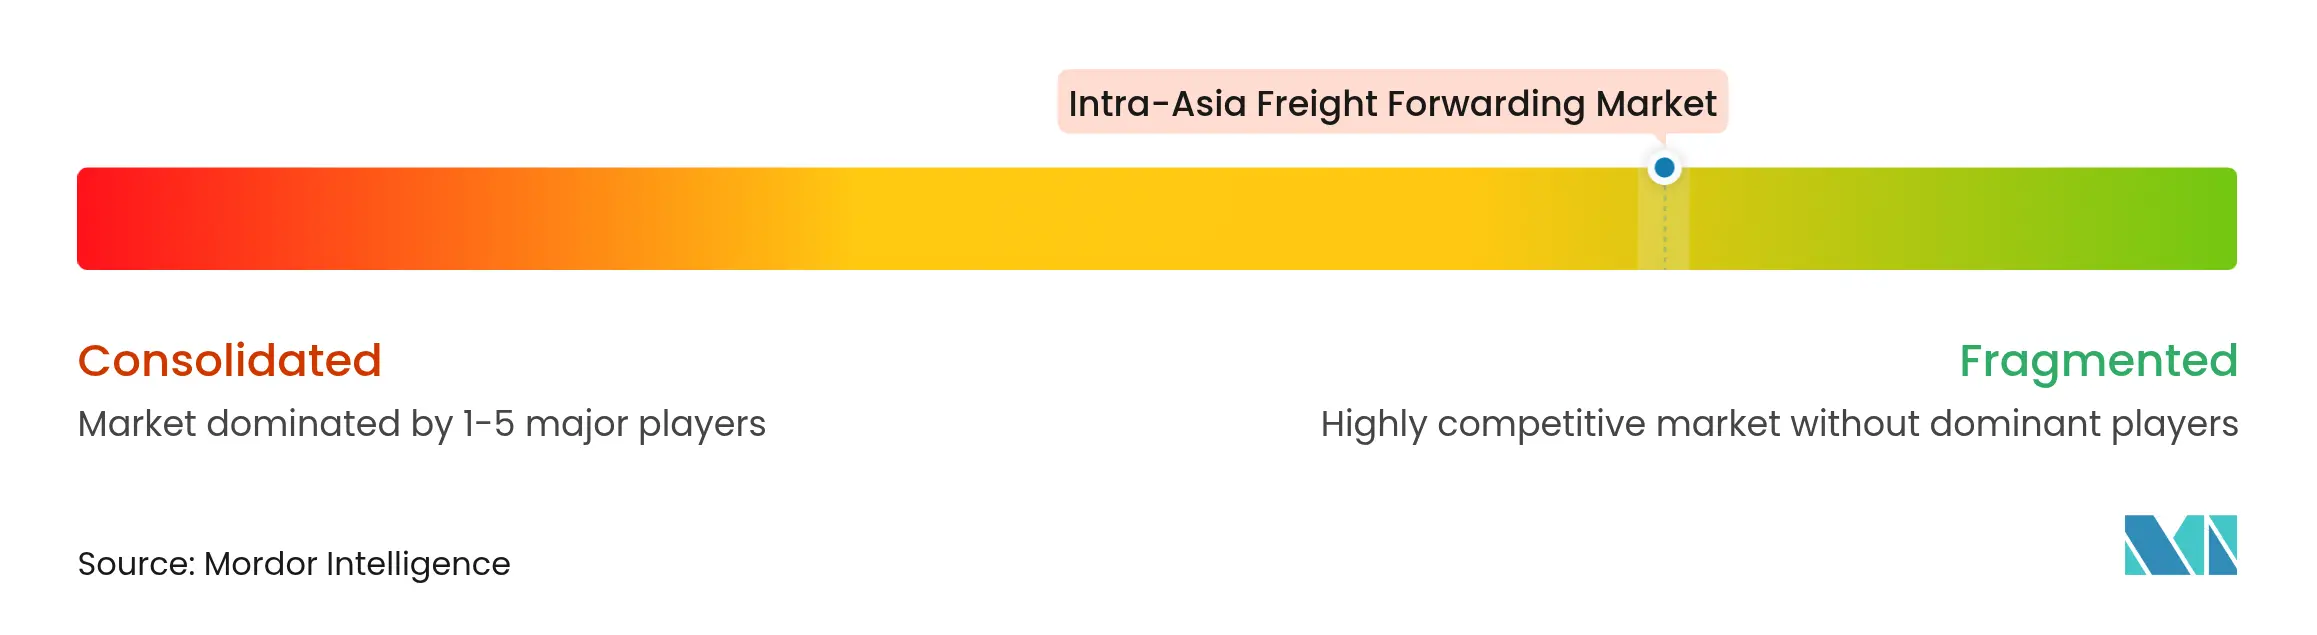
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías intraasiático realizado por Mordor Intelligence
Se estima que el tamaño del mercado de transporte de carga intraasiático será de 18.97 millones de dólares en 2025 y se prevé que alcance los 24.13 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 4.93% durante el período de previsión (2025-2030).
La sólida expansión del comercio electrónico, las reducciones arancelarias impulsadas por el RCEP y la reubicación de la producción en el Sudeste Asiático están impulsando los volúmenes de carga e intensificando la demanda de logística integrada. El transporte marítimo sigue siendo la modalidad preferida para las mercancías en contenedores, pero el transporte aéreo se está expandiendo rápidamente a medida que los expedidores de productos farmacéuticos sensibles a la temperatura y paquetes de alto valor buscan opciones que requieran plazos de entrega ajustados. La digitalización, que abarca la auditoría de carga basada en IA y los flujos de documentos habilitados por blockchain, está redefiniendo las expectativas de servicio, mientras que la automatización portuaria en curso en China, Singapur y Vietnam está aumentando el rendimiento y reduciendo los costos unitarios. Simultáneamente, la incertidumbre geopolítica y la congestión portuaria periódica obligan a los transitarios a diversificar las rutas, implementar soluciones multimodales y gestionar activamente la capacidad.
Conclusiones clave del informe
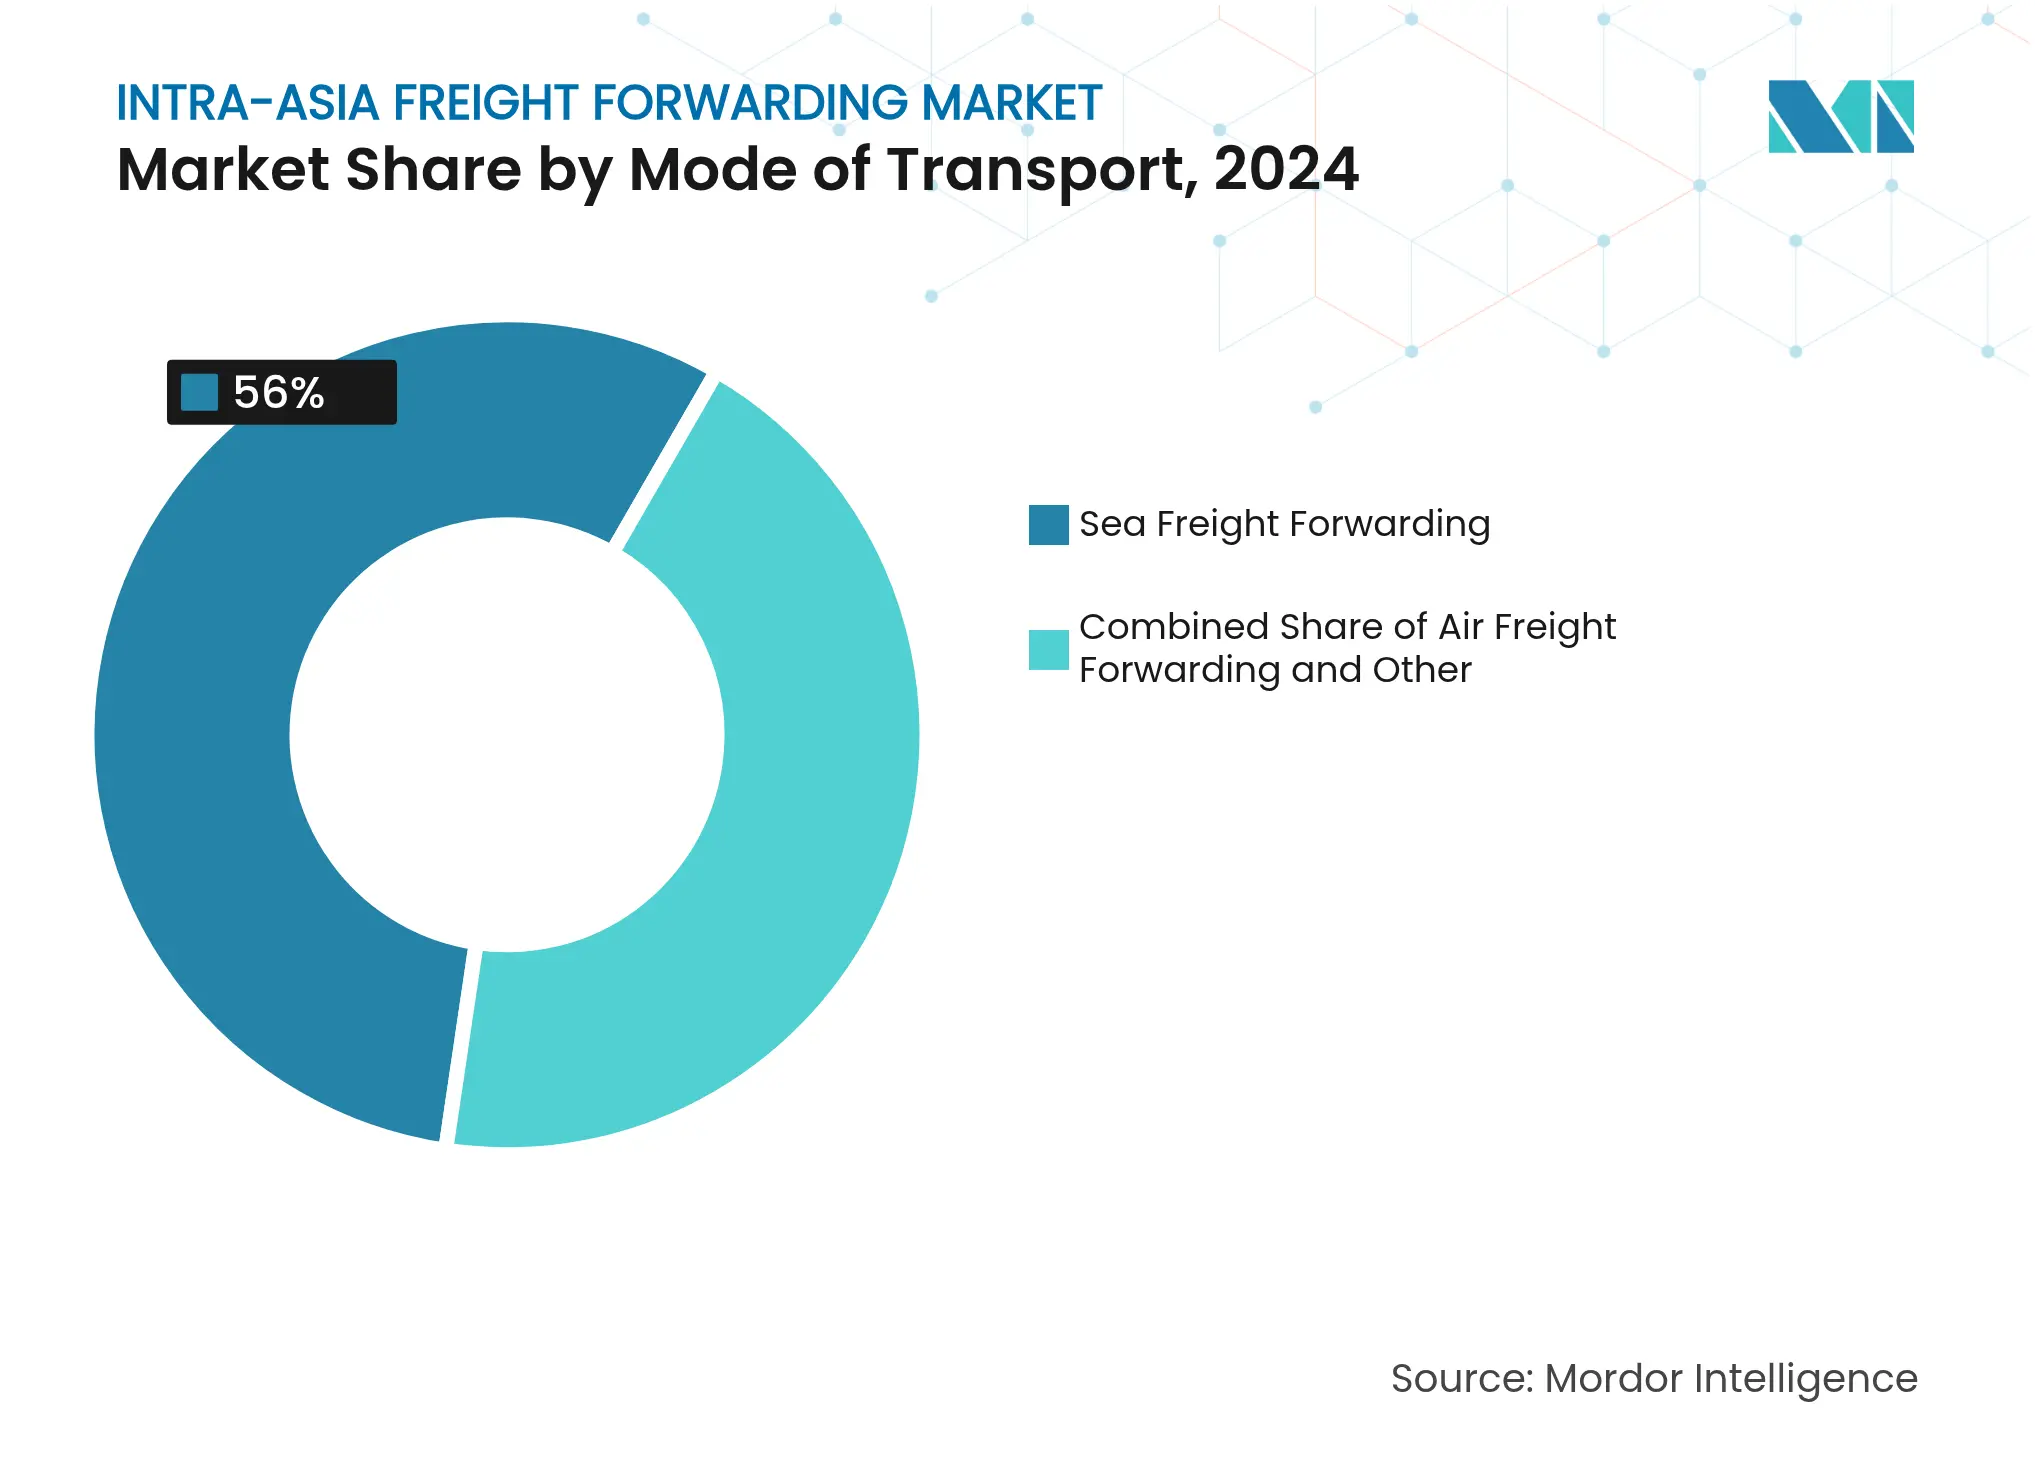
- Por modo de transporte, el transporte marítimo representó el 56% de la participación de mercado del transporte de carga intraasiático en 2024, mientras que se prevé que el transporte aéreo se expanda a una CAGR del 4.50% hasta 2030.
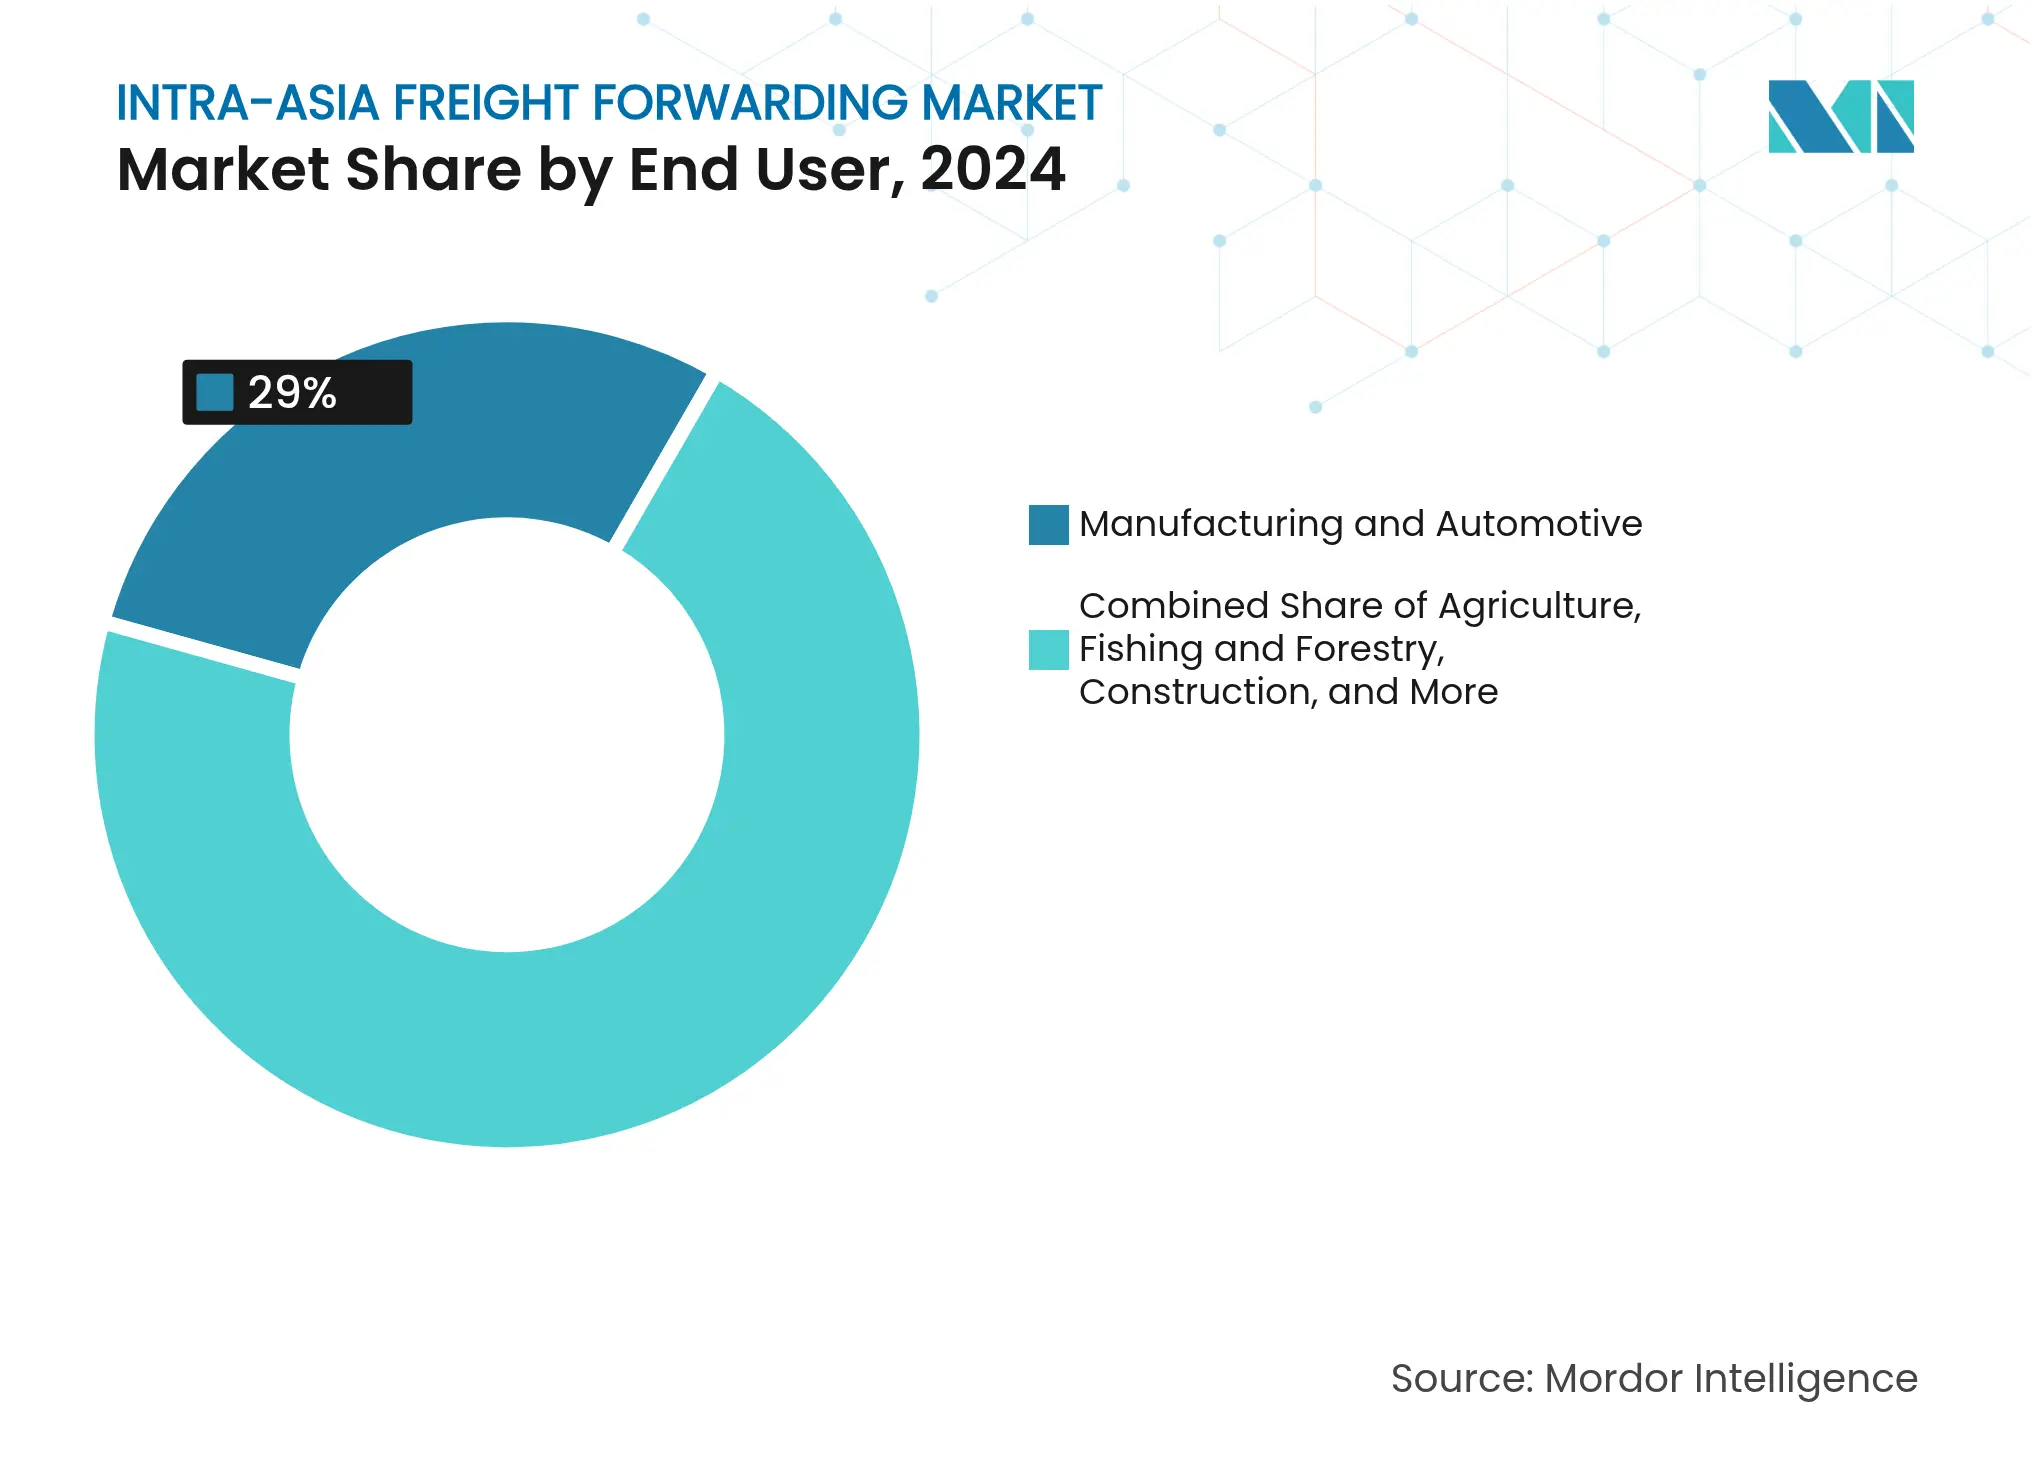
- Por usuario final, la fabricación y la automoción representaron el 29 % del tamaño del mercado de transporte de mercancías dentro de Asia en 2024; el comercio distribuido está en camino de alcanzar el crecimiento más rápido con una CAGR del 5.50 % hasta 2030.
- Por ruta comercial, el corredor China-Vietnam capturó el 13.50% del valor de 2024, mientras que se proyecta que China-Japón registre la CAGR más alta, del 4.10%, entre 2025 y 2030.
Tendencias y perspectivas del mercado de transporte de mercancías intraasiático
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los volúmenes de comercio electrónico intraasiático | + 1.2% | APAC central, propagación al Sudeste Asiático | Mediano plazo (2-4 años) |
| Liberalización del RCEP | + 0.8% | Miembros de la RCEP, corredor China-ASEAN | Largo plazo (≥ 4 años) |
| China + 1 cambio de fabricación | + 1.0% | Vietnam, Tailandia, Malasia | Mediano plazo (2-4 años) |
| Ampliación de la infraestructura portuaria regional | + 0.7% | China, Singapur, Vietnam | Largo plazo (≥ 4 años) |
| Centros de consolidación de múltiples tramos | + 0.5% | Singapur, Hong Kong | Corto plazo (≤ 2 años) |
| Aumento del comercio de productos farmacéuticos con temperatura controlada | + 0.6% | Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los volúmenes de comercio electrónico intraasiático
El comercio electrónico transfronterizo está transformando los flujos de carga, ya que los consumidores asiáticos compran cada vez más dentro de la región en lugar de a vendedores occidentales. Los comerciantes chinos registraron un fuerte aumento de las exportaciones a los socios de la RCEP, impulsando las redes especializadas de última milla y la demanda de plataformas de visibilidad integral. Los transportistas están ampliando sus centros logísticos cerca de los centros de consumo e invirtiendo en activos de cadena de frío para que los envíos de alimentos y productos farmacéuticos cumplan con los estrictos requisitos de vida útil y cumplimiento normativo. La alta frecuencia de compras genera recargos por temporada alta, lo que impulsa a las pequeñas y medianas empresas a reservar capacidad de carga fraccionada (LCL) a través de mercados digitales. Como resultado, más de un tercio de las nuevas consultas comerciales recibidas por los principales transportistas en 2025 provienen de vendedores en línea regionales que buscan una distribución multicanal, lo que subraya el papel estructural del comercio electrónico en el sostenimiento del mercado de transporte de mercancías intraasiático.
Liberalización de la Asociación Económica Integral Regional (RCEP)
El RCEP ha creado la zona de libre comercio más grande del mundo, que abarca el 28% del PIB mundial y simplifica las aduanas mediante un conjunto único de reglas de origen [1] Lisandra Flach, Hannah Hildenbrand, Feodora Teti, “The Regional Comprehensive Economic Partnership Agreement and Its Expected Effects on World Trade,” Intereconomics, intereconomics.eu . El mecanismo de acumulación diagonal ahora permite a los fabricantes obtener insumos en 15 estados miembros y aún así reclamar aranceles preferenciales, lo que a su vez dirige el transporte de mercancías hacia corredores intrarregionales. Los estudios académicos confirman una correlación positiva entre la conectividad de las líneas navieras y los volúmenes comerciales bajo el acuerdo. Los transitarios se benefician de ciclos de documentación reducidos y un despacho de aduanas más rápido, pero también deben rediseñar los modelos de rutas para acomodar los flujos desviados que evitan los países no miembros.
Traslado de la producción manufacturera de China al Sudeste Asiático (“China + 1”)
El aumento de los aranceles y la tensión geopolítica han acelerado la reubicación de la producción de productos electrónicos, ropa y automóviles a Vietnam, Tailandia y Malasia [2] Z2Data, “Por qué 'China más uno' se ha convertido en 'cualquier lugar menos China'”, z2data.com . Las importaciones estadounidenses procedentes de China se enfrentan a aranceles de hasta el 20%, lo que incentiva a las multinacionales a crear fábricas alternativas mientras mantienen operaciones selectas en la costa china para las ventas nacionales. Este modelo de doble abastecimiento multiplica los envíos de múltiples etapas que mueven mercancías intermedias entre el delta del río Perla y los centros emergentes de la ASEAN antes de la exportación final a Norteamérica o Europa. Los transitarios con experiencia en consolidación obtienen valor al combinar rutas marítimas y aéreas, transporte terrestre transfronterizo y almacenamiento regional.
Ampliación de la infraestructura portuaria regional
Las inversiones en puertos inteligentes están desbloqueando nueva capacidad en toda Asia. La terminal automatizada de Qingdao promedia 60.6 movimientos de contenedores por hora de grúa, el doble de los estándares anteriores, mientras que el servicio costero FAST de China redujo los costos logísticos Shanghái-Guangzhou en un 65 % [3] CGTN, “Los puertos chinos se vuelven más inteligentes con el impulso de la automatización”, cgtn.com . DP World ha destinado 2.5 millones de dólares para mejoras de terminales y parques multimodales que agilizan el transbordo. Los gobiernos del sudeste asiático, impulsados por la financiación de la Franja y la Ruta, están modernizando puertos secundarios como Muara en Brunéi para manejar buques post-Panamax. Estas mejoras acortan los tiempos de espera y permiten a los transitarios ofrecer horarios de navegación más fiables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión portuaria en los principales centros asiáticos | -0.8% | Shanghái, Singapur, Puerto Klang | Corto plazo (≤ 2 años) |
| Incertidumbre geopolítica y de política comercial | -1.1% | Corredores China-EE. UU., Estrecho de Taiwán y ASEAN | Mediano plazo (2-4 años) |
| escasez de mano de obra en logística | -0.6% | Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Esquemas emergentes de fijación de precios del carbono | -0.4% | UE-Asia, transporte marítimo global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión portuaria en los principales centros asiáticos
En abril de 2025, 134 buques hicieron cola fuera del complejo Shanghái-Ningbó, con retrasos promedio de fondeo cercanos a los dos días. La utilización del astillero de Port Klang superó el 85% a pesar de la mejora en la productividad de los atraques. La terminal Cai Mep de Vietnam registró esperas de buques de cinco días durante la temporada alta de exportación, lo que redujo la fiabilidad de los horarios y aumentó el riesgo de demora. Los cierres provocados por tifones agravaron aún más las interrupciones, obligando a los transportistas a asegurar reservas de reserva y desviar la carga urgente a través de Busan o Laem Chabang. Estas medidas de contingencia elevan los costos operativos y reducen los márgenes.
Incertidumbre geopolítica y de política comercial
Los volúmenes comerciales entre EE. UU. y China disminuyeron más del 20 % en 2024, pero las exportaciones chinas a la ASEAN aumentaron un 16.6 % interanual [4] South China Morning Post, “China Presses Ahead With Southeast Asia Port Expansion,” scmp.com . La revisión arancelaria de Washington podría elevar el arancel promedio de Vietnam del 3.4 % al 46 %, exponiendo las cadenas de suministro a la volatilidad de precios. Los transitarios gestionan la incertidumbre mediante estrategias de doble abastecimiento, contratos en múltiples divisas y el “friends-shoring” de inventario, pero las primas de seguros y los costos generales de cumplimiento siguen siendo elevados.
Análisis de segmento
Por modo de transporte: predominio del transporte marítimo en medio del crecimiento del transporte aéreo
El transporte marítimo generó el 56% del valor total en 2024, lo que subraya su rentabilidad para los bienes de manufactura de consumo masivo que se transportan en contenedores a través de los densos corredores asiáticos. Este segmento se beneficia de sólidas alianzas entre transportistas —Premier Alliance y Gemini Cooperation controlan actualmente el 80% de la capacidad global—, lo que permite a los transportistas negociar compromisos de franjas horarias en múltiples salidas semanales. Se proyecta que el transporte aéreo, si bien representa una participación menor en los ingresos, registre una tasa de crecimiento anual compuesta (TCAC) del 4.50%, ya que los paquetes de comercio electrónico y los envíos biofarmacéuticos exigen entregas al día siguiente o en dos días en las megaciudades. Los proyectos piloto de trenes de alta velocidad entre China y el Sudeste Asiático también están creando un nicho de mercado al ofrecer un transporte un 20% más rápido que el transporte por carretera a costos comparables, ampliando así las opciones de los transportistas.
Los transitarios diferencian sus ofertas de transporte marítimo mediante la garantía de la disponibilidad de equipos, el seguimiento de contenedores en tiempo real y las opciones de reserva para la compensación de emisiones de carbono. El crecimiento de los envíos de carga fraccionada (FCL) es particularmente dinámico; las pymes que aprovechan los centros de consolidación en Singapur y Hong Kong pueden ahorrar hasta un 18 % en gastos logísticos en comparación con los envíos FCL con carga completa (FCL) en origen. Mientras tanto, aeropuertos como el de Ezhou Huahu se están construyendo específicamente para el transporte de mercancías, con pistas exclusivamente para carga y almacenes aduaneros que reducen drásticamente el tiempo de permanencia a seis horas. Estas mejoras posicionan la carga aérea como la línea de servicio de mayor crecimiento en el mercado de transporte de mercancías intraasiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Liderazgo en la fabricación con aceleración del comercio distributivo
El sector manufacturero y automotriz mantuvo una participación del 29% en los ingresos de 2024, impulsado por el aumento del 33.62% en las exportaciones de vehículos chinos en el primer trimestre de 1, gracias al aprovechamiento de las conexiones ferroviarias y marítimas por parte de los fabricantes de equipos originales (OEM) y la ampliación de la conectividad portuaria. Este segmento prioriza las cadenas multimodales que combinan vías navegables interiores, buques de enlace y trenes bloque para minimizar el costo de desembarque. Los sectores automotriz exigen cada vez más entregas justo en secuencia a las plantas de ensamblaje de la ASEAN, lo que impulsa a los transportistas a establecer plataformas de cross-docking junto a los parques industriales.
Se prevé que el comercio distributivo —que abarca las actividades mayoristas, minoristas y de bienes de consumo de alta rotación— tenga una tasa de crecimiento anual compuesta (TCAC) del 5.50 % hasta 2030, impulsada por el gasto de consumo intrarregional y la expansión del mercado respaldada por capital de riesgo. Plataformas como J&T Express incrementaron el volumen de paquetes un 24 % interanual, generando una demanda posterior de servicios de preparación y embalaje, procesamiento de devoluciones y servicios premium gestionados por el vendedor. Otros sectores verticales presentan resultados dispares: el petróleo y el gas se enfrentan a un escrutinio basado en las emisiones, la minería y las canteras lidian con la volatilidad de los precios de las materias primas, mientras que la agricultura se beneficia de políticas estables de seguridad alimentaria. Los transportistas que personalizan servicios de valor añadido específicos para cada sector obtienen mayores rendimientos en el sector del transporte de mercancías intraasiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rutas comerciales: liderazgo entre China y Vietnam con crecimiento del corredor japonés
La ruta China-Vietnam generó el 13.50 % de los ingresos del mercado en 2024, lo que refleja el ascenso de Vietnam como centro de fabricación cercano a la costa y su fluida integración en las cadenas de suministro del Delta del Río de la Perla. Se prevé que el comercio bilateral supere los 750 2030 millones de dólares para 4.10, lo que mantendrá una alta rotación de transporte de carga y descarga transfronterizo. Si bien la ruta China-Japón es consolidada, se prevé que presente la tasa de crecimiento anual compuesta (TCAC) más rápida, del XNUMX %, gracias al transporte de componentes para vehículos eléctricos y equipos semiconductores entre los puertos de Suzhou, Nagoya y Osaka.
Corredores complementarios como China-Corea del Sur siguen siendo cruciales para la electrónica; China-Singapur atiende flujos de reexportación de transbordo; y Singapur-Indonesia crece gracias a la logística minorista omnicanal. Kerry Logistics, por ejemplo, ha acortado los plazos de entrega entre Asia y Europa implementando soluciones marítimas y aéreas con sede en Singapur que evitan la congestión en Oriente Medio. La fragmentación en las rutas emergentes ofrece una oportunidad para que los transportistas implementen herramientas digitales de conciliación de carga para optimizar la capacidad y asegurar precios competitivos.
Análisis geográfico
El Sudeste Asiático es la subregión de mayor crecimiento, ya que la reubicación de fábricas duplicará los volúmenes de exportación hacia 2030. Vietnam aprovecha el acceso preferencial tanto a proveedores chinos de materias primas como a compradores occidentales, mientras que Tailandia y Malasia aprovechan los clústeres consolidados de automoción y electrónica para atraer inversión extranjera directa (IED) incremental. La automatización portuaria en Laem Chabang y Tanjung Pelepas acelera el rendimiento, mejorando la competitividad regional.
El noreste asiático cuenta con una infraestructura sofisticada, pero lidia con el envejecimiento de la fuerza laboral y la escasez de capacidad de transporte por carretera. Las limitaciones de horas extra en Japón obligan a los transportistas a adoptar el abastecimiento de proximidad, reposicionando el inventario más cerca de los mercados finales y aumentando la demanda de almacenamiento de valor añadido en la bahía de Osaka y Tokio. Corea del Sur sigue siendo pionera en el despacho de aduanas digital y las operaciones de terminales con 5G, pero debe lidiar con la inflación salarial y la escasez de conductores.
Panorama competitivo
El mercado está moderadamente fragmentado; sin embargo, la adquisición de DB Schenker por parte de DSV por 14.3 14.9 millones de euros (2025 41.6 millones de dólares) en abril de 43.3 impulsó las ventas de la entidad combinada a XNUMX XNUMX millones de euros (XNUMX XNUMX millones de dólares), creando así la mayor empresa del mundo y reforzando el enfoque en los beneficios multimodales. DHL Express, en cambio, reforzó su red en Asia-Pacífico con nuevas puertas de enlace en Singapur y Kuala Lumpur y con el lanzamiento de cargueros dedicados Hong Kong-Yakarta que reducen los tiempos de tránsito para los transportistas de comercio electrónico.
La adopción de tecnología sigue siendo un factor diferenciador decisivo. Portcast se unió al Programa AI-First Startups de Google para perfeccionar algoritmos que detectan anomalías en las facturas y automatizan la gestión de contratos, lo que podría reducir los errores de facturación en un 80 %. UPS implementó su Plataforma de Automatización de Tecnología Gateway, obteniendo un ahorro de 24 millones de dólares en 2024 gracias al enrutamiento predictivo y la inducción robótica en Worldport. Especialistas regionales como Sinotrans y Nippon Express combinan su experiencia en el mercado local con inversiones en corredores digitales transfronterizos, lo que permite un despacho de aduanas rápido y una distribución nacional.
Las alianzas estratégicas también influyen en la competencia. NYK se asoció con Sembcorp en octubre de 2024 para explorar el transporte de amoníaco verde y promover la visibilidad digital del transporte de mercancías, alineando las flotas con los objetivos de descarbonización. GEODIS completó la compra de Keppel Logistics en junio de 2024, reforzando el alcance de la logística por contrato en el Sudeste Asiático. Estas acciones ponen de manifiesto una competencia por la densidad de la red, las credenciales de sostenibilidad y las interfaces con clientes ricas en datos dentro del mercado de transporte de mercancías intraasiático.
Líderes de la industria del transporte de mercancías intraasiático
DHL Global Forwarding
DSV
Kuehne + nagel
Logística CEVA
Soluciones de cadena de suministro de UPS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: DSV completó su adquisición de DB Schenker por 14.3 millones de euros (14.9 millones de dólares), formando uno de los transportistas de carga más grandes del mundo con casi 160,000 empleados en más de 90 países.
- Febrero de 2025: DHL Express modernizó su infraestructura en Asia-Pacífico ampliando el centro de Asia meridional de Singapur, inaugurando una nueva puerta de enlace en Kuala Lumpur con clasificación automatizada y operando vuelos directos entre Hong Kong y Yakarta.
- Octubre de 2024: NYK formó una alianza estratégica con Sembcorp para el envío de amoníaco verde y anunció un importante programa de recompra de acciones para respaldar la digitalización en los servicios logísticos.
- Marzo de 2024: Yusen Logistics inició las operaciones de la terminal de carga en el aeropuerto Ezhou Huahu, estableciendo un centro de carga aérea con capacidades integradas de transporte marítimo, aéreo, ferroviario y de almacenamiento.
Alcance del informe sobre el mercado de transporte de mercancías intraasiático
Los transitarios son una parte importante de la cadena de suministro. Actúan como intermediarios entre la empresa que envía las mercancías y el lugar donde terminarán las mercancías. Es la coordinación y el envío de mercancías de un lugar a otro a través de uno o varios transportistas por vía aérea, marítima, ferroviaria o por carretera. El informe proporciona un análisis de antecedentes completo del mercado global de transporte de carga, que incluye una evaluación de la economía, una descripción general del mercado, estimaciones del tamaño del mercado para segmentos clave, tendencias emergentes en el mercado, dinámica del mercado y perfiles clave de la empresa. El informe también cubre el impacto de COVID-19 en el mercado.
El mercado de transporte de carga dentro de Asia está segmentado por modo de transporte (transporte de carga aéreo, transporte de carga marítimo, transporte de carga por carretera y transporte de carga por ferrocarril), por tipo de cliente (de empresa a empresa (B2B)), por aplicación (empresa industrial). y manufactura, comercio minorista, atención médica, petróleo y gas, alimentos y bebidas, y otras aplicaciones) y por geografía (China, Japón, Corea del Sur, India y el resto de Asia). El informe de mercado Intra-Asia Freight Forwarding Market ofrece el tamaño del mercado y los valores de pronóstico (en miles de millones de dólares) para todos los segmentos anteriores.
| Envío de carga aérea | |
| Envío de carga marítima | Carga de contenedor completo (FCL) |
| Carga menor que contenedor (LCL) | |
| Otros |
| Fabricación y automoción |
| Petróleo y gas, minería y explotación de canteras |
| Agricultura, pesca y silvicultura |
| Construcción |
| Comercio Distribuidor (Mayorista/Minorista, FMCG) |
| Otros usuarios finales (telecomunicaciones, farmacéutica, etc.) |
| China y Vietnam |
| China y Corea del Sur |
| China y Japón |
| China y Singapur |
| Singapur e Indonesia |
| Japón y Vietnam |
| Corea del Sur y Vietnam |
| Tailandia y Vietnam |
| Singapur y Malasia |
| Otros |
| Por Modo de Transporte | Envío de carga aérea | |
| Envío de carga marítima | Carga de contenedor completo (FCL) | |
| Carga menor que contenedor (LCL) | ||
| Otros | ||
| Por usuario final | Fabricación y automoción | |
| Petróleo y gas, minería y explotación de canteras | ||
| Agricultura, pesca y silvicultura | ||
| Construcción | ||
| Comercio Distribuidor (Mayorista/Minorista, FMCG) | ||
| Otros usuarios finales (telecomunicaciones, farmacéutica, etc.) | ||
| Por Trade Lanes | China y Vietnam | |
| China y Corea del Sur | ||
| China y Japón | ||
| China y Singapur | ||
| Singapur e Indonesia | ||
| Japón y Vietnam | ||
| Corea del Sur y Vietnam | ||
| Tailandia y Vietnam | ||
| Singapur y Malasia | ||
| Otros | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el sector de transporte de mercancías entre Asia en 2030?
Se prevé que alcance los 24.13 millones de dólares en 2030, avanzando a una tasa compuesta anual del 4.93%.
¿Qué modo de transporte se está expandiendo más rápidamente en las rutas asiáticas?
Se proyecta que el transporte aéreo crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4.50 % gracias a los paquetes de comercio electrónico y al tráfico de la cadena de frío farmacéutica.
¿Qué impulsa la prominencia del corredor China-Vietnam?
El auge manufacturero de Vietnam y los beneficios arancelarios del RCEP impulsaron la ruta al 13.50% del valor de 2024, la mayor participación entre las rutas intraasiáticas.
¿Por qué son importantes los centros de consolidación para los pequeños exportadores?
Las instalaciones en Singapur y Hong Kong permiten a las PYMES agrupar envíos, reduciendo los costos logísticos hasta en un 25% en comparación con las reservas directas de contenedores completos.
¿Cómo está la tecnología transformando la competencia?
La auditoría de carga impulsada por inteligencia artificial, los documentos blockchain y las terminales automatizadas están mejorando la precisión, reduciendo los costos y diferenciando a los transportistas líderes.
¿Qué segmento de usuarios finales está preparado para obtener ganancias más rápidas?
Se prevé que el comercio distributivo, que abarca el comercio minorista y los bienes de consumo de alta rotación, alcance una tasa de crecimiento anual compuesta (CAGR) del 5.50 % a medida que aumenta el gasto de consumo intraasiático.


