

Tamaño y participación en el mercado de la neuromonitorización intraoperatoria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.84 mil millones |
| Tamaño del mercado (2031) | USD 4.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de neuromonitorización intraoperatoria por Mordor Intelligence
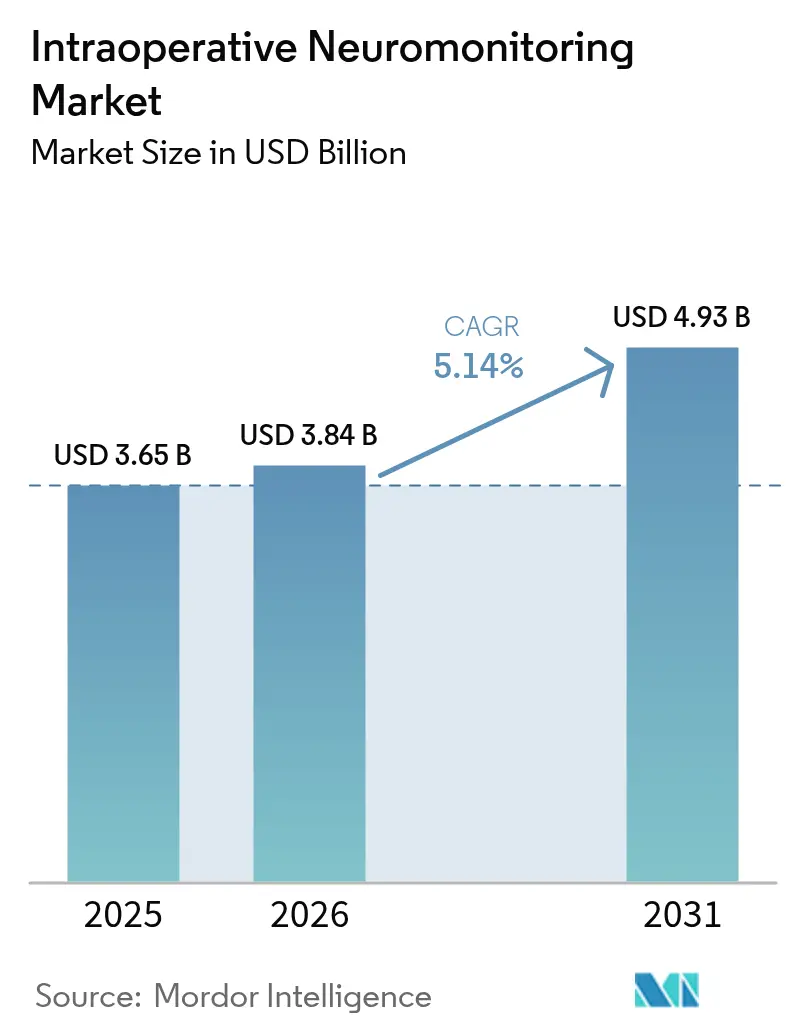
Se espera que el tamaño del mercado de neuromonitorización intraoperatoria crezca de USD 3.65 mil millones en 2025 a USD 3.84 mil millones en 2026 y se pronostica que alcance los USD 4.93 mil millones para 2031 con una CAGR del 5.14% durante 2026-2031.
El aumento del volumen quirúrgico, las exigencias más estrictas de mitigación de riesgos por parte de hospitales y aseguradoras, y la rápida implementación de redes de monitoreo de terceros están reposicionando la vigilancia neuronal en tiempo real como un componente rutinario de los flujos de trabajo en quirófanos, en lugar de un complemento electivo. Los sistemas portátiles conectados a la nube permiten a los centros de cirugía ambulatoria gestionar casos complejos de columna vertebral y otorrinolaringología, a la vez que cumplen con los objetivos de alta el mismo día. La demanda de consumibles está en aumento a medida que los electrodos desechables reemplazan las sondas reutilizables en quirófanos con énfasis en el control de infecciones, y la subcontratación está democratizando el acceso para los hospitales comunitarios que carecen de neurofisiólogos certificados. La intensidad competitiva es moderada: los líderes en equipos de capital aprovechan las bases instaladas, pero los especialistas en servicios están obteniendo contratos plurianuales al combinar personal, seguro de responsabilidad civil y supervisión remota.
Conclusiones clave del informe
- Por productos y servicios, el sistema tenía el 75.8% de la participación de mercado de neuromonitorización intraoperatoria en 2025, mientras que se proyecta que los accesorios y consumibles aumenten a una CAGR del 6.08% hasta 2031.
- Por tipo de fuente, la monitorización internalizada representó el 59.4 % del tamaño del mercado de neuromonitorización intraoperatoria en 2025, aunque se prevé que los proveedores subcontratados se expandan a una CAGR del 7.25 % hasta 2031.
- Según la modalidad de monitoreo, los potenciales evocados somatosensoriales lideraron con una participación de ingresos del 36.3 % en 2025; los potenciales evocados auditivos y motores (MEP) están preparados para la CAGR más rápida del 6.43 % hasta 2031.
- Por aplicación quirúrgica, la neurocirugía capturó el 37.22% de la participación de mercado de neuromonitorización intraoperatoria en 2025, mientras que la cirugía de columna está en camino de lograr una CAGR del 6.57% hasta 2031.
- Por usuario final, los hospitales contribuyeron con el 75.81% del tamaño del mercado de neuromonitorización intraoperatoria en 2025, incluso cuando los centros quirúrgicos ambulatorios avanzan a una CAGR del 7.67% hasta 2031.
- Por geografía, América del Norte lideró con una contribución del 43.4 % en 2025, y se prevé que Asia-Pacífico crezca más rápido, a una CAGR del 7.11 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de neuromonitorización intraoperatoria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades crónicas y del volumen de cirugías | + 0.9% | Global, América del Norte y Europa | Mediano plazo (2-4 años) |
| Políticas obligatorias de mitigación de riesgos por parte de hospitales y aseguradoras | + 0.7% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de redes de servicios IONM de terceros | + 0.6% | Núcleo de América del Norte; propagación a Asia Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Conducción de turnos para pacientes ambulatorios/ASC IONM portátil y remoto | + 0.5% | América del Norte y mercados selectos de APAC | Mediano plazo (2-4 años) |
| Convergencia con plataformas robóticas, de RA y de navegación | + 0.8% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mapeo neurológico cuantitativo en tiempo real impulsado por IA | + 0.7% | América del Norte, Europa y centros avanzados de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de enfermedades crónicas y del volumen de cirugías
Los volúmenes de casos complejos de columna, vasculares y neuroquirúrgicos aumentan aproximadamente un 4-5% cada año a medida que la población envejece y aumenta la prevalencia de la diabetes, lo que expone a más pacientes al riesgo de lesión nerviosa iatrogénica [1] Federación Internacional de Diabetes, “IDF Diabetes Atlas 2021”, idf.org . Los cirujanos ahora consideran la monitorización multimodal como una medida de seguridad fundamental en lugar de una protección opcional. El mercado de neuromonitorización intraoperatoria se beneficia en consecuencia cuando las aseguradoras amplían la cobertura, como se vio en la decisión de CMS de 2024 de reembolsar la monitorización durante ciertos procedimientos cardiovasculares. Los comités de acreditación hospitalaria han respondido incorporando la monitorización en las listas de verificación perioperatorias, transformando efectivamente el gasto discrecional en un costo operativo fijo. El patrón se mantiene en toda América del Norte y Europa Occidental, donde los descuentos en las primas de seguro por mala praxis recompensan el uso documentado de la monitorización. A medida que aumenta el número de procedimientos, la rotación de consumibles se acelera, lo que agrava el crecimiento de los ingresos para los fabricantes de electrodos.
Políticas obligatorias de mitigación de riesgos por parte de hospitales y aseguradoras
Las aseguradoras de responsabilidad civil vinculan cada vez más las primas por mala praxis al uso documentado de neuromonitoreo en especialidades de alto riesgo. Una encuesta de la Asociación Estadounidense de Cirujanos Neurológicos de 2025 mostró que el 62 % de los neurocirujanos reciben primas más bajas cuando los hospitales registran el monitoreo multimodal de rutina [2] Asociación Estadounidense de Cirujanos Neurológicos, “Encuesta de Responsabilidad Profesional 2025”, aans.org . Los Objetivos Nacionales de Seguridad del Paciente de la Comisión Conjunta emitidos en 2024 fomentan la vigilancia neural en tiempo real para cirugías con tasas de lesiones nerviosas superiores al 1 %, reforzando los requisitos de cumplimiento institucional. Estas presiones financieras y de acreditación entrelazadas aceleran la adopción de tecnología más que la evidencia clínica por sí sola. Las instalaciones que no pueden cumplir con los objetivos de monitoreo interno a menudo subcontratan, impulsando el crecimiento de los proveedores de servicios.
Expansión de redes de servicios IONM de terceros
Los hospitales comunitarios y los centros de cirugía ambulatoria que carecen de neurofisiólogos en plantilla dependen de proveedores que ofrecen equipos, tecnólogos y supervisión remota. Assure Holdings reportó un crecimiento de ingresos del 18% en el año fiscal 2025 gracias a contratos hospitalarios exclusivos plurianuales. Los proveedores de servicios escalan eficientemente gracias a que un especialista certificado puede supervisar varios casos simultáneamente a través de plataformas seguras en la nube. El modelo convierte una gran inversión de capital en una tarifa asequible por caso, ampliando el acceso al mercado de neuromonitorización intraoperatoria en regiones con precios sensibles. Se espera que el continuo desarrollo de la red en Norteamérica, junto con la pronta entrada en Asia-Pacífico, impulse la tasa de crecimiento anual compuesta (TCAC) global.
Conducción de turnos para pacientes ambulatorios/ASC IONM portátil y remoto
Entre 2022 y 2025, la mayoría de las descompresiones lumbares electivas migraron de hospitales a entornos ambulatorios, según la Asociación de Centros de Cirugía Ambulatoria. Los sistemas portátiles basados en tabletas, como CASCADE de Cadwell, permiten una rápida rotación de pacientes y el alta el mismo día, en consonancia con los incentivos de las aseguradoras para centros de servicio de menor costo. La supervisión remota reduce aún más la carga de personal, permitiendo a los técnicos cubrir varias salas. Estas dinámicas aumentan el número de procedimientos abordables por el mercado de neuromonitorización intraoperatoria, a la vez que extienden la tecnología a zonas de influencia suburbanas y rurales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y servicio de los sistemas IONM | -0.6% | Global, agudo en los mercados emergentes de APAC y MEA | Corto plazo (≤ 2 años) |
| Escasez de neurofisiólogos certificados | -0.5% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Reembolso fragmentado en las economías emergentes | -0.4% | APAC, MEA y Sudamérica | Largo plazo (≥ 4 años) |
| El escrutinio de la relación calidad-precio limita las directrices de uso rutinario | -0.3% | Europa y pagadores seleccionados de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y servicio de los sistemas IONM
Las suites integrales cuestan entre USD 80 000 y USD 150 000, cifras que suponen una carga para los presupuestos de los hospitales comunitarios, mientras que las tarifas subcontratadas por caso pueden superar los USD 1,500 [3] Cadwell Industries, “Product Catalog 2025”, cadwell.com . En India, solo el 22 % de los centros terciarios tenían acceso a la monitorización multimodal en 2024. Los costos de los consumibles inhiben aún más la adopción, con conjuntos de electrodos de un solo uso con precios de USD 15 a 25. Aunque los esquemas de arrendamiento y suscripción aplazan los desembolsos de efectivo, requieren volúmenes quirúrgicos predecibles que muchas instalaciones no pueden garantizar, lo que resta 0.6 puntos porcentuales de la CAGR prevista.
Escasez de neurofisiólogos certificados
ABRET certificó a menos de 400 nuevos neurofisiólogos intraoperatorios en 2025, una cifra muy inferior a la demanda hospitalaria estadounidense. La mayoría de los profesionales se concentran cerca de centros académicos. La escasez infla los salarios y las primas por contratación, lo que obliga a algunos hospitales a externalizar sus servicios a pesar de las preferencias internas en cuanto a la dotación de personal. Las juntas estatales de licencias limitan el número de casos simultáneos que un especialista remoto puede supervisar, lo que limita la escalabilidad.
Análisis de segmento
Por producto y servicios: Los consumibles ganan a medida que se refuerza el control de infecciones
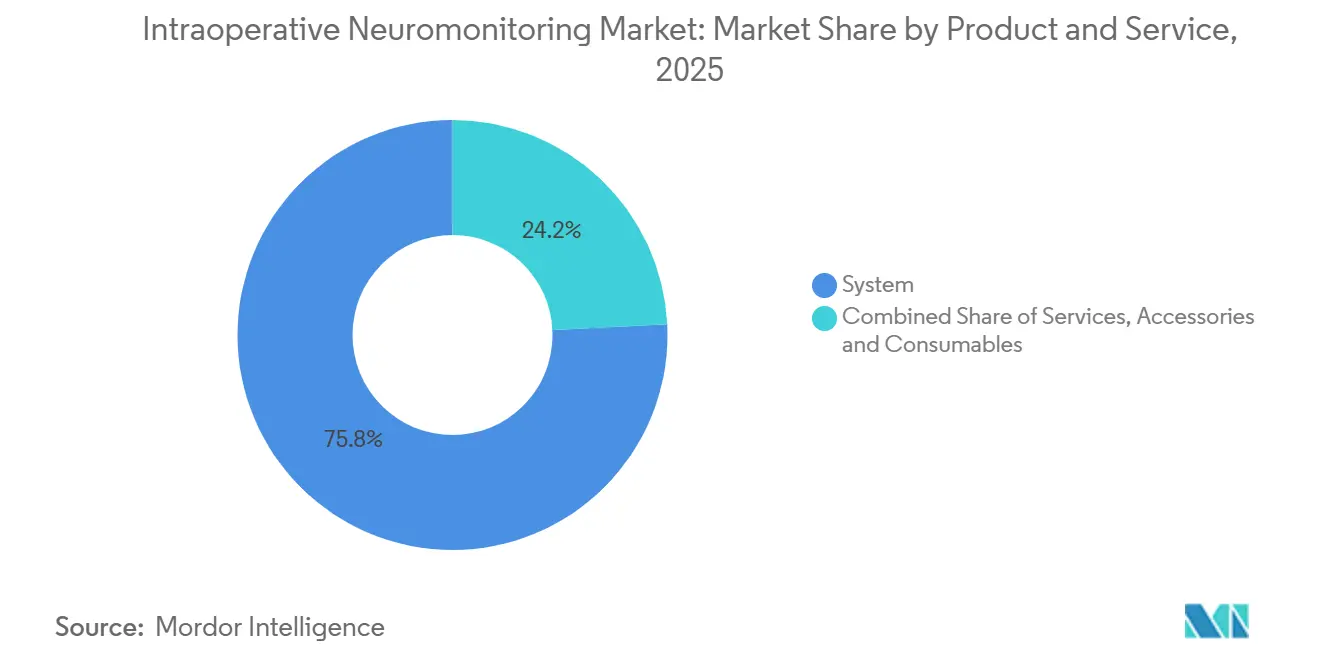
Los sistemas generaron el 75.8 % de los ingresos de 2025, lo que subraya la naturaleza intensiva en capital de las consolas multimodales integradas que sustentan el tamaño del mercado de neuromonitorización intraoperatoria para los compradores hospitalarios. Sin embargo, los consumibles están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 6.08 % hasta 2031, a medida que los electrodos de aguja de un solo uso se convierten en estándar según las directrices de los CDC de 2024, que recomiendan el uso de desechables para prevenir la transmisión de priones.
El juego de electrodos de Cadwell, de USD 18, rebajó los precios actuales en un 25%, impulsando su adopción entre los centros de cirugía ambulatoria (CSA) sensibles a los costes. Los proveedores ahora incluyen kits de reposición, actualizaciones de software y soporte remoto en paquetes de suscripción, lo que redirige los ingresos hacia flujos recurrentes predecibles y limita a los clientes a ecosistemas de consumibles exclusivos.
Los concentradores inalámbricos y las interfaces para tabletas reducen el espacio en quirófanos abarrotados. Los conjuntos de electrodos Bluetooth de Inomed eliminan el desorden de cables, una función centrada en el usuario que resulta atractiva para casos multimodales. El modelo de suscripción de Medtronic combina su estación base con envíos mensuales de electrodos esterilizados y análisis en la nube, integrando los consumibles en los presupuestos operativos. A medida que aumenta el volumen de consumibles desechables, se prevé que la cuota de mercado de consumibles para la neuromonitorización intraoperatoria se amplíe, especialmente en las redes de centros de cirugía ambulatoria (SCA) que priorizan flujos de trabajo con bajo inventario y control de infecciones.


Por tipo de fuente: La subcontratación facilita el acceso a las instalaciones de nivel medio
Los programas internalizados representaron el 59.4 % de los ingresos de 2025, concentrados en centros académicos que utilizan equipos internos de neurofisiólogos para capacitar a residentes y realizar investigaciones. La monitorización externalizada se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.25 %, lo que cubre las necesidades de los hospitales comunitarios que realizan menos de 200 casos monitorizados al año. Un estudio del Journal of Healthcare Management reveló que los programas externalizados redujeron los costos por caso en un 18 % en comparación con las alternativas internalizadas en centros con bajo volumen de pacientes. La oleada de adquisiciones de Assure Holdings en 2025 amplió su cobertura a 400 hospitales en 14 estados, lo que ejemplifica las tendencias de consolidación que aumentan el tamaño del mercado de neuromonitorización intraoperatoria, accesible para instituciones de nivel medio.
La tecnología de supervisión remota permite que un solo neurofisiólogo certificado supervise cuatro cirugías simultáneas, aliviando así las limitaciones de personal. Sin embargo, los grandes centros de columna aún justifican equipos internos dedicados cuando el volumen anual supera los 600 procedimientos, preservando así la solidez de la internalización. De cara al futuro, la presión de los pagadores para recortar los presupuestos de capital y la consolidación de las redes de proveedores impulsarán el crecimiento de la externalización por delante de la internalización, desplazando gradualmente la cuota de mercado de la neuromonitorización intraoperatoria hacia modelos de servicios de coste variable.
Por modalidad de monitoreo: Los EP auditivos y visuales aumentan con el volumen otorrinolaringológico
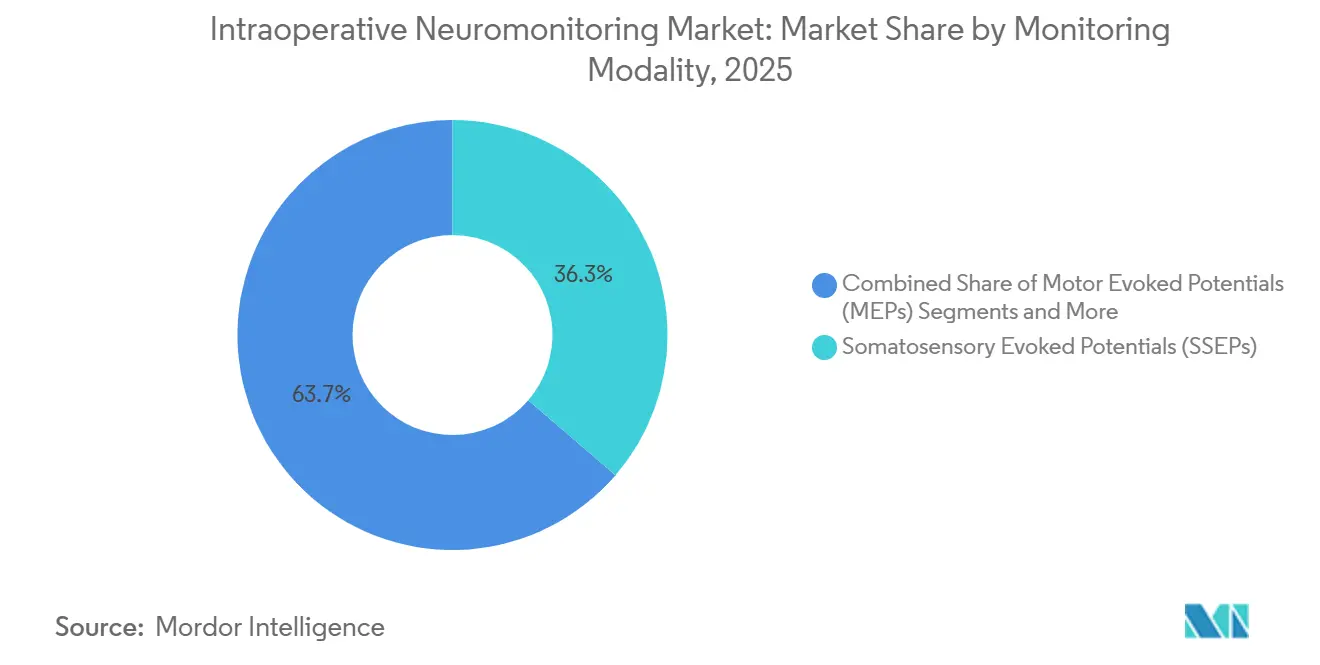
Los potenciales evocados somatosensoriales representaron el 36.3 % de los ingresos por modalidad en 2025, lo que refleja su importante papel en la vigilancia de la médula espinal durante la corrección y fusión de deformidades. Los electroencefalogramas motores y la electromiografía (EMG) complementan los PESS mediante el seguimiento de las vías corticoespinales y periféricas en tiempo real. Los electroencefalogramas auditivos y visuales están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.43 %, a medida que las cirugías de tiroides, paratiroides y de la base del cráneo adoptan la monitorización continua de los pares craneales para frenar la parálisis postoperatoria de las cuerdas vocales. El sistema C2 Xplore de Checkpoint Surgical sustenta este crecimiento, con más de 300 consultas de otorrinolaringología adoptando la plataforma desde 2024.
La electroencefalografía encuentra una aplicación específica en la endarterectomía carotídea y la reparación del arco aórtico, siguiendo las recomendaciones de la Asociación Americana del Corazón para 2025. Las consolas multimodales que sincronizan hasta cinco flujos de señales mejoran la eficiencia del flujo de trabajo, posicionando a las plataformas integradas para dominar la cuota de mercado futura de la neuromonitorización intraoperatoria. A medida que aumenta el volumen de pacientes en otorrinolaringología y se amplían las directrices, la penetración de la electroencefalografía auditiva y visual seguirá superando a las modalidades tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación quirúrgica: los procedimientos de columna superan a la neurocirugía
La neurocirugía captó el 37.22 % de los ingresos en 2025 gracias a su dependencia del mapeo cortical y la estimulación cerebral profunda. Sin embargo, se prevé que los procedimientos de columna crezcan más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.57 %, impulsados por el auge de las fusiones y descompresiones mínimamente invasivas para una población envejecida. El tamaño del mercado de neuromonitorización intraoperatoria para aplicaciones de columna se beneficia de la migración de centros de atención a centros de cirugía ambulatoria (CSA) aprobada por las aseguradoras, lo que amplía la base de clientes. La cirugía otorrinolaringológica y tiroidea se está expandiendo rápidamente a medida que los cirujanos buscan mitigar los litigios relacionados con las lesiones del nervio laríngeo recurrente, mientras que las indicaciones vasculares cobran impulso gracias a las nuevas directrices de la AHA.
Aunque los reemplazos articulares ortopédicos representan una porción menor, los cirujanos implementan cada vez más alertas de proximidad nerviosa para prevenir la caída del pie y la debilidad del cuádriceps posoperatorios. Los centros vasculares utilizan la monitorización de EEG y PESS para detectar isquemia cerebral durante reparaciones complejas. En conjunto, estas tendencias diversifican la demanda, consolidando el crecimiento incluso a medida que madura el volumen de neurocirugía.
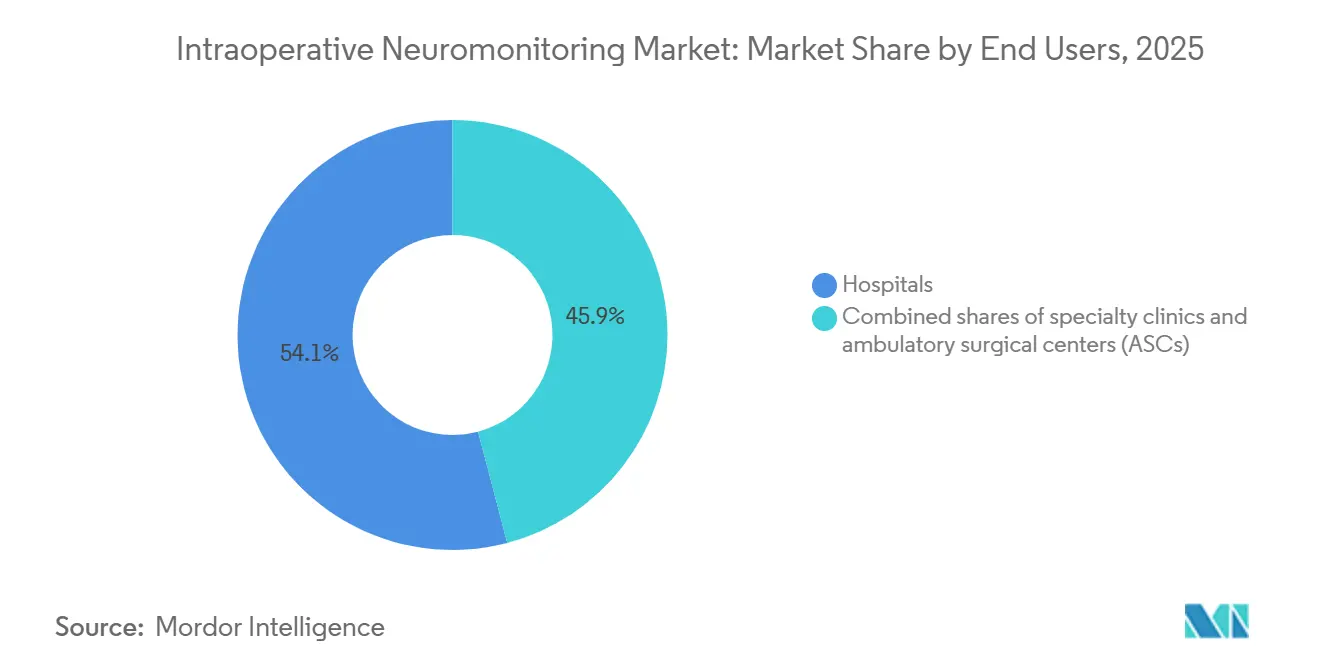
Por el usuario final: Los centros de atención ambulatoria aprovechan las plataformas portátiles para el crecimiento
Los centros de cirugía ambulatoria (CAA) están creciendo a un ritmo del 7.67 % anual hasta 2031, ya que las aseguradoras están derivando muchos casos electivos de columna, ortopedia y otorrinolaringología a centros ambulatorios de menor costo. Entre 2023 y 2025, el 68 % de las fusiones lumbares de un solo nivel y el 54 % de las descompresiones cervicales se trasladaron fuera de los hospitales, un cambio posible gracias a una mejor anestesia, protocolos de dolor perfeccionados y sistemas ligeros de neuromonitorización que se integran directamente en el quirófano. Los CAA prefieren unidades compactas e inalámbricas como la plataforma CASCADE de Cadwell, que combina una interfaz de tableta con electrodos Bluetooth y se ha implantado en más de 150 centros desde su lanzamiento en 2024. Las empresas de servicios externalizados completan el panorama enviando tecnólogos certificados y neurofisiólogos remotos según el caso, lo que permite a los CAA evitar la contratación de especialistas permanentes.
Los hospitales aún representaban el 54.1 % de los ingresos por usuario final en 2025, ya que gestionan neurocirugía de alta agudeza, cirugía de columna multinivel y procedimientos cardiovasculares que requieren monitorización multimodal completa y expertos in situ. Los centros médicos académicos y los grandes hospitales terciarios justifican la contratación de tecnólogos asalariados debido al alto volumen de casos y la necesidad de formación de residentes. Los centros especializados en columna y las clínicas del dolor se ubican entre los hospitales y los centros de cirugía ambulatoria (ASC). Operan con horarios optimizados, pero recurren a proveedores externos cuando una fusión de revisión o un implante de bomba intratecal exigen una monitorización más profunda. Los hospitales mantienen la ventaja en las operaciones que requieren cuidados intensivos, pero las fronteras se están difuminando. Los organismos reguladores ahora autorizan los centros ambulatorios para trabajos cada vez más complejos, y los proveedores responden con sistemas modulares que escalan desde la monitorización otorrinolaringológica de modalidad única hasta la vigilancia multimodal completa de la columna en una sola unidad.
Análisis geográfico
Mercado norteamericano de neuromonitoreo intraoperatorio
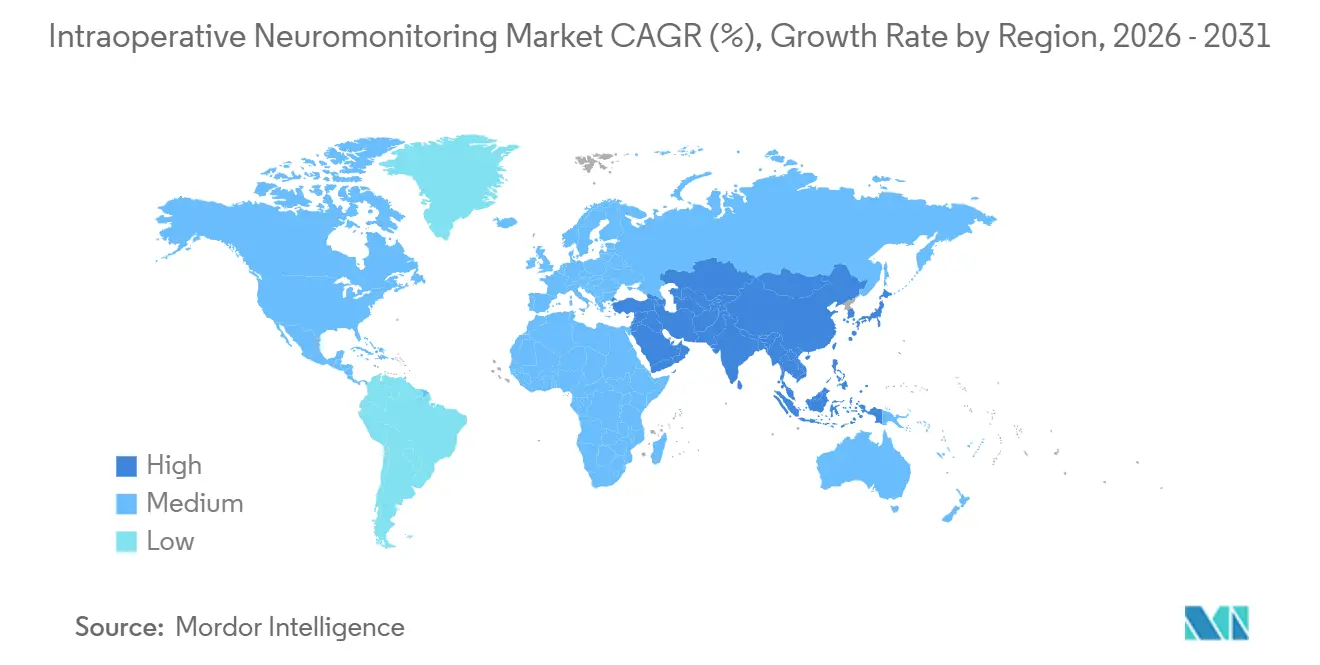
América del Norte generó el 43.4 % de los ingresos de 2025, gracias al reembolso de Medicare, las normas de la Comisión Conjunta y el amplio alcance de las redes de servicios externalizados. Estados Unidos domina el gasto, mientras que Canadá limita la adopción a centros académicos bajo los límites presupuestarios de un solo pagador. México sigue siendo incipiente, aunque las cadenas de hospitales privados están invirtiendo para atraer turistas médicos.
Mercado europeo de neuromonitorización intraoperatoria
Europa le sigue, con Alemania, el Reino Unido y Francia liderando la penetración, gracias al reembolso nacional para indicaciones espinales e intracraneales definidas. Las aseguradoras estatales alemanas cubren la neuromonitorización para la corrección de deformidades, lo que garantiza un uso constante. La guía NICE de 2024 del Reino Unido respaldó la monitorización para cirugías complejas de columna, lo que probablemente aumentará su utilización en los fideicomisos del NHS ante las restricciones de capital. El sur de Europa se queda atrás, ya que los hospitales priorizan los sistemas de imagen y robóticos sobre la neuromonitorización.
Mercado de neuromonitoreo intraoperatorio en APAC, MEA y Sudamérica
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.11 %. La iniciativa China Saludable 2030 financia la modernización de hospitales terciarios que requieren neuromonitorización. Cadenas privadas de la India, como Apollo Hospitals, instalan suites multimodales para atraer pacientes nacionales e internacionales. El envejecimiento demográfico en Japón impulsa la demanda de procedimientos de columna vertebral, lo que beneficia al proveedor nacional Nihon Kohden. Oriente Medio concentra la adopción en los países del Consejo de Cooperación del Golfo que construyen ciudades médicas emblemáticas, mientras que África y Sudamérica avanzan con mayor lentitud debido a la fragmentación de los reembolsos y la escasez de capital.

Panorama regulatorio
Los equipos de neuromonitoreo intraoperatorio (IONM) comercializados en Estados Unidos suelen estar sujetos a la supervisión de la FDA para dispositivos médicos de diagnóstico neurológico, donde muchos sistemas y estimuladores/monitores relacionados se clasifican como dispositivos de Clase II y generalmente siguen el procedimiento 510(k). En mayo de 2026, la FDA abrió una convocatoria en el Registro Federal para recabar comentarios sobre la posible ampliación de las exenciones de la notificación previa a la comercialización para ciertos dispositivos de Clase II, lo que indica un ciclo de revisión activo que puede afectar la carga administrativa y las estrategias de documentación para las categorías de productos ya establecidas.
En Europa, los fabricantes que venden sistemas y accesorios de IONM operan bajo el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR), que eleva los requisitos para los sistemas de gestión de calidad, la evaluación clínica y la documentación técnica. La guía MDCG (MDCG 2022-4) formalizó la transición de las responsabilidades de vigilancia del organismo notificado para los dispositivos heredados para septiembre de 2024, endureciendo las expectativas de evaluación de conformidad continua para las empresas que mantienen bases instaladas mientras actualizan sus carteras para cumplir con el MDR. Las actualizaciones paralelas en las normas internacionales, incluido el trabajo en curso para revisar la ISO 14708-3 para neuroestimuladores implantables activos, también influyen en los expedientes técnicos transfronterizos cuando los ecosistemas de IONM interactúan con la neuromodulación y la neurotecnología relacionada.
Panorama competitivo
Las principales empresas, Medtronic, Natus Medical, Nihon Kohden, Cadwell Industries y Globus Medical, dominan la mayor parte del mercado de neuromonitorización intraoperatoria, dejando espacio para fabricantes regionales y especialistas en servicios. Las empresas de equipos de capital aprovechan las oportunidades de venta cruzada con sus carteras de electrofisiología y navegación. Las empresas especializadas en servicios, como Assure Holdings y SpecialtyCare, reducen las ventajas competitivas del hardware al agrupar a tecnólogos, equipos y cobertura de responsabilidad civil en contratos plurianuales. La adquisición de NuVasive por parte de Globus Medical en 2023 demuestra una integración vertical, combinando los implantes con la monitorización interna para fortalecer la fidelidad de los cirujanos.
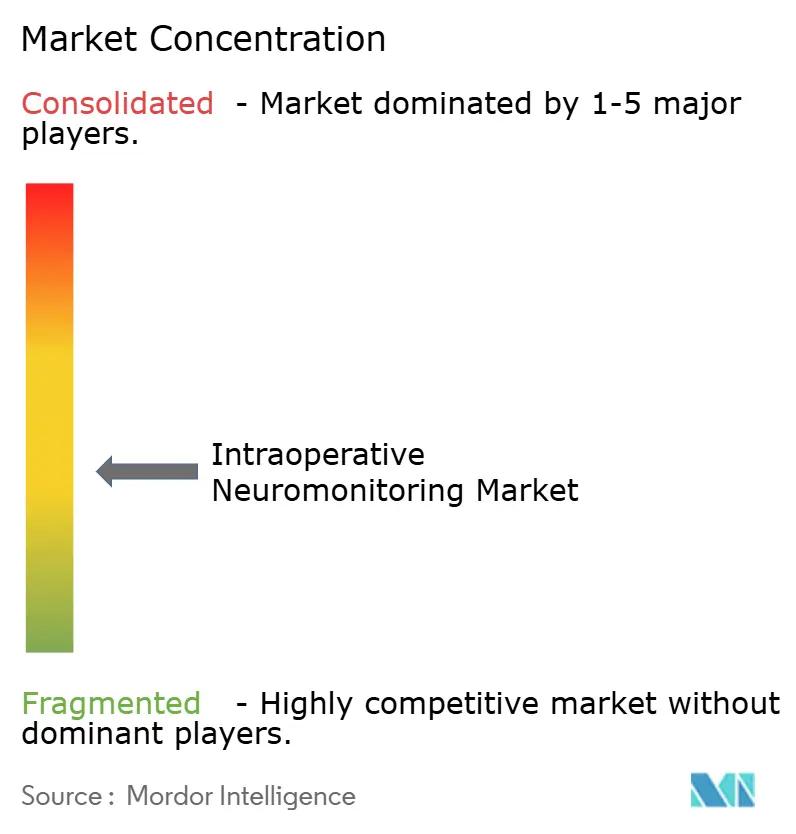
Los innovadores de nicho se dirigen a segmentos desatendidos: Checkpoint Surgical se centra en aplicaciones de otorrinolaringología y tiroides, mientras que las imágenes 3D guiadas por IA de Proprio se integran con la monitorización para la precisión de la columna vertebral. Los proveedores de software de IA se asocian con fabricantes de hardware para integrar análisis que optimizan la interpretación, generando flujos de ingresos recurrentes a partir de licencias de algoritmos. La expansión geográfica mediante acuerdos de distribución, como el lanzamiento de NCC Medical en Corea del Sur en 2025, fragmenta aún más la dinámica competitiva. Dado que los cinco principales acaparan la mitad del mercado, la concentración se mantiene moderada, lo que permite a los nuevos participantes hacerse con una cuota de mercado mediante la portabilidad, las funciones de IA o los modelos de negocio centrados en el servicio.
Líderes de la industria de la neuromonitorización intraoperatoria
Corporación Nihon Kohden
Medtronic plc
natus medical inc.
Industrias Cadwell
globo medico
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: Natus presentó la última versión del software Natus Elite EMG con la funcionalidad de electromiografía visual aumentada (AVEMG) para cuantificar señales en tiempo real. Esta versión impulsa la diferenciación basada en software en los flujos de trabajo de monitorización neurofisiológica intraoperatoria (IONM), donde la velocidad y la consistencia de la interpretación influyen en su adopción en hospitales y centros ambulatorios. También brinda soporte a proveedores de servicios y clientes con múltiples sedes que buscan análisis estandarizados para equipos de monitorización distribuidos.
- Diciembre de 2025: Natus recibió la autorización 510(k) de la FDA para una indicación diagnóstica de estado epiléptico electrográfico dentro de su solución de EEG BrainWatch para el punto de atención. Si bien se centra en el EEG, esta autorización refuerza la credibilidad de la plataforma de Natus en el ámbito del software y los dispositivos neurodiagnósticos regulados, lo que puede traducirse en decisiones de adquisición de sistemas de neuromonitoreo complementarios. Los hospitales que evalúan ecosistemas de neurofisiología integrados también se benefician de un posicionamiento regulatorio más claro para indicaciones ampliadas.
- Noviembre de 2024: Nihon Kohden adquirió una participación del 71.4 % en NeuroAdvanced Corp., la empresa matriz de Ad-Tech Medical Instrument Corporation. Esta operación profundiza la integración vertical en neurodiagnóstico al combinar electrodos y accesorios relacionados con plataformas de monitorización consolidadas, lo que permite ofrecer paquetes de productos para casos de uso de EEG y monitorización intraoperatoria. Asimismo, aumenta la presión competitiva sobre los proveedores independientes de consumibles, ya que los grandes fabricantes de equipos originales (OEM) amplían sus carteras de productos integrales.


Alcance del informe de mercado global de neuromonitorización intraoperatoria
Según el alcance del informe, la Neuromonitorización Intraoperatoria (MNIO) es una sofisticada herramienta clínica en tiempo real que se utiliza para evaluar la integridad funcional del sistema nervioso durante cirugías complejas. Al registrar continuamente la actividad eléctrica del cerebro, la médula espinal y los nervios periféricos, la MNIO actúa como un "copiloto" para los cirujanos, proporcionando alertas inmediatas sobre posibles daños nerviosos antes de que se vuelvan permanentes. Este enfoque multidisciplinario implica un equipo especializado, que incluye un neurofisiólogo, un anestesista y un cirujano, para interpretar las señales y ajustar las maniobras quirúrgicas o los niveles de anestesia según corresponda.
El mercado de neuromonitorización intraoperatoria está segmentado por producto y servicio, tipo de fuente, modalidad de monitorización, aplicación quirúrgica, usuario final y geografía. Por producto y servicio, está segmentado en sistemas, accesorios y consumibles, servicios. Por tipo de fuente, el mercado está segmentado en monitorización interna y monitorización externa. Por modalidad de monitorización, el mercado se divide en potenciales evocados somatosensoriales (PESS), potenciales evocados motores (PEM), electroencefalografía (EEG), electromiografía (EMG) y EP auditivos y visuales (PEATC, PEV). Por aplicación quirúrgica, la segmentación incluye cirugía de columna, neurocirugía, cirugía ortopédica, cirugía otorrinolaringológica y tiroidea, cirugía vascular y cardiovascular, y otros procedimientos complejos. Por usuarios finales, el mercado está segmentado en hospitales, clínicas especializadas y centros de cirugía ambulatoria (CAA).
Geográficamente, el mercado está segmentado en América del Norte, Europa, la región Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también abarca el tamaño y las tendencias estimados del mercado en 17 países de las principales regiones del mundo. Para cada segmento, el tamaño del mercado y las previsiones se expresan en valor (USD).
| Sistemas |
| Accesorios y consumibles |
| Servicios |
| Monitoreo interno |
| Monitoreo subcontratado |
| Potenciales evocados somatosensoriales (SSEP) |
| Potenciales evocados motores (MEP) |
| Electroencefalografía (EEG) |
| La electromiografía (EMG) |
| EP auditivos y visuales (EPBA, EPV) |
| Cirugía de la columna |
| Neurocirugía |
| Cirugía Ortopédica |
| Cirugía de otorrinolaringología y tiroides |
| Cirugía vascular y cardiovascular |
| Otros procedimientos complejos |
| Hospitales |
| Clínicas de Especialidades |
| Centros de cirugía ambulatoria (ASC) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto y servicios | Sistemas | |
| Accesorios y consumibles | ||
| Servicios | ||
| Por tipo de fuente | Monitoreo interno | |
| Monitoreo subcontratado | ||
| Por modalidad de monitoreo | Potenciales evocados somatosensoriales (SSEP) | |
| Potenciales evocados motores (MEP) | ||
| Electroencefalografía (EEG) | ||
| La electromiografía (EMG) | ||
| EP auditivos y visuales (EPBA, EPV) | ||
| Por aplicación quirúrgica | Cirugía de la columna | |
| Neurocirugía | ||
| Cirugía Ortopédica | ||
| Cirugía de otorrinolaringología y tiroides | ||
| Cirugía vascular y cardiovascular | ||
| Otros procedimientos complejos | ||
| Por usuario final | Hospitales | |
| Clínicas de Especialidades | ||
| Centros de cirugía ambulatoria (ASC) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué CAGR se proyecta para el mercado de neuromonitorización intraoperatoria entre 2026 y 2031?
Se pronostica una CAGR del 5.14% para el período 2026-2031, elevando el mercado a USD 4.93 millones para 2031.
¿Qué categoría de productos está creciendo más rápido dentro de la neuromonitorización intraoperatoria?
Los accesorios y consumibles están avanzando a una tasa compuesta anual del 6.08 % a medida que los hospitales adoptan electrodos de un solo uso para cumplir con las pautas de control de infecciones.
¿Por qué son importantes los centros de cirugía ambulatoria para la monitorización neurológica del crecimiento?
Los ASC se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.67 % porque los sistemas portátiles basados en la nube permiten procedimientos de columna y otorrinolaringología en el mismo día que antes requerían atención hospitalaria.
¿Cómo influye la subcontratación en la adopción de la neuromonitorización?
Las redes de servicios subcontratados proporcionan tecnólogos, equipos y supervisión remota caso por caso, lo que permite a los hospitales comunitarios utilizar la monitorización neurológica sin grandes inversiones de capital.
¿Qué región se espera que registre la tasa de crecimiento más alta?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta del 7.11%, impulsada por la expansión hospitalaria financiada por los gobiernos en China e India, además de la inversión del sector privado en Japón y Corea del Sur.
Última actualización de la página:



