

Tamaño y cuota de mercado de la financiación de facturas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.92 billones |
| Tamaño del mercado (2031) | USD 4.82 billones |
| Tasa de crecimiento (2026 - 2031) | 4.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
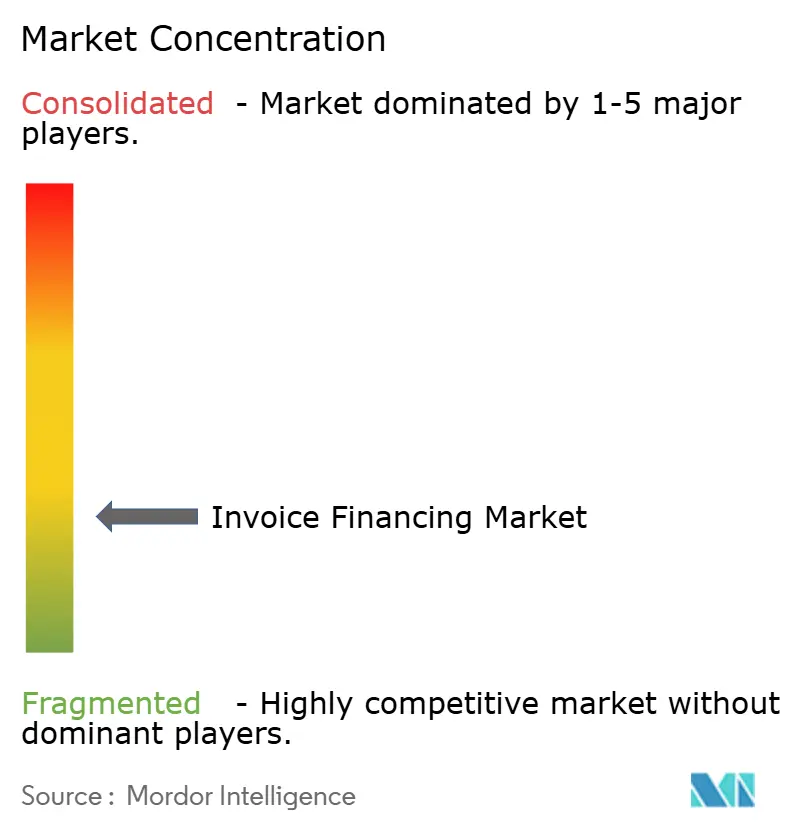
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de financiación de facturas realizado por Mordor Intelligence
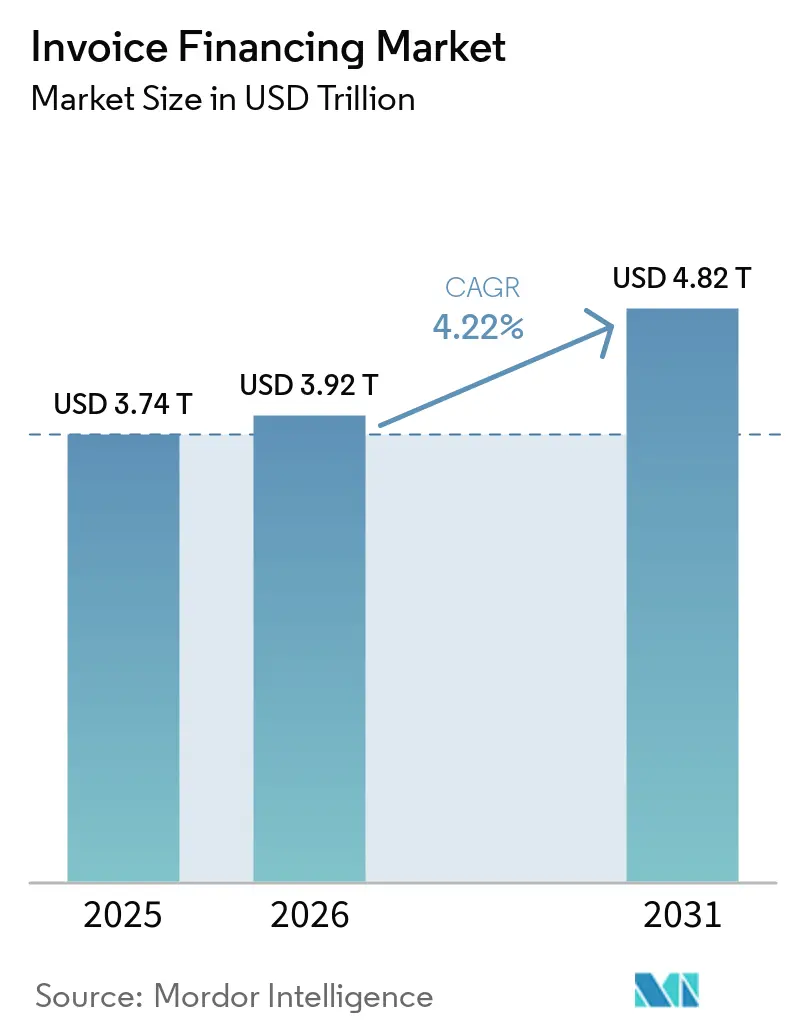
El tamaño del mercado de financiación de facturas se valoró en 3.74 billones de dólares en 2025 y se estima que crecerá de 3.92 billones de dólares en 2026 a 4.82 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.22 % durante el período de previsión (2026-2031).
El mercado de financiación de facturas está evolucionando, dejando atrás su papel inicial como herramienta bancaria utilizada principalmente por grandes empresas. Cada vez más, contribuye a la liquidez en los procesos de compras, planificación de recursos empresariales y comercio electrónico. La demanda se ve impulsada por ciclos de pago más largos para los compradores y la necesidad de que los proveedores conviertan las cuentas por cobrar verificadas en efectivo. Los proveedores compiten ofreciendo una incorporación más rápida, soporte para múltiples divisas e integración con software empresarial. La presión sobre los márgenes en los productos de factoring tradicionales también hace que la tecnología, la solidez financiera y la evaluación de deudores sean más importantes para el mercado de financiación de facturas.
Conclusiones clave del informe
- Por tipo de operación, la financiación de facturas sin recurso acaparó el 62.2% de la cuota de mercado de financiación de facturas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta del 5.1% hasta 2031.
- Por volumen de transacciones, la financiación de facturas nacionales representó el 78.5% de la cuota de mercado de financiación de facturas en 2025, mientras que se prevé que la financiación de facturas transfronterizas crezca a una tasa de crecimiento anual compuesta del 5.8% hasta 2031.
- En cuanto a la estructura de financiación, la financiación tradicional de facturas y el factoring captaron el 87.9% de la cuota de mercado de financiación de facturas en 2025, mientras que se prevé que el factoring inverso y la financiación de la cadena de suministro crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.9% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 58.3% de la cuota de mercado de financiación de facturas en 2025, mientras que se prevé que las PYMES crezcan a una tasa de crecimiento anual compuesta del 5.0% hasta 2031.
- Por usuario final, el sector manufacturero acaparó el 26.2% de la cuota de mercado de financiación de facturas en 2025, mientras que se prevé que el sector sanitario crezca a una tasa de crecimiento anual compuesta del 6.8% hasta 2031.
- Por regiones geográficas, Europa acaparó el 62.1% de la cuota de mercado de financiación de facturas en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.51% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de financiación de facturas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Déficits de capital circulante en las PYMES a través de las redes comprador-proveedor | + 1.2% | Global, con mayor intensidad en Asia-Pacífico, Oriente Medio y África, y Sudamérica. | Corto plazo (≤ 2 años) |
| Transición de los sobregiros bancarios a la liquidez respaldada por cuentas por cobrar. | + 0.8% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiación integrada en plataformas de compras B2B y ERP | + 0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercio transfronterizo y cuentas por cobrar en múltiples divisas | + 0.5% | Corredores Asia-Europa, América y mercados globales | Mediano plazo (2-4 años) |
| Evaluación de riesgos digital, banca abierta y decisiones crediticias mediante API. | + 0.4% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Demanda de liquidez con balances ligeros | + 0.4% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Déficits de capital circulante de las PYMES y liquidez respaldada por cuentas por cobrar
El lapso entre la emisión de una factura y la recepción del pago sigue siendo una razón fundamental por la que los proveedores recurren al mercado de financiación de facturas. Las cadenas de suministro de los sectores automotriz y manufacturero suelen operar con plazos de pago de entre 60 y 90 días, mientras que los proveedores más pequeños aún se enfrentan a gastos de nómina, inventario y operación a corto plazo. Más del 90 % del comercio mundial dependía de la infraestructura de financiación comercial en 2025, pero más del 40 % de las solicitudes de financiación comercial de pequeñas y medianas empresas fueron rechazadas por los bancos tradicionales debido a las restricciones de riesgo y cumplimiento. Esto abre la puerta a la financiación respaldada por cuentas por cobrar cuando existe una factura válida, pero no se dispone de crédito convencional. Los proveedores también valoran las facilidades que vinculan la financiación a una cuenta por cobrar específica y que permiten un enfoque con un balance ligero. El mercado de financiación de facturas se beneficia cuando los proveedores pueden evaluar rápidamente tanto al proveedor como al deudor, manteniendo al mismo tiempo controles de crédito claros.
Financiación integrada, suscripción digital y comercio transfronterizo
El mercado de financiación de facturas es cada vez más accesible gracias a la incorporación de la financiación a los sistemas de compras B2B y de planificación de recursos empresariales. JP Morgan Payments lanzó una solución de financiación de la cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, y FedEx la adoptó [1] JP Morgan Payments, “JP Morgan Payments Launches Cutting-Edge Supply Chain Finance Solution with Oracle,” Business Wire, businesswire.com . La integración redujo un proceso de desarrollo personalizado de seis meses a la activación y configuración de la plataforma. Cleo lanzó InvoicePay en su portal de cumplimiento EDI en octubre de 2025, lo que permite a los proveedores recibir el pago en efectivo en 24 horas a través de su flujo de trabajo existente. Estos avances acercan la financiación a la transacción, evitando que los usuarios tengan que iniciarla en un portal de préstamos independiente. Este modelo reduce los pasos manuales y facilita la financiación de cuentas por cobrar para los proveedores que operan con flujos de trabajo digitales establecidos.
Evaluación de riesgos digital, banca abierta y decisiones crediticias mediante API.
El acceso a los datos está cambiando la forma en que los proveedores evalúan las solicitudes y prestan servicios a las pequeñas empresas en el mercado de financiación de facturas. NatWest trabajó con Validis en 2026 para automatizar la recopilación de datos financieros para su negocio de financiación de facturas mediante integraciones con QuickBooks, Xero, Sage y NetSuite [2] NatWest y Validis, “NatWest Works with Validis to Automate Financial Data Collection Within Invoice Finance”, Open Banking Expo, openbankingexpo.com . Société Générale Factoring introdujo un servicio en 2025 que proporciona a las microempresas una decisión sobre la elegibilidad de la factura en menos de 1 minuto y financiación en 24 horas a través de la banca en línea. Estas herramientas pueden reducir la recopilación manual de documentos y mejorar la coherencia en la evaluación crediticia. Las normas de banca abierta y los sistemas de agregación de cuentas también hacen que el consentimiento del cliente, las pistas de auditoría y la gobernanza de datos sean fundamentales para el diseño del producto. Los proveedores se beneficiarán cuando puedan utilizar estos sistemas sin debilitar la verificación del deudor ni los procesos de cumplimiento.
Comercio transfronterizo y cuentas por cobrar en múltiples divisas
La demanda transfronteriza está impulsando el mercado de financiación de facturas porque los proveedores necesitan financiación que funcione en diferentes monedas, sistemas legales y ubicaciones de compradores. Drip Capital superó los 9 millones de dólares en transacciones acumuladas de financiación comercial transfronteriza para PYMES en abril de 2026, incluyendo 2 millones de dólares en el año fiscal 2025-25 [3] Drip Capital se asocia con YES BANK para impulsar el acceso a la financiación comercial para las PYMES - The Economic Times, economictimes.indiatimes.com . La empresa se asoció con YES BANK para combinar la suscripción digital con la red de distribución de PYMES del banco en India. Los datos de FCI mostraron un crecimiento de dos dígitos en el volumen de factoring en India, Singapur y Taiwán en 26, con Singapur creciendo un 15.9% a medida que se expandía su papel en la financiación comercial. La exposición al tipo de cambio y los requisitos de documentación local siguen siendo cuestiones operativas centrales en este entorno. Los proveedores con liquidación integrada, cobertura y experiencia comercial pueden servir mejor a los proveedores que participan en los cambiantes corredores comerciales de Asia-Europa y América.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de concentración de clientes en grandes carteras de compradores | -0.5% | Global, con mayor incidencia en el Reino Unido, Alemania y Norteamérica. | Mediano plazo (2-4 años) |
| Disciplina crediticia en ciclos de pago morosos o volátiles | -0.4% | Asia-Pacífico, América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción limitada entre las PYME informales y con poca documentación. | -0.4% | Oriente Medio y África, Asia Meridional y Sudamérica | Largo plazo (≥ 4 años) |
| Obstáculos legales y de ejecución en la cesión de cuentas por cobrar | -0.2% | Corredores transfronterizos, Oriente Medio y África, y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Concentración de compradores, disciplina crediticia y fricciones legales
El mercado de financiación de facturas se ve limitado cuando un pequeño número de compradores representa una parte significativa de las cuentas por cobrar de un proveedor, ya que las entidades financieras suelen aplicar límites de concentración o requisitos de reserva adicionales para gestionar el riesgo crediticio. Esto puede retrasar la financiación incluso cuando el comprador principal tiene un sólido perfil crediticio, especialmente para los proveedores que prestan servicios a programas de contratación pública o a grandes sistemas sanitarios, donde la diversificación de clientes es naturalmente limitada. Los retrasos en los pagos, la morosidad, la incertidumbre en la recuperación de deudas y las diferencias en las leyes transfronterizas de cesión de créditos y recuperación de deudas aumentan aún más la complejidad de la evaluación crediticia. Si bien las reformas legales, como la Ley de Abolición de Prohibiciones de Prenda de los Países Bajos, han reforzado la exigibilidad de las cesiones de créditos según la legislación neerlandesa, los proveedores siguen exigiendo documentación clara, derechos legales exigibles e información fiable del deudor, lo que subraya la importancia de una evaluación crediticia rigurosa y de corredores comerciales establecidos.
Acceso limitado para las PYME informales y con poca documentación.
El mercado de financiación de facturas sigue siendo limitado para las empresas informales y las pymes con poca documentación, ya que muchas carecen de facturas verificadas, registros de cuentas por cobrar, contratos formales con compradores e historiales crediticios establecidos, requisitos indispensables para la financiación. En consecuencia, muchos pequeños proveedores y exportadores nacionales no pueden acceder a la financiación formal de cuentas por cobrar a pesar de tener necesidades reales de capital circulante. Los registros digitales están mejorando gradualmente el acceso al proporcionar a las entidades financieras una mayor visibilidad de las transacciones comerciales y el comportamiento de pago a través de fuentes como las declaraciones del GST, los historiales de pago digitales y la verificación electrónica de facturas. Iniciativas como el marco TReDS de la India han fortalecido aún más la infraestructura formal para las cuentas por cobrar de las pymes al fomentar una mayor participación de compradores ancla y entidades financieras, pero un acceso más amplio al mercado seguirá dependiendo de mejoras en la documentación, la aplicabilidad legal y la capacidad de financiación.
Análisis de segmento
Por tipo de operación: Transferencia de riesgo crediticio principal mediante estructuras sin recurso
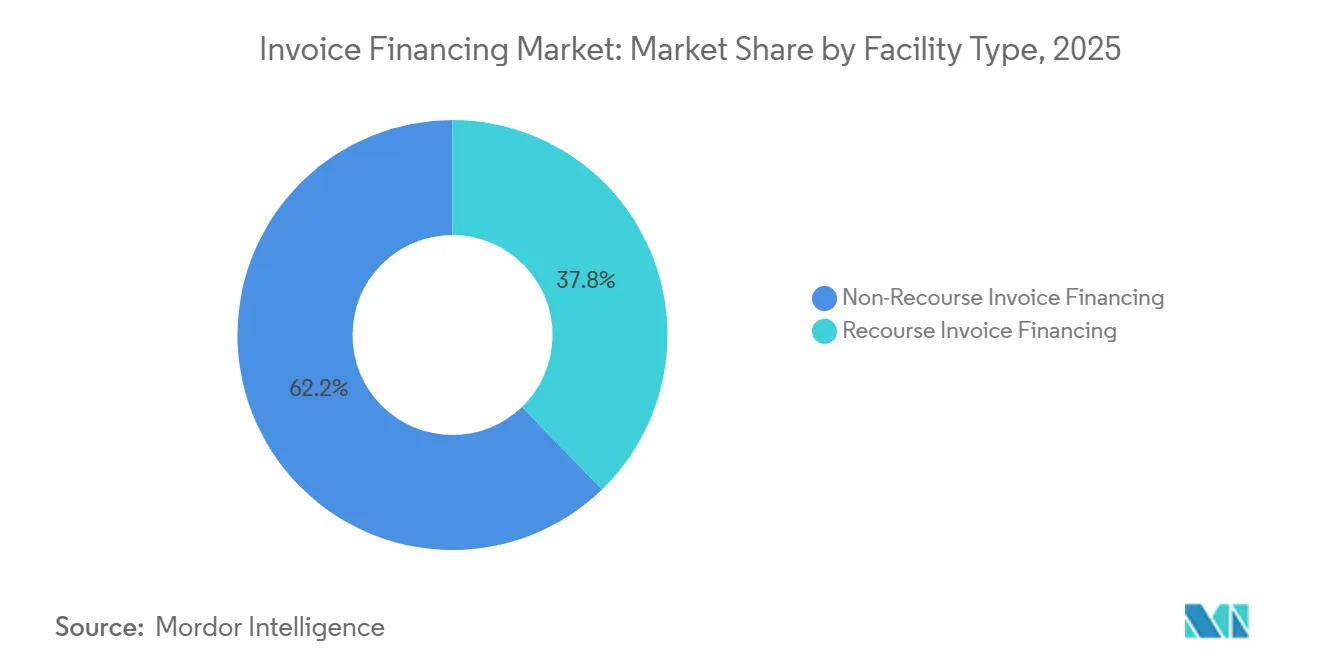
La financiación de facturas sin recurso representó el 62.2 % de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.1 % hasta 2031. Esta estructura transfiere el riesgo de impago del comprador aprobado del proveedor al factor. Permite la baja en cuentas por cobrar y los anticipos relacionados cuando una transacción cumple con los criterios de venta real aplicables según las NIIF 9 y la NIIF 102. Esto puede mejorar los indicadores de apalancamiento y liquidez para las empresas que buscan transferir completamente el riesgo crediticio. Por lo tanto, el sector de la financiación de facturas utiliza mecanismos sin recurso, donde el tratamiento contable y la protección contra el impago del deudor son importantes. Italia ofrece un claro ejemplo, ya que los contratos sin recurso representaron el 79 % de su volumen de factoring en enero de 2026.
La mayor proporción de estructuras sin recurso exige una evaluación crediticia minuciosa del comprador, ya que el financiador asume la pérdida en las facturas aprobadas en caso de impago. Los proveedores están respondiendo ampliando su información sobre deudores, sus vínculos con seguros de crédito y sus capacidades de suscripción. Esto se observa especialmente en Italia, Alemania y los Países Bajos, donde el crédito comercial y el factoring están bien establecidos. La financiación de facturas con recurso sigue siendo relevante para los proveedores con relaciones duraderas con sus compradores y una sólida solvencia crediticia. También puede ser más adecuada cuando la sensibilidad a los costes hace que la prima sin recurso resulte menos atractiva. El mercado de financiación de facturas continúa ofreciendo soporte para ambas estructuras, ya que la elección apropiada depende de la transferencia de riesgos, la fijación de precios y los objetivos de financiación del proveedor.
Por alcance de la transacción: el volumen nacional respalda el crecimiento transfronterizo.
La financiación de facturas nacionales representó el 78.5 % de los ingresos en 2025, gracias al elevado volumen de cuentas por cobrar nacionales en Europa, Norteamérica y Asia. Este segmento se beneficia de marcos legales conocidos y relaciones bancarias locales consolidadas. Italia registró un volumen de negocio acumulado de factoring de 109.75 millones de euros (129.1 millones de dólares) entre enero y mayo de 2026, lo que supone un aumento del 2.2 % interanual. Esto demuestra la continua solidez de la actividad de cuentas por cobrar nacionales en mercados maduros. La financiación nacional también proporciona a los proveedores una base más consistente para la evaluación de deudores, la documentación y los procesos de cobro. Estas características contribuyen a mantener su posición de liderazgo en el mercado de financiación de facturas.
Se prevé que la financiación de facturas transfronterizas crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.8 % hasta 2031, lo que la convierte en el segmento de transacciones de mayor crecimiento. La diversificación de la cadena de suministro incrementa la necesidad de financiar facturas en los corredores Asia-Europa y América. La reforma legal de los Países Bajos de 2025 eliminó una barrera para la cesión de cuentas por cobrar en virtud de contratos regidos por la legislación neerlandesa. Drip Capital facilitó transacciones transfronterizas de PYMES por valor de 2 millones de dólares durante el ejercicio fiscal 25-26. La liquidación en múltiples divisas y la gestión del riesgo cambiario siguen siendo requisitos fundamentales para el mercado de financiación de facturas en este segmento.
Por estructura de financiación: el factoring tradicional mantiene su escala mientras que el factoring inverso crece más rápido.
El financiamiento de facturas y el factoring tradicionales captaron el 87.9 % de los ingresos en 2025, lo que refleja la infraestructura bancaria consolidada y el uso prolongado por parte de los clientes. El producto sigue siendo particularmente fuerte en los mercados europeos. Las empresas de factoring vinculadas a bancos pueden aprovechar sus relaciones corporativas existentes para ofrecer facilidades de cobro junto con otros productos de banca comercial. Las estructuras tradicionales también proporcionan procesos claros para la cesión, el cobro y la financiación. Esta magnitud las convierte en la base principal del mercado de financiamiento de facturas. El sector del financiamiento de facturas sigue dependiendo de esta estructura porque se adapta a una amplia gama de proveedores y deudores.
Se prevé que el factoring inverso y la financiación de la cadena de suministro crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.9 % hasta 2031. Este enfoque utiliza el perfil crediticio del comprador para respaldar la financiación de los proveedores participantes. El volumen de financiación de la cadena de suministro en Italia creció un 6.0 % hasta mayo de 2026, lo que indica una expansión en un mercado con una sólida base de factoring convencional. C2FO informó una financiación acumulada superior a los 500.000 millones de dólares y opera en más de un millón de empresas en más de 180 países. El rápido crecimiento del factoring inverso demuestra la importancia de los programas liderados por el comprador en el mercado de financiación de facturas. Asimismo, aumenta la necesidad de estructuras de financiación de proveedores transparentes y una participación fiable de los compradores ancla.
Por tamaño de empresa: Las grandes empresas proporcionan la base, mientras que las PYMES amplían el acceso.
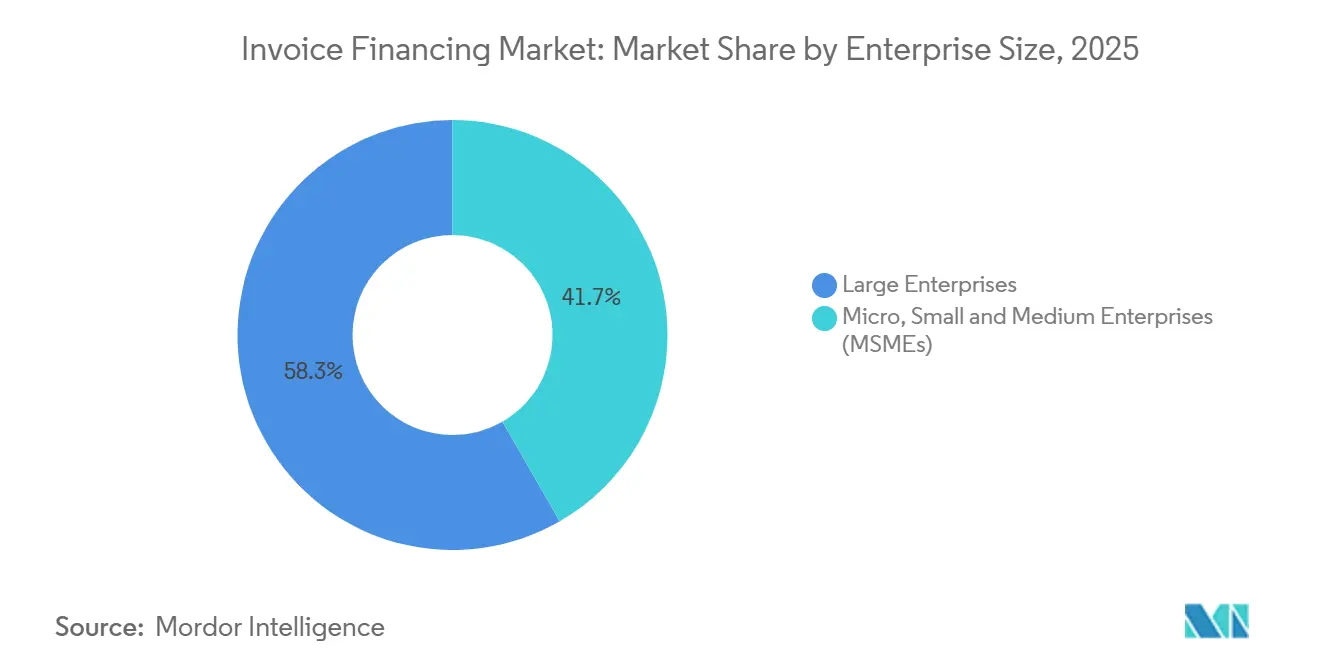
Las grandes empresas acapararon el 58.3 % de los ingresos en 2025, principalmente a través de programas de financiación de la cadena de suministro a gran escala que abarcan amplias redes de proveedores. Estas empresas cuentan con la envergadura y las relaciones con los compradores necesarias para patrocinar programas con numerosos proveedores. Sus sistemas consolidados también facilitan la integración de los datos de las facturas en las plataformas de financiación. Esto permite flujos de cobro considerables y recurrentes para los financiadores. La actividad de las grandes empresas sigue siendo una fuente importante de volumen para el mercado de financiación de facturas. Además, ofrece a los proveedores una vía para atender a los proveedores vinculados a las principales empresas ancla.
Se prevé que las MIPYMES crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.0 % hasta 2031, a medida que los procesos de incorporación y financiación se simplifiquen. Las directrices TReDS del RBI para 2026 ampliaron el apoyo formal a la financiación de cuentas por cobrar de las MIPYMES. Las cinco plataformas TReDS autorizadas procesaron 140,972 facturas por un valor de 298.690 millones de rupias indias (3.600 millones de dólares estadounidenses) en abril de 2026. Esta actividad demuestra cómo una plataforma estructurada puede conectar a financiadores y facturas de MIPYMES. El mercado de financiación de facturas puede servir mejor a las pequeñas empresas cuando los datos de transacciones verificadas reducen los costes administrativos. El sector de la financiación de facturas también se beneficia cuando los compradores del sector público participan de forma constante en estas plataformas.
Por usuario final: El sector manufacturero lidera el volumen, mientras que el sector sanitario se expande más rápidamente.
El sector manufacturero representó el 26.2 % de los ingresos en 2025 debido a sus extensas cadenas de suministro y ciclos de pago recurrentes de entre 60 y 90 días. Los proveedores de los sectores automotriz, electrónico y de bienes de consumo suelen tener cuentas por cobrar documentadas de grandes compradores. Estas cuentas se adaptan bien a los programas de suscripción y de proveedores ancla ya establecidos. El transporte y la logística, la construcción, el comercio mayorista y la distribución, así como las tecnologías de la información y las telecomunicaciones, conforman un amplio segmento intermedio con registros de facturación y patrones de pago propios. Otros usuarios finales aportan diversificación y pueden incluir cuentas por cobrar del gobierno o de grandes empresas. El sector manufacturero sigue siendo una fuente principal de volumen en el mercado de financiación de facturas.
Se prevé que el sector sanitario crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % hasta 2031, impulsado por la diferencia entre la facturación hospitalaria y los pagos a las aseguradoras. Los proveedores pueden enfrentarse a obligaciones de nómina y compras mientras las facturas permanecen impagadas entre 60 y 120 días. En marzo de 2026, FGI Finance proporcionó a Concordance Healthcare Solutions una línea de crédito con garantía de activos de 150 millones de dólares. Este ejemplo demuestra la magnitud de las necesidades de capital circulante entre los distribuidores sanitarios. La financiación sanitaria también exige prestar atención a las cuentas por cobrar relacionadas con los seguros y al manejo de datos confidenciales. Estas condiciones hacen que la documentación especializada y los procesos de cumplimiento normativo sean relevantes para el mercado de financiación de facturas.
Análisis geográfico
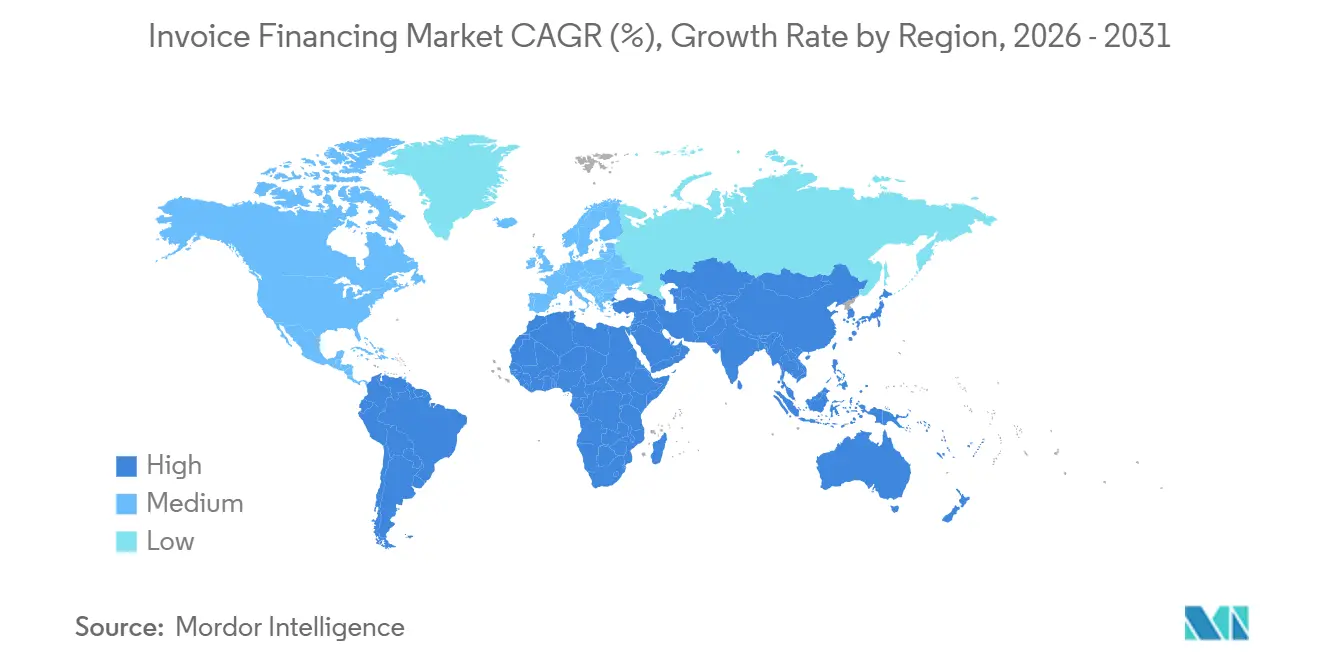
Europa acaparó el 62.1 % de la cuota de mercado de financiación de facturas en 2025, lo que refleja el uso consolidado del factoring en las finanzas corporativas de la región. Francia, Alemania, el Reino Unido, Italia y España conformaron la base principal de la actividad regional. Alemania registró un volumen de factoring de 423.5 millones de euros (498.2 billones de dólares) durante 2025, un aumento del 6.2 %. La obligatoriedad de la facturación electrónica B2B en Alemania comenzó en enero de 2025, mientras que Francia inició su implementación gradual en septiembre de 2026. Estas iniciativas están generando información de facturación más estandarizada para los proveedores de financiación.
El mercado europeo de financiación de facturas también se beneficia de los cambios legales y normativos que mejoran la disponibilidad de datos y la asignación de cuentas por cobrar. El KSeF de Polonia se puso en marcha para los grandes contribuyentes en febrero de 2026, añadiendo otra fuente de registros de facturas legibles por máquina. El marco del IVA en la era digital de la UE exige la presentación de informes digitales para las transacciones B2B intracomunitarias a partir del 1 de julio de 2030. Estos cambios pueden reducir la fricción documental y facilitar decisiones crediticias más rápidas. La reforma de los Países Bajos de julio de 2025 eliminó los límites contractuales a la asignación de cuentas por cobrar en virtud de contratos regidos por la legislación neerlandesa. La Directiva de la UE sobre pagos atrasados y los cambios de Basilea III también están influyendo en la forma en que los bancos diseñan los programas de financiación de proveedores.
Se proyecta que Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.5% hasta 2031, convirtiéndose en la región de mayor crecimiento. FCI informó un volumen de operaciones de factoring en Asia-Pacífico de 995 mil millones de euros (1,170.4 mil millones de dólares) en 2025, o el 24.6% del volumen global. India creció un 13.9%, mientras que Singapur creció un 15.9% a medida que se desarrollaba su papel en la financiación del comercio. El volumen de factoring de China alcanzó los 713 mil millones de euros (838.7 mil millones de dólares) en 2025 después de un crecimiento del 5%. El marco TReDS de India permite la licitación competitiva de múltiples financiadores para las facturas de las PYME y cuenta con el apoyo institucional de las directrices del RBI de 2026. Indonesia, Vietnam, Tailandia y Malasia siguen siendo relevantes, ya que las cadenas de suministro orientadas a la exportación buscan una monetización más rápida de las cuentas por cobrar.
América del Norte ha establecido una infraestructura financiera y una creciente actividad de referencias entre bancos y fintech. Los estándares de crédito comercial se endurecieron en el primer trimestre de 2026, lo que aumentó la relevancia de las alternativas respaldadas por cuentas por cobrar. América del Sur cuenta con el respaldo de la estructura FIDC de Brasil y una norma judicial de 2025 sobre créditos asignados fiduciarios. Oriente Medio y África tienen un potencial considerable, pero enfrentan condiciones de documentación y ejecución más desiguales. C2FO e IFC lanzaron CycleFlow en Nigeria en abril de 2026 como la primera etapa de una estrategia de plataforma de capital de trabajo. La plataforma apunta a una capacidad de financiamiento anual para PYMES de entre 25 y 30 millones de dólares cuando esté completamente operativa.
Panorama competitivo
El mercado de financiación de facturas combina las divisiones financieras propias de los bancos, proveedores independientes especializados y plataformas tecnológicas. Lloyds Bank Commercial Finance, HSBC, BNP Paribas Factor y Barclays son importantes proveedores vinculados a bancos. Bibby Financial Services, eCapital y Close Brothers son proveedores especializados con un fuerte enfoque en las pequeñas empresas. Drip Capital, C2FO y Demica representan a los participantes tecnológicos en el panorama más amplio de la financiación de cuentas por cobrar y la cadena de suministro. La posición competitiva de cada proveedor depende de su capacidad de financiación, la evaluación de los deudores, la velocidad operativa y la capacidad de gestionar diferentes tipos de transacciones. El mercado de financiación de facturas sigue fragmentado a nivel mundial debido a la gran variabilidad de las estructuras legales nacionales y las redes de compradores.
Los proveedores propiedad de bancos conservan ventajas gracias a sus balances, relaciones corporativas consolidadas y una amplia gama de productos. Los proveedores independientes compiten mediante la evaluación crediticia basada en relaciones y la especialización sectorial, especialmente para las pequeñas empresas. Bibby Financial Services obtuvo una línea de crédito de HSBC Reino Unido por valor de 250 millones de euros (284.69 millones de dólares) en julio de 2026 para financiar las cuentas por cobrar de las pymes en siete jurisdicciones. Este acuerdo mantuvo su financiación total disponible por encima de los 1.100 millones de libras esterlinas (1.500 millones de dólares). Además, conectó a la empresa con la red internacional de especialistas de HSBC Global Trade Solutions. Esto demuestra cómo los proveedores independientes pueden utilizar la financiación bancaria mientras compiten por establecer relaciones directas con los clientes en el mercado de financiación de facturas.
La tecnología se ha convertido en una parte fundamental de la estrategia competitiva. JP Morgan Payments integró la financiación de la cadena de suministro en Oracle Fusion Cloud ERP en 2025, haciendo que el programa estuviera disponible a través de un sistema empresarial central. Cleo añadió InvoicePay a su portal de gestión de EDI en 2025, combinando flujos de trabajo operativos y financieros. Estas iniciativas demuestran por qué la interconexión de sistemas empresariales, los controles de fraude y la liquidación en múltiples divisas son cada vez más relevantes. La administración concursal de Stenn Technologies en diciembre de 2024, con 1 millones de dólares en activos de facturas pendientes, también puso de manifiesto los riesgos de una validación de facturas insuficiente y una escasa capacidad de financiación. El mercado de financiación de facturas premia el crecimiento respaldado por una sólida evaluación de riesgos de los deudores y líneas de financiación diversificadas.
Líderes del sector de financiación de facturas
Servicios financieros bibby
Finanzas de Tradewind
eCapital
Financiación comercial de Lloyds Bank
Factor BNP Paribas
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Bibby Financial Services obtuvo una línea de crédito de 250 millones de euros (284.69 millones de dólares) de HSBC Reino Unido para ampliar la financiación de cuentas por cobrar de pymes en 7 jurisdicciones de Europa y Asia, manteniendo así la financiación total disponible de BFS por encima de los 1.1 millones de libras esterlinas (1.47 millones de dólares). Este acuerdo otorga a BFS acceso a la red de HSBC Global Trade Solutions, compuesta por más de 150 especialistas en capital circulante en 50 países, reforzando así la posición de BFS como el mayor proveedor independiente de financiación de facturas del Reino Unido, con más de 8,500 empresas a su servicio.
- Junio de 2026: El Banco de la Reserva de la India emitió las Directrices TReDS 2026, Circular RBI/DPSS/2026-27/406, de fecha 23 de junio de 2026, que autorizan la cobertura de garantía crediticia de fideicomisos respaldados por el gobierno para financiadores en plataformas TReDS y simplifican la incorporación de las PYME. Simultáneamente, el Gobierno de la India dispuso que todas las empresas del sector público central canalizaran la liquidación de facturas de las PYME a través de TReDS, ampliando sustancialmente la participación de los compradores ancla.
- Abril de 2026: C2FO e IFC lanzaron CycleFlow en Nigeria, la primera fase de una estrategia nacional de plataforma de capital de trabajo que busca alcanzar una capacidad de financiamiento anual para las PYMES de entre 25 y 30 millones de dólares y generar más de 480,000 empleos directos una vez implementada a gran escala. La plataforma contó con el apoyo de varios socios bancarios y se lanzó tras la designación de C2FO como Mejor Socio Comercial de la Cadena de Suministro por parte de IFC en la 9.ª Reunión Mundial de Socios Comerciales.
- Abril de 2026: Drip Capital superó los 9 millones de dólares en transacciones acumuladas de financiación del comercio transfronterizo para pymes y facilitó 2 millones de dólares en el ejercicio fiscal 25-2026. Anunció una alianza con YES BANK en GTR India 26 para combinar la evaluación de riesgos digital de Drip con la red de distribución de clientes pymes de YES BANK.
Alcance del informe del mercado global de financiación de facturas
| Financiamiento de facturas con recurso |
| Financiación de facturas sin recurso |
| Financiación de facturas nacionales |
| Financiación de facturas transfronterizas |
| Financiación de facturas tradicional / Factoring |
| Factoring inverso / Financiación de la cadena de suministro |
| Micro, Pequeñas y Medianas Empresas |
| Grandes empresas |
| Manufactura |
| Transporte y Logística |
| Construcción |
| Mayorista y Distribución |
| TI y Telecomunicaciones |
| Sector Sanitario |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de instalación | Financiamiento de facturas con recurso | |
| Financiación de facturas sin recurso | ||
| Por alcance de la transacción | Financiación de facturas nacionales | |
| Financiación de facturas transfronterizas | ||
| Por Estructura de Financiamiento | Financiación de facturas tradicional / Factoring | |
| Factoring inverso / Financiación de la cadena de suministro | ||
| Por tamaño de empresa | Micro, Pequeñas y Medianas Empresas | |
| Grandes empresas | ||
| Por usuario final | Manufactura | |
| Transporte y Logística | ||
| Construcción | ||
| Mayorista y Distribución | ||
| TI y Telecomunicaciones | ||
| Sector Sanitario | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué es la financiación de facturas?
La financiación de facturas permite a una empresa obtener fondos a cuenta de las facturas pendientes de sus clientes, en lugar de esperar a que el comprador pague.
¿Qué tamaño tiene el mercado de financiación de facturas?
Se prevé que el mercado de financiación de facturas aumente de 3.92 billones de dólares en 2026 a 4.82 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.2 %.
¿Qué tipo de instalación lidera la financiación de cuentas por cobrar?
La financiación de facturas sin recurso representó el 62.2% de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta del 5.1% hasta 2031.
¿Por qué está creciendo más rápido el factoring inverso?
El factoring inverso utiliza el perfil crediticio del comprador para financiar a los proveedores y se prevé que crezca a una tasa compuesta anual del 8.9 % hasta 2031.
¿Qué región tiene la mayor proporción de financiación de cuentas por cobrar?
Europa representó el 62.1% de la cuota de mercado en 2025, gracias a los sistemas de factoring consolidados y al amplio uso que hacen las empresas de la financiación de cuentas por cobrar.
¿Cómo apoya TReDS la financiación de las PYMES en la India?
TReDS proporciona una plataforma para que las entidades financieras presenten ofertas por las facturas de las PYMES, mientras que las directrices del RBI de 2026 ampliaron el apoyo a las garantías de crédito y la participación del sector público.


