

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
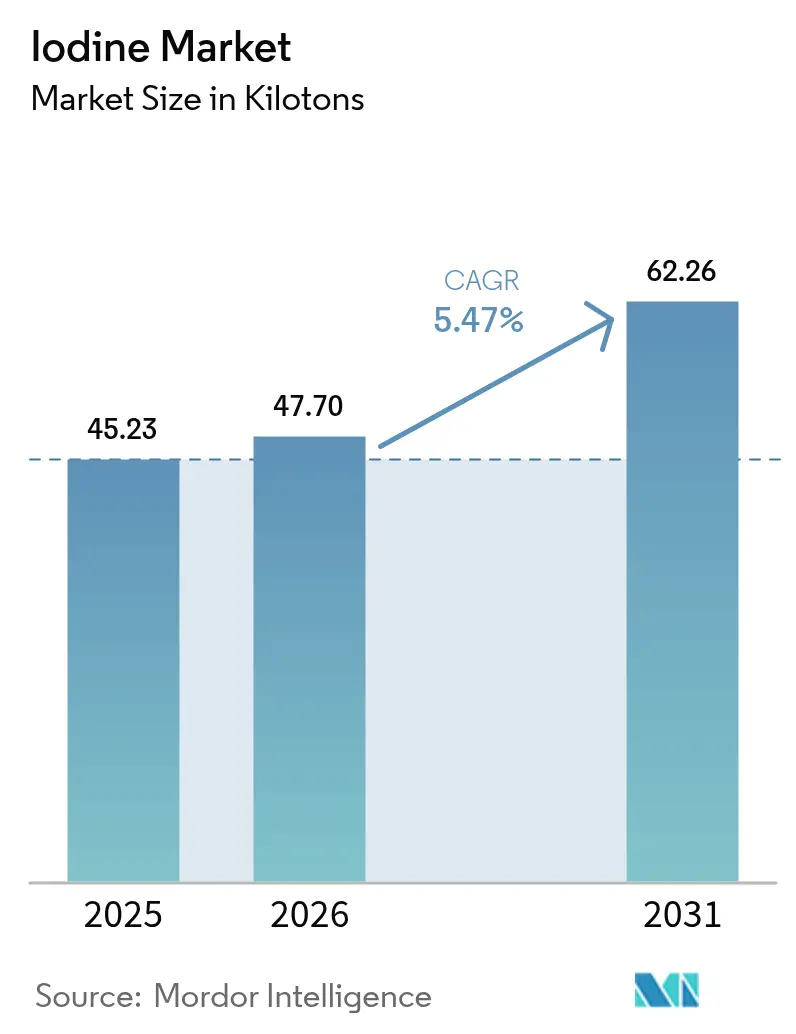
| Volumen de mercado (2026) | Kilotones 47.70 |
| Volumen de mercado (2031) | Kilotones 62.26 |
| Tasa de crecimiento (2026 - 2031) | 5.47% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
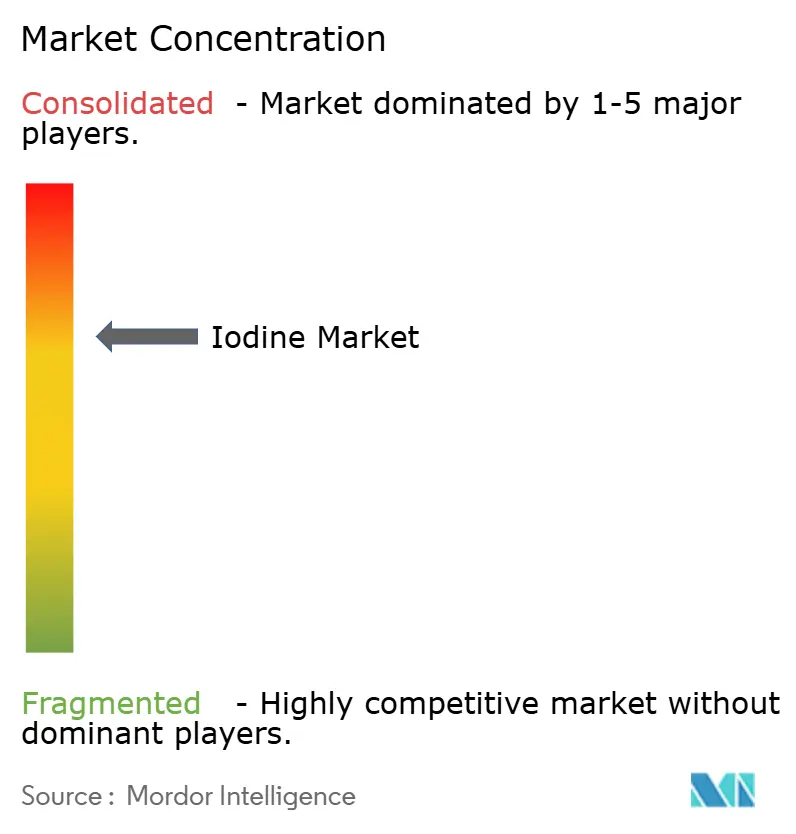
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del yodo por Mordor Intelligence
Se proyecta que el tamaño del mercado del yodo se expandirá de 45.23 kilotones en 2025 y 47.70 kilotones en 2026 a 62.26 kilotones para 2031, registrando una CAGR del 5.47% entre 2026 y 2031. Los cambios estructurales están ampliando la demanda más allá de los productos farmacéuticos y nutricionales tradicionales, sobre todo hacia catalizadores fluoroquímicos bajos en carbono y electrolitos acuosos para baterías de próxima generación que posicionan al yodo como un facilitador crítico de las estrategias de descarbonización. Los precios spot subieron un 40% en 2024 a USD 38,000 por tonelada a medida que la producción de caliche chileno se redujo, lo que indica un riesgo sostenido de suministro para los compradores que carecen de contratos a largo plazo. Los operadores de salmueras subterráneas están escalando tecnologías de extracción patentadas para mitigar la volatilidad impulsada por el clima, mientras que los programas de reciclaje de circuito cerrado en Europa y Japón están comenzando a recuperar moléculas de grado médico, aunque en volúmenes modestos. Las baterías de zinc-yodo a escala de red que ofrecen más de 10 000 ciclos de carga y descarga están pasando de la fase de prueba de concepto de laboratorio a la fase piloto industrial, lo que apuntala un posible cambio radical en la adopción industrial durante la segunda mitad del período de pronóstico.
Conclusiones clave del informe
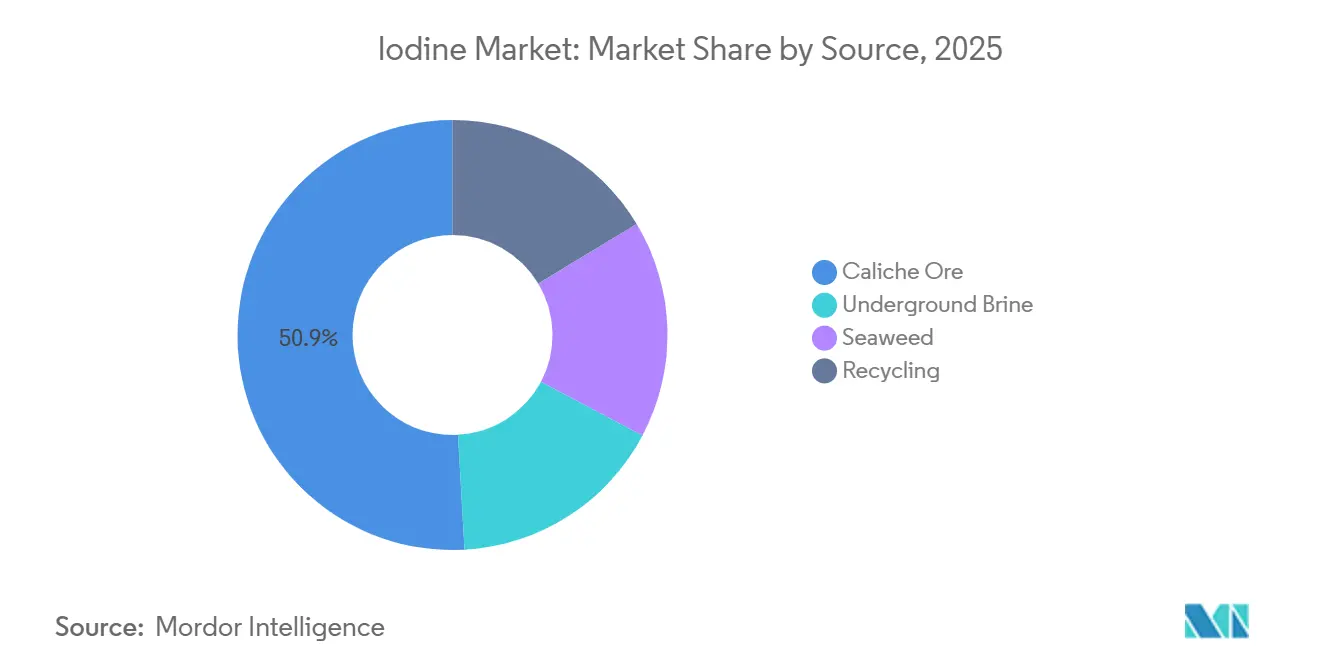
- Por fuente, el mineral de caliche representó el 50.88% de la participación de mercado del yodo en 2025, mientras que se proyecta que la extracción de salmuera subterránea se expandirá a una CAGR del 5.56% hasta 2031.
- Por forma, los compuestos orgánicos representaron el 48.23% del tamaño del mercado de yodo en 2025; las sales y complejos inorgánicos representan el segmento de forma de más rápido crecimiento con una CAGR del 5.68% hasta 2031.
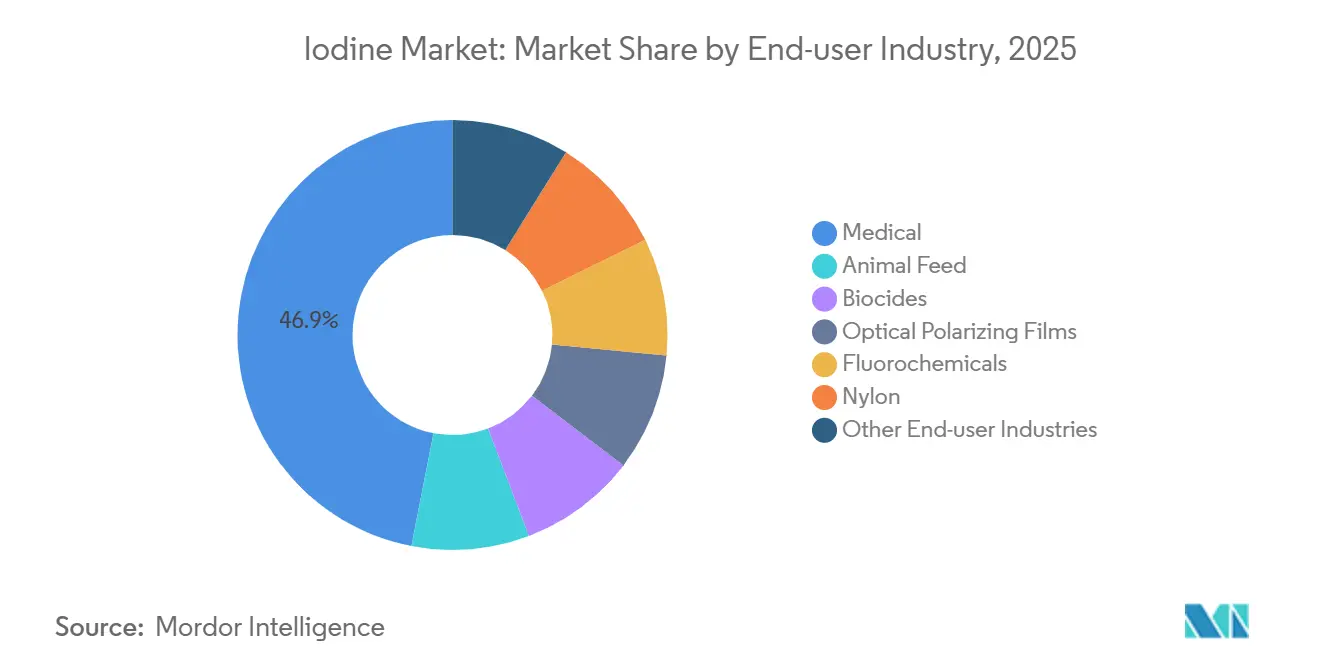
- Por industria de usuario final, el segmento médico capturó el 46.93% del volumen de 2025 y está avanzando a una CAGR del 5.66% hasta 2031.
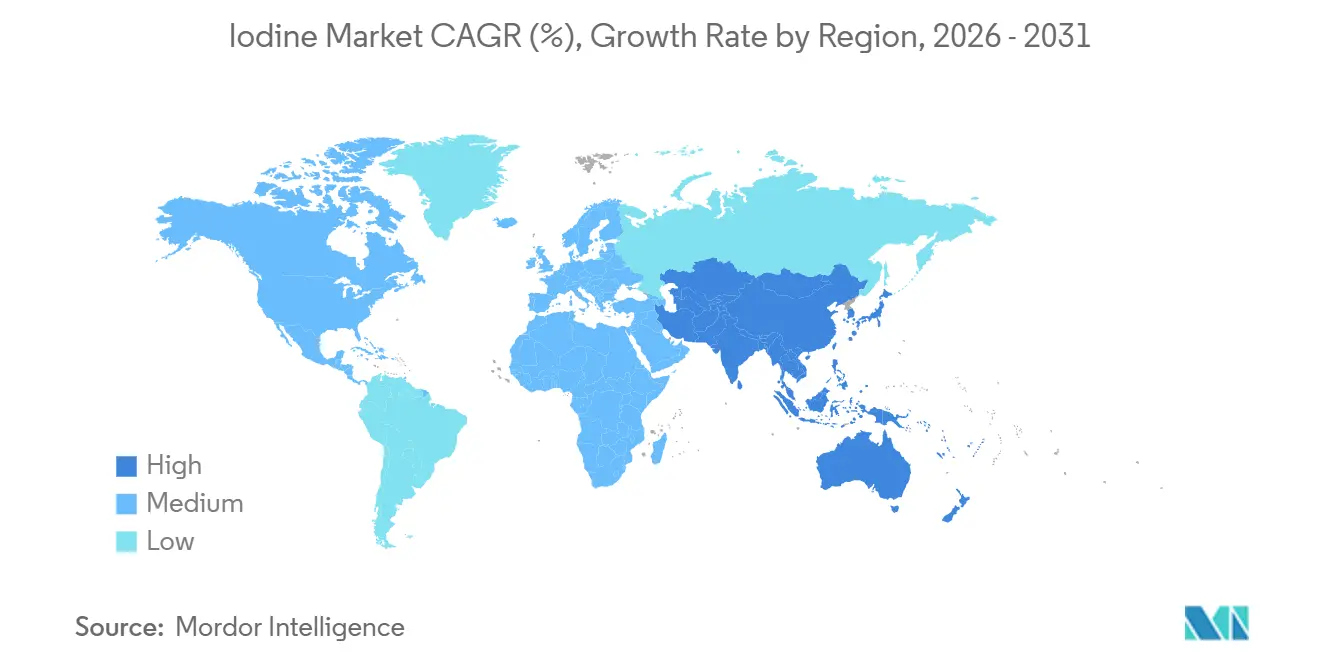
- Por geografía, Asia-Pacífico representó el 34.31% de la demanda de 2025 y está superando a todas las regiones con una CAGR del 6.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del yodo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de medios de contraste para rayos X y TC | + 1.2% | Global, con concentración en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Programas de yodación de sal exigidos por el gobierno | + 0.8% | Global, en particular India, África subsahariana y el Sudeste Asiático. | Largo plazo (≥ 4 años) |
| Expansión de la fabricación de películas polarizadoras LCD/OLED | + 0.9% | Núcleo de Asia y el Pacífico (China, Corea del Sur, Japón), propagación a América del Norte | Corto plazo (≤ 2 años) |
| Adopción rápida de electrolitos a base de yodo en baterías acuosas de próxima generación | + 1.4% | Adopción temprana y global en China, EE. UU. y la UE para almacenamiento a escala de red | Mediano plazo (2-4 años) |
| Impulso regulatorio para rutas fluoroquímicas bajas en carbono que requieren catalizadores de yodo | + 0.6% | América del Norte y la UE, con interés emergente en Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Creciente demanda de medios de contraste para rayos X y TC
Aproximadamente 75 millones de exámenes de diagnóstico al año utilizan agentes de contraste yodados, y cerca del 48% de las tomografías computarizadas (TC) en EE. UU. requieren realce de contraste. GE Healthcare invirtió 30 millones de dólares en su planta de Cork, Irlanda, durante 2024 para asegurar un suministro adicional, ya que se prevé que la demanda mundial de contraste se duplique en una década. La tecnología de TC por conteo de fotones reduce el consumo de yodo por paciente en aproximadamente un 10% por bin de energía de 5 keV; sin embargo, los volúmenes absolutos siguen aumentando a medida que se amplían los programas de cribado. SQM firmó contratos plurianuales de materias primas con intermediarios farmacéuticos para asegurar una producción de grado médico a precios superiores, aislando así los ingresos de las fluctuaciones de los productos básicos. La OMS incluye los agentes de contraste yodados en su inventario de medicamentos esenciales, lo que garantiza un abastecimiento básico incluso en sistemas de salud de bajos ingresos.
Programas de yodación de sal exigidos por el gobierno
Aproximadamente el 88% de los hogares utilizaban sal yodada en 2024, frente al 86% de 2020. Sin embargo, más de 2 millones de personas siguen en riesgo de deficiencia. El mandato de la India para 2024 de doble fortificación con yodo y hierro ha elevado la carga de yodo por kilogramo, expandiendo el mercado del yodo a los canales minoristas rurales. Los organismos reguladores del Sudeste Asiático y el África Subsahariana están reforzando las auditorías de cumplimiento, elevando el umbral técnico para los proveedores que ahora deben documentar la trazabilidad ISO 9001. Los grados de baja pureza canalizados hacia la fortificación crean un precio mínimo que estabiliza los flujos de caja de los productores durante las recesiones cíclicas en los segmentos de mayor especificación. La adquisición a granel de UNICEF favorece a los proveedores con una logística probada, lo que elimina las barreras para los pequeños participantes regionales.
Expansión de la fabricación de películas polarizadoras LCD/OLED
El alcohol polivinílico dopado con yodo permite la capa polarizadora dicroica en pantallas LCD y OLED en concentraciones de hasta el 5 % molar. Kuraray está añadiendo 38 millones de m² de capacidad de película de PVA de grado óptico, impulsando el crecimiento de televisores de pantalla grande y pantallas de cabina de automóviles. ISE Chemicals estima que las películas polarizadoras ya absorben aproximadamente el 8 % del yodo global, y se espera que esta proporción aumente a medida que los teléfonos plegables y los auriculares de realidad aumentada se expandan. China controla más de la mitad de la capacidad mundial de LCD, concentrando la demanda en Guangdong y Jiangsu, donde la proximidad a las cadenas de suministro japonesas y chilenas reduce los costos de transporte. Los fabricantes de paneles surcoreanos protegen sus márgenes mediante la purificación patentada de yodo, preservando así los contratos a largo plazo frente a las compras al contado volátiles.
Impulso regulatorio para rutas fluoroquímicas bajas en carbono
El yodo cataliza los pasos de isomerización en la fabricación de fluorocarbonos de bajo GWP, una vía favorecida por la reducción gradual de F-Gas de la UE y los calendarios de cumplimiento de la Enmienda de Kigali. Los mediadores de organoyodo en la cloración electrocatalítica reducen las emisiones de gases de efecto invernadero en comparación con las secuencias intensivas en cloro. Los productores que modernizan las plantas para flujos habilitados con yodo mejoran las puntuaciones ISO 14001, obteniendo preferencia de compra por parte de los fabricantes de equipos originales (OEM) de la industria automotriz y de refrigeración. El NREL estima que alrededor del 16 % del yodo se utiliza actualmente en catálisis industrial, una proporción que probablemente aumentará a medida que se acelere la descarbonización petroquímica [1] Laboratorio Nacional de Energía Renovable, “Catalizadores de organoyodo en fluoroquímicos de bajo carbono”, nrel.gov . Debido a que los ciclos de capex superan los 4 años, el punto de inflexión de la demanda se concentra al final, pero ya es visible en los acuerdos de suministro plurianuales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles vinculados a fluctuaciones en la producción de caliche chileno | -0.9% | Global, con una fuerte exposición en los mercados dependientes de las importaciones de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Toxicidad y costos de manipulación especializada del yodo a granel | -0.5% | Global, que afecta particularmente a los distribuidores más pequeños y a los compradores de los mercados emergentes | Mediano plazo (2-4 años) |
| La UE endurece los límites al yodo residual en los productos lácteos | -0.3% | Europa, con efectos indirectos sobre las prácticas globales de formulación de alimentos para animales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles vinculados a fluctuaciones en la producción de caliche chileno
Chile suministra aproximadamente el 60% del yodo mundial, y las precipitaciones de 2024 en el desierto de Atacama redujeron el procesamiento del mineral, lo que elevó los precios spot a USD 38,000 t⁻¹ desde USD 27,000 t⁻¹ el año anterior. Los compradores de Asia-Pacífico se enfrentan a ventanas de tránsito de 8 a 12 semanas, y las reservas estratégicas rara vez superan los 60 días, lo que magnifica la volatilidad. La producción de salmuera subterránea está escalando a una CAGR del 5.56%, pero sigue siendo un orden de magnitud menor que la del caliche, lo que limita la diversificación a corto plazo. Los productores con contratos de compra a largo plazo están mejor protegidos, pero los convertidores en medios de contraste y catalizadores informan una compresión de márgenes cuando los saltos spot superan los USD 5,000 t⁻¹. Por lo tanto, el riesgo climático y los ciclos de extracción de nitrato siguen siendo el principal lastre del lado de la oferta en el mercado del yodo.
Toxicidad y costos de manejo especializado del yodo a granel
El yodo elemental se sublima y es corrosivo, lo que requiere el enrutamiento de mercancías peligrosas UN 3077 y un límite de exposición de OSHA de 0.1 ppm [2] US OSHA, “Límites de exposición ocupacional para el yodo”, osha.gov . Las primas logísticas promedian entre un 15 y un 20 % por encima de los productos químicos no peligrosos, una carga excesiva para los pequeños distribuidores que carecen de ventilación o almacenamiento dedicados. Las perlas ISEFLO de ISE Chemicals reducen el polvo, pero exigen un recargo del 5 al 10 %, lo que obliga a los compradores sensibles al precio a enfrentarse a un dilema entre calidad y coste. Los transportistas con certificaciones para materiales peligrosos son escasos en el sur de Asia y África subsahariana, lo que prolonga los plazos de entrega. Estas fricciones consolidan la cuota de mercado entre los grandes operadores y limitan la penetración en casos de uso emergentes a menos que los derivados más seguros ganen terreno.
Análisis de segmento
Por fuente: La extracción de salmuera supera al caliche tradicional
El mineral de caliche aún representaba el 50.88% de la cuota de mercado del yodo en 2025, gracias a la producción de 16,200 toneladas de SQM. Sin embargo, la salmuera subterránea crece a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.56%, lo que refleja la búsqueda de diversificación del suministro por parte de los usuarios finales. Se proyecta que el tamaño del mercado del yodo atribuible a la salmuera aumentará a medida que operadores como Iofina pongan en funcionamiento nuevos pozos en la Cuenca Pérmica estadounidense.
La producción de salmuera evita los ciclos de extracción de nitratos y aprovecha el agua de reflujo que, de otro modo, se reinyectaría, lo que reduce los costos marginales de extracción a pesar de que las leyes de yodo son inferiores a 0.1 g L⁻¹. Las empresas japonesas que extraen salmuera con una concentración aproximadamente 1,000 veces superior a la del agua de mar suministran el 30 % del volumen mundial, lo que demuestra su viabilidad comercial. El reciclaje, liderado por la red de recuperación de GE Healthcare, recuperó el 18 % del yodo utilizado en agentes de contraste durante 2025, lo que indica un margen para el crecimiento de ciclo cerrado. Las algas marinas representan actualmente una baja oferta debido a la intensidad de la mano de obra y la baja producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por forma: Compuestos orgánicos que conducen, sales inorgánicas que aceleran
Los compuestos orgánicos representaron el 48.23 % del mercado del yodo en 2025, ya que los medios de contraste triyodados y los antisépticos con povidona yodada dominaron el consumo de valor añadido. En cambio, las sales y complejos inorgánicos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 5.68 %, impulsados por los programas de fortificación obligatoria.
La cuota de mercado del yodo en elementales e isótopos sigue siendo baja, pero alcanza precios elevados en medicina nuclear. El dihidroyoduro de etilendiamina de grado alimenticio favorece la fertilidad de las vacas lecheras. El creciente escrutinio ambiental está llevando a algunos formuladores hacia complejos orgánicos con mayor aceptación, lo que complica las estrategias de adquisición.
Por industria de usuario final: el segmento médico mantiene su liderazgo
El segmento médico capturó el 46.93% de la participación de mercado del yodo en 2025 gracias a aproximadamente 75 millones de exámenes de diagnóstico anuales que dependen de agentes de contraste, y se prevé que avance a una CAGR del 5.66% hasta 2031. Dentro de este segmento, la expansión de 30 millones de dólares de GE Healthcare en Cork respalda la creciente demanda a medida que los escáneres de TC de conteo de fotones entran en servicio en América del Norte y Europa, lo que reduce la dosis por examen pero amplía el recuento general de procedimientos.
El alimento para animales absorbe dihidroyoduro de etilendiamina y yoduro de potasio en tasas de inclusión de aproximadamente 0.35–0.8 mg kg⁻¹ para aves de corral y ganado lechero; sin embargo, el endurecimiento de los límites de residuos de la UE en la leche está frenando las perspectivas de crecimiento en Europa. La fabricación de pantallas está creciendo a medida que las películas de alcohol polivinílico dopado con yodo se escalan con televisores más grandes, clústeres automotrices y teléfonos plegables, impulsadas por la adición de 38 millones de m² de capacidad anual de Kuraray. Los catalizadores utilizados en rutas fluoroquímicas bajas en carbono consumen alrededor del 16% del yodo global, una proporción que se espera que aumente a medida que los emisores industriales modernicen sus plantas en respuesta a la Enmienda de Kigali. Los biocidas como la povidona yodada mantienen la demanda en antisépticos hospitalarios y de consumo, habiendo demostrado una eficacia virucida del 99.99% contra el SARS-CoV-2 al 0.5%.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de yodo en la región Asia-Pacífico
Asia-Pacífico lideró el mercado del yodo, con el 34.31 % de la demanda mundial en 2025, y se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.89 % hasta 2031. La producción china de películas polarizadoras para LCD y el programa de sal doblemente fortificada de la India sustentan el aumento de volumen de la región. Japón, que se abastece de salmuera a razón de 0.1 g L⁻¹, sigue siendo un proveedor clave para los procesadores de todo el bloque.
Mercado de yodo en Norteamérica y Europa
América del Norte se beneficia de la creciente producción de salmuera, en particular la planta Pérmica adicional de 170 a 220 t/año de Iofina, prevista para el segundo semestre de 2026. Europa sigue centrada en los medios de contraste; la expansión de GE Healthcare en Cork refuerza la seguridad del suministro, pero enfrenta vientos en contra debido a límites más estrictos para los residuos lácteos.
Mercado de yodo en Sudamérica y África
Sudamérica suministra la mayor parte del yodo mundial a través del caliche chileno, pero las perturbaciones climáticas y la escasez de agua aumentan la volatilidad. La yodación, impulsada por UNICEF, impulsa una mayor demanda en toda África subsahariana, aunque persisten barreras logísticas.

Panorama regulatorio
La producción, el comercio y el uso del yodo se rigen por las normas de registro de productos químicos, transporte de sustancias peligrosas, exposición laboral y normativas sectoriales específicas que varían según la región. En la Unión Europea, el yodo (CE 231-442-4) y sus principales derivados (por ejemplo, el yoduro de potasio y el monocloruro de yodo) se incluyen en los expedientes de registro REACH de la Agencia Europea de Sustancias Químicas (ECHA), lo que determina la presentación de datos y las expectativas de cumplimiento para los importadores y formuladores posteriores. En Estados Unidos, el cumplimiento operativo abarca los controles ambientales, como las directrices de la EPA sobre efluentes para la producción de yodo según la Parte 415 Subparte AQ del Título 40 del Código de Regulaciones Federales (40 CFR Parte 415 Subparte AQ), junto con los requisitos de seguridad laboral, donde las directrices y los límites de exposición del NIOSH y la OSHA sirven de base para los controles de ingeniería en el manejo a granel.
En cuanto a la demanda, las políticas de salud pública apoyan el uso básico de yodo mediante programas de yodación de la sal y adquisiciones institucionales, mientras que el suministro de grado farmacéutico sigue limitado por la calidad, la trazabilidad y las prácticas de distribución controladas. Los portales nacionales de importación y cumplimiento, como el Registro Nacional de Comercio de Filipinas (PNTR), reflejan la naturaleza multiinstitucional de la supervisión del comercio de yodo, que abarca la documentación aduanera, sanitaria y ambiental. Al mismo tiempo, las políticas climáticas e industriales influyen en el consumo final, incluyendo el impulso regulatorio hacia rutas de fluorocarbonos con bajo potencial de calentamiento global (PCG), alineadas con la reducción gradual de gases fluorados de la UE y la Enmienda de Kigali, donde el yodo se utiliza como catalizador en etapas específicas del proceso.
Análisis de la cadena de valor
La cadena de valor del yodo comienza con la recuperación en la fase inicial a partir del mineral de caliche en Chile y las salmueras subterráneas vinculadas al agua producida en yacimientos de gas natural o petróleo en Japón y Estados Unidos, seguida del refinado para obtener yodo cristalino y su conversión en derivados de mayor valor, como yoduros, yodóforos e intermedios organoyodados. La concentración de la oferta es una característica definitoria: Chile lidera la producción mundial de las operaciones de caliche de Atacama, Japón es un importante productor de salmueras (incluidas regiones como Chiba y Niigata), y Estados Unidos contribuye a través de pozos de salmuera en el noroeste de Oklahoma. A nivel de productor, SQM es el principal proveedor de caliche chileno a gran escala y ha destacado las mejoras de infraestructura en Nueva Victoria, incluido un oleoducto de agua de mar vinculado a la capacidad y la resiliencia operativa.
El procesamiento y la distribución en la fase intermedia están condicionados por la logística de materiales peligrosos, la certificación de pureza y las estructuras contractuales, y la recuperación en circuito cerrado desempeña un papel cada vez más importante a medida que los residuos de imágenes médicas pueden recuperarse y refinarse. En la fase posterior, las principales aplicaciones de arrastre incluyen medios de contraste y productos farmacéuticos yodados, fortificación de sal que a menudo requiere yodatos/yoduros de gran volumen y menor especificación, películas polarizadoras ópticas para las cadenas de suministro de LCD/OLED y catalizadores industriales para fluorocarbonos. Los principales cuellos de botella y factores de costo incluyen las restricciones de agua y los permisos para el caliche chileno, la dependencia de la disponibilidad de salmuera de petróleo y gas para la producción en EE. UU., los largos plazos de entrega para los importadores de Asia-Pacífico y los requisitos de manejo para el yodo elemental corrosivo y sublimable que aumentan los costos de almacenamiento y flete.
Panorama competitivo
Chile y Japón abastecen conjuntamente la mayor parte del suministro, pero la participación individual del 30% de SQM deja espacio para empresas de nivel medio, lo que genera un mercado de yodo moderadamente concentrado. La tecnología WET IOsorb de Iofina ejemplifica cómo la innovación en salmueras puede erosionar el dominio del caliche y facilitar la integración regional del mercado. El programa de recuperación de materiales de GE Healthcare apunta a modelos de economía circular que podrían convertirse en factores diferenciadores en la adquisición de productos farmacéuticos.
La tecnología es una ventaja clave: ISE Chemicals comercializa formatos granulados que reducen la exposición al polvo, mientras que GODO SHIGEN se especializa en la recuperación de alta pureza de flujos de residuos. La ausencia de megafusiones transfronterizas sugiere que las alianzas y las licencias definirán el panorama competitivo más que la consolidación. Las empresas emergentes en el sector de baterías podrían reajustar el perfil de la demanda si el almacenamiento en red logra un despliegue masivo.
Líderes de la industria del yodo
Cosayach
iofina plc
SQM
Algorta Norte SA
GODO SHIGEN Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Iofina plc reportó una producción récord de yodo cristalino en el primer semestre de 2026, alcanzando las 393.3 toneladas métricas, un 29% más que el año anterior. Esta actualización demostró cómo las operaciones de IOsorb, que utilizan salmuera, pueden responder rápidamente a la escasez del mercado y ofrecer a los compradores una alternativa de suministro fuera de Chile mediante acuerdos a largo plazo.
- Diciembre de 2025: Iofina plc se asoció con Western Midstream para construir una nueva planta IOsorb en la Cuenca Pérmica, entre el oeste de Texas y el sureste de Nuevo México. El proyecto añadió una capacidad de procesamiento de yodo de entre 170 y 220 toneladas anuales y tenía como objetivo procesar alrededor de 50 000 barriles diarios de salmuera, lo que fortaleció la resiliencia del suministro en Norteamérica, vinculada a la infraestructura de aguas residuales de la producción.
- Septiembre de 2024: Iofina plc puso en marcha su planta de extracción IO#10 WET IOsorb en Oklahoma para aumentar la producción de yodo a partir de salmueras de petróleo y gas. La instalación añadió entre 100 y 150 toneladas métricas anuales de capacidad de producción de yodo cristalino, reforzando el enfoque de la compañía de contar con una red de plantas múltiples para un crecimiento incremental y modular del suministro.


Alcance del informe del mercado global de yodo
El yodo es un compuesto químico que se vuelve violeta al reaccionar con el almidón y que se encuentra en diversos tipos de algas. El yodo y sus derivados son indispensables en una amplia gama de aplicaciones nutricionales, farmacéuticas e industriales.
El mercado del yodo está segmentado por origen, forma, industria del usuario final y geografía. Por origen, el mercado se segmenta en caliche, salmuera subterránea, algas marinas y reciclaje. Por forma, el mercado se segmenta en compuestos orgánicos, elementales e isótopos, y sales y complejos inorgánicos. Por industria del usuario final, el mercado se segmenta en medicina (medios de contraste de rayos X, productos farmacéuticos, yodóforos y povidona yodada), alimentación animal, biocidas, películas polarizadoras ópticas, fluoroquímicos, nailon y otras industrias de usuarios finales. El informe también abarca el tamaño del mercado y las previsiones para el yodo en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
Por fuente
| Mineral de caliche |
| Salmuera Subterránea |
| Alga |
| Reciclaje |
Por formulario
| Compuestos orgánicos |
| Elementales e isótopos |
| Sales y complejos inorgánicos |
Por industria del usuario final
| Médica (medios de contraste de rayos X, productos farmacéuticos, yodóforos y povidona yodada) |
| Nutrición Animal |
| Biocidas |
| Películas de polarización óptica |
| fluoroquímicos |
| Nailon |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por fuente | Mineral de caliche | |
| Salmuera Subterránea | ||
| Alga | ||
| Reciclaje | ||
| Por formulario | Compuestos orgánicos | |
| Elementales e isótopos | ||
| Sales y complejos inorgánicos | ||
| Por industria del usuario final | Médica (medios de contraste de rayos X, productos farmacéuticos, yodóforos y povidona yodada) | |
| Nutrición Animal | ||
| Biocidas | ||
| Películas de polarización óptica | ||
| fluoroquímicos | ||
| Nailon | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de yodo en las imágenes médicas?
El segmento médico avanza a una tasa compuesta anual del 5.66% hasta 2031 y ya representa el 46.93% del volumen global.
¿Cuál es el principal riesgo de suministro para los compradores hoy en día?
Las perturbaciones climáticas en las minas de caliche chilenas pueden hacer oscilar los precios spot en más de un 40%, lo que convierte la concentración geográfica en el principal factor de riesgo.
¿Reemplazará la salmuera subterránea al caliche como fuente principal?
La extracción de salmuera está creciendo más rápido, pero el caliche todavía representa más de la mitad del volumen mundial; es poco probable que se alcance una paridad significativa antes de 2031.
¿Cómo podrían las baterías de zinc-yodo influir en la demanda futura?
Si la química asegura incluso el 5% de las instalaciones de almacenamiento en red proyectadas para 2030, la demanda de yodo podría aumentar en aproximadamente 3,000 t al año⁻¹.
¿Cuál es el tamaño actual del mercado de yodo?
Se proyecta que el tamaño del mercado de yodo se expandirá de 45.23 kilotones en 2025 y 47.70 kilotones en 2026 a 62.26 kilotones en 2031, registrando una CAGR del 5.47 % entre 2026 y 2031.
Última actualización de la página:



