

Tamaño y participación en el mercado de análisis de IoT
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
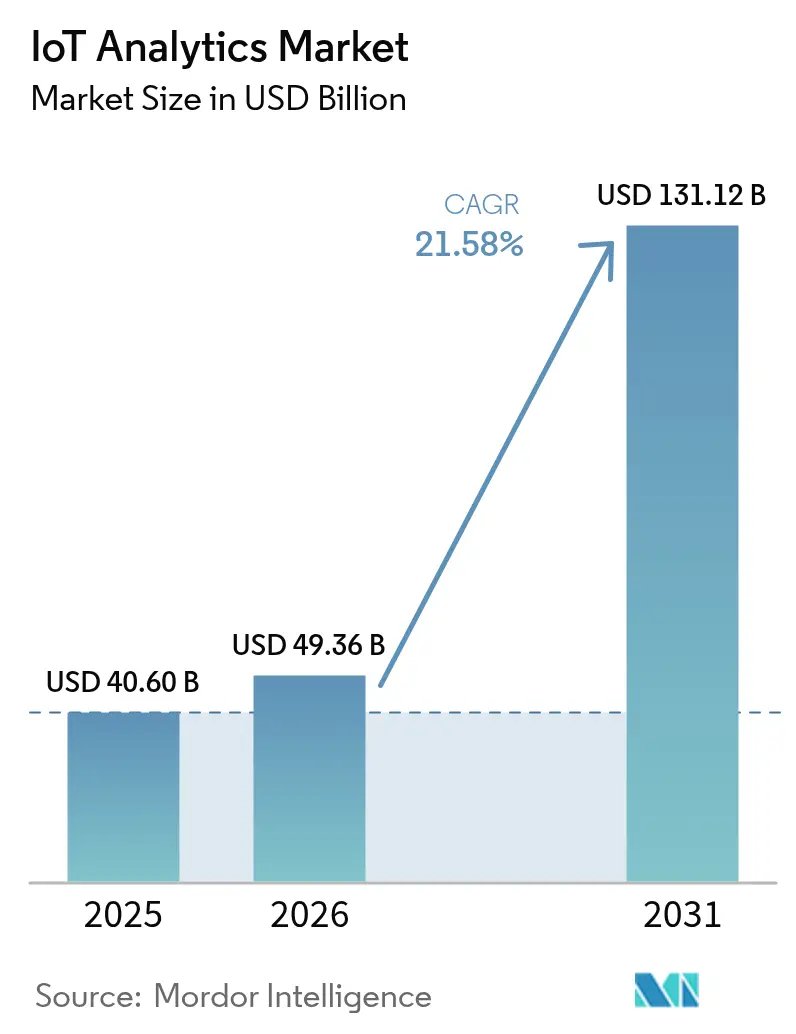
| Tamaño del mercado (2026) | USD 49.36 mil millones |
| Tamaño del mercado (2031) | USD 131.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis de IoT por Mordor Intelligence
El tamaño del mercado de analítica del IoT se valoró en 40.60 millones de dólares en 2025 y se estima que crecerá de 49.36 millones de dólares en 2026 a 131.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 21.58 % durante el período de pronóstico (2026-2031). La rápida proliferación de dispositivos, la convergencia entre el edge y la IA y los programas de transformación digital empresarial respaldan esta expansión. Las empresas están acercando las cargas de trabajo analíticas a los activos conectados, lo que reduce la latencia y los costes de ancho de banda, a la vez que mejora las decisiones operativas. La demanda se ve reforzada por los casos de éxito del mantenimiento predictivo en sectores con uso intensivo de activos y por los mandatos de sostenibilidad que exigen una monitorización continua del rendimiento. La intensidad competitiva se está fortaleciendo a medida que los hiperescaladores de la nube, los proveedores especializados y los proveedores de plataformas edge aprovechan las alianzas y adquisiciones para asegurar las ventajas del ecosistema.
Conclusiones clave del informe
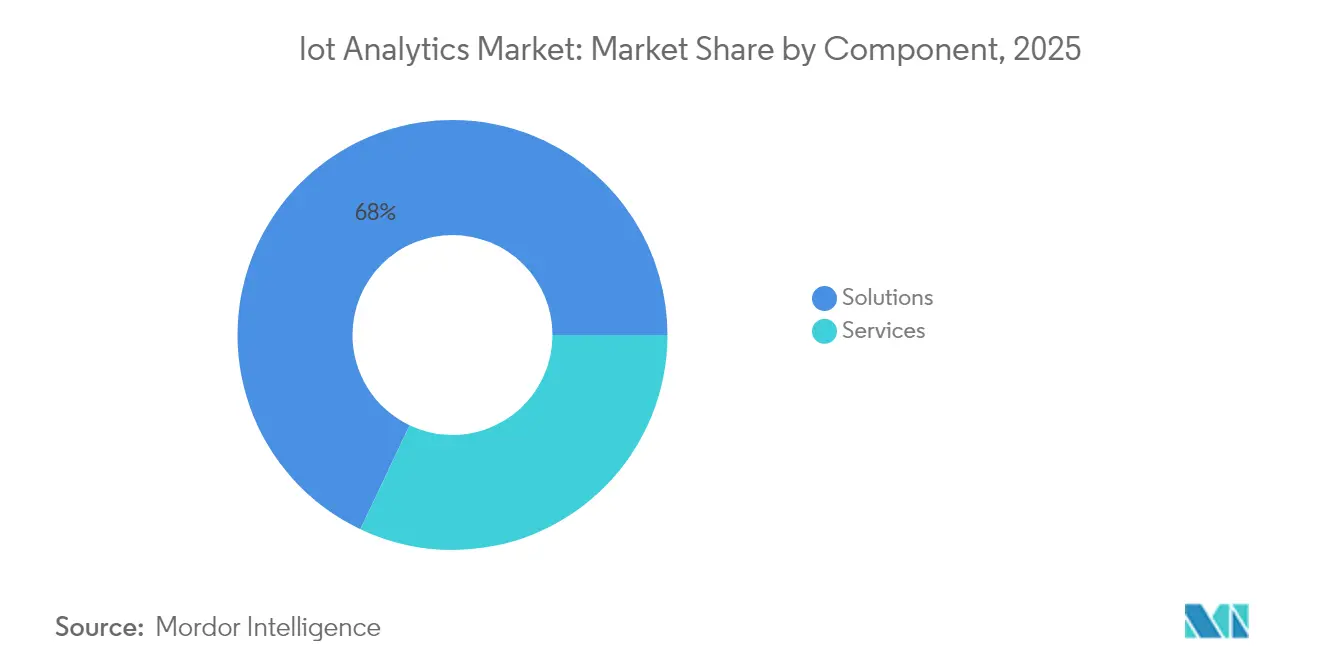
- Por componente, las Soluciones tenían el 67.95 % de la participación de mercado de análisis de IoT en 2025; se proyecta que los Servicios se expandirán a una CAGR del 23.12 % hasta 2031.
- En términos de implementación, la modalidad local dominó con una participación en los ingresos del 64.62 % en 2025, mientras que la implementación en la nube avanza a una CAGR del 23.30 % hasta 2031.
- Por tamaño de organización, las grandes empresas capturaron el 71.28 % del tamaño del mercado de análisis de IoT en 2025; las pequeñas y medianas empresas están creciendo más rápido con una CAGR del 22.85 %.
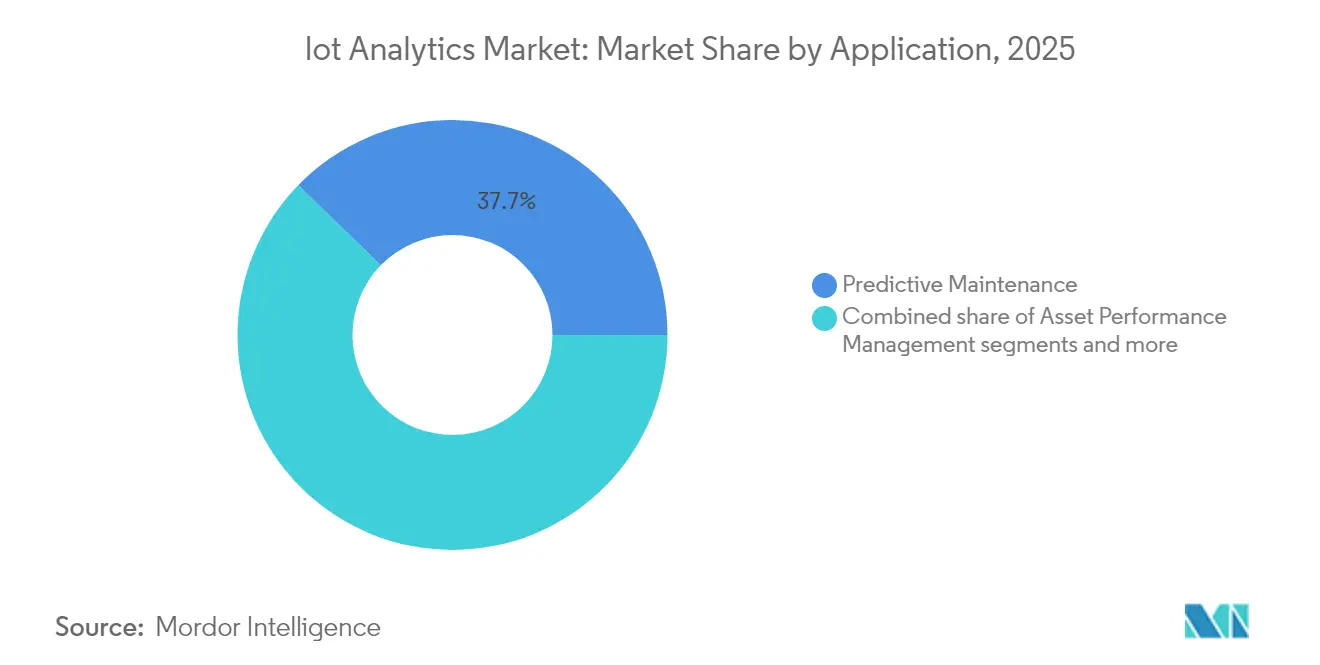
- Por aplicación, el mantenimiento predictivo representó el 37.74 % del tamaño del mercado de análisis de IoT en 2025, mientras que la gestión del rendimiento de activos está aumentando a una CAGR del 22.15 %.
- Por industria de usuario final, la manufactura lideró con una participación de ingresos del 31.02 % en 2025; se prevé que la energía y los servicios públicos crezcan a una CAGR del 21.94 %.
- Por geografía, Asia-Pacífico representó el 35.86 % de los ingresos de 2025 y se está expandiendo a una CAGR del 22.84 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de IoT
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de dispositivos IoT que generan datos a escala de exabytes | + 6.8% | Líder global en APAC | Mediano plazo (2-4 años) |
| Las plataformas de análisis nativas de la nube ganan aceptación empresarial | + 4.2% | Núcleo de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de mantenimiento predictivo en industrias con uso intensivo de activos | + 3.9% | Centros de fabricación globales | Mediano plazo (2-4 años) |
| Aceleradores de inteligencia artificial de borde que permiten análisis en fracciones de segundo | + 2.8% | Las economías avanzadas primero | Largo plazo (≥ 4 años) |
| Arquitecturas de tejido de datos empresariales que unifican flujos aislados | + 2.1% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Mandatos de seguimiento de la sostenibilidad basados en criterios ESG | + 1.4% | Líder de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de dispositivos IoT que generan datos a escala de exabytes
El número de dispositivos conectados está aumentando drásticamente, y se espera que los puntos finales del IoT a nivel mundial produzcan más de 175 zettabytes de datos al año para 2025. Los conjuntos de sensores a nivel de planta ya emiten terabytes diarios, lo que obliga a las empresas a implementar motores de análisis en el borde para evitar retrasos en la conexión a la nube. Los fabricantes que adoptan este modelo prioritario en el borde registran un 30 % más de eficiencia operativa en comparación con las configuraciones basadas exclusivamente en la nube. El aumento de datos abarca telemetría estructurada, vídeo no estructurado y archivos de registro, lo que impulsa la inversión en marcos de análisis multimodales que puedan gestionar diversas cargas útiles simultáneamente.
Las plataformas de análisis nativas de la nube ganan aceptación empresarial
Los servicios escalables de pago por uso, como Microsoft Azure IoT Operations, permiten a las empresas ingerir miles de millones de mensajes diarios mientras reducen los gastos de infraestructura hasta en un 60 % [1] Sam George, “Real-Time Intelligence in Microsoft Fabric”, azure.microsoft.com . Las arquitecturas de confianza cero y el análisis de amenazas integrado reducen las preocupaciones de seguridad, acelerando la adopción de la nube completa en la fabricación y la logística. Los sectores verticales altamente regulados siguen combinando el procesamiento en la nube y local, pero el impulso de la migración se mantiene fuerte a medida que los proveedores amplían los conjuntos de herramientas de cumplimiento.
Demanda de mantenimiento predictivo en industrias con uso intensivo de activos
Los modelos de aprendizaje automático, entrenados con vibraciones, temperatura y señales acústicas, alertan a los equipos de mantenimiento semanas antes de que se produzcan fallos. Los fabricantes indican reducciones del 25 % al 30 % en los costes de mantenimiento y del 70 % en las paradas imprevistas. Las empresas de servicios públicos imitan estas mejoras, ahorrando millones en gastos para la prevención de interrupciones. Las simulaciones de gemelos digitales perfeccionan aún más la optimización de la programación, trasladando el mantenimiento de protocolos basados en el tiempo a protocolos basados en la condición.
Aceleradores de inteligencia artificial de borde que permiten análisis en fracciones de segundo
Los chips de inferencia diseñados específicamente para pasarelas reducen drásticamente los tiempos de respuesta de segundos a milisegundos. Se proyecta que la mitad de las empresas globales adoptarán la computación de borde para 2029, ya que los escenarios de inspección de calidad, vehículos autónomos y ciudades inteligentes requieren razonamiento en tiempo real. El procesamiento local reduce el tráfico de red en un 90 % y garantiza la resiliencia cuando falla la conectividad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la privacidad de los datos y el cumplimiento transfronterizo | -3.2% | Liderando el RGPD de la UE | Corto plazo (≤ 2 años) |
| Escasez de talentos en ciencia de datos de IoT | -2.8% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| La fragmentación de los protocolos industriales dificulta la interoperabilidad | -1.9% | regiones manufactureras | Largo plazo (≥ 4 años) |
| Aumento de los costos del ancho de banda de telemetría para sensores de alta frecuencia | -1.1% | Zonas sin 5G | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad de la privacidad de datos y el cumplimiento transfronterizo
El RGPD impone normas estrictas de consentimiento, minimización y localización; su incumplimiento puede suponer un coste del 4% de la facturación global. Las diferentes legislaciones nacionales obligan a las empresas a mantener múltiples almacenes de datos regionales, lo que infla los presupuestos de los proyectos hasta en un 25%. Los análisis en tiempo real transfronterizos deben incorporar un enrutamiento basado en políticas para cumplir con los mandatos de soberanía, lo que ralentiza las implantaciones empresariales.
Escasez de talentos en ciencia de datos del IoT
Las encuestas del sector revelan una brecha de 10 millones de personas en la combinación de experiencia en IoT y análisis para 2027 [2] KC Liu, “Bridging the IoT Talent Gap”, advantech.com . Las pymes tienen dificultades para reclutar personal, lo que retrasa los proyectos o los obliga a subcontratar a proveedores de servicios gestionados. Los proveedores responden con herramientas de bajo código, pero los casos de uso industriales complejos siguen exigiendo conocimientos especializados que aún son escasos.
Análisis de segmento
Por componente: la aceleración de los servicios supera el crecimiento de las soluciones
Las soluciones siguieron dominando el mercado, representando el 67.95 % de los ingresos en 2025. Se prevé que el tamaño del mercado de análisis de IoT para soluciones aumente de forma constante, aunque se prevé que la categoría de servicios se expanda más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.12 %, a medida que las empresas buscan experiencia gestionada. Los servicios profesionales tienen una gran demanda para el mapeo de protocolos, el ajuste de la pila de borde y la integración multicloud.
La escasez de talento y la creciente complejidad arquitectónica hacen atractivos a los socios externos. Los contratos de servicios gestionados suelen agrupar software, infraestructura y acuerdos de nivel de servicio (SLA) basados en resultados, trasladando el riesgo a los proveedores. Los subsegmentos de análisis de seguridad se ven impulsados por la expansión de las superficies de ataque vinculadas a los dispositivos conectados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por implementación: el impulso de la nube desafía el dominio local
Las instalaciones locales representaron el 64.62 % del mercado en 2025, lo que refleja las necesidades de control, latencia y normativas. Sin embargo, las instancias en la nube crecen a una tasa de crecimiento anual compuesta (TCAC) del 23.30 %, a medida que los hiperescaladores combinan canales de ingesta con motores analíticos sin servidor. Los diseños híbridos dirigen las cargas de trabajo urgentes a los nodos perimetrales, a la vez que envían datos agregados a la nube para la IA por lotes.
Microsoft y Amazon lideran con ofertas componibles, lo que permite a las empresas generar gemelos digitales y entrenar modelos a gran escala en cuestión de minutos. La volatilidad de la cadena de suministro y las fluctuaciones en los precios de la energía subrayan la necesidad de computación elástica, lo que impulsa aún más la adopción de la nube.
Por tamaño de organización: la adopción por parte de las PYME se acelera a través de la democratización
Las grandes empresas representaron el 71.28 % del gasto en 2025, pero las pymes registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 22.85 %. Las suscripciones a la nube, con precios basados en dispositivos y volumen de mensajes, reducen las barreras de entrada, y las plantillas específicas para cada sector reducen el esfuerzo de configuración.
Los fabricantes europeos ilustran este cambio utilizando paneles de control de bajo código para visualizar el rendimiento de las máquinas y la intensidad energética sin necesidad de programadores especializados. Sin embargo, la limitación de recursos aún lleva a las pymes a optar por paquetes llave en mano en lugar de complejos paquetes a medida.
Por aplicación: la gestión del rendimiento de los activos cobra impulso
El mantenimiento predictivo mantuvo una cuota del 37.74 % en 2025 y sigue siendo un pilar fundamental en las decisiones de inversión. La cuota de mercado del análisis de IoT para la gestión del rendimiento de activos es menor en la actualidad, pero crece a una tasa de crecimiento anual compuesta (TCAC) del 22.15 %, lo que refleja el creciente énfasis en la optimización integral del ciclo de vida.
Los gemelos digitales replican el comportamiento de los activos bajo cargas variables, lo que permite a los operadores probar las intervenciones virtualmente. Las suites de gestión energética ayudan a las empresas a cumplir sus objetivos de reducción de carbono, mientras que el análisis de la cadena de suministro mejora el enrutamiento de la flota ante el auge del comercio electrónico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria usuaria final: la transformación del sector energético se acelera
La manufactura lideró con una contribución del 31.02 % en 2025, impulsada por las iniciativas de la Industria 4.0. Se proyecta que el tamaño del mercado de análisis de IoT para el sector energético y de servicios públicos crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 21.94 %, a medida que se multiplican los proyectos de modernización de la red eléctrica e integración de energías renovables.
Las empresas de servicios públicos implementan análisis para equilibrar la generación distribuida, predecir fallas en transformadores y optimizar los recursos de almacenamiento. Las empresas de transporte utilizan la telemática para reducir el tiempo de inactividad y supervisar la seguridad de los conductores, y los proveedores de atención médica amplían la monitorización remota de pacientes para aliviar la sobrecarga de capacidad hospitalaria.
Análisis geográfico
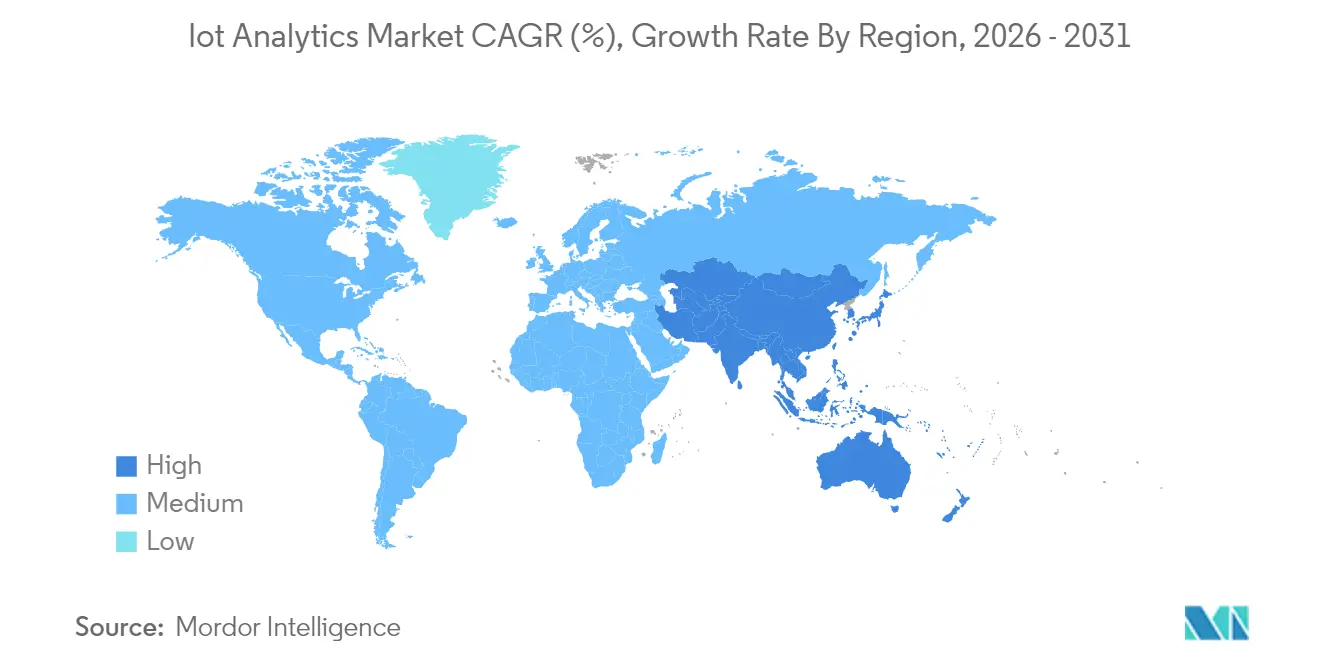
Mercado de análisis de IoT en APAC
Asia-Pacífico generó el 35.86 % de los ingresos de 2025, beneficiándose de programas gubernamentales como "Hecho en China 2025" y la Misión de Ciudades Inteligentes de la India. La tasa de crecimiento anual compuesta (TCAC) regional del 22.84 % subraya la magnitud de la digitalización industrial, la implementación del 5G y los proyectos piloto de inteligencia artificial en el borde. Las fábricas chinas implementan un control de calidad basado en la visión, mientras que los municipios indios utilizan redes de sensores para gestionar los residuos y el tráfico.
Mercado de análisis de IoT en Norteamérica
Norteamérica le sigue de cerca, con una infraestructura de nube consolidada y una adopción temprana de la IA. Las empresas integran la analítica de streaming con los centros de operaciones digitales, gracias a una sólida financiación de capital riesgo y a los proyectos de investigación universitarios. La región sigue siendo un banco de pruebas para proyectos de movilidad autónoma y agricultura de precisión.
Mercado de análisis de IoT en Europa, Latinoamérica y Oriente Medio
Europa registra un crecimiento sostenido gracias al cumplimiento de los criterios ESG que impulsa la monitorización de emisiones en tiempo real. Las iniciativas del Pacto Verde Europeo impulsan a las empresas de servicios públicos y fabricantes hacia una eficiencia basada en datos. Los mercados emergentes de Latinoamérica y Oriente Medio cobran impulso a medida que los operadores de telecomunicaciones amplían la cobertura de NB-IoT y 5G, lo que permite implantaciones en nuevas instalaciones en los sectores de la logística, el petróleo y la seguridad pública.
Panorama regulatorio
Las implementaciones de análisis de IoT están cada vez más condicionadas por los requisitos de ciberseguridad y gobernanza de datos de los productos, que afectan a qué datos se pueden recopilar, dónde se pueden procesar y durante cuánto tiempo deben recibir soporte los productos conectados. En el Reino Unido, el régimen de Seguridad de Productos e Infraestructura de Telecomunicaciones (PSTI) entró en vigor el 29 de abril de 2024 mediante la normativa PSTI, estableciendo requisitos mínimos de seguridad para los productos conectados de consumo. Estos requisitos influyen en la recopilación de telemetría, los mecanismos de actualización y la gestión de vulnerabilidades en las flotas de dispositivos conectados.
En Estados Unidos, el Programa de Etiquetado de Ciberseguridad de la FCC (US Cyber Trust Mark) entró en vigor el 29 de agosto de 2024, elevando el nivel de seguridad para los productos conectados que alimentan las plataformas de análisis. La guía de seguridad desde el diseño continúa perfeccionándose a través del NIST, incluyendo la publicación en abril de 2026 de NIST IR 8259r1 y el borrador público inicial de junio de 2026 de NIST SP 800-213 Revisión 1, que informan los controles básicos y las prácticas de gestión de riesgos que los proveedores de análisis de IoT y sus socios fabricantes de dispositivos implementan a través de la identidad, la aplicación de parches y las canalizaciones de actualización segura. Australia también introdujo la seguridad obligatoria para dispositivos inteligentes, con las Reglas de Ciberseguridad (Estándares de Seguridad para Dispositivos Inteligentes) de 2025 que entraron en vigor el 4 de marzo de 2026.
Análisis de la cadena de valor
La cadena de valor del análisis de IoT incluye fabricantes de dispositivos y proveedores de módulos, proveedores de conectividad y pasarelas de borde, proveedores de plataformas de datos y en la nube, e integradores de sistemas que implementan la ingesta, el modelado y los flujos de trabajo operativos para los usuarios finales. Los flujos de datos suelen comenzar en sensores, controladores, cámaras y unidades telemáticas, y luego se mueven a través de pasarelas y capas de red hacia la ingesta de datos en tiempo real, el almacenamiento y las canalizaciones de aprendizaje automático, con resultados que se muestran en paneles de control y sistemas empresariales como ERP y SCM. Los integradores y proveedores de servicios gestionados tienden a ser especialmente importantes porque las implementaciones requieren mapeo de protocolos, refuerzo de la seguridad e integración de datos de OT, telemetría logística y datos de aplicaciones empresariales.
Los recientes movimientos en el ecosistema apuntan a una mayor integración entre las plataformas analíticas y los sistemas operativos, en lugar de pilas de IoT independientes. Oracle anunció una colaboración con Microsoft para integrar Oracle Fusion Cloud SCM con Azure IoT Operations y Microsoft Fabric para mejorar la visibilidad de la fabricación, reflejando la demanda de modelos de datos unificados en las decisiones de producción y cadena de suministro. Las alianzas como Kinaxis con Databricks (para la orquestación de la cadena de suministro impulsada por IA) y KION con NVIDIA y Accenture (robots impulsados por IA y gemelos digitales para almacenes) respaldan aún más el cambio hacia capas de gemelos digitales e IA que dependen de datos de IoT de alta calidad y casi en tiempo real. Los ciclos de hardware también influyen en los plazos de implementación, y en 2024 se observaron fuertes caídas entre los proveedores de módulos de IoT celular tras un exceso de compras previo, lo que puede ralentizar temporalmente las implementaciones de nuevos dispositivos incluso mientras continúa la modernización impulsada por software.
Panorama competitivo
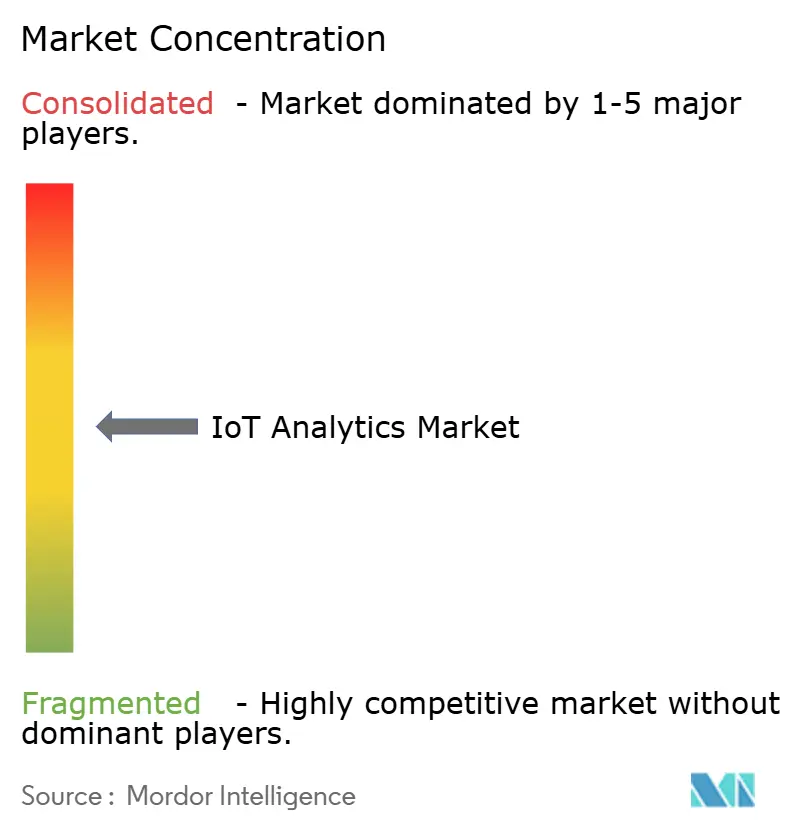
El mercado de análisis de IoT está moderadamente fragmentado. Los hiperescaladores de la nube (Microsoft, Amazon Web Services, IBM y Google) combinan conectividad, almacenamiento y análisis avanzado. Su escalabilidad les permite apalancarse en los precios y ofrecer servicios de IA integrados. Proveedores especializados como SAS, PTC y Splunk se diferencian por su contenido de dominio profundo y sus creadores de modelos de bajo código.
Las alianzas estratégicas impulsan la innovación. Microsoft adquirió CyberX para fortalecer los controles de seguridad a nivel de dispositivo, mientras que la compra de Axonize por parte de Planon mejora la oferta de edificios inteligentes. Los proveedores compiten por integrar marcos de gemelos digitales y canales automatizados de aprendizaje automático, lo que reduce el tiempo de obtención de información para los clientes.
Los proveedores emergentes de plataformas de borde se centran en la toma de decisiones en menos de un segundo en robótica y transporte autónomo. Promueven entornos de ejecución en contenedores que operan en puertas de enlace de fábrica y servidores robustos. Los nuevos participantes del mercado, centrados en casos de uso específicos de sectores (agtech, tecnología médica y servicios municipales), cobran impulso al resolver los desafíos regulatorios y de modelos de datos exclusivos de estos campos. En general, se prevé un aumento de la intensidad competitiva a medida que las plataformas de análisis de código abierto maduren y los fabricantes de dispositivos incorporen capacidades de inferencia.
Líderes de la industria del análisis de IoT
Microsoft Corporation
Amazon Web Services, Inc.
Cisco Systems, Inc
Oracle Corporation
IBM Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: AWS incorporó protección mejorada para cargas de trabajo de IA y compatibilidad con múltiples nubes para Microsoft Azure en AWS Security Hub. Esta actualización amplió la telemetría de seguridad centralizada y la gestión de la postura en entornos de nube mixtos, un modelo de implementación común para el análisis de IoT donde los servicios de transmisión, almacenamiento y aprendizaje automático se distribuyen entre proveedores.
- Junio de 2026: Cisco presentó Cisco Cloud Control, una plataforma basada en agentes para operar y proteger la infraestructura de TI crítica, e introdujo Cisco Multicloud Fabric para conectar entornos que abarcan AWS, Microsoft Azure y Google Cloud. Este lanzamiento reforzó los controles de la capa de infraestructura que sustentan el movimiento seguro y de baja latencia de datos de IoT hacia los flujos de análisis, especialmente para arquitecturas híbridas y multinube.
- Junio de 2025: AWS lanzó integraciones administradas para AWS IoT Device Management, añadiendo un catálogo de conectores preconfigurados entre nubes y plantillas de modelos de datos para simplificar el control entre dispositivos. Esta medida redujo las dificultades de incorporación en diversos tipos de dispositivos y protocolos, lo que permitió una normalización más rápida de la telemetría de IoT para análisis de transmisión y flujos de trabajo de aprendizaje automático.
Alcance y metodología
IoT Analytics proporciona al usuario las herramientas y los procedimientos para obtener valor de los enormes volúmenes de datos generados por los dispositivos conectados al Internet de las cosas.
El mercado de IoT Analytics está segmentado por tipo (solución, servicio), implementación (en las instalaciones, en la nube), vertical de usuario final (agricultura, energía y servicios públicos, BFSI, comercio minorista, fabricación, sector público) y geografía (Norteamérica, Europa , Asia Pacífico, Resto del Mundo).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (en miles de millones de USD) para todos los segmentos anteriores.
| Soluciones | Gestión de Red |
| Análisis de seguridad | |
| Análisis de transmisión en tiempo real | |
| Gestión de datos y análisis de almacenamiento | |
| Visualización y panel de control | |
| Servicios | Servicios profesionales |
| Managed Services |
| Soluciones |
| Cloud |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Mantenimiento predictivo |
| Gestión del rendimiento de activos |
| Gestión de la Energía |
| Optimización de la cadena de suministro y la logística |
| Otras aplicaciones |
| Manufactura |
| Energía y servicios Públicos |
| Transporte y Logística |
| Comercio minorista y comercio electrónico |
| Salud y ciencias de la vida |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Soluciones | Gestión de Red | |
| Análisis de seguridad | |||
| Análisis de transmisión en tiempo real | |||
| Gestión de datos y análisis de almacenamiento | |||
| Visualización y panel de control | |||
| Servicios | Servicios profesionales | ||
| Managed Services | |||
| Por implementación | Soluciones | ||
| Cloud | |||
| Por tamaño de la organización | Grandes empresas | ||
| Pequeñas y medianas empresas (pymes) | |||
| por Aplicación | Mantenimiento predictivo | ||
| Gestión del rendimiento de activos | |||
| Gestión de la Energía | |||
| Optimización de la cadena de suministro y la logística | |||
| Otras aplicaciones | |||
| Por industria del usuario final | Manufactura | ||
| Energía y servicios Públicos | |||
| Transporte y Logística | |||
| Comercio minorista y comercio electrónico | |||
| Salud y ciencias de la vida | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de análisis de IoT para 2031?
Se espera que el mercado alcance los 131.12 millones de dólares en 2031, expandiéndose a una CAGR del 21.58%.
¿Qué región lidera actualmente la adopción de análisis de IoT?
Asia-Pacífico representa el 35.86% de los ingresos globales y está creciendo más rápido, con una CAGR del 22.84%.
¿Por qué los servicios superan a las soluciones en crecimiento?
Las empresas subcontratan análisis a proveedores especializados para superar la escasez de talento, lo que impulsa el segmento de servicios a una CAGR del 23.12 %.
¿Cuánto pueden reducir los programas de mantenimiento predictivo las averías de los equipos?
Las empresas con uso intensivo de activos informan un 70% menos de paradas no planificadas después de implementar mantenimiento predictivo impulsado por IoT.
¿Qué marcos de seguridad están fomentando la adopción de análisis nativos de la nube?
Las arquitecturas de confianza cero y los análisis de amenazas integrados de proveedores como Microsoft Azure están aliviando las preocupaciones sobre la seguridad de los datos.
¿Cuál es el principal obstáculo regulatorio para las implementaciones globales de análisis de IoT?
Las normas de soberanía de datos alineadas con el RGPD pueden aumentar los costos del proyecto hasta en un 25 % debido a los requisitos de localización.


