

Tamaño y participación en el mercado de gestión de dispositivos IoT
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
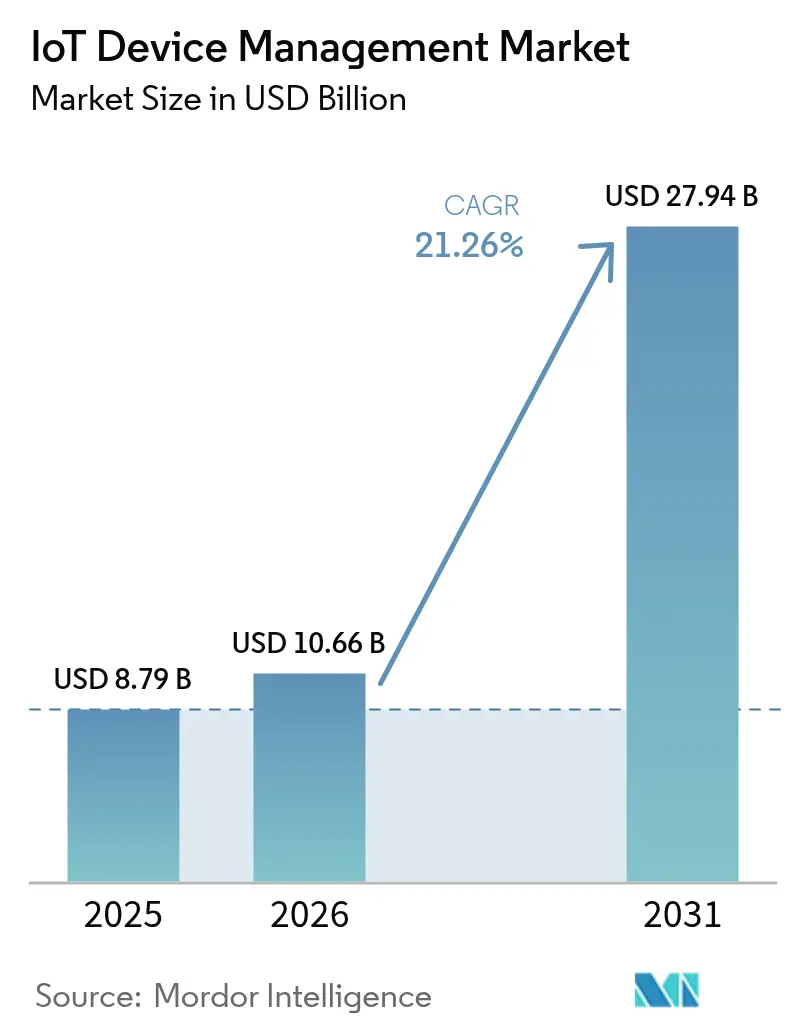
| Tamaño del mercado (2026) | USD 10.66 mil millones |
| Tamaño del mercado (2031) | USD 27.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.26% CAGR |
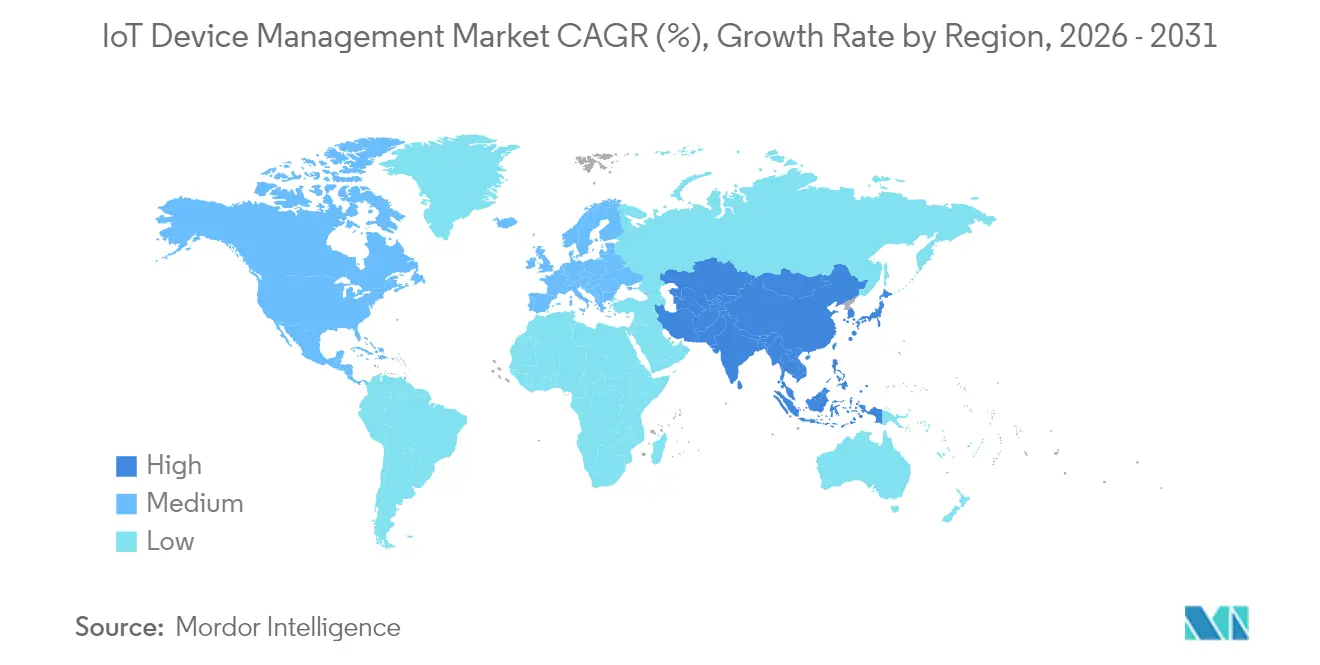
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
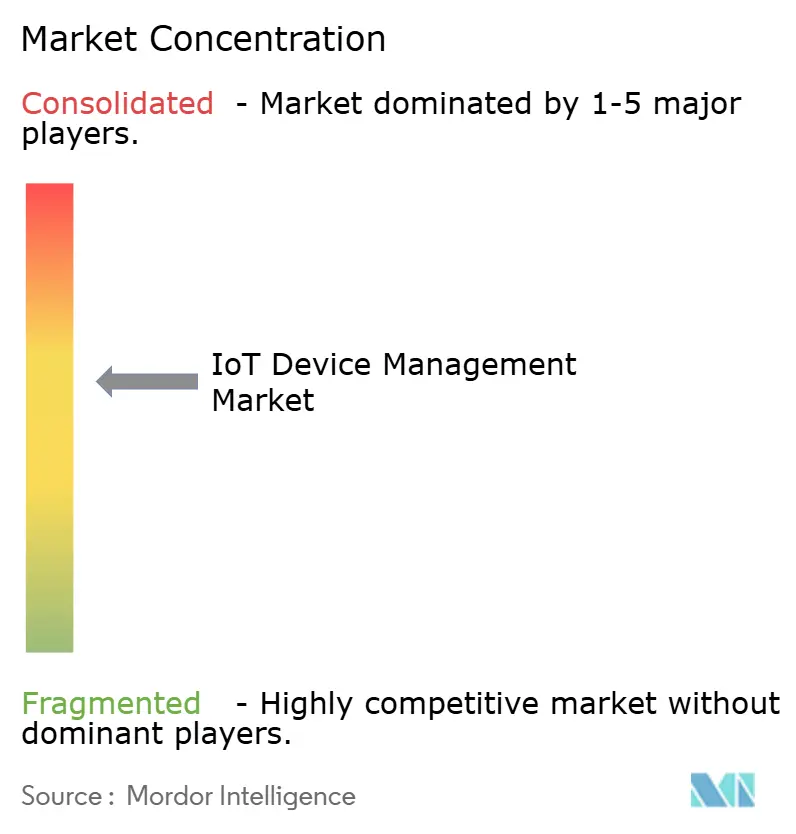
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de dispositivos IoT por Mordor Intelligence
El mercado de gestión de dispositivos IoT alcanzó un valor de 8790 millones de dólares en 2025 y se estima que crecerá desde los 10 660 millones de dólares en 2026 hasta alcanzar los 27 940 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.26 % durante el período de previsión (2026-2031).
La expansión del parque de dispositivos, la implementación de 5G y la maduración de las arquitecturas de edge computing están transformando a las empresas de enfoques reactivos de reparación de averías a una gestión predictiva del ciclo de vida orquestada por IA. La seguridad integrada se ha convertido en un factor decisivo de compra a medida que los marcos regulatorios se endurecen y el volumen de ataques mensuales supera los 5,000. Norteamérica lidera las implementaciones actuales, pero Asia Pacífico está escalando más rápido, ya que los gobiernos financian programas de ciudades inteligentes y automatización industrial. La intensidad competitiva aumenta a medida que los proveedores de nube a gran escala, los especialistas industriales y las startups nativas del edge convergen en plataformas unificadas de chip a nube.
Conclusiones clave del informe
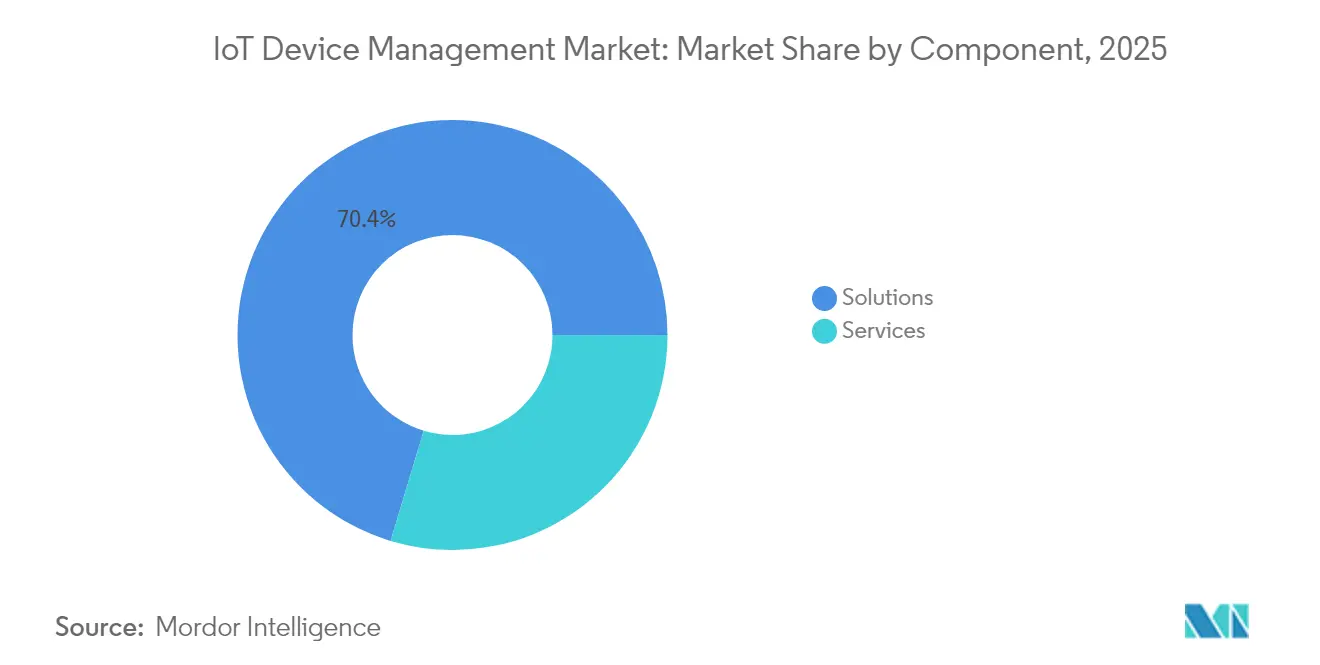
- Por componente, Soluciones retuvo el 70.35% de participación en los ingresos en 2025, mientras que Servicios se expandió a una CAGR del 22.10% hasta 2031.
- Por tipo de implementación, la nube tenía el 67.85 % de la participación de mercado en gestión de dispositivos IoT en 2025, pero las arquitecturas nativas de Edge están avanzando a una CAGR del 26 % hasta 2031.
- En términos de conectividad, las tecnologías celulares representaron el 45.80 % del tamaño del mercado de gestión de dispositivos IoT en 2025; los protocolos LPWAN son los de más rápido crecimiento, con una CAGR del 23.70 %.
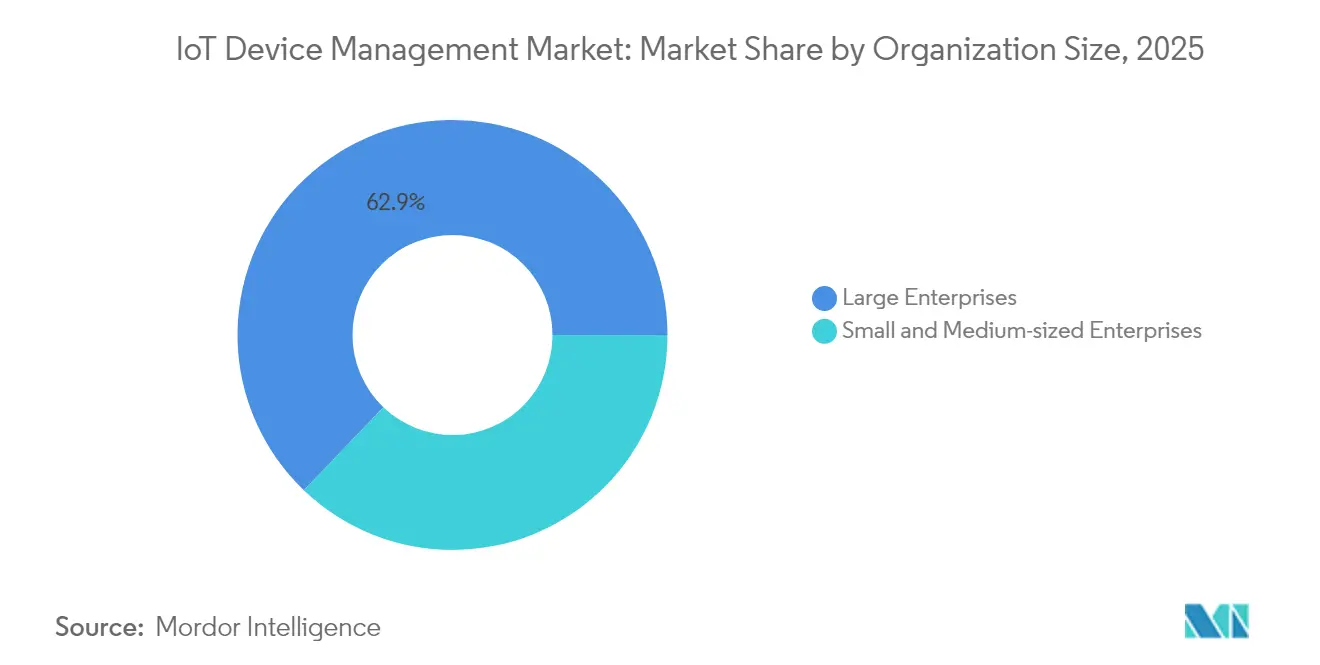
- Por tamaño de organización, las grandes empresas lideraron con una participación del 62.85 % en 2025; las pymes están aumentando la adopción a una CAGR del 22 % hasta 2031.
- Por vertical de usuario final, la manufactura capturó el 24.35 % de participación en los ingresos en 2025, mientras que se pronostica que las ciudades inteligentes y la seguridad pública crecerán a una CAGR del 22.60 %.
- Por geografía, América del Norte representó el 31.75 % de la participación en los ingresos en 2025, mientras que se prevé que Asia Pacífico se expanda a una CAGR del 24.10 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de dispositivos IoT
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de puntos finales de IoT | + 4.20% | Global (líder en APAC) | Mediano plazo (2-4 años) |
| Mandatos de seguridad y cumplimiento | + 3.80% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Convergencia entre el borde y la nube | + 3.10% | Global | Mediano plazo (2-4 años) |
| Despliegues de 5G y LPWAN | + 2.90% | Núcleo de APAC; repercusión en MEA | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La proliferación de puntos finales de IoT impulsa la demanda de gestión del ciclo de vida
El número global de dispositivos conectados superará los 75 2030 millones de unidades para XNUMX, lo que superará los modelos tradicionales de supervisión de TI y convertirá la orquestación centralizada en un requisito fundamental para la junta directiva. Las plantas de fabricación implementan ahora miles de sensores heterogéneos que exigen aprovisionamiento automatizado, observabilidad continua y gobernanza de firmware inalámbrica (OTA). Los equipos de ingeniería de plataformas están estandarizando las plantillas de automatización y las bases de referencia de seguridad para armonizar las flotas de múltiples proveedores y garantizar la auditabilidad en todas las jurisdicciones.
Mandatos de seguridad y cumplimiento reforzados para flotas de dispositivos
La Ley de Ciberresiliencia de la UE, promulgada en 2024, exige principios de seguridad desde el diseño, listas de materiales de software y gestión continua de vulnerabilidades, con multas por incumplimiento de hasta 15 millones de euros. Directivas paralelas en Estados Unidos y Japón, junto con un promedio de 5,200 ataques mensuales a endpoints de IoT, están dirigiendo a los compradores hacia plataformas que integran arquitecturas de confianza cero y detección de amenazas en tiempo real. Thales informa que el 55 % de las organizaciones ahora consideran la seguridad de IoT entre los tres principales riesgos empresariales.
La transición del borde a la nube requiere diagnósticos remotos y OTA unificados
Los casos de uso sensibles a la latencia, como la robótica colaborativa y los vehículos autónomos, procesan datos localmente, pero aun así requieren la aplicación centralizada de políticas. Azure IoT Edge de Microsoft permite que las cargas de trabajo en contenedores se ejecuten en la capa de equipo, a la vez que sincronizan la configuración, la telemetría y las actualizaciones OTA con la nube. Los parches "delta" compactos reducen el ancho de banda hasta en un 90 %, lo que prolonga la duración de la batería de los sensores remotos.
Implementaciones de 5G y LPWAN que liberan volúmenes de conexión a gran escala
La segmentación de red 5G ofrece un ancho de banda determinista y baja latencia para aplicaciones críticas, mientras que las variantes de LPWAN, como LoRaWAN y NB-IoT, ofrecen un alcance de área extensa y bajo consumo para la infraestructura de ciudades inteligentes. Cisco prevé que las comunicaciones masivas entre máquinas representarán el 52 % del tráfico 5G para 2030. LORIOT proyecta que los enlaces LPWAN no celulares superarán en número a las conexiones M2M 3G/2G tradicionales para 2026, lo que refuerza la necesidad de backplanes de gestión independientes del protocolo.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estándares de interoperabilidad fragmentados | -2.10% | Global | Mediano plazo (2-4 años) |
| Restricciones transfronterizas a la soberanía de datos | -1.80% | UE-EE. UU.-APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estándares de interoperabilidad fragmentados
Aunque iniciativas como Matter y OPC UA promueven esquemas comunes, la ausencia de marcos universales en los ámbitos industrial, de consumo y municipal obliga a las empresas a manejar múltiples portales de administración de dispositivos. Un estudio de MDPI revela que el 67 % de las implementaciones de múltiples proveedores aún dependen de API personalizadas, lo que aumenta los costos de integración y prolonga el tiempo de obtención de valor [1] MDPI, “Challenges in IoT Interoperability”, mdpi.com.
Restricciones transfronterizas a la soberanía de datos
El RGPD, la Ley de Protección de Datos Personales Digitales de la India y la CSL de China imponen normas de residencia que exigen puertas de enlace perimetrales o lagos de datos regionales, lo que dificulta la visibilidad global de la flota. Los fabricantes multinacionales a menudo deben implementar instancias segmentadas regionalmente de sus stacks de gestión de dispositivos, lo que incrementa los gastos operativos y complica los flujos de trabajo de firma de firmware.
Análisis de segmento
Por componente: la maduración de la plataforma impulsa la adopción del servicio
Las soluciones ocuparon una cuota de mercado dominante del 70.35% en 2025, con módulos de seguridad, aprovisionamiento y analítica como base. El segmento se encamina a una tasa de crecimiento anual compuesta (TCAC) del 21.90%, a medida que las empresas rediseñan activos existentes en entornos basados en políticas y nativos de la nube. Los módulos de gestión de seguridad son la subcategoría destacada, lo que refleja la constante presión de cumplimiento normativo. Los servicios, con un 29.65%, están liderando el crecimiento (TCAC del 22.10%), ya que las renovaciones de activos existentes requieren la integración de sistemas y la gestión como servicio (AS-A-Service). Los servicios gestionados son populares entre las pymes que carecen de equipos de ingeniería integrados, mientras que los servicios profesionales impulsan implementaciones complejas en múltiples fábricas. La convergencia de ambos componentes indica la comoditización de la plataforma central y desplaza la diferenciación hacia aceleradores verticales y copilotos de IA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de implementación: las arquitecturas nativas de borde ganan participación
La nube sigue dominando con una cuota de mercado del 67.85 % en 2025, pero las cargas de trabajo con latencia crítica están desplazando la computación a plantas de fabricación, subestaciones de servicios públicos y armarios de distribución. Se prevé que las implementaciones nativas del edge registren una tasa de crecimiento anual compuesta (TCAC) del 26 %, impulsadas por nodos MEC 5G y puertas de enlace con GPU. Los modelos híbridos combinan la escalabilidad global de la nube con el control local determinista, lo que garantiza la gobernanza del firmware y la detección de anomalías incluso durante interrupciones del backhaul. La inferencia de IA en el edge reduce el backhaul de datos sin procesar hasta en un 75 %, lo que disminuye la huella de carbono y las tarifas de los operadores. Los proveedores están integrando entornos de ejecución compatibles con Kubernetes, lo que permite pipelines de CI/CD de estilo DevOps para actualizaciones de firmware y contenedores OTA.
Por Connectivity Technology: El impulso de LPWAN se acelera
Los enlaces celulares (2G/4G/5G) constituyeron el 45.80 % de todos los puntos finales gestionados en 2025, beneficiándose de una presencia global y garantías de SLA. Sin embargo, las alternativas LPWAN, como LoRaWAN, NB-IoT y Sigfox, son la cohorte de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 23.70 %, gracias a su alcance multikilómetro, una batería con una duración de varios años y módulos de menos de USD 1. La adquisición de Senet por parte de Netmore en febrero de 2025 duplicó su cobertura LoRa en Norteamérica, lo que indica una consolidación hacia redes LoRaWAN públicas a nivel nacional. Las plataformas de gestión de dispositivos ahora deben seleccionar automáticamente las portadoras óptimas en función del perfil de potencia, la carga útil de datos y la tarifa.
Por tamaño de la organización: la democratización se extiende a las PYMES
Aunque las grandes empresas representaron el 62.85 % de los ingresos de 2025, las pymes están acelerando su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 22 %. Los paneles de orquestación low-code, los complementos de seguridad basados en suscripción y los módulos LTE-M precertificados están reduciendo las barreras. Más del 40 % de las empresas con ingresos inferiores a 50 millones de dólares estadounidenses citan la escasez de personal cualificado como su principal obstáculo; los servicios gestionados llave en mano y las plantillas de autoservicio mitigan esta limitación. Este cambio amplía el total de unidades direccionables y anima a los proveedores a clasificar los modelos de precios según el tamaño de la flota y los niveles de SLA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: las inversiones en ciudades inteligentes superan a las de la Industria 4.0
La manufactura lideró el sector con una participación del 24.35 % en 2025, lo que refleja décadas de modernización de SCADA y PLC. Sin embargo, los presupuestos municipales para digitalización impulsan una tasa de crecimiento anual compuesta (TCAC) del 22.60 % en Ciudades Inteligentes y Seguridad Pública, a medida que los urbanistas implementan iluminación adaptativa, telemetría para la gestión de residuos y redes de vigilancia con visión artificial. El transporte, la sanidad y la energía siguen adoptando firmemente estas tecnologías, ya que cada sector se enfrenta al riesgo de inactividad y a las auditorías regulatorias. La agricultura está en auge: los proyectos piloto de agricultura de precisión que utilizan sensores de suelo LoRaWAN redujeron el consumo de agua en un 18 % en pruebas de campo realizadas en 2024 en el Valle Central de California.
Análisis geográfico
Mercado de gestión de dispositivos IoT en Norteamérica y Asia-Pacífico
Norteamérica captó el 31.75% de los ingresos en 2025, aprovechando los ecosistemas de nube consolidados y la adopción temprana en los sectores aeroespacial, automotriz y sanitario. La financiación federal para la resiliencia de las redes inteligentes y la Estrategia Nacional de Ciberseguridad impulsan aún más las actualizaciones de las plataformas. Asia Pacífico es el principal motor de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 24.10%, gracias a que los gobiernos subsidian la automatización de fábricas y la implantación de ciudades inteligentes. IDC proyecta 38.9 millones de dispositivos conectados en la región para 2030, respaldados por la implementación generalizada de 5G autónomo que simplifica el aprovisionamiento de tarjetas SIM.
Mercado de gestión de dispositivos IoT en Asia-Pacífico y Europa
China domina los volúmenes absolutos, pero India e Indonesia registran un crecimiento de dos dígitos a medida que los operadores implementan redes NB-IoT en los corredores industriales. Los fabricantes de equipos originales (OEM) japoneses y surcoreanos están integrando módulos eSIM/iSIM para facilitar la intermediación de conectividad posventa, lo que impulsa la demanda regional de consolas de gestión independientes de cada operador. Europa cuenta con una cuota de mercado sustancial gracias al RGPD y la Ley de Ciberresiliencia, que exigen rigurosos sistemas de parcheo de vulnerabilidades. Estos mandatos favorecen a los proveedores que ofrecen mapeo de dependencias y canales OTA verificables criptográficamente.
Mercado de gestión de dispositivos IoT en Oriente Medio, África y Sudamérica
Las regiones emergentes de Oriente Medio y África están superando las tecnologías M2M tradicionales al adoptar LoRaWAN aumentada por satélite para la telemetría de yacimientos petrolíferos y la medición remota de servicios públicos. La curva de adopción en Sudamérica está ligada a la liberalización del espectro y a los programas de modernización de servicios públicos, con Brasil pilotando proyectos AMI que abarcan seis millones de medidores inteligentes. En todas las geografías, los requisitos de la nube soberana impulsan los planos de control localizados, lo que impulsa las alianzas entre hiperescaladores globales y operadores de centros de datos locales.
Panorama regulatorio
Las implementaciones de gestión de dispositivos IoT están cada vez más condicionadas por normas de ciberseguridad horizontales y programas de etiquetado que exigen controles de seguridad por diseño demostrables en la incorporación, la identidad, las actualizaciones y la gestión de vulnerabilidades. En la Unión Europea, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) entró en vigor el 10 de diciembre de 2024, estableciendo requisitos básicos para productos con elementos digitales; sus obligaciones de notificación de vulnerabilidades e incidentes comienzan el 11 de septiembre de 2026, impulsando a los proveedores y propietarios de dispositivos hacia una gestión continua de vulnerabilidades y canalizaciones de parcheo OTA auditables.
En Estados Unidos, la normativa de la FCC sobre el etiquetado de ciberseguridad para el Internet de las Cosas entró en vigor el 29 de agosto de 2024, y ioXt Alliance fue seleccionada como administradora principal del programa US Cyber Trust Mark, que entró en vigor el 13 de abril de 2026, reforzando así las prácticas de etiquetado y garantía de seguridad para los productos conectados. Los organismos de normalización también proporcionan criterios de cumplimiento utilizados en la adquisición y la garantía, como la norma ISO/IEC 27404:2025 (publicada en octubre de 2025) sobre el etiquetado de ciberseguridad para el IoT de consumo y la norma NIST IR 8259 Rev. 1 (finalizada en abril de 2026), que describe las actividades fundamentales de ciberseguridad para el IoT destinadas a los fabricantes, las cuales se traducen en requisitos para la flota de dispositivos, como la acreditación segura, la gobernanza de las actualizaciones y los flujos de trabajo de respuesta a las vulnerabilidades.
Análisis de la cadena de valor
La cadena de valor de la gestión de dispositivos IoT abarca proveedores de silicio y módulos, fabricantes de dispositivos OEM/ODM, proveedores de conectividad, infraestructura en la nube y en el borde, proveedores de plataformas de gestión de dispositivos y especialistas en seguridad e identidad que permiten la confianza en los dispositivos a gran escala. Las alianzas demuestran cómo se están combinando las capacidades: T-Mobile, Thales y SIMPL IoT lanzaron un enfoque de conectividad basado en eSIM alineado con GSMA SGP.22/32 (marzo de 2025), mientras que Peridio y Keyfactor se asociaron para automatizar la gestión del ciclo de vida de los certificados junto con las actualizaciones de firmware (marzo de 2025), reforzando el vínculo entre la identidad del dispositivo y las operaciones OTA.
En la fase posterior, la entrega de soluciones depende cada vez más de integradores y proveedores de servicios gestionados para operacionalizar la incorporación de flotas, la observabilidad y el cumplimiento en entornos heterogéneos. Colaboraciones como Cumulocity con Device Authority (marzo de 2025) y CyberArk con Device Authority y Microsoft (marzo de 2025) muestran que la capa de seguridad se está convirtiendo en una dependencia fundamental de la gestión de dispositivos, integrando la autenticación, los controles de acceso privilegiado y la aplicación de políticas en el plano de gestión. Para los ecosistemas de consumo y hogares inteligentes, DigiCert y Panasonic Industry Europe alinearon Device Trust Manager con PAN-MaX para acelerar los flujos de trabajo de certificación de Matter (mayo de 2025), lo que indica que los servicios de certificación y confianza se están incorporando al ciclo de vida de la gestión de dispositivos como parte de la comercialización y la expansión.
Panorama competitivo
El mercado sigue estando moderadamente fragmentado, pero la consolidación está en marcha. El Cuadrante Mágico de Gartner de 2024 sitúa a AWS, Microsoft e IBM en el cuadrante de Líderes, cada uno ampliando la gestión de dispositivos con capacidades nativas de IA y gemelos digitales. La adquisición de Memfault por parte de Nordic Semiconductor por 165 millones de dólares en junio de 2025 creó el primer proveedor de silicio que ofrece una pila de ciclo de vida integrada del chip a la nube, lo que presiona a los rivales de MCU a emular una integración vertical similar [3] Nordic Semiconductor, “Nordic to acquire Memfault”, nordicsemi.com.
La diferenciación está cambiando de la orquestación de conectividad básica hacia OTA segura, remediación de anomalías basada en IA y aceleradores verticales. PTC aprovecha su plataforma ThingWorx, junto con Microsoft Azure, para ofrecer kits industriales llave en mano optimizados para obtener ganancias de OEE [4] PTC, “ThingWorx y Azure fortalecen el IoT industrial”, ptc.com . Aeris presentó IoT Watchtower en febrero de 2025, que combina conectividad celular con detección de intrusiones basada en agentes en el dispositivo, dirigida a los OEM que requieren cumplimiento con NIST de forma inmediata.
Especialistas nativos del borde, como EdgeIQ, promueven la orquestación de "flujo de trabajo como código" que trata los dispositivos como objetos de software de primera clase, ofreciendo RBAC de grano grueso y motores de reglas basados en eventos. Los operadores de hardware Advantech y Huawei integran entornos de ejecución ligeros de Kubernetes en las puertas de enlace, lo que permite una CICD de estilo DevOps en entornos de OT Brownfield. La competencia ahora gira en torno a quién puede ofrecer una gobernanza fluida y basada en políticas en conjuntos de chips, redes y zonas regulatorias heterogéneas.
Líderes de la industria de gestión de dispositivos IoT
Microsoft
Smith Micro Software
Advantech
Bosch.IO
IBM
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Microsoft actualizó la versión preliminar pública de Azure IoT Hub y Azure Device Registry, reforzando la estandarización de la identidad de los dispositivos y mejorando los flujos de trabajo de administración en el portal de Azure. La actualización también amplió la compatibilidad con IoT Hub y el SDK de Device Provisioning Service, incluyendo la renovación de certificados iniciada por el dispositivo, lo que permite una administración de dispositivos más automatizada y a gran escala mediante operaciones de confianza X.509.
- Junio de 2025: Nordic Semiconductor adquirió Memfault, creando una plataforma integral para el ciclo de vida del chip a la nube que conecta los dispositivos integrados con la monitorización de flotas y la gestión del firmware. Esta operación acercó a los proveedores de semiconductores al control de las operaciones de los dispositivos posteriores a su implementación, aumentando la presión competitiva sobre las plataformas independientes y los ecosistemas de microcontroladores para integrar análisis de fallos, actualizaciones inalámbricas (OTA) y diagnósticos.
- Diciembre de 2024: Trasna adquirió IoTerop, incorporando capacidades de gestión de dispositivos basadas en estándares y experiencia en protocolos IoT abiertos. Esta adquisición facilitó una mayor interoperabilidad y herramientas para la gestión del ciclo de vida en flotas de dispositivos heterogéneas, especialmente en aquellos casos en que los compradores prefieren la alineación con los estándares en lugar de las API personalizadas.
Alcance del informe de mercado de gestión global de dispositivos IoT
La administración de dispositivos IoT facilita el registro, el monitoreo, la organización y la administración remota y segura de dispositivos IoT a escala. IoT Device Management registra los dispositivos conectados de forma individual o masiva y administra fácilmente los permisos para mantener los dispositivos seguros. IoT Device Management es independiente del tipo de dispositivo y el sistema operativo para que los dispositivos se puedan administrar desde microcontroladores restringidos hasta automóviles conectados, todo con el mismo servicio, lo que permite escalar flotas y reducir el costo y el esfuerzo de administrar grandes y diversas implementaciones de dispositivos IoT.
El mercado de gestión de dispositivos IoT está segmentado por componentes (soluciones (soluciones de seguridad, gestión de datos, monitoreo remoto), servicios (servicios profesionales, servicios administrados), tamaño de la organización (pequeñas y medianas empresas (PYME), grandes empresas), empresas finales. vertical del usuario (venta minorista, atención médica, servicios públicos, transporte y logística, manufactura) y geografía (América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD). ) para todos los segmentos anteriores.
| Soluciones | Gestion de seguridad |
| Aprovisionamiento e incorporación de dispositivos | |
| Actualizaciones de firmware y software OTA | |
| Supervisión y diagnóstico remotos | |
| Gestión y análisis de datos | |
| Servicios | Servicios profesionales |
| Managed Services |
| Cloud |
| Soluciones |
| Híbrido |
| Nativo de borde |
| Celular (2G/3G/4G/5G) |
| LPWAN (NB-IoT, LoRaWAN, Sigfox) |
| Wi-Fi / Bluetooth |
| Satélite y otros |
| Pequeñas y medianas empresas |
| Grandes empresas |
| Manufactura |
| Transporte y Logística |
| Salud y ciencias de la vida |
| Minorista y comercio electrónico |
| Energía y servicios Públicos |
| Ciudades inteligentes y seguridad pública |
| Agricultura |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por componente | Soluciones | Gestion de seguridad | |
| Aprovisionamiento e incorporación de dispositivos | |||
| Actualizaciones de firmware y software OTA | |||
| Supervisión y diagnóstico remotos | |||
| Gestión y análisis de datos | |||
| Servicios | Servicios profesionales | ||
| Managed Services | |||
| Por tipo de implementación | Cloud | ||
| Soluciones | |||
| Híbrido | |||
| Nativo de borde | |||
| Por tecnología de conectividad | Celular (2G/3G/4G/5G) | ||
| LPWAN (NB-IoT, LoRaWAN, Sigfox) | |||
| Wi-Fi / Bluetooth | |||
| Satélite y otros | |||
| Por tamaño de organización | Pequeñas y medianas empresas | ||
| Grandes empresas | |||
| Por vertical de usuario final | Manufactura | ||
| Transporte y Logística | |||
| Salud y ciencias de la vida | |||
| Minorista y comercio electrónico | |||
| Energía y servicios Públicos | |||
| Ciudades inteligentes y seguridad pública | |||
| Agricultura | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de gestión de dispositivos IoT?
El mercado alcanzará los 10.66 millones de dólares en 2026 y se prevé que crezca hasta los 27.94 millones de dólares en 2031.
¿Qué región está creciendo más rápido en soluciones de gestión de dispositivos IoT?
Se prevé que Asia Pacífico se expanda a una tasa de crecimiento anual compuesta (CAGR) del 24.10 % hasta 2031, impulsada por la financiación de ciudades inteligentes y la implementación de automatización industrial.
¿Por qué las implementaciones nativas de borde están ganando terreno?
Las aplicaciones sensibles a la latencia y las reglas de soberanía de datos locales están acercando la computación a los dispositivos, lo que da como resultado una CAGR del 26 % para las arquitecturas nativas del borde.
¿Cómo afectan las regulaciones de seguridad a la demanda de la plataforma?
Marcos como la Ley de Ciberresiliencia de la UE exigen una gestión continua de las vulnerabilidades y sanciones de hasta 15 millones de euros, lo que impulsa a las empresas a favorecer plataformas con funciones de seguridad integradas de confianza cero.
¿Qué tecnología de conectividad está creciendo más rápidamente?
Los protocolos LPWAN, particularmente LoRaWAN y NB-IoT, están creciendo a una CAGR del 23.70 % debido a su perfil de largo alcance y bajo consumo adecuado para sensores industriales y de ciudades inteligentes.
¿Qué movimientos estratégicos están transformando el panorama competitivo?
La adquisición de Memfault por parte de Nordic Semiconductor, la compra de Senet por parte de Netmore y el lanzamiento de IoT Watchtower por parte de Aeris ejemplifican la consolidación hacia pilas de chip a nube integradas y seguras.


