

Tamaño y participación del mercado de IoT en la construcción
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
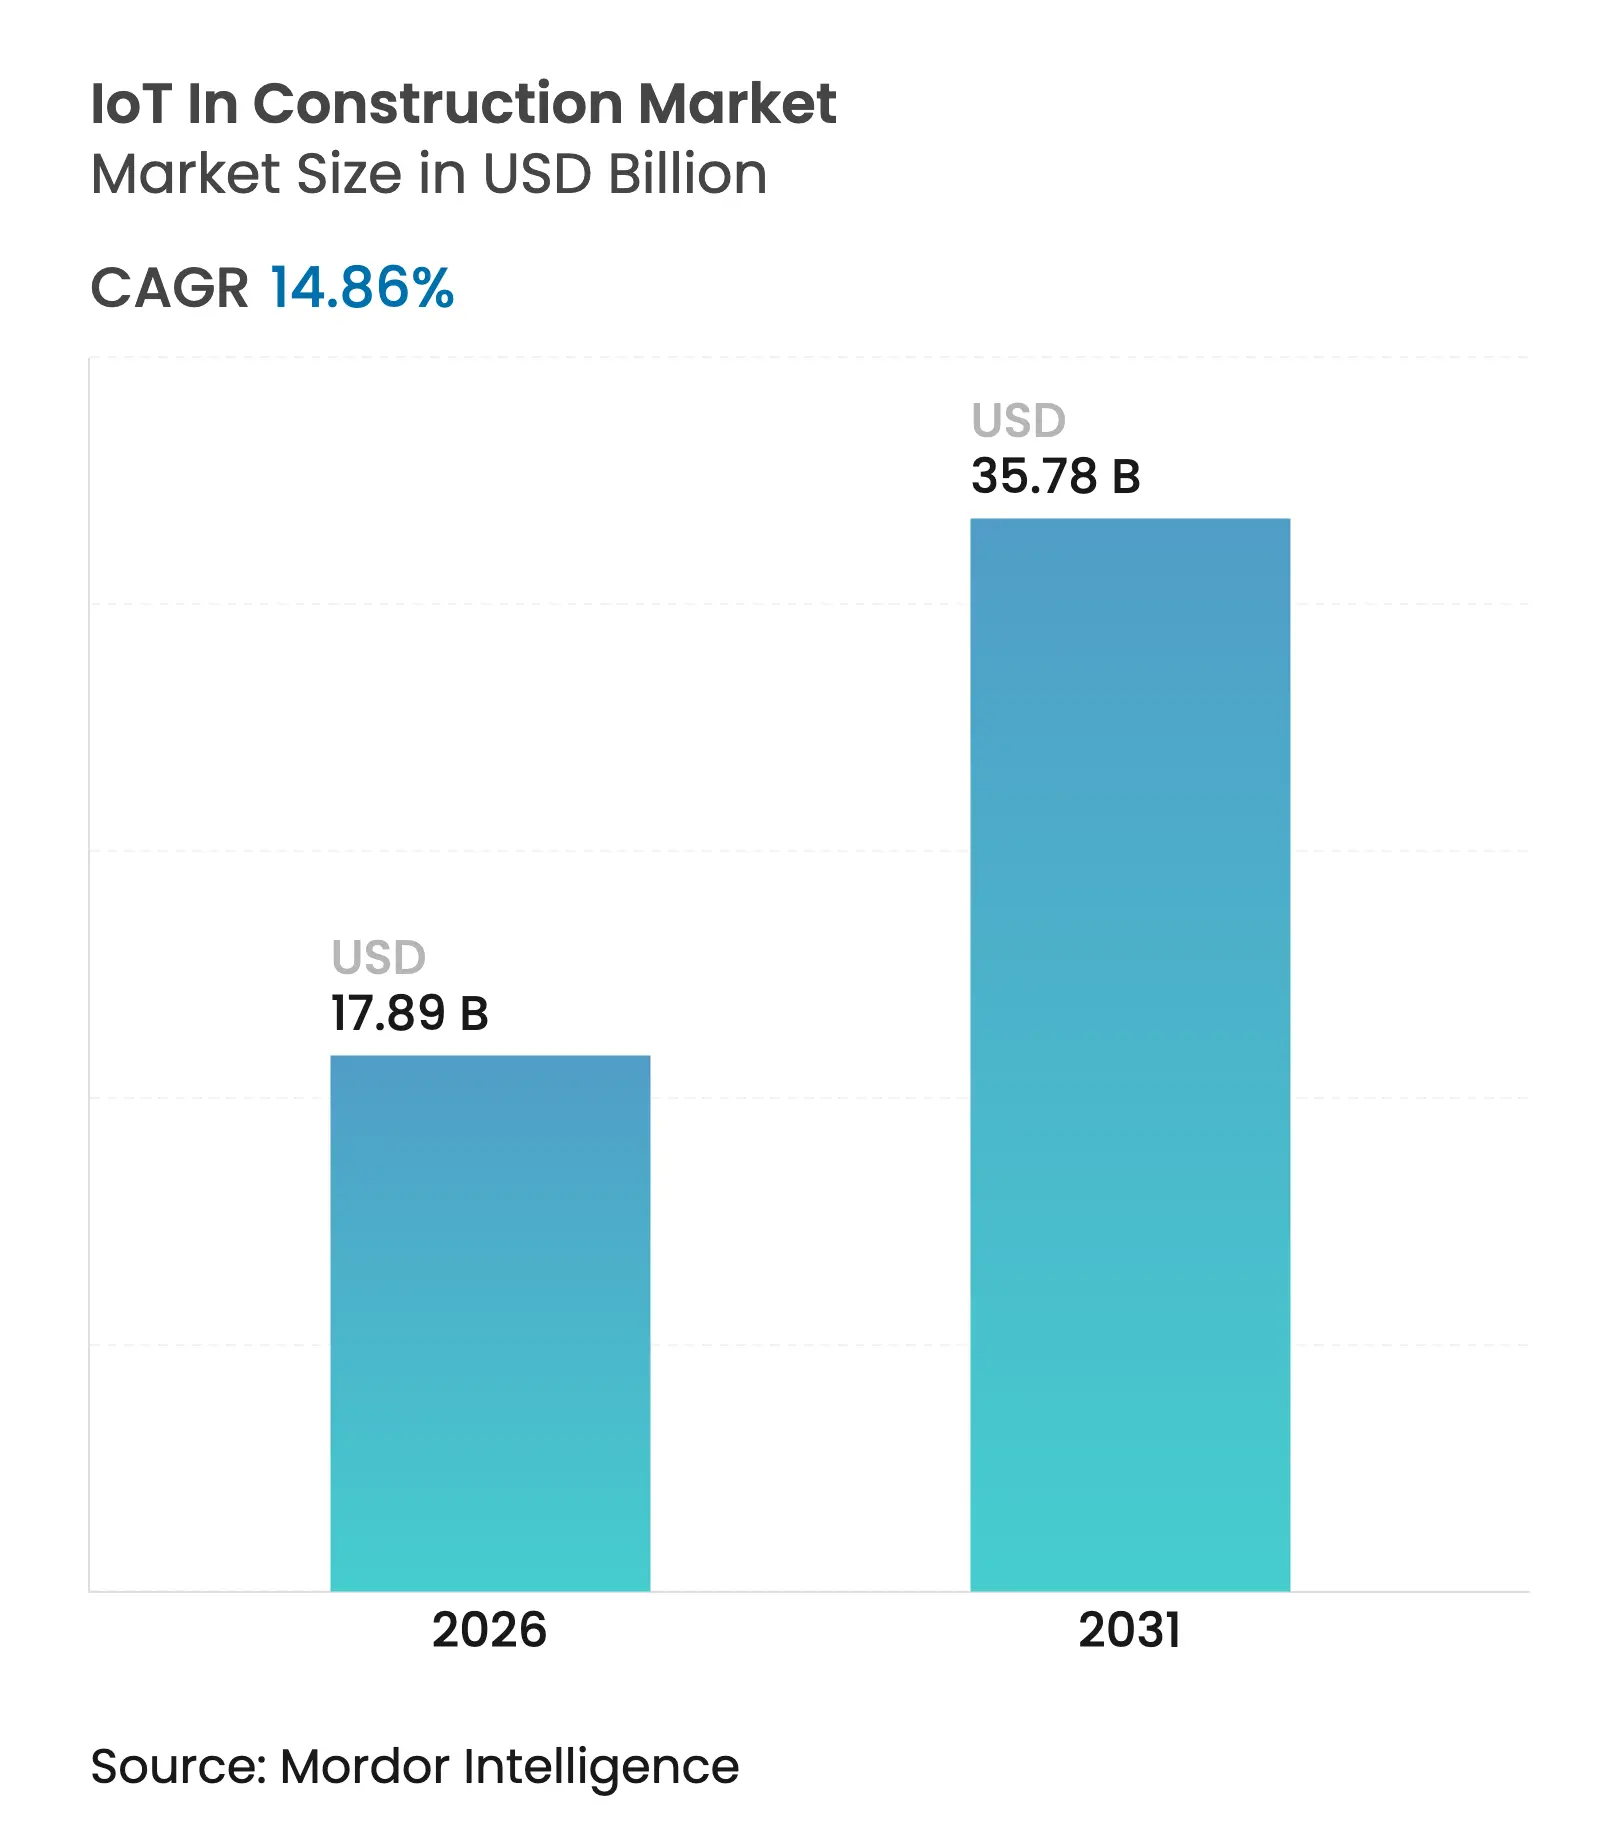
| Tamaño del mercado (2026) | USD 17.89 mil millones |
| Tamaño del mercado (2031) | USD 35.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.86% CAGR |
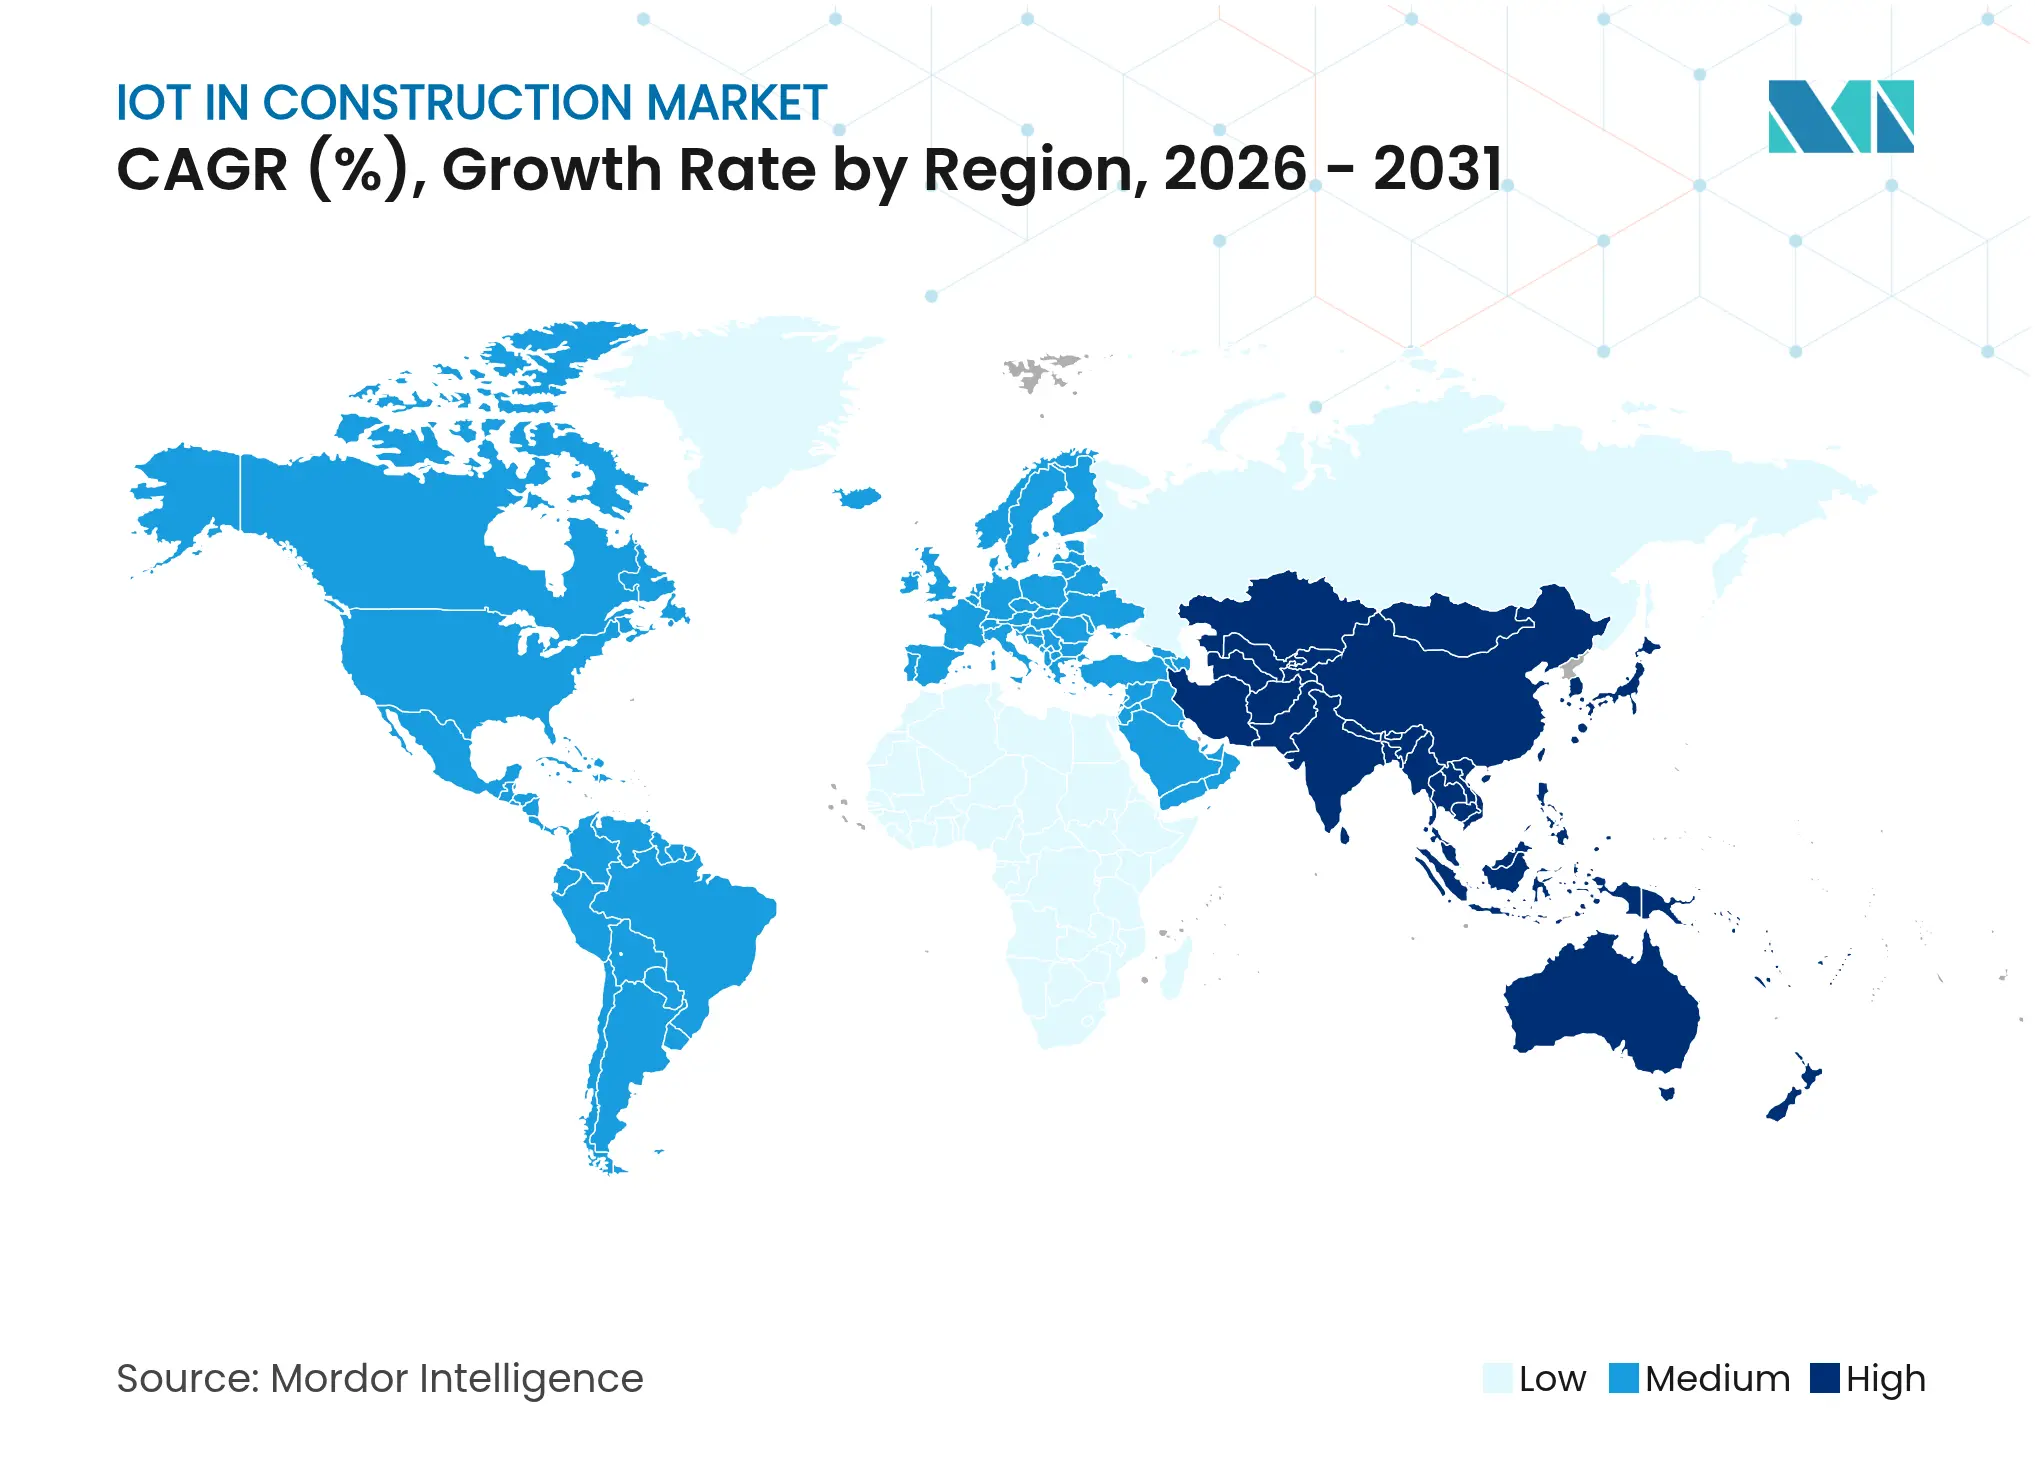
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
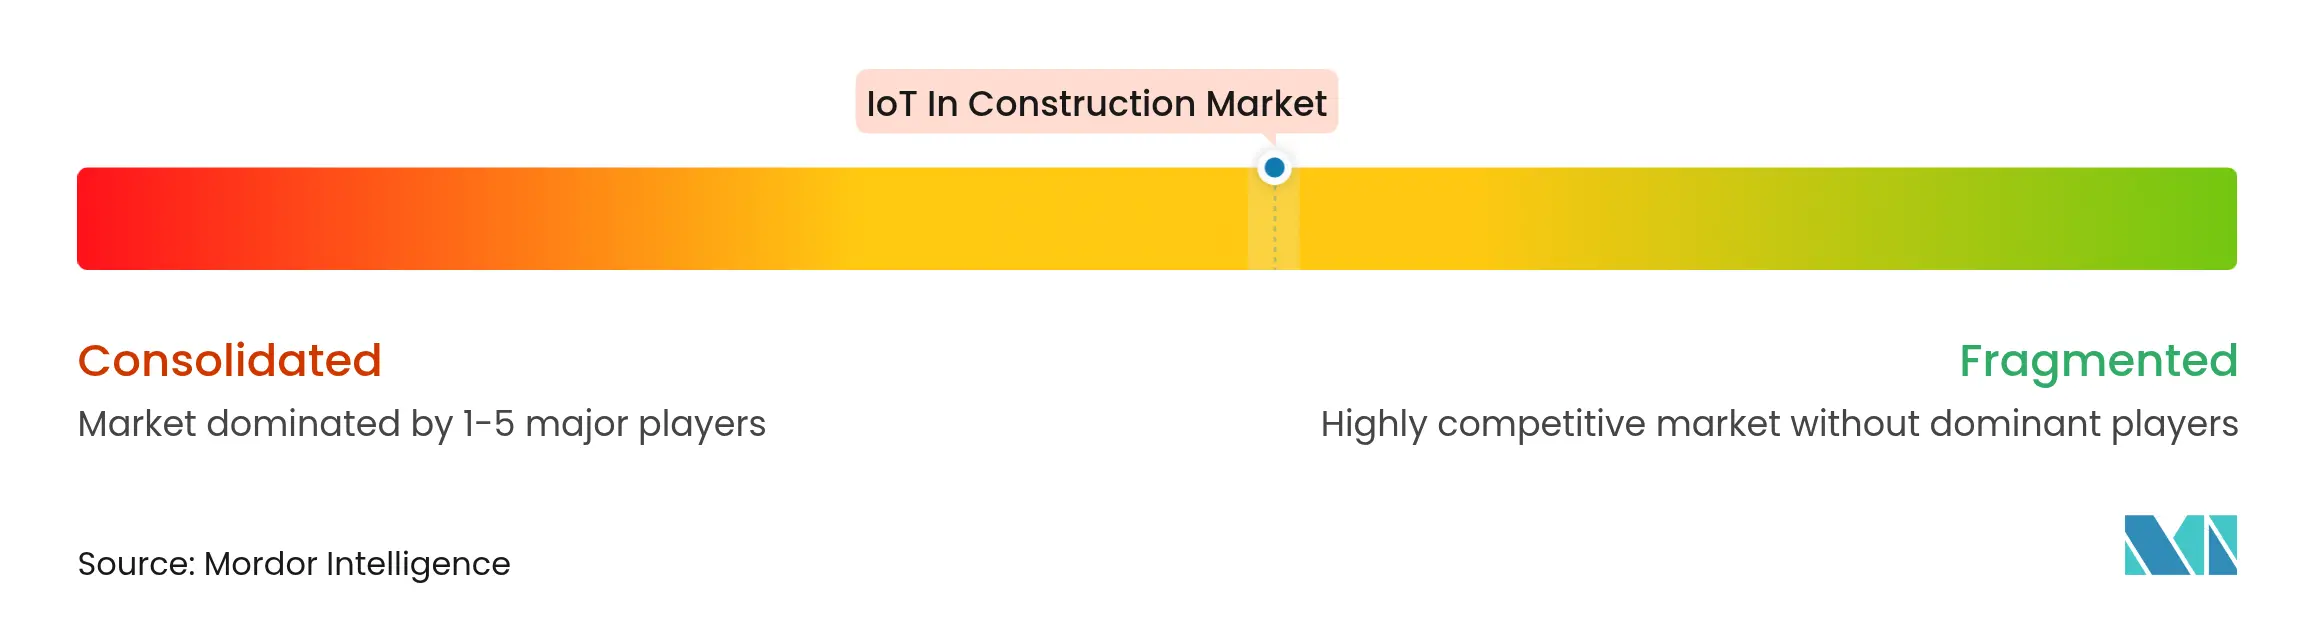
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IoT en la construcción por Mordor Intelligence
Se espera que el tamaño del mercado de IoT en la construcción crezca de USD 15.58 millones en 2025 a USD 17.89 millones en 2026 y se pronostica que alcance los USD 35.78 millones para 2031 con una CAGR del 14.86 % durante 2026-2031. La expansión se basa en tres fuerzas que se refuerzan mutuamente: el despliegue de la conectividad 5G, la maduración de las arquitecturas de computación de borde y una disminución constante en los precios de los sensores. Juntos, estos elementos permiten a los contratistas analizar grandes volúmenes de datos casi en tiempo real, automatizar los cronogramas de mantenimiento y cumplir con los mandatos cada vez más estrictos de seguimiento de carbono. La caída de los costos de hardware es particularmente importante para los constructores de nivel medio porque reduce la inversión inicial requerida para modernizar los activos más antiguos. Las plataformas de análisis de seguridad son otro catalizador poderoso, que ayuda a las empresas a reducir las tasas de incidentes al tiempo que recopilan datos que reducen las primas de seguros en un 10-15 % en los sitios monitoreados. La presión competitiva también impulsa la adopción: fabricantes de equipos como Caterpillar y especialistas en tecnología como Trimble están incorporando conectividad en sus productos principales, convirtiendo la maquinaria tradicional en plataformas ricas en datos.
Conclusiones clave del informe
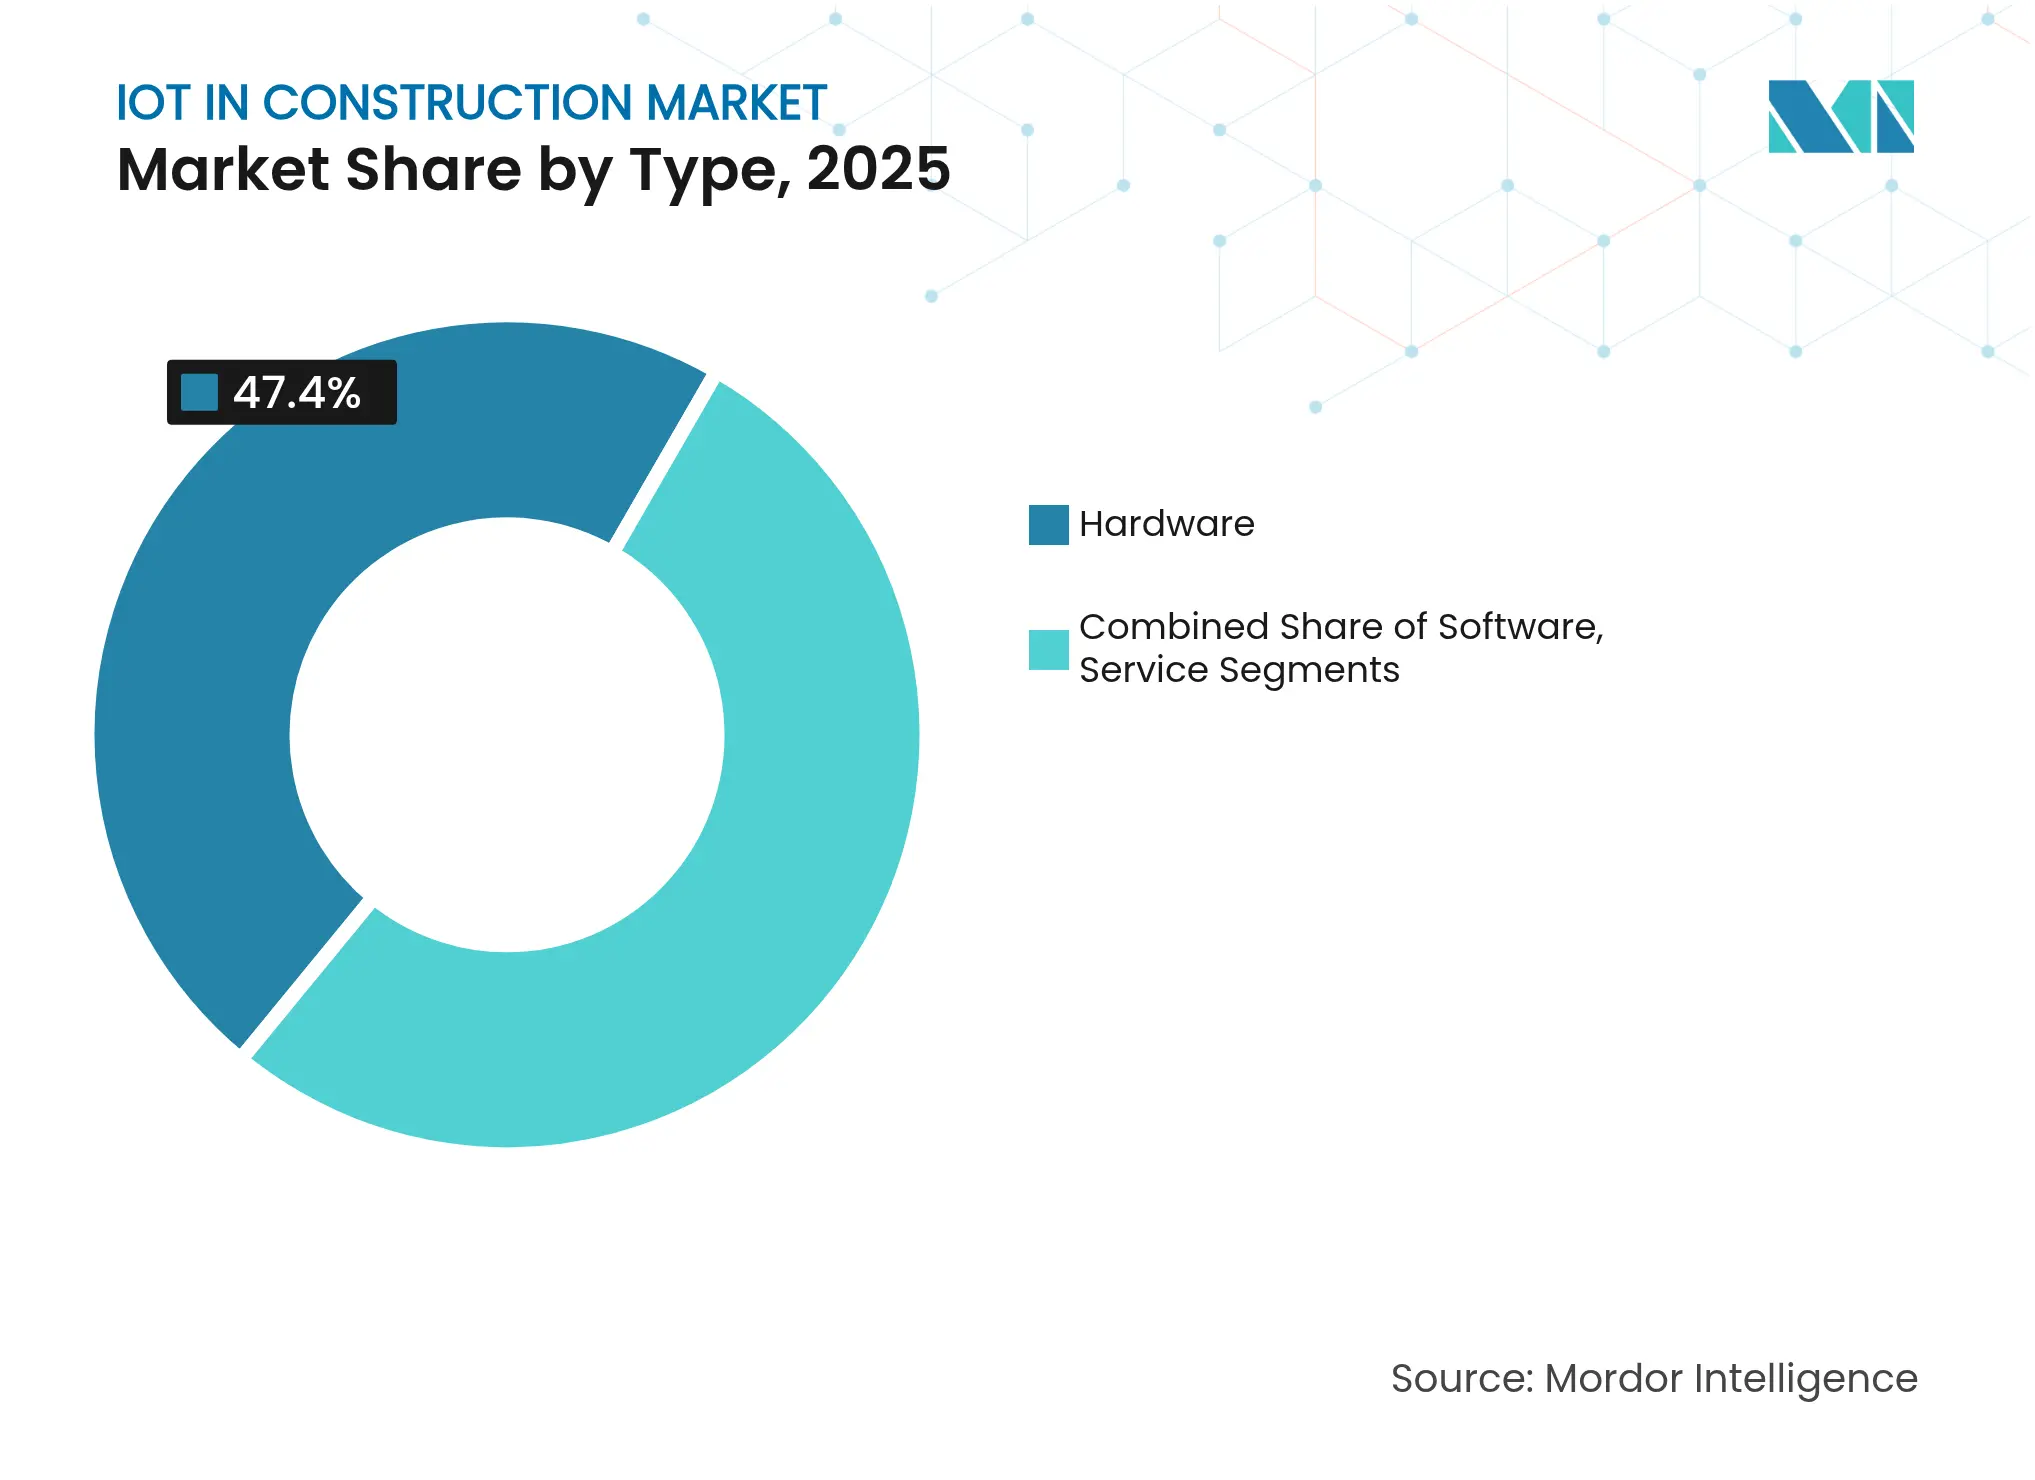
- Por componente, el hardware capturó el 47.40% de la participación de mercado del IoT en la construcción en 2025; se proyecta que los servicios crecerán a una CAGR del 17.55% hasta 2031.
- Por modo de implementación, las soluciones en la nube lideraron con una participación en los ingresos del 52.40 % en 2025, mientras que se prevé que el mismo segmento se expanda a una CAGR del 19.05 % hasta 2031.
- Por usuario final, las aplicaciones comerciales e industriales representaron el 61.25 % del tamaño del mercado de IoT en la construcción en 2025; el uso residencial se está acelerando a una CAGR del 19.85 % hasta 2031.
- Por geografía, América del Norte representó el 38.10 % del tamaño del mercado de IoT en la construcción en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 19.25 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IoT en la construcción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Análisis mejorado de la seguridad en el sitio | + 2.8% | América del Norte, UE | Mediano plazo (2-4 años) |
| Seguimiento de activos en tiempo real y mantenimiento predictivo | + 3.2% | Global, el más fuerte en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Implementación de 5G y computación de borde en los lugares de trabajo | + 2.5% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Registro obligatorio de emisiones de carbono en los proyectos | + 1.9% | UE, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| El coste de los sensores gemelos digitales disminuye para las empresas de nivel medio | + 2.1% | Global | Corto plazo (≤ 2 años) |
| Descuentos en primas de seguros para sitios monitoreados por IoT | + 1.7% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Análisis mejorado de la seguridad en el sitio
Los dispositivos portátiles y sensores ambientales de IoT capturan continuamente datos sobre ruido, polvo, movimiento y proximidad. Las plataformas analizan estos flujos y alertan a los supervisores en segundos, lo que reduce las tasas de incidentes y crea registros de seguridad auditables que las compañías de seguros ahora reconocen con reducciones en las primas. [1] AXA XL, “Seguridad en el lugar de trabajo conectada y beneficios de las aseguradoras”, axaxl.com Los usuarios reportan menos lesiones con baja laboral y un análisis más rápido de la causa raíz, lo que refuerza la justificación comercial para el equipo de seguridad conectado.
Seguimiento de activos en tiempo real y mantenimiento predictivo
La vinculación de sensores IoT con modelos de aprendizaje automático permite a los contratistas realizar el mantenimiento de los equipos según su estado, en lugar de seguir calendarios preestablecidos. La red global de Trackunit, con más de un millón de máquinas conectadas, demuestra cómo el diagnóstico remoto puede reducir el tiempo de inactividad entre un 20 % y un 25 % y los gastos de mantenimiento en un 18 %. [2] Cisco, “Trackunit Expands Global Construction IoT”, cisco.com Los mismos datos de telemetría respaldan la presentación de informes de emisiones, lo que ayuda a las empresas a cumplir con los nuevos requisitos reglamentarios sobre el consumo de combustible y el tiempo de inactividad.
Implementación de 5G y computación de borde en los lugares de trabajo
Las redes de quinta generación manejan cargas masivas de sensores con una latencia medida en milisegundos de un solo dígito, lo que permite el uso de equipos autónomos y herramientas de colaboración inmersivas. El “sitio inteligente” de China Construction en Beijing implementa gafas con IA habilitadas para 5G y dispositivos portátiles de monitoreo de salud para aumentar la productividad entre un 15 y un 20 % a través del intercambio de datos de baja latencia. [3] KHL, “Sitio de construcción inteligente de Beijing utiliza 5G”, khl.com Las pasarelas de borde preprocesan datos de video y LiDAR de alto volumen en el sitio, minimizando los cuellos de botella de ancho de banda.
Registro obligatorio de emisiones de carbono en los proyectos
Las agencias públicas exigen cada vez más la divulgación en tiempo real de las emisiones de las obras de construcción. Turner Construction utilizó sensores conectados para ahorrar 9,583 galones de diésel y evitar 97.85 toneladas métricas de CO₂ en un proyecto universitario de California. El flujo de datos alimenta los paneles de ESG y los registros de blockchain que preservan los registros de auditoría para reguladores e inversores.
Análisis del impacto de las restricciones
| Restricción | ( ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de implementación y modernización | -2.4% | Global, PYMES | Corto plazo (≤ 2 años) |
| Responsabilidades en materia de seguridad de datos y privacidad | -1.8% | Global, estricto en la UE | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad entre sensores y equipos | -1.5% | Global | Mediano plazo (2-4 años) |
| Escasez de habilidades en el lugar de trabajo para el análisis de datos de IoT | -2.1% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de implementación y modernización
Aunque los precios de los sensores han bajado, la integración completa requiere puertas de enlace, conectividad y configuración de software que a menudo duplican los presupuestos cuando es necesario adaptar equipos antiguos. Los modelos de financiación, como las suscripciones escalonadas de Trimble, distribuyen los costos a lo largo del tiempo, pero las inversiones de capital siguen siendo un obstáculo para los pequeños contratistas.
Responsabilidades en materia de seguridad de datos y privacidad
Cada nuevo dispositivo conectado conlleva una mayor superficie de ataque. Las brechas de seguridad relacionadas con el IoT aumentaron un 25 % en los sectores industriales, y las redes móviles temporales, comunes en las obras de construcción, aumentan la exposición. Los problemas de privacidad también surgen de los wearables que rastrean la biometría de los trabajadores, lo que genera costos adicionales de cumplimiento normativo bajo regulaciones como el RGPD.
Análisis de segmento
Por tipo: La base de hardware permite la innovación del software
El hardware capturó el 47.40% de la cuota de mercado del IoT en la construcción en 2025, impulsado por sensores ambientales, wearables, etiquetas de activos y hardware de edge computing, que constituyen la capa esencial de recopilación de datos. Esta sólida base refleja la necesidad del sector de dispositivos robustos capaces de soportar polvo, vibraciones y temperaturas extremas. El software representó aproximadamente el 32.85% y se centra en la analítica, los gemelos digitales y la orquestación del flujo de trabajo, convirtiendo los datos sin procesar en información práctica para planificadores y administradores de obra. Los servicios, aunque representan el 19.75%, son los que avanzan con mayor rapidez, con una tasa de crecimiento anual compuesta (TCAC) del 17.55%, ya que los contratistas externalizan la integración, la gestión y la ciencia de datos a proveedores especializados. Trimble ahora obtiene el 75% de sus ingresos del software y los servicios, lo que subraya la transición a modelos de suscripción que optimizan el flujo de caja y reducen el riesgo inicial.
Los proveedores de hardware agrupan cada vez más los servicios gestionados, posicionándose como socios integrales en lugar de proveedores de componentes. El resultado es una mayor alineación de incentivos: los proveedores obtienen ingresos recurrentes, mientras que los clientes reciben garantías de rendimiento vinculadas al tiempo de actividad o al ahorro energético. Los módulos de IA integrados en los paquetes de servicios automatizan el ajuste de parámetros y generan alertas predictivas, lo que refuerza el análisis del retorno de la inversión (ROI) y amplía el mercado global del IoT en la construcción. Esta interacción entre activos físicos e inteligencia en la nube mantiene al IoT en la industria de la construcción en una pronunciada curva de innovación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: el dominio de la nube acelera la transformación digital
Las plataformas en la nube representaron una participación del 52.40 % en 2025 y, al mismo tiempo, registraron la mayor tasa de crecimiento, con una CAGR del 19.05 %, lo que ilustra una transición decisiva hacia sistemas escalables e independientes de la ubicación. La gestión remota se volvió crucial durante la pandemia, lo que impulsó a empresas como Swinerton a migrar completamente los flujos de trabajo de documentos y los gemelos digitales a la modalidad online, eliminando así los viajes de los clientes y acortando los ciclos de revisión. Las soluciones locales aún gestionan el 47.60 % de las cargas de trabajo, favorecidas por grandes empresas con políticas de seguridad propietarias o conectividad a internet limitada en ciertas ubicaciones.
El mercado se inclina ahora hacia las arquitecturas híbridas: los archivos de diseño confidenciales permanecen en servidores locales mientras los motores de análisis se ejecutan en la nube para procesar datos telemáticos. Reality Cloud Studio de Hexagon combina la visualización web con procesamiento edge opcional para tareas sensibles a la latencia. De este modo, la computación edge complementa la nube, permitiendo respuestas en milisegundos para máquinas autónomas sin sacrificar la información a nivel macro que solo la analítica escalable puede proporcionar. Estas soluciones flexibles amplían el mercado del IoT en la construcción al reducir el coste de cambio para las empresas que aún operan centros de datos in situ.
Por el usuario final: El dominio comercial se encuentra con la aceleración residencial
Los proyectos comerciales e industriales controlaron el 61.25% del tamaño del mercado de IoT en la construcción en 2025 gracias a la compleja construcción de infraestructuras, los grandes presupuestos de inversión y las claras métricas de productividad que justifican la inversión en tecnología. Los campus corporativos, las plantas de fabricación y los centros de transporte ya monitorizan las flotas de equipos pesados, supervisan el estado estructural y optimizan el consumo energético. Contratistas generales como Skanska y Turner formalizan los presupuestos de innovación y miden los retornos, lo que proporciona a sus programas piloto escala y longevidad.
La adopción residencial, aunque menor, con un 38.75%, está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 19.85% a medida que las expectativas de hogares inteligentes se incorporan a las especificaciones de obra nueva. Los promotores integran control de climatización, detección de intrusiones y monitoreo de fugas durante la construcción, lo que reduce los costos de modernización para los propietarios. La combinación entre el IoT para consumidores y la tecnología de obra difumina las categorías tradicionales y brinda un mayor poder adquisitivo, lo que reduce aún más los precios de los sensores. A medida que los constructores del mercado medio integran estas características en viviendas multifamiliares, el IoT en el mercado de la construcción gana alcance y resiliencia. Esta tendencia también genera una nueva capa de servicios para los contratos de mantenimiento posterior a la entrega, lo que refuerza el perfil de ingresos a largo plazo para los proveedores de tecnología.
Análisis geográfico
Norteamérica mantuvo su liderazgo con una participación del 38.10 % en el mercado de IoT en la construcción en 2025 gracias a la rápida implementación de 5G, marcos legales claros y una sólida colaboración entre fabricantes de equipos y empresas de software. Los principales proveedores de servicios en la nube alojan datos en centros distribuidos regionalmente, lo que facilita el cumplimiento de las normativas estatales. Las aseguradoras con sede en Estados Unidos promueven activamente la mitigación de riesgos basada en IoT, lo que acelera aún más su adopción.
Asia-Pacífico avanza a una tasa de crecimiento anual compuesta (TCAC) del 19.25 % hasta 2031, la trayectoria de crecimiento regional más rápida, impulsada por grandes proyectos de urbanización y estrategias nacionales de apoyo en China, India y los miembros de la ASEAN. Los megaproyectos de infraestructura adoptan paquetes de sensores para gestionar el ciclo de vida de los activos, mientras que las agencias gubernamentales estandarizan formatos de datos que fomentan la competencia entre proveedores y la reducción de precios. Los proveedores de tecnología autóctonos representan ahora una proporción creciente de las implementaciones, adaptando sus soluciones a los idiomas y las normativas locales.
Europa muestra una expansión constante gracias a que el Pacto Verde Europeo exige una rigurosa contabilidad de carbono. Las constructoras implementan medidores conectados y registros verificados mediante blockchain para cumplir con los requisitos de las licitaciones públicas. Mientras tanto, Oriente Medio y África siguen siendo mercados emergentes, pero muestran una demanda creciente, ya que los corredores de transporte multimillonarios y los programas de ciudades inteligentes especifican el IoT desde el inicio de los proyectos. En conjunto, estas dinámicas garantizan que el IoT en el mercado de la construcción mantenga la diversificación geográfica, reduciendo la exposición a las crisis regionales.
Panorama competitivo
La competencia se intensifica a medida que los fabricantes de equipos tradicionales convergen con proveedores de software especializados. Caterpillar, Komatsu y Volvo incorporan módulos telemáticos como equipo estándar, transformando la maquinaria pesada en nodos de datos móviles. Trimble aplica una estrategia de "Conectar y Escalar" que conecta el hardware de campo con la analítica en la nube y registra 2.03 millones de dólares en ingresos recurrentes anuales, lo que demuestra el interés del mercado por los modelos de suscripción. Hexagon prepara una escisión de 1.578 millones de dólares de su unidad de Inteligencia del Ciclo de Vida de Activos, lo que demuestra su confianza en plataformas especializadas centradas en los flujos de trabajo de la construcción.
Pequeñas empresas innovadoras, como Converge y Brickeye, abordan nichos de mercado problemáticos (curado de hormigón y monitorización ambiental, respectivamente) y luego se expanden mediante alianzas con empresas ya establecidas. La interoperabilidad de plataformas se ha convertido en un campo de batalla clave: los constructores exigen una integración fluida entre los paneles de control de programación, control de costes, seguridad y sostenibilidad. En consecuencia, las API abiertas y los centros de datos neutrales distinguen a los líderes del mercado de los ecosistemas cerrados.
Líderes de la industria de la construcción con IoT
trimble inc.
Caterpillar Inc.
Hexágono AB (Leica Geosystems)
Komatsu Ltd. (Construcción inteligente)
Grupo Hilti
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Trimble lanza paquetes de suscripción escalonados para la construcción conectada.
- Septiembre de 2024: Leica Geosystems presenta la antena inteligente GNSS GS05 para topografía.
- Agosto de 2024: SAP y Hilti integran soluciones PLM basadas en la nube.
- Febrero de 2024: Netmore adquiere Senet para expandir la red LoRa para la IoT de la construcción.
Alcance del informe del mercado global de IoT en la construcción
Los dispositivos IoT pueden ayudar con la transformación digital al permitir que las empresas de desarrollo de software accedan a datos en tiempo real. La información permite obtener información más precisa y rápida y una mejor gestión. La transformación digital también permite la automatización de tareas que consumen mucho tiempo.
El mercado de IoT en la construcción está segmentado por tipo (hardware, software, servicios), por usuario final (comercial, residencial), por geografía (Norteamérica, Europa, Asia-Pacífico, Latinoamérica, Oriente Medio y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Soluciones |
| Cloud |
| Comercial e Industrial |
| Residencial |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por Tipo | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por modo de implementación | Soluciones | ||
| Cloud | |||
| Por usuario final | Comercial e Industrial | ||
| Residencial | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del IoT en el mercado de la construcción?
El mercado alcanzará los 17.89 millones de dólares en 2026, con un valor previsto de 35.78 millones de dólares para 2031.
¿Qué región lidera la adopción de IoT en la construcción?
América del Norte tiene la mayor participación con un 38.10%, respaldada por una cobertura 5G avanzada y regulaciones favorables.
¿Qué modo de implementación está creciendo más rápido?
Las soluciones en la nube se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 19.05 % a medida que los contratistas priorizan la accesibilidad remota y el escalamiento flexible.
¿Cómo influyen los análisis de seguridad en el crecimiento del mercado?
Los sensores portátiles y ambientales reducen las tasas de incidentes y bajan las primas de seguros, lo que contribuye a un impacto positivo del 2.8 % en la CAGR prevista.


