

Tamaño y participación en el mercado de seguros de IoT
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
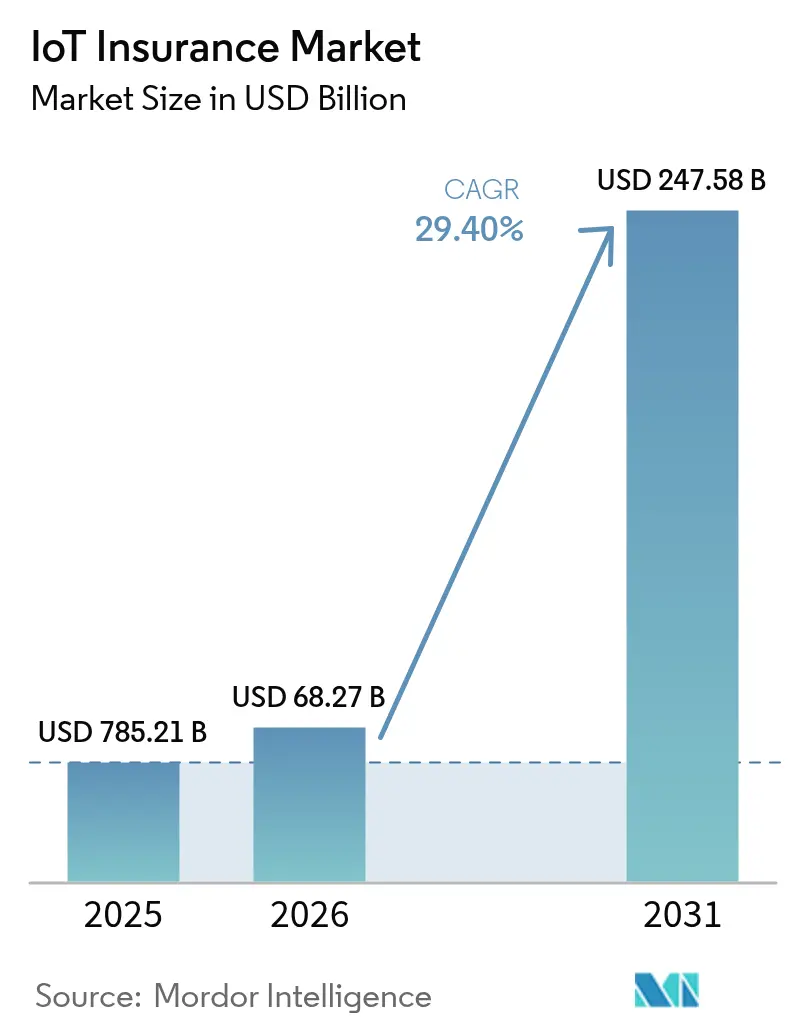
| Tamaño del mercado (2026) | USD 68.27 mil millones |
| Tamaño del mercado (2031) | USD 247.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 29.40% CAGR |
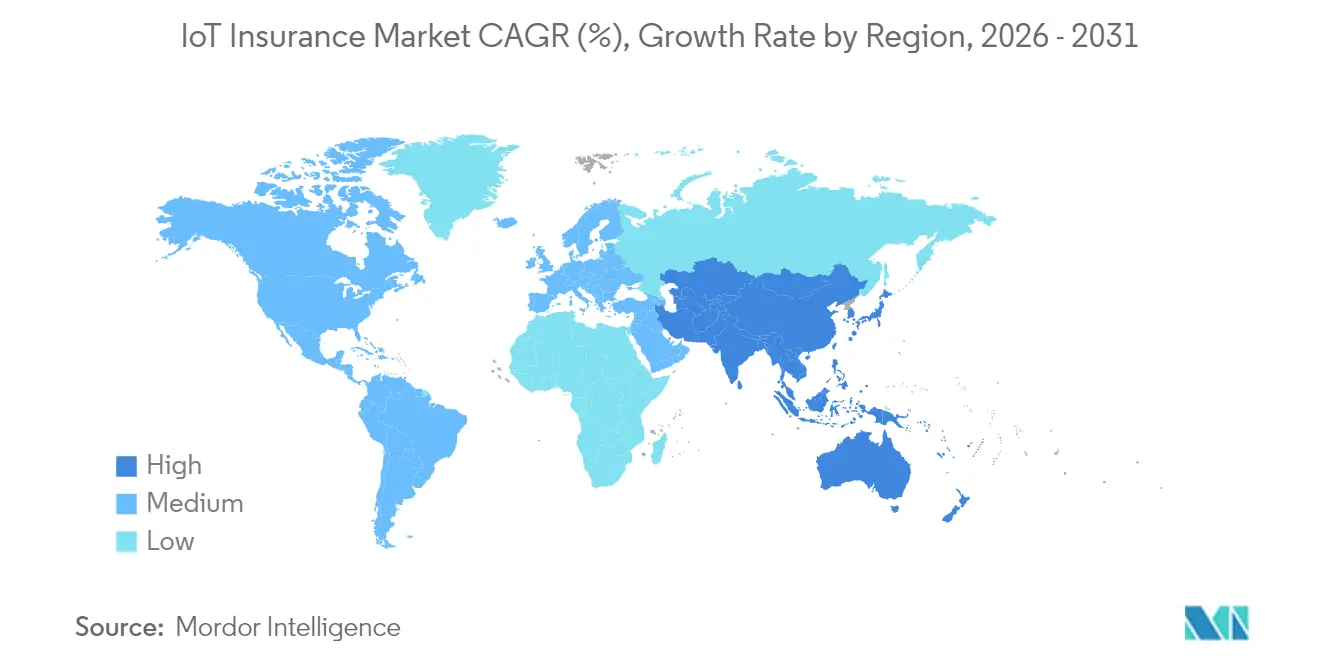
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
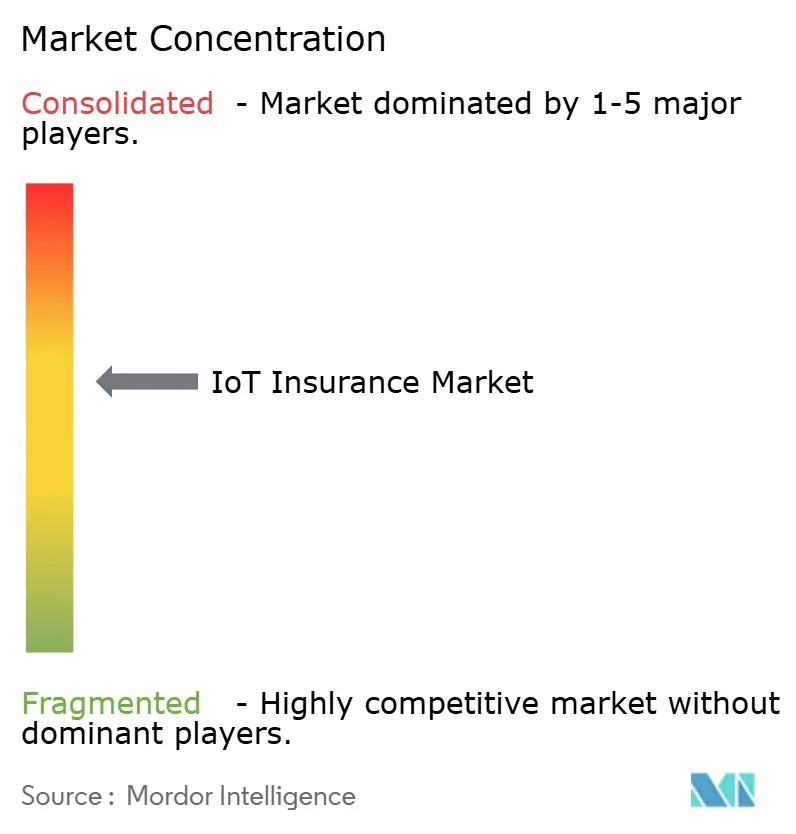
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de IoT por Mordor Intelligence
El mercado de seguros para IoT se valoró en 52.78 millones de dólares en 2025 y se estima que crecerá de 68.27 millones de dólares en 2026 a 247.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 29.40 % durante el período de pronóstico (2026-2031). La telemetría continua de vehículos conectados, dispositivos domésticos inteligentes, dispositivos portátiles y sensores industriales está desplazando la transferencia de riesgos del reembolso de reclamaciones hacia la prevención de pérdidas en tiempo real. La disminución de los precios de los sensores, la cobertura celular y LPWAN confiable y las normativas de precios basadas en datos en jurisdicciones clave aceleran conjuntamente la adopción. [1] Telnyx, “El futuro de la tecnología IoT: tendencias a observar en 2025”, telnyx.com
Los modelos de implementación en la nube captaron el 63.7 % de la cuota de mercado de seguros de IoT en 2024 y se expandieron a una tasa de crecimiento anual compuesta (CAGR) del 33.8 %, a medida que las aseguradoras priorizan la computación elástica sobre los centros de datos locales con alto consumo de capital. Los productos de seguros generales aún representan el 48.3 % de los ingresos; sin embargo, las aseguradoras de vida registran la CAGR más rápida, del 35.1 %, al integrar la analítica de wearables en la suscripción. La telemática vehicular tiene una cuota del 44.1 %, pero el auge de los wearables, con un crecimiento del 34.1 %, confirma que los datos biométricos más completos están redefiniendo los modelos actuariales. A nivel regional, Norteamérica lidera con un 37.8 % de ingresos, mientras que la CAGR del 34.5 % de Asia-Pacífico indica un cambio inminente en el peso geográfico. La intensidad competitiva es moderada; empresas ya establecidas como Munich Re y Zurich están adquiriendo insurtechs centradas en datos, mientras que los nuevos participantes especializados aprovechan la profundidad de la analítica para atender a nichos verticales. Los obstáculos persistentes incluyen la exposición a la ciberseguridad, la integración de núcleos heredados y la deriva de datos de sensores, pero los pioneros con arquitecturas resilientes de nube y borde disfrutan de importantes ventajas.
Conclusiones clave del informe
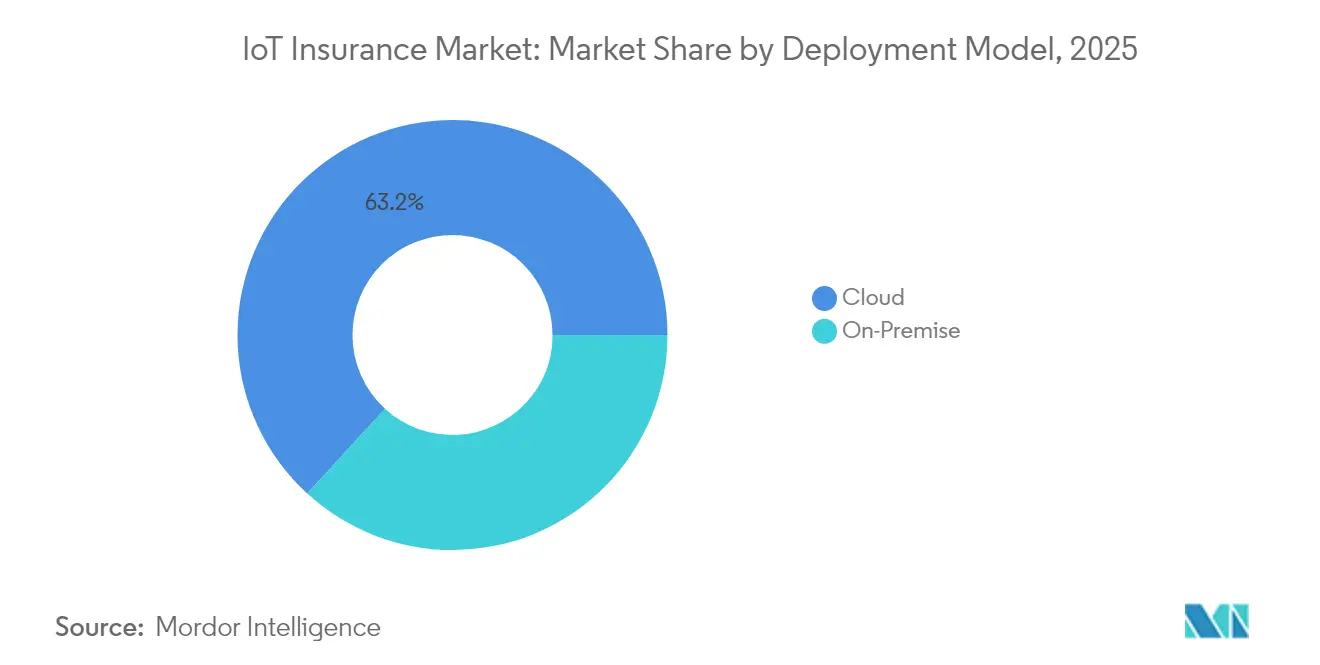
- Por modelo de implementación, las plataformas en la nube aseguraron el 63.20 % de la participación de mercado de seguros de IoT en 2025; las implementaciones de nube híbrida están aumentando a una CAGR del 32.60 % hasta 2031.
- Por línea de seguros, los seguros generales y de responsabilidad civil dominaron con un 47.80 % de ingresos en 2025, mientras que se prevé que los productos de vida se expandan a una CAGR del 33.20 % hasta 2031.
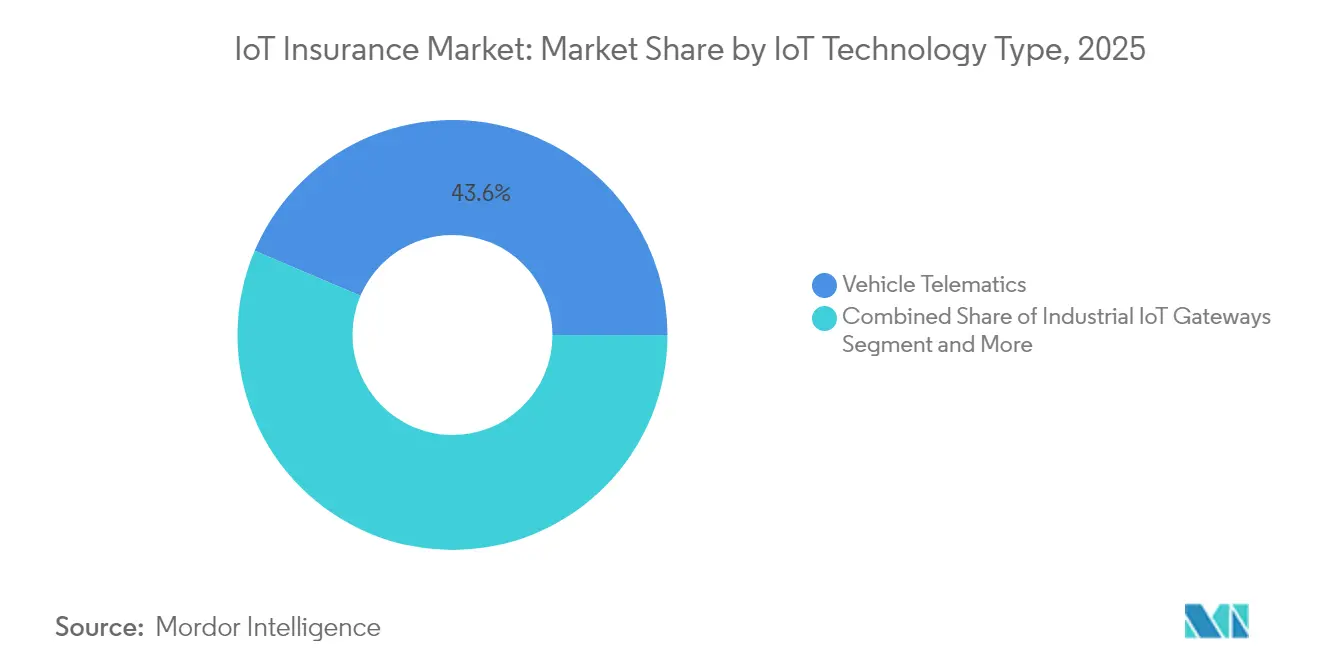
- Según la tecnología de IoT, la telemática de vehículos representó el 43.60 % del tamaño del mercado de seguros de IoT en 2025 y enfrenta el crecimiento más rápido de los wearables, avanzando a una CAGR del 32.80 %.
- Por industria de usuario final, el sector automotriz retuvo el 33.00 % de los ingresos en 2025; se proyecta que el sector de atención médica crezca a una CAGR del 31.60 % debido al monitoreo continuo de las métricas de salud.
- Por geografía, América del Norte lideró con un 37.20% de ingresos en 2025, mientras que Asia-Pacífico está preparada para una CAGR del 33.00%, lo que refleja una rápida digitalización y liberalización regulatoria.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros de IoT
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de los seguros basados en el uso (UBI) | + 8.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Adopción de sensores en hogares inteligentes e industriales | + 6.8% | América del Norte y la UE → APAC | Largo plazo (≥ 4 años) |
| Disminución del coste del hardware y la conectividad del IoT | + 5.4% | Global | Corto plazo (≤ 2 años) |
| Presión regulatoria para la fijación de precios basada en datos | + 4.1% | UE y estados seleccionados de EE. UU. | Mediano plazo (2-4 años) |
| Productos de seguros generales paramétricos basados en activadores | + 3.7% | Global | Largo plazo (≥ 4 años) |
| Demanda de datos de cartera en vivo por parte de las reaseguradoras | + 2.8% | Principales centros de reaseguro | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de los seguros basados en el uso (UBI)
El UBI habilitado por telemática está redefiniendo las primas de seguros de automóviles personales y comerciales a medida que el comportamiento del conductor en tiempo real reemplaza los factores demográficos estáticos. Progressive escribió USD 6.684 mil millones en primas netas durante febrero de 2025, un aumento del 17% interanual impulsado principalmente por las pólizas telemáticas que ahora representan el 18% de su cartera. Los operadores de flotas replican esas ganancias; un proveedor de transporte de lujo redujo el gasto en seguros en un 15% después de implementar el conjunto de operaciones conectadas de Samsara, lo que confirma el interés empresarial por la puntuación de comportamiento granular. [2] StockTitan, “Cómo la plataforma de IA de Samsara transformó esta flota de transporte de lujo”, stocktitan.net El reconocimiento de patrones impulsado por IA predice además maniobras propensas a colisiones, lo que permite un entrenamiento proactivo que reduce la frecuencia de reclamaciones y, en última instancia, reduce los índices de pérdida para las aseguradoras.
Adopción de sensores industriales y domésticos inteligentes
Las fugas de agua, los incendios y las fallas de los equipos representan la mayoría de las pérdidas inmobiliarias e industriales. Los sensores de bajo costo abordan estos problemas alertando a los usuarios y aseguradoras antes de que los daños se agraven. State Farm ha enviado 2 millones de sensores eléctricos contra incendios Ting, reportando una reducción del 80% en las reclamaciones relacionadas en 700,000 hogares conectados. En entornos comerciales, la suite de análisis Relayr de HSB aumenta los ingresos de los socios de mantenimiento de ascensores en un 12% mediante un servicio predictivo que previene la interrupción del negocio. Las aseguradoras complementan estas mejoras preventivas con descuentos en las primas que van del 5% al 20% para fomentar una mayor adopción de los dispositivos.
Caída rápida de los costos de hardware y conectividad del IoT
Las suscripciones globales de IoT celular superarán los 3 mil millones para 2027, gracias a que las economías de escala y los chipsets especializados reducen el costo unitario y el consumo de energía. Solo Qualcomm generó más de mil millones de dólares estadounidenses con chips IoT en 1, lo que demuestra la madurez comercial del silicio diseñado específicamente. Innovaciones como las eSIM agilizan la integración de dispositivos, mientras que los sensores sin batería minimizan el mantenimiento en campo. Estas curvas de costos facilitan el acceso a pymes que históricamente carecían de capital para implementar controles de riesgo telemétricos, expandiendo el mercado de seguros IoT.
Impulso regulatorio para la fijación de precios basada en datos
La legislación exige la transparencia en el uso de datos y una ciberseguridad robusta como requisitos previos para la suscripción de seguros con IoT. La Ley de Datos de Europa obliga a los fabricantes a garantizar una portabilidad de datos sencilla a partir de enero de 2024, eliminando así una barrera histórica para los ecosistemas de sensores multimarca. La ley SB 354 de California codifica el consentimiento del consumidor y limita el intercambio de datos secundarios, impulsando a las aseguradoras hacia el análisis basado en permisos. Los plazos estrictos para la notificación de infracciones y la seguridad de los productos incentivan la inversión en hardware seguro por diseño e infraestructuras en la nube, acelerando el crecimiento basado en la confianza.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Privacidad de datos y vulnerabilidad cibernética | -4.3% | Global, más estricto en la UE y Canadá | Corto plazo (≤ 2 años) |
| Integración de sistemas con núcleo heredado | -3.1% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Desviación de la fiabilidad de los datos del sensor | -2.8% | Uso industrial global | Largo plazo (≥ 4 años) |
| Escrutinio antimonopolio de los datos de los fabricantes de equipos originales y las aseguradoras | -1.9% | Industria automotriz de EE. UU. y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Exposición a la privacidad de los datos y la ciberseguridad
Una interrupción global del sistema informático en julio de 2024 afectó a 8.5 millones de sistemas y causó pérdidas económicas de entre 10 15 y 15 XNUMX millones de dólares, lo que pone de relieve el riesgo sistémico de los dispositivos interconectados. Zurich incluye las ciberamenazas entre los cinco principales riesgos que enfrentan los fabricantes de productos electrónicos, advirtiendo que un firmware comprometido puede generar pérdidas en cascada tanto para operadores como para aseguradoras. El cumplimiento de la próxima Ley Europea de Ciberresiliencia puede costar a los proveedores que incumplan la normativa hasta XNUMX millones de euros en sanciones, lo que genera fricción en la adopción, pero ofrece una ventaja competitiva para las empresas que construyen arquitecturas seguras con antelación.
Complejidad de la integración entre el legado y el núcleo
Muchas aseguradoras globales aún operan sistemas de pólizas basados en COBOL que no pueden procesar flujos de datos de IoT de alta velocidad. Los proyectos de modernización suelen abarcar varios años y presupuestos de cientos de millones, lo que genera brechas de capacidad a corto plazo entre las empresas digitales emergentes y las aseguradoras tradicionales. Los enfoques híbridos de "higo estrangulador" que integran núcleos heredados con microservicios están surgiendo como caminos pragmáticos; sin embargo, la curva de aprendizaje continúa retrasando la implementación escalable de IoT, especialmente entre las aseguradoras multirramo.
Análisis de segmento
Por modelo de implementación: la infraestructura en la nube domina la transformación digital
Los entornos en la nube controlan el 63.20 % del mercado de seguros para IoT y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 30.70 %, lo que elevará el tamaño del mercado de seguros para IoT para plataformas en la nube a 166.31 2031 millones de dólares para 1.458. La computación elástica, la apertura de API y la gestión de parches de seguridad liberan a las aseguradoras del mantenimiento de centros de datos con un alto consumo de capital. La nube de operaciones conectadas de Samsara alcanzó los 4 millones de dólares en ingresos anuales recurrentes (ARR) en el cuarto trimestre de 2025, lo que ilustra cómo las arquitecturas de telemetría escalables se traducen en la adopción empresarial.
Las implementaciones locales persisten en jurisdicciones con fuertes regulaciones o donde las leyes de soberanía de datos prohíben el procesamiento en el extranjero. Aun así, certificaciones de seguridad como FedRAMP High e ISO 27018 han reducido el riesgo percibido de las nubes multiusuario, lo que ha impulsado la migración gradual desde los servidores locales. Los nodos perimetrales se integran cada vez más en las plataformas de nube, lo que garantiza una latencia ultrabaja para la cobertura de vehículos autónomos, mientras que el análisis centralizado perfecciona los algoritmos de precios. A medida que los modelos híbridos maduran, las operadoras ganan flexibilidad situacional sin comprometer la supervisión actuarial centralizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por línea de seguros: el liderazgo en seguros generales enfrenta una disrupción en su vida
Los ramos de daños y responsabilidad civil representan el 47.80 % de los ingresos de 2025, lo que representa el mayor tamaño del mercado de seguros de IoT por clase de producto. Los sensores inteligentes para hogares e industrias ofrecen una prevención tangible de pérdidas, lo que convierte a los seguros generales en una de las primeras opciones. Sin embargo, las aseguradoras de vida están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 33.20 %; utilizan datos continuos de dispositivos portátiles para refinar las estimaciones de mortalidad e incentivar hábitos saludables mediante primas dinámicas.
Las líneas comerciales integran cada vez más el IoT industrial en la compensación laboral, donde el mantenimiento predictivo reduce la frecuencia de lesiones. La transición del ajuste retrospectivo de siniestros al análisis preventivo comprime los ratios combinados y resulta atractiva para las reaseguradoras que buscan telemetría demostrable de la cartera. A largo plazo, la agrupación de seguros entre líneas —como la combinación de pólizas de vida, auto y hogar en un único conjunto de sensores— desdibujará las fronteras históricas de los productos y recompensará las plataformas centradas en datos.
Por tipo de tecnología IoT: La madurez de la telemática vehicular se une a la innovación en wearables
La telemática vehicular contribuyó con el 43.60 % del mercado de seguros de IoT en 2025 y sigue siendo fundamental para la tarificación basada en el uso. Los mandatos de ELD consolidados en Norteamérica y Europa han creado una sólida presencia de dispositivos, lo que permite a las aseguradoras aplicar la calificación de riesgo a gran escala. Sin embargo, los wearables y los dispositivos de salud presentan una tasa de crecimiento anual compuesta (TCAC) del 32.80 %, lo que confirma una transición hacia la suscripción basada en biometría, donde la prevención de pérdidas se correlaciona directamente con un cambio de comportamiento sostenido.
Los sensores para hogares inteligentes reducen drásticamente las reclamaciones por fugas de agua e incendios eléctricos, lo que los hace cada vez más populares entre los propietarios, atraídos por las alertas instantáneas y los descuentos en las pólizas. Las pasarelas industriales canalizan las métricas de los equipos en tiempo real a modelos de mantenimiento predictivo que minimizan la interrupción del negocio. Los sensores ambientales respaldan la cobertura paramétrica; por ejemplo, los medidores de inundaciones remotos activan automáticamente los pagos para proteger a las pymes de la volatilidad climática extrema, lo que refuerza la confianza del cliente mediante una rápida liquidación de siniestros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La madurez automotriz permite la innovación en la atención médica
Las flotas de automóviles y las líneas personales representaron el 33.00 % de los ingresos en 2025, gracias a décadas de evolución telemática. En 2025, la aseguradora japonesa Aioi Nissay Dowa lanzó una aplicación telemática orientada al turismo para mejorar la seguridad vial y fomentar los viajes regionales. Sin embargo, la atención médica presenta el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 31.60 %, ya que las aseguradoras utilizan datos continuos de glucosa, frecuencia cardíaca y sueño para crear modelos dinámicos de mortalidad e incentivos para la atención preventiva.
Los mercados residenciales aprovechan los descuentos en sensores de fugas de agua e incendios, mientras que las instalaciones industriales implementan sondas de vibración y temperatura para reducir drásticamente las paradas imprevistas, que suelen costar millones por interrupción. Los proyectos de logística e infraestructura pública utilizan rastreadores de carga y monitorización del estado estructural para reducir las pérdidas en tránsito y prolongar la vida útil de los activos. La ventaja competitiva futura reside en sintetizar señales multidominio en activos de automóviles, viviendas, salud y comercios para generar un gráfico de riesgo integral a nivel de cliente.
Análisis geográfico
La participación del 37.20% en los ingresos de Norteamérica en 2025 se debe a regulaciones telemáticas consolidadas y a la amplia aceptación del consumidor. El despliegue masivo de sensores Ting por parte de State Farm y el crecimiento del 18% en las políticas vigentes de Progressive ilustran un cambio generalizado hacia propuestas de valor basadas en sensores. Los reguladores canadienses están adaptando las leyes de privacidad AIDA y CPPA para equilibrar la innovación con la soberanía del consumidor, fomentando una adopción gradual pero constante de los dispositivos.
Europa experimenta un crecimiento cohesionado gracias a la Ley de Datos de la UE y la próxima Ley de Ciberresiliencia, que estandarizan la seguridad de los dispositivos y el intercambio de datos en los 27 Estados miembros. La EIOPA señala que el 17 % de las aseguradoras ya ofrecen seguros de automóvil vinculados al IoT y prevé que la penetración aumente a medida que los marcos de cumplimiento normativo fomenten la confianza del consumidor. Alemania, Francia y el Reino Unido lideran la adopción, mientras que los nuevos miembros de la UE se benefician de los fondos de cohesión que amplían la cobertura de banda ancha necesaria para los despliegues masivos del IoT.
Asia-Pacífico registra una tasa de crecimiento anual compuesta (TCAC) del 33.00 %, impulsada por la elevación del límite de inversión extranjera directa (IED) de la India al 100 %, que invita al capital multinacional, y las directrices de la NFRA de China, que definen las normas de IA y gobernanza de datos. Las flotas de Australia y Nueva Zelanda aumentarán de 1.6 millones de unidades telemáticas en 2023 a 2.7 millones en 2028, consolidando el dominio regional del sector automotor. Japón impulsa proyectos piloto de IA generativa incremental en aseguradoras como Mitsui Sumitomo para complementar una cultura de riesgo rigurosa, evitando así cambios operativos abruptos.
América Latina, Oriente Medio y África siguen siendo emergentes, pero prometedoras. Se espera que la mejora en la cobertura 5G de México y el sistema de seguros abiertos de Brasil acorten el plazo de adopción. Los países del Consejo de Cooperación del Golfo invierten en megaproyectos de ciudades inteligentes donde las redes de sensores integrados se integran de forma natural con la cobertura comercial de IoT para infraestructura, propiedades y líneas cibernéticas.
Panorama regulatorio
Los seguros para IoT operan en la intersección de la supervisión de seguros y las normas de dispositivos, datos y ciberseguridad, que evolucionan rápidamente y que influyen cada vez más en la telemetría que se puede recopilar, compartir y utilizar en la suscripción de pólizas. En la Unión Europea, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) entró en vigor el 10 de diciembre de 2024, estableciendo requisitos horizontales de ciberseguridad para productos con elementos digitales que afectan la seguridad de los programas de seguros basados en sensores para automóviles, hogares y seguros comerciales.
En Norteamérica y el Reino Unido, los estándares de seguridad y las directrices de incorporación se están volviendo más estrictos para el IoT de consumo y empresarial. El Programa de Etiquetado de IoT de la FCC en Estados Unidos se alinea con los criterios de seguridad basados en NIST para productos de IoT de consumo, mientras que el régimen de Seguridad de Productos e Infraestructura de Telecomunicaciones (PSTI) del Reino Unido, aplicado por la Oficina de Seguridad de Productos y Estándares (OPSS), exige requisitos de seguridad para productos conectados de consumo. NIST continuó actualizando las directrices de implementación utilizadas por los ecosistemas de IoT que respaldan los seguros, incluyendo la publicación de SP 1800-36 en noviembre de 2025 (incorporación confiable en la capa de red) y la publicación de NIST IR 8259r1 en abril de 2026 para las actividades fundamentales de ciberseguridad de los fabricantes de IoT, aumentando el énfasis en los controles documentados a los que los operadores pueden hacer referencia al validar el riesgo de los dispositivos.
Análisis de la cadena de valor
La cadena de valor de los seguros de IoT abarca desde los fabricantes de dispositivos y sensores (telemática, hogares inteligentes, dispositivos portátiles, pasarelas industriales), pasando por los proveedores de conectividad y gestión de dispositivos, hasta las plataformas de ingesta y análisis de datos, y finalmente las aseguradoras y reaseguradoras que transforman la telemetría en decisiones de suscripción, prevención y reclamaciones. Los ejemplos comerciales indican que las aseguradoras actúan cada vez más como distribuidores o socios de orquestación para hardware de prevención y telemetría integrada: Nationwide amplió su iniciativa con Whisker Labs en febrero de 2026 para distribuir sensores eléctricos de incendios Ting a gran escala, mientras que Samsung Electronics y Hartford Steam Boiler (HSB) anunciaron en enero de 2026 una colaboración para el ahorro en seguros vinculada a SmartThings que relaciona las capacidades de protección de electrodomésticos conectados con créditos en las primas.
En la fase posterior, los flujos de trabajo de suscripción y reclamaciones se están reestructurando para utilizar señales de riesgo verificadas y casi en tiempo real, en lugar de cuestionarios periódicos. En la construcción comercial, Shepherd se asoció con Brickeye en junio de 2026 para integrar la inteligencia de riesgo de IoT de BuildersRiskIQ en la suscripción autónoma, lo que ilustra cómo las plataformas de datos y las aseguradoras especializadas conectan la telemetría de obra con los términos de la póliza en el momento de la contratación. Los marcos regulatorios y de responsabilidad también influyen en la participación y el coste a lo largo de la cadena: la Ley de Resiliencia Cibernética de la UE y los requisitos de seguridad PSTI del Reino Unido impulsan las obligaciones de seguridad desde el diseño hacia los fabricantes e importadores de productos, lo que aumenta la dependencia de las aseguradoras de dispositivos que cumplan con la normativa y prácticas de gestión de datos auditables para programas escalables.
Panorama competitivo
El mercado de seguros del IoT equilibra la profundidad de las aseguradoras tradicionales con la agilidad de las insurtechs respaldadas por capital de riesgo. La adquisición de Next Insurance por parte de Munich Re integra la suscripción digital en su filial ERGO y refleja una estrategia reaseguradora más amplia para asegurar la transmisión de datos de cartera en tiempo real. Travelers finalizó la adquisición de Corvus por 435 millones de dólares para fortalecer su experiencia en ciberseguridad, integrando aún más la telemática y la suscripción cibernética.
Para muchas aseguradoras, las alianzas eclipsan las fusiones y adquisiciones directas. Allianz Partners se unió al fabricante de cascos Cosmo Connected para integrar la cobertura de micromovilidad en cascos conectados en el punto de venta. Bamboo Insurance distribuye gratuitamente los sensores Ting de Whisker Labs, lo que ilustra cómo las subvenciones para dispositivos convierten la prevención de riesgos en fidelización. Startups como Descartes Underwriting se centran en modelos paramétricos que transfieren el riesgo de inundación a través de densas redes de sensores implementadas por socios como Previsico, para abordar segmentos de pymes desatendidos.
La competencia por la propiedad intelectual se intensifica en torno a la ingesta de datos de sensores, el análisis predictivo y la automatización instantánea de reclamaciones. Las solicitudes de patentes presentadas tanto por operadores como por fabricantes de chips subrayan el valor estratégico de controlar algoritmos únicos que traducen la telemetría sin procesar en recomendaciones de precios y prevención de pérdidas. A medida que disminuye el coste del hardware de telemetría, la diferenciación sostenible se centra cada vez más en la profundidad analítica, el alcance del ecosistema y la confianza en la marca.
Líderes de la industria de seguros de IoT
Octo Telematics SpA
Cambridge Mobile Telematics, Inc.
geotab inc.
Corporación CalAmp.
samsara inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Octo Telematics y Sedgwick anunciaron una alianza estratégica para integrar la información obtenida mediante telemática en los flujos de trabajo de gestión de siniestros y riesgos. Esta colaboración conecta de forma más directa los datos sobre el comportamiento al volante y los eventos del vehículo con el ciclo de vida de los siniestros, lo que permite una clasificación más rápida y una evaluación de responsabilidad más consistente para los programas de seguros de automóviles con tecnología telemática.
- Marzo de 2026: Cambridge Mobile Telematics obtuvo una inversión estratégica de 350 millones de dólares liderada por TPG y Allianz para acelerar su plataforma de seguridad vial basada en inteligencia artificial. Esta financiación fortalece la capacidad de escalar el análisis telemático en aseguradoras de automóviles, tanto particulares como comerciales, y profundiza la alineación de las aseguradoras con las estrategias de datos basadas en teléfonos inteligentes y vehículos conectados.
- Julio de 2024: Una interrupción global de TI afectó a 8.5 millones de sistemas y causó pérdidas económicas estimadas entre 10 y 15 millones de dólares, poniendo de manifiesto la vulnerabilidad cibernética sistémica en los ecosistemas tecnológicos interconectados. Para los seguros de IoT, este suceso reforzó la importancia de centrarse en la resiliencia cibernética, la dependencia de proveedores y el riesgo acumulado vinculado a las arquitecturas de la nube y los dispositivos conectados.
Alcance del informe del mercado global de seguros de IoT
Los seguros conectados a IoT han abierto nuevas posibilidades para las compañías de seguros y también para los proveedores de soluciones de IoT. Las empresas pueden utilizar sensores para monitorear el estado de un riesgo asegurado y analizarlo a lo largo de la cadena de valor del seguro.
El mercado de seguros de IoT está segmentado por la industria del usuario final (minorista y comercial, residencial (hogares inteligentes), automotriz, industrial, atención médica) y por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio, Oriente y África). ). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
| Cloud |
| En la premisa |
| Propiedad y casualidad |
| Vida |
| Salud |
| Lineas Comerciales |
| Telemática de vehículos |
| Sensores para casas inteligentes |
| Dispositivos portátiles y de salud |
| Puertas de enlace industriales de IoT |
| Sensores ambientales y paramétricos |
| Minorista y Comercial |
| Residencial (casas inteligentes) |
| Motorium |
| Industrial |
| Sector Sanitario |
| Infraestructura pública |
| Logística y Navegación |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por modelo de implementación | Cloud | ||
| En la premisa | |||
| Por línea de seguro | Propiedad y casualidad | ||
| Vida | |||
| Salud | |||
| Lineas Comerciales | |||
| Por tipo de tecnología IoT | Telemática de vehículos | ||
| Sensores para casas inteligentes | |||
| Dispositivos portátiles y de salud | |||
| Puertas de enlace industriales de IoT | |||
| Sensores ambientales y paramétricos | |||
| Por industria del usuario final | Minorista y Comercial | ||
| Residencial (casas inteligentes) | |||
| Motorium | |||
| Industrial | |||
| Sector Sanitario | |||
| Infraestructura pública | |||
| Logística y Navegación | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de seguros de IoT?
El mercado de seguros de IoT está valorado en USD 68.27 mil millones en 2026 y se proyecta que alcance los USD 247.58 mil millones para 2031.
¿Qué modelo de implementación está creciendo más rápido?
Las plataformas en la nube lideran con una participación del 63.20 % en 2025 y una CAGR del 30.70 % porque admiten el procesamiento de datos en tiempo real sin grandes gastos de capital.
¿Por qué el seguro de vida es la línea con mayor crecimiento?
Los sensores portátiles suministran datos biométricos continuos que permiten primas personalizadas, lo que impulsa los productos de vida a una CAGR del 33.20 %.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 33.00 % debido a la rápida adopción digital y a las normas liberalizadas de inversión extranjera en mercados como India y China.
¿Cómo reducen los dispositivos conectados las pérdidas de seguros?
Los sensores detectan anomalías (como exceso de velocidad, fugas de agua o fallas eléctricas) en tiempo real, lo que permite tomar medidas preventivas que reducen la frecuencia y la gravedad de los reclamos.
¿Cuáles son las principales barreras para la adopción de seguros IoT?
Las amenazas a la ciberseguridad, las estrictas leyes de privacidad de datos y la compleja integración con los sistemas tradicionales de administración de políticas siguen siendo los principales desafíos.


