

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 18.19 gigavatio |
| Volumen de mercado (2031) | 31.42 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 11.55% CAGR |
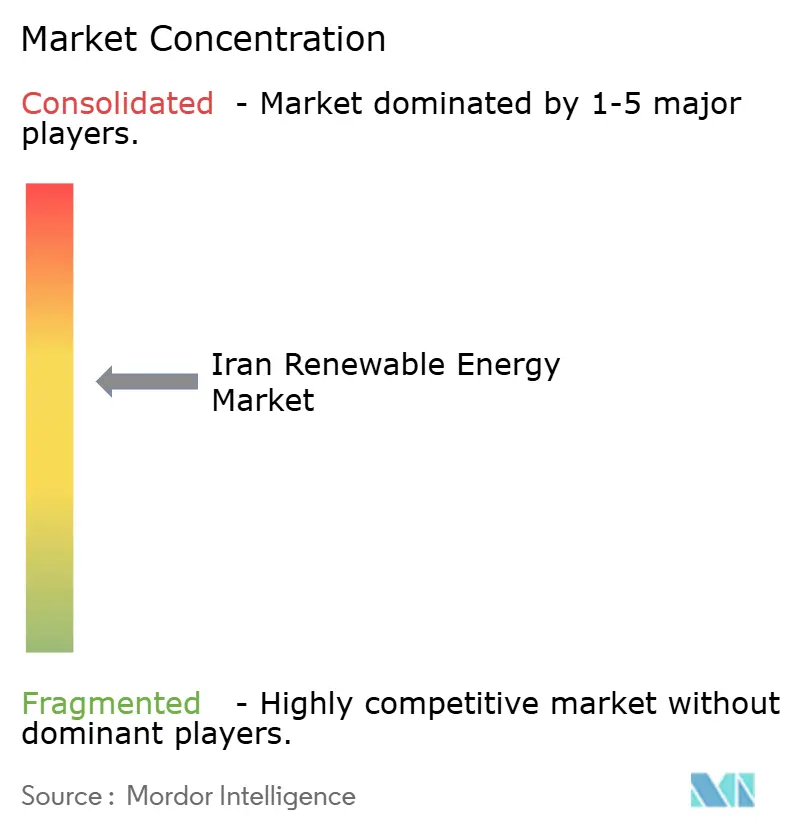
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de Irán por Mordor Intelligence
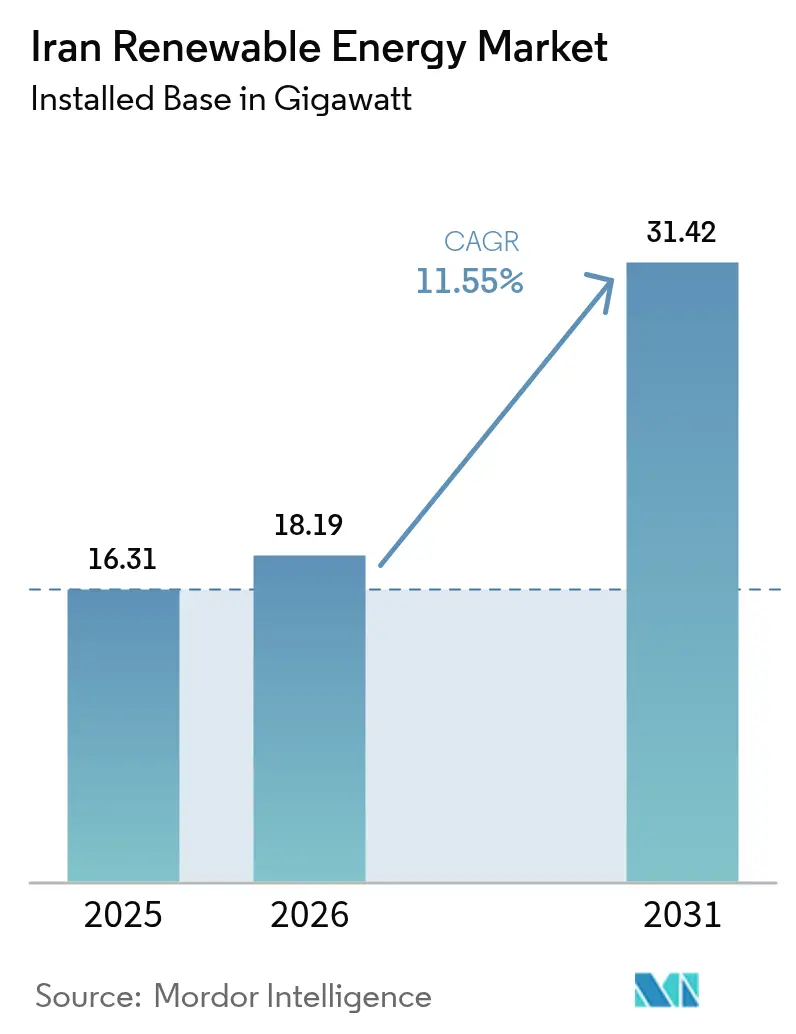
Se espera que el tamaño del mercado de energía renovable de Irán crezca de 16.31 gigavatios en 2025 a 18.19 gigavatios en 2026 y se pronostica que alcance los 31.42 gigavatios en 2031 con una CAGR del 11.55 % durante 2026-2031.
Este repunte refleja un impulso político urgente para eliminar un déficit de suministro de 14,000 MW durante el verano, a la vez que se protege el riesgo de sanciones mediante la movilización de recursos nacionales. La energía hidroeléctrica sigue siendo la clase de activo clave; sin embargo, la aprobación por parte del gobierno en marzo de 2025 de 29,000 MW en nuevos proyectos solares marca un giro estratégico hacia tecnologías diversificadas que pueden desplegarse con mayor rapidez que la capacidad convencional. La simplificación de los permisos, la ampliación del acceso del sector privado a los contratos de compraventa y la implementación de una plataforma de comercialización de electricidad denominada en reales se combinan para mejorar la rentabilidad de todos los tipos de proyectos. La volatilidad cambiaria, los subsidios a los combustibles fósiles y la congestión de los corredores de transmisión siguen moderando el crecimiento general, pero también han impulsado programas de localización que protegen a los promotores de los picos de precios de los equipos importados. Paralelamente, el rendimiento eólico récord y la exploración geotérmica en fase inicial subrayan la profundidad técnica que se está formando tras la expansión general, posicionando al mercado iraní de energías renovables como un pilar central de la agenda más amplia de diversificación económica del país.
Conclusiones clave del informe
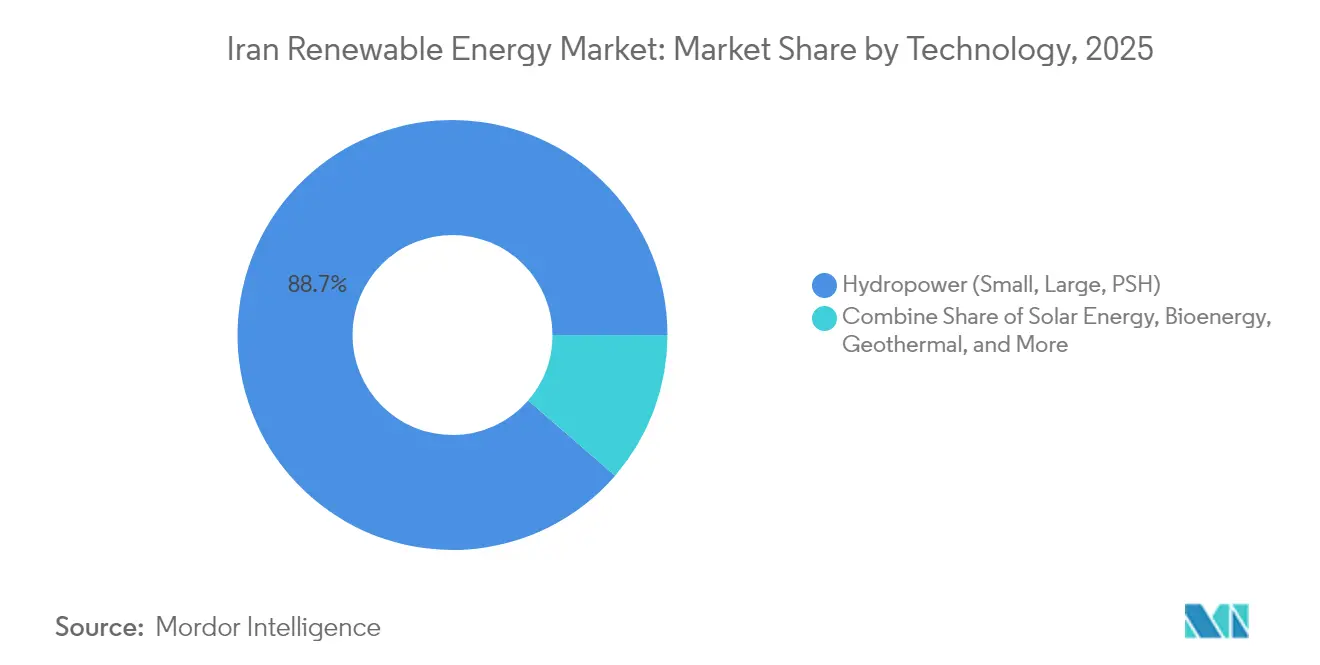
- Por tecnología, la energía hidroeléctrica tuvo una participación del 88.65% del mercado de energía renovable iraní en 2025, mientras que se proyecta que la energía geotérmica crecerá a una CAGR del 55.9% hasta 2031.
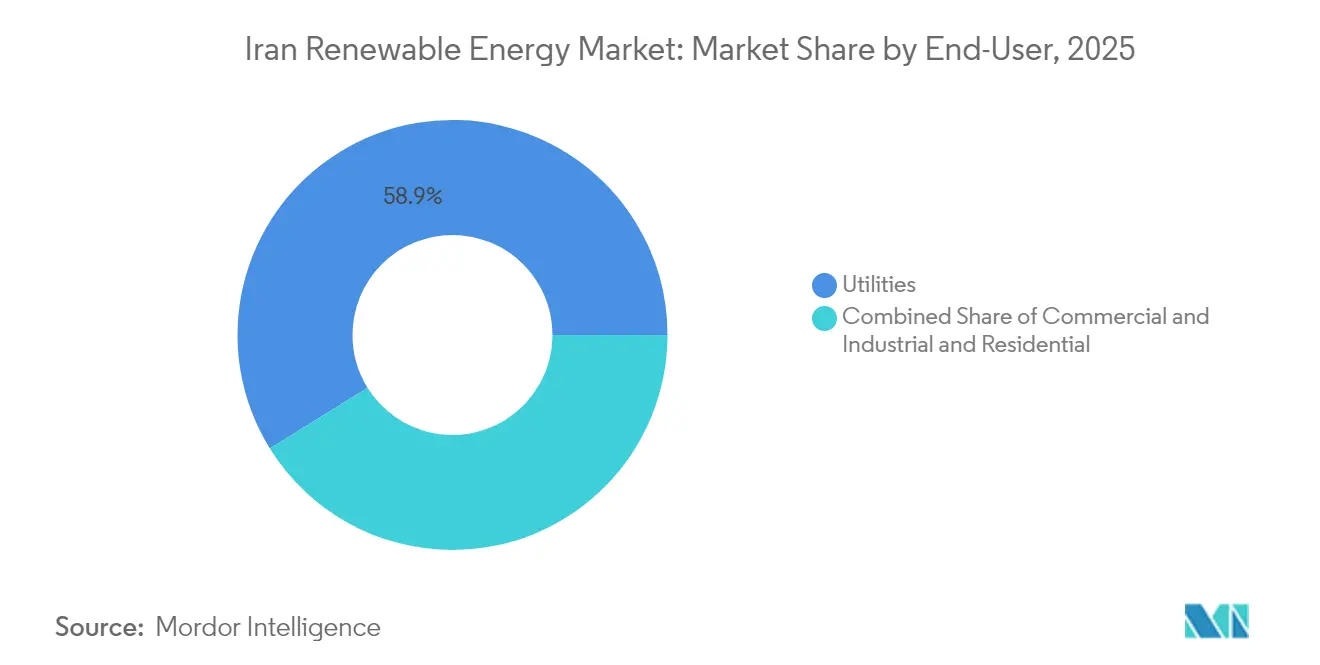
- Por usuario final, las empresas de servicios públicos capturaron el 58.85% de la participación del mercado de energía renovable iraní en 2025, mientras que los compradores comerciales e industriales están avanzando a una CAGR del 14.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Irán
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivo del gobierno de alcanzar los 10 GW para 2025 | + 3.2% | Partido Nacional, con victorias iniciales en Teherán, Isfahán y Fars. | Corto plazo (≤ 2 años) |
| Alta disponibilidad de recursos solares y eólicos | + 2.8% | Nacional, concentrada en Sistán-Baluchistán, Yazd y Kermán. | Largo plazo (≥ 4 años) |
| Aumento de la demanda de electricidad y riesgo de déficit de suministro | + 2.4% | Nacional, agudo en centros industriales | Mediano plazo (2-4 años) |
| Diversificación climática y compromisos de París | + 1.3% | Nacional, alineado con los marcos internacionales | Largo plazo (≥ 4 años) |
| Incentivos a la localización en el marco de las sanciones | + 1.2% | Centros nacionales de fabricación en Teherán e Isfahán | Mediano plazo (2-4 años) |
| Soluciones fuera de la red para comunidades remotas | + 0.8% | regiones rurales y nómadas, provincias fronterizas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El objetivo gubernamental de 10 GW cataliza la transformación regulatoria
Un objetivo principal de 10 GW para 2025 transformó la cultura de permisos de Irán, comprimiendo los ciclos de aprobación solar de años a meses y desbloqueando 29 29,000 MW de proyectos fotovoltaicos solo en el primer trimestre de 2025. [1] Tehran Times, “Irán emite permisos para 1 GW de energía solar”, tehrantimes.com SATBA ahora opera una plataforma de ventanilla única que emite garantías de conexión a la red junto con licencias de uso de tierras, reduciendo la incertidumbre legal y los costos de transacción para los desarrolladores. La supervisión presidencial otorga al objetivo un peso político que trasciende las reorganizaciones ministeriales, incorporando las energías renovables en los cálculos de seguridad energética nacional. El impulso político aumenta el riesgo de ejecución en el lado de la red, ya que las mejoras de transmisión deben mantenerse al ritmo de la avalancha de proyectos; De no hacerlo, aproximadamente un tercio de los megavatios autorizados podrían quedar sin uso para 2027. No obstante, el mercado iraní de energías renovables se beneficia de la mayor visibilidad a futuro que ha tenido en dos décadas, lo que impulsa inversiones en adquisiciones a largo plazo y en la fabricación local que antes eran inviables.
La alta disponibilidad de recursos solares y eólicos permite una generación competitiva en costos.
Más de 300 días soleados al año y corredores de viento que registran velocidades constantes de 7 m/s ofrecen ventajas de costos naturales que pocos mercados similares pueden igualar. Las Naciones Unidas estiman el potencial eólico explotable del país cerca de 20 GW, mientras que las oportunidades de biomasa se sitúan cerca de 800 MW, ofreciendo una diversificación más allá del crecimiento solar principal. [2] Naciones Unidas, “Hoja de ruta de energías renovables para Irán”, un.org El parque eólico Mil Nader de MAPNA verificó el potencial teórico, registrando un factor de capacidad del 85.49 % en junio de 2024, un récord mundial y una demostración práctica de que los activos eólicos iraníes pueden comportarse como plantas de carga base. Los costos nivelados de electricidad solar ya se encuentran dentro de la banda tarifaria subsidiada de combustibles fósiles en Yazd y Kerman, eliminando la prima histórica que lastraba la viabilidad financiera. Sin embargo, la concentración de recursos impone un dilema de transmisión norte-sur; Sistán y Baluchistán, ricos en viento, permanecen alejados de los centros de carga de Teherán, lo que presiona a los responsables políticos a priorizar la expansión de la red troncal de 400 kV. En Azerbaiyán Occidental han surgido perspectivas geotérmicas, donde las perforaciones exploratorias han confirmado temperaturas de yacimiento superiores a 120 °C, suficientes para unidades de generación de energía de ciclo binario, según datos preliminares de SATBA publicados en el Tehran Times en 2024.
El aumento de la demanda de electricidad transforma los cálculos de seguridad energética.
La demanda máxima superó los 72,000 MW en 2023, lo que dejó a los operadores con un déficit de 14,000 MW durante las olas de calor de julio y obligó a quemar mazut de emergencia, lo que afectó negativamente la calidad del aire urbano. La demanda aumenta aproximadamente 5,000 MW al año, superando el ritmo de construcción de las grandes centrales térmicas, que requieren plazos de entrega de varios años. En consecuencia, los responsables políticos han replanteado el mercado iraní de energías renovables como un instrumento de fiabilidad en lugar de un lujo ambiental. El déficit de embalses de la energía hidroeléctrica, que en promedio se reduce al 40% de almacenamiento, acentúa aún más la urgencia. Las plantas solares y eólicas modulares, con un plazo de implementación de 12 a 18 meses, funcionan ahora como la primera línea de defensa contra apagones regionales, alineando los intereses de los inversores con los imperativos de estabilidad de la red.
La diversificación climática crea oportunidades de autonomía estratégica.
El compromiso de Irán con el Acuerdo de París de alcanzar su punto máximo de emisiones antes de 2030 se solapa con la escasez de capital en el sector de los hidrocarburos, impulsada por las sanciones, lo que eleva las energías renovables de una opción política a una necesidad estratégica. Visión 2031 amplía la ambición a 30 GW de capacidad limpia, un aumento de 13 veces con respecto a las instalaciones de 2021. Los modelos del Ministerio de Trabajo sugieren que cada gigavatio de energía solar y eólica sustenta 45,000 años de empleo en los sectores de la manufactura y la construcción, vinculando la descarbonización con la creación de empleo. Los acuerdos bilaterales con China suministran polisilicio, seguidores y servicios de equilibrio de planta que los proveedores occidentales no pueden exportar bajo las sanciones actuales, lo que permite a la industria iraní de energías renovables cubrir el riesgo tecnológico y desarrollar clústeres de fabricación locales. Los borradores de políticas emergentes proponen centros de hidrógeno que aprovechen la salmuera geotérmica de baja temperatura, con el objetivo de alcanzar un rango de costos de entre 0.59 y 5.97 USD por kilogramo para 2035, según escenarios de investigación publicados en el International Journal of Hydrogen Energy.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las sanciones estadounidenses restringen la entrada de capital financiero y tecnológico. | -2.8% | Nacional, agudo en alianzas internacionales | Mediano plazo (2-4 años) |
| Los aranceles subvencionados a los combustibles fósiles perjudican a las energías renovables. | -1.9% | Nacional, concentrado en los sectores industrial y residencial. | Largo plazo (≥ 4 años) |
| La volatilidad cambiaria incrementa los gastos de capital del proyecto. | -1.4% | Dependencias nacionales de importación de equipos | Corto plazo (≤ 2 años) |
| Congestión de la red eléctrica en provincias con altos recursos | -1.2% | Regional, Sistán-Baluchistán, Kermán, Yazd | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los aranceles subvencionados a los combustibles fósiles distorsionan la economía de las energías renovables.
El precio promedio de la electricidad minorista es de 0.014 USD por kWh, muy por debajo del punto de recuperación de costos de 0.035 USD para la generación a gas, lo que desplaza los PPA solares con tarifa completa. Los modelos del Tesoro estiman que la pérdida de subsidios se acercará al 11 % de los ingresos fiscales en 2025; sin embargo, la reforma gradual sigue siendo políticamente compleja debido al estancamiento salarial y la inflación superior al 35 %. Los usuarios industriales de energía disfrutan de mayores descuentos, lo que coloca a las ofertas de energías renovables a gran escala en una desventaja estructural. Un borrador de reforma de precios de la energía presentado al parlamento en abril de 2025 propone tarifas escalonadas que aumentarían las tarifas de los grandes consumidores un 60 % para 2028, un cambio que podría impulsar una adopción más rápida en el mercado iraní de energías renovables si se aprueba. [3] JPIA, “Escenarios de reforma de subsidios energéticos”, jpia.princeton.edu
La volatilidad de las divisas infla los gastos de capital de los proyectos
Una caída real del 28% frente al dólar estadounidense entre enero de 2024 y marzo de 2025 infló los precios de los módulos fotovoltaicos importados en términos locales en un 34%, a pesar de la disminución de los costos globales. Los promotores ahora se apresuran a anticipar las adquisiciones en moneda extranjera o a negociar contratos EPC indexados, tácticas que inflan las necesidades de capital circulante. La decisión de SATBA de pagar las tarifas de compra de energías renovables en riales vinculados a la moneda fuerte estabiliza los flujos de caja futuros, pero no protege a los patrocinadores durante la construcción. La localización alivia las dificultades, pero no puede cubrir todos los componentes, lo que deja al mercado iraní de energías renovables expuesto a fluctuaciones cambiarias periódicas que reducen la cartera de proyectos.
Análisis de segmento
Tecnología: La energía geotérmica transforma un panorama dominado por la energía hidroeléctrica
La energía hidroeléctrica suministró el 88.65 % de la cuota de mercado de energía renovable de Irán en 2025, lo que refleja medio siglo de construcción de presas. Sin embargo, la disminución de los caudales afluentes debido a la sequía y la sedimentación reducen la producción anual de energía un 12 % por debajo de la nominal, lo que expone deficiencias de fiabilidad. En cambio, se prevé que la energía geotérmica crezca a una tasa de crecimiento anual compuesta (TCAC) del 55.9 % hasta 2031, aprovechando yacimientos de alta entalpía en Azerbaiyán Occidental, donde pozos piloto de pozos angostos registraron gradientes de 120-150 °C. Una unidad de demostración de ciclo binario de 5 MW, prevista para 2026, probará la sostenibilidad del yacimiento en condiciones de agotamiento comercial, y su éxito podría impulsar la construcción de un parque provincial de 250 MW para 2030, según el expediente de viabilidad de la SATBA. La energía solar goza de un fuerte impulso político: se proyecta que el tamaño del mercado iraní de energías renovables fotovoltaicas supere los 7.9 GW para 2031, impulsado por la construcción de 600 MW solo en 2024 y una cartera de permisos sin precedentes de 29 GW. La energía eólica sigue destacando en rendimiento; el factor de capacidad del 85.49 % de Mil Nader valida la ingeniería de turbinas y la selección del emplazamiento, posicionando las flotas terrestres como complementos despachables para los picos solares del mediodía. El nicho de mercado de la bioenergía se amplió en abril de 2024 con la entrada en operación comercial de una planta de valorización energética de residuos de 10 MW cerca de Teherán, desviando 400 t/día de residuos municipales de los vertederos e impulsando los objetivos de la economía circular.
La complementariedad surge a medida que los promotores ubican conjuntos fotovoltaicos en embalses hidroeléctricos, aprovechando la energía solar diurna para conservar agua durante las horas punta nocturnas. Aftab-e-Sharq, el mayor complejo solar de Irán, ejemplifica la economía de escala: una construcción final de 600 MW, patrocinada por Mobarakeh Steel Company, cubrirá la demanda de carga base de un comprador industrial cautivo, creando un modelo para la integración vertical. De cara al futuro, los proyectos piloto de energía fotovoltaica flotante en represas hidroeléctricas y las configuraciones híbridas de energía fotovoltaica y geotérmica en Kurdistán podrían diversificar el riesgo de los recursos, a la vez que mejoran la eficiencia térmica, acelerando la migración del mercado iraní de energías renovables hacia una cartera multitecnológica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los compradores comerciales e industriales aceleran la generación distribuida
Las empresas de servicios públicos aún dominan el tamaño del mercado iraní de energías renovables, con una participación del 58.85 % en 2025, gracias a mandatos exclusivos para proyectos a escala de red y acuerdos de compra garantizados. Su cartera incluye 600 plantas renovables en construcción que suman 13.5 GW, lo que refleja el papel central de la empresa estatal de servicios públicos en la planificación de la capacidad. Sin embargo, las adquisiciones comerciales e industriales (C&I) son las de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 14.85 %, a medida que los objetivos corporativos de carbono y la cobertura de apagones redefinen el cálculo de la inversión. El patrocinio del sector siderúrgico del proyecto Aftab-e-Sharq ilustra cómo la industria pesada ahora considera la autogeneración como estratégica para mantener la competitividad exportadora en medio de los inminentes ajustes fronterizos de carbono en los mercados de destino. Los compradores de C&I más pequeños aprovechan la energía fotovoltaica en azoteas y cocheras, financiada mediante contratos de arrendamiento con opción a compra a cinco años, con períodos de recuperación reducidos a menos de cuatro años en zonas de máxima irradiación una vez que se compensan los ahorros del autoconsumo. El segmento residencial queda rezagado debido a las tarifas minoristas ultrabajas, pero los hogares fuera de la red en Kerman y Hormozgan demuestran un apetito latente cuando la paridad de costos se alinea con la evitación del diésel.
Los cambios en las políticas podrían acelerar el crecimiento de los C&I: el decreto de la SATBA de febrero de 2025 permite contratos de compraventa de energía bilaterales directos entre generadores y grandes consumidores, evitando la intermediación de las compañías eléctricas. Entre las primeras en adoptar esta medida se encuentran dos cementeras que contratan una potencia eólica combinada de 80 MW para estabilizar la alimentación de energía a sus hornos. Si las penalizaciones por la transferencia de energía a la red se mantienen moderadas, los analistas prevén que la cuota de C&I alcance el 24 % del mercado iraní de energías renovables para 2031, lo que indica un reequilibrio estructural de los centros de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias centrales de Isfahán, Fars y Yazd representan aproximadamente el 36 % de la cartera de proyectos solares activos, gracias a niveles de irradiación superiores a 2,200 kWh/m² y a su proximidad a compradores industriales. En mayo de 2025, se inició la construcción de un tramo de 297 MW de proyectos solares en estas tres provincias, financiado con una dotación de capital plurianual de 96 000 millones de dólares estadounidenses aprobada por la Organización de Planificación y Presupuesto. Más al sur, la franja costera de Hormozgan alberga la primera central fotovoltaica acoplada a baterías a escala de servicio público del país: un sistema de 50 MW con 25 MWh de almacenamiento de litio, diseñado para facilitar la puesta en marcha nocturna.
Sistán-Baluchistán destaca por su energía eólica: el potencial técnico modelado supera los 10 GW, pero solo 180 MW están operativos debido a los puntos críticos de transmisión. No obstante, la región es un pilar fundamental en el mercado iraní de energías renovables, dados sus registros de rendimiento, que rivalizan con los mejores emplazamientos terrestres del mundo. La asignación gubernamental de bonos soberanos para financiar una línea de doble circuito de 400 kV en Kermán subraya el reconocimiento de que la desalineación entre los recursos y la red eléctrica supone un lastre económico. El norte de Gilan y Mazandarán aprovechan los activos hidroeléctricos, pero ahora están implementando un proyecto piloto de energía fotovoltaica flotante en embalses de presas para combatir la pérdida por evaporación, lo que aumenta la generación y preserva los niveles de agua para riego y suministro de agua potable. Azerbaiyán Occidental emerge como la frontera geotérmica; un conjunto de 30 manantiales termales cerca de la ciudad de Khoy posiciona a la provincia para la producción renovable de base una vez que se minimice el riesgo de perforación mediante un próximo estudio geofísico entre Japón e Irán, programado para 2026.
Las provincias fronterizas remotas adoptan modelos autosuficientes. Desde 2019, 28,000 hogares nómadas han recibido kits solares subvencionados, y el Ministerio de Agricultura planea integrar bombas de riego por goteo en una segunda fase de implementación, vinculando el acceso a la energía con los objetivos de seguridad alimentaria. En conjunto, estos enfoques adaptados a cada región conforman una red de recursos que, en conjunto, fortalecen el mercado iraní de energías renovables frente a la volatilidad hidrológica y los picos estacionales de la demanda.
Panorama regulatorio
El mercado de energías renovables de Irán está regido principalmente por la Organización de Energías Renovables y Eficiencia Energética (SATBA), dependiente del Ministerio de Energía, que emite permisos y administra mecanismos de adquisición como los acuerdos de compra garantizada de energía y el mercado de energía verde. Una enmienda de 2025 al reglamento sobre la eliminación de obstáculos para la construcción de centrales de energía renovable reforzó el mandato del Ministerio de Energía para identificar emplazamientos de proyectos y definir estándares para los equipos, endureciendo los requisitos de cumplimiento en materia de especificaciones técnicas, evaluación ambiental y preparación para la conexión a la red.
Los requisitos de integración a la red también se hicieron más explícitos con la publicación por parte del Ministerio de Energía de un marco técnico de código de red para la conexión de plantas renovables basadas en inversores (a partir de diciembre de 2025). En cuanto a los ingresos, las tarifas de compra garantizadas se actualizaron con vigencia a partir del 21 de marzo de 2026 (1405), incluyendo 58,540 riales/kWh para plantas solares de hasta 200 kW y 46,386 riales/kWh para plantas de 200 kW a 1 MW. El límite de capacidad para ciertas centrales eléctricas secundarias aumentó de 200 kW a 400 kW, lo que respalda el dimensionamiento de proyectos pequeños y medianos y el despliegue distribuido.
Panorama competitivo
Las empresas nacionales dominan la capacidad instalada, y el Grupo MAPNA, por sí solo, posee cerca del 28% de los contratos de puesta en marcha y EPC en las industrias eólica, solar e hidroeléctrica. Su modelo de integración vertical, que abarca la fabricación de turbinas, el ensamblaje de inversores y los servicios de operación y mantenimiento, ayuda a la empresa a absorber las fluctuaciones de suministro derivadas de las sanciones, reforzando así su liderazgo. El complejo solar Aftab-e-Sharq de la empresa, actualmente conectado a la red eléctrica con una potencia de 20 MW y en proceso de ampliación hacia los 600 MW, utilizará seguidores internos y una superposición SCADA actualizada, consolidando así el control del ecosistema. Le siguen SUNIR, Tamin Energy e Iran Water and Power Resources Development Company, cada una centrada en tecnologías de nicho o en provincias específicas para diferenciarse.
La presencia internacional persiste gracias a asociaciones de equipos de baja visibilidad. Vestas y Siemens Gamesa otorgan licencias para la fabricación de torres a astilleros locales, eludiendo así las prohibiciones directas a la exportación y fomentando estándares metalúrgicos avanzados. TotalEnergies mantiene un memorando de entendimiento (MOU) para compartir conocimientos sobre microrredes híbridas de energía solar y gas, aunque no posee participaciones directas. Las grandes empresas chinas de módulos, JA Solar, LONGi y Trina, suministran paneles con estructuras de pago diferido indexadas a futuras exportaciones de aluminio, un mecanismo de trueque que evita la escasez de divisas. La intensidad competitiva se desplaza ahora hacia la integración del almacenamiento y el software de mantenimiento predictivo; las empresas capaces de combinar gemelos digitales con licitaciones EPC obtienen anualidades de operación y mantenimiento que aumentan los costos de cambio para las empresas de servicios públicos. Los analistas prevén que los nuevos participantes en la industria iraní de energías renovables se aglomeren en torno a nichos de valor añadido, sistemas de gestión energética, electrólisis de hidrógeno verde y volantes de inercia de velocidad media, en lugar de la generación de materias primas, donde la escala de MAPNA es difícil de superar.
Líderes de la industria de energías renovables de Irán
Noursun Energía Aria
Empresa del Grupo Mapna
Compañía de inversión Ghadir
Compañía Farab
Energía Taban
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: SATBA informó haber atraído 900 millones de dólares en recursos para el desarrollo de energías renovables y presentó un fondo para proyectos solares de 500 MW. Asimismo, autorizó paquetes de inversores híbridos para uso residencial y comercial, lo que permitirá una implementación más rápida de configuraciones solares distribuidas y de sistemas solares con almacenamiento.
- Diciembre de 2025: MAPNA Group y SATBA firmaron un memorando de entendimiento para la puesta en marcha de una planta de fabricación de celdas de baterías de iones de litio vinculada a las necesidades de infraestructura de energías renovables. Esta iniciativa refuerza los esfuerzos de localización para el suministro de almacenamiento, un factor clave para la integración de energías renovables basadas en inversores y la mitigación de los déficits en los picos de demanda.
- Junio de 2024: MAPNA registró un rendimiento eólico récord en el parque eólico de Mil Nader, con un factor de capacidad del 85.49 % durante el mes. Este resultado reforzó la justificación de la inversión en corredores eólicos con alto factor de capacidad y respaldó el interés de las empresas de servicios públicos en la energía eólica como complemento que mejora la estabilidad de los planes de construcción con alta presencia de energía solar.
Alcance del informe sobre el mercado de energías renovables de Irán
La energía renovable aprovecha fuentes naturales, como la luz solar, el viento, el agua (incluidas la hidroeléctrica y la mareomotriz), el calor de la Tierra (geotérmica) y la materia orgánica (biomasa), que se reponen más rápido de lo que se consumen. Esta fuente de energía sostenible emite poco o nada de gases de efecto invernadero, lo que la distingue de los combustibles fósiles finitos. Al reducir la contaminación, las energías renovables desempeñan un papel fundamental en la lucha contra el cambio climático, a la vez que garantizan la seguridad energética gracias a su abundante y amplia disponibilidad.
El mercado iraní de energías renovables está segmentado por tecnología, usuario final y geografía. Por tecnología, el mercado se divide en energía solar (fotovoltaica y energía solar concentrada (CSP), energía eólica (terrestre y marina), energía hidroeléctrica (pequeñas, grandes centrales hidroeléctricas y centrales de bombeo (PSH), bioenergía, geotermia y energía oceánica). Por usuario final, el mercado se segmenta en servicios públicos, comercial e industrial, y residencial. Para cada segmento, se han proporcionado el tamaño del mercado y las previsiones en términos de capacidad instalada (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de energías renovables de Irán?
La capacidad instalada alcanzará los 18.19 GW en 2026 y se prevé que llegue a los 31.42 GW en 2031, lo que supone una tasa de crecimiento anual compuesto (TCAC) del 11.55%.
¿Qué tecnología domina las instalaciones actuales?
La energía hidroeléctrica proporciona el 88.65% de la capacidad instalada, lo que refleja las inversiones históricas en represas.
¿Qué segmento se está expandiendo más rápidamente?
La energía geotérmica lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) proyectada del 55.9% hasta 2031, a medida que comienzan las perforaciones en Azerbaiyán Occidental.
¿Cómo afectan las sanciones a los proyectos de energías renovables?
Las sanciones elevan los costes de financiación hasta en 300 puntos básicos y limitan el acceso a equipos de alta eficiencia, lo que presiona a los desarrolladores a localizar las cadenas de suministro.
¿Por qué son importantes los compradores comerciales e industriales?
Los compradores comerciales e industriales están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 14.85%, aprovechando la energía solar y eólica generada detrás del contador para reducir costos y mitigar el riesgo de apagones.
¿Qué desafíos de la red eléctrica amenazan el crecimiento futuro?
La congestión en la red de transmisión en provincias con abundante viento y el limitado despliegue de sistemas de almacenamiento podrían reducir hasta un tercio de la nueva capacidad si no se realizan mejoras oportunas.


