

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
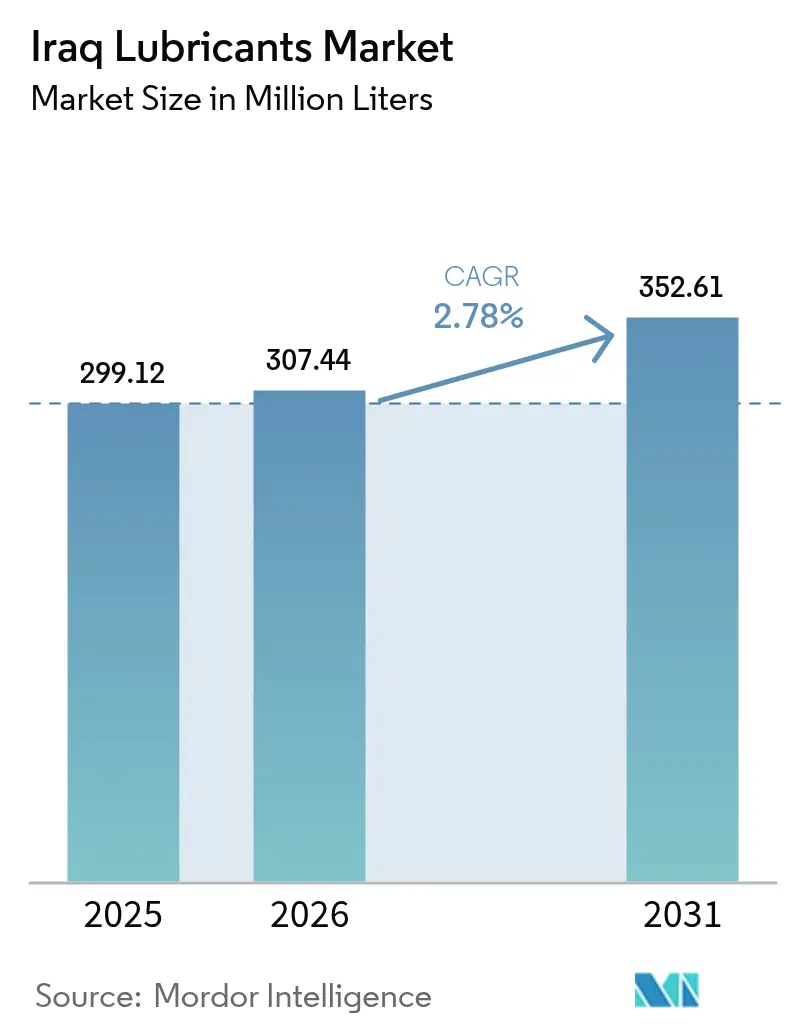
| Volumen de mercado (2026) | 307.44 millones de litros |
| Volumen de mercado (2031) | 352.61 millones de litros |
| Tasa de crecimiento (2026 - 2031) | 2.78% CAGR |
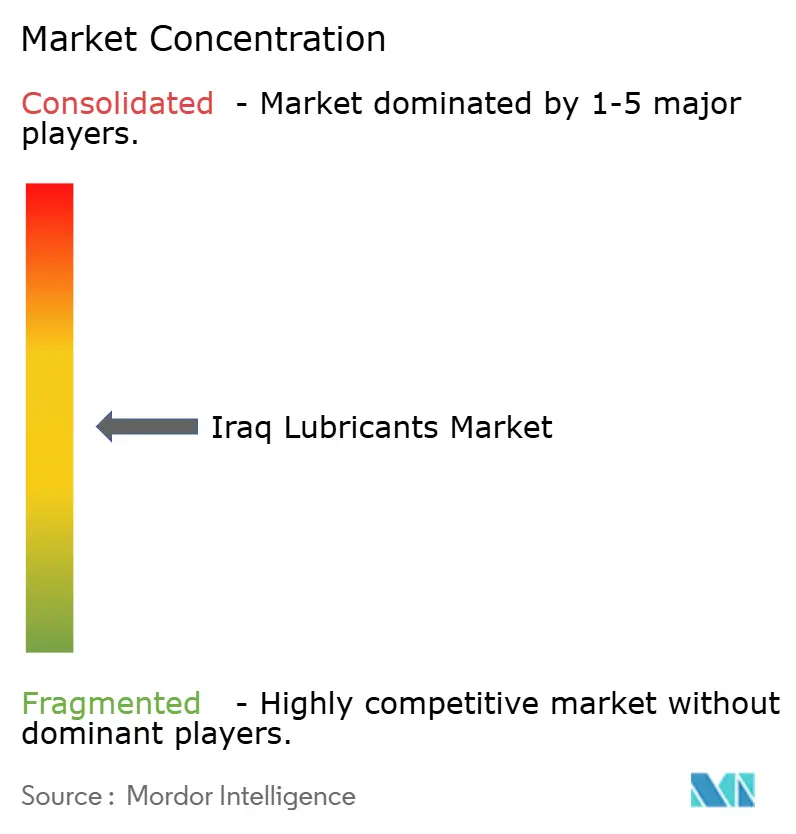
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes iraquíes realizado por Mordor Intelligence
El tamaño del mercado iraquí de lubricantes se valoró en 299.12 millones de litros en 2025 y se estima que crecerá de 307.44 millones de litros en 2026 a 352.61 millones de litros en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.78 % durante el período de pronóstico (2026-2031). El gasto en reconstrucción, los proyectos petroleros upstream que superan los 52 000 millones de dólares y la rápida expansión de las redes de talleres autorizados impulsan el crecimiento del volumen, a pesar de los desafíos que plantean los productos falsificados y las primeras etapas de la electrificación de vehículos. El uso de generadores diésel se mantiene constantemente alto, ya que la red eléctrica iraquí suministra solo entre 24 y 28 GW frente a una demanda máxima que supera los 50 GW, lo que mantiene una fuerte demanda de aceites de motor de alta viscosidad. Los acuerdos de servicio de llenado de OEM están fortaleciendo las relaciones entre los mezcladores y los concesionarios globales, fomentando una transición del consumidor hacia los grados sintéticos, con precios minoristas para los sintéticos completos que oscilan entre los 16 y los 27 dólares por litro. Mientras tanto, la racionalización de los subsidios a las importaciones de aceite base está incrementando los costos de los insumos para los mezcladores locales, lo que genera una mayor dependencia de las reservas importadas de los Grupos I y II. Durante los próximos cinco años, se prevé que el mercado iraquí de lubricantes se vea influenciado por la incorporación de 38 GW de capacidad de ciclo combinado, lo que desplazará gradualmente la oferta de productos hacia aceites para turbinas y transformadores para el sector eléctrico.
Conclusiones clave del informe
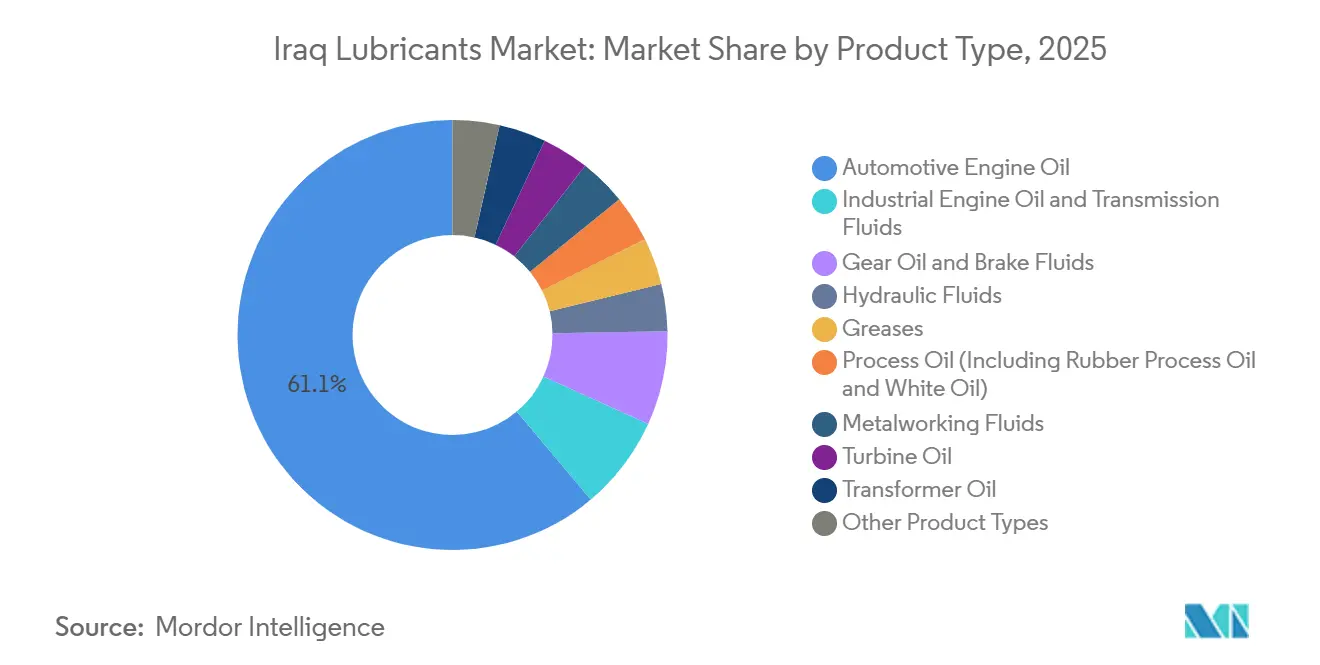
- Por tipo de producto, el aceite de motor automotriz lideró con el 61.12% de la participación de mercado de lubricantes de Irak en 2025, mientras que se proyecta que los fluidos hidráulicos se expandan a una CAGR del 3.12% hasta 2031.
- Por tipo de base, los lubricantes a base de aceite mineral representaron el 72.12% de la participación del mercado de lubricantes de Irak en 2025, mientras que se prevé que las formulaciones sintéticas avancen a una CAGR del 4.55% entre 2026 y 2031.
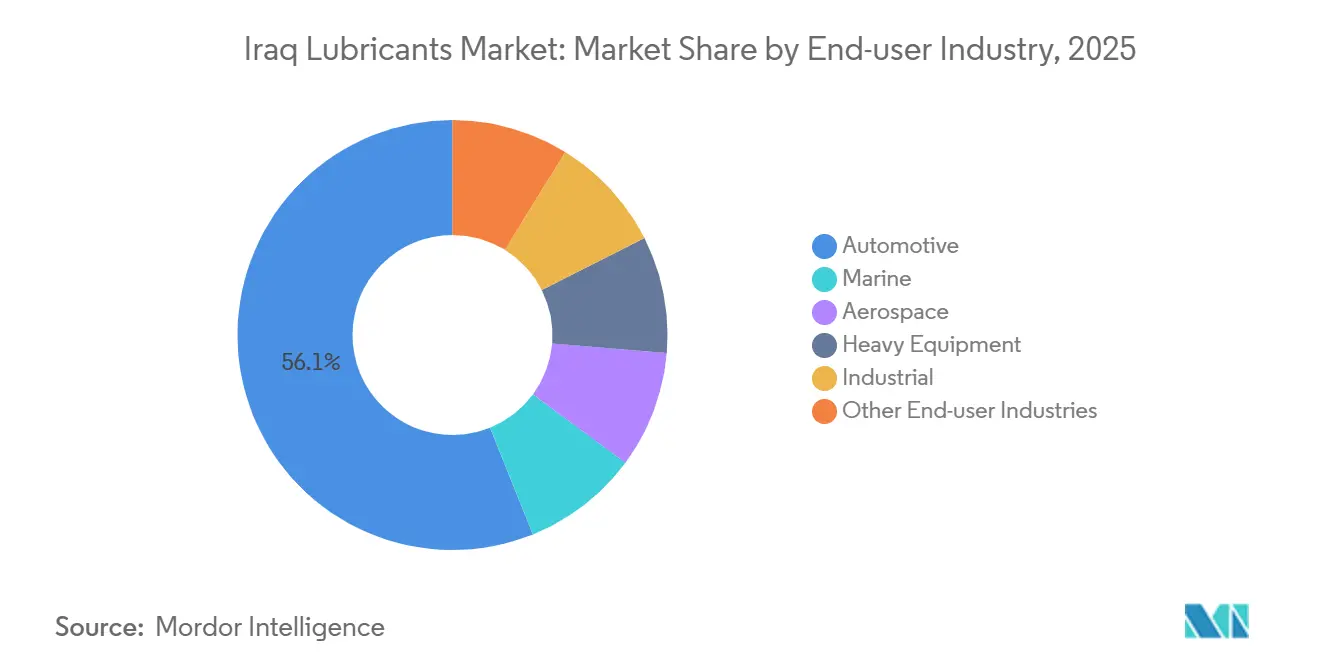
- Por industria de usuario final, el segmento automotriz tuvo el 56.10% de la participación de mercado de lubricantes de Irak en 2025, mientras que se espera que el segmento industrial registre el crecimiento más rápido con una CAGR del 4.56% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes en Irak
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las horas de funcionamiento de los grupos electrógenos diésel impulsado por la reconstrucción | + 0.6% | Nacional, con máxima demanda en Bagdad, Basora y Kirkuk | Mediano plazo (2-4 años) |
| Ampliación de proyectos petroleros upstream y midstream | + 0.7% | Nacional, concentrado en los yacimientos de gas de Kirkuk, Basora y Akkas. | Largo plazo (≥ 4 años) |
| Los acuerdos de servicio de llenado de OEM amplían la red de talleres autorizados | + 0.4% | Nacional, avances tempranos en Bagdad, Erbil, Sulaymaniyah, Duhok, Basora | Corto plazo (≤ 2 años) |
| Cambio de los consumidores hacia los grados sintéticos y semisintéticos | + 0.3% | Nacional, liderado por la región de Bagdad y el Kurdistán | Mediano plazo (2-4 años) |
| Programas de lubricación para eficiencia energética industrial respaldados por las Naciones Unidas y la CFI | + 0.2% | Nacional, con inversiones de la CFI en Basora Gas, sector cementero y parques ecoindustriales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento de las horas de funcionamiento de los grupos electrógenos diésel impulsado por la reconstrucción
Hospitales, centros comerciales y hogares dependen de generadores privados para abordar el déficit de suministro eléctrico de 20 GW, lo que reduce los intervalos de cambio de aceite de motor a menos de 300 horas de funcionamiento en ciertas aplicaciones. El Hospital General de Kirkuk instaló cuatro grupos electrógenos de 2,250 kVA en febrero de 2025, lo que refleja una tendencia nacional que apoya la demanda de lubricantes de ciclo corto. Si bien 38 GW de capacidad de ciclo combinado de GE Vernova y Siemens Energy están bajo contrato, los desafíos relacionados con la conexión a la red, la materia prima para tuberías y la flexibilidad de despacho hacen improbable su plena operatividad antes de 2028. Hasta entonces, el mercado iraquí de lubricantes se beneficia de dos oportunidades: la demanda inmediata de lubricantes para generadores y, posteriormente, la demanda de aceite para turbinas a medida que las grandes plantas entren en funcionamiento. Los proveedores que ofrecen aceites para turbinas ISO VG 46 y aceites para motores de servicio pesado API CF-4 pueden cubrir la demanda actual con las futuras necesidades de productos.
Ampliación de proyectos petroleros Upstream y Midstream
La remodelación de Kirkuk, de BP, por valor de 25 000 millones de dólares, y el Proyecto Integrado de Crecimiento de Gas de TotalEnergies, de 27 000 millones de dólares, están impulsando una mayor demanda de fluidos hidráulicos y aceites para compresores en las operaciones de perforación, recolección y procesamiento. Las actividades de perforación en Akkas comenzaron en enero de 2026, con planes para cuadriplicar la producción de gas hasta alcanzar los 400 millones de pies cúbicos por día (MMscfd), lo que impulsará la demanda de aceites para engranajes de alta presión y grasas de grado alimenticio para las unidades de tratamiento de agua asociadas. Irak aspira a aumentar la producción de crudo de 4.47 millones de barriles diarios en 2025 a 6 millones de barriles diarios en 2029, un aumento del 34 % que amplía proporcionalmente las necesidades de lubricantes auxiliares. La concentración regional en Basora y Kirkuk fomenta el establecimiento de depósitos de almacenamiento avanzado, lo que permite a los mezcladores cumplir con los plazos de entrega de 24 horas para las plataformas. Además, cada nueva estación compresora midstream requiere de 3 a 5 toneladas métricas de aceite sintético para turbinas al año, lo que genera una demanda sostenida de productos de primera calidad.
Los acuerdos de servicio OEM amplían la red de talleres autorizados
Toyota Iraq invirtió 30 000 millones de dinares iraquíes (IQD) en unas instalaciones integradas de 225 000 m² y abrió dos centros de servicio en Bagdad en febrero de 2026, reforzando así el cumplimiento de los estándares de lubricantes aprobados por la marca en su creciente red de posventa. De igual forma, la sala de exposición de Changan en Bagdad, de 39 000 m² y con 40 estaciones de bombeo, las instalaciones de BMW Retail. Next en Sulaymaniyah y la apertura de BYD en diciembre de 2025 están impulsando la adopción de las especificaciones ILSAC GF-6 y API SP en el mantenimiento rutinario. Los mezcladores que aseguran contratos de primer llenado obtienen una demanda cautiva plurianual, ya que los propietarios de vehículos suelen permanecer dentro de las redes de servicio autorizadas durante los períodos de garantía. En consecuencia, el mercado iraquí de lubricantes está virando hacia aceites sintéticos con precios de entre 16 y 27 USD por litro, lo que reduce la cuota de mercado del sector informal. Además, los sistemas digitales de gestión de piezas mejoran la trazabilidad, limitando la entrada de aceites falsificados en las redes de concesionarios autorizados.
Cambio de los consumidores hacia los grados sintéticos y semisintéticos
Shell ha identificado a Irak, Emiratos Árabes Unidos y Omán como los principales mercados de Oriente Medio para la adopción de lubricantes sintéticos, impulsados por la creciente prevalencia de motores turboalimentados que requieren aceites de baja viscosidad y estabilidad a altas temperaturas. Los anaqueles minoristas ahora presentan una estructura de precios de tres niveles: aceites minerales a USD 4-7 por litro, semisintéticos a USD 8-13 y sintéticos completos con precios superiores a USD 16. Con un parque automotor registrado que superará los 8 millones de unidades para diciembre de 2025 y se proyecta que alcance los 9 millones para 2030, la creciente penetración de los motores modernos está desplazando la demanda hacia lubricantes de mayor calidad. Una investigación de la Universidad Tecnológica sobre mejoradores del índice de viscosidad para el aceite base SN-500 de la refinería Al-Dorah destaca las ambiciones locales de producir semisintéticos a nivel nacional, aunque la producción a escala comercial aún está lejos. Mientras tanto, persiste la dependencia de las importaciones, y los proveedores que ofrecen productos aprobados por los fabricantes de equipos originales (OEM) con intervalos de drenaje extendidos están ganando cuota de mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Circulación de lubricantes falsificados y en el sector informal | -0.4% | Nacional, concentrado en canales minoristas no regulados | Corto plazo (≤ 2 años) |
| Racionalización de los subsidios a las importaciones de petróleo base | -0.3% | Nacional, afectando a mezcladores locales e importadores | Mediano plazo (2-4 años) |
| Aumento de las importaciones de vehículos eléctricos e híbridos | -0.2% | Adopción temprana a nivel nacional en Bagdad y la región del Kurdistán | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Circulación de lubricantes falsificados y en el sector informal
Los daños a las refinerías en Baiji, Daura y Basora han provocado una escasez de existencias base nacionales, lo que ha llevado a la desviación de 500,000 a 750,000 toneladas mensuales de fuelóleo pesado subvencionado en mezclas que no cumplen con las especificaciones, emiten olores a azufre y no cumplen con los estándares API [1] Oxford Institute for Energy Studies, “Iraq's Downstream Challenges”, oxfordenergystudies.org . Por ejemplo, en enero de 2026 se produjo la detención de 19 sospechosos de contrabando de combustible y la incautación de 27 millones de litros de productos ilícitos, lo que demuestra los esfuerzos de aplicación de la ley, pero también expone las deficiencias regulatorias. Si bien existen estándares COSQC, la limitación de laboratorios de campo y las fronteras porosas permiten que las importaciones de calidad inferior eviten el control. Los aceites sin marca, con precios entre un 30 % y un 50 % inferiores a los de sus equivalentes de marca, socavan la confianza del consumidor y retrasan la transición a los lubricantes sintéticos. A medida que se expanden las redes de servicio de los fabricantes de equipos originales (OEM), el sector informal se enfrenta a desafíos cada vez mayores, pero una represión integral sigue siendo un objetivo a mediano plazo para el mercado de lubricantes de Irak.
Racionalización de los subsidios a las importaciones de petróleo base
Los precios del combustible pesado aumentaron de 70 USD por tonelada a principios de 2024 a más de 220 USD por tonelada a finales de 2025 debido a la reducción de los subsidios y las limitaciones de suministro regional vinculadas a las sanciones iraníes. Los mezcladores locales, que antes dependían de materias primas económicas, ahora importan aceites base del Grupo I o del Grupo II a precios de mercado, lo que reduce los márgenes y genera preocupación por las posibles pérdidas de calidad. Las importaciones iraquíes provienen principalmente de Kuwait, Arabia Saudita y los Emiratos Árabes Unidos, donde las interrupciones del suministro afectan rápidamente los precios del petróleo terminado. Esta polarización está expulsando del mercado a las empresas de bajo presupuesto o forzando reducciones de calidad, mientras que las marcas premium absorben los costos mediante sintéticos de valor añadido. Entre 2026 y 2031, se espera que la racionalización de los precios acelere la transición de lubricantes minerales a sintéticos, incluso mientras el mercado general de lubricantes iraquí continúa creciendo.
Análisis de segmento
Por tipo de producto: El aceite de motor automotriz domina, los fluidos hidráulicos aceleran
El aceite para motores de automóviles representó el 61.12 % del tamaño del mercado de lubricantes de Irak en 2025, respaldado por una flota de vehículos que superaba los 8 millones de unidades. Se espera que los fluidos hidráulicos crezcan al ritmo más rápido, con una CAGR del 3.12 % hasta 2031, impulsada por la adición de USD 89.7 millones de equipos de construcción chinos a los sitios de reconstrucción en 2024 [2] UN Comtrade, “Iraq Import Statistics: Construction Equipment 2024,” un.org . El mayor uso de excavadoras, grúas y cargadoras está impulsando la demanda de aceites hidráulicos ISO HM e ISO HV, en consonancia con el objetivo de Irak de producir 50 millones de toneladas de cemento al año para 2030. Los aceites para motores industriales son utilizados por los generadores diésel auxiliares en los yacimientos petrolíferos, mientras que los fluidos de transmisión y los aceites para engranajes dan soporte a los 2,156 camiones japoneses importados en 2024. Segmentos más pequeños, como las grasas y los fluidos de freno, abastecen a las industrias ferroviaria, marítima y aeronáutica, pero en conjunto representan una menor cuota del mercado iraquí de lubricantes.
En la segunda mitad de la década, se prevé que los aceites para turbinas y transformadores adquieran mayor relevancia con la incorporación gradual de 38 GW de capacidad de turbinas de gas. Cada planta de 1 GW requiere entre 40 y 60 kilolitros de aceite para turbinas ISO VG 32 durante la puesta en marcha y entre 6 y 8 kilolitros adicionales al año para el mantenimiento. La Organización Central de Normalización y Control de Calidad (COSQC) se basa en las normas API e ISO para su orientación regulatoria, pero se necesita mayor capacitación del mercado sobre la formación de barniz y los límites de oxidación. Los mezcladores que ofrecen servicios de análisis de aceite in situ se están posicionando como socios en la gestión de riesgos, en lugar de meros proveedores, una estrategia que está cobrando impulso en el mercado iraquí de lubricantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de aceite base: Predominan los aceites minerales, ganan terreno los sintéticos
Los lubricantes a base de aceite mineral representaron el 72.12 % del volumen de mercado en 2025. Sin embargo, se espera que los lubricantes sintéticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, superando a otras categorías de lubricantes base. Las mezclas semisintéticas, que suelen contener entre un 20 % y un 30 % de lubricantes del Grupo III o PAO, constituyen una alternativa rentable para los consumidores que buscan productos de mayor calidad sin incurrir en el coste total de los lubricantes sintéticos, que puede alcanzar los 27 USD por litro. Si bien Irak sigue dependiendo de las importaciones, la investigación y el desarrollo locales de mejoradores del índice de viscosidad podrían permitir la sustitución parcial de las existencias del Grupo I para finales de la década. Los lubricantes de origen biológico se encuentran en las primeras etapas de adopción, y aplicaciones específicas, como las regulaciones ambientales marinas en el puerto de Umm Qasr, podrían impulsar la demanda inicial. Esta tendencia refleja los ingresos globales por biolubricantes, que alcanzaron los 3.06 millones de USD en 2024.
Los usuarios industriales valoran los lubricantes sintéticos por su eficiencia energética y sus intervalos de cambio más largos. Por ejemplo, las acerías que están migrando a aceites sintéticos para engranajes reportan una reducción de hasta un 3% en el consumo de energía y una disminución de las paradas no planificadas, beneficios que justifican el aumento de precio de 2 a 3 veces. Se espera que estas ventajas económicas impulsen una transición a largo plazo en el mercado iraquí de lubricantes hacia productos con mayor margen de beneficio, incluso mientras se estabiliza el consumo general.
Por industria de usuario final: el sector automotriz lidera, el segmento industrial avanza
La industria automotriz representó el 56.10% de la participación en el mercado iraquí de lubricantes en 2025, impulsada por un aumento interanual del 24.1% en las ventas de vehículos en el primer trimestre de 2025 y la importación de 18,000 vehículos chinos en el primer semestre de 2025. Los turismos dominan el segmento, pero los camiones comerciales importados de Japón, con capacidades de cárter superiores a 28 litros, contribuyen significativamente al consumo unitario de lubricante. Se prevé que el sector industrial crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.56% hasta 2031, impulsado por los contratos con GE Vernova y Siemens Energy para añadir 24 GW y 14 GW de capacidad de turbinas de gas, respectivamente, que requieren aceites para turbinas de primera calidad.
La maquinaria pesada relacionada con la reconstrucción impulsa la demanda de aceites hidráulicos y para engranajes, mientras que el sector marítimo requiere grasas y aceites para cilindros para las 90 escalas mensuales en Umm Qasr. La industria aeroespacial se adhiere a los estrictos estándares MIL-PRF, y Iraqi Airways tiene previsto entregar 31 nuevas aeronaves para 2027, lo que garantiza la demanda de aceites para turbinas de aviación de alta temperatura y baja coquización. Estas diversas industrias de usuarios finales aportan estabilidad al mercado iraquí de lubricantes, reduciendo la dependencia de un solo sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Bagdad, Basora y la región del Kurdistán concentran la mayor parte del consumo de lubricantes, lo que refleja la densidad de población y la actividad industrial. Bagdad lidera el volumen de posventa automotriz, gracias a los nuevos centros de servicio de Toyota y la emblemática sala de exposición de Changan, que promueven el uso de aceites sintéticos homologados por fábrica durante el mantenimiento rutinario. La escasez crónica de energía en la capital sustenta la demanda de aceites de motor SAE 15W-40 para generadores de techo. Basora, sede de megaproyectos de hidrocarburos como el programa de 27 000 millones de dólares de TotalEnergies e instalaciones de captura de gas financiadas por la CFI, impulsa la demanda de aceites para compresores y procesos.
En la región del Kurdistán, ciudades como Erbil, Sulaymaniyah y Duhok se benefician de una relativa estabilidad política, lo que fomenta el crecimiento de concesionarios de marcas premium y una adopción más rápida de aceites sintéticos para motores de automóviles. La remodelación de Kirkuk bajo la dirección de BP estimula la demanda local de aceites hidráulicos y para engranajes utilizados en plataformas de perforación y reacondicionamiento. La demanda de lubricantes, centrada en el puerto, prospera en Umm Qasr, donde se espera que las ampliaciones de atracaderos y la incorporación de grúas, financiadas por la CFI en febrero de 2026, aumenten la facturación de fluidos y grasas hidráulicas.
Ciudades secundarias como Nayaf, Karbala y Mosul contribuyen a una demanda creciente. El Aeropuerto Internacional de Mosul, reconstruido en un 86 % a principios de 2026, reanudó sus operaciones en enero de 2026, impulsando la demanda de fluidos hidráulicos de aviación para equipos de apoyo en tierra. Si bien los productos falsificados aún se infiltran en las gobernaciones del norte, el aumento de las pruebas puntuales de COSQC y la densidad de concesionarios están reforzando gradualmente los controles del mercado. En todas las regiones, el mercado iraquí de lubricantes continúa creciendo, impulsado por las iniciativas de reconstrucción, los proyectos de generación de energía y una flota predominantemente de vehículos de combustión interna.
Panorama competitivo
El mercado iraquí de lubricantes está moderadamente fragmentado, con actores importantes como Shell, TotalEnergies, BP, ExxonMobil y FUCHS que aprovechan las capacidades multinacionales de I+D y las alianzas con fabricantes de equipos originales (OEM). Sin embargo, los mezcladores informales y los nuevos participantes regionales mantienen la competencia de precios. La promoción de lubricantes sintéticos por parte de Shell se alinea con su estrategia global "Impulsando el Progreso", lo que le asegura una sólida posición en los talleres autorizados. BP y TotalEnergies se benefician de sus extensas carteras upstream, pero la falta de contratos de suministro cautivos divulgados deja espacio para proveedores especializados que se centran en nichos de aceite para turbinas y procesos.
Las marcas chinas están aprovechando la importación de 18,000 vehículos en el primer semestre de 2025, ofreciendo lubricantes homologados de fábrica con sus propias marcas. La empresa tailandesa PTT Lubricants ha entrado en el mercado con gamas API SQ e ILSAC GF-7A diseñadas para las condiciones climáticas del CCG, lo que añade un nuevo nivel de competencia. Las plataformas digitales de inventario dentro de las redes de concesionarios están mejorando la trazabilidad de los grados y números de lote de los lubricantes, reduciendo gradualmente la prevalencia de productos falsificados. Sin embargo, la limitada capacidad del laboratorio COSQC pone de manifiesto la necesidad de colaborar con mezcladores privados para mejorar la infraestructura de pruebas y acelerar la formalización del mercado.
Empresas de nicho como ADDINOL, Carl Bechem, Klüber y Zeller+Gmelin se centran en segmentos de alto margen, como la hidráulica de grado alimenticio y los fluidos metalúrgicos para la fabricación de acero en el puerto de Grand Faw. Su éxito depende de la capacitación técnica y los servicios de análisis de petróleo en árabe y kurdo. A medida que avanzan los proyectos upstream, energéticos y marítimos, surgen oportunidades de volumen vinculadas a contratos, lo que favorece a los proveedores capaces de integrar productos, logística e ingeniería de aplicaciones dentro de plazos de proyecto ajustados.
Líderes de la industria de lubricantes de Irak
Compañía petrolera Behran
FUCHS
Corporación Petromín
Energías Totales
Shell plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: SAS Trading and Vehicle Services Ltd., autorizada por Toyota Irak, amplió su red de posventa en Bagdad con la apertura de dos nuevos centros de servicio. Se espera que este desarrollo impulse el mercado de lubricantes al mejorar el acceso a repuestos y servicios originales.
- Octubre de 2025: Irak adjudicó un contrato de asociación público-privada por 764 millones de dólares a un consorcio liderado por Corporación América Airports (CAAP) y Amwaj International para rehabilitar y operar el Aeropuerto Internacional de Bagdad. Se espera que este proyecto impulse el mercado de lubricantes al aumentar la demanda de lubricantes de grado aeronáutico gracias a la mejora de las operaciones aeroportuarias y la modernización de la infraestructura.


Alcance del informe sobre el mercado de lubricantes de Irak
Los lubricantes son sustancias elaboradas a partir de una combinación de aceites base y aditivos. Estos lubricantes se utilizan en diversas aplicaciones automotrices, como motores, frenos, engranajes y otras piezas. La composición del aceite base en la formulación de lubricantes se encuentra principalmente entre el 75 % y el 90 %. Los lubricantes se utilizan para reducir la fricción entre las superficies en contacto y minimizar la pérdida de energía generada por la fricción.
El mercado iraquí de lubricantes está segmentado por tipo de producto, tipo de aceite base e industria del usuario final. Por tipo de producto, el mercado se segmenta en aceite de motor automotriz, aceite de motor industrial, fluidos de transmisión, aceite para engranajes, líquido de frenos, fluidos hidráulicos, grasas, aceite de proceso (incluyendo aceite de proceso de caucho y aceite blanco), fluidos para metalurgia, aceite de turbina, aceite de transformador y otros tipos de productos. Por tipo de aceite base, el mercado se segmenta en lubricantes a base de aceite mineral, lubricantes sintéticos, lubricantes semisintéticos y lubricantes de base biológica. Por industria del usuario final, el mercado se segmenta en automotriz, marina, aeroespacial, equipo pesado, industrial y otras industrias de usuarios finales. El segmento automotriz se segmenta a su vez en vehículos de pasajeros, vehículos comerciales y vehículos de dos ruedas. El segmento de equipo pesado se segmenta a su vez en construcción, minería y agricultura. El segmento industrial se segmenta a su vez en generación de energía, metalurgia y metalurgia, textiles, y petróleo y gas. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en función del volumen (litros).
Por tipo de producto
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
Por tipo de material base
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
Por industria del usuario final
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de usuarios finales |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de usuarios finales | ||


Preguntas clave respondidas en el informe
¿Cuál es el volumen del mercado de lubricantes de Irak?
El mercado de lubricantes de Irak ascendió a 307.44 millones de litros en 2026 y se proyecta que alcance los 352.61 millones de litros en 2031.
¿Qué tipo de producto tendrá la mayor participación en 2025?
El aceite de motor para automóviles lideró con el 61.12% del volumen total en 2025.
¿Qué industria de usuarios finales crecerá más rápido hasta 2031?
Se espera que el segmento industrial, incluida la generación de energía, respaldada por 38 GW de proyectos de turbinas de gas, registre una CAGR del 4.56%.
¿Cómo afectan las tarifas a la penetración de vehículos eléctricos?
Un arancel aduanero del 15% introducido en diciembre de 2025 ha desacelerado el crecimiento de las importaciones de vehículos eléctricos, manteniendo la participación de los vehículos eléctricos de batería por debajo del 7% para 2031.
Última actualización de la página:



