

Tamaño y participación en el mercado del isobutileno
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
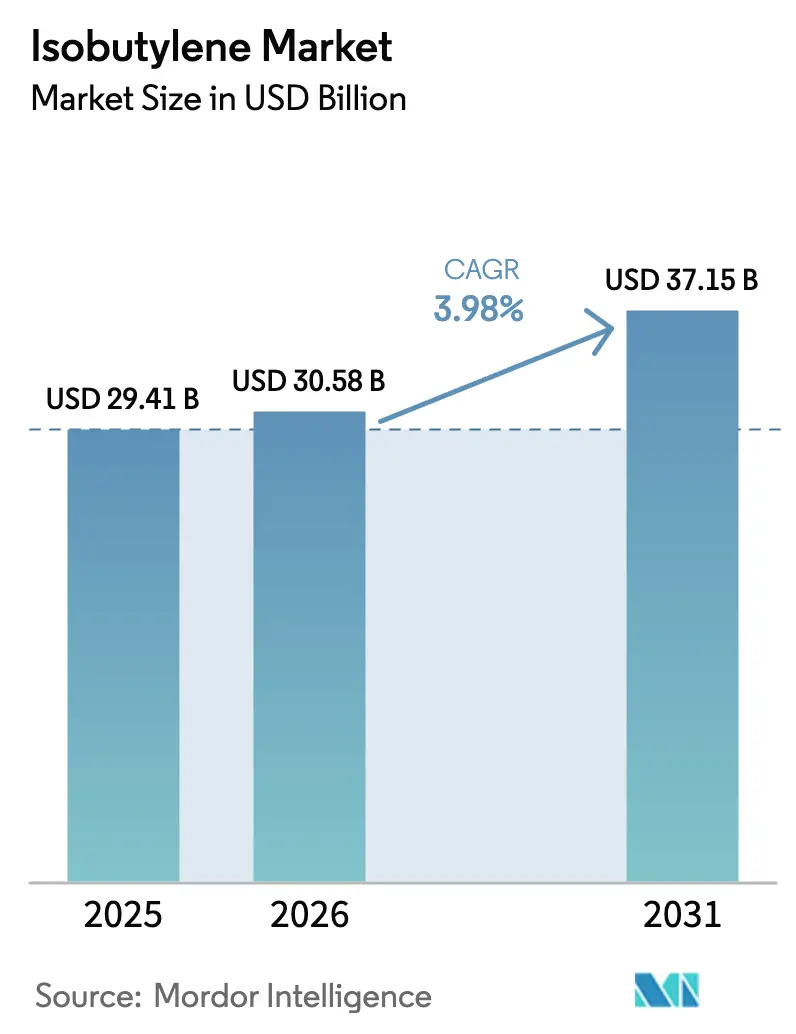
| Tamaño del mercado (2026) | USD 30.58 mil millones |
| Tamaño del mercado (2031) | USD 37.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del isobutileno por Mordor Intelligence
El mercado del isobutileno alcanzó un valor de 29.41 millones de dólares en 2025 y se estima que crecerá de 30.58 millones de dólares en 2026 a 37.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.98% durante el período de pronóstico (2026-2031). El progreso constante se debe al papel central del isobutileno en la mezcla de aditivos para combustibles, la síntesis de caucho butílico y un creciente conjunto de materiales especiales. Las recientes medidas regulatorias, incluida la retirada por parte de la Agencia de Protección Ambiental de EE. UU. de la exención de 1 psi de RVP para la gasolina E10 en ocho estados del Medio Oeste, están reconfigurando la demanda de aditivos para aumentar el octanaje e incentivando a las refinerías a extraer más corrientes de C4. Las nuevas incorporaciones de capacidad, como el complejo de PO/TBA de Texas y las expansiones petroquímicas en Asia-Pacífico, están fortaleciendo la oferta, pero el exceso de capacidad regional en olefinas ligeras continúa presionando los márgenes. Los grados de alta pureza necesarios para los cierres farmacéuticos y los selladores aeroespaciales están creando nichos de mercado de alta gama, mientras que las empresas emergentes de bioisobutileno señalan un giro a largo plazo hacia rutas con bajas emisiones de carbono.
Conclusiones clave del informe
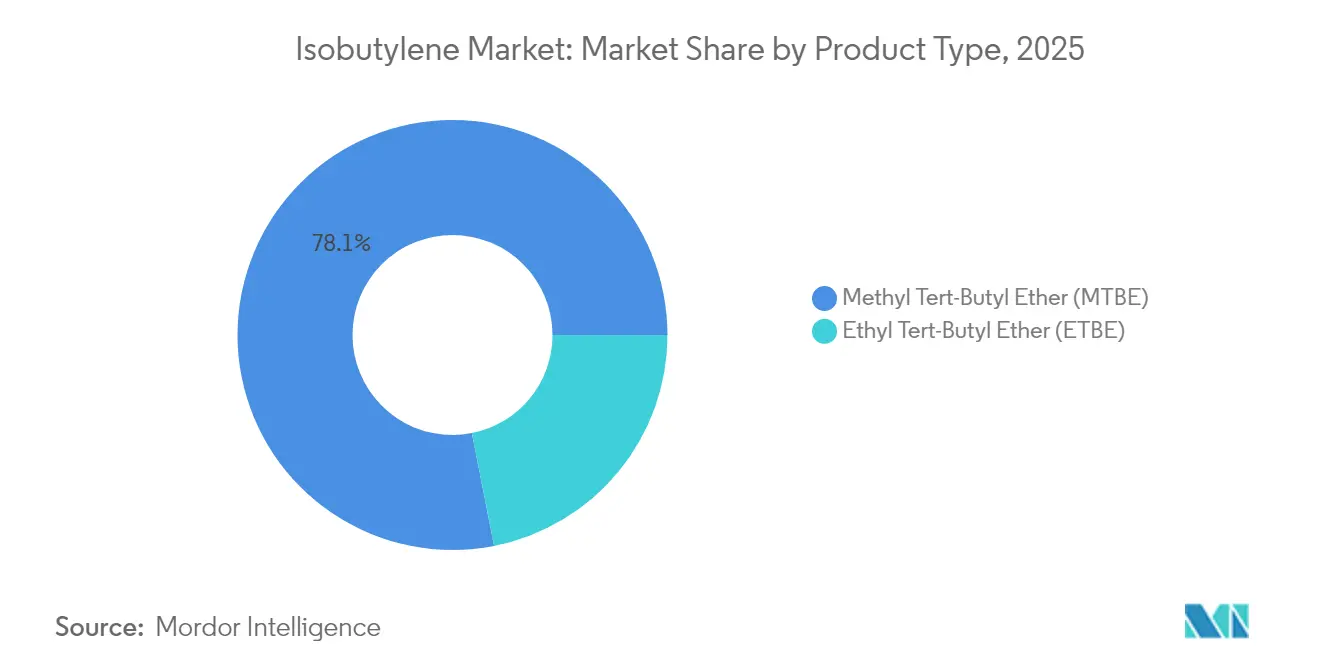
- Por tipo de producto, el MTBE mantuvo el 78.10% de la participación de mercado del isobutileno en 2025, mientras que se proyecta que el ETBE registre la CAGR más rápida del 5.06% hasta 2031.
- Por aplicación, el monómero para caucho de butilo capturó el 39.20 % del tamaño del mercado de isobutileno en 2025; se anticipa que los aditivos para combustible se expandirán a una CAGR del 5.42 % entre 2026 y 2031.
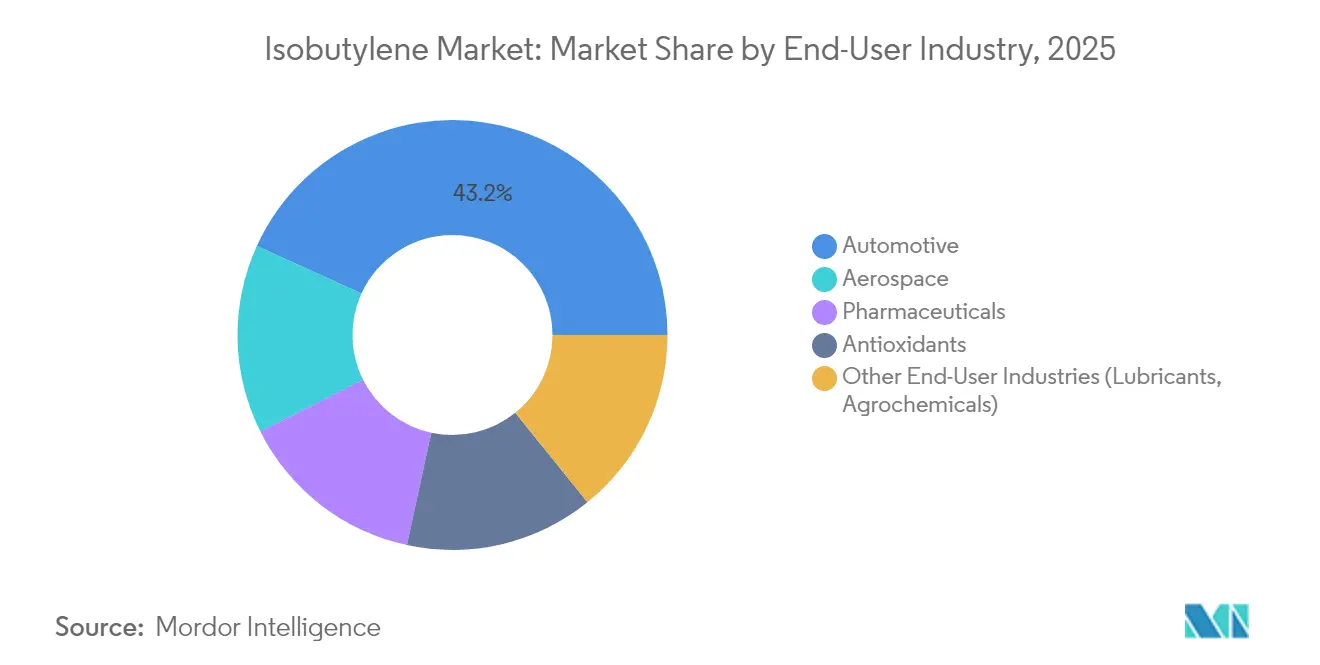
- Por industria de usuario final, el sector automotriz tuvo una participación de ingresos del 43.20% en 2025, mientras que se pronostica que el sector farmacéutico avanzará a una CAGR del 5.05% hasta 2031.
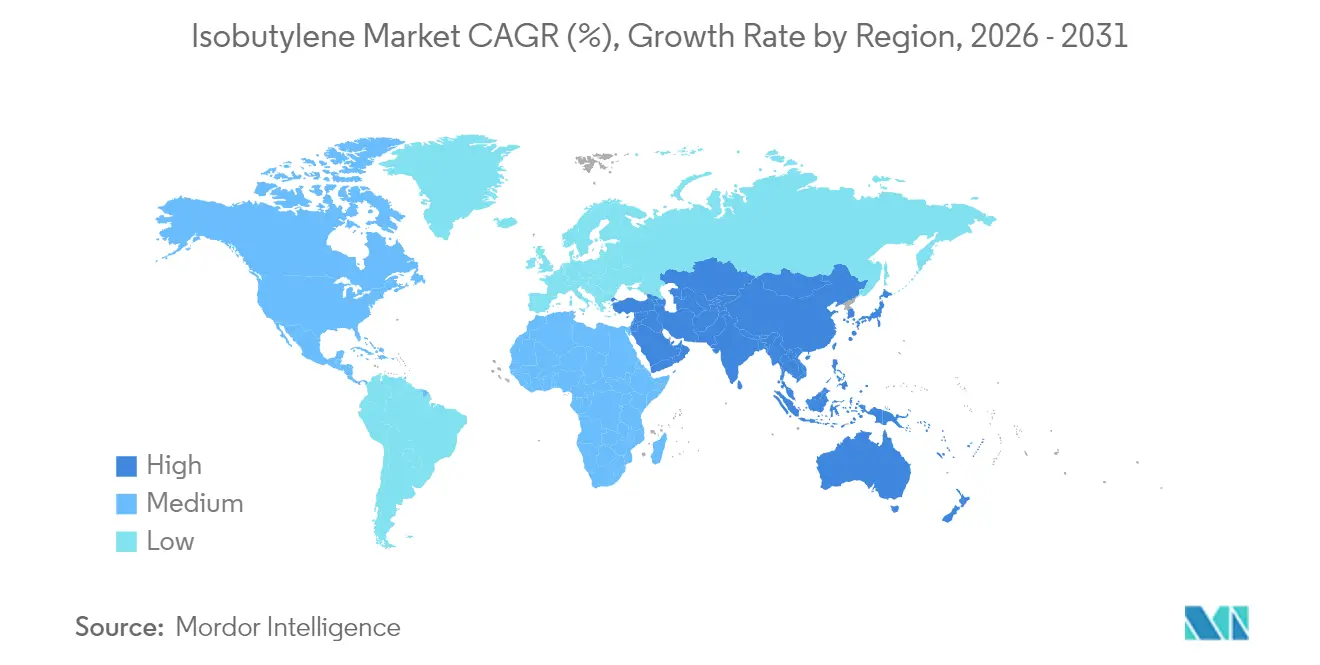
- Por geografía, Asia-Pacífico dominó con el 54.80 % de la participación de mercado de isobutileno en 2025 y se prevé que crezca a una CAGR del 4.72 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del isobutileno
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida recuperación de la producción mundial de neumáticos de caucho butílico | + 1.2% | Global, con Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Creciente demanda de aditivos antidetonantes MTBE y ETBE | + 0.8% | América del Norte, Europa, mercados emergentes | Corto plazo (≤ 2 años) |
| Cambio al isobutileno de alta pureza en elastómeros farmacéuticos | + 0.6% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Compuestos aeroespaciales que adoptan selladores PIB a base de isobutileno | + 0.4% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Adopción de rutas de bioisobutileno para monetizar el excedente de bioetanol a base de maíz | + 0.3% | América del Norte, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida recuperación de la producción mundial de neumáticos de caucho butílico
La demanda de caucho butílico aumentó a medida que se recuperaron las tasas de fabricación de automóviles, lo que provocó un aumento del 7 % en el consumo de polipropileno en Norteamérica y un aumento del 4 % en el consumo de polietileno en 2024 [1] LyondellBasell, “LyondellBasell Breaks Ground on World's Largest PO/TBA Plant,” lyondellbasell.com . Las plataformas de vehículos eléctricos ahora prefieren los revestimientos internos de butilo halogenado para una retención de aire superior, lo que apoya directamente la salida del monómero de isobutileno. La línea X Butyl de ARLANXEO amplió las opciones de grado médico, lo que subraya el alcance del material en aplicaciones estériles. Los compuestos de poliisopreno de nueva formulación certificados bajo USP <381> resaltan aún más la migración hacia elastómeros listos para la regulación.
Creciente demanda de aditivos antidetonantes MTBE y ETBE
Estados Unidos exportó 38,000 barriles/día de MTBE en 2024, principalmente a México y Chile [2] Administración de Información Energética de EE. UU., “Exportaciones de MTBE de EE. UU.”, eia.gov . Los estándares más estrictos para vehículos de 2027-2032 están impulsando paradójicamente la mezcla de alto octanaje para mantener los motores de combustión conformes [3] Agencia de Protección Ambiental de EE. UU., “Estándares de emisiones de gases de efecto invernadero para vehículos ligeros”, epa.gov . El mercado de combustibles líquidos de Brasil está expandiendo un 1.4 % en 2025 y un 1.9 % en 2026, con el etanol manteniendo una participación del 47 % de los combustibles de ciclo Otto, lo que fomenta la producción de ETBE en la fase posterior. Trabajos revisados por pares muestran que el MTBE acoplado con nanoaditivos de óxido metálico puede reducir el CO y los hidrocarburos no quemados al tiempo que aumenta la eficiencia del motor. Las previsiones rusas que se extienden hasta 2035 refuerzan el apetito mundial por los potenciadores de octanaje a pesar de los obstáculos geopolíticos.
Cambio al isobutileno de alta pureza en elastómeros farmacéuticos
El Grupo TPC amplió su producción de isobutileno de alta pureza para atender a formuladores de elastómeros médicos, resinas adhesivas y productos de cuidado personal. La demanda se debe a los cierres para medicamentos inyectables que requieren sellos herméticos y de baja capacidad de extracción. El poliisopreno RJ651-30 cumple con la norma USP <381> para tapones de Tipo I y II, a la vez que ofrece una resistencia a la tracción un 15 % mayor que las formulaciones anteriores. Las rutas catiónicas ecológicas que utilizan FeCl₃ y tris(pentafluorofenil)-galio reducen los residuos de halógenos, cumpliendo con los requisitos de sostenibilidad de las cadenas de suministro farmacéuticas. La expansión del llenado y acabado de vacunas en mercados emergentes, especialmente en India y el Sudeste Asiático, está impulsando la demanda de elastómeros ultralimpios.
Compuestos aeroespaciales que adoptan selladores PIB a base de isobutileno
BASF aprovecha 85 años de experiencia en PIB para suministrar selladores resistentes a la humedad para sistemas de combustible y juntas de fuselaje. La inercia química de PIB garantiza la compatibilidad con resinas compuestas para fuselajes donde existen restricciones de bisfenol. Global Bioenergies logró una selectividad superior al 95 % en intermediarios de combustible de aviación sostenible (e-SAF), posicionando al bioisobutileno para futuras mezclas de combustible para aviones. Los largos ciclos de certificación generan altos costos de cambio, lo que permite a los proveedores de selladores PIB obtener márgenes que superan a los de los elastómeros convencionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la penetración del éter alquil-terciario-amílico (TAME) como sustituto del MTBE | -0.7% | Mercados globales, especialmente desarrollados | Mediano plazo (2-4 años) |
| La volatilidad en los flujos de C4 de las refinerías limita la materia prima cautiva | -0.5% | Global, con un impacto agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de ampliación de las tecnologías de bioisobutileno | -0.2% | Global, con foco en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la penetración del éter alquil-terciario-amílico (TAME) como sustituto del MTBE
Veintitrés estados de EE. UU. prohibieron el MTBE debido a problemas con las aguas subterráneas, lo que llevó a las refinerías a considerar la menor solubilidad del TAME y su rendimiento de octano comparable. El equilibrio de la presión de vapor durante la mezcla de RFG dificulta un cambio directo; sin embargo, la tecnología de isomerización ISOMALK-3 reduce los costos operativos en un 20 % y extiende la vida útil del catalizador una década, lo que abarata la materia prima de TAME. Los futuros objetivos de volumen del Estándar de Combustibles Renovables priorizan los biooxigenados avanzados, lo que aumenta la presión sobre la rentabilidad del MTBE.
La volatilidad en los flujos de C4 de refinería limita la materia prima cautiva
Los márgenes en varias plantas de craqueo del sudeste asiático se tornaron negativos en 2024, lo que provocó cierres imprevistos que redujeron el suministro regional de C4. Las fluctuaciones del n-butano al contado siguen la volatilidad del Brent, lo que provoca una fuerte fluctuación en los precios de las materias primas para los productores de isobutileno. ONGC importará 800,000 t/año de etano estadounidense para mediados de 2028 para estabilizar el rendimiento de las plantas de craqueo, lo que pone de manifiesto los esfuerzos de las empresas por reducir el riesgo de suministro. La racionalización de las plantas de craqueo de la UE pretende suspender otras 1 Mt/año de etileno para 2026 y así restablecer una utilización del 86-88%. Las próximas normas estadounidenses de racionalización de combustibles, vigentes en julio de 2025, añadirán costos adicionales de cumplimiento que podrían desviar los flujos de C4 hacia la extracción de alquilatos en lugar de isobutileno.
Análisis de segmento
Por tipo de producto: El dominio del MTBE se enfrenta al desafío del ETBE
El MTBE controlaba el 78.10 % del mercado del isobutileno en 2025, gracias a su importante papel en la mejora del octanaje, mientras que se prevé que el ETBE aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.06 % hasta 2031. Las unidades alemana y belga de Evonik abastecen a Europa, lo que demuestra la resiliencia del MTBE incluso bajo directivas de combustibles más estrictas. Por otro lado, la vinculación del ETBE con el bioetanol es fundamental en las estrategias de descarbonización: Tailandia aprobó un proyecto de bioetileno de 200,000 28.2 t/año que apoya las vías de ETBE en la fase final de producción. Se proyecta que el tamaño del mercado del isobutileno para derivados del MTBE alcance los 2031 XNUMX millones de dólares estadounidenses para XNUMX, incluso con la expansión acelerada de la base de ETBE, más pequeña.
La I+D que combina MTBE con aditivos de nano-TiO₂ para reducir las emisiones del tubo de escape mantiene la competitividad del MTBE. Sin embargo, las normativas sobre combustibles renovables favorecen al ETBE, especialmente en la UE y Brasil, lo que sugiere una pérdida gradual de la cuota de mercado del MTBE después de 2030. Ambos derivados se benefician de los complejos integrados de PO/TBA que coproducen TBA de alta pureza para la recuperación posterior del isobutileno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Caucho de butilo, aditivos para combustibles, acelerantes
La síntesis de caucho butílico representó el 39.20 % de la cuota de mercado del isobutileno en 2025, impulsada por los ciclos constantes de sustitución de neumáticos y la creciente adopción en vehículos eléctricos. ExxonMobil destaca el papel fundamental del butilo en los revestimientos de retención de aire y las juntas de las baterías de vehículos eléctricos. Se prevé que el tamaño del mercado del isobutileno atribuible al caucho butílico crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.05 %, alcanzando los 14.6 2031 millones de dólares estadounidenses en XNUMX.
Los aditivos para combustibles muestran la tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 5.42 %, ante la reactivación de la demanda de MTBE/ETBE en Latinoamérica y Asia. El crecimiento del ciclo Otto en Brasil y la mezcla de alto octanaje en EE. UU. impulsan la demanda de aditivos. Los elastómeros y selladores especiales se basan en la impermeabilidad del PIB para tapones farmacéuticos y juntas aeroespaciales, lo que genera segmentos con altos márgenes de beneficio. Los intermediarios químicos, como el butadieno, obtenidos del procesamiento OXO-D, amplían la versatilidad en las fases posteriores.
Por industria de usuario final: dominio automotriz, aceleración farmacéutica
El sector automotriz mantuvo una participación del 43.20 % en 2025 gracias a la demanda de neumáticos, lubricantes y mejoradores de octano. El endurecimiento de las normas para 2027-2032 impulsa a los fabricantes de equipos originales (OEM) a intensificar la calibración de motores, aumentando el uso de mezclas de aditivos de alto octanaje. Se prevé que el tamaño del mercado del isobutileno para la automoción alcance los 16.7 2031 millones de dólares estadounidenses para XNUMX.
Las aplicaciones farmacéuticas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 5.05 %, beneficiándose de las normativas más estrictas sobre cierres de envases. El cumplimiento de la norma USP <651> del poliisopreno RJ30-381 ejemplifica la transición hacia elastómeros de baja capacidad de extracción. El sector aeroespacial, aunque de bajo volumen, obtiene márgenes superiores, mientras que los usos de antioxidantes y lubricantes contribuyen a la diversificación en la agricultura y los fluidos industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de isobutileno en la región Asia-Pacífico
Asia-Pacífico controlaba el 54.80 % de la cuota de mercado del isobutileno en 2025 y debería registrar una tasa de crecimiento anual compuesta (TCAC) del 4.72 % hasta 2031. Se prevé que la producción china de olefinas supere la demanda interna de C2 en un 121 % y la de C3 en un 179 % en 2025, lo que generará abundante materia prima, pero reducirá los márgenes. La hoja de ruta petroquímica de la India destina entre 87 142 y 29.62 46 millones de dólares para aumentar la capacidad de 2030 Mt a XNUMX Mt para XNUMX. Japón busca el etileno neutro en carbono, lo que podría impulsar la demanda de bioisobutileno.
Mercado de isobutileno en Norteamérica
Norteamérica capitaliza los líquidos de esquisto de bajo costo. El complejo PO/TBA de LyondellBasell, de 5 mil millones de dólares, cerca de Houston, reforzará el suministro regional a partir de 2026. La eliminación de la exención de 1 psi por parte de la EPA impulsa la extracción de butano en 26,000 b/d, lo que amplía la disponibilidad de isobutileno como fuente de alimentación. México sigue siendo un mercado clave para la importación de MTBE, absorbiendo las exportaciones estadounidenses vinculadas a la economía de refinación regional.
Mercado europeo de isobutileno
Europa se enfrenta a una racionalización: ExxonMobil y SABIC ya han cerrado 955 kt/año de etileno, y está previsto que cierren otras 1 Mt/año para 2026 para alcanzar un uso sostenible. La adquisición por parte de INEOS de la unidad EO/D de LyondellBasell indica un enfoque estratégico en productos intermedios de alta pureza.
Mercado de isobutileno en Sudamérica
El impulso a los biocombustibles en Sudamérica ofrece crecimiento. Petrobras destinó USD 111 2025 millones para inversiones downstream entre 2029 y XNUMX, en consonancia con los incentivos crediticios de RenovaBio.
Mercado de isobutileno de Oriente Medio y África
Oriente Medio y África explotan materias primas ventajosas; el complejo de Fujian de SABIC, valorado en 6.4 millones de dólares, y las colaboraciones con Aramco y Sinopec profundizan la integración con los clientes asiáticos.
Análisis de la cadena de valor
El suministro de isobutileno comienza con la generación de corrientes de C4 en refinerías y craqueadores de vapor (C4 mixtos provenientes de FCC, deshidrogenación de butano y subproductos del craqueador). La volatilidad de la materia prima y las decisiones operativas del craqueador influyen en la disponibilidad de isobutileno, que luego se recupera mediante extracción y fraccionamiento y se convierte, a través de unidades integradas, en MTBE/ETBE, poliisobutileno (PIB), corrientes de monómero de caucho butílico y otros derivados de C4. En Norteamérica, la integración de PO/TBA es un vínculo clave, ya que el alcohol terc-butílico se puede deshidratar para obtener isobutileno, y los operadores de la Costa del Golfo también utilizan el procesamiento de C4 crudo y el hidrotratamiento para ampliar la gama de materias primas utilizables.
El valor en las fases intermedias y finales de la cadena de valor está determinado por la pureza del producto y su idoneidad para el uso final. El isobutileno de alta pureza y el PIB de peso molecular controlado requieren especificaciones más estrictas, manipulación especializada y el cumplimiento de los requisitos de seguridad industrial y transporte reflejados en las fichas de datos de seguridad, lo que aumenta la importancia de los distribuidores de gases y productos químicos especiales y del embalaje certificado. Los grandes productores integrados (por ejemplo, BASF en PIB y LyondellBasell en olefinas y PO/TBA) tienden a gestionar las tasas de operación de sus plantas para proteger sus márgenes, mientras que las empresas de la costa del Golfo de EE. UU., como TPC Group, se centran en la eliminación de cuellos de botella y la flexibilidad en el procesamiento de C4 crudo para estabilizar la conversión de materia prima en derivados de mayor valor.
Panorama competitivo
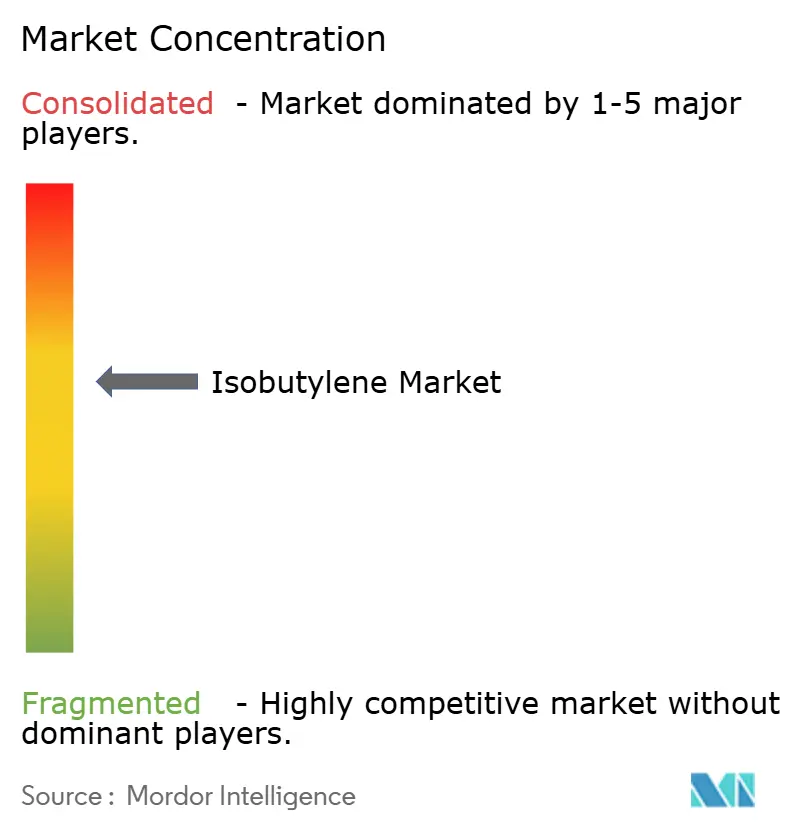
El mercado del isobutileno está moderadamente consolidado. Los participantes consolidados aprovechan complejos integrados verticalmente para gestionar los costes y asegurar la materia prima. BASF opera con PIB desde la década de 1930, suministrando productos farmacéuticos y aeroespaciales. ExxonMobil y SABIC buscan empresas conjuntas que permitan ampliar la escala y optimizar la utilización del cracker. La nueva planta de PO/TBA de LyondellBasell será la más grande del mundo y combina óxido de propileno de valor con alcohol terciario butílico, que puede deshidrogenarse a isobutileno, lo que refuerza el control de la compañía sobre los flujos comerciales globales.
La tecnología OXO-D del Grupo TPC produce isobutileno de alta reactividad para polímeros de alto rendimiento, respaldada por más de 300 patentes. La alianza de Huntsman con Sinopec consolida la producción china de PO/MTBE, que abastece tanto al mercado nacional como a la exportación.
Los nuevos participantes de origen biológico siguen siendo nicho, pero estratégicos: Global Bioenergies escaló a 1,000 t/año y tiene como objetivo la demostración de combustible de aviación para 2027, lo que resulta atractivo para las aerolíneas que buscan reducciones de alcance 3 de bajas emisiones de carbono. Es probable que se produzca una consolidación a medida que la certificación de sostenibilidad, el cumplimiento de las BPM farmacéuticas y las auditorías del NADCAP aeroespacial aumentan la intensidad de capital.
Líderes de la industria del isobutileno
-
Exxon Mobil Corporation
-
Grupo TPC
-
BASF
-
Shell plc
-
LyondellBasell Industries Holdings BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: TPC Group impulsa la eliminación de cuellos de botella a corto plazo para ampliar la capacidad de procesamiento de C4 crudo, incluyendo un aumento del 19% en la capacidad de hidrotratamiento que se completará durante 2026. Esta expansión incrementa la capacidad de isobutileno/derivados de C4 en el Golfo de México, mejorando la resiliencia de la materia prima y fortaleciendo la capacidad de procesamiento de C4.
- Mayo de 2025: LyondellBasell Industries Holdings BV inició la construcción de un complejo de PO/TBA de 5 mil millones de dólares en Texas, la mayor instalación integrada del mundo para estos coproductos. Esta expansión aumenta la capacidad de producción de derivados de isobutileno y fortalece la cadena de suministro y la capacidad de producción de derivados en Estados Unidos.
- Octubre de 2024: TPC Group aumentó la capacidad de producción de diisobutileno en su planta de Houston. Esta ampliación permite una mayor producción de derivados de isobutileno y mejora el suministro para mercados especializados.
Alcance del informe del mercado global de isobutileno
El isobutileno es un gas incoloro con un ligero olor a petróleo. El isobutileno se utiliza como intermediario en la fabricación de una amplia gama de productos. Se utiliza en la fabricación de gasolina de aviación, otros productos químicos, antioxidantes para alimentos, envases, plásticos, etc., entre otros. El mercado de isobutileno está segmentado por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en metil terc-butil éter y etil terc-butil éter. Por industria de usuario final, el mercado está segmentado en industrias aeroespaciales, automotrices, del caucho, farmacéuticas y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado en 15 países de todo el mundo. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (millones de USD).
| Metil terc-butil éter (MTBE) |
| Etil terc-butil éter (ETBE) |
| Aditivos de combustible |
| Monómero para caucho butílico |
| Producto químico intermedio |
| Elastómeros y selladores especiales |
| Motorium |
| Aeroespacial |
| Farmacéuticos |
| Los antioxidantes |
| Otras industrias de usuarios finales (lubricantes, agroquímicos) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Metil terc-butil éter (MTBE) | |
| Etil terc-butil éter (ETBE) | ||
| por Aplicación | Aditivos de combustible | |
| Monómero para caucho butílico | ||
| Producto químico intermedio | ||
| Elastómeros y selladores especiales | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial | ||
| Farmacéuticos | ||
| Los antioxidantes | ||
| Otras industrias de usuarios finales (lubricantes, agroquímicos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de isobutileno?
El mercado de isobutileno está valorado en USD 30.58 mil millones en 2026 y se prevé que alcance los USD 37.15 mil millones en 2031.
¿Qué producto tiene la mayor cuota de mercado de isobutileno?
En el mercado del isobutileno, el MTBE domina con el 78.10 % de los ingresos globales en 2025, gracias a su arraigado papel como potenciador del octanaje.
¿Qué segmento de aplicaciones está creciendo más rápido?
En el mercado de isobutileno, se proyecta que los aditivos de combustible crecerán a una CAGR del 5.42 % entre 2026 y 2031 a medida que los reguladores endurecen los requisitos de octano y emisiones.
¿Por qué Asia-Pacífico es la región líder?
En el mercado de isobutileno, la región representa el 54.80% de la demanda mundial debido a las expansiones petroquímicas a gran escala en China e India que aseguran una abundante materia prima C4 y un crecimiento del uso final.


