

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 18.76 millones de toneladas |
| Volumen de mercado (2031) | 25.35 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.21% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
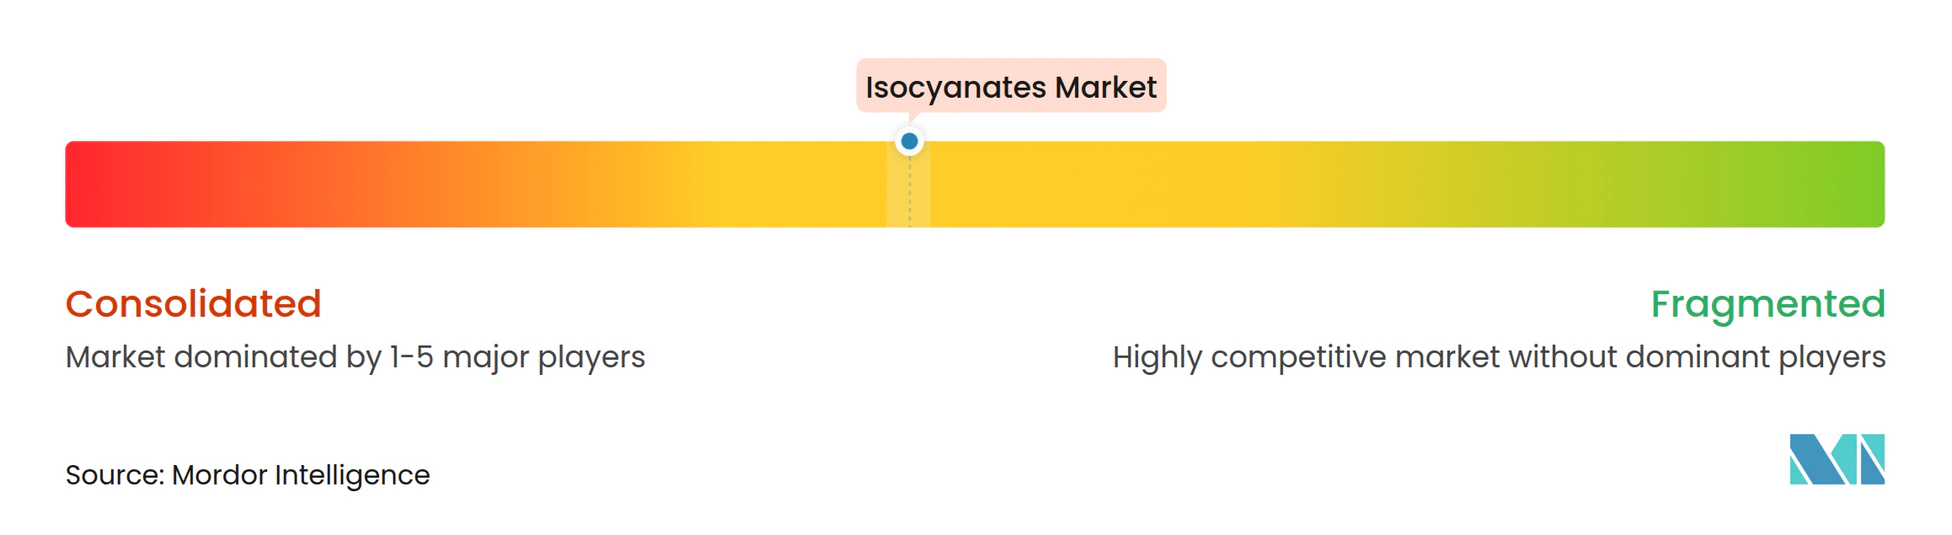
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de isocianatos por Mordor Intelligence
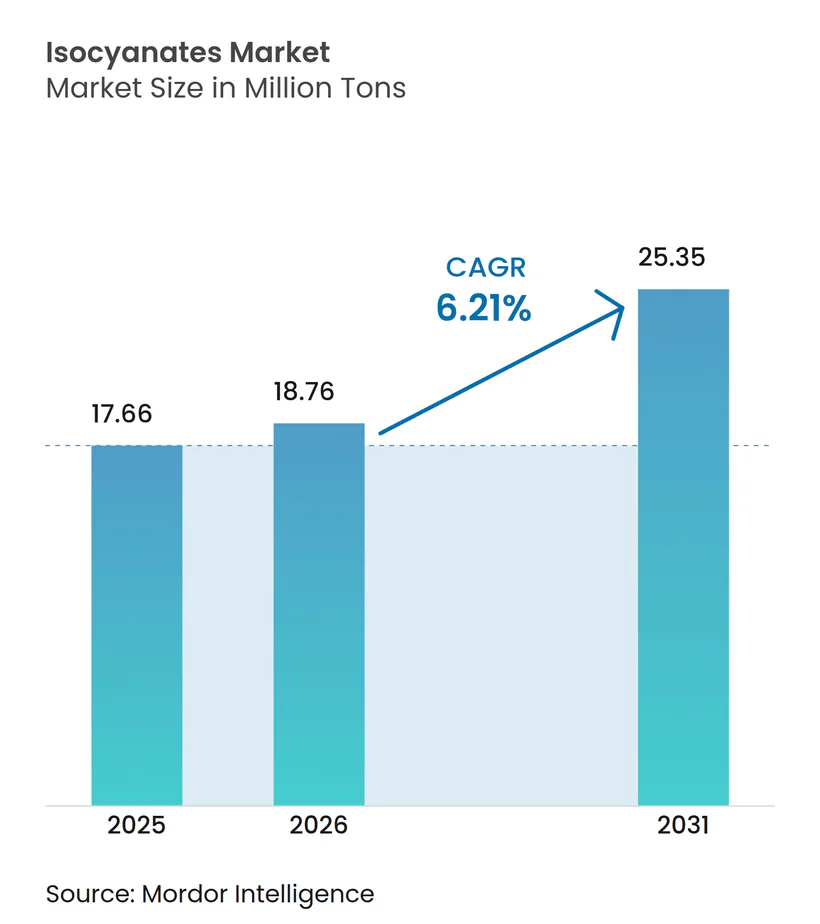
Se proyecta que el tamaño del mercado de isocianatos sea de 17.66 millones de toneladas en 2025, 18.76 millones de toneladas en 2026 y alcance los 25.35 millones de toneladas para 2031, con un crecimiento anual compuesto (CAGR) del 6.21 % entre 2026 y 2031. La demanda se ve impulsada por códigos de energía para edificios más estrictos, la transición automotriz hacia vehículos eléctricos y el crecimiento persistente en la construcción de Asia-Pacífico. El diisocianato de difenil metileno (MDI) domina porque la espuma rígida de poliuretano sigue siendo el aislamiento preferido para paredes, techos y paneles de electrodomésticos. Los grados alifáticos como el diisocianato de hexametileno (HDI) y el diisocianato de isoforona (IPDI) están ganando impulso en los barnices transparentes para automóviles y los recubrimientos de mantenimiento industrial que requieren durabilidad ultravioleta. La volatilidad de la materia prima, especialmente en las cadenas de benceno a anilina, comprime los márgenes de los productores y acelera la integración vertical.
Conclusiones clave del informe
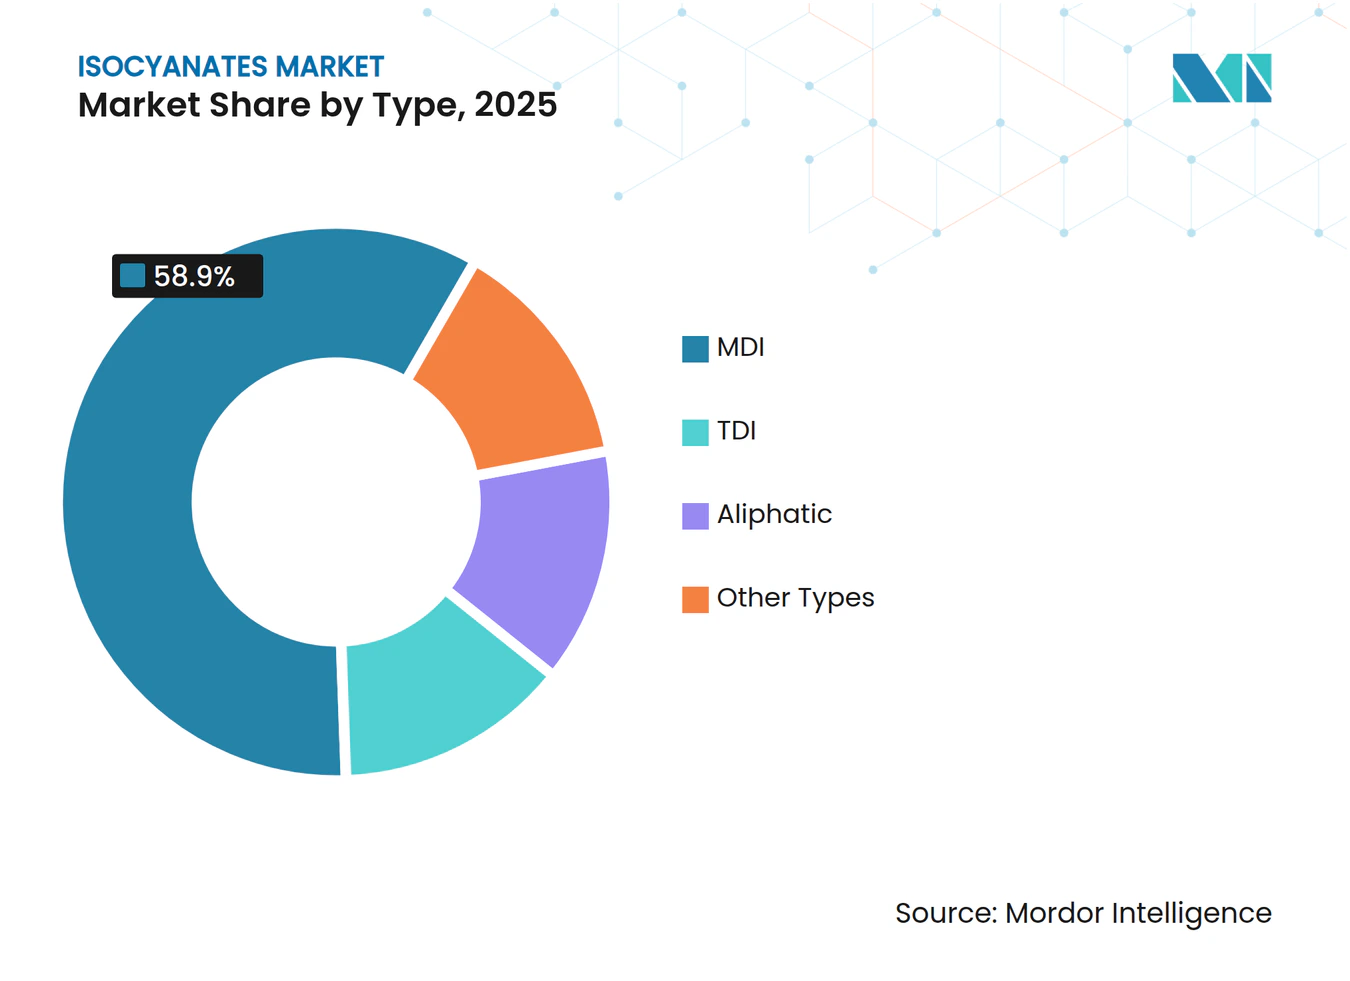
- Por tipo, el MDI controló el 58.90% de la participación de mercado de isocianatos en 2025. Se prevé que los isocianatos alifáticos registren una CAGR del 6.78% hasta 2031.
- Por aplicación, la espuma rígida representó el 32.51% de la participación en 2025, mientras que las pinturas y recubrimientos avanzan a una CAGR del 6.52% hasta 2031.
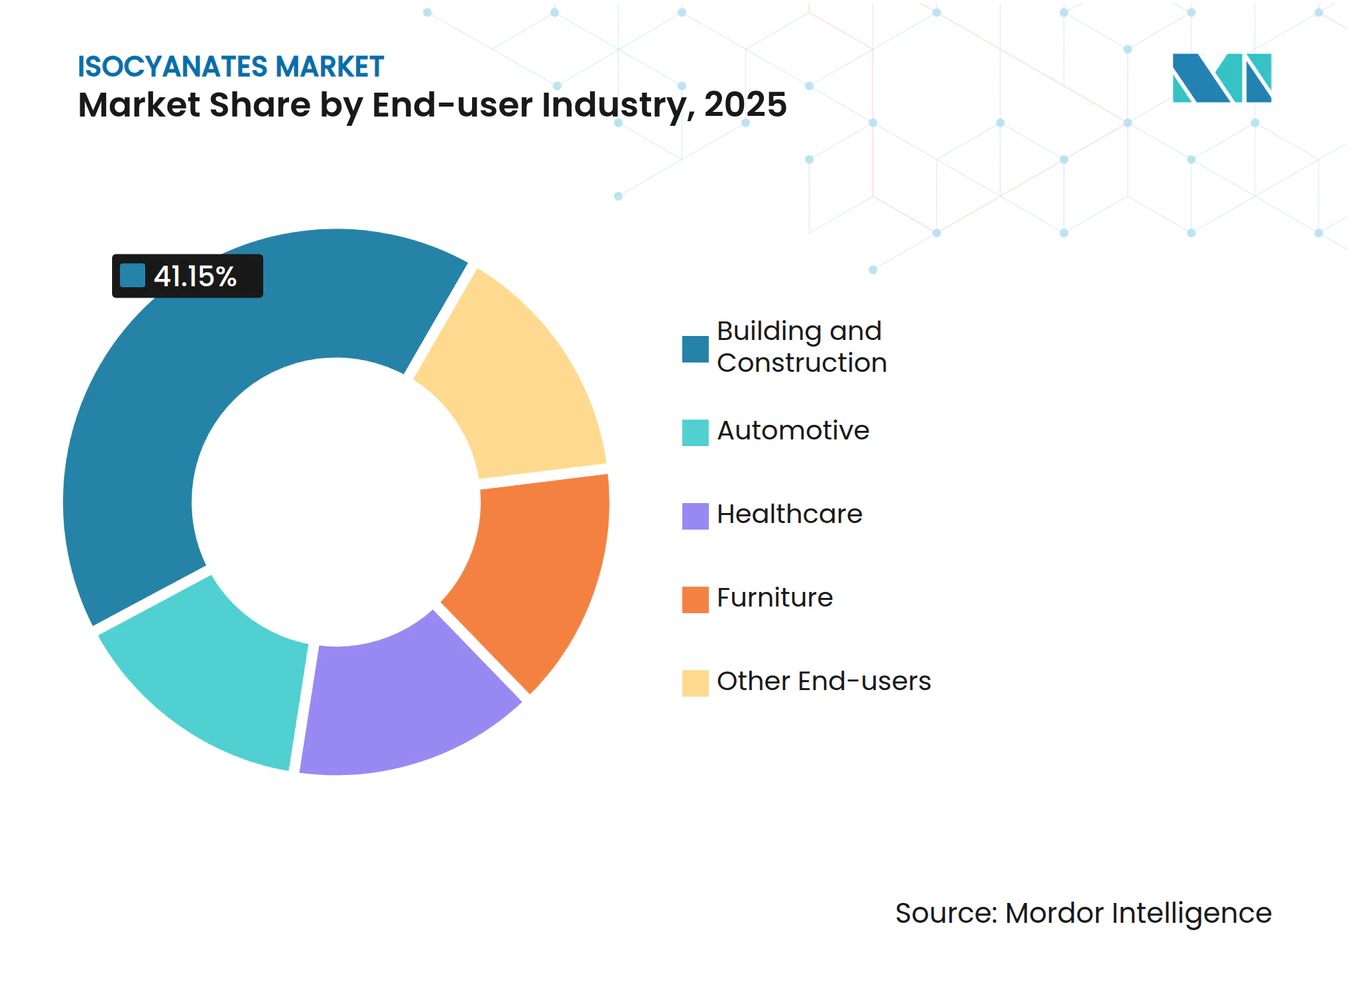
- Por usuario final, la construcción y edificación representaron el 41.15% del volumen de 2025; se proyecta que el sector automotriz se expandirá a una CAGR del 6.67% hasta 2031.
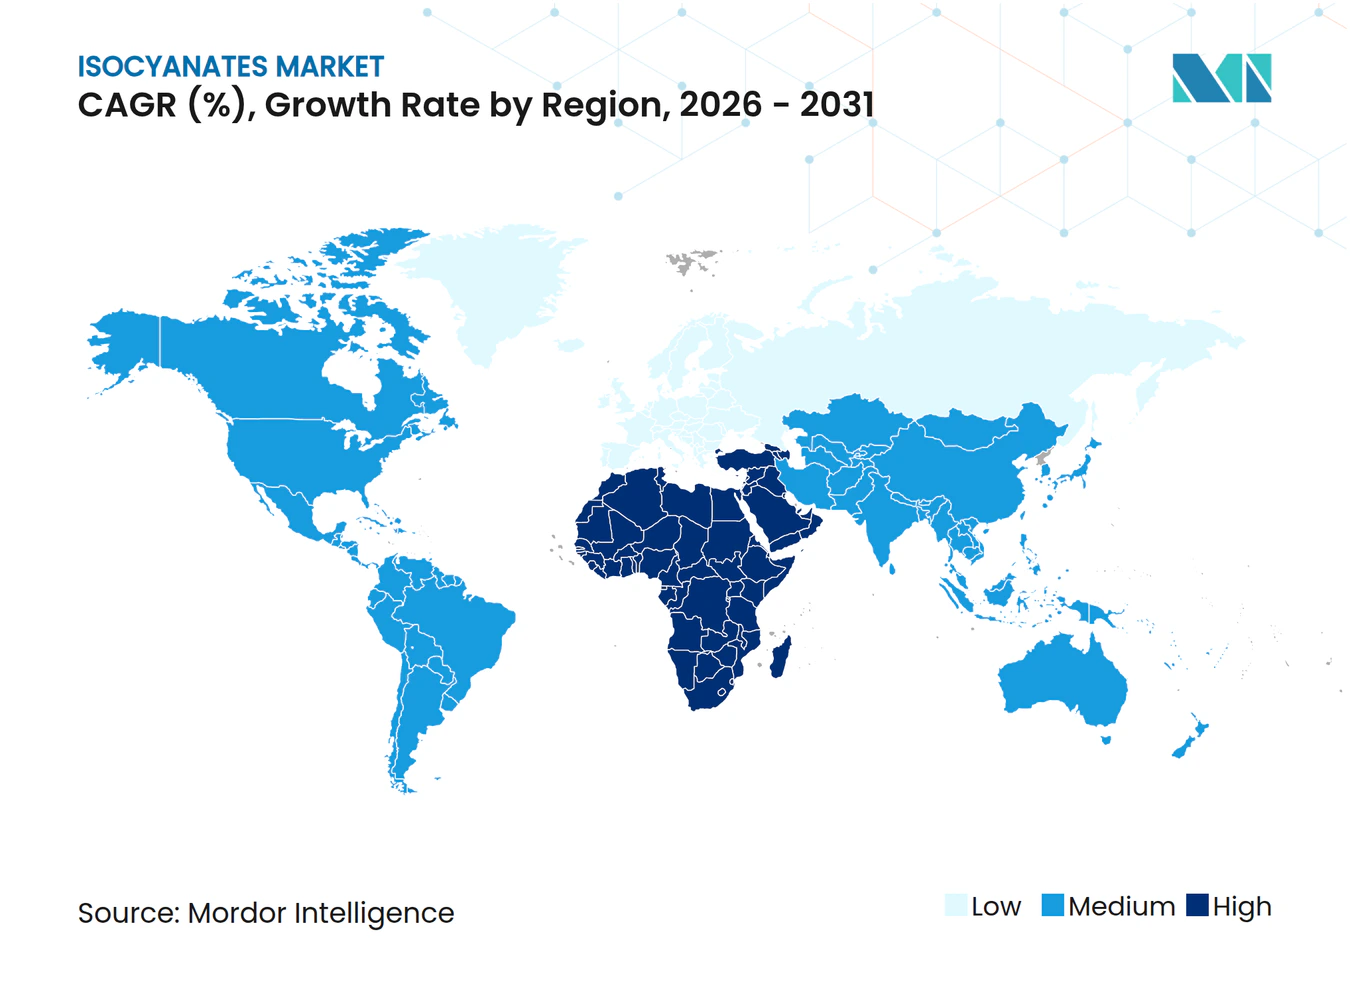
- Por geografía, la región Asia-Pacífico tuvo una participación del 46.91% del mercado de isocianatos en 2025; se espera que Medio Oriente y África registren la CAGR regional más alta del 6.33% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de isocianatos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de espuma rígida de poliuretano para el aislamiento de edificios | + 1.8% | Global, con máxima intensidad en América del Norte, Europa y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Rápida industrialización y urbanización en Asia y el Pacífico | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| La tendencia de los vehículos ligeros impulsa la adopción de compuestos de poliuretano | + 1.2% | Global, liderado por América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Crecimiento de la cadena de frío y los embalajes para el comercio electrónico | + 0.9% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤ 2 años) |
| Producción de palas de aerogeneradores utilizando compuestos de isocianato | + 0.7% | Europa, América del Norte, Asia-Pacífico (China, India) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de espuma rígida de poliuretano para el aislamiento de edificios
Los constructores están optando cada vez más por materiales de alto valor R en respuesta a los códigos de eficiencia energética más estrictos. El código de California de 2025 establece el estándar en R-15 para paredes con estructura de 2 × 4 y R-21 para aquellas con estructura de 2 × 6 [1] Comisión de Energía de California, “Estándares de Eficiencia Energética de Edificios 2025”, energy.ca.gov . En Rhode Island, el código RISBC-8 exige aislamiento continuo R-30 para techos comerciales [2] Código de Construcción del Estado de Rhode Island, “Conservación de Energía RISBC-8”, building-standards.ri.gov . Los paneles de poliisocianurato, reconocidos por su baja conductividad térmica y rigidez estructural, se han convertido en la opción preferida en el panorama de techos comerciales de América del Norte. Las estrictas medidas de California requieren que las instalaciones de espuma de poliuretano proyectada pasen por una verificación de Instalación de Aislamiento de Calidad, enfatizando la preferencia por aplicadores certificados y proveedores confiables. El respaldo nacional de Canadá a los sistemas de espuma de poliuretano proyectada de densidad media indica un cambio normativo que impulsa productos que destacan tanto por su hermeticidad como por su resistencia térmica. Estas tendencias subrayan el papel fundamental de la espuma rígida en proyectos de viviendas pasivas y de consumo energético casi nulo, especialmente en regiones donde la demanda anual de calefacción es inferior a 15 kWh/m².
Rápida industrialización y urbanización en Asia y el Pacífico
En 2025, nuevos proyectos de vivienda en ciudades chinas de segundo y tercer nivel, iniciativas de infraestructura pública en India y una creciente base industrial en Vietnam, Tailandia e Indonesia impulsaron a la región Asia-Pacífico a dominar el consumo mundial de isocianatos. En el segundo trimestre de 2026, Wanhua Chemical expandió su complejo de MDI de Fujian, alcanzando una capacidad anual de millones de toneladas. Simultáneamente, en enero de 2026, Covestro incrementó significativamente su producción de TDI en Shanghái. Las sustanciales exportaciones chinas de TDI en 2025 consolidaron su papel como factor de influencia en los precios regionales. Además, a medida que la infraestructura de la cadena de frío se expande, la región Asia-Pacífico se posiciona como líder mundial, impulsada por la creciente demanda de paneles aislantes de poliuretano (con una conductividad térmica inferior a 0.022 W/m·K), esenciales para las entregas de comestibles en línea y la logística de productos biológicos farmacéuticos.
La tendencia de los vehículos ligeros impulsa la adopción de compuestos de poliuretano
Los vehículos eléctricos (VE) incorporan ahora una mayor cantidad de plásticos y compuestos que los vehículos de combustión interna tradicionales. Por ejemplo, un VE de tamaño mediano norteamericano, previsto para 2025, utiliza poliuretano tanto en forma de espuma como de elastómero. Los sistemas de encapsulado de los paquetes de baterías están meticulosamente diseñados para soportar variaciones de temperatura de entre -40 °C y 85 °C, alcanzar una clasificación de resistencia al agua IPX7 y minimizar la deformación permanente. Estos rigurosos estándares se logran mediante el uso de espumas para paquetes de baterías en combinación con módulos específicos. Además, las cubiertas de compuestos ofrecen una notable ventaja de peso sobre sus homólogas de acero. Debido a la política de doble crédito de China que promueve la reducción de peso, se ha observado un marcado aumento en el uso de poliuretano por vehículo.
Crecimiento de la cadena de frío y los embalajes para el comercio electrónico
La región Asia-Pacífico se ha posicionado como pionera en la expansión de la capacidad global de almacenamiento refrigerado. Los paneles rígidos de poliuretano y poliisocianurato, con valores R superiores por pulgada, superan al poliestireno expandido en rendimiento. Estos paneles representan una parte significativa de los gastos en la construcción de cámaras frigoríficas. El sector logístico farmacéutico, centrado en oncología y productos biológicos que exigen un transporte de temperatura preciso, está intensificando aún más la necesidad de un aislamiento de primera calidad. Además, las cajas híbridas, que combinan paneles con aislamiento al vacío y núcleos de poliuretano, no solo aumentan la carga útil, sino que también mantienen la temperatura constante durante períodos prolongados. Esta capacidad es crucial para garantizar el éxito del transporte transcontinental de productos biológicos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de las materias primas volátiles de benceno y nitrobenceno | -1.3% | Global, con fuerte presión en Europa y los productores no integrados | Corto plazo (≤ 2 años) |
| Obstáculos para la formación y la clasificación en el marco del Reglamento REACH de la UE | -0.6% | Europa, con costos indirectos de cumplimiento en los mercados de exportación | Mediano plazo (2-4 años) |
| Estrechez de suministro debido a los cierres ambientales de China | -0.8% | Asia-Pacífico, con repercusión en los mercados spot mundiales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de las materias primas volátiles de benceno y nitrobenceno
En 2024-2025, los precios del benceno fluctuaron dentro de un rango específico, mientras que los de la anilina, precursora del MDI, se situaron dentro de otro rango. A los productores no integrados les resultó difícil transferir los aumentos de costos a las fases posteriores antes de las renovaciones de contratos. Por el contrario, los líderes de la industria integrada, como Wanhua y BASF, mitigaron la volatilidad gestionando sus propias cadenas de producción de benceno a anilina. Sin embargo, experimentaron fluctuaciones significativas en sus ganancias trimestrales debido a las variaciones en los precios de las materias primas. Además, las plantas europeas se enfrentaron a los altos precios del gas natural, lo que elevó los costos de hidrogenación del nitrobenceno y redujo su competitividad global.
Obstáculos para la formación y la clasificación en el marco del Reglamento REACH de la UE
A partir de agosto de 2025, los trabajadores europeos que manipulen concentraciones específicas de diisocianatos deberán completar un programa de formación escalonado, con certificaciones válidas por cinco años. Las pequeñas empresas, que a menudo carecen de personal especializado en Seguridad y Salud Ambiental (SSA), se enfrentan a los elevados costes de cumplimiento normativo. Esta presión financiera ha provocado una desaceleración en la adopción de espuma en aerosol en los mercados de la renovación. A medida que los clientes finales solicitan cada vez más pruebas de certificación, los ciclos de adquisición se han extendido. Este retraso ha llevado a algunos compradores a explorar alternativas, como la lana mineral o el EPS, incluso si ello implica aceptar ciertas concesiones en el rendimiento. Además, la innovación se ve obstaculizada, ya que cualquier modificación en la formulación requiere nuevas evaluaciones de las fichas de datos de seguridad y también podría requerir sesiones de formación de actualización.
Análisis de segmento
Por tipo: El predominio del MDI se combina con el crecimiento de los alifáticos especiales
El MDI capturó el 58.90 % del volumen del mercado de isocianatos en 2025. El MDI polimérico, con una funcionalidad que oscila entre 2 y 3, permite a los formuladores ajustar la viscosidad, atendiendo aplicaciones que van desde espumas en aerosol de baja densidad hasta paneles estructurales que superan los 200 kg/m³. El TDI sigue siendo la opción preferida para espumas flexibles, especialmente la mezcla de isómeros 80:20, que tiene una gran demanda para muebles y ropa de cama. Los isocianatos alifáticos, principalmente HDI e IPDI, se están consolidando rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031, impulsada por la demanda del sector automotriz de barnices resistentes a los rayos UV. Las adquisiciones estratégicas, que incluyen activos de HDI en Texas y Tailandia, así como una compra de HDI en Francia, subrayan la transición de la industria hacia estos grados premium. La cartera también incluye prepolímeros especiales, sistemas bloqueados diseñados para recubrimientos en polvo e isocianatos pioneros basados en CO₂, todos destinados a minimizar la huella de carbono.
Se prevé un crecimiento sostenido de los grados de isocianatos alifáticos durante el período de pronóstico 2026-2031. Para finales de este período, se prevé que estos grados representen una cuota significativa del mercado global de isocianatos. Los productores se están centrando estratégicamente en sectores como la automoción, la energía eólica y los suelos industriales, donde los clientes priorizan y están dispuestos a invertir en una mayor durabilidad y estética.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los anclajes de espuma rígida, el volumen y los recubrimientos lideran el crecimiento
La espuma rígida representó el 32.51 % de la cuota de mercado en 2025, gracias a su alto valor R y resistencia estructural. Se convirtió en la opción preferida para el aislamiento de edificios, la refrigeración y los sistemas de pulverización. Los techos comerciales norteamericanos se caracterizaron principalmente por paneles de poliisocianurato, lo que les aseguró una cuota de mercado dominante. La espuma en aerosol de celda cerrada cobró impulso en las renovaciones residenciales, atrayendo a propietarios que buscaban una rápida amortización de la inversión energética. Mientras tanto, la espuma flexible mantuvo su papel esencial en la ropa de cama y los asientos de automóviles, gracias a la sólida demanda del sector chino de espuma de poliuretano para automóviles.
Las pinturas y recubrimientos experimentaron un crecimiento anual compuesto (CAGR) del 6.52 % para 2031, impulsado por dispersiones al agua que controlan los niveles de COV y barnices alifáticos bicomponentes que superan rigurosas pruebas Q-UV. El mercado de isocianatos para recubrimientos experimentó una notable expansión. Simultáneamente, los adhesivos, selladores y elastómeros se utilizaron cada vez más en módulos de baterías de vehículos eléctricos, satisfaciendo las necesidades de amortiguación de vibraciones y gestión térmica. Además, la versatilidad de la química del poliuretano destacó por su amplia gama de aplicaciones, desde aglutinantes de fundición y recubrimientos textiles hasta matrices compuestas.
Por industria de usuario final: la construcción lidera, la automoción acelera
En 2025, las continuas renovaciones de aislamiento y el aumento de las cámaras frigoríficas impulsaron al sector de la construcción a consumir un 41.15 % de isocianatos. A medida que los códigos de energía neta cero cobran impulso, se ha intensificado la demanda de espuma en aerosol, valorada por sus propiedades de sellado al aire y su durabilidad superior a cuarenta años. Al mismo tiempo, el sector automotriz está superando a todos los demás usuarios finales, con una tasa de crecimiento anual compuesta (TCAC) del 6.67 % prevista durante el período de pronóstico 2026-2031. Características como los paquetes de baterías para vehículos eléctricos, las estructuras ligeras de materiales compuestos y las espumas de amortiguación acústica están incrementando el valor del contenido de poliuretano en los vehículos.
Los sectores de la salud, el mobiliario, la electrónica y el sector náutico muestran, en conjunto, una fuerte tendencia de consumo. Los hospitales optan por espumas de bajas emisiones que cumplen con la certificación CertiPUR-US para sus colchones. Los fabricantes de muebles están adoptando polioles de origen biológico, lo que se traduce en una notable reducción de las emisiones de gases de efecto invernadero durante su ciclo de vida. En el sector aeroespacial, los recubrimientos de poliuretano termoplástico para cables cumplen con estrictos estándares de resistencia al fuego y baja emisión de gases. El sector náutico está aprovechando la resistencia del poliuretano al agua salada y a los rayos UV, utilizándolo en cubiertas y espumas de flotabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de isocianatos en la región Asia-Pacífico
Asia-Pacífico controlaba el 46.91 % del volumen del mercado de isocianatos en 2025. A mediados de 2026, China no solo estaba incrementando su capacidad de MDI, sino también la producción de TDI, todo ello respaldado por una red en expansión de almacenes de cadena de frío. Las iniciativas de vivienda de la India, junto con el auge manufacturero en los países de la ASEAN, han mantenido altas las tasas de utilización en la región. Además, Vietnam está a punto de presentar un divisor de MDI, para atender la creciente demanda de las industrias del mueble y la electrónica del Sudeste Asiático.
Mercado de isocianatos en Norteamérica y Europa
En 2025, América del Norte se enfrentó a un crecimiento moderado, debido principalmente a las altas tasas de interés que frenaron el inicio de la construcción de viviendas. Sin embargo, una expansión en Geismar, Luisiana, aumentó la capacidad de MDI de la región para 2026. Con un clima monetario más favorable previsto para finales de 2026, es probable un resurgimiento tanto en la construcción como en el sector automotriz. Europa, por otro lado, enfrentó desafíos con el aumento de los precios del gas natural, la desaceleración de la construcción nueva y las nuevas exigencias de capacitación REACH que obstaculizaron la adopción de la espuma en aerosol. Si bien las importaciones al contado desde Asia presionaron a la baja los precios europeos, los compradores se mantuvieron cautelosos ante posibles interrupciones del suministro desde China.
Mercado de isocianatos de Oriente Medio, África y Sudamérica
Se proyecta que Oriente Medio y África superarán a otros países, con una tasa de crecimiento anual compuesta (TCAC) del 6.33 % durante el período de pronóstico 2026-2031. Una adquisición reciente no solo garantiza la proximidad de las materias primas, sino que también amplía las capacidades, desde los aromáticos hasta el poliuretano. El complejo Sadara, fruto de la colaboración entre Saudi Aramco y Dow, se erige como la mayor planta química monofásica del mundo. Actualmente, está intensificando la producción de sistemas de poliuretano, adhesivos y recubrimientos derivados, con el objetivo de impulsar sectores locales como la construcción, la automoción y las energías renovables. En Sudamérica, los sectores automovilístico y agroindustrial de Brasil son impulsores clave, mientras que Nigeria, Egipto y Turquía, aunque con menor participación, son mercados emergentes, especialmente a medida que mejoran su infraestructura y sus instalaciones de cadena de frío.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de isocianatos está moderadamente consolidado. La adquisición estratégica de Covestro por parte de ADNOC subraya una tendencia creciente: los gigantes petroleros se están adentrando más en el sector químico downstream, una medida que busca compensar el estancamiento en el crecimiento del mercado de combustibles. Las inversiones se están dirigiendo hacia nichos alifáticos, que disfrutan de precios superiores a los de sus homólogos aromáticos. La diferenciación tecnológica actúa como una ventaja competitiva secundaria. La innovadora ruta de isocianatos basada en CO₂ de Tosoh no solo captura CO₂ anualmente, sino que también reduce la huella de carbono de la anilina. De cara al futuro, podrían surgir disrupciones debido a las químicas de poliuretano sin isocianato, que evitan el uso de reactivos peligrosos. Si bien los candidatos en etapa inicial, como los sistemas de carbonato cíclico, aún se encuentran en fase piloto, están atrayendo cada vez más inversiones en investigación y desarrollo.
Líderes de la industria de los isocianatos
Wanhua Chemical Group Co. Ltd.
BASF SE
Covestro AG
Corporación Huntsman LLC
Dow Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Covestro AG anunció la adquisición de dos antiguas plantas de producción de Vencorex para derivados de HDI (diisocianato de hexametileno) en Freeport, EE. UU., y Rayong, Tailandia, ampliando así su red de producción de recubrimientos y adhesivos. Se espera que la transacción se cierre a finales de 2025.
- Febrero de 2025: BASF SE anunció la ampliación de su capacidad de MDI (diisocianato de difenilo de metileno) en Shanghái a 401.76 ktpa, para atender la creciente demanda regional. La modernización implica optimizar la eficiencia de la producción y ampliar el horario de funcionamiento de unidades clave. Además, BASF está ampliando su capacidad de desdoblamiento de MDI en Chongqing a 530 ktpa.
Alcance del informe sobre el mercado global de isocianatos
Los isocianatos constituyen una familia de compuestos de bajo peso molecular y alta reactividad. Estos compuestos, caracterizados por el grupo isocianato (-NCO), reaccionan con grupos alcohol (hidroxilo) para producir polímeros de poliuretano.
El mercado de isocianatos está segmentado por tipo, aplicación, industria del usuario final y geografía. Por tipo, el mercado se segmenta en MDI, TDI, alifáticos (p. ej., HDI, IPDI) y otros tipos. Por aplicación, el mercado se segmenta en espuma rígida, espuma flexible, pinturas y recubrimientos, adhesivos y selladores, elastómeros, aglutinantes y otras aplicaciones. Por industria del usuario final, el mercado se segmenta en edificación y construcción, automoción, sanidad, mobiliario y otros usuarios finales (aeroespacial, electrónica, naval). El informe también abarca el tamaño del mercado y las previsiones para el mercado de isocianatos en 27 países de las principales regiones. El tamaño del mercado y las previsiones para cada segmento se proporcionan en función del volumen (toneladas).
Por Tipo
| MDI |
| TDI |
| Alifáticos (por ejemplo, HDI, IPDI) |
| Otros tipos |
por Aplicación
| espuma rígida |
| espuma flexible |
| Pinturas y Recubrimientos |
| Adhesivos y selladores |
| Elastómeros |
| AGLOMERANTES |
| Otras aplicaciones |
Por industria del usuario final
| Maquinaria de construcción usada |
| Motorium |
| Sector Sanitario |
| Muebles |
| Otros usuarios finales (aeroespacial, electrónica, marina) |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Turquía | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | MDI | |
| TDI | ||
| Alifáticos (por ejemplo, HDI, IPDI) | ||
| Otros tipos | ||
| por Aplicación | espuma rígida | |
| espuma flexible | ||
| Pinturas y Recubrimientos | ||
| Adhesivos y selladores | ||
| Elastómeros | ||
| AGLOMERANTES | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Motorium | ||
| Sector Sanitario | ||
| Muebles | ||
| Otros usuarios finales (aeroespacial, electrónica, marina) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Turquía | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de isocianatos en 2031?
Se proyecta que el tamaño del mercado de isocianatos será de 18.76 millones de toneladas en 2026 y alcanzará los 25.35 millones de toneladas en 2031, creciendo a una CAGR del 6.21 % entre 2026 y 2031.
¿Qué sector de usuarios finales crecerá más rápido después de 2026?
Se proyecta que las aplicaciones automotrices, especialmente en encapsulamiento de baterías de vehículos eléctricos y compuestos livianos, avancen a una CAGR del 6.67%.
¿Por qué los isocianatos alifáticos tienen precios elevados?
Grados como HDI e IPDI ofrecen una resistencia superior a los rayos UV y retención de brillo, lo que los hace esenciales para capas transparentes automotrices y recubrimientos industriales de alta gama.
¿Cómo afecta la regulación a los mercados europeos de poliuretano?
El Reglamento REACH de la UE exige ahora formación obligatoria de los trabajadores para la manipulación de diisocianatos, lo que aumenta los costes de cumplimiento y ralentiza la adopción de espumas en aerosol y recubrimientos especiales.


