

Tamaño y participación del mercado de bebidas isotónicas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 18.05 mil millones |
| Tamaño del mercado (2031) | USD 22.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.82% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas isotónicas por Mordor Intelligence
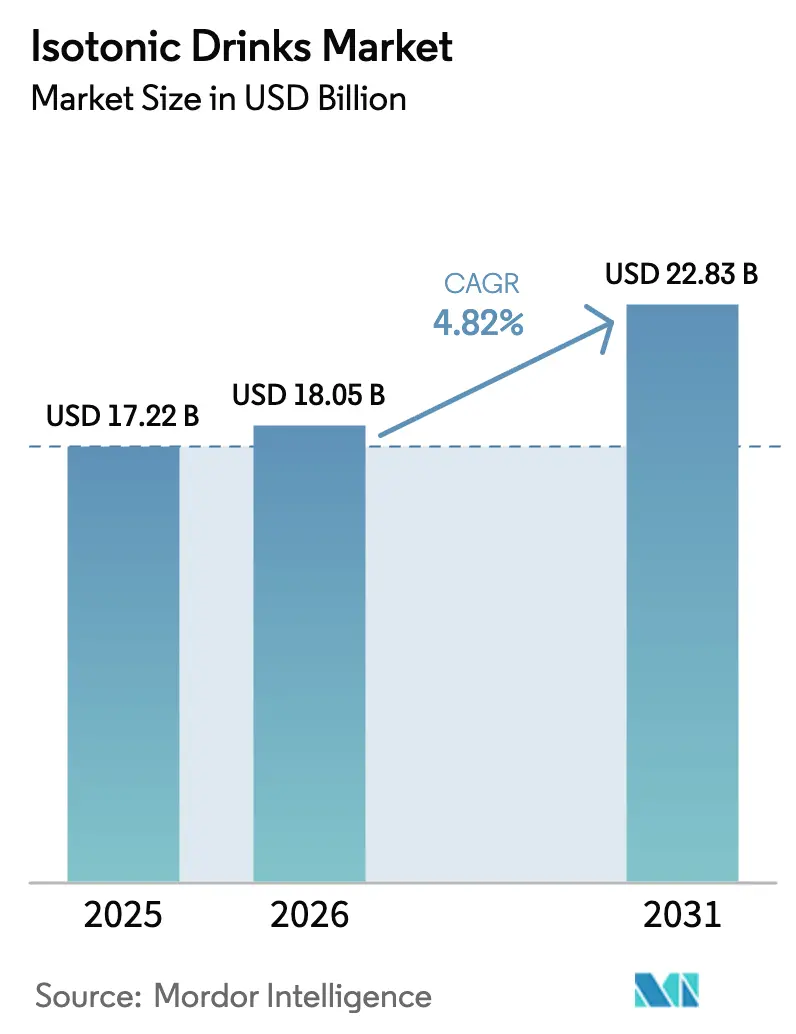
Se espera que el tamaño del mercado de bebidas isotónicas aumente de USD 17.22 millones en 2025 a USD 18.05 millones en 2026 y alcance los USD 22.84 millones para 2031, con un crecimiento anual compuesto (CAGR) del 4.82 % entre 2026 y 2031. Las rutinas de ejercicio casuales y el creciente interés en el equilibrio electrolítico entre quienes no practican deportes han transformado el uso principal de la hidratación, pasando de la reposición exclusiva para eventos al consumo diario. Si bien Norteamérica sigue marcando la pauta en esta categoría, Oriente Medio y África están experimentando la expansión más rápida. Este crecimiento se ve impulsado por las inversiones estatales en estadios, academias y deportes juveniles, todo ello subrayado por la apremiante necesidad de hidratación en climas cálidos. El desarrollo de productos ha evolucionado desde las simples mejoras de sabor hasta una tendencia denominada "apilamiento funcional". En este caso, los electrolitos se combinan con aminoácidos, adaptógenos o nootrópicos, lo que permite a las marcas alcanzar precios premium en los estantes. El auge del comercio minorista en línea está impulsando el mercado de las bebidas isotónicas. Al eludir a los intermediarios tradicionales y aprovechar el contenido de influencers junto con los modelos de suscripción, las marcas están asegurando la repetición de compras. Además, la concienciación de los consumidores sobre el papel de la hidratación en la salud general está impulsando la demanda de fórmulas innovadoras de bebidas isotónicas.
Conclusiones clave del informe
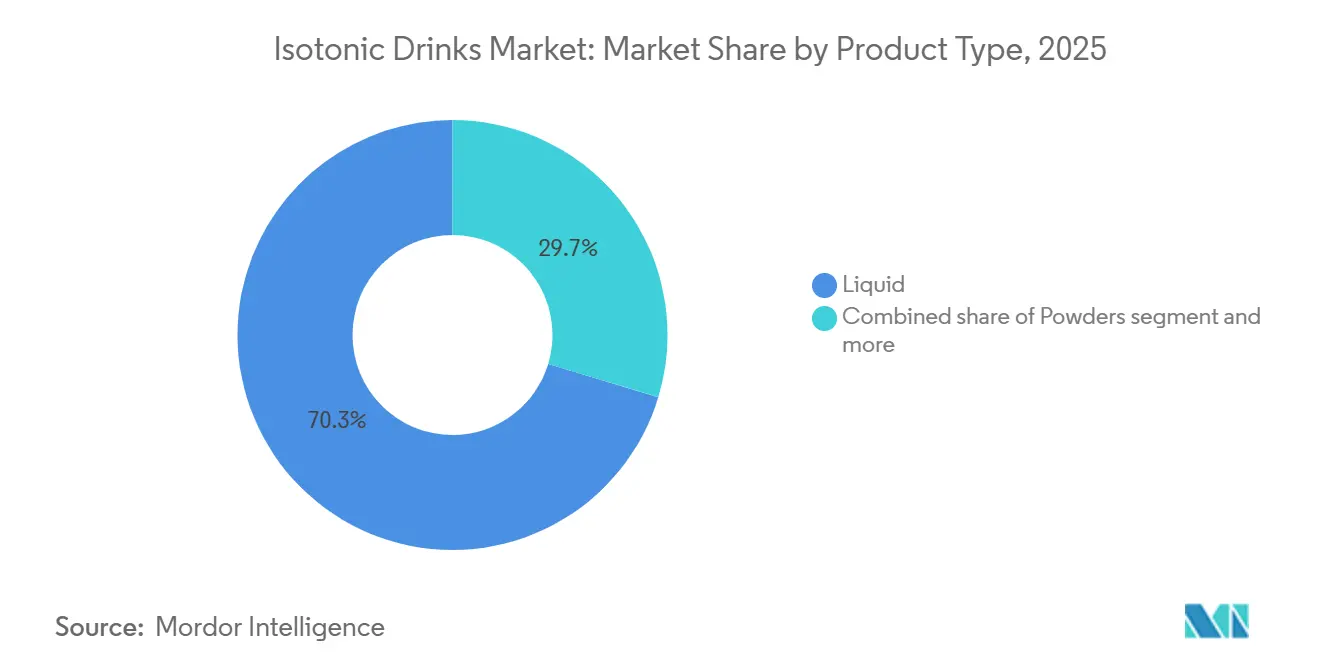
- Por tipo de producto, los líquidos representaron el 70.32% de la participación de mercado de bebidas isotónicas en 2025, mientras que se proyecta que los polvos registren una CAGR del 5.19% hasta 2031.
- Por embalaje, las botellas lideraron con un 58.74% en 2025, y se prevé que las bolsas crezcan a una tasa compuesta anual del 5.90% hasta 2031.
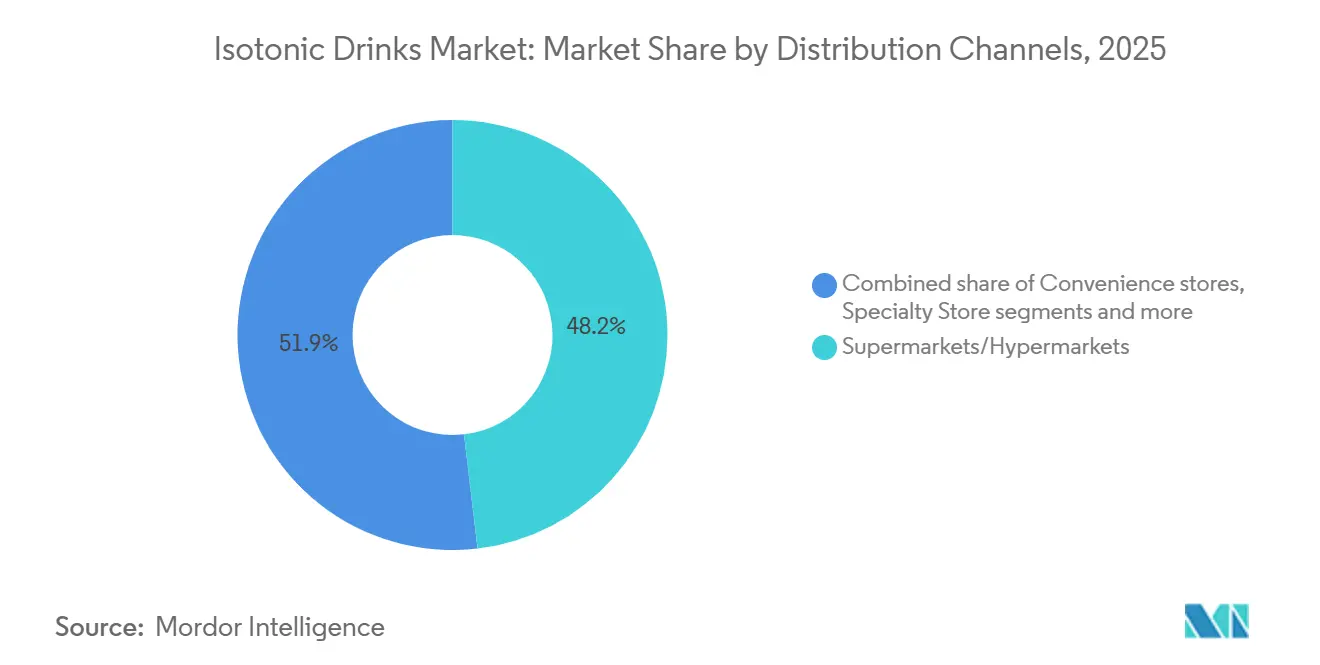
- En términos de distribución, los supermercados e hipermercados capturaron una participación del 48.15% en 2025, aunque el comercio minorista en línea está avanzando a una CAGR del 9.11% hasta 2031.
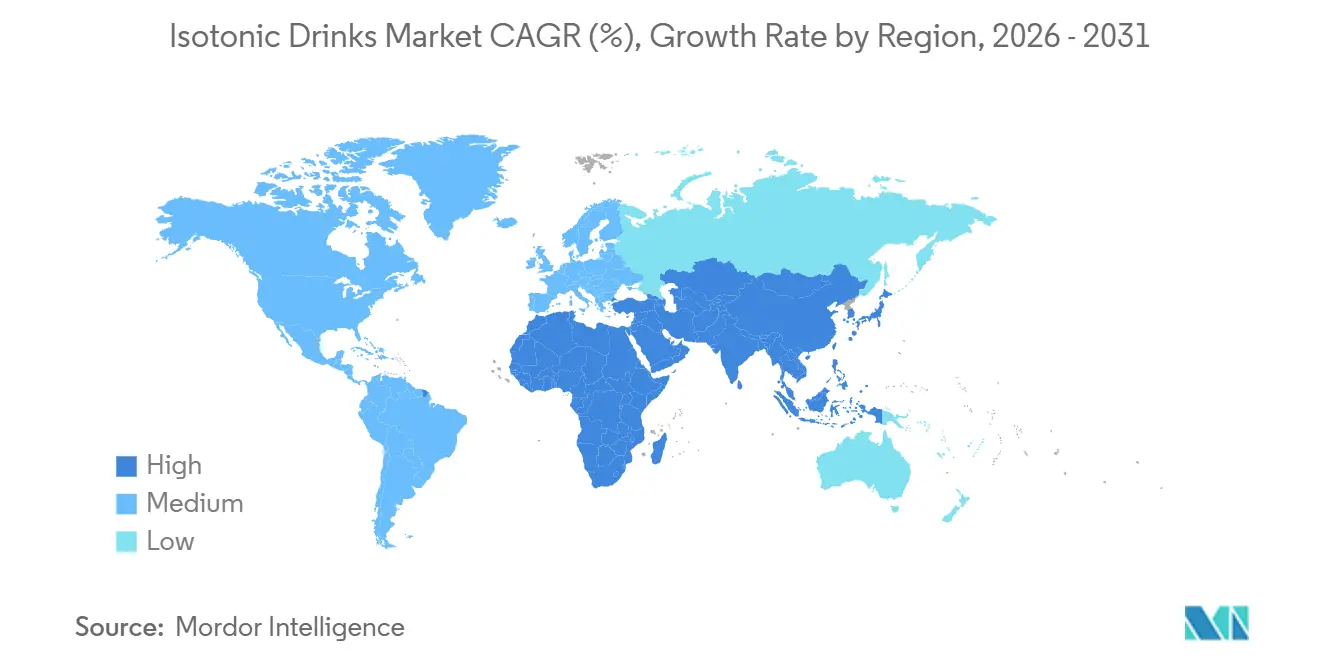
- Por geografía, América del Norte representó el 52.10% de los ingresos en 2025; Oriente Medio y África registrarán la CAGR más rápida del 8.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas isotónicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la participación en eventos deportivos y de fitness organizados | + 0.9% | Global, con concentración en América del Norte, Europa y mercados emergentes de Oriente Medio | Mediano plazo (2-4 años) |
| Acuerdos de patrocinio y marketing agresivos centrados en los atletas | + 0.7% | América del Norte y Europa, expandiéndose a Asia-Pacífico a través de ligas de cricket y fútbol | Corto plazo (≤ 2 años) |
| Innovación de productos, sabor y diversificación funcional | + 1.1% | Global, liderado por los centros de innovación de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ampliación de la cartera de RTD en el comercio minorista de conveniencia | + 0.8% | Corredores de América del Norte, Europa y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Aumentar la conciencia de los consumidores sobre la hidratación y el equilibrio electrolítico. | + 0.9% | Global, con adopción acelerada en Oriente Medio y África debido a factores climáticos | Largo plazo (≥ 4 años) |
| Formulaciones de microdosificación de sodio para atletas de resistencia | + 0.4% | Comunidades de deportes de resistencia de América del Norte y Europa, segmentos nicho de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la participación en eventos deportivos y de fitness organizados
Las inscripciones a carreras de resistencia no solo se han recuperado, sino que han superado los niveles prepandemia, lo que ha provocado un aumento significativo de las compras en maratones y triatlones. A medida que la cultura híbrida de gimnasio y carrera se vuelve habitual, las bebidas deportivas están ganando terreno entre los semiatletas, expandiendo así el mercado de las bebidas isotónicas. El Informe de Tendencias en Deportes de Equipo en EE. UU. de 2025, de la Asociación de la Industria del Deporte y el Fitness (SFIA), destaca un aumento significativo del 8.6 % en la participación en deportes de equipo entre 2023 y 2024.[ 1 ]Fuente: Asociación de la Industria del Deporte y el Fitness (SFIA), "La categoría de deportes de equipo registra el mayor número de participación en casi 10 años", sfia.orgLos programas de bienestar corporativo ahora compran al por mayor productos isotónicos para eventos de empleados, lo que consolida la demanda más allá de los canales minoristas tradicionales. Las ligas juveniles están incorporando protocolos de electrolitos en sus manuales de entrenamiento, fomentando un hábito de uso permanente desde la adolescencia. Los países del Golfo, canalizando fondos de Visión 2030, están invirtiendo en programas públicos de acondicionamiento físico, lo que ha llevado a la instalación de nuevos quioscos en estadios que ofrecerán productos isotónicos. Además, la creciente conciencia sobre el papel de la hidratación en el rendimiento deportivo está impulsando aún más la adopción de bebidas isotónicas en diversos grupos demográficos.
Acuerdos de patrocinio y marketing agresivos centrados en los atletas
Las marcas, aprovechando las normas NIL, están incorporando a miles de microinfluencers universitarios. Este cambio cambia la amplia publicidad nacional por un toque más auténtico e hiperlocal, a la vez que se logra un menor coste por interacción. Mientras tanto, las marcas emergentes están eludiendo las vías televisivas tradicionales. En su lugar, están difundiendo vídeos de TikTok que transforman las equipaciones de vestuario en fenómenos virales, acelerando la penetración de las bebidas isotónicas entre la generación Z. Nuevos territorios se están volviendo accesibles a medida que las giras internacionales de ligas, como los partidos de la NFL en Alemania, allanan el camino para activaciones de marca rentables. Una tendencia notable es que los contratos compensan cada vez más a los atletas con capital. Esta evolución no solo convierte a estos atletas en accionistas-comerciantes, sino que también les permite influir en los ciclos de investigación y desarrollo con sus comentarios sobre el sabor. Los patrocinios deportivos femeninos, ahora muy valorados por sus métricas de interacción, están canalizando hábilmente los mensajes isotónicos a la creciente audiencia femenina del fitness. Estos avances, en conjunto, ponen de relieve las estrategias dinámicas que las marcas están empleando para captar diversos segmentos de consumidores.
Innovación de productos, sabor y diversificación funcional
Las marcas están mejorando los electrolitos con aminoácidos, adaptógenos y nootrópicos, lo que permite a los SKUs alcanzar precios superiores del 20-30% e impulsando el tamaño del mercado de bebidas isotónicas por transacción. Las fórmulas de sodio microdosificadas, guiadas por wearables que miden la sudoración, están orientando la categoría hacia la nutrición de precisión. Para combatir la "fatiga por las bebidas deportivas", las marcas están introduciendo sabores botánicos y salados, dirigidos a consumidores mayores que cuidan su consumo de azúcar. Las barras de polvo facilitan la dilución personalizada y agilizan la logística, atrayendo a los compradores con conciencia ecológica que priorizan envases más ligeros. Los envases asépticos con una larga vida útil reducen los costes de refrigeración, cumplen con la normativa de Responsabilidad Extendida del Productor de la UE y aseguran su posicionamiento en las cadenas de descuento. Estas innovaciones contribuyen en conjunto a la dinámica cambiante del mercado de las bebidas isotónicas. Además, se espera que la integración de tecnologías avanzadas de envasado mejore aún más el atractivo del producto y su penetración en el mercado.
Ampliación de la cartera de RTD en el comercio minorista de conveniencia
En 2025, Estados Unidos contaba con 152,255 tiendas de conveniencia, según informó la Asociación Nacional de Tiendas de Conveniencia.[ 2 ]Fuente: Asociación Nacional de Tiendas de Conveniencia, "Recuento de tiendas de conveniencia en EE. UU.", convenience.orgLos canales de conveniencia de alta velocidad están favoreciendo cada vez más los SKU isotónicos de una sola porción, que priorizan los márgenes en dólares. Las bebidas isotónicas, a menudo envasadas en pequeñas botellas y bolsas, se colocan estratégicamente a la altura de los ojos en las neveras portátiles, capitalizando las compras impulsivas. Los minoristas, en busca de sabores exclusivos, están fragmentando sus listas de SKU. Esta estrategia no solo impulsa las ventas agotadas debido a la escasez percibida, sino que también infla los márgenes de ganancia. En el sudeste asiático, la expansión de la logística de la cadena de frío está superando los desafíos en las bebidas listas para beber (RTD), disminuyendo la dependencia previa de la región en las bebidas en polvo, especialmente en sus climas tropicales. Mientras tanto, las máquinas expendedoras inteligentes en gimnasios y campus están eludiendo los canales mayoristas tradicionales, mejorando significativamente los ingresos netos para las marcas directas al consumidor que dejan su huella en el comercio minorista físico. Estas tendencias colectivamente resaltan la dinámica cambiante del mercado de bebidas isotónicas en diferentes regiones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de aguas funcionales saborizadas | -0.5% | Global, particularmente América del Norte y Europa, donde los segmentos de agua premium están maduros | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio estricto y plazos de aprobación de nuevos ingredientes | -0.3% | América del Norte (FDA), Europa (EFSA), con repercusión en los mercados de Asia y el Pacífico que adoptan marcos similares | Largo plazo (≥ 4 años) |
| Preocupaciones sobre los microplásticos en las botellas PET de un solo uso | -0.4% | Europa y América del Norte lideran la acción regulatoria y surge conciencia en Asia-Pacífico | Mediano plazo (2-4 años) |
| El consumo excesivo de electrolitos genera advertencias sanitarias | -0.2% | Global, con un mayor escrutinio en los mercados que promueven bebidas isotónicas para uso no deportivo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de aguas funcionales saborizadas
Las aguas fortificadas con vitaminas, que ofrecen beneficios isotónicos con un contenido reducido de azúcar, atraen a consumidores ocasionales que no necesitan una rápida reposición de glucógeno. Por otro lado, el atractivo electrolítico natural del agua de coco atrae a los aficionados al yoga, que desconfían de los aditivos sintéticos. A medida que evolucionan los catálogos de comestibles, las aguas funcionales de alta demanda suelen dejar de lado las referencias isotónicas, y la comercialización de agua alcalina confunde las categorías de hidratación, dificultando la navegación de los compradores y reduciendo la oferta de productos isotónicos. Además, las cajas de bienestar por suscripción incorporan ahora aguas funcionales, integrándolas a la perfección en las rutinas diarias y alejándose de las bebidas deportivas tradicionales. Este cambio pone de manifiesto la creciente preferencia de los consumidores por soluciones de hidratación versátiles en lugar de las bebidas deportivas de nicho. Las marcas de agua funcional están aprovechando cada vez más estrategias de marketing saludables para ampliar su base de consumidores.
Escrutinio regulatorio estricto y plazos de aprobación de nuevos ingredientes
Las revisiones GRAS de la FDA pueden tardar hasta dos años, lo que retrasa los lanzamientos que dependen de nuevos complejos electrolíticos. Las aprobaciones de nuevos alimentos de la EFSA requieren expedientes exhaustivos, lo que da lugar a fórmulas específicas para cada región que inflan los costes de producción.[ 3 ]Fuente: Autoridad Europea de Seguridad Alimentaria, «Orientación administrativa para la preparación de solicitudes de nuevos alimentos en el contexto del artículo 10 del Reglamento (UE) 2015/2283», efsa.onlinelibrary.wiley.com Las advertencias sobre el sodio en el frente de los envases reducen las afirmaciones sobre el rendimiento, lo que obliga a las etiquetas a adoptar una terminología más genérica de "actualización". Muchas marcas pequeñas, con escasez de capital para ensayos clínicos, ven obstaculizadas sus líneas de innovación en el sector de las bebidas isotónicas. Tras el Brexit, las diferentes normativas nacionales exigen unidades de almacenamiento de doble etiqueta, lo que añade complejidad a la cadena de suministro europea. Además, la creciente demanda de productos de etiqueta limpia presiona a los fabricantes para que reformulen sus ofertas. Esta tendencia se ve agravada por la creciente concienciación de los consumidores sobre la transparencia de los ingredientes y sus beneficios para la salud. El creciente enfoque en la sostenibilidad también impulsa a las empresas a adoptar soluciones de envasado ecológicas. Asimismo, los avances en la tecnología de ingredientes están permitiendo el desarrollo de bebidas isotónicas más eficientes y funcionales.
Análisis de segmento
Por tipo de producto: El polvo gana en portabilidad económica
En 2025, los líquidos dominaron el mercado de bebidas isotónicas, con una sólida cuota del 70.32 %. Su prominencia se ve reforzada por ubicaciones estratégicas en lugares de consumo impulsivo, como las neveras de gimnasios, los quioscos de estadios y las tiendas de conveniencia, donde el atractivo del consumo inmediato impulsa las compras. Grandes empresas, como Gatorade, fortalecen este segmento con carteras diversas, cultivando ecosistemas de marca y fomentando la fidelidad del consumidor. A medida que la sostenibilidad cobra fuerza, las referencias de líquidos disfrutan de una ventaja clave en cuanto a disponibilidad y sabor constantes, lo que impulsa un crecimiento constante del volumen en los mercados maduros. La comodidad de los formatos listos para beber refuerza aún más su atractivo entre los consumidores con poco tiempo. Además, las agresivas campañas de marketing y los patrocinios en eventos deportivos continúan reforzando su visibilidad y dominio del mercado.
Los polvos se están convirtiendo en el segmento de mayor crecimiento, con una proyección de crecimiento anual compuesto (CAGR) del 5.19 % hasta 2031. Este repunte se atribuye en gran medida a la preferencia de los millennials por los sobres económicos y optimizados para viajes, así como a los modelos de suscripción que promueven las botellas rellenables y garantizan flujos de ingresos constantes. La menor huella logística de los polvos se corresponde con las iniciativas corporativas de cero emisiones netas, lo que aumenta su atractivo en el mercado. Además, su presentación lista para mezclar permite a los usuarios adaptar sus bebidas en función de su nivel de sudoración o la intensidad del ejercicio, aportando un toque de personalización técnica. El segmento también se beneficia de la creciente concienciación de los consumidores sobre la reducción de los plásticos de un solo uso. Asimismo, los avances en la tecnología de sabores están ayudando a las marcas a abordar las preocupaciones sobre el sabor, haciendo que los polvos sean más atractivos para un público más amplio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de embalaje: Mandatos de sostenibilidad Bolsas Propel
En 2025, las botellas lideraron el mercado de bebidas isotónicas, captando el 58.74% del volumen total. Su popularidad se debe a su comodidad y facilidad de cierre, especialmente en entornos como gimnasios, donde los usuarios beben a sorbos intermitentes durante el entrenamiento. Incluso en medio de los desafíos de sostenibilidad, las botellas rígidas de PET dominan los canales de distribución gracias a líneas de llenado consolidadas, amplia disponibilidad y sólida confianza del consumidor. Si bien los sistemas de depósito y devolución en países como Alemania introducen costos adicionales, los avances en películas de barrera monomaterial prometen una mayor reciclabilidad, lo que garantiza que estas botellas sigan siendo esenciales en las carteras de productos de las marcas. Además, su capacidad para mantener la integridad y la vida útil del producto consolida aún más su posición en el mercado. Por lo tanto, las botellas se erigen como un elemento fundamental en el diverso mundo de los envases isotónicos.
Se prevé que las bolsas sean el formato de envasado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.90 % hasta 2031. Su atractivo reside en un ahorro de peso del material del 60 % al 70 % y la reducción de las emisiones del transporte. Las marcas están aprovechando las evaluaciones del ciclo de vida de las bolsas, que destacan una menor huella de carbono desde la cuna hasta el estante, un argumento de venta para los minoristas conscientes de los impactos del Alcance 3. Con diseños premium como acabados mate y cierres deportivos, las marcas buscan transformar la percepción de las bolsas de "bebidas para niños" a una opción para los entusiastas del rendimiento deportivo. Al mismo tiempo, la asequibilidad y la portabilidad de las bolsas atraen a los consumidores más jóvenes y con conciencia ecológica, lo que refuerza su popularidad tanto en los mercados desarrollados como en los emergentes. Además, su adaptabilidad a diversos tamaños y formatos de producto aumenta su atractivo entre diversos segmentos de consumidores. En consecuencia, las bolsas se están forjando una reputación como la opción de envasado ecológica y versátil preferida en el sector de las bebidas isotónicas.
Por canales de distribución: el comercio electrónico altera los controles del comercio minorista
En 2025, los supermercados consolidaron su posición como el principal canal de distribución de bebidas isotónicas, con una cuota de mercado del 48.15 %. Su amplio alcance, la confianza consolidada y su destacada presencia en tienda los posicionan como actores clave en las compras de los hogares, especialmente en el caso de los multipacks de líquidos. Las grandes cadenas de supermercados fomentan la fidelidad de los compradores ofreciendo sabores exclusivos y promociones en paquetes, lo que aumenta el valor de la categoría en comparación con los segmentos de bebidas de la competencia. Mientras que las tiendas de conveniencia atienden las compras impulsivas, las tiendas de nutrición especializada ofrecen ventas dirigidas por expertos, mostrando la diversidad del panorama minorista. Incluso con el auge de las plataformas digitales, los supermercados siguen siendo la piedra angular de la visibilidad y el volumen de la marca entre los consumidores habituales. Este dominio se ve reforzado por su capacidad para negociar precios competitivos con los proveedores, garantizando la asequibilidad para el consumidor final.
El comercio minorista en línea se perfila como el canal de mayor crecimiento, con proyecciones que indican una expansión de la tasa de crecimiento anual compuesta (TCAC) del 9.11 % hasta 2031. Las plataformas de comercio electrónico están ahora a la vanguardia de los lanzamientos de marcas, aprovechando las redes sociales, en particular TikTok, para medir la tracción antes de iniciar colaboraciones en tiendas físicas. Los modelos de venta directa al consumidor están mejorando la interacción del consumidor mediante programas de fidelización, surtidos de prueba seleccionados y aplicaciones de seguimiento de la hidratación. Los algoritmos avanzados no solo personalizan las experiencias, sino que también optimizan los ciclos de reposición y sugieren tamaños de envase más grandes para los usuarios habituales, lo que impulsa el consumo en los hogares. Para mantener la participación de los suscriptores, los minoristas digitales introducen sabores de temporada limitados, lo que subraya el papel del comercio minorista en línea como centro de innovación para el mercado de las bebidas isotónicas. Además, la comodidad de la entrega a domicilio acelera aún más la adopción de los canales en línea entre los consumidores con limitaciones de tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado de bebidas isotónicas en América
En 2025, Norteamérica representó el 52.10 % del consumo mundial, impulsada por una larga tradición de bebidas deportivas y una cultura deportiva universitaria que fomenta la interacción continua con las marcas. En EE. UU., la fragmentación de las normas NIL sobre patrocinios de atletas permite a las marcas emergentes captar cuota de mercado al conectar con la afición local. Mientras tanto, el envasado bilingüe en Canadá y las advertencias sobre el sodio en México introducen costes de cumplimiento, a menudo subestimados por las pequeñas empresas estadounidenses, lo que refuerza las ventajas de las marcas consolidadas. En Sudamérica, mientras las farmacias dominan el mercado, Electrolit aprovecha su credibilidad médica para mantener su cuota de mercado, incluso cuando los gimnasios abogan por alternativas con menos azúcar. La dependencia de la región de los canales de distribución tradicionales refuerza aún más el dominio de las marcas consolidadas.
Mercado europeo de bebidas isotónicas
Europa se mueve por la cuerda floja, equilibrando las estrictas regulaciones de la EFSA sobre las declaraciones de propiedades con las ambiciones de la economía circular. Este doble enfoque no solo impulsa la demanda de envases de cartón, sino que también respalda un modesto crecimiento en el mercado de las bebidas isotónicas. En Alemania y los países nórdicos, las tasas de depósito y devolución impulsan el alza de los precios del PET, acelerando la transición hacia las bolsas. La diversidad de deportes al aire libre en el sur de Europa, desde el ciclismo hasta el vóley playa, garantiza volúmenes constantes durante todo el año. Esta consistencia ayuda a contrarrestar la desaceleración invernal en el norte de Europa, donde las actividades físicas en interiores reducen la pérdida total de sudor. Además, la atención de la región a la sostenibilidad continúa influyendo en las innovaciones de envasado y las preferencias de los consumidores.
Mercado de bebidas isotónicas en Oriente Medio, África y Asia-Pacífico
Se prevé que Oriente Medio y África superen al resto del mundo con una tasa de crecimiento anual compuesta (TCAC) del 8.31 % hasta 2031. Este auge se ve impulsado por los megaproyectos del Golfo, que no solo construyen ciudades deportivas, sino que también atraen a ligas mundiales para una mayor visibilidad. En el África subsahariana, donde reina la sensibilidad al precio y los elevados costes de transporte, las barras de polvo son populares. Mientras tanto, los sobres, a menudo transportados por flotas de motocicletas, llegan cómodamente a quioscos informales que se encuentran fuera del ámbito del comercio moderno. La creciente población juvenil de la región y la creciente participación deportiva contribuyen aún más a la rápida expansión del mercado. El panorama de Asia-Pacífico es un mosaico de contrastes: Pocari Sweat goza de un estatus casi médico en Japón, las importaciones premium prosperan en la cultura del gimnasio en China, y la preferencia de la India se inclina por los polvos locales en su economía basada en sobres. A pesar de que la pequeña población de Australia limita los volúmenes absolutos, su cultura del surf y el triatlón garantiza un alto gasto per cápita en bebidas isotónicas. La creciente conciencia sobre la salud en toda la región también está impulsando la demanda de opciones funcionales y bajas en azúcar.

Panorama regulatorio
La regulación de las bebidas isotónicas se centra en la justificación de los ingredientes y las declaraciones, y el ritmo de aprobación de los nuevos complejos electrolíticos puede retrasar el lanzamiento de los productos. En Estados Unidos, el Programa de Alimentos para Consumo Humano de la FDA enumera entre sus prioridades para 2026 una propuesta de norma que exige la presentación obligatoria de notificaciones GRAS para nuevas sustancias, junto con una actualización del Código Alimentario en 2026. En conjunto, estas medidas refuerzan el escrutinio en torno a los nuevos ingredientes y señalan mayores exigencias para los productos de hidratación deportiva.
Varios mercados también están ajustando los marcos que dan forma al etiquetado y la ruta de comercialización. Health Canada reclasificó los productos electrolíticos deportivos del marco de Productos Naturales para la Salud al marco regulatorio de alimentos a partir del 24 de abril de 2026, con un período de transición voluntario para los titulares existentes hasta el 31 de diciembre de 2027. Este cambio modifica las expectativas de cumplimiento para los expedientes, el etiquetado y la comercialización. En Australia y Nueva Zelanda, FSANZ regula las bebidas electrolíticas dentro del Código de Normas Alimentarias (incluida la Norma 2.6.2), mientras que algunas jurisdicciones europeas han actualizado los requisitos para bebidas, como el Decreto N.° 36/2026 Coll. de la República Checa, vigente a partir del 14 de junio de 2026, que agrega una gestión de cumplimiento adicional a nivel nacional para las marcas globales.
Panorama competitivo
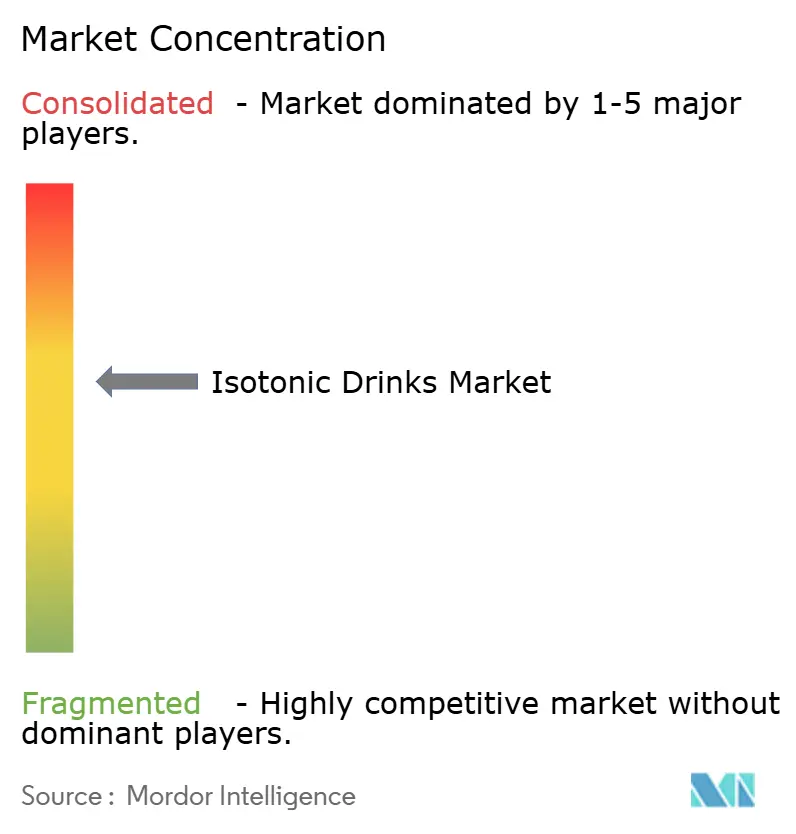
El mercado muestra una concentración moderada, con las principales empresas dominando la mayor parte de la cuota de mercado, mientras que los competidores logran crear nichos rentables. PepsiCo refuerza Gatorade con extensiones basadas en la ciencia, como Gatorlyte. Sin embargo, el aumento de las extensiones de línea parece más una táctica defensiva para bloquear el mercado que un impulso genuino para nuevos usos. BodyArmor de Coca-Cola, impulsado por copropietarios famosos, se dirige a un público más joven, ampliando su alcance más allá del grupo demográfico principal de Gatorade. La compañía invierte fuertemente en campañas de video en redes sociales para amplificar su autenticidad. Esta dinámica competitiva subraya la importancia de la innovación y el marketing dirigido para mantener el liderazgo del mercado.
Las adquisiciones de Nuun y Liquid IV por parte de Nestlé demuestran un enfoque estratégico de portafolio que abarca tabletas, polvos y líquidos. Esta estrategia busca optimizar las oportunidades multiformato dentro del sector de las bebidas isotónicas. La colaboración de Prime Hydration con UFC destaca cómo las marcas digitales pueden revolucionar las secuencias de lanzamiento tradicionales, generando expectación por las ventas en TikTok antes de cerrar acuerdos con los principales minoristas. Marcas como Science-in-Sport y BioSteel se dirigen a atletas de resistencia de élite, ofreciendo microdosis de sodio validadas en laboratorio. Estas ofertas, disponibles en tiendas especializadas, tienen gran aceptación entre ciclistas y corredores profesionales. La creciente diversidad de formatos de producto y estrategias de marketing refleja la adaptabilidad del sector a las cambiantes preferencias de los consumidores.
La experiencia regulatoria constituye una ventaja competitiva. Las corporaciones multinacionales pueden financiar ensayos clínicos en humanos y mantener formulaciones duales para las regiones de la EFSA y la FDA. En cambio, las startups recurren con frecuencia a la cofabricación bajo acuerdos de marca blanca, lo que puede limitar la innovación en ingredientes. El enfoque tecnológico de la industria se está orientando hacia kits de análisis de sudor para el hogar. Estos kits, al ofrecer recomendaciones de dosificación basadas en aplicaciones, están orientando el mercado de bebidas isotónicas hacia un futuro de suscripciones nutricionales personalizadas. Además, las inversiones estratégicas en investigación y desarrollo de envases, ejemplificadas por la colaboración de PepsiCo con innovadores en películas sostenibles, subrayan la creciente importancia del cumplimiento ambiental. A medida que la sostenibilidad se convierte en un factor crítico, las empresas deben equilibrar la innovación con la responsabilidad ambiental para asegurar el crecimiento a largo plazo.
Líderes de la industria de bebidas isotónicas
-
Compañía Coca-Cola
-
PepsiCo Inc.
-
Herbalife Internacional Inc.
-
Suntory Holdings Limited
-
Bright Lifecare Pvt. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Suntory Oceania reporta un aumento del 36 % en la producción local y más de 252 millones de unidades fabricadas en su primer año, con el lanzamiento de 21 nuevos productos. Esta expansión mejora el suministro regional y amplía la diversificación de productos para satisfacer la creciente demanda de bebidas hidratantes y minerales.
- Junio de 2026: BodyArmor Fit se lanza como una bebida deportiva con gas en lata de 355 ml (12 onzas). Este desarrollo amplía la hidratación deportiva de alta calidad a un formato listo para consumir, con un posicionamiento funcional para consumidores activos.
- Abril de 2026: Se anuncia el lanzamiento de Gatorade Advanced Hydration System, dirigido a personas no deportistas con beneficios de hidratación específicos para su categoría. Esto reorienta la estrategia de la cartera de productos hacia segmentos de consumidores más amplios, más allá de los atletas de élite, y refuerza el posicionamiento dentro de la categoría.


Alcance del informe del mercado global de bebidas isotónicas
Las bebidas isotónicas son un tipo de bebida deportiva especialmente formulada para ayudar a los atletas a rehidratarse durante o después del ejercicio y consisten en 40 g a 80 g de carbohidratos por litro. También contienen un nivel igual de sal y azúcar requerido para que el cuerpo humano aumente la energía. El mercado de bebidas isotónicas está segmentado por tipo de producto, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en líquido, polvo y otros tipos de productos. Según el canal de distribución, el mercado estudiado está segmentado en en línea y fuera de línea. El mercado está segmentado por geografía en América del Norte, Europa, América del Sur, Asia-Pacífico y Medio Oriente y África. El tamaño del mercado se ha realizado en términos de valor (USD) para todos los segmentos mencionados anteriormente.
| Liquid |
| Polvo |
| Otros (Geles) |
| Botella |
| latas |
| Bolsas con cremallera |
| Cartones asépticos |
| Supermercado / Hipermercado |
| Tiendas de autoservicio |
| Tienda de especialidades |
| Tienda minorista en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Liquid | |
| Polvo | ||
| Otros (Geles) | ||
| Tipo de embalaje | Botella | |
| latas | ||
| Bolsas con cremallera | ||
| Cartones asépticos | ||
| Canales de distribucion | Supermercado / Hipermercado | |
| Tiendas de autoservicio | ||
| Tienda de especialidades | ||
| Tienda minorista en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de bebidas isotónicas en 2026?
El mercado alcanzó los 18.05 millones de dólares en 2026
¿Qué región lidera las ventas actuales?
América del Norte tuvo una participación de ingresos del 52.10 % en 2025 y sigue siendo el mayor contribuyente regional.
¿Qué segmento está creciendo más rápido por packaging?
Se proyecta que las bolsas se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 5.90 % hasta 2031 gracias a las ventajas de sostenibilidad.
¿Qué tan rápido se están expandiendo los canales online?
El comercio minorista en línea avanza a una tasa de crecimiento anual compuesta (CAGR) del 9.11 % a medida que las suscripciones se afianzan en los principales países consumidores.
Última actualización de la página:



