

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
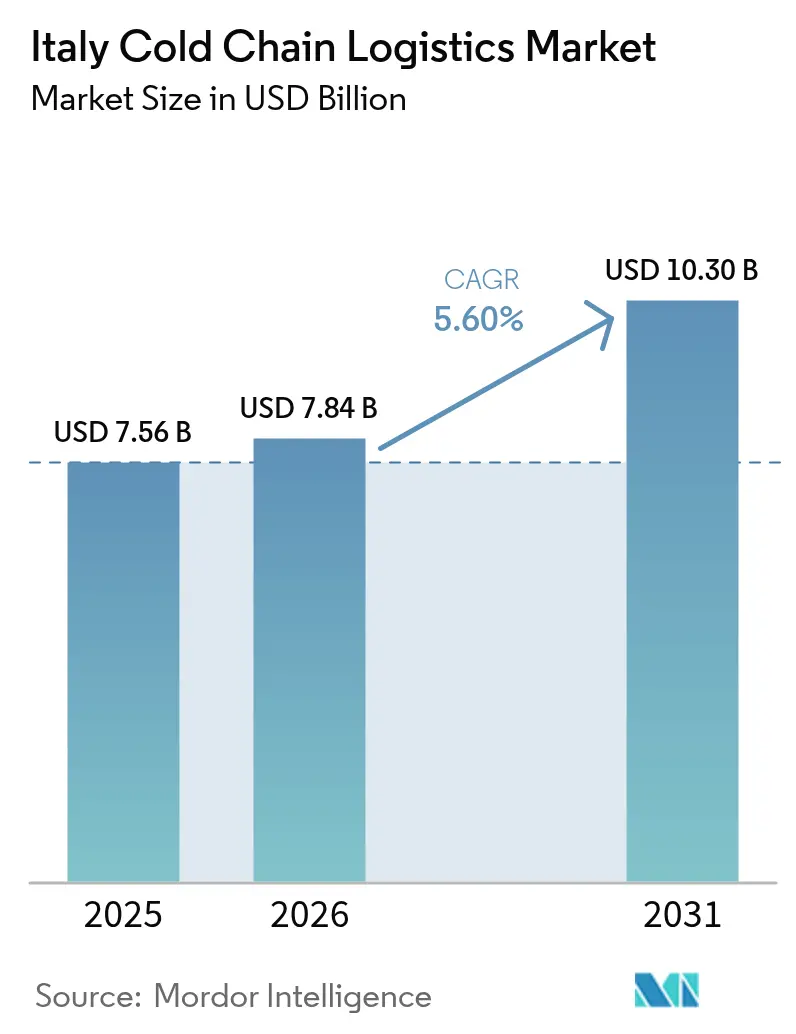
| Tamaño del mercado (2026) | USD 7.84 mil millones |
| Tamaño del mercado (2031) | USD 10.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.60% CAGR |
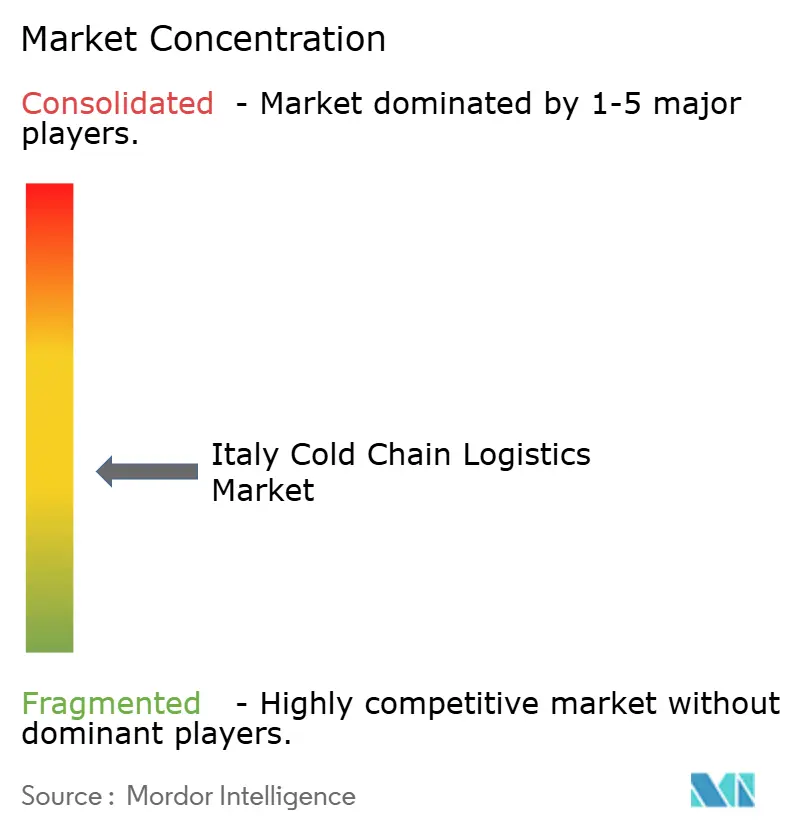
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado italiano de logística de cadena de frío por Mordor Intelligence
Se espera que el tamaño del mercado de logística de cadena de frío de Italia crezca de USD 7.56 mil millones en 2025 a USD 7.84 mil millones en 2026 y se pronostica que alcance los USD 10.30 mil millones para 2031 con una CAGR del 5.60 % durante 2026-2031.
La sólida financiación del sector público, en el marco del Mecanismo de Recuperación y Resiliencia (MRR) de la UE, está modernizando el almacenamiento a temperatura controlada, mientras que la consolidación de supermercados está impulsando redes de distribución internas que mejoran los estándares de servicio y los márgenes. Los registros de temperatura verificados mediante blockchain son ahora obligatorios en los movimientos de productos farmacéuticos de alto valor y alimentos premium, lo que acelera la adopción digital en el mercado italiano de la logística de la cadena de frío. La modernización de refrigerantes renovables reduce los costes energéticos y se alinea con los objetivos de cero emisiones netas, lo que ayuda a los operadores a justificar la inversión de capital a pesar de los estrechos márgenes. Los servicios refrigerados previstos con GNL entre puertos continentales e insulares indican una diversificación modal que reducirá gradualmente la dependencia histórica del transporte por carretera del mercado italiano de la logística de la cadena de frío.
Conclusiones clave del informe
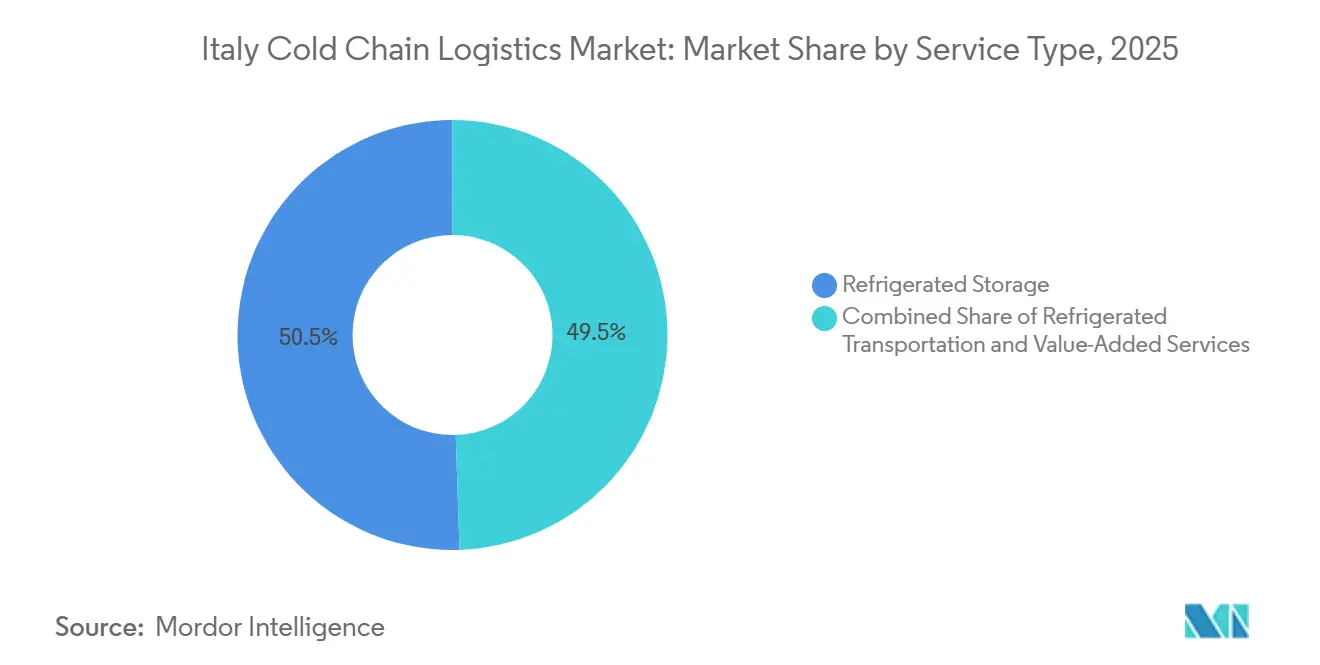
- Por tipo de servicio, el almacenamiento refrigerado lideró la participación de mercado de logística de cadena de frío en Italia con un 50.51 % en 2025. Se proyecta que los servicios de valor agregado se expandirán a una CAGR del 7.15 % hasta 2031.
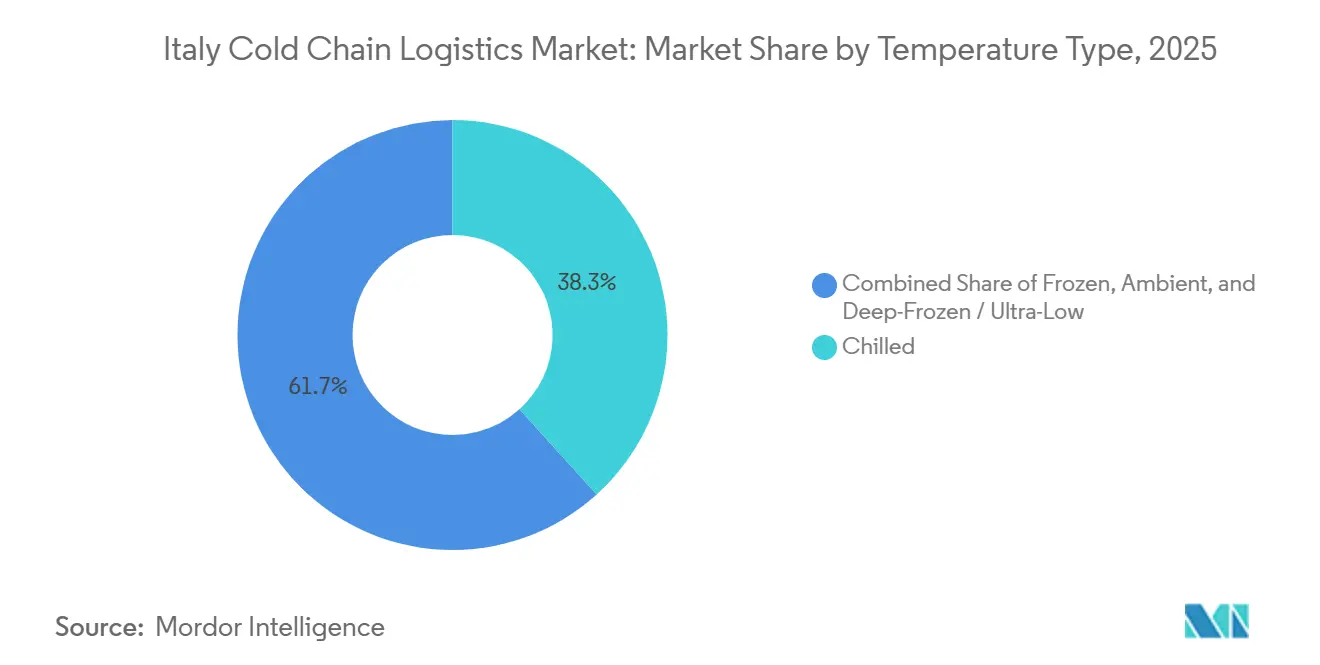
- Por tipo de temperatura, los refrigerados representaron una participación del 38.29 % del tamaño del mercado de logística de la cadena de frío de Italia en 2025, mientras que los congelados avanzan a una CAGR del 6.17 % hasta 2031.
- Por aplicación, los productos lácteos y los postres congelados representaron el 22.45 % del tamaño del mercado de logística de la cadena de frío de Italia en 2025, mientras que se prevé que los productos farmacéuticos y biológicos crezcan a una CAGR del 6.92 % hasta 2031.
- Por región, el norte de Italia representó el 31.03% del valor de 2025; Italia central registró la CAGR proyectada más alta del 7.80% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en Italia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de las cadenas de frío organizadas de comercio minorista y supermercados | + 1.1% | Nacional, con concentración en los centros urbanos del norte de Italia | Mediano plazo (2-4 años) |
| Aumento de las exportaciones de platos preparados congelados de primera calidad dentro de la UE | + 0.7% | Norte de Italia, Italia central, con corredores de exportación a los mercados de la UE | Largo plazo (≥ 4 años) |
| Subvenciones del RRF de la UE para impulsar la modernización de cámaras frigoríficas energéticamente eficientes | + 0.9% | Nacional, con asignación prioritaria al sur de Italia y las Islas | Mediano plazo (2-4 años) |
| Adopción de trazabilidad de temperatura basada en blockchain | + 0.6% | Nacional, con adopción temprana en los segmentos farmacéutico y de alimentos premium | Largo plazo (≥ 4 años) |
| Expansión de las rutas marítimas refrigeradas impulsadas por GNL | + 0.5% | Regiones costeras, en particular Génova, Nápoles y los puertos sicilianos | Largo plazo (≥ 4 años) |
| Los objetivos nacionales de reducción del desperdicio de alimentos están impulsando la distribución de alimentos fríos | + 0.8% | Nacional, con énfasis en cadenas de frío para retail y foodservice | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de las cadenas de frío organizadas de comercio minorista y supermercados
Las cadenas de supermercados consolidadas están ampliando sus centros de refrigeración propios para proteger los márgenes y la frescura de los productos. La red de 3,300 tiendas de Conad implementa cross-dockings multitemperatura que reducen el tiempo de permanencia y las pérdidas. Esselunga invirtió 231 millones de euros (251.79 millones de dólares) en nuevas cámaras frigoríficas automatizadas y sistemas de transporte durante 2024 para respaldar su impulso al comercio electrónico, elevando el listón competitivo para los proveedores externos [1] Esselunga, “ENG 2024 1H v_3”, esselunga.it . Los supermercados ahora exigen visibilidad de la temperatura de extremo a extremo, lo que obliga a los socios logísticos a agregar sensores IoT e informes blockchain. Los mandatos de sostenibilidad de Coop Italia requieren el abastecimiento de energía renovable en los centros de distribución, lo que aumenta aún más los requisitos de capital. A medida que los minoristas internalizan los carriles críticos, los operadores subcontratados deben orientarse hacia servicios de valor agregado de empaque, etiquetado y cumplimiento para seguir siendo relevantes.
Aumento de las exportaciones de platos preparados congelados de primera calidad dentro de la UE
Los fabricantes italianos aprovechan la marca de la cocina mediterránea para impulsar las exportaciones de platos preparados congelados, lo que exige un transporte refrigerado impecable a través de los corredores de la UE. La planta de Barilla en Emilia-Romaña ahora dedica líneas a la pasta congelada con destino a Alemania y Francia, lo que obliga a los transportistas a ofrecer flotas refrigeradas con certificación GDP. La división de postres de Ferrero aplica sellos blockchain que validan el historial de temperatura, diferenciando los productos en los estantes del norte de Europa. El marco del mercado único elimina las fricciones aduaneras, pero aplica estrictos registros de análisis de riesgos, lo que favorece a los participantes establecidos en el mercado italiano de logística de la cadena de frío, capaces de garantizar una trazabilidad fluida. El continuo impulso exportador amplía las fuentes de ingresos para los especialistas en servicios transfronterizos.
Subvenciones del RRF de la UE para modernizar cámaras frigoríficas energéticamente eficientes
Los operadores que adoptan sistemas de CO₂ transcríticos obtienen subvenciones que cubren hasta el 40 % de su inversión en capital, acortando los plazos de amortización y reduciendo las facturas de electricidad. Los almacenes del sur de Campania y Sicilia reciben financiación prioritaria, lo que ayuda a reequilibrar las brechas geográficas históricas. La elegibilidad para las subvenciones depende del ahorro documentado de kWh, lo que impulsa a las empresas a realizar reconstrucciones integrales en lugar de soluciones fragmentadas. La política vincula los objetivos climáticos con la competitividad, lo que posiciona a las empresas pioneras para obtener contratos a largo plazo con emisiones limitadas en el mercado italiano de la logística de la cadena de frío.
Adopción de trazabilidad de temperatura basada en blockchain
Los transportistas farmacéuticos ahora requieren registros de temperatura inmutables que cumplan con las Buenas Prácticas de Distribución de la UE. Los proyectos piloto de IBM Food Trust con Recordati incluyen alertas en tiempo real que permiten corregir rutas antes de que se superen los umbrales de desviación. Los operadores reportan una reducción del 20 % en las reclamaciones por deterioro tras implementar sensores basados en blockchain, lo que compensa el costo de las licencias. Los exportadores de alimentos premium imitan los estándares farmacéuticos para reforzar la autenticidad de la marca y combatir las falsificaciones. La disminución de los costos de los dispositivos impulsará la adopción de productos biológicos en las principales cadenas de lácteos y carne durante el período previsto. Las empresas de logística que carecen de informes digitales corren el riesgo de ser descalificadas de licitaciones de alto valor, lo que reduce la participación de mercado de las empresas tradicionales en el mercado italiano de la logística de la cadena de frío.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de seguridad derivados del envejecimiento de las infraestructuras de almacenamiento frigorífico a base de amoníaco | -0.8% | Nacional, con especial atención a las instalaciones más antiguas del norte de Italia | Mediano plazo (2-4 años) |
| Capacidad ferroviaria refrigerada limitada en los principales corredores norte-sur | -0.6% | Nacional, en particular el corredor Bolonia-Nápoles | Corto plazo (≤ 2 años) |
| Los cuellos de botella en las inspecciones portuarias están aumentando el tiempo de permanencia de los productos perecederos | -0.5% | Regiones costeras, en particular Génova, Nápoles y los puertos sicilianos | Corto plazo (≤ 2 años) |
| Primas elevadas de seguro de carga por variaciones de temperatura | -0.4% | Nacional, con mayor impacto en los segmentos farmacéutico y de alimentos premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgos de seguridad asociados al envejecimiento de la infraestructura de almacenamiento frigorífico a base de amoníaco
Muchos depósitos construidos en la década de 1980 aún dependen de sistemas de amoníaco que se acercan al final de su vida útil. Las fugas provocan costosas evacuaciones, auditorías más estrictas por parte de los inspectores laborales y el aumento de las franquicias de los seguros. Los operadores deben elegir entre reacondicionamientos de millones de euros o la sustitución completa del sistema con refrigerantes naturales que cumplan con la normativa europea sobre gases fluorados. Las empresas consolidadoras con balances más sólidos están adquiriendo almacenes de menor tamaño, financiando mejoras de seguridad y aprovechando economías de escala. Las empresas más pequeñas que no pueden financiar el cumplimiento normativo se arriesgan a abandonar el mercado, lo que frena ligeramente el crecimiento general del mercado italiano de logística de la cadena de frío.
Capacidad ferroviaria refrigerada limitada en los principales corredores norte-sur
Las obras civiles en las líneas Bologna-Bari y Florence-Empoli redujeron la disponibilidad de espacios para vagones refrigerados durante ocho meses en 2025, obligando a que la carga volviera a los camiones [2] Kuehne+Nagel, “Civil works on rail networks in Italy expected to cause delays,” mykn.kuehne-nagel.com . La priorización de los trenes de pasajeros reduce aún más las ventanas de carga, lo que dificulta los objetivos de cambio modal. Hasta que se entreguen las mejoras en 2027-2028, los operadores intermodales se enfrentan a la falta de fiabilidad del tránsito que desalienta los compromisos contractuales de los exportadores de alimentos. Por lo tanto, el transporte por carretera mantiene un papel dominante, lo que mantiene la producción de gases de efecto invernadero y la exposición a la volatilidad de los precios del combustible en todo el mercado logístico de la cadena de frío de Italia.
Análisis de segmento
Por tipo de servicio: La diversificación de valor añadido respalda los márgenes
El almacenamiento refrigerado ocupó una cuota dominante del 50.51% del mercado italiano de logística de la cadena de frío en 2025, gracias a las elevadas barreras de entrada relacionadas con la disponibilidad de terrenos y el coste de la construcción. Los servicios de valor añadido, como el kitting, el reetiquetado y las inspecciones de calidad, crecieron a una tasa de crecimiento anual compuesta (TCAC) del 7.15%, lo que indica la disposición de los clientes a externalizar tareas no esenciales que aceleran el tiempo de entrega. El segmento se beneficia de una ocupación estable por parte de clientes de los sectores de la alimentación, la carne y los lácteos que firman contratos de arrendamiento plurianuales. Dentro de esta categoría, los almacenes públicos captan el volumen de las pymes, mientras que las instalaciones privadas operadas por multinacionales priorizan la seguridad y la personalización de los diseños. Los integradores agrupan estos servicios con el almacenamiento, lo que aumenta la cuota de mercado y reduce la rotación de clientes.
El transporte refrigerado sufre la escasez de conductores y la volatilidad de los precios del diésel. Los propietarios de flotas implementan la optimización de rutas e invierten en unidades refrigeradas de biometano o eléctricas para moderar los costos operativos y cumplir con los límites de emisiones. El transporte por carretera sigue siendo obligatorio para los últimos 200 km, pero el ferrocarril y el transporte marítimo de corta distancia están ganando interés para los transportes troncales, impulsados por buques con capacidad para GNL y cajas móviles intermodales con control de temperatura. El transporte aéreo asegura transportes farmacéuticos con altos márgenes, lo que compensa su escasa participación en el volumen. Este panorama competitivo pone de relieve cómo la tecnología y la flexibilidad de los activos determinan la rentabilidad en el mercado italiano de la logística de la cadena de frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de temperatura: El liderazgo frío se enfrenta a una aceleración congelada
La gama de congelados (de -18 °C a 0 °C) avanza a una tasa de crecimiento anual compuesta (TCAC) del 6.17 % hasta 2031 en el mercado italiano de logística de la cadena de frío, superando la demanda general, ya que los consumidores optan por comidas preparadas con una larga vida útil. Las operaciones refrigeradas, si bien aún representan el 38.29 % de los ingresos de 2025, se enfrentan a ciclos de inventario más cortos y plazos de entrega más estrictos por parte de los productores de productos frescos. El surtido de congelados de marca blanca de los supermercados se amplió en un 9 % durante 2025, lo que impulsó a los proveedores de logística a construir cámaras subcero adicionales con estanterías de alta densidad. Los operadores se protegen diseñando salas multitemperatura capaces de asignar dinámicamente entre palés refrigerados y congelados, lo que mejora la utilización de los activos.
Las instalaciones de ultracongelación/ultrabaja temperatura se destinan a los proyectos de vacunas y terapias celulares, donde los congeladores a -70 °C y el suministro eléctrico redundante justifican las tarifas premium. Las salas con temperatura ambiente completan las carteras farmacéuticas, albergando blísteres o principios activos sensibles al calor pero que no requieren refrigeración. La fórmula actualizada de la vacuna contra la COVID-19 de Pfizer tolera el almacenamiento a 2-8 °C, lo que facilita la distribución pero aún exige una cadena de custodia validada [3] Pfizer Inc., “Positive CHMP opinion for LP.8.1-adapted COVID-19 vaccine,” pfizer.com . Por lo tanto, la experiencia específica en temperatura diferencia a los operadores y permite niveles de margen más altos dentro del mercado de logística de cadena de frío de Italia para servicios especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el crecimiento farmacéutico reformula las normas de cumplimiento
Los productos lácteos y postres congelados representaron el 22.45 % del tamaño del mercado italiano de logística de cadena de frío en 2025, impulsados por un sólido sector nacional de quesos y helados. Los productos farmacéuticos y biológicos, con una tasa de crecimiento anual compuesta (TCAC) del 6.92 %, impulsan mejoras en los procesos, como la certificación GDP, flotas de vehículos con temperatura controlada y centros de monitoreo 24/7. Los transportistas recompensan la fiabilidad, lo que amortigua la compresión de márgenes en otros sectores. Los volúmenes siguen los patrones de consumo de los hogares y los meses de mayor afluencia turística.
Las frutas y verduras dependen del rápido cross-docking y del preenfriado cerca de las granjas, especialmente en los polos de exportación de Apulia y Sicilia. Las empresas de carne y aves de corral prolongan su vida útil mediante el envasado en atmósfera modificada, lo que requiere camiones con baja variación de temperatura. Las comidas preparadas cobran impulso en la venta de comestibles online, lo que amplifica la demanda de furgonetas refrigeradas de última milla. La diversa combinación de cargas útiles protege al mercado italiano de la ciclicidad de un solo sector.
Análisis geográfico
El corazón industrial del norte de Italia se aseguró el 31.03% de los ingresos de 2025 en la cuota de mercado de logística de cadena de frío en Italia, beneficiándose de los centros de consumo de Milán y Turín, la densa red de autopistas y los puertos de Génova y Trieste. El centro de Italia registra una tasa de crecimiento anual compuesta (CAGR) del 7.8% hasta 2031, impulsada por las mejoras ferroviarias de RRF y el creciente sector de la restauración en Roma. El campus de Kuehne + Nagel en Mantua, con una inversión de 374 millones de dólares, utiliza 700 robots y paneles fotovoltaicos en los tejados para reducir el consumo de kilovatios, estableciendo un nuevo referente de eficiencia. Los túneles ferroviarios alpinos facilitan la exportación de queso, carne de cerdo y vacunas a Alemania y Austria sin trabas fronterizas. Sin embargo, la congestión en la A4 y la legislación sobre emisiones de combustible podrían limitar el crecimiento del tonelaje transportado por carretera [4]. Supply Chain 247, “Kuehne+Nagel abre un enorme centro logístico para Adidas en Italia”, supplychain247.com
La red logística del centro de Italia está madurando rápidamente. Los fondos de la UE financian la reparación de carreteras de última milla y las conexiones de banda ancha, lo que permite la conectividad de sensores IoT en almacenes agrícolas rurales. Los mayoristas farmacéuticos de Roma se benefician de la proximidad a la Agencia Nacional de Medicamentos, lo que acelera la liberación de productos. Las terminales intermodales cercanas a Ancona integran los horarios de los transbordadores Ro-Ro con vagones refrigerados, diversificando las opciones de rutas para el mercado italiano de la logística de la cadena de frío.
Los territorios del sur y las islas aún están rezagados en cuanto al número de cámaras frigoríficas con certificación del PIB, pero los incentivos de las ZEE están atrayendo a los inversores. Las bombas de calor de agua de mar alimentadas con energía renovable, instaladas en las naves frigoríficas del puerto de Palermo, reducen las facturas de electricidad en un 20%, lo que demuestra una innovación climáticamente inteligente. Los exportadores de productos del mar de Mazara del Vallo dependen de los chárteres frigoríficos diarios a Génova, con la ayuda de la propulsión de GNL que cumple con los límites de azufre. La estacionalidad impulsada por el turismo complica la planificación de la capacidad, obligando a los operadores logísticos a equilibrar la demanda máxima de helados en verano con las pausas invernales. No obstante, el apoyo político y la dotación de recursos posicionan al sur como un motor de crecimiento a medio plazo.
Panorama competitivo
El mercado italiano de logística de cadena de frío sigue estando moderadamente fragmentado. Los cinco principales operadores controlan aproximadamente el 42% de los ingresos, lo que deja espacio para especialistas regionales que aprovechan las relaciones personales con cooperativas queseras y productores. Las empresas internacionales están consolidando su presencia mediante adquisiciones: Planzer compró Sifte Berti en enero de 2025, añadiendo siete almacenes y 200,000 m² de espacio multitemperatura. La adquisición de DB Schenker por parte de DSV por 14.300 millones de euros (15.440 millones de dólares) racionalizará las rutas de refrigeración superpuestas e introducirá torres de control compartidas que intensificarán la densidad del servicio.
Los minoristas también entran en la contienda: la modernización logística planificada por NewPrinces, con un presupuesto de 200 millones de euros (236 millones de dólares estadounidenses), tras la adquisición de Carrefour Italia, instalará sistemas de almacenamiento automatizado y selección por voz, reforzando así el control integral. Startups como GreenChill implementan microalmacenes con energía solar para la última milla de comestibles, desafiando a las empresas tradicionales en cuanto a agilidad.
La tecnología es el claro campo de batalla: los operadores que carecen de paneles de control blockchain, planificadores de demanda basados en IA y enfriadores de CO₂ transcríticos se enfrentan a la amenaza de una erosión de márgenes y posibles pérdidas de contratos. Para abordar estos desafíos, las empresas medianas colaboran cada vez más aprovechando las redes de usuarios compartidas. Este enfoque les permite aunar inversiones de capital y mejorar su competitividad para conseguir licitaciones nacionales.
Líderes de la industria de logística de cadena de frío en Italia
Stef Italia
Lineage Logistics (Italia)
Safim Logística
Cadena de suministro de DHL Italia
Frigoscandia SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: DHL anunció la ampliación de su red de cadena de frío para el transporte aéreo, con el fin de mejorar sus capacidades logísticas para las ciencias de la vida y la salud. La expansión incluye rutas con temperatura controlada (comenzando con Bruselas-Cincinnati), más centros de conexión que cumplen con las normas del PIB y un carguero Boeing 777 de marca para fortalecer la infraestructura global de transporte de la cadena de frío para la industria farmacéutica.
- Diciembre de 2025: CEVA Logistics acordó adquirir el especialista italiano en logística de proyectos Fagioli Group (participación del 100 %), ampliando su presencia en servicios logísticos que incluyen transportes pesados y especializados.
- Junio de 2025: El Grupo Aenova invirtió en un almacén logístico refrigerado en Italia, operativo en 2026, para productos biológicos y medicamentos sensibles a la temperatura, lo que permitió una distribución integrada de la cadena de frío para clientes farmacéuticos.
- Mayo de 2025: CEVA Logistics en Italia renovó y extendió su contrato con Magneti Marelli Parts and Services por otros seis años, gestionando el almacenamiento y la distribución en su gran centro logístico de San Pietro Mosezzo.


Alcance del informe sobre el mercado de logística de cadena de frío en Italia
Por tipo de servicio
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
Por tipo de temperatura
| Refrigerado (0-5°C) |
| Congelado (-18-0°C) |
| Ambiente |
| Congelado/Ultrabajo (menos de -20 °C) |
por Aplicación
| Frutas y vegetales |
| Aves y Carnes |
| Pescados y mariscos |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
Por región italiana (valor)
| El norte de Italia |
| El centro de Italia |
| El sur de Italia |
| Islas (Sicilia y Cerdeña) |
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0-5°C) | |
| Congelado (-18-0°C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (menos de -20 °C) | ||
| por Aplicación | Frutas y vegetales | |
| Aves y Carnes | ||
| Pescados y mariscos | ||
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||
| Por región italiana (valor) | El norte de Italia | |
| El centro de Italia | ||
| El sur de Italia | ||
| Islas (Sicilia y Cerdeña) | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado logístico de la cadena de frío en Italia entre 2026 y 2031?
Se proyecta que registre una CAGR del 5.6%, aumentando de USD 7.84 millones en 2026 a USD 10.30 millones en 2031.
¿Qué categoría de servicios capta la mayor parte del gasto en cadena de frío?
El almacenamiento refrigerado lidera con el 50.51% de los ingresos de 2025, lo que refleja altas barreras de entrada y contratos con clientes a largo plazo.
¿Cuál es el mercado regional de más rápido crecimiento para la logística de temperatura controlada?
Italia central tiene el mayor impulso previsto, con una tasa de crecimiento anual compuesta (CAGR) del 7.8 % hasta 2031, impulsada por mejoras de infraestructura financiadas por la UE.
¿Por qué las soluciones blockchain están ganando terreno en el transporte con temperatura controlada en Italia?
Los transportistas de productos farmacéuticos y alimentos premium requieren registros de temperatura inmutables para el cumplimiento y la protección de la marca, lo que convierte a blockchain en un estándar de la industria.
¿Cómo afecta la inflación energética a los operadores logísticos?
Los aumentos de precios del 24-27% en la electricidad y el gas obligan a los operadores a adoptar energías renovables y refrigeración energéticamente eficientes.
¿Cómo influyen las políticas de sostenibilidad de la UE en las inversiones en refrigeración?
Las subvenciones del RRF subsidian los sistemas de refrigerantes naturales y las modernizaciones energéticamente eficientes, reduciendo los costos operativos y alineando a los operadores con los objetivos del Green Deal.
Última actualización de la página:



