

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 49.37 gigavatio |
| Volumen de mercado (2031) | 93.06 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 13.49% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
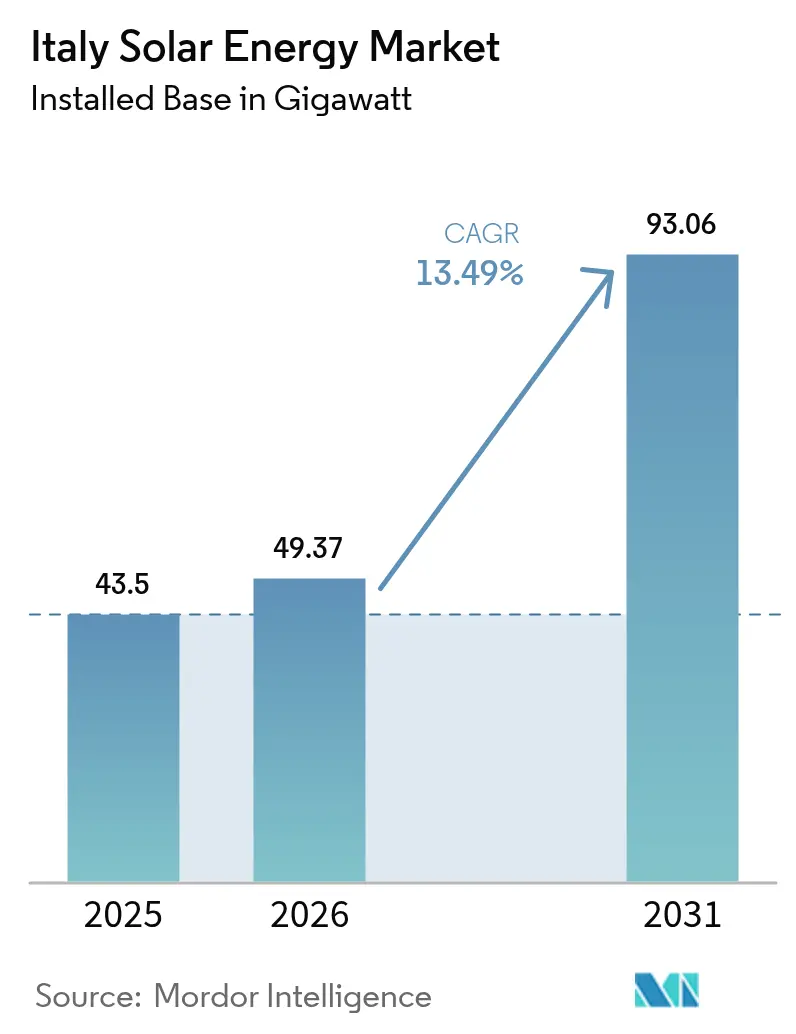
Análisis del mercado de energía solar en Italia por Mordor Intelligence
El tamaño del mercado de energía solar de Italia en términos de base instalada se valoró en 43.5 gigavatios en 2025 y se estimó que crecerá de 49.37 gigavatios en 2026 para alcanzar 93.06 gigavatios en 2031, a una CAGR del 13.49% durante el período de pronóstico (2026-2031).
El menor coste nivelado de la electricidad, el mandato REPowerEU de la Unión Europea y el objetivo PNIEC 2030 de Italia se combinan para proporcionar a los desarrolladores una visibilidad a largo plazo, mientras que las abundantes entradas de capital mantienen el impulso incluso a medida que las subvenciones disminuyen. Los proyectos a escala de servicios públicos ahora alcanzan un LCOE promedio de menos de 0.040 EUR/kWh en las soleadas provincias del sur, superando a la generación de gas a cualquier hora del día. (1) Agencia Internacional de Energías Renovables, “Costes de generación de energía renovable 2023”, irena.org Se firmaron acuerdos corporativos de compra de energía (PPA) por valor de 2.8 millones de euros solo en 2024, lo que indica que los grandes fabricantes ven los contratos solares de precio fijo como una cobertura contra la volatilidad de las materias primas. A nivel doméstico, el incentivo Superbonus está impulsando la demanda residencial, aunque su próxima reducción gradual crea una urgencia que puede llevar a adelantar las instalaciones a 2025.
Conclusiones clave del informe
- Por tecnología, los sistemas fotovoltaicos representaron el 99.97% de la participación en el mercado de energía solar de Italia en 2025; se prevé que la energía solar concentrada se expanda a una CAGR del 104.7% hasta 2031.
- Por tipo de red, las instalaciones en red representaron una participación del 97.55% del tamaño del mercado de energía solar italiano en 2025, mientras que se proyecta que el segmento fuera de la red avance a una CAGR del 26.9% hasta 2031.
- Por usuario final, las plantas a escala de servicios públicos representaron el 53.65% del tamaño del mercado de energía solar de Italia en 2025 y se prevé que crezcan a una CAGR del 14.21% durante el período previsto.
- Enel Green Power, EF Solare Italia y Sonnedix controlaban colectivamente aproximadamente el 34.60% de la cuota de mercado de energía solar italiana en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en Italia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución del LCOE de la electricidad fotovoltaica | + 3.2% | Nacional, más alto en el Sur | Mediano plazo (2-4 años) |
| Objetivos de la UE REPowerEU y PNIEC para 2030 | + 2.8% | Nacional, acelerado en Mezzogiorno | Largo plazo (≥ 4 años) |
| Auge de los PPA corporativos entre las empresas industriales | + 2.1% | Corredores industriales del norte | Corto plazo (≤ 2 años) |
| Créditos fiscales “Superbonus” para viviendas | + 1.9% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| La agrovoltaica mejora el valor de la tierra | + 1.4% | Apulia, Sicilia, Emilia-Romaña | Mediano plazo (2-4 años) |
| Paridad de costos de almacenamiento detrás del medidor | + 1.1% | regiones con aranceles elevados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Disminución del LCOE de la electricidad fotovoltaica
El LCOE solar promedio de Italia cayó a 0.045 EUR/kWh en 2024, marcando el primer caso de paridad sin subsidio con la generación convencional. (2) Agencia Internacional de Energías Renovables, “Costos de generación de energía renovable 2023”, irena.org Las eficiencias de los módulos alcanzaron el 22.5% para los paneles cristalinos convencionales, y el montaje estandarizado redujo aún más los gastos del balance del sistema. Los proyectos de servicios públicos del sur ahora ofrecen un LCOE tan bajo como 0.040 EUR/kWh, lo que hace que las centrales de gas de pico sean de servicio residual. El fabricante nacional de inversores Fimer introdujo modelos de cadena con una eficiencia del 99.2% que reducen las pérdidas de conversión, asegurando reducciones de costos que probablemente se profundizarán hasta 2027.
Objetivos de la UE REPowerEU y PNIEC para 2030
Bruselas elevó la obligación solar de Italia para 2030 a 85 GW, casi duplicando la cifra anterior del PNIEC e incorporando revisiones trimestrales de cumplimiento que mantienen el enfoque político. (3) Comisión Europea, “REPowerEU: Acción europea conjunta para una energía más asequible, segura y sostenible”, ec.europa.eu Roma destinó 6.9 millones de euros en fondos del PNRR, con el 60% dedicado al desarrollo solar del sur. Los “corredores verdes” regionales han reducido los ciclos de permisos para sitios que superan los 50 MW de 24 meses a aproximadamente 8 meses, mientras que los nuevos edificios comerciales de más de 1,000 m² están obligados a instalar sistemas en los tejados, creando una cartera de demanda asegurada.
Auge de los PPA corporativos entre las empresas industriales italianas
Los compradores industriales cerraron 2.3 GW de nuevos PPA solares durante 2024, un aumento interanual del 340 %. La siderúrgica Arvedi firmó un contrato de 180 MW con un precio fijo de 15 años, y el productor de componentes magnéticos Bekaert se encargó de 95 MW para frenar las fluctuaciones en los costes de los insumos. Los bancos ahora consideran los PPA como instrumentos de cuasi cobertura, ofreciendo deuda con diferenciales inferiores a los de la financiación de proyectos tradicional, ya que el crédito corporativo respalda los flujos de caja.
Esquemas de “superbonos” y créditos fiscales para viviendas
El Superbono del 110% impulsó 4.2 GW de capacidad de tejado residencial hasta 2024, democratizando el acceso a todos los niveles de ingresos. El incentivo comenzará a reducirse gradualmente al 90% en 2025, lo que ha generado una avalancha de solicitudes que ha extendido las listas de espera de los instaladores hasta 12 meses en Lombardía. Si bien la complejidad añade entre 2,000 y 4,000 EUR al coste medio del sistema, las comunidades energéticas disfrutan de un crédito adicional del 20%, lo que acelera la implementación a escala local.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación de la red y permisos prolongados | -2.3% | Regiones del norte, extendiéndose hacia el centro | Corto plazo (≤ 2 años) |
| Reducción gradual de los incentivos Superbonus | -1.8% | Residencial a nivel nacional | Corto plazo (≤ 2 años) |
| Restricciones a la tierra cultivable | -1.2% | Paisajes rurales protegidos | Mediano plazo (2-4 años) |
| Oposición local y normas de paisajismo | -0.9% | Patrimonio y zonas costeras | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Saturación de la red y permisos prolongados
Las redes del norte se enfrentan a 23 GW de proyectos en espera, lo que retrasa las conexiones hasta dos años y aumenta las tarifas de interconexión a 80,000 EUR/MW en los puntos de acceso. El plan de expansión de Terna, de 18 millones de euros, sigue en marcha. Los promotores deben gestionar 14 aprobaciones; tan solo las evaluaciones de impacto ambiental pueden tardar hasta 12 meses. Las normas de vía rápida para plantas de menos de 10 MW alivian la presión, pero no benefician a los grandes parques que dominan la nueva capacidad.
Reducción gradual de los incentivos Superbonus
Reducir el Superbonus al 90% en 2025 reduce los reembolsos y nubla la cartera de instaladores, y muchos pronostican caídas de ingresos del 40% al 60% después de 2025. La escasez de materiales ya añade entre un 15% y un 20% al coste de los componentes durante los picos de demanda actuales, y los bancos están restringiendo los préstamos ante la incertidumbre del futuro del ahorro. Los programas regionales intentan cubrir las deficiencias, pero a menudo añaden trámites administrativos que pueden confundir a los consumidores.
Análisis de segmento
Por tecnología: el dominio de la energía fotovoltaica enmascara el renacimiento de la CSP
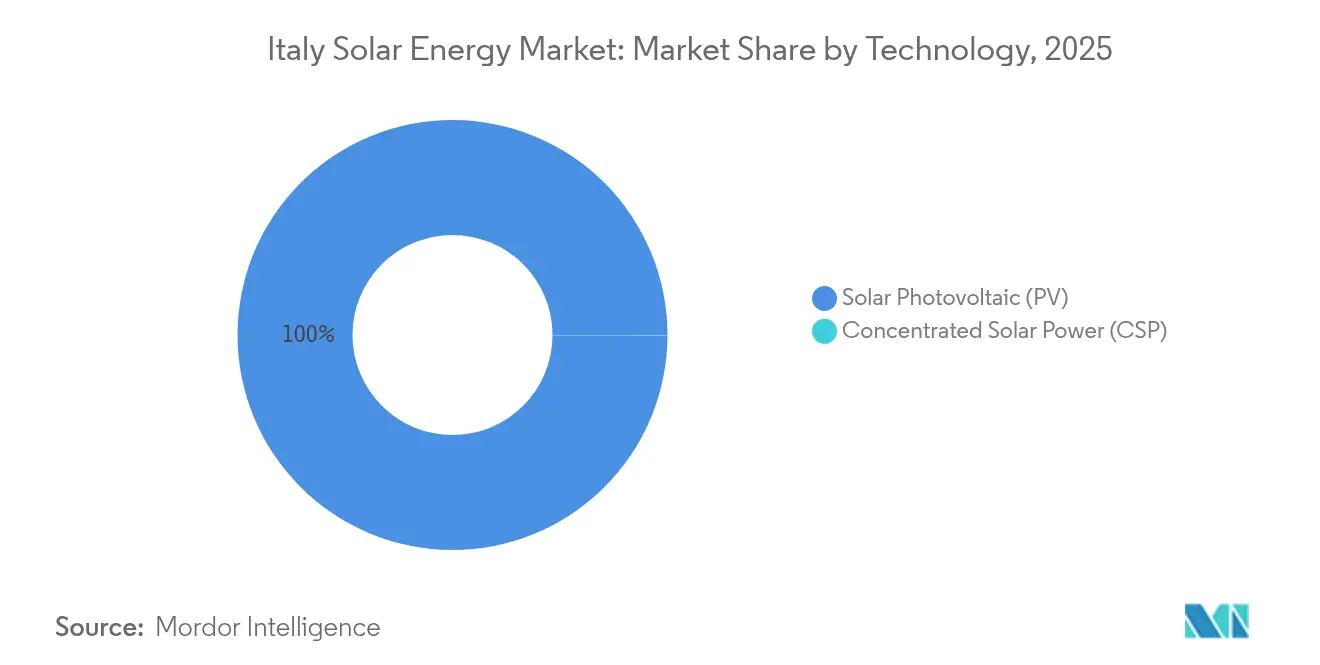
Las instalaciones fotovoltaicas representaron el 99.97 % del total de nuevas instalaciones en 2025, impulsadas por la madurez de las cadenas de suministro y la facilidad de instalación en tejados. La energía solar concentrada, aunque actualmente apenas alcanza los 0.02 GW, está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 104.7 % y podría abastecer los picos nocturnos con almacenamiento en sales fundidas de seis horas. La elevada irradiancia directa normal de Sicilia, superior a 2,000 kWh/m²/año, permite a la CSP despachar a tarifas fijas que rivalizan con las de las unidades de gas, y la taxonomía de la UE favorece sus características de consolidación de la red. El modelo híbrido CSP-PV de Enel Green Power combina la producción fotovoltaica inicial con la producción térmica almacenada al anochecer, un modelo que podría transformar la energía renovable de carga base.
El tamaño del mercado italiano de energía solar para CSP sigue siendo modesto, pero las condiciones favorables de la deuda bajo los bonos verdes reducen el coste de capital. Los productores independientes de energía obtienen contratos de alimentación a 25 años que cubren tanto la electricidad como los pagos por disponibilidad equivalentes a la capacidad, lo que mejora la rentabilidad ajustada al riesgo. Una política que exige que los proyectos de ≥50 MW demuestren servicios de apoyo a la red eléctrica recompensa implícitamente el almacenamiento térmico, impulsando a los desarrolladores hacia el perfil despachable de las CSP. Por lo tanto, el crecimiento a medio plazo depende menos del riesgo tecnológico que de la rapidez con la que los proveedores de componentes puedan escalar receptores y sales especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de red: la aceleración fuera de la red desafía la hegemonía dentro de la red
Los sistemas conectados a la red eléctrica disfrutan del 97.55 % de la cuota de mercado gracias a la simplicidad de la medición neta y a un proceso optimizado para conexiones de menos de 20 kW. Sin embargo, el segmento de sistemas aislados de la red eléctrica registra una tasa de crecimiento anual compuesta (TCAC) del 26.9 %, impulsada por programas de microrredes insulares donde el coste del diésel supera los 0.35 EUR/kWh. Las islas menores de Sicilia planean sustituir por completo sus antiguos grupos electrógenos para 2028, y las fábricas del continente afectadas por las crisis energéticas de 2022 están instalando microrredes de almacenamiento solar que reducen el riesgo de cortes de suministro.
El tamaño del mercado italiano de energía solar fuera de la red eléctrica sigue siendo pequeño, pero la innovación en baterías permite que minas, centros de datos y procesadores de alimentos dejen de depender de la red. Los proyectos evitan las largas colas de interconexión, acortando el tiempo de desarrollo a menos de un año. Las baterías de flujo de vanadio son adecuadas para perfiles de 10 horas, comunes en complejos turísticos aislados, mientras que las unidades de litio-hierro-fosfato predominan en las aplicaciones industriales de ciclo corto. Los reguladores ahora permiten que las plantas fuera de la red exporten excedentes a las redes de distribución locales hasta 5 GWh al año, un modelo híbrido que difumina aún más los límites de la red.
Por el usuario final: El impulso a escala de servicios públicos transforma la dinámica del mercado
Las plantas a gran escala captaron el 53.65% del mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 14.21% gracias al capital barato y al interés por los PPA corporativos. Los programas de reserva de tierras en Apulia y Basilicata autorizan con antelación la construcción de terrenos industriales abandonados, eliminando un obstáculo clave y permitiendo que los proyectos alcancen la notificación de inicio de operaciones en menos de nueve meses. El nuevo código de red de Terna compensa a los grandes emplazamientos por proporcionar energía reactiva, lo que añade una fuente de ingresos pequeña pero fiable.
El tamaño del mercado italiano de energía solar, vinculado a tejados comerciales e industriales, continúa expandiéndose, aunque a un ritmo más lento que el de los parques solares de las empresas de servicios públicos, ya que muchas pymes aún alquilan sus instalaciones. La adopción residencial depende de la evolución de los incentivos, aunque las bonificaciones comunitarias de energía mantienen un nivel de interés básico. Los inversores a gran escala ahora integran rutinariamente la agrovoltaica o el pastoreo de ovejas para mitigar los conflictos por el uso del suelo, y los sistemas combinados de energía fotovoltaica y almacenamiento alcanzan un factor de capacidad promedio del 30 % cuando se incluye la optimización del despacho.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El sur de Italia mantiene la economía solar más sólida, con factores de capacidad del 22-25%, en comparación con el 15-17% del norte. Apulia lidera con 3.8 GW de capacidad instalada, impulsada por vías rápidas dedicadas a la agrovoltaica en la tramitación de permisos regionales. Sicilia y Cerdeña añaden un caso de uso de laboratorio, con proyectos piloto de híbridos solares flotantes y de CSP que fundamentan los despliegues en el continente. Las provincias centrales, como Abruzos, equilibran la alta irradiación y la proximidad a los centros de carga de Roma, lo que las convierte en la opción predilecta para los promotores respaldados por PPA.
Las regiones del norte sufren congestión de la red, pero albergan a los mayores compradores industriales de Italia; solo Lombardía registró 7 TWh de contratos de compraventa de energía solar firmados en 2024. Los promotores dispuestos a financiar la actualización de tomas de 150 kV desbloquean lucrativas zonas de despacho. Terna presupuesta 3.2 millones de euros hasta 2028 para el refuerzo de la transmisión norte-sur, con el fin de transferir el excedente de energía solar del mediodía del sur al norte. Los nuevos corredores de CC de alta tensión (HVDC) mitigan el riesgo de corte de suministro, reduciendo la volatilidad de los precios comerciales, especialmente en Emilia-Romaña.
El comercio interno de garantías de origen (GO) está en auge: las generadoras del sur monetizan los certificados excedentes a empresas del norte que carecen de potencial local para tejados. Molise y Basilicata, antes ignoradas, aprovechan la llanura y los ayuntamientos favorables, ofreciendo más de 1,000 hectáreas de terrenos prezonificados para emplazamientos de más de 50 MW. Las normativas sobre patrimonio costero orientan a los distritos turísticos hacia los formatos de tejado; por ello, Liguria prioriza las tejas BIPV, evitando la intrusión visual. El ritmo regulatorio dispar entre provincias incentiva a los promotores a diversificar geográficamente sus proyectos, lo que distribuye el riesgo de aprobación.
Panorama regulatorio
El desarrollo de la energía solar en Italia está condicionado por la legislación nacional alineada con la UE, las decisiones tarifarias del regulador energético y la simplificación de los permisos. En enero de 2026, la Ley 4/2026 (publicada en la Gazzetta Ufficiale) convirtió el Decreto-Ley 175/2025 con medidas urgentes vinculadas al Piano Transizione 5.0 y la producción de electricidad renovable, lo que refleja la continua transposición de las normas de la UE a los marcos nacionales de permisos y apoyo. Paralelamente, la guía Italia Semplice y el procedimiento PAS (Procedura Abilitativa Semplificata) mantienen los plazos de autorización más cortos para ciertas plantas fotovoltaicas, incluyendo plazos simplificados y umbrales definidos que determinan cuándo se requiere una evaluación de impacto ambiental regional (VIA).
En cuanto a tarifas y flujos de ingresos, las acciones de ARERA en 2026 actualizaron los componentes utilizados para financiar el apoyo a las energías renovables. La Deliberación 98/2026/R/com (vigente a partir del 1 de abril de 2026) revisó los componentes de la tarifa de red, incluidos ASOS y ARIM, y ARERA también estableció el precio promedio de la electricidad de 2025 utilizado para calcular los incentivos de reemplazo de 2026 para los mecanismos heredados. El Decreto-Ley 21/2026 (el Decreto de Energía de 2026) introdujo mecanismos voluntarios para las plantas fotovoltaicas de más de 20 kW que reciben tarifas de alimentación de Conti Energia, vinculando el apoyo a los mecanismos heredados con las opciones de modernización y las vías de repotenciación, lo que a su vez afecta a la gran base instalada a medida que el mercado se desplaza hacia la repotenciación y la hibridación.
Panorama competitivo
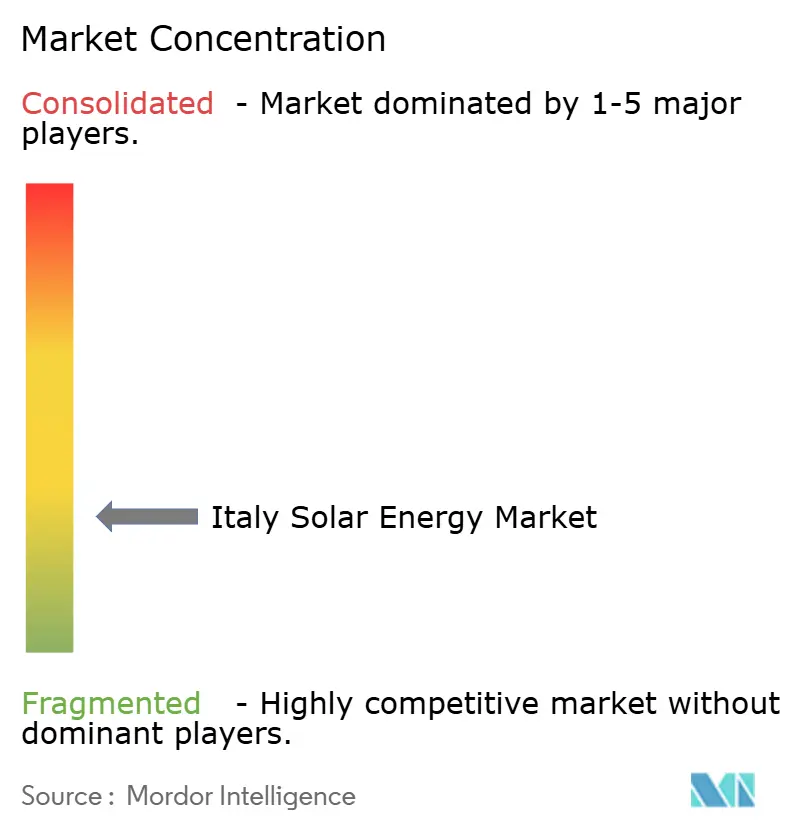
Los cinco principales operadores poseen aproximadamente el 40% de la cuota de mercado combinada, lo que indica una concentración moderada que aún deja espacio para nuevos participantes de nicho. Enel Green Power aprovecha su experiencia en la red para asegurar la interconexión prioritaria y ha destinado 1.2 millones de euros para 2.1 GW de nuevos emplazamientos en el sur para 2027. (5) Enel, “Informe anual 2024”, enel.com EF Solare Italia se centra en la excelencia operativa, informando de una disponibilidad de flota del 99.5% mediante el mantenimiento predictivo. Sonne, como empresas líderes, ahora posee divisiones de EPC, fabricantes de seguidores solares y paquetes de software de O&M, expandiéndose así mediante la adquisición de 450 MW de activos de gasoductos, lo que subraya que la escala se puede comprar además de construir.
La integración vertical es la estrategia dominante: las empresas líderes ahora poseen divisiones de EPC, fabricantes de seguidores y paquetes de software de operación y mantenimiento, lo que genera mayor valor y minimiza el riesgo de los plazos. Los inversores de alta eficiencia de Fimer ganan cuota de mercado gracias al cumplimiento de las últimas normativas de apoyo a la red, mientras que la planta de paneles de 2 GW planificada por Canadian Solar busca acortar las cadenas de suministro europeas y cubrir el riesgo tarifario. Empresas emergentes en el sector digital, como Otovo, ofrecen paquetes llave en mano para propietarios de viviendas a través de portales en línea, lo que reduce los costes indirectos y aumenta las tasas de cierre.
Los campos especializados, la agrovoltaica, los paneles flotantes y los BIPV ofrecen un espacio donde los innovadores más pequeños con experiencia en agronomía o marina pueden competir. Los inversores institucionales invierten el dinero de sus pensiones en carteras medianas (10-50 MW) para obtener rentabilidades estables ligadas a la inflación, lo que genera un mercado secundario para activos con bajo riesgo. Mientras tanto, los distribuidores de baterías cortejan a los propietarios de viviendas con reembolsos por adelantado a cambio de derechos de ciclo plurianuales, forjando nuevas alianzas entre las empresas de servicios públicos y los instaladores minoristas.
Líderes de la industria de la energía solar en Italia
Enel Green Power SpA
EF Solare Italia SpA
Sonnedix Power Holdings Ltd
Renantis SpA
A2A SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Enfinity Global anunció que su cartera operativa de energía solar fotovoltaica en Italia superó los 535 MW distribuidos en 18 plantas, y también mencionó una capacidad autorizada de almacenamiento de baterías de 600 MW. Esta combinación de energía fotovoltaica y almacenamiento apunta a una transición hacia la hibridación para mejorar el control de la distribución y la gestión de la congestión en zonas de alta penetración.
- Junio de 2026: Iberdrola inauguró el parque solar Fenix de 243 MW en Sicilia, descrito como la mayor planta fotovoltaica operativa de Italia en aquel momento. Su puesta en marcha elevó el estándar para el dimensionamiento de proyectos a gran escala y reforzó la posición de Sicilia como provincia clave para el despliegue de sistemas fotovoltaicos de gran formato.
- Octubre de 2025: Enel Green Power anunció un plan de 1.2 millones de euros para suministrar 2.1 GW de capacidad solar a gran escala para 2027, con una parte sustancial estructurada como proyectos agrivoltaicos. El programa refuerza la cartera de proyectos en fase avanzada y evidencia la continua industrialización del desarrollo de proyectos en el Mezzogiorno.
Alcance del informe sobre el mercado de la energía solar en Italia
La energía solar es la luz radiante y el calor del sol que se aprovechan mediante una variedad de tecnologías, como la energía solar fotovoltaica o la energía solar concentrada (CSP), para generar electricidad, energía solar térmica y arquitectura solar.
El mercado italiano de energía solar está segmentado por tipo, usuario final e implementación. Por tipo, el mercado se divide en energía solar fotovoltaica (FV) y energía solar concentrada (CSP). Por tipo de red, el mercado se divide en conectado a la red y aislado de la red. Por usuario final, el mercado se divide en residencial, industrial y comercial, y a gran escala.
Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de la capacidad instalada.
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de cuadrícula
| En la red |
| Fuera de la red |
Por usuario final
| Escala de servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de cuadrícula | En la red |
| Fuera de la red | |
| Por usuario final | Escala de servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada de energía solar proyectada en Italia en 2031?
Se espera que el país alcance 93.06 GW de capacidad solar acumulada para 2031.
¿Qué tan rápido está creciendo la energía solar a gran escala en comparación con otros segmentos en Italia?
Los proyectos a gran escala están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 14.21 %, superando a las instalaciones residenciales y comerciales e industriales.
¿El Superbonus seguirá apoyando la energía solar en tejados después de 2026?
Sí, pero la tasa de reembolso cae del 110% al 90% en 2025 y al 70% en 2026, por lo que los plazos de devolución se alargan.
¿Por qué son importantes los PPA corporativos para los nuevos parques solares italianos?
Los PPA industriales garantizan ingresos a largo plazo, lo que permite que los proyectos obtengan deuda en condiciones atractivas y eviten el riesgo de precios mayoristas.
¿Cómo beneficia la agrovoltaica a los agricultores italianos?
Los sistemas de doble uso pueden triplicar los ingresos por hectárea al combinar la producción agrícola con las ventas de electricidad y al mismo tiempo reducir el estrés hídrico.


