

Tamaño y participación en el mercado de bolsas intravenosas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
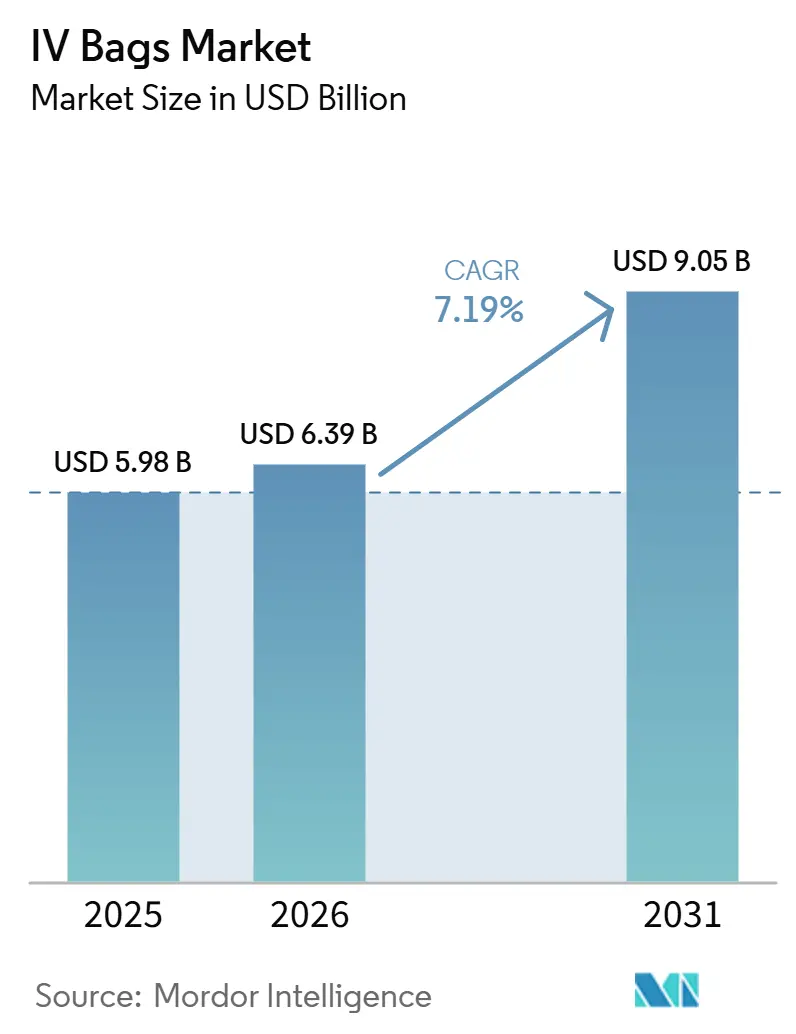
| Tamaño del mercado (2026) | USD 6.39 mil millones |
| Tamaño del mercado (2031) | USD 9.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas intravenosas por Mordor Intelligence
Se proyecta que el tamaño del mercado de bolsas intravenosas se expandirá de USD 5.98 mil millones en 2025 y USD 6.39 mil millones en 2026 a USD 9.05 mil millones en 2031, registrando una CAGR de 7.19% entre 2026 y 2031.
Las regulaciones globales se están endureciendo, lo que lleva a los fabricantes a cambiar de las formulaciones tradicionales de cloruro de polivinilo (PVC) a formulaciones de etileno-acetato de vinilo (EVA) y poliolefinas. Este cambio, combinado con una rápida transición hacia la atención de infusión domiciliaria, está alterando el panorama económico de los fabricantes. En Europa y Norteamérica, la demanda de materiales sin ftalatos está aumentando, impulsada por las restricciones del Reglamento de Dispositivos Médicos (MDR). Simultáneamente, en EE. UU., la ampliación del reembolso para la terapia de infusión domiciliaria está desplazando el volumen de las farmacias hospitalarias centralizadas a proveedores especializados descentralizados. Para contrarrestar la volatilidad de los precios de los insumos, los grandes proveedores integrados están consolidando márgenes con contratos de resina plurianuales. Por el contrario, los fabricantes por contrato más pequeños se enfrentan a la compresión de márgenes y a las presiones de la consolidación. Por otro lado, las exigencias de trazabilidad con RFID y la acumulación de reservas de resiliencia climática están abriendo nuevas oportunidades de ingresos. Estas ventajas son especialmente significativas para los proveedores expertos en cambios rápidos de configuración y en mantener una conectividad de datos segura.
Conclusiones clave del informe
- Por material, las soluciones sin PVC lideraron con el 54.60 % de la participación de mercado de bolsas intravenosas en 2025, y se prevé que las variantes de etileno-acetato de vinilo (EVA) se expandan a una CAGR del 10.78 % hasta 2031.
- Por capacidad, el nivel de 500 a 1,000 ml representó el 36.45 % del tamaño del mercado de bolsas IV en 2025, mientras que los contenedores que superan los 1,000 ml registraron la CAGR más rápida del 11.05 % hasta 2031.
- Por tipo de puerto, las bolsas de un solo puerto representaron el 71.00 % de los ingresos de 2025, mientras que se proyecta que los diseños de doble puerto avancen a una CAGR del 9.92 % hasta 2031.
- Por tipo de fluido, los cristaloides representaron el 70.20 % del tamaño del mercado de bolsas intravenosas en 2025; los coloides crecieron más rápido a una CAGR del 11.28 % hasta 2031.
- Por usuario final, los hospitales conservaron el 66.35% de la cuota de mercado de bolsas intravenosas en 2025, mientras que los entornos de atención domiciliaria registraron una CAGR del 10.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bolsas intravenosas
Análisis del impacto del conductor
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| El envejecimiento de la población mundial, sumado al aumento del volumen de intervenciones quirúrgicas, | + 2.1% | Global; mayor intensidad en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio hacia materiales sin DEHP y sin PVC | + 1.8% | Europa, América del Norte y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los modelos de terapia de infusión domiciliaria | + 1.6% | Núcleo de América del Norte; expansión a Europa y la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de identificación de dispositivos únicos/RFID | + 1.3% | América del Norte, Europa; actividad piloto en Japón | Corto plazo (≤ 2 años) |
| Acumulación de resiliencia climática por parte del gobierno | + 0.9% | América del Norte, Europa, Australia; emergentes en el CCG | Largo plazo (≥ 4 años) |
| Previsión de la demanda impulsada por IA para farmacias | + 0.7% | América del Norte, Europa Occidental; adopción temprana en Singapur, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento de la población mundial, sumado al aumento del volumen de intervenciones quirúrgicas,
La creciente prevalencia de trastornos musculoesqueléticos degenerativos en la población anciana ha dado lugar a un aumento sostenido de los procedimientos de reemplazo articular en todo el mundo. A medida que mejora la esperanza de vida y los sistemas de salud priorizan la recuperación de la movilidad y la calidad de vida, el número de artroplastias de cadera y rodilla continúa expandiéndose en los mercados sanitarios desarrollados. En consecuencia, el aumento del volumen de cirugías ortopédicas se traduce directamente en una mayor utilización de bolsas de suero intravenoso estériles, especialmente en hospitales y centros especializados en ortopedia, lo que fortalece la demanda del mercado a largo plazo. Por ejemplo, según la OCDE, en noviembre de 2025, el promedio de la OCDE alcanzó los 198 reemplazos de cadera y los 156 reemplazos de rodilla por cada 100 000 habitantes. Durante la década anterior, las tasas de reemplazo de cadera aumentaron en 90 o más procedimientos por cada 100 000 habitantes en Lituania, Eslovenia y Polonia, mientras que las tasas de reemplazo de rodilla aumentaron en 70 o más procedimientos por cada 100 000 habitantes en Suiza, Polonia, Alemania y Australia. El informe atribuyó explícitamente estos aumentos al envejecimiento de la población y a la creciente prevalencia de la osteoartritis.
Cambio hacia materiales sin DEHP y sin PVC
A partir de mayo de 2024, el Reglamento Europeo de Dispositivos Médicos (MDR, por sus siglas en inglés) exige que el contenido de ftalato de di(2-etilhexilo) en dispositivos pediátricos y neonatales se limite a menos del 0.1 % en peso. Esta normativa impulsa a los fabricantes a optar por alternativas sin PVC. Los copolímeros de EVA lideran esta transición, consolidándose como el principal sustituto. Su tasa de transmisión de oxígeno, medida a 23 °C, es inferior a 0.5 cc/100 in²/24 h. Esta característica permite el almacenamiento seguro de emulsiones nutricionales sensibles al oxígeno, eliminando la necesidad de capas de barrera secundarias. Por su parte, la FDA de EE. UU., en su guía de enero de 2025, recomienda evaluaciones de riesgo para dispositivos con una exposición acumulada a ftalatos superior a 0.5 mg/kg/día. Esta recomendación orienta a los fabricantes hacia las mezclas de poliolefinas, especialmente para infusiones a largo plazo. Las poliolefinas presentan una densidad de 0.90 g/cm³, significativamente menor que los 1.38 g/cm³ del PVC. [3] Administración de Alimentos y Medicamentos de EE. UU., “Guía de alternativas a los ftalatos 2025”, fda.gov Esta ventaja de densidad se traduce en una reducción del 26 % en el peso del envío, una ventaja crucial para los envíos intercontinentales desde India y China. Los proveedores que iniciaron proactivamente las pruebas de biocompatibilidad ISO 10993 antes de la fecha límite del MDR ahora disfrutan de una ventaja de tiempo de aproximadamente 18 meses.
Crecimiento de los modelos de terapia de infusión domiciliaria
Para mediados de 2025, UnitedHealthcare, siguiendo la tendencia de las aseguradoras comerciales, designó la infusión domiciliaria como su centro de atención preferente para regímenes crónicos de más de 14 días, sujeto a criterios de idoneidad clínica. La Asociación Nacional de Infusión Domiciliaria informó 3.2 millones de días de infusión domiciliaria en EE. UU. en 2025, un aumento del 19 % con respecto a 2024, y los antiinfecciosos representaron el 48 % de las sesiones. Existe una creciente preferencia por las bolsas de 250 a 500 mililitros, en consonancia con los antibióticos monodosis para minimizar el desperdicio. Si bien en Europa la penetración de pacientes es de tan solo un 8 %, persisten los desafíos debido a la escasez de personal de enfermería certificado en infusión domiciliaria. Sin embargo, la directiva de salud digital de la Comisión Europea para 2025 busca estandarizar la telesupervisión, lo que podría generar una demanda significativa.
Mandatos RFID/UDI para la trazabilidad de bolsas de suero
A partir de septiembre de 2024, los fabricantes estadounidenses deben codificar los GTIN y la información de caducidad del lote en cada bolsa de suero, según lo exige la norma de Identificación Única de Dispositivo (UDI). Los programas piloto en hospitales demuestran los beneficios: tras la transición a bolsas con RFID, Intermountain Healthcare redujo las roturas de inventario en un 34 % en 24 centros. EUDAMED, que entró en funcionamiento para las bolsas de suero en enero de 2025, obliga a los fabricantes a cargar los registros maestros de los dispositivos en un plazo de 60 días tras su primera distribución en la UE, lo que mejora la vigilancia poscomercialización. En 2025, la certificación ISO/IEC 27001 se convirtió en el requisito estándar para los proveedores de bolsas inteligentes, y tanto Fresenius Kabi como B. Braun superaron la auditoría con éxito.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Precios volátiles de los polímeros de grado médico | -1.4% | Global; presión aguda en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Largos retrasos en la aprobación de dispositivos médicos | -1.1% | Europa (atraso en el MDR de la UE); impacto secundario en América del Norte | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de resina de origen biológico | -0.6% | Global; más agudo en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Retrasos en la certificación de ciberseguridad | -0.5% | América del Norte y Europa; presión emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de los polímeros de grado médico
Las resinas de PVC, EVA y polipropileno siguen las fluctuaciones del petróleo crudo. La limitada diversidad de proveedores infla la amplitud de los precios durante las crisis geopolíticas. Los fabricantes más pequeños, incapaces de cubrir contratos a largo plazo, trasladan los recargos, lo que retrasa las licitaciones y modera la adopción de bolsas premium sin PVC.
Largos plazos de aprobación regulatoria
Cada cambio de formulación da lugar a nuevas solicitudes 510(k) o MDR, lo que puede alargar de 12 a 18 meses la entrada al mercado, desalentando a los pequeños participantes y ralentizando los ciclos de innovación. Las empresas consolidadas con equipos regulatorios especializados tienen una ventaja estructural. Las bolsas intravenosas deben cumplir estrictos requisitos de esterilidad. Organismos reguladores, como la FDA, han observado que las bolsas de plástico flexibles son vulnerables a perforaciones microscópicas, lo que puede provocar contaminación y requerir inspecciones detalladas. El envase (bolsa) debe someterse a pruebas para garantizar que no reaccione con la solución ni filtre toxinas en ella durante su vida útil, lo que requiere estudios de estabilidad a largo plazo (p. ej., estudios de 12 meses para las bolsas de nutrición parenteral).
Análisis de segmento
Por material: Las soluciones sin PVC impulsan la transformación de la seguridad
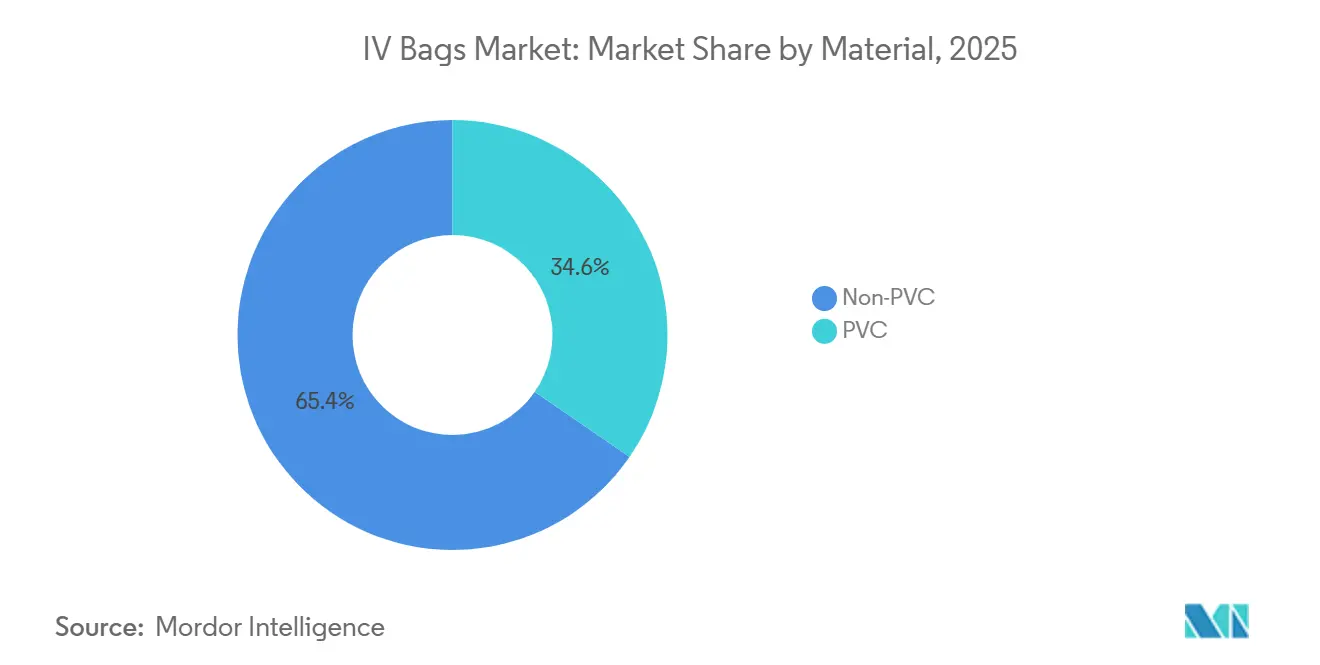
Las formulaciones sin PVC representaron el 65.40 % de los ingresos en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 7.37 % hasta 2031. La inercia química del EVA lo hace ideal para fármacos oncológicos, mientras que las poliolefinas ofrecen estabilidad a la esterilización por vapor para la nutrición parenteral. Se estima que el tamaño del mercado de bolsas intravenosas atribuible a líneas sin PVC alcanzará los 9.05 millones de dólares estadounidenses para 2031, lo que refleja la transición hacia el abandono del PVC debido a su contenido de plastificantes. California y Massachusetts ya han exigido la adquisición sin DEHP, y las licitaciones ecológicas financiadas por donantes en África indican una mayor convergencia global.
El PVC sigue consolidado en segmentos sensibles al precio, pero su ventaja en el coste total se erosiona una vez que se tienen en cuenta los impuestos sobre la eliminación y la contabilidad del carbono. Los ciclos de sustitución de moldes posteriores a 2027 constituyen un punto de inflexión natural en el que es probable que los convertidores reinviertan en herramientas con garantía de futuro compatibles con EVA o PP. Esta remezcla de materiales dificulta el cambio y amplía las fuentes de beneficios para los pioneros.
Por capacidad: los contenedores de gran volumen captan la demanda quirúrgica
Las bolsas de 251 a 500 ml representaron el 56.84 % del mercado en 2025, ya que satisfacen las necesidades estándar de hidratación perioperatoria. Se prevé que los envases de más de 1,000 ml registren una tasa de crecimiento anual compuesta (TCAC) del 8.82 %, impulsada por los procedimientos más prolongados de trasplante de órganos y traumatismos que requieren reanimación continua.
Las bolsas de microvolumen de 0 a 250 ml se utilizan en pediatría y productos biológicos especializados. Su volumen unitario supera los ingresos, pero los conectores emergentes de sistema cerrado prometen un aumento de margen al integrar tecnología de seguridad. En todas las capacidades, el etiquetado RFID agiliza el seguimiento de la caducidad y reduce el desperdicio de productos farmacéuticos, lo que convierte el etiquetado digital en un requisito implícito para los equipos de compras de los hospitales.
Por tipo de puerto: Los sistemas de doble puerto permiten terapias complejas
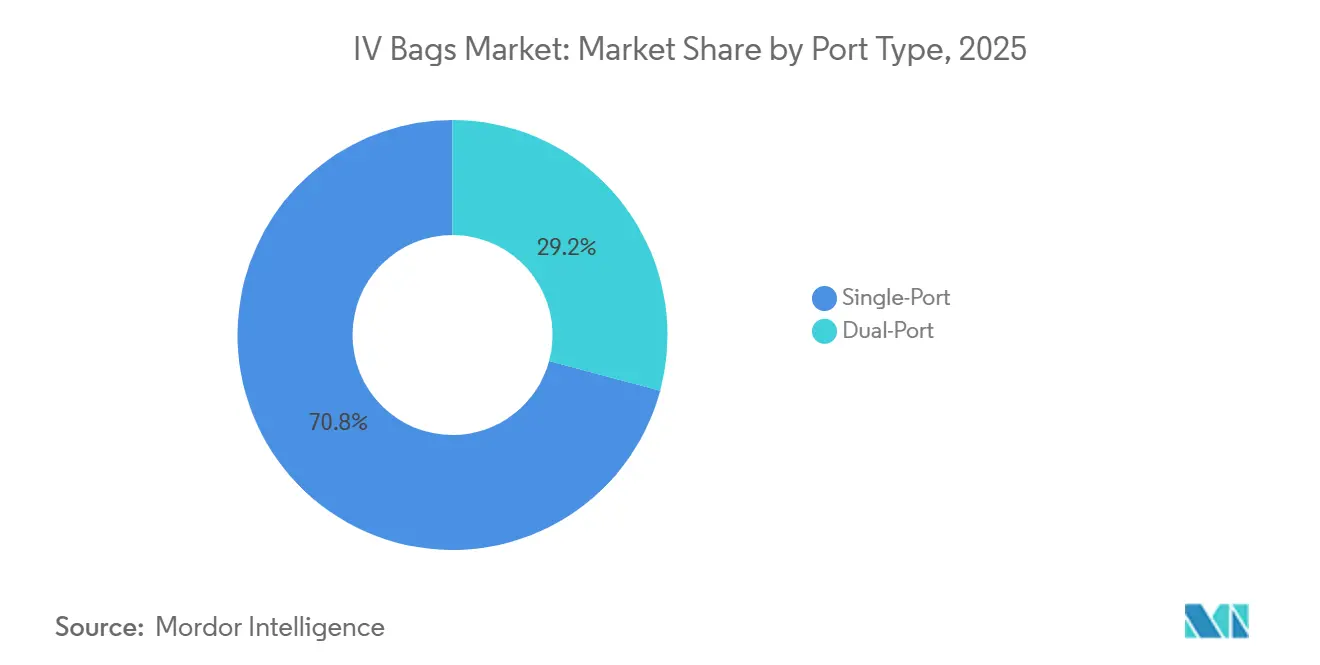
Los diseños de puerto único representaron el 70.83 % de los envíos de 2025 gracias a su simplicidad y menor precio. Sin embargo, las configuraciones de puerto doble ofrecen una tasa de crecimiento anual compuesta (TCAC) del 7.78 %, lo que permite la infusión simultánea de fármacos y líquidos nutricionales sin necesidad de cambiar la línea. La válvula SmartSite sin aguja de BD facilita el acceso repetido y reduce el riesgo de pinchazos, una característica muy valorada en las salas de oncología con alta frecuencia de manipulación.
La innovación en los puertos ahora se integra con la autoidentificación de bombas inteligentes: los puertos con RFID precargan las bibliotecas de bombas, reduciendo los errores de medicación en un 30 % en los hospitales pioneros. A medida que las terapias biológicas combinadas ganan terreno, surgirán bolsas multimandril, aunque la verificación regulatoria podría ralentizar su expansión más allá de los centros terciarios. Un estudio de 2025 publicado en el Journal of Hospital Infection reveló que la adopción de puertos duales redujo el riesgo de contaminación microbiana en un 22 %. La inercia del personal de enfermería sigue siendo un obstáculo; el 58 % de los encuestados en un estudio de la Asociación Estadounidense de Enfermeras prefiere las bolsas de un solo puerto, pero la aclaración de la FDA de 2024 de que los puertos solo para aditivos no son combinaciones de fármacos y dispositivos agiliza la autorización y apoya a los nuevos participantes. [4] Sociedad Estadounidense de Oncología Clínica, “Recomendaciones de transferencia de sistemas cerrados 2025”, asco.org
Por tipo de fluido: predominan los cristaloides y se aceleran los coloides.
Los cristaloides captaron el 68.27 % de los ingresos en 2025 gracias a sus amplias indicaciones. La solución salina normal sigue siendo un producto básico, mientras que las formulaciones balanceadas, como el lactato de Ringer, se están popularizando en cirugía para evitar la acidosis hiperclorémica.
Los coloides, especialmente la albúmina humana al 5% y al 20%, registran una tasa de crecimiento anual compuesta (TCAC) del 7.59% hasta 2031, impulsada por aplicaciones en cuidados intensivos y datos convincentes de supervivencia en cirrosis descompensada. El ensayo Albutein de Grifols mostró mejores resultados a cinco años, impulsando el reembolso en 17 países. Los almidones sintéticos siguen bajo revisión de seguridad, lo que impulsa a los hospitales a cambiar sus formularios hacia coloides naturales. Las bolsas de sangre y hemoderivados están exentas de las prohibiciones de DEHP; sin embargo, la innovación en la reducción de patógenos prolonga la vida útil de las plaquetas. Dentro de los cristaloides, las soluciones balanceadas como el Ringer lactato ganaron terreno después de que el seguimiento SMART demostrara una reducción absoluta del 1.8% en los eventos renales adversos, lo que impulsó a las sociedades de cuidados intensivos a elevar los líquidos balanceados a la categoría de primera línea.
Por el usuario final: Los hospitales lideran la transformación de los centros quirúrgicos ambulatorios.
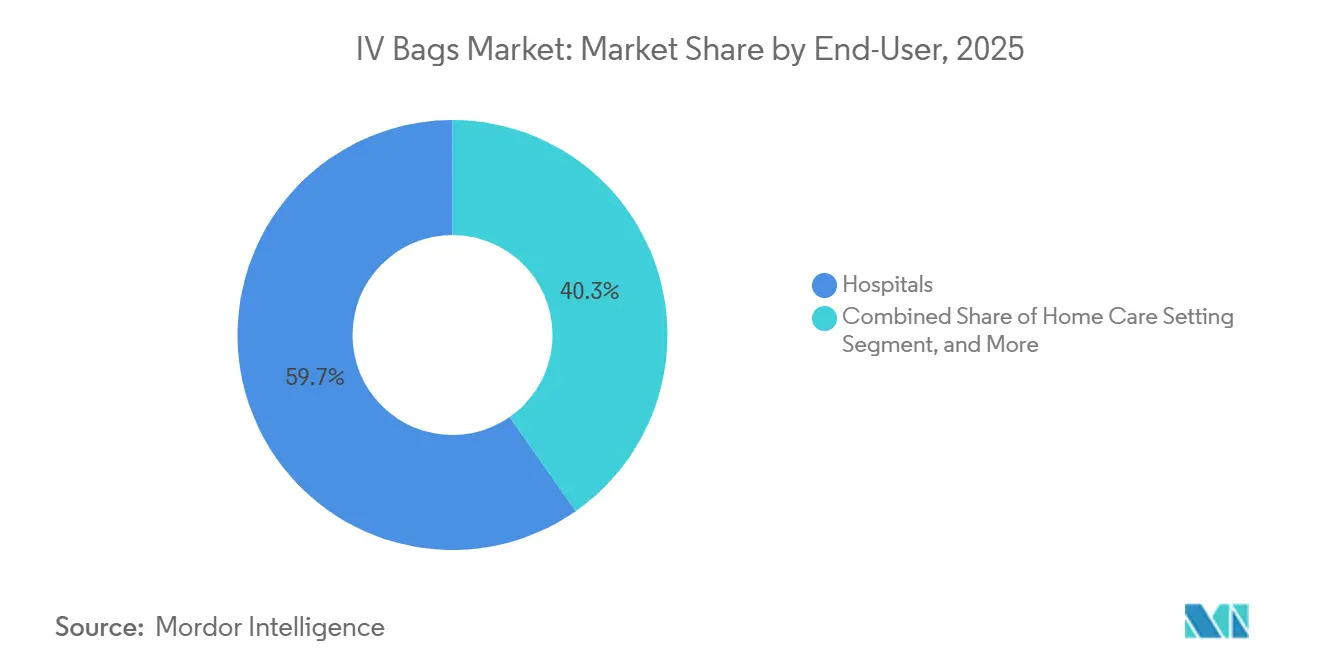
Los hospitales representaron el 59.71 % del volumen de 2025, aprovechando las organizaciones de compras grupales para negociar descuentos. Sin embargo, los canales de atención domiciliaria se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.60 %, ya que las aseguradoras reembolsan las infusiones ambulatorias para reducir los costos por día de estancia. El mercado de bolsas intravenosas en el hogar se sustentará con modelos de suscripción que combinan productos desechables y visitas de enfermería.
Los centros de cirugía ambulatoria constituyen un nicho de mercado de crecimiento medio, que requiere bolsas de alta rotación que se integren con los registros electrónicos de administración de medicamentos. Las clínicas veterinarias representan una vía complementaria con un crecimiento de dos dígitos, con puertos de menor tamaño adaptados a catéteres para animales pequeños, lo que refuerza la diversificación más allá de la medicina humana.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de bolsas de suero intravenoso en Norteamérica
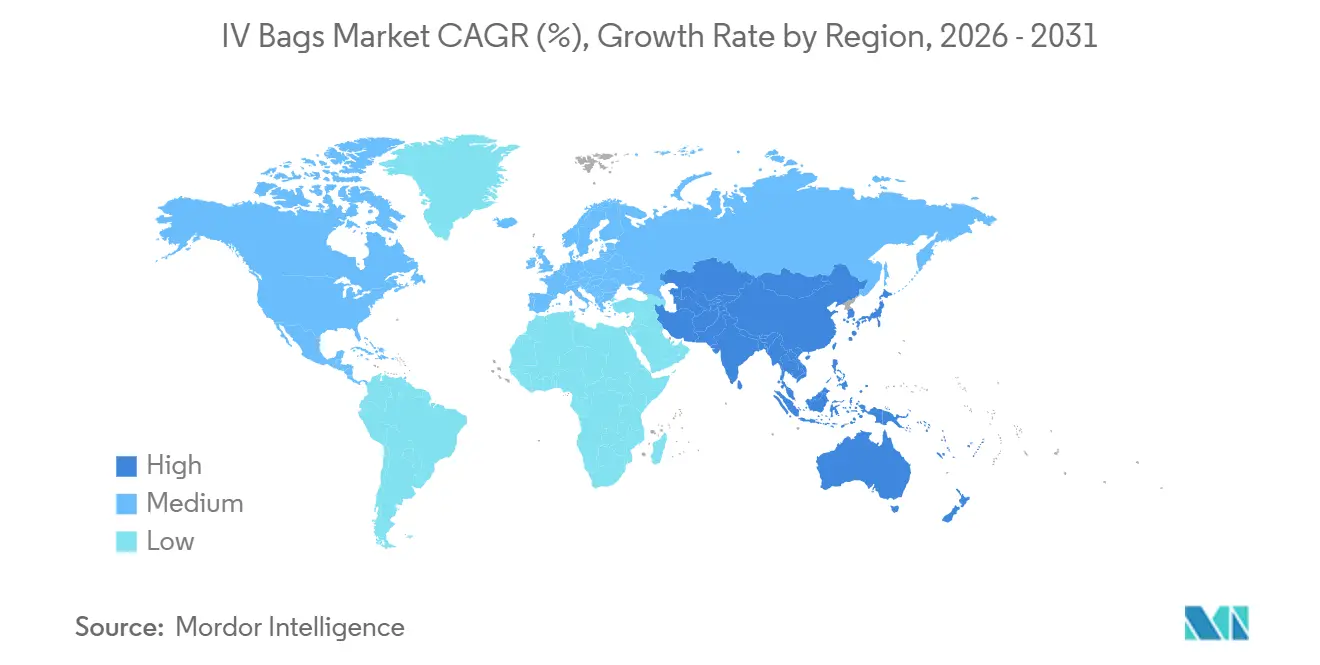
Norteamérica representó el 41.75 % de los ingresos de 2025, con un total de 2.50 millones de dólares. Los incentivos federales promueven la producción nacional de fluidos estériles, mientras que la prohibición del DEHP en California consolida la migración de materiales hacia el EVA. Se prevé que el mercado de bolsas intravenosas en Estados Unidos alcance los 3.68 millones de dólares para 2031. La reciente escasez provocada por los huracanes llevó al Congreso a proponer créditos fiscales para las líneas de fabricación redundantes, convirtiendo la diversificación geográfica en un criterio de contratación.
Mercado europeo de bolsas de suero intravenoso
Europa muestra una expansión de ingresos más lenta, pero una mayor sofisticación de sus productos. Alemania y Francia ya reportan una adopción de productos sin PVC superior al 60%, y el Reino Unido probó un sistema de reciclaje de poliolefinas de circuito cerrado que redujo las emisiones de plásticos clínicos en un 28%, con una implementación nacional prevista para 2027. Los costos de cumplimiento de la normativa MDR aumentan las barreras de entrada, protegiendo a los operadores tradicionales con amplio margen regulatorio.
Mercado de bolsas de suero intravenoso en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.90 %. La continua expansión hospitalaria de China y el creciente volumen quirúrgico de la India impulsan la demanda de unidades, aunque aún se inclina hacia el PVC debido al precio. Australia destinó 20 millones de dólares australianos (13.2 millones de dólares estadounidenses) para ampliar la planta de Baxter en el oeste de Sídney, lo que refuerza la autosuficiencia y señala cambios más amplios en la política industrial regional. Centros de turismo médico como Tailandia se están actualizando con sistemas EVA de doble puerto, en línea con las expectativas de los pacientes visitantes de una seguridad de nivel occidental. El programa de incentivos vinculado a la producción de la India, con un presupuesto de 180 millones de dólares estadounidenses, impulsó la expansión de Poly Medicure, con una inversión de 65 millones de dólares estadounidenses, hasta alcanzar los 600 millones de unidades para 2027.
Mercado de bolsas de suero intravenoso en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África aportan cada una menos del 12% de los ingresos, pero prometen áreas de crecimiento de dos dígitos. Las cadenas de hospitales privados de Brasil están estandarizando los protocolos de un solo uso, mientras que los países del Golfo adquieren grandes volúmenes de medicamentos parenterales para centros de traumatología, en consonancia con la expansión de la infraestructura vial.
Panorama competitivo
El mercado de bolsas intravenosas está moderadamente consolidado: los cinco principales proveedores controlan aproximadamente el 68% de los ingresos de 2024. Baxter, Fresenius Kabi y B. Braun aprovechan su presencia de producción multicontinental y la extrusión de película integrada verticalmente para cerrar licitaciones a largo plazo. El énfasis de la estrategia se está desplazando de la capacidad unitaria a los ecosistemas de servicios que añaden valor. La bomba Spectrum IQ de Baxter interactúa exclusivamente con sus propias bolsas, lo que ha impulsado un 97% de cumplimiento de la farmacoteca en un mes desde su lanzamiento.
Actores de segundo nivel como ICU Medical y Terumo escalan mediante alianzas: la empresa conjunta ICU Medical-Otsuka, que se creará en 2024, añadirá 25 millones de unidades a la producción anual en Norteamérica para 2026, lo que reducirá el riesgo de concentración de una sola fuente. Los fabricantes chinos Sichuan Kelun y CSPC desafían a los operadores tradicionales en cuanto a precio en los mercados de licitación, acelerando la comoditización del PVC, pero con dificultades para penetrar en los niveles premium de otros productos sin las autorizaciones regulatorias occidentales.
Los vectores de innovación se centran en la sostenibilidad de los materiales y la integración digital. Los proveedores están patentando poliolefinas de origen biológico e implementando circuitos piloto de recuperación hospitalaria para capturar resina y reciclarla en circuito cerrado. Simultáneamente, los puertos con RFID alimentan los datos de infusión a los registros médicos electrónicos (HCE), lo que facilita el mantenimiento predictivo y reduce el error humano. Las combinaciones de fármacos y dispositivos de doble cámara aumentan la complejidad de la aprobación, pero prometen mayores márgenes de beneficio y una mayor confianza clínica.
Líderes de la industria de bolsas intravenosas
baxter internacional inc.
B. Braun SE
Fresenius Kabi AG
Ltd de Otsuka Holdings
ICU Medical, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: el gobierno australiano comprometió 20 millones de dólares australianos para ampliar la planta de Baxter en el oeste de Sydney, elevando la capacidad a 80 millones de unidades para 2027.
- Mayo de 2025: ICU Medical y Otsuka Pharmaceutical Factory lanzaron una empresa conjunta para escalar la fabricación de soluciones intravenosas; las operaciones comienzan en el segundo trimestre de 2025.
Alcance del informe de mercado global de bolsas intravenosas
Según el alcance del informe, las bolsas intravenosas son recipientes que se utilizan para almacenar líquidos para administración intravenosa a pacientes, suspendidos de postes delgados llamados portasueros. Los líquidos intravenosos previenen la deshidratación, mantienen la presión arterial o administran medicamentos o nutrientes a los pacientes.
El mercado de bolsas de suero intravenoso se segmenta por tipo de material, capacidad, tipo de puerto, tipo de fluido, usuario final y geografía. Por material, el mercado se segmenta en polietileno, cloruro de polivinilo, polipropileno y otros materiales. Por capacidad, el mercado se segmenta en 0-250 ml, 251-500 ml, 501-1000 ml y >1000 ml. Por tipo de puerto, el mercado se segmenta en puerto único y puerto doble. Por tipo de fluido, el mercado se segmenta en cristaloides, coloides, sangre y productos sanguíneos, y otros. Por usuario final, el mercado se segmenta en hospitales, clínicas, atención domiciliaria, centros quirúrgicos ambulatorios y otros. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el valor (en USD) para los segmentos anteriores.
| PVC | |
| Sin PVC | Poliolefina (PP) |
| Etileno-vinil-acetato (EVA) | |
| Otros |
| 0-250 ml |
| 251-500 ml |
| 501-1,000 ml |
| >1,000ml |
| Puerto único |
| Puerto dual |
| Cristaloides | Solución salina normal (NaCl al 0.9 %) |
| Soluciones de dextrosa | |
| Lactato de Ringer | |
| Coloides | Albúmina |
| Dextran y otros | |
| Sangre y productos sanguíneos | |
| Otros |
| Hospitales |
| Clínicas |
| Cuidado en el hogar |
| Centros de cirugía ambulatoria |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | PVC | |
| Sin PVC | Poliolefina (PP) | |
| Etileno-vinil-acetato (EVA) | ||
| Otros | ||
| Por capacidad | 0-250 ml | |
| 251-500 ml | ||
| 501-1,000 ml | ||
| >1,000ml | ||
| Por tipo de puerto | Puerto único | |
| Puerto dual | ||
| Por tipo de fluido | Cristaloides | Solución salina normal (NaCl al 0.9 %) |
| Soluciones de dextrosa | ||
| Lactato de Ringer | ||
| Coloides | Albúmina | |
| Dextran y otros | ||
| Sangre y productos sanguíneos | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Clínicas | ||
| Cuidado en el hogar | ||
| Centros de cirugía ambulatoria | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global estimado del mercado de bolsas intravenosas en 2026 y sus ingresos proyectados para 2031?
Es de USD 6.39 millones en 2026 y se prevé que aumente a USD 9.05 millones en 2031, lo que refleja una CAGR del 7.19%.
¿Qué materiales sin PVC están ganando más terreno como alternativas libres de DEHP?
Las mezclas de etileno-acetato de vinilo (EVA) y poliolefinas lideran la adopción, con una participación conjunta del 7.37 % en 2025 y una expansión a una CAGR del 10.78 % hasta 2031.
¿Qué región geográfica aporta actualmente los mayores ingresos por concepto de bolsas intravenosas?
América del Norte representa el 41.75 % de la facturación de 2025, respaldada por una infraestructura de atención médica avanzada y medidas regulatorias tempranas para la eliminación del DEHP.
¿Con qué rapidez se están expandiendo las aplicaciones de infusión domiciliaria para bolsas intravenosas?
Los entornos de atención domiciliaria registrarán una tasa de crecimiento anual compuesta (CAGR) del 6.26 % hasta 2031, ya que los pagadores reembolsan los antibióticos intravenosos, la nutrición y la terapia de inmunoglobulina en el hogar.
¿Cuándo exige la ley de California la eliminación total del DEHP de los envases de solución intravenosa?
La Ley de Dispositivos Médicos Libres de Tóxicos exige que las bolsas intravenosas sin DEHP estén listas a más tardar el 1 de enero de 2030, lo que desencadenará transiciones de materiales a nivel nacional.


