

Tamaño y participación en el mercado de mermeladas
Visión general del mercado
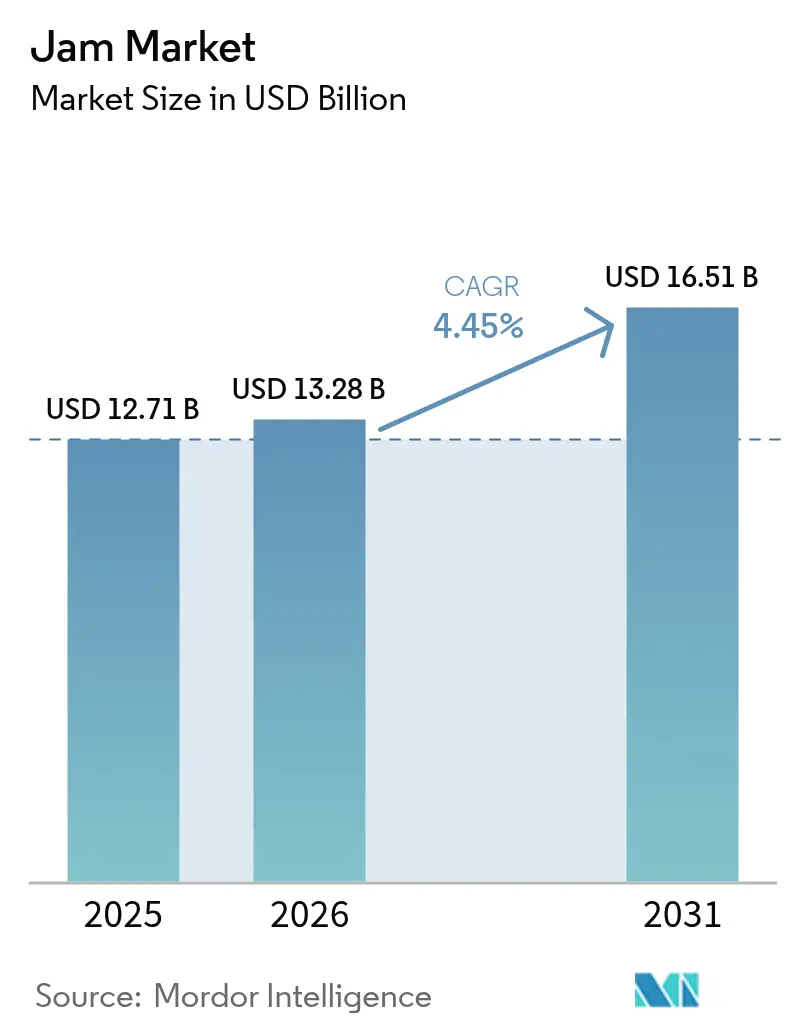
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.28 mil millones |
| Tamaño del mercado (2031) | USD 16.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.45% CAGR |
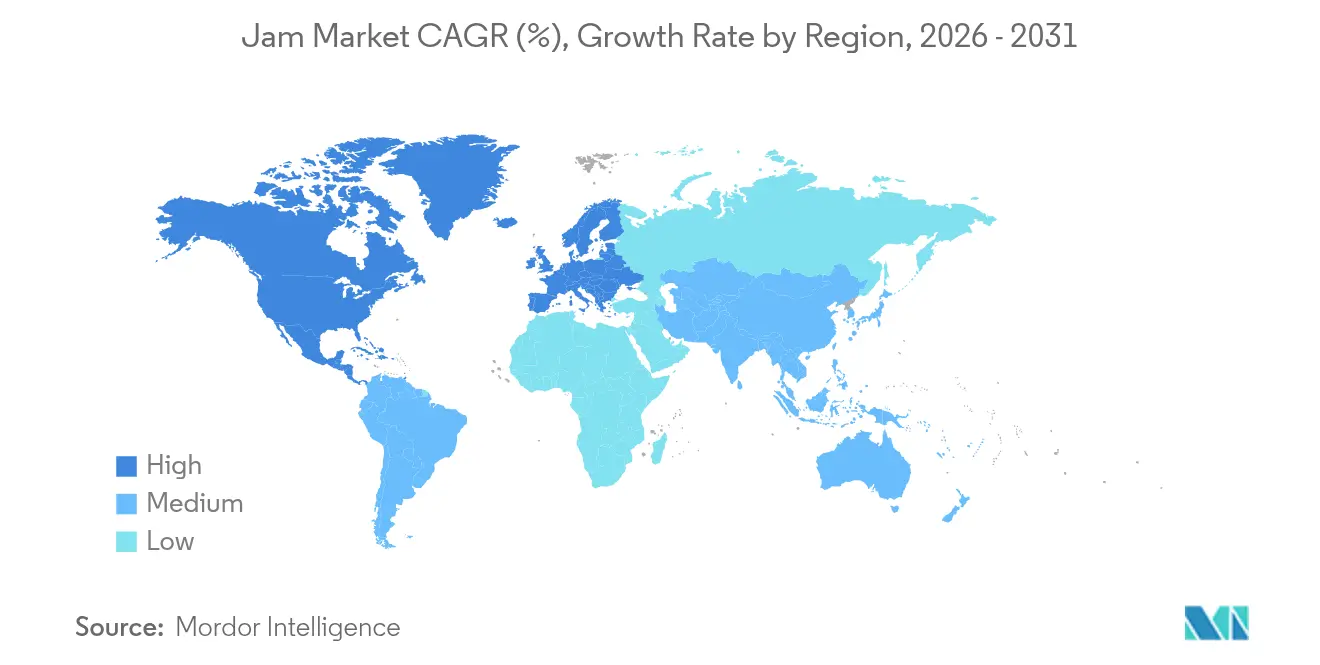
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
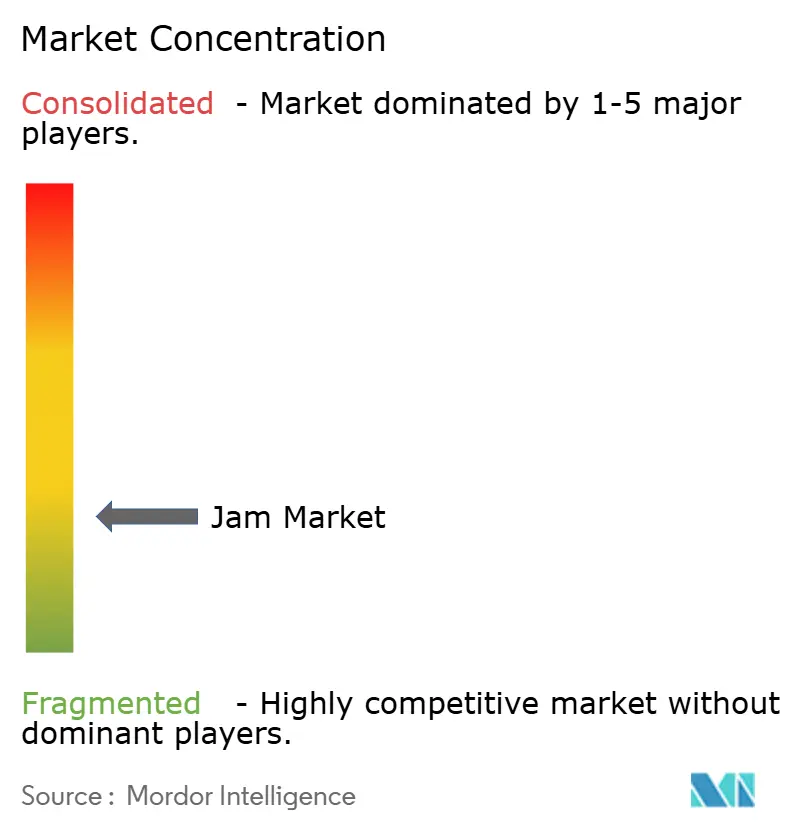
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de mermeladas por Mordor Intelligence
El mercado de mermeladas alcanzó un valor de 12.71 millones de dólares en 2025 y se estima que crecerá de 13.28 millones de dólares en 2026 a 16.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.45% durante el período de pronóstico (2026-2031). Este crecimiento se atribuye a la fuerte penetración en los hogares, el creciente interés de los consumidores por experimentar con sabores de alta calidad y la introducción constante de recetas con menos azúcar, a la vez que los consumidores prestan más atención a la transparencia de los ingredientes. Los principales fabricantes se centran en prácticas de abastecimiento transparentes y en la adopción de soluciones de envasado sostenibles, aprovechando la eficiencia de la cadena de suministro mundial de fruta para salvaguardar sus márgenes de beneficio. Simultáneamente, las marcas artesanales están capitalizando las plataformas digitales para establecer y expandir su presencia en el mercado. Por ejemplo, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó que la producción mundial de fruta en 2023 superó los 951.91 millones de toneladas métricas, siendo el plátano la fruta más producida con 139.28 millones de toneladas métricas.[ 1 ]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Volumen de producción de fruta en todo el mundo", fao.orgEsto subraya el papel fundamental de la fruta en la agricultura y la alimentación mundial, con una rica diversidad que contribuye a la producción total. De igual manera, las abundantes cosechas de fruta en regiones como Asia Pacífico y Sudamérica no solo estabilizan los costos de las materias primas, sino que también fomentan la experimentación con variedades exóticas. Si bien la preocupación por el contenido de azúcar plantea desafíos, los avances en las herramientas de formulación basadas en tecnología y una normativa más clara sobre edulcorantes alternativos ofrecen a los productores una vía para obtener etiquetas de productos más saludables.
Conclusiones clave del informe
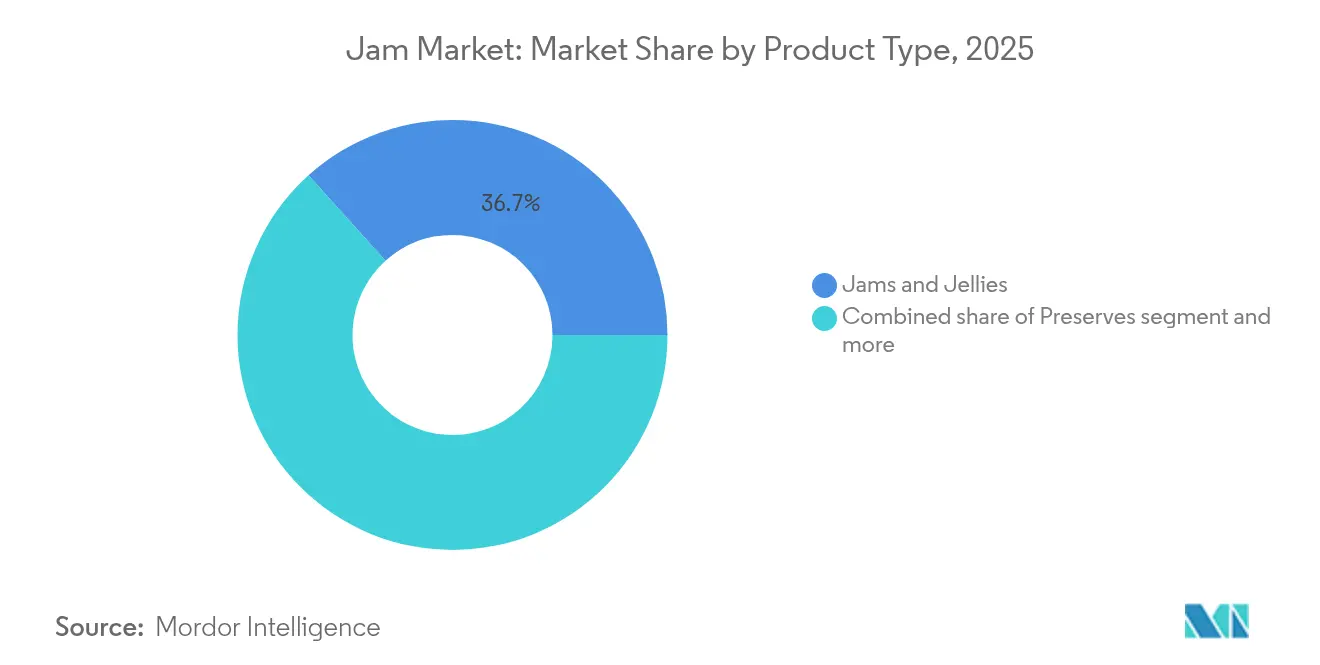
- Por tipo de producto, las mermeladas y jaleas lideraron con el 36.68% de la participación de mercado de mermeladas en 2025, mientras que las conservas avanzan a una CAGR del 5.57% hasta 2031.
- Por categoría, las ofertas convencionales controlaron el 90.05% del tamaño del mercado de mermeladas en 2025, pero las variantes orgánicas están creciendo a una CAGR del 6.25% hasta 2031.
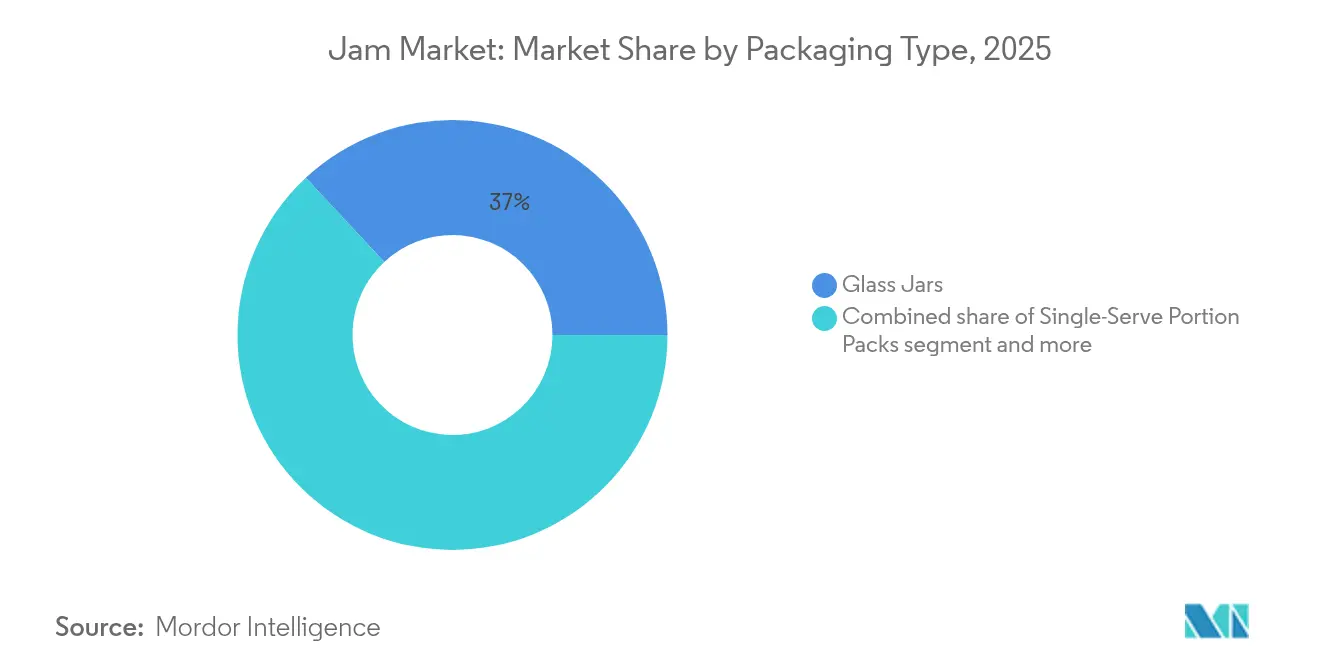
- Por tipo de envase, los frascos de vidrio representaron el 36.95 % de la cuota de mercado de mermeladas en 2025, mientras que se proyecta que los envases de porciones individuales se expandan a una CAGR del 6.07 % hasta 2031.
- Por canal de distribución, los supermercados e hipermercados tenían una participación del 41.98% del tamaño del mercado de mermeladas en 2025, mientras que el comercio electrónico está aumentando a una CAGR del 5.69% hasta 2031.
- Por geografía, América del Norte capturó el 41.70% de la participación de mercado de mermeladas en 2025; Asia Pacífico está en camino de lograr una CAGR del 5.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de mermeladas
Análisis del impacto del conductor
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Innovación en sabores | 1.0% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la producción mundial de fruta | 0.8% | Global, particularmente Asia Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Creciente preferencia por los productos de etiqueta limpia | 0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de variantes con y sin azúcar | 0.4% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Creciente interés en productos orgánicos y artesanales | 0.3% | América del Norte y Europa, emergiendo en la región Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aparición de formatos de embalaje convenientes | 0.2% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Innovación en sabores
En el mercado de mermeladas y conservas, la innovación en sabores destaca como un factor diferenciador clave. Los fabricantes están explorando combinaciones de frutas exóticas y perfiles de inspiración global, con el objetivo de conectar con los consumidores más jóvenes. Esta tendencia no se limita a los sabores habituales de frutos rojos y cítricos; se está expandiendo para incluir fusiones atrevidas como yuzu-jengibre, hibisco-lima y fascinantes mezclas saladas y dulces. Las empresas están aprovechando las tecnologías naturales para realzar el sabor, intensificando las experiencias de sabor auténticas y evitando los aditivos artificiales. El informe de tendencias de sabor 2025 de T. Hasegawa destaca el azúcar moreno como el sabor estrella del año, impulsando aplicaciones premium en untables dulces y allanando el camino para las conservas de fruta caramelizada. Esta ola de innovación es especialmente vibrante en Norteamérica y Europa, donde los consumidores están más dispuestos a pagar más por experiencias de sabor distintivas. Organismos reguladores, como la FDA y la UE, respaldan esta tendencia al aprobar compuestos de sabor naturales, fomentando así una mayor experimentación con variantes botánicas y con especias.
Aumento de la producción mundial de fruta
La producción mundial de fruta ha experimentado un crecimiento constante, como lo indican los datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), que muestran un aumento de la producción en las principales regiones productoras de fruta. Este crecimiento ha generado un entorno favorable para los fabricantes de mermeladas y conservas. Por ejemplo, el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA) informó que la producción mundial de naranja en la campaña comercial 2023/2024 alcanzó aproximadamente 47 millones de toneladas métricas, en comparación con los 46.88 millones de toneladas métricas del año anterior.[ 2 ]Fuente: Servicio Agrícola Exterior del USDA, "Cítricos: Mercados y comercio mundial, julio de 2024", fas.usda.govLa mejora de la calidad de la fruta y las temporadas de cosecha prolongadas, impulsadas por estrategias de adaptación climática y técnicas agrícolas avanzadas, son especialmente evidentes en Asia Pacífico y Sudamérica. En estas regiones, las frutas tropicales y subtropicales se incluyen cada vez más en las formulaciones de conservas. Además, el crecimiento de la infraestructura frutícola en los mercados emergentes no solo ha reducido los costos de las materias primas, sino que también ha reforzado la fiabilidad de la cadena de suministro. Esto ha impulsado a los fabricantes a explorar variedades de frutas premium y exóticas. A medida que los consumidores muestran un mayor interés en la procedencia y la temporada de consumo, existe un mercado floreciente para líneas de productos de edición limitada y específicos para cada cosecha. Dada la naturaleza a largo plazo de las inversiones agrícolas, se prevé que esta tendencia impulse el crecimiento del mercado hasta 2030, especialmente a medida que las prácticas agrícolas sostenibles continúan mejorando tanto el rendimiento como la calidad.
Creciente preferencia por los productos de etiqueta limpia
En 2023, el Consejo Internacional de Información Alimentaria informó que aproximadamente el 29% de los consumidores estadounidenses compran regularmente alimentos y bebidas etiquetados con "ingredientes limpios".[ 3 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre alimentación y salud 2023", ific.orgEsta creciente preferencia por las etiquetas limpias ha llevado a los fabricantes a reformular sus productos, optando por métodos de conservación naturales, edulcorantes derivados de frutas y técnicas que preservan la integridad nutricional. Además de simplificar los ingredientes, las marcas priorizan la transparencia en el abastecimiento, mostrando colaboraciones con granjas e iniciativas de trazabilidad para fomentar la confianza del consumidor. El respaldo regulatorio, incluyendo las directrices de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y la Unión Europea (UE), proporciona un marco para las afirmaciones de marketing. Al mismo tiempo, los minoristas abogan por fórmulas más limpias, acelerando su adopción en múltiples canales de distribución. Esta tendencia es particularmente evidente en los mercados desarrollados, donde una mayor concienciación del consumidor y un mayor poder adquisitivo respaldan los precios premium.
Creciente demanda de variantes con y sin azúcar
A medida que aumentan las tasas de diabetes y el control de peso cobra protagonismo, los mercados globales experimentan un aumento repentino de la demanda de alternativas de mermelada con o sin azúcar. En respuesta, los fabricantes recurren a edulcorantes innovadores como la stevia, el fruto del monje y la alulosa, creando fórmulas que no solo tienen un sabor delicioso, sino que también reducen las calorías. El auge de los medicamentos contra la obesidad ha impulsado aún más el apetito por alimentos con porciones controladas y con un bajo contenido de azúcar, lo que ha impulsado a los fabricantes de mermeladas a lanzar líneas especializadas dirigidas a los consumidores preocupados por su salud. El análisis de las tendencias alimentarias de consumo revela un cambio pronunciado: las consideraciones de salud guían cada vez más las estrategias de formulación de los alimentos envasados, especialmente a medida que evolucionan las pautas dietéticas y los consejos médicos. Este cambio no es solo teórico; los minoristas están creando más espacio en los estantes para estas alternativas más saludables, y los consumidores buscan opciones con menos azúcar. Impulsando este movimiento, el panorama regulatorio también está evolucionando, con nuevos mandatos de etiquetado nutricional y declaraciones de propiedades saludables para edulcorantes alternativos que cobran fuerza.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El alto contenido de azúcar limita el interés del consumidor preocupado por la salud | -0.5% | Global, más pronunciado en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Preocupaciones de los consumidores sobre los ingredientes artificiales y los conservantes | -0.3% | América del Norte y Europa, expandiéndose globalmente | Mediano plazo (2-4 años) |
| El alto coste de los envases sostenibles y ecológicos | -0.2% | Global, con impacto regional variable | Largo plazo (≥ 4 años) |
| Infraestructura limitada de reciclaje y compostaje para envases sostenibles | -0.1% | Mercados en desarrollo, algunas regiones desarrolladas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El alto contenido de azúcar limita el interés del consumidor preocupado por la salud
Los consumidores preocupados por su salud rechazan cada vez más las mermeladas y conservas tradicionales, vinculando su alto contenido de azúcar con problemas de salud como la diabetes, la obesidad y los trastornos metabólicos. En 2023, los Centros para el Control y la Prevención de Enfermedades informaron que aproximadamente el 32 % de los hombres y el 34 % de las mujeres en Estados Unidos fueron clasificados como obesos. A medida que las campañas de concienciación nutricional y los consejos médicos enfatizan la importancia de reducir el azúcar, los productos convencionales enfrentan crecientes desafíos en el mercado. Este problema es especialmente pronunciado en los mercados desarrollados, donde los consumidores están bien informados y tienen fácil acceso a productos alternativos. Los fabricantes se encuentran en una encrucijada: deben satisfacer las expectativas de sabor y, al mismo tiempo, posicionar sus productos como saludables. Esto a menudo exige importantes inversiones en reformulación y educación del consumidor para mantener su cuota de mercado. La situación se complica aún más por la creciente popularidad de los medicamentos contra la obesidad y una tendencia más amplia hacia el bienestar, que impulsa a los consumidores a buscar productos alimenticios que se ajusten a sus preferencias de salud.
Preocupaciones de los consumidores sobre los ingredientes artificiales y los conservantes
Los fabricantes de mermeladas y conservas se enfrentan a importantes retos de formulación, ya que el escepticismo de los consumidores hacia los ingredientes artificiales y los conservantes químicos sigue creciendo. Esta tendencia está estrechamente ligada al movimiento de alimentación limpia, que prioriza el consumo de alimentos mínimamente procesados y naturales, y a la creciente demanda de transparencia en la información sobre los ingredientes. Los consumidores evitan cada vez más los productos que contienen colorantes, saborizantes y conservantes artificiales, impulsados por la preocupación por los posibles riesgos para la salud. Además, existe una creciente ola de objeciones ambientales y éticas al uso de aditivos alimentarios sintéticos, ya que los consumidores priorizan la sostenibilidad y el abastecimiento ético en sus decisiones de compra. Este cambio ha generado una mayor demanda de alternativas naturales, que, si bien son las preferidas por los consumidores, suelen conllevar mayores costes de producción y complejidades técnicas en la formulación. Como resultado, los fabricantes se ven sometidos a una considerable presión para reformular sus productos y alinearlos con las expectativas de etiquetado limpio (productos libres de ingredientes artificiales y claramente etiquetados), garantizando al mismo tiempo el sabor, la textura y la vida útil que los consumidores esperan de las mermeladas y conservas tradicionales.
Análisis de segmento
Por tipo de producto: Las conservas impulsan el crecimiento premium
En 2025, las mermeladas y jaleas dominarán una cuota de mercado dominante del 36.68%, lo que subraya su amplio atractivo para el consumidor y sus sólidas redes de distribución minorista. Sin embargo, es el segmento de las conservas el que registra el crecimiento más impresionante, con una tasa de crecimiento anual compuesta (TCAC) del 5.57% hasta 2031. Este auge se atribuye en gran medida al cambio en las preferencias de los consumidores, que priorizan las texturas de fruta entera y un posicionamiento premium que justifica precios más altos. Las marcas artesanales y las asociaciones con productos de etiqueta limpia impulsan aún más el segmento de las conservas, ya que los consumidores asocian los trozos de fruta con una calidad superior y un procesamiento mínimo. Por otro lado, la mermelada, aunque ocupa un nicho más pequeño, goza de una demanda estable, especialmente en los mercados europeos, donde impera la tradición.
La innovación en el sector de las conservas es un fenómeno en auge, con un enfoque en las mezclas de frutas exóticas y los lanzamientos exclusivos de temporada, que aumentan el entusiasmo y promueven precios premium. En una estrategia estratégica, Crofter's Organic lanzó su formato de sobre flexible en octubre de 2024, dirigido al consumidor en movimiento, manteniendo su certificación orgánica, un distintivo de honor para los compradores preocupados por su salud. Este crecimiento en el segmento de las conservas refleja una tendencia más amplia en la industria alimentaria: una marcada premiumización, donde los consumidores están cada vez más dispuestos a pagar más por la calidad y la autenticidad percibidas. En cuanto a la normativa, el cumplimiento es muy sencillo para todo tipo de productos, gracias a las claras directrices establecidas por la FDA y a las normas internacionales de seguridad alimentaria en materia de fabricación y etiquetado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El segmento orgánico se acelera a pesar del dominio convencional
En 2025, los productos convencionales dominarán el mercado con una cuota de mercado del 90.05 %, gracias a sus sólidas cadenas de suministro, precios competitivos y una amplia aceptación entre diversos consumidores. Esta posición dominante es el resultado de décadas de desarrollo estratégico de marca, una amplia red de distribución y eficiencias de fabricación que mantienen precios minoristas competitivos. Mientras tanto, el segmento orgánico está en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 6.25 % hasta 2031. Este auge se ve impulsado por consumidores preocupados por su salud, cada vez más dispuestos a pagar un precio superior por ingredientes orgánicos certificados y prácticas agrícolas sostenibles.
El crecimiento del segmento orgánico refleja una transición más amplia hacia una alimentación limpia y una mayor concienciación de los consumidores sobre las prácticas agrícolas y su impacto ambiental. Según datos de la Asociación de Alimentos Especializados (SFA), los alimentos orgánicos se han generalizado, especialmente entre los grupos demográficos más jóvenes, como los millennials y la Generación Z, quienes priorizan la sostenibilidad y la salud en sus decisiones de compra. Además, las certificaciones orgánicas del Departamento de Agricultura de los Estados Unidos (USDA) y otras organizaciones internacionales proporcionan una validación creíble de terceros, lo que refuerza el posicionamiento premium y la fiabilidad de los productos orgánicos. Estas certificaciones garantizan a los consumidores el cumplimiento de estrictos estándares en la agricultura y los procesos de producción orgánicos. A medida que esta tendencia avanza, se espera que los productos orgánicos ganen una mayor cuota de mercado, gracias a la maduración de las cadenas de suministro y la reducción de costes impulsada por las economías de escala, lo que mejorará aún más la accesibilidad y la asequibilidad para los consumidores.
Por tipo de envase: Los formatos de porción individual captan la demanda de conveniencia
En 2025, los frascos de vidrio dominarán la mayor cuota de mercado de envases, con un 36.95 %. Este dominio se ve reforzado por la percepción del consumidor de que el vidrio se asocia con la calidad, la sostenibilidad y una imagen premium, lo que justifica su precio más elevado. Los envases de vidrio no solo ofrecen una mayor protección del producto y una mayor vida útil, sino que también se alinean con la creciente conciencia ambiental gracias a su reciclabilidad. Por otro lado, los formatos de plástico flexibles se adaptan perfectamente al segmento de conveniencia, especialmente para familias con niños y personas con hábitos de viaje. Sin embargo, son los envases individuales de porciones los que están experimentando el ascenso más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.07 % hasta 2031. Este auge subraya la creciente preferencia del consumidor por el control de porciones, la conveniencia y las ofertas de tamaño de muestra.
Esta inclinación hacia las porciones individuales se alinea a la perfección con la evolución de los hábitos de consumo de snacks y una mayor concienciación sobre el control de las porciones, especialmente entre los habitantes urbanos que buscan opciones rápidas para el desayuno y la merienda. Destacando el compromiso de la industria con la seguridad alimentaria, las innovaciones de los envases TamperFlag de Novolex subrayan la importancia de las características de seguridad, reforzando la confianza del consumidor en las ofertas de porciones individuales. A medida que la sostenibilidad cobra protagonismo, los fabricantes se inclinan cada vez más por alternativas compostables y reciclables, abandonando los envases de plástico convencionales. El panorama regulatorio también impulsa la innovación en envases, con las aprobaciones de la FDA para sustancias en contacto con alimentos y los marcos de cumplimiento ambiental que rigen la elección de materiales y las normativas de etiquetado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico se acelera en medio del dominio del comercio minorista tradicional
En 2025, los supermercados e hipermercados liderarían la distribución, con una cuota de mercado del 41.98 %. Su éxito se debe a su amplio alcance geográfico, precios competitivos y la atractiva oferta de un único punto de venta, que conecta con el consumidor general. Estos establecimientos se benefician de fuertes vínculos con proveedores, una logística eficiente y estrategias promocionales, impulsando las ventas en las categorías de productos estándar. Por otro lado, las tiendas de conveniencia se dirigen al consumidor urbano y a las compras impulsivas, mientras que otros canales, como las tiendas de alimentación especializada y los mercados de agricultores, se centran en productos premium y artesanales.
Las tiendas minoristas en línea están en una trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.69 % hasta 2031. Este auge se ve impulsado por los cambios en los hábitos de compra tras la pandemia y el atractivo de la entrega a domicilio. Las plataformas de comercio electrónico rompen las barreras tradicionales del comercio minorista, permitiendo a los productores especializados y artesanales acceder a mercados más amplios, especialmente para productos de nicho y premium. El mundo digital es una ventaja para los segmentos de productos orgánicos y especializados, donde los consumidores buscan marcas y atributos específicos. En un guiño a la ola del comercio electrónico, Walmart estrenó su línea de productos especializados de marca blanca "bettergoods" en 2024, lo que subraya la transición de los minoristas tradicionales hacia ofertas premium. Las ventas en línea deben cumplir con las normas establecidas de seguridad alimentaria y etiquetado, pero también deben adaptarse a regulaciones adicionales de envío y almacenamiento durante el transporte.
Análisis geográfico
Mercado de mermeladas de Norteamérica
En 2025, Norteamérica se consolida como el segmento líder, con una significativa cuota de mercado del 41.70 %. Este dominio se atribuye al sólido valor de marca de la región y a una arraigada cultura del desayuno. El creciente interés por las tendencias de bienestar ha impulsado la introducción de productos bajos en azúcar y cremas funcionales, a menudo enriquecidas con ingredientes como semillas de chía o fibra añadida. Los minoristas están refinando activamente la distribución de sus anaqueles para lograr un equilibrio entre los productos básicos familiares tradicionales y las ofertas artesanales premium. Este enfoque estratégico no solo fomenta la experimentación del consumidor, sino que también protege la demanda principal al mitigar el riesgo de canibalización de productos.
Mercado de mermeladas en Europa y Asia-Pacífico
La región Asia-Pacífico es el segmento de mayor crecimiento, con una sólida tasa de crecimiento anual compuesta (TCAC) del 5.38 % proyectada hasta 2031. Este crecimiento se debe a factores como el aumento de la renta disponible, la rápida urbanización y una creciente inclinación hacia los desayunos occidentales. Las empresas locales están innovando combinando sabores tradicionales con nuevos, introduciendo conservas de mango y lichi junto con las clásicas opciones de frutos rojos. Las inversiones gubernamentales en infraestructura de cadena de frío han reducido significativamente el deterioro, lo que permite redes de distribución más amplias. Además, las marcas internacionales están adaptando sus catálogos de sabores para alinearse con las preferencias regionales, garantizando una mayor aceptación entre los consumidores locales. Europa sigue desempeñando un papel fundamental en el mercado, gracias a su larga tradición de consumo de mermeladas y una marcada preferencia por los productos orgánicos. La región se beneficia del marco regulatorio cohesivo de la Unión Europea (UE), que simplifica el comercio transfronterizo y ofrece a las marcas medianas oportunidades de escalabilidad. La preocupación por la sostenibilidad impulsa la innovación, y los fabricantes están adoptando vidrio reciclado y diseñando frascos más ligeros y de cuello estrecho para reducir las emisiones. Además, la diversidad lingüística de la región ha dado lugar a un mayor énfasis en el etiquetado exhaustivo, lo que refleja un compromiso con la transparencia y fomenta la confianza del consumidor.
Panorama regulatorio
Los fabricantes de mermeladas, jaleas y conservas operan bajo regímenes cada vez más estrictos de seguridad alimentaria, etiquetado y cumplimiento de residuos, que exigen datos auditables y documentación de proveedores en toda la cadena de suministro global de fruta. En Estados Unidos, las prioridades de la FDA para 2026 incluyen reformas a la regulación de sustancias alimentarias y una mayor transparencia, mientras que los controles preventivos basados en la FSMA y las expectativas de trazabilidad siguen influyendo en el registro de datos de las plantas y la verificación de proveedores para ingredientes de fruta, edulcorantes y coadyuvantes tecnológicos. Los esquemas de certificación con referencia GFSI utilizados por minoristas y el sector de servicios de alimentos, incluido el FSSC 22000, también siguen actualizando sus requisitos, fortaleciendo los sistemas estandarizados de gestión de la seguridad alimentaria y la disciplina de la documentación para los co-envasadores y los propietarios de marcas.
Panorama competitivo
La estructura del mercado está moderadamente fragmentada. Gigantes globales como JM Smucker aprovechan su escala para asegurar ubicaciones minoristas privilegiadas y negociar mejores contratos de insumos. Su adquisición de Hostess Brands en 2024 amplía su alcance al desayuno y la venta cruzada. Bonne Maman, con su herencia francesa y su distintivo diseño de frasco, garantiza una alta visibilidad en los lineales. Mientras tanto, las empresas regionales destacan sus orígenes, como las bayas de Tasmania y las naranjas andaluzas, para conectar con los consumidores locales.
La innovación se centra en la intensidad del sabor, las alternativas al azúcar y el envasado sostenible. El refinador STS 2000 de Provisur Technologies ayuda a los procesadores artesanales e industriales a lograr un perfil más limpio y con sabor a fruta sin comprometer la productividad. Los envases a prueba de manipulaciones de Novolex amplían las opciones de porciones individuales en el sector de la restauración. El análisis de datos en el comercio digital permite a las marcas nicho detectar rápidamente las deficiencias de sabor e introducir lotes limitados.
Las desinversiones estratégicas subrayan un enfoque más preciso de la cartera. La decisión de JM Smucker de vender los encurtidos Bick's por 20 millones de dólares en 2025 reasigna recursos a sus líneas principales de café y untables dulces. La adquisición de JM Exotic Foods por parte de Midas Foods aporta experiencia en sazonadores, lo que podría allanar el camino para innovadores híbridos de untables dulces y salados. Los acuerdos de coenvasado permiten a las marcas más pequeñas escalar, conservando su toque artesanal, lo que fomenta un panorama competitivo dinámico.
Líderes de la industria de las mermeladas
-
La empresa JM Smucker
-
Grupo Andros
-
B&G Foods Inc.
-
Orkla ASA
-
Grupo de héroes
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Un reportaje periodístico destacó la producción de mermeladas, jaleas y cremas de frutas Polaner en la planta de B&G Foods en Roseland, Nueva Jersey. El artículo subrayó la solidez de la infraestructura manufacturera estadounidense para respaldar la distribución de productos de larga duración y la continuidad de la marca, al tiempo que se modernizaban las operaciones.
- Junio de 2025: Smucker anunció su compromiso de eliminar los colorantes FD&C de los alimentos de consumo, incluidas las mermeladas sin azúcar, con el objetivo de lograrlo a finales de 2027. Esta medida indica una amplia estrategia de reformulación en todos sus productos de marca y sienta las bases para la elaboración de planes de reformulación en la categoría.
- Noviembre de 2024: Crofters Organic lanzó en Estados Unidos un formato de bolsa exprimible orgánica para mermeladas y conservas. La gama se ofreció en sabores de frutos rojos y fresa, y se posicionó con un 33 % menos de azúcar que las conservas convencionales, ampliando así el concepto de envase práctico y con potencial para influir en el consumo fuera de casa y en la dinámica de la categoría.
Alcance y metodología
Las mermeladas, jaleas y conservas se obtienen triturando frutas y colando los jugos para obtener una pasta gelatinosa para untar.
El mercado mundial de mermeladas está segmentado según el tipo de producto, el canal de distribución y la geografía. Por tipo de producto, el mercado se segmenta en confituras y jaleas, mermeladas y conservas. El mercado está segmentado por canal de distribución en hipermercados/supermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. Por geografía, el informe analiza las economías establecidas y emergentes en todo el mundo, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizaron en función del valor (USD).
| Mermeladas y Jaleas |
| Mermelada |
| Mantiene |
| Convencional |
| Organic |
| Jarras en vidrio |
| Plástico comprimible |
| Paquetes de porciones individuales |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Mermeladas y Jaleas | |
| Mermelada | ||
| Mantiene | ||
| Por categoría | Convencional | |
| Organic | ||
| Por tipo de embalaje | Jarras en vidrio | |
| Plástico comprimible | ||
| Paquetes de porciones individuales | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto de las ventas mundiales de mermelada para el año 2031?
Se espera que la categoría alcance los 16.51 millones de dólares en 2031, creciendo a una tasa compuesta anual del 4.45%.
¿Qué segmento de productos se está expandiendo más rápidamente?
Las conservas van camino de alcanzar una CAGR del 5.57 % gracias a las texturas de fruta entera y al posicionamiento premium.
¿Qué región muestra el mayor impulso de crecimiento?
Asia Pacífico lidera con una CAGR del 5.38 % hasta 2031, impulsada por el aumento de los ingresos y la urbanización.
¿Qué tan grande es la participación del comercio minorista en línea hoy en día?
Actualmente, el comercio electrónico representa un crecimiento CAGR del 5.69 %, erosionando rápidamente el dominio del comercio minorista físico.
¿Qué innovación en embalajes aborda las preocupaciones sobre manipulación?
Los paquetes individuales TamperFlag de Novolex cuentan con evidencia de manipulación incorporada y contenido reciclado.
¿Los productos orgánicos están ganando importancia?
Sí, las variantes orgánicas están creciendo a una tasa compuesta anual del 6.25 % a medida que los consumidores buscan credenciales de etiqueta limpia.


