

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
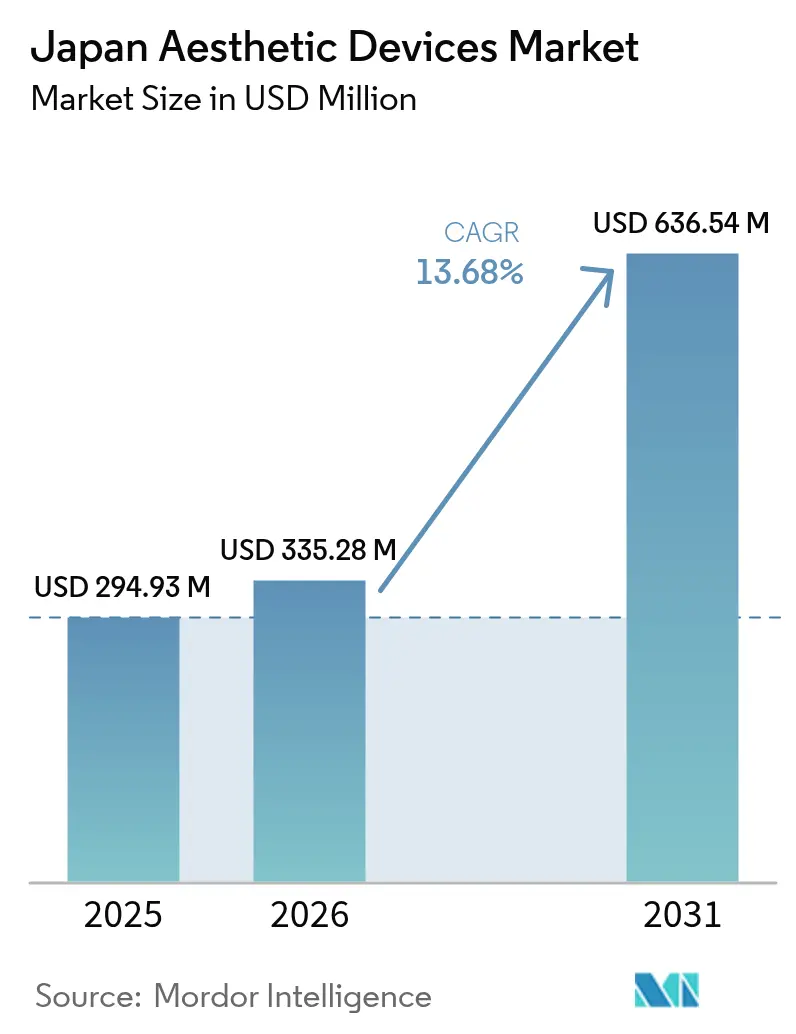
| Tamaño del mercado (2026) | USD 335.28 Million |
| Tamaño del mercado (2031) | USD 636.54 Million |
| Tasa de crecimiento (2026 - 2031) | 13.68% CAGR |
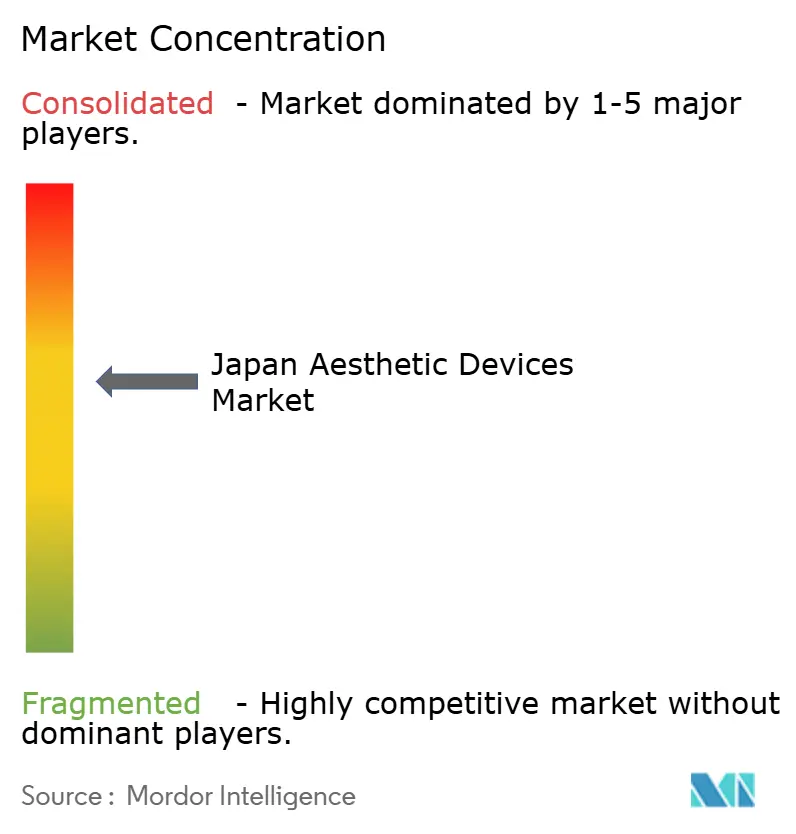
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado japonés de dispositivos estéticos por Mordor Intelligence
Se prevé que el mercado japonés de dispositivos estéticos crezca de 294.93 millones de dólares en 2025 a 335.28 millones de dólares en 2026, y se pronostica que alcanzará los 636.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.68 % durante el período 2026-2031.
El aumento del gasto discrecional entre los consumidores de mayor edad, la mayor rapidez en las aprobaciones regulatorias para hardware con inteligencia artificial (IA) y una clara transición hacia plataformas energéticas mínimamente invasivas respaldan esta trayectoria. El mercado japonés de dispositivos estéticos también se beneficia de la fidelidad local: el 65 % de los consumidores que antes viajaban al extranjero ahora eligen proveedores locales por su seguridad y comodidad. Las estrictas regulaciones sobre PFAS, que entrarán en vigor en 2025, aumentan los costos de cumplimiento de los materiales; sin embargo, las empresas que se alinean con anticipación obtienen una ventaja competitiva. La continua convergencia tecnológica, en particular los sistemas de radiofrecuencia (RF) que se combinan con LED y módulos de electroestimulación muscular (EMS), amplía la versatilidad de los tratamientos y los ingresos clínicos por dispositivo.
Conclusiones clave del informe
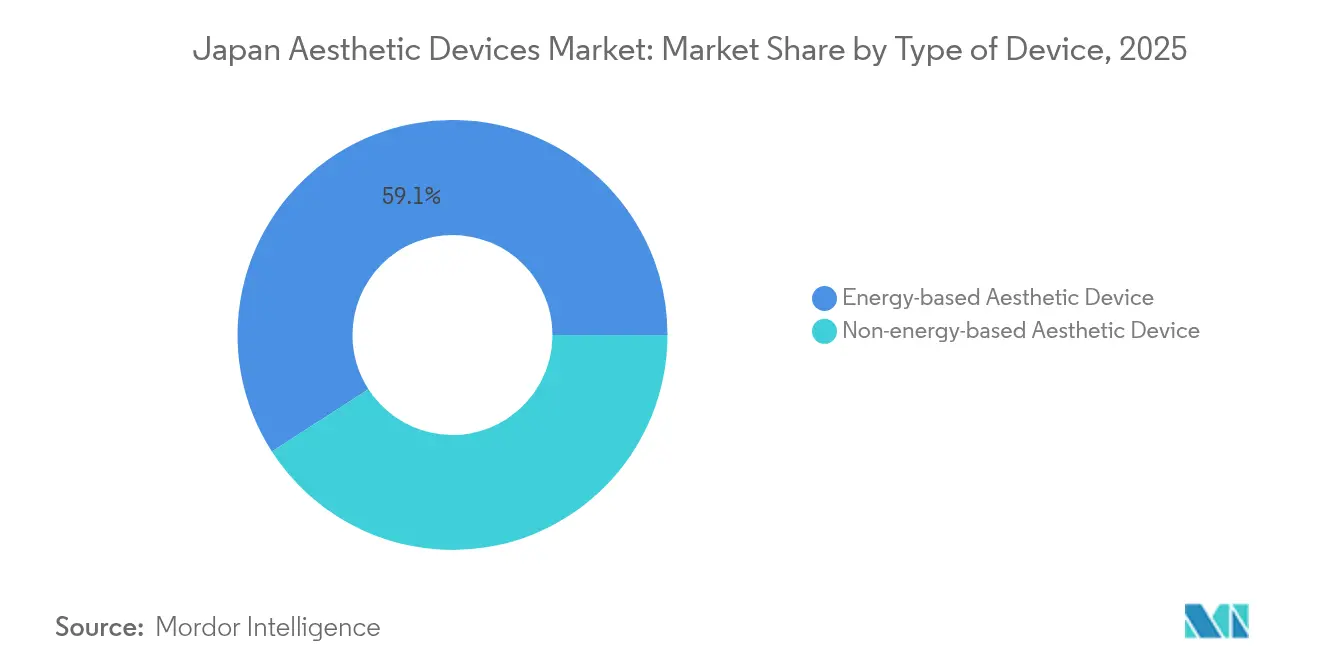
- Por tipo de dispositivo, las plataformas basadas en energía lideraron con el 59.12 % de la participación de mercado de dispositivos estéticos de Japón en 2025, mientras que los sistemas basados en RF registraron la CAGR más rápida del 17.85 % hasta 2031.
- Por aplicación, el rejuvenecimiento y el tensado de la piel representaron el 31.74 % del tamaño del mercado de dispositivos estéticos de Japón en 2025; se proyecta que los procedimientos de contorno corporal se aceleren a una CAGR del 16.27 % entre 2026 y 2031.
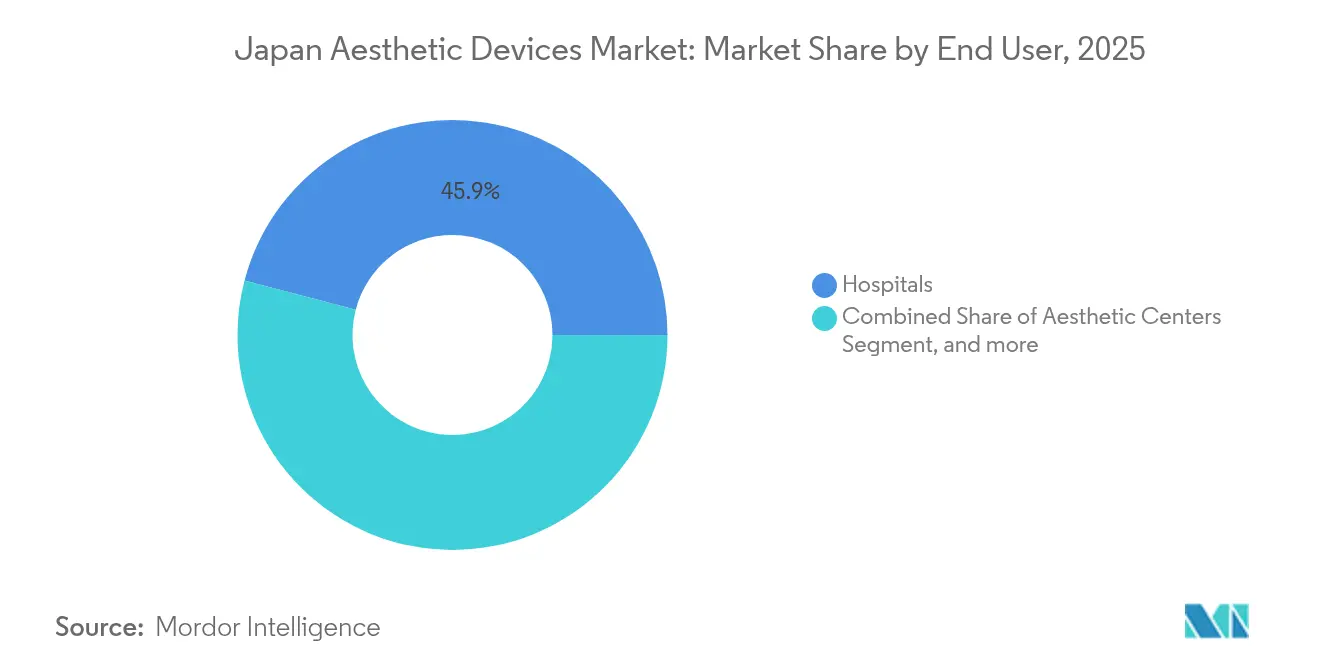
- Por usuario final, los hospitales representaron el 45.92 % de los ingresos en 2025, mientras que se prevé que los centros estéticos se expandan a una CAGR del 18.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos estéticos en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecimiento de la población impulsa la demanda de tratamientos antienvejecimiento | + 3.2% | Nacional, con concentración en las áreas metropolitanas de Tokio, Osaka y Nagoya | Largo plazo (≥ 4 años) |
| Creciente adopción de dispositivos mínimamente invasivos y no invasivos | + 2.8% | Nacional, con mayor penetración en centros urbanos | Mediano plazo (2-4 años) |
| Avances tecnológicos en plataformas basadas en energía | + 2.1% | Influencia global con adaptaciones específicas de Japón | Mediano plazo (2-4 años) |
| Plataformas teleestéticas y ecosistema de dispositivos de uso doméstico | + 1.9% | Nacional, con énfasis en el área rural | Corto plazo (≤ 2 años) |
| Vía rápida de la PMDA para dispositivos estéticos asistidos por IA | + 1.4% | Marco regulatorio nacional | Mediano plazo (2-4 años) |
| Las visas de estancia médica impulsan el turismo estético receptivo | + 1.1% | Principales ciudades con aeropuertos internacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El envejecimiento de la población impulsa la demanda de tratamientos antienvejecimiento
La estructura demográfica superenvejecida de Japón intensifica la demanda de tratamientos de rejuvenecimiento, y se proyecta que el gasto antienvejecimiento supere los USD 3 mil millones anuales para 2028. [1] “Japan Becomes Super-Aged Society”, Nature, nature.com La proporción de trabajadores por persona mayor cae a 2.4:1 para 2025, concentrando el poder adquisitivo entre los adultos mayores que pagan fácilmente por procedimientos de alta gama. Las empresas canalizan los presupuestos de I+D hacia equipos basados en senolíticos que se dirigen a la senescencia celular, posicionando el mercado japonés de dispositivos estéticos como un campo de pruebas para dispositivos orientados a la longevidad. La participación masculina aumenta: los hombres de 40 años representan el 31% de los pacientes estéticos que buscan depilación láser y mantenimiento de la piel. A medida que la investigación se centra en la extensión de la esperanza de vida saludable, los fabricantes de dispositivos se asocian con empresas farmacéuticas para desarrollar conjuntamente plataformas que combinan beneficios cosméticos y preventivos.
Creciente adopción de dispositivos mínimamente invasivos y no invasivos
Más del 80 % de los pacientes potenciales ahora priorizan la seguridad y el tiempo de recuperación sobre el costo al elegir procedimientos, y los dispositivos de uso doméstico ya se encuentran en el 16 % de los hogares. Las marcas nacionales más vendidas combinan RF, EMS y LED en herramientas del tamaño de la palma de la mano que imitan la eficacia de grado clínico. La evidencia clínica respalda el cambio: la RF monopolar aumenta la elasticidad dérmica sin eventos adversos en ensayos controlados. [2] S. Lee et al., “Monopolar RF Improves Skin Elasticity,” MDPI, mdpi.com Las directrices actualizadas del sistema de gestión de calidad de PMDA que armonizan con ISO 13485:2016 reducen los obstáculos burocráticos para las actualizaciones incrementales de dispositivos, lo que permite a los fabricantes actualizar los modelos populares anualmente sin reinventar la rueda de aprobación.
Avances tecnológicos en plataformas basadas en energía
Los aplicadores de RF de próxima generación emplean algoritmos de IA para modular la salida térmica en milisegundos, mejorando la predictibilidad en diversos fototipos de piel. La plataforma OptiLIFT de Lumenis logró una reducción del 75 % en la flacidez de los párpados durante ensayos revisados por pares. Ingenieros académicos ahora están creando prototipos de antenas de guía de ondas de metamaterial que elevan la temperatura del tejido 35.4 °C a 80 W, ampliando las opciones de modelado corporal no invasivo. [3] L. Wang et al., “Metamaterial RF Antenna for Skin Tightening,” Frontiers in Bioengineering and Biotechnology, frontiersin.org InMode Japan obtuvo la certificación de clase II para su sistema de luz de xenón Optimus Lumecca, lo que indica la confianza del regulador en el chasis multimodal. Estos avances mantienen el alto valor que el hardware basado en energía exige en el mercado japonés de dispositivos estéticos.
Plataformas teleestéticas y ecosistema de dispositivos de uso doméstico
La escasez de médicos fuera de las principales áreas metropolitanas motiva a los proveedores a integrar módulos de videoconsulta y software de bloqueo remoto de parámetros directamente en el firmware de los dispositivos. V-Cube tiene como objetivo contar con 500 cabinas de teleconsulta en todo el país para 2026, creando un punto de referencia físico para las visitas de seguimiento en centros comerciales y estaciones de tren. Los portales de comercio electrónico con modelo de suscripción envían consumibles específicos para cada tratamiento en ciclos de reposición automática, lo que mejora el cumplimiento y los resultados posteriores al procedimiento. El apoyo de celebridades impulsa las máscaras LED con un precio de 55,000 JPY (371 USD) en el comercio minorista general. Estos puentes digitales amplían el "ciclo de atención" similar al de Tamagotchi que conecta al usuario, al profesional sanitario y al dispositivo, lo que ayuda al mercado japonés de dispositivos estéticos a llegar a la población rural y con escasez de tiempo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de seguridad estrictas y reembolso limitado | -2.1% | Marco regulatorio nacional | Largo plazo (≥ 4 años) |
| Altos gastos de capital y operativos para clínicas más pequeñas | -1.8% | Regional, que afecta a los mercados rurales y suburbanos | Mediano plazo (2-4 años) |
| Escasez de dermatólogos fuera de las áreas metropolitanas | -1.4% | Regiones rurales y suburbanas, excluyendo el corredor Tokio-Osaka | Mediano plazo (2-4 años) |
| Análisis de sostenibilidad de los consumibles de un solo uso | -1.1% | Nacional, con una aplicación más estricta en las áreas metropolitanas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normas de seguridad estrictas y reembolso limitado
El seguimiento obligatorio de PFAS a partir de enero de 2025 obliga a los fabricantes a auditar las cadenas de suministro y rediseñar los recubrimientos, lo que eleva el costo de la lista de materiales. Los programas de reembolso excluyen la estética electiva, por lo que los pacientes se autofinancian, lo que frena la aceptación entre los grupos sensibles a los precios. Las revisiones de la PMDA, aunque más rápidas que hace una década, aún están por detrás de las de Estados Unidos, lo que extiende los plazos de entrega para los lanzamientos globales. Cada cinco años, las empresas deben renovar la aprobación del sistema de calidad, lo que aumenta la burocracia.
Altos gastos de capital y operativos para clínicas más pequeñas
Los láseres de primera línea tienen un precio de entre 10 y 50 millones de yenes (67,000 333,000 y 126 2024 USD), sin contar los desechables ni los contratos de servicio anuales. Los costos de personal aumentan a medida que las enfermeras estéticas cambian de trabajo a cadenas metropolitanas que ofrecen mejores salarios, lo que deja a los centros rurales con escasez de personal y sin rentabilidad. Un récord de XNUMX clínicas dentales se declararon en quiebra en XNUMX, lo que ilustra la fragilidad estructural de las pequeñas clínicas basadas en procedimientos. Sin apoyo financiero, los operadores independientes posponen las actualizaciones, lo que amplía la brecha tecnológica que, en última instancia, limita la penetración geográfica del mercado japonés de dispositivos estéticos.
Análisis de segmento
Por tipo de dispositivo: el dominio basado en la energía impulsa la innovación
Los equipos basados en energía representaron el 59.12 % del mercado japonés de dispositivos estéticos en 2025, y las unidades centradas en radiofrecuencia (RF) presentaron una tasa de crecimiento anual compuesta (TCAC) del 17.85 % hasta 2031. El Quick Facial Trainer de Shiseido ejemplifica la integración de vanguardia, al superponer EMS sobre ondas de interferencia para estimular la musculatura profunda y minimizar la irritación epidérmica. Los láseres aún tienen precios elevados; la Clínica Shirono instaló la plataforma Stella M22 con seis filtros intercambiables para sesiones de pigmentación personalizadas por dermatólogos. Los sistemas híbridos de ultrasonido y radiofrecuencia redujeron la circunferencia de cintura promedio en 3.83 cm en ensayos aleatorizados.
Los dispositivos no energéticos, los rellenos con jeringa y las neurotoxinas mantienen la fidelidad de los médicos para la relajación de arrugas, pero carecen del potencial de venta cruzada de los sistemas de consola inteligentes. Las actualizaciones flexibles de gestión de calidad de PMDA aceleran la implementación de conjuntos de funciones basadas en firmware, lo que proporciona a los fabricantes de dispositivos energéticos un impulso innovador. A medida que el análisis de IA gane impulso, los paneles de consola enviarán los datos de resultados a portales en la nube, lo que permitirá a los proveedores aumentar las ventas de suscripciones a algoritmos y reforzar la captación de ingresos a largo plazo en el mercado japonés de dispositivos estéticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el contorno corporal emerge como líder en crecimiento
El rejuvenecimiento y el tensado de la piel contribuyeron con un 31.74 % al tamaño del mercado japonés de dispositivos estéticos en 2025, pero los procedimientos de contorno corporal que aprovechan la radiofrecuencia y el ultrasonido no invasivos están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 16.27 % hasta 2031. Estudios controlados confirman que los tratamientos de energía combinada derriten las capas adiposas sin afectar las estructuras dérmicas, satisfaciendo así la demanda de los pacientes de un refinamiento sutil de la silueta sin tiempo de recuperación. El rejuvenecimiento facial se mantiene estable; las clínicas ahora promocionan la administración de plasma indolora y sin agujas, con una penetración de 6.5 mm, lo que profundiza la remodelación del colágeno.
La curiosidad del consumidor se extiende al bienestar íntimo, donde plataformas de láser vaginal como Timewalker II Intima ofrecen resultados funcionales y estéticos. Las unidades de depilación migran de la clínica al salón, aprovechando la penetración del 16% de los dispositivos de luz pulsada (IPL) en los hogares, y alimentando un embudo de "prueba antes de la consulta" previo al procedimiento que, en última instancia, aumenta las reservas profesionales. En general, las estaciones de trabajo multiaplicación que alternan entre sondas faciales, corporales y especializadas dominan las decisiones de compra en el mercado japonés de dispositivos estéticos.
Por el usuario final: Los centros de estética aceleran la transformación del mercado
Los hospitales representaron el 45.92% de los ingresos en 2025, aprovechando la credibilidad de su respaldo quirúrgico. Sin embargo, los centros de estética especializados, con una tasa de crecimiento anual compuesta (TCAC) del 18.92%, superan a los centros médicos más amplios al ofrecer una experiencia personalizada y una rápida rotación de dispositivos. Cadenas como SBC Medical Group extendieron su presencia a Hiratsuka y Kobe, adaptando protocolos híbridos coreanos a los fenotipos de piel japoneses.
Los entornos domésticos generan un gran interés gracias a las máscaras LED y los rodillos de microcorriente que imitan los resultados clínicos. Los modelos de suscripción para consumibles consolidan los ingresos recurrentes, permitiendo a los fabricantes recopilar datos sobre patrones de uso que fundamentan el diseño de vanguardia. Las alianzas para la capacitación de la fuerza laboral, como la escuela de verano de la Sociedad Japonesa de Medicina Estética, canalizan a los recién graduados hacia centros especializados, reforzando así un ecosistema de personal que impulsa el mercado japonés de dispositivos estéticos hacia modalidades de atención descentralizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Tokio, Osaka y Nagoya concentran el gasto, impulsados por densas redes de clínicas y una clientela adinerada y experta en belleza. Tan solo Ginza alberga docenas de emblemáticas salas de láser que atienden a visitantes chinos que buscan liftings faciales con células madre. Las ciudades secundarias cobran impulso gracias a la expansión de la cadena; la sucursal de SBC en Hiratsuka, la primera de Kanagawa, capta a viajeros suburbanos que antes viajaban a Shonan o Yokohama. Las cabinas de teleconsulta se extienden por los centros ferroviarios, lo que permite a los residentes rurales recibir una evaluación previa y luego viajar para tratamientos de un día, suavizando así la demanda regional.
La realidad demográfica de las poblaciones mayores en las prefecturas rurales impulsa la utilidad de las soluciones domiciliarias donde las clínicas cierran debido a la jubilación de los médicos. Las cabinas de teleclínica de V-Cube cubren las necesidades al permitir seguimientos virtuales vinculados a la venta de consumibles por correo. Los gobiernos locales buscan el crecimiento mediante incentivos fiscales para las nuevas clínicas; Osaka aprovecha la Expo 2025 como escaparate para los quioscos de cuidado de la piel con inteligencia artificial desarrollados por Momotani Juntenkan e investigadores universitarios.
La supervisión uniforme de la PMDA implica que el etiquetado de los productos y la notificación de eventos adversos se mantienen uniformes en todo el país, aunque los programas piloto de reembolso prefectural para dispositivos para el alivio del dolor posoperatorio generan velocidades de adopción desiguales. En definitiva, los modelos de proveedores con presencia en centros de distribución, junto con una sólida gestión del comercio electrónico, garantizan que el mercado japonés de dispositivos estéticos llegue tanto a poblaciones cosmopolitas como remotas de todo el archipiélago.
Panorama regulatorio
Japón regula los dispositivos estéticos conforme a la Ley de Garantía de Calidad, Eficacia y Seguridad de Productos, Incluidos Productos Farmacéuticos y Dispositivos Médicos (Ley PMD). El Ministerio de Salud, Trabajo y Bienestar (MHLW) actúa como autoridad administrativa, mientras que la Agencia de Productos Farmacéuticos y Dispositivos Médicos (PMDA) realiza la revisión científica y la supervisión de la seguridad posterior a la comercialización. Los dispositivos se clasifican en cuatro niveles de riesgo (Clase I a IV); muchas plataformas estéticas basadas en energía se incluyen en la Clase II, donde la evaluación de la conformidad a través de Organismos de Certificación Registrados es habitual, mientras que las configuraciones de mayor riesgo requieren la aprobación del MHLW. Un Titular de la Autorización de Comercialización (MAH) con sede en Japón es responsable de las presentaciones y la vigilancia.
Las acciones políticas recientes agregan nuevos flujos de trabajo de cumplimiento junto con las aprobaciones. En abril de 2025, el MHLW emitió una notificación que exige a los titulares de autorización de comercialización (MAH) que implementen evaluaciones de riesgo de ciberseguridad para dispositivos médicos heredados comercializados antes del 31 de marzo de 2024, incluyendo la lista de materiales de software (SBOM) y divulgaciones de fin de vida útil, que pueden afectar a las consolas conectadas y las actualizaciones habilitadas para software en sistemas estéticos. En mayo de 2025, se promulgaron enmiendas a la Ley PMD para fortalecer la responsabilidad de seguridad del producto, con una implementación gradual hasta mayo de 2027. En marzo de 2026, la Notificación No. 0331-20 del MHLW estableció procedimientos para revisiones prioritarias durante la escasez de suministro, incluyendo la dependencia regulatoria de las autorizaciones de la FDA de EE. UU. para dispositivos con precedentes japoneses, lo que puede alterar los plazos para los fabricantes extranjeros y los socios de distribución en Japón durante períodos de suministro restringido.
Panorama competitivo
La consolidación se acelera: Hahn & Company fusionó Cynosure y Lutronic en abril de 2024, formando Cynosure Lutronic Inc. y controlando instantáneamente una amplia cartera de láseres. Las empresas establecidas responden combinando las ventas de hardware con análisis en la nube que optimizan los ajustes preestablecidos de ancho de pulso por clínica. InMode, con la certificación de terapia térmica de Optimus Lumecca, aprovecha la venta cruzada para las prácticas de lesiones vasculares. Conglomerados nacionales como Shiseido desarrollan líneas de dispositivos que complementan el cuidado tópico de la piel, fomentando ecosistemas de ciclo cerrado que multiplican el valor de la vida del cliente.
Las startups compiten mediante hardware LED y de microcorriente de venta directa al consumidor, y algunas superan las 350,000 unidades vendidas en menos de dos años. Estos nuevos participantes suelen asociarse con íconos de la cultura pop, evitando los canales clínicos para generar valor de marca. Sin embargo, las vías de PMDA clase II imponen auditorías en las plantas de fabricación, filtrando a los recién llegados con capital insuficiente. Proliferan las alianzas estratégicas de I+D: los fabricantes de componentes ópticos se asocian con empresas de software de IA para desarrollar conjuntamente paneles de control de mantenimiento predictivo, reduciendo drásticamente el tiempo de inactividad de los dispositivos en centros con gran volumen de producción.
Líderes de la industria de dispositivos estéticos en Japón
Bausch Health Companies Inc. (Solta Medical, Inc.)
Lindara Inc.
concepto venus
Lumenis Ltda.
Abbvie (Allergan)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: El Ministerio de Salud, Trabajo y Bienestar de Japón (MHLW) emitió la Notificación n.° 0331-20, que establece procedimientos para la revisión prioritaria de ciertos dispositivos médicos durante períodos de escasez de suministros y permite recurrir a las autorizaciones de la FDA de EE. UU. cuando existen precedentes japoneses. Esto puede reducir el tiempo de comercialización de sistemas y componentes importados cuando surgen restricciones de suministro, lo cual es relevante para las plataformas estéticas basadas en energía de origen global que dependen de repuestos y actualizaciones oportunas.
- Julio de 2025: InMode Japan recibió la certificación de Clase II para el sistema de terapia de luz de xenón Optimus Lumecca. Esta aprobación respalda una mayor comercialización de plataformas multimodales basadas en luz y fortalece el posicionamiento del proveedor ante las clínicas que priorizan las afirmaciones certificadas sobre la circulación y el alivio del dolor.
- Julio de 2024: Cutera y su filial japonesa, Cutera KK, firmaron un acuerdo de colaboración exclusivo con L'Oréal Japón para promocionar, comercializar, vender y distribuir productos selectos de SkinCeuticals a clínicas médicas y dirigidas por médicos en Japón. El acuerdo, anunciado con una duración inicial de tres años y opciones de renovación, amplía la cobertura del canal clínico al combinar la distribución de productos de cuidado de la piel de alta gama con una red consolidada de medicina estética.
Alcance del informe sobre el mercado de dispositivos estéticos en Japón
El alcance del mercado de dispositivos estéticos se refiere a todos los dispositivos médicos utilizados para diversos procedimientos cosméticos, incluida la cirugía plástica, la eliminación del vello no deseado, la eliminación del exceso de grasa, el antienvejecimiento y el estiramiento de la piel, que se utilizan para embellecer, corregir y mejorar el cuerpo. Los procedimientos estéticos incluyen procedimientos quirúrgicos y no quirúrgicos. El mercado japonés de dispositivos estéticos está segmentado por tipo, aplicación y usuario final.
Por tipo de dispositivo
| Dispositivo estético basado en energía | Dispositivo estético basado en láser |
| Dispositivo estético basado en radiofrecuencia | |
| Dispositivo estético basado en luz | |
| Dispositivo estético de ultrasonido | |
| Otros dispositivos estéticos basados en la energía | |
| Dispositivo estético no basado en energía | Toxina botulínica |
| Rellenos dérmicos e hilos | |
| Microdermoabrasión | |
| implante | |
| Otros Dispositivos Estéticos No Energéticos |
por Aplicación
| Rejuvenecimiento y reafirmación de la piel |
| Contorno corporal y reducción de celulitis |
| Procedimientos de estética facial |
| Depilación |
| Aumento de Senos |
| Otras aplicaciones |
Por usuario final
| Hospitales |
| Centros de estética |
| Configuración de inicio |
| Por tipo de dispositivo | Dispositivo estético basado en energía | Dispositivo estético basado en láser |
| Dispositivo estético basado en radiofrecuencia | ||
| Dispositivo estético basado en luz | ||
| Dispositivo estético de ultrasonido | ||
| Otros dispositivos estéticos basados en la energía | ||
| Dispositivo estético no basado en energía | Toxina botulínica | |
| Rellenos dérmicos e hilos | ||
| Microdermoabrasión | ||
| implante | ||
| Otros Dispositivos Estéticos No Energéticos | ||
| por Aplicación | Rejuvenecimiento y reafirmación de la piel | |
| Contorno corporal y reducción de celulitis | ||
| Procedimientos de estética facial | ||
| Depilación | ||
| Aumento de Senos | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Centros de estética | ||
| Configuración de inicio | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de dispositivos estéticos en Japón en 2026?
El tamaño del mercado de dispositivos estéticos de Japón es de USD 335.28 millones en 2026 y se prevé que crezca a una CAGR del 13.68 % hasta 2031.
¿Qué categoría de dispositivos tiene la mayor participación?
Las plataformas basadas en energía dominan con el 59.12 % de la participación en el mercado de dispositivos estéticos de Japón en 2025, lideradas por los sistemas centrados en RF.
¿Cuál es el segmento de aplicaciones de más rápido crecimiento?
Los procedimientos de contorno corporal, impulsados por tecnología combinada de ultrasonido y radiofrecuencia, avanzan a una CAGR del 16.27 % entre 2026 y 2031.
¿Dónde es geográficamente la demanda más fuerte?
Las áreas metropolitanas de Tokio, Osaka y Nagoya lideran el gasto, aunque el crecimiento suburbano y rural aumenta a través de plataformas teleestéticas.
¿Cómo afectan las nuevas regulaciones PFAS a los fabricantes?
A partir de enero de 2025, los fabricantes de dispositivos deberán auditar y limitar el uso de PFAS, lo que aumentará los costos de los materiales pero fomentará formulaciones más seguras.
¿Qué fusión reciente transformó el panorama competitivo?
La fusión de Cynosure y Lutronic por parte de Hahn & Company en 2024 creó Cynosure Lutronic Inc., fortaleciendo su cartera de tecnología láser.


