

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 653.5 millones de litros |
| Volumen de mercado (2031) | 610.62 millones de litros |
| Tasa de crecimiento (2026 - 2031) | -1.35% CAGR |
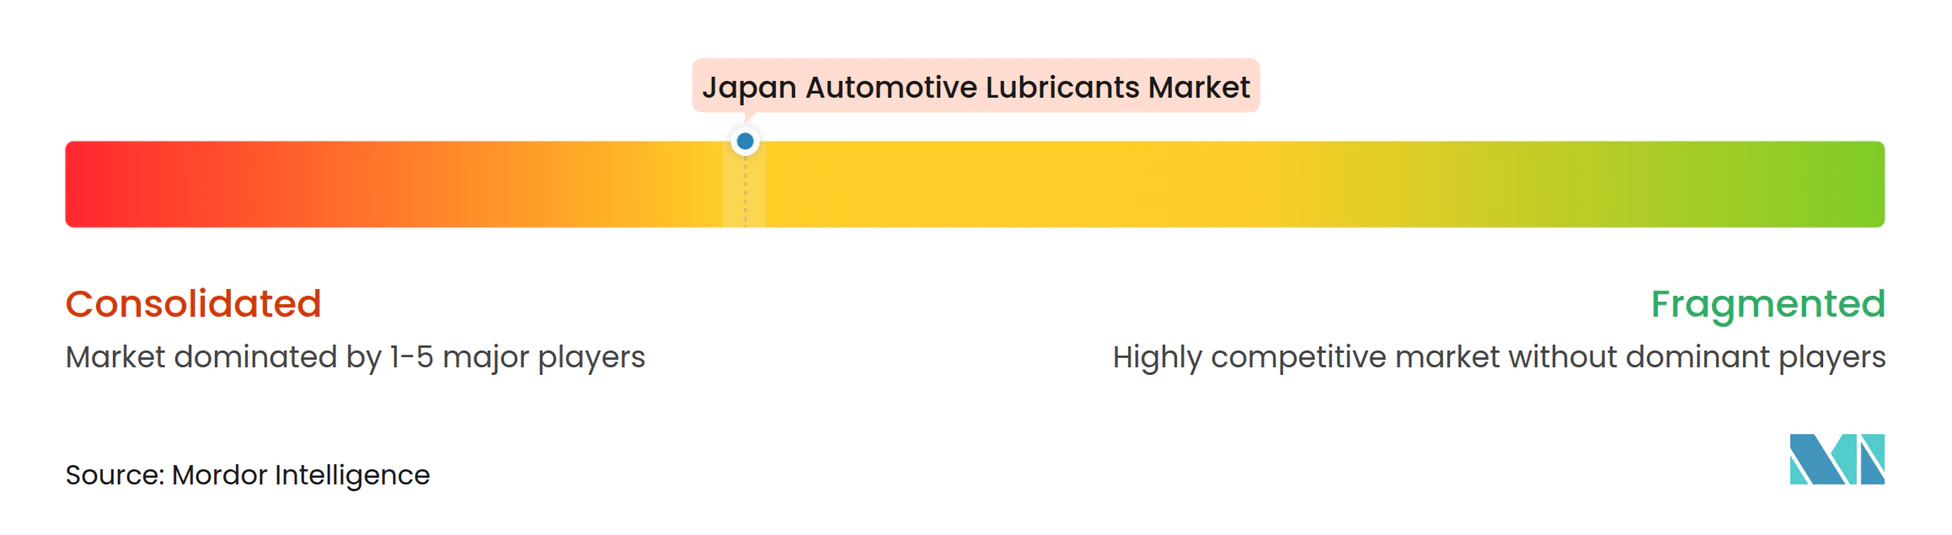
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
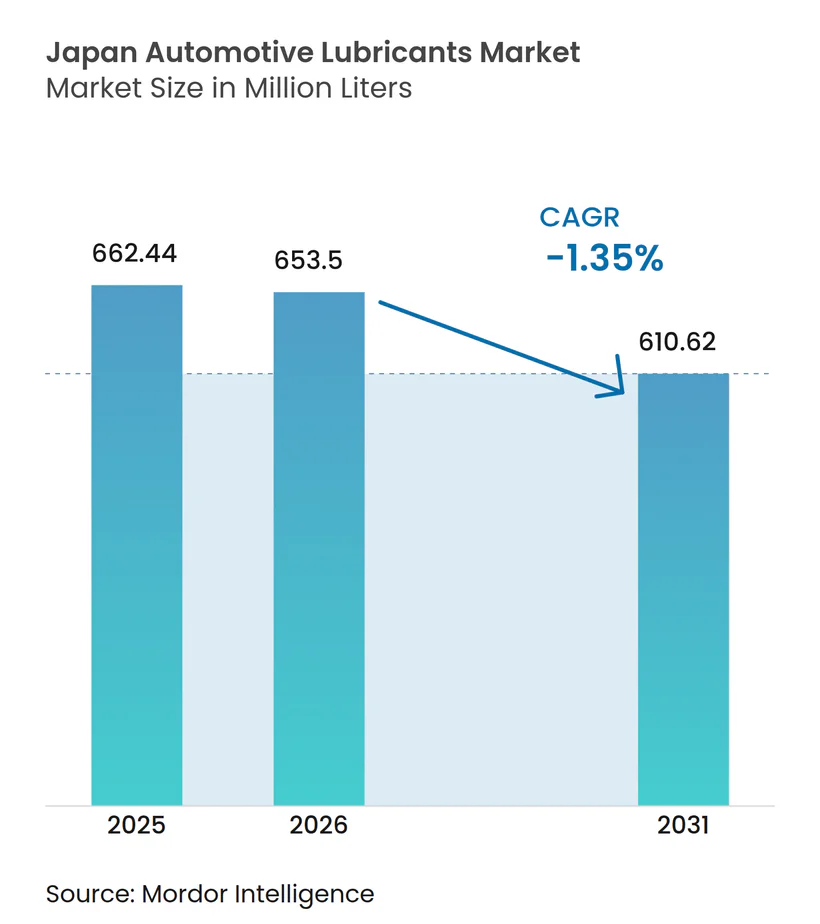
Análisis del mercado de lubricantes para la industria automotriz en Japón por Mordor Intelligence
El tamaño del mercado japonés de lubricantes automotrices en 2026 se estima en 653.5 millones de litros, creciendo desde el valor de 2025 de 662.44 millones de litros, con proyecciones para 2031 que muestran 610.62 millones de litros, creciendo a una CAGR del -1.35 % entre 2026 y 2031. La contracción refleja la rápida electrificación, los estrictos objetivos corporativos de economía de combustible promedio y la penetración líder en la industria de aceite original de OEM que concentra la demanda en grados premium pero de viscosidad más delgada. Las formulaciones de baja viscosidad, como 0W-8 y 0W-12, continúan ganando participación de mercado porque ofrecen ganancias de eficiencia de combustible, creando un foso tecnológico para las refinerías nacionales que controlan la producción integrada de aceite base. Las flotas comerciales, por otro lado, implementan la monitorización remota del estado del aceite para extender los intervalos de drenaje, compensando parcialmente la pérdida de volumen y reforzando la propuesta de valor de los sintéticos de mayor margen.
Conclusiones clave del informe
- Por tipo de producto, el aceite de motor para automóviles lideró con una cuota del 61.62% del mercado de lubricantes para automóviles de Japón en 2025; los fluidos para transmisiones automáticas registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada de -1.23% hasta 2031.
- Por tipo de vehículo, los vehículos de pasajeros representaron el 51.58% del tamaño del mercado japonés de lubricantes para automóviles en 2025, mientras que se proyectó que los vehículos comerciales tendrían la mayor tasa de crecimiento anual compuesto (CAGR) con un -1.08% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes para automóviles en Japón
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta penetración de aceite original del fabricante | + 0.8% | A nivel nacional, más fuerte en los centros urbanos | Mediano plazo (2-4 años) |
| Cambio normativo hacia aceites de baja viscosidad y mayor eficiencia en el consumo de combustible | + 0.5% | A escala nacional | Largo plazo (≥ 4 años) |
| Parque automotor maduro pero envejecido | + 0.4% | A nivel nacional, con predominio rural | Mediano plazo (2-4 años) |
| Crecimiento de mezclas sintéticas y de base biológica | + 0.3% | A escala nacional | Largo plazo (≥ 4 años) |
| Adopción de la monitorización remota del estado del aceite | + 0.2% | grupos de vehículos comerciales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta penetración del aceite original del fabricante mantiene la demanda de productos de primera calidad.
La penetración de aceites originales de fábrica supera el promedio mundial del 45%, lo que permite a los fabricantes de automóviles y refinerías mantener su poder de fijación de precios premium a pesar de la disminución del parque automotor de vehículos de combustión interna. Los programas de mantenimiento controlados por los concesionarios garantizan el reemplazo rutinario de lubricantes y mantienen las marcas originales arraigadas en los hábitos de consumo. Toyota, Honda y Nissan aprovechan este canal cautivo para exigir el uso de aceites sintéticos avanzados, que ofrecen márgenes de ganancia superiores a los de los aceites minerales. La inspección técnica obligatoria (Shaken) obliga a los conductores a utilizar talleres certificados, lo que refuerza el dominio del canal de los fabricantes de equipos originales. Como resultado, la demanda de aceites premium disminuye más lentamente que el volumen total, lo que ayuda al mercado japonés de lubricantes automotrices a mantener una rentabilidad estable incluso con la disminución de la producción. Los talleres independientes responden ofreciendo aceites sintéticos de marcas económicas para retener a los clientes que dejan de estar cubiertos por la garantía.
Cambio normativo hacia aceites de baja viscosidad y mayor eficiencia en el consumo de combustible
El objetivo CAFE de Japón para 2030, de 25.4 km/L, impulsa a las refinerías a producir aceites con una viscosidad tan baja como 0W-8, un grado que reduce la resistencia hidrodinámica en comparación con el 5W-30. Los fabricantes nacionales aprovechan las cadenas de suministro integradas para personalizar a gran escala las mezclas de aceites base de los Grupos III+ y IV que cumplen con los estándares JASO GLV-1 y GLV-2, mientras que los importadores incurren en costos asociados al rediseño de las fórmulas. Los gastos de producción aumentan, pero los fabricantes de equipos originales (OEM) trasladan voluntariamente estos sobreprecios a los consumidores, ya que las mejoras comprobadas en la eficiencia de combustible les ayudan a alcanzar sus objetivos de consumo promedio de combustible para flotas. Por lo tanto, el mercado japonés de lubricantes para automóviles se inclina hacia los sintéticos y las viscosidades ultrabajas, lo que amplía la brecha tecnológica entre los fabricantes establecidos y los nuevos proveedores. En el horizonte de previsión, se espera que la reducción de la viscosidad disminuya la demanda agregada, pero a la vez aumente los precios de venta promedio, lo que mitigará la pérdida de ingresos.
Un parque automotor maduro pero envejecido mantiene los volúmenes del mercado de repuestos.
La edad promedio de los vehículos alcanzó los 13.2 años en 2024, la más alta entre las economías desarrolladas, creando una cantidad considerable de motores de alto kilometraje que requieren cambios de aceite más frecuentes [1] Japan Automobile Standards Organization, “JASO Engine Oil Standards”, JASO.OR.JP . El estancamiento económico y los cambios demográficos retrasan las compras de reemplazo, extendiendo los ciclos de mantenimiento para los modelos ICE antiguos. Los intervalos de servicio para los motores más antiguos se mantienen en 10,000–12,000 kilómetros, que está muy por debajo de los umbrales de 15,000–25,000 kilómetros típicos en América del Norte, preservando así el rendimiento del mercado de repuestos. Los talleres independientes atienden a este segmento con formulaciones minerales convencionales y de alto kilometraje, mientras que los centros de servicio de los fabricantes de equipos originales se centran en los sintéticos para las flotas más nuevas. La coexistencia de plataformas antiguas y nuevas permite a los proveedores mantener una amplia gama de SKU, amortiguando así los ingresos a medida que disminuyen los volúmenes totales. Los controles reglamentarios sobre las emisiones de escape de los vehículos más antiguos refuerzan aún más la demanda de lubricantes al exigir formulaciones que cumplan con la normativa y mantengan la eficiencia del convertidor catalítico.
Crecimiento de mezclas sintéticas y de base biológica para la reducción de carbono
El compromiso de Japón de alcanzar la neutralidad de carbono para 2050 acelera la adopción de lubricantes sintéticos que prolongan los intervalos de cambio de aceite y reducen las emisiones del ciclo de vida hasta en un 30 %. ENEOS e Idemitsu han destinado fondos a la modernización de biorrefinerías para producir lubricantes a base de ésteres derivados de aceites vegetales, dirigidos a flotas que informan sobre indicadores de sostenibilidad a transportistas e inversores. Los incentivos de la Estrategia de Crecimiento Verde —que incluyen créditos fiscales y depreciación acelerada— animan a las flotas a probar biolubricantes, abriendo un nicho de mercado prémium dentro de un mercado cada vez más reducido. Esta dinámica ayuda al mercado japonés de lubricantes para automóviles a orientarse hacia propuestas de valor con menor huella de carbono, priorizando parcialmente la escala sobre el margen de beneficio.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida adopción de vehículos eléctricos e híbridos reduce el volumen de petróleo de combustión interna. | -2.1% | Clústeres metropolitanos | Corto plazo (≤ 2 años) |
| Costos de materias primas volátiles de aceites base | -0.8% | regiones dependientes de las importaciones | Mediano plazo (2-4 años) |
| Lubricantes falsificados en el comercio electrónico | -0.3% | A escala nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida adopción de vehículos eléctricos e híbridos reduce el volumen de petróleo para motores de combustión interna.
Los vehículos electrificados captaron una parte significativa de las nuevas ventas en 2024, reduciendo el tiempo de funcionamiento del motor y el consumo de lubricante por unidad. Las plataformas eléctricas de batería eliminan la necesidad de aceite de motor. La prohibición gubernamental de la venta de automóviles de pasajeros nuevos exclusivamente con motor de combustión interna, prevista para 2035, acelera la tendencia a la baja. ENEOS proyecta una caída del 50 % en la demanda de gasolina para 2040, lo que implica una correlación directa con la disminución del consumo de aceite de motor. Si bien las transmisiones híbridas aún requieren fluidos especializados, la disminución general en litros es más rápida que la reducción del parque automotor. Los proveedores responden reasignando capital hacia lubricantes industriales y marinos para mitigar el riesgo. Para el mercado japonés de lubricantes para automóviles, la electrificación sigue siendo el principal obstáculo, superando a todos los demás factores de crecimiento combinados.
Los costes volátiles de las materias primas de aceites base presionan los márgenes.
El cierre de refinerías nacionales, como la de ENEOS en Wakayama, incrementa la dependencia de las importaciones de aceites base, exponiendo a los fabricantes a las fluctuaciones de los precios de referencia del Grupo I. Las pequeñas empresas de mezcla sin contratos a largo plazo se enfrentan a problemas de liquidez cuando los precios se disparan, reduciendo sus márgenes brutos. Las fluctuaciones cambiarias agravan la volatilidad, ya que las compras se realizan en dólares y las ventas en yenes. Para gestionar el riesgo, las grandes refinerías extienden sus acuerdos de suministro con productores surcoreanos y singapurenses, mientras que las empresas independientes dependen cada vez más de los volúmenes al contado. A pesar de las presiones sobre los precios, el mercado japonés de lubricantes para automóviles mantiene una posición de liderazgo, pero la reducción de márgenes incentiva una mayor consolidación.
Análisis de segmento
Por tipo de producto: Dominio del aceite de motor en medio de la evolución de la viscosidad
En 2025, el aceite de motor para automóviles conservó el 61.62 % de la cuota de mercado de lubricantes para automóviles en Japón, lo que subraya su importancia para el mantenimiento de los motores de combustión interna. Sin embargo, la tasa de crecimiento anual compuesto (TCAC) negativa del segmento refleja el cambio sistémico hacia los sistemas de propulsión electrificados. Dentro de esta categoría, los aceites 0W-8 y 0W-12 registran el crecimiento más rápido, ya que los manuales de los fabricantes de equipos originales (OEM) especifican estas calidades para cumplir con las pruebas de ahorro de combustible. Se prevé que el tamaño del mercado japonés de lubricantes para transmisiones automáticas disminuya a una TCAC moderada del -1.23 %, dado que los sistemas de propulsión híbridos y las transmisiones continuamente variables (CVT) requieren fluidos de transmisión automática (ATF) especializados para la lubricación de los motores eléctricos y la gestión térmica. Los fluidos para transmisiones manuales y dirección asistida se contraen más rápidamente debido al auge de las CVT y los sistemas de dirección eléctrica. El mercado de líquidos de frenos se mantiene estable porque los vehículos eléctricos aún utilizan circuitos de frenado hidráulico.
Las elevadas barreras técnicas en las formulaciones de viscosidad ultrabaja favorecen a las refinerías con unidades de mejora del Grupo III+, lo que permite a ENEOS e Idemitsu suministrar aceite 0W-8 homologado por los fabricantes de equipos originales (OEM) en grandes volúmenes. A medida que se prolongan los intervalos de cambio de aceite, los proveedores añaden valor al ofrecer servicios de análisis de aceite y extensiones de garantía. Las grasas tienen una relevancia específica en los rodamientos de ruedas y componentes del chasis, tanto para vehículos de combustión interna como eléctricos, lo que modera el descenso general. El protocolo de inspección por agitación garantiza los ciclos de sustitución, asegurando que el mercado japonés de lubricantes para automóviles mantenga una demanda equilibrada para cada familia de fluidos, incluso ante la presión de la electrificación.
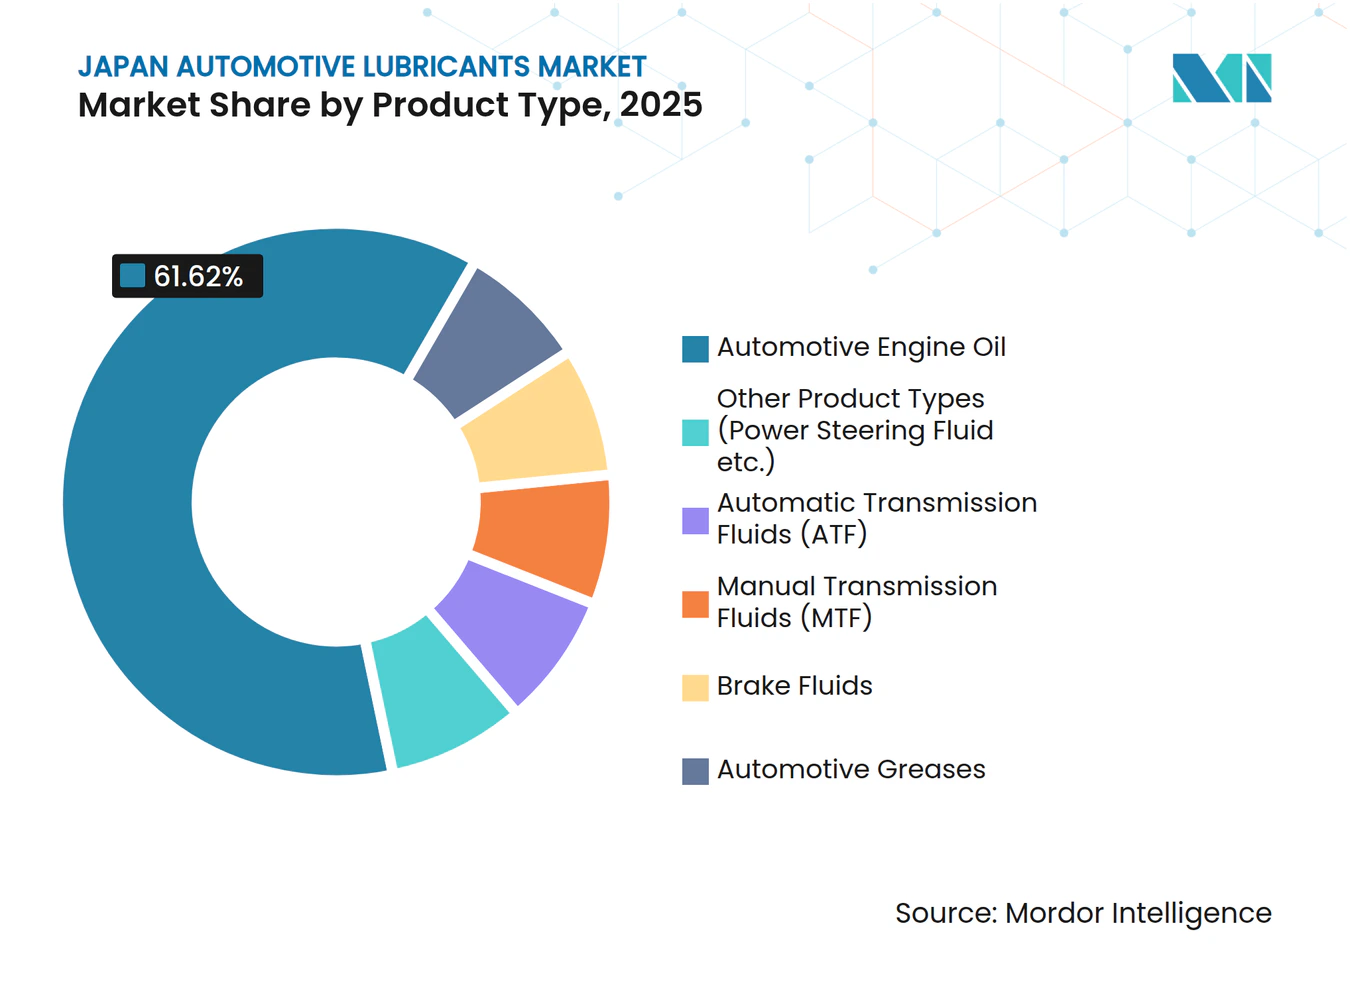
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: La resiliencia comercial compensa la disminución de pasajeros
Los vehículos de pasajeros representaron el 51.58 % del mercado japonés de lubricantes para automóviles en 2025; sin embargo, se proyecta que su consumo de lubricantes se contraiga al ritmo más rápido, ya que la adopción de vehículos eléctricos urbanos supera a la de las regiones rurales. La penetración de vehículos eléctricos de batería (BEV) y vehículos eléctricos híbridos enchufables (PHEV) aumentó en las nuevas matriculaciones, lo que redujo drásticamente los litros de aceite de motor por vehículo. Por el contrario, los vehículos comerciales registran el descenso más leve, con una tasa de crecimiento anual compuesta (TCAC) del -1.08 %, debido a que la electrificación de la flota se retrasa debido a las penalizaciones por carga útil y las restricciones de carga. Los camiones pesados, los autobuses y la maquinaria de construcción retienen grandes volúmenes de cárter, lo que compensa parcialmente la disminución de las ventas de vehículos de pasajeros. Los vehículos de dos ruedas aportan estabilidad; las motocicletas requieren aceites de alta estabilidad al cizallamiento, que se cambian cada 3,000-5,000 kilómetros, y la electrificación sigue siendo incipiente fuera de las flotas de reparto de alimentos.
La monitorización remota del estado del aceite está ganando terreno entre los operadores de camiones y maquinaria pesada, permitiéndoles aplazar los cambios, mientras que los elevados volúmenes de base mantienen el atractivo del segmento. Las normas más estrictas sobre NOx y partículas para motores diésel exigen formulaciones con bajo contenido en cenizas para proteger los sistemas de postratamiento, impulsando así la adopción de combustibles sintéticos. Esta resiliencia proporciona un margen de seguridad al mercado japonés de lubricantes para automóviles, ofreciendo a los proveedores una plataforma para la transición hacia fluidos de última generación, gestionando al mismo tiempo la disminución del volumen de ventas.
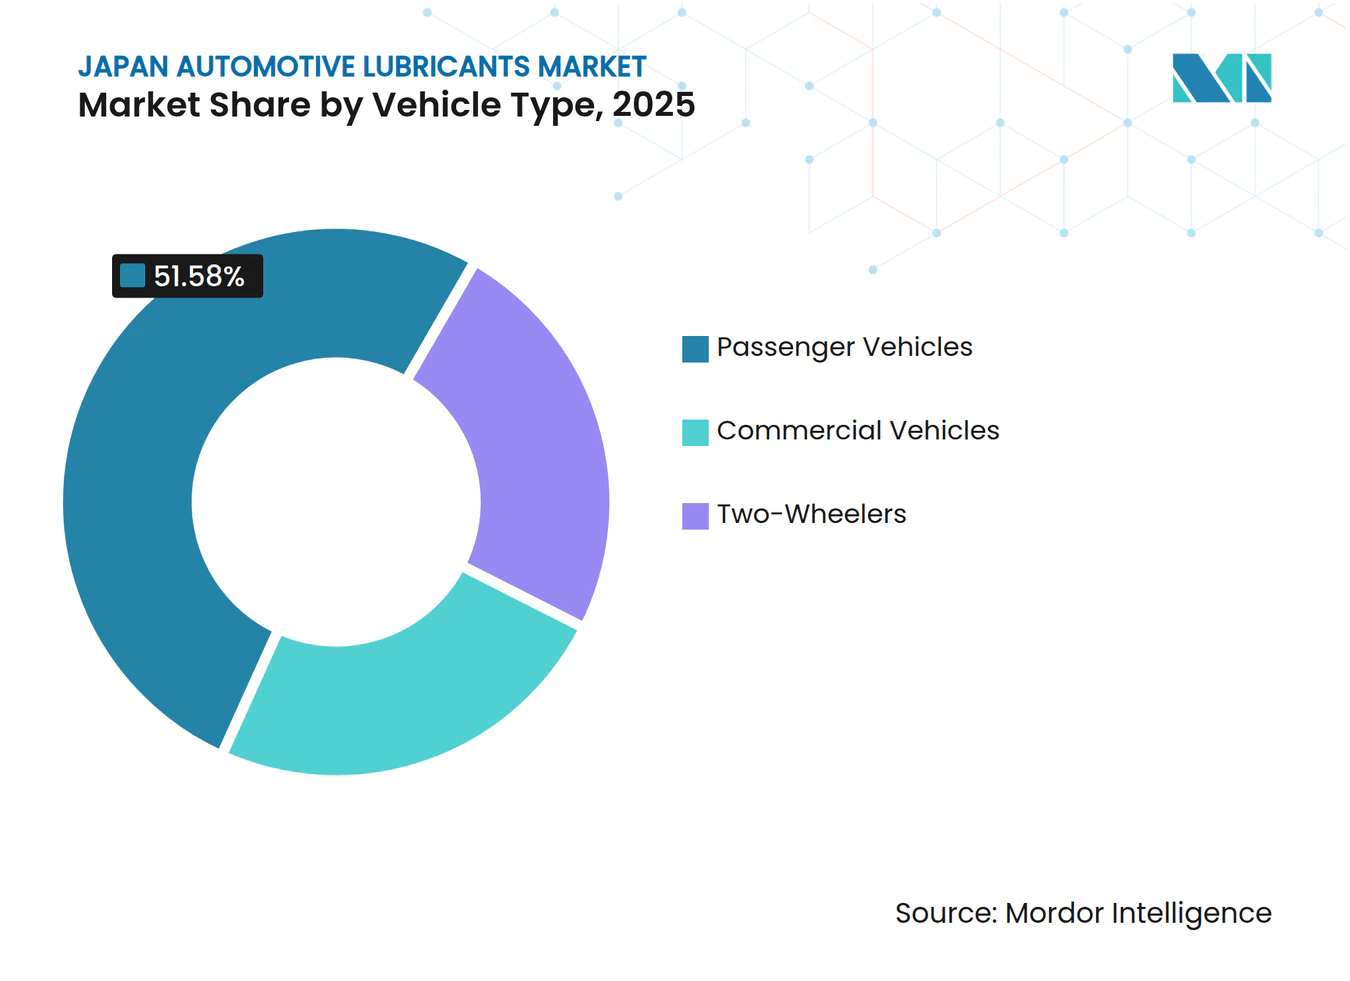
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La demanda del mercado japonés de lubricantes para automóviles se concentra a lo largo del corredor industrial del Pacífico, que se extiende desde Fukuoka, pasando por Osaka y Nagoya, hasta el clúster Tokio-Yokohama, donde la densidad de fabricación de automóviles es mayor. Estas regiones metropolitanas también presentan las tasas de electrificación más rápidas, lo que reduce los volúmenes de aceite de motor pero impulsa la demanda de fluidos de transmisión específicos para vehículos híbridos. Las prefecturas rurales, como Hokkaido y Tohoku, mantienen una mayor dependencia de los vehículos de combustión interna debido a que la escasa infraestructura de recarga prolonga los plazos de adopción. En consecuencia, el tamaño del mercado japonés de lubricantes para automóviles de grado 10W-30 se mantiene en estas zonas, lo que favorece a los distribuidores independientes.
La demanda nacional de productos petrolíferos ha disminuido desde 1999 y se prevé que siga disminuyendo para 2030, lo que ha impulsado a las refinerías a racionalizar sus plantas costeras y consolidar sus depósitos de distribución. ENEOS aprovecha sus refinerías de Chiba y Mizushima, conectadas a una red nacional de más de 10,000 estaciones de servicio, para mantener su dominio a pesar de la disminución de los volúmenes. Las importaciones representan una parte importante del suministro de petróleo base, que llega principalmente a Yokohama y Kobe y luego se transporta tierra adentro en camiones cisterna o buques cisterna costeros. Por lo tanto, las perturbaciones geopolíticas o las paradas de las refinerías en Singapur o Corea del Sur repercuten rápidamente en los inventarios japoneses, lo que obliga a las refinerías a mantener existencias de seguridad equivalentes a 45 días de demanda.
Los patrones demográficos influyen aún más en el consumo regional de lubricantes. El envejecimiento de la población en las prefecturas rurales retrasa la sustitución de vehículos, lo que prolonga la vida útil de los vehículos de combustión interna de alto kilometraje que requieren intervalos de cambio más cortos. Por el contrario, los hogares urbanos tienden a adoptar modelos híbridos o de batería más modernos, lo que reduce el consumo de aceite de motor, pero aumenta la demanda de refrigerante y fluidos para ejes eléctricos. Estas asimetrías geográficas obligan a los proveedores a adaptar sus estrategias de canal —sintéticos premium y paquetes de concesionarios en las ciudades, y aceites convencionales y paquetes minoristas en los mercados rurales—, lo que garantiza que el mercado japonés de lubricantes automotrices mantenga la diversidad de segmentos, incluso con una disminución del volumen agregado.
Panorama regulatorio
Las formulaciones de lubricantes para automóviles en Japón están sujetas a la regulación obligatoria de sustancias químicas a través de la Ley de Control de Sustancias Químicas (CSCL). Esta ley exige la notificación y evaluación de nuevas sustancias químicas antes de su fabricación o importación, con la colaboración del METI, el Ministerio de Salud, Trabajo y Bienestar y el Ministerio de Medio Ambiente. Para ciertas sustancias reguladas, también puede aplicarse el cumplimiento de las normas de control comercial relacionadas con la exportación, administradas por el METI (Orden de Control del Comercio de Exportación, conforme a la Ley de Divisas y Comercio Exterior), que puede restringir el movimiento transfronterizo de determinados insumos químicos utilizados en los aditivos para lubricantes.
Las afirmaciones sobre compatibilidad y ahorro de combustible se ven influenciadas por las normas específicas de Japón y los paneles industriales utilizados por los fabricantes de equipos originales (OEM) y los canales de servicio. El Panel de Implementación de Normas de Aceite para Motores JASO gestiona la norma de aceite para motores de gasolina JASO M 364:2024, mientras que las normas industriales japonesas, como JIS K 2215 (aceites lubricantes para motores de combustión interna) y JIS K 2010 (clasificación de la viscosidad del aceite para motores de automóviles), establecen parámetros de prueba y clasificación que respaldan afirmaciones de calidad consistentes en los canales de OEM y del mercado de repuestos.
Análisis de la cadena de valor
Los lubricantes para automóviles en Japón se obtienen a partir de aceites base y aditivos, que luego se mezclan y envasan antes de su aprobación/prueba y distribución a través de servicios de fabricantes de equipos originales (OEM) y concesionarios, talleres independientes, flotas, venta minorista y comercio electrónico. La exposición a la cadena de suministro está condicionada por la alta dependencia de Japón de las importaciones de crudo y aceites base. Las empresas establecidas con refinerías integradas y capacidades de Grupo III+ tienen ventaja en el suministro de grados de viscosidad ultrabaja especificados por los OEM nacionales. La validación técnica y las aprobaciones se refuerzan mediante organismos como JALOS y el Comité de Combustibles y Lubricantes de la JSAE, junto con el Panel de Implementación de Estándares de Aceites para Motores de JASO (apoyado por la Asociación Petrolera de Japón y JAMA), que en conjunto afectan la calificación del producto y el acceso al mercado.
En la fase intermedia, las grandes empresas nacionales mezclan y envasan aceites en Japón y alinean la planificación de productos con los programas de aceites originales de los fabricantes de equipos originales (OEM). Las empresas mezcladoras más pequeñas se enfrentan a una mayor sensibilidad a los precios al contado y a las fluctuaciones del tipo de cambio de las materias primas importadas. En la fase final, las redes de distribuidores consolidan la presencia de aceites originales de alta calidad, mientras que las flotas comerciales incorporan cada vez más servicios de monitorización del estado del aceite, lo que desplaza el valor hacia los aceites sintéticos y el análisis de datos, que ofrecen mayores márgenes de beneficio. El crecimiento del comercio electrónico también incrementa la necesidad de proteger las marcas, incluyendo la autenticación y una mayor supervisión de los distribuidores, a medida que se hace más evidente el desvío de productos y las falsificaciones.
Panorama competitivo
El mercado presenta una concentración moderada. Las principales compañías globales se especializan en nichos de mercado premium mediante líneas sintéticas específicas para Japón y acuerdos de llenado en fábrica con fabricantes de equipos originales (OEM) de lujo. La consolidación del mercado se ha acelerado; ENEOS cerró su refinería de Wakayama en 2024 y planea eliminar gradualmente la producción de lubricantes en Yokohama para 2028, optimizando las instalaciones restantes para procesar flujos de mayor valor del Grupo III+. La diferenciación estratégica se centra en la tecnología y la sostenibilidad. Los líderes nacionales invierten en investigación y desarrollo de formulaciones de grado GLV y ésteres de base biológica, posicionándose como socios indispensables para los OEM en el cumplimiento de las normas CAFE. Los actores globales responden con fluidos para transmisiones electrónicas codesarrollados y soluciones para la gestión térmica de baterías. Los especialistas en nichos como FUCHS y Motul se dirigen a los segmentos de automovilismo deportivo y alto rendimiento, donde la sensibilidad al precio es mínima. Los servicios digitales, incluyendo análisis de aceite en la nube y autenticación mediante código QR, se convierten en requisitos básicos para la protección de la marca y la interacción con las flotas. La rivalidad competitiva es intensa pero disciplinada. La racionalización de la capacidad ajusta la oferta a la demanda decreciente, evitando así las guerras de precios. Sin embargo, la proliferación de productos falsificados en las plataformas de comercio electrónico ejerce presión sobre el valor de las marcas y exige iniciativas conjuntas de control. En general, el mercado japonés de lubricantes para automóviles equilibra la contracción del volumen con palancas de creación de valor como los sintéticos, los servicios y la sostenibilidad, lo que mantiene la rentabilidad de las empresas que se adaptan rápidamente.
Líderes de la industria de lubricantes para automóviles en Japón
Corporación ENEOS
Idemitsu Kosan Co. Ltd.
Exxon Mobil Corporation
Shell plc
BP plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: ENEOS anunció la firma de acuerdos de compra de acciones para adquirir los negocios de comercialización de combustibles y lubricantes de Chevron en Singapur, Malasia, Filipinas, Australia, Vietnam e Indonesia por aproximadamente 2.17 millones de dólares. Esta operación amplía la presencia regional de ENEOS en el sector de los lubricantes y le otorga mayor capacidad de comercialización fuera de Japón, lo que respalda un cambio hacia mercados internacionales a medida que disminuye el consumo interno de lubricantes para automóviles.
- Agosto de 2025: ENEOS firmó una carta de intención para suministrar gasolina E10 baja en carbono, mezclada con etanol a base de celulosa de producción nacional, para la temporada 2026 de la Super Formula. Si bien el programa se centra en los combustibles, apunta a capacidades más amplias de descarbonización y cadena de suministro de biomasa que también respaldan el posicionamiento de los aceites base derivados de plantas y los lubricantes con bajas emisiones de carbono en Japón.
- Octubre de 2024: ENEOS desarrolló y lanzó un sistema de cálculo de la huella de carbono específico para sus lubricantes y grasas. Esto proporcionó a clientes y socios comerciales un marco de referencia cuantificable para comparar alternativas con bajas emisiones de carbono, lo que permitió diferenciar mejor los productos en función de sus atributos de sostenibilidad verificados.
Alcance del informe sobre el mercado de lubricantes para automóviles en Japón
Por tipo de producto
| Aceite de motor automotriz | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Fluidos de transmisión manual (MTF) | |
| Fluidos de transmisión automática (ATF) | |
| Líquidos de frenos | |
| Grasas automotrices | |
| Otros tipos de productos (líquido de dirección asistida, etc.) |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
| De dos ruedas |
| Por tipo de producto | Aceite de motor automotriz | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Fluidos de transmisión manual (MTF) | ||
| Fluidos de transmisión automática (ATF) | ||
| Líquidos de frenos | ||
| Grasas automotrices | ||
| Otros tipos de productos (líquido de dirección asistida, etc.) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| De dos ruedas |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado de lubricantes para automóviles consumidos en Japón para el año 2031?
Se prevé que el consumo disminuya a 610.62 millones de litros para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) negativa del -1.35% con respecto a los niveles de 2026.
¿Qué categoría de productos se está reduciendo más lentamente?
Los fluidos para transmisiones automáticas están experimentando un descenso a una tasa de crecimiento anual compuesto (CAGR) de tan solo el -1.23%, debido a que los sistemas de propulsión híbridos aún requieren formulaciones especializadas de ATF.
¿Por qué están ganando popularidad en Japón los aceites de baja viscosidad como el 0W-8?
Las estrictas normas de ahorro de combustible y los estándares JASO GLV obligan a los fabricantes de automóviles a especificar viscosidades ultrabajas que reducen la fricción del motor hasta en un 3%.
¿Qué tendencia tecnológica ayuda a las flotas a reducir el consumo de lubricantes?
La monitorización remota del estado del aceite prolonga los intervalos de cambio de aceite entre un 30 y un 50 %, a la vez que reduce el mantenimiento no planificado, especialmente en camiones pesados y maquinaria de construcción.


