

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
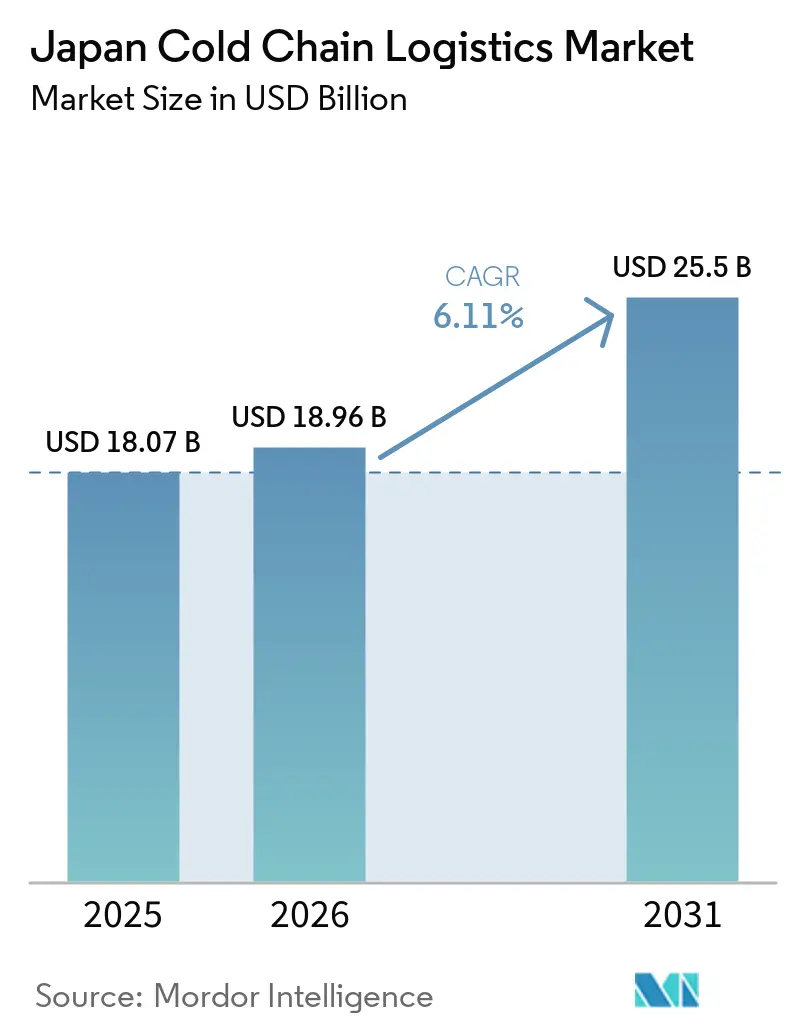
| Tamaño del mercado (2026) | USD 18.96 mil millones |
| Tamaño del mercado (2031) | USD 25.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.11% CAGR |
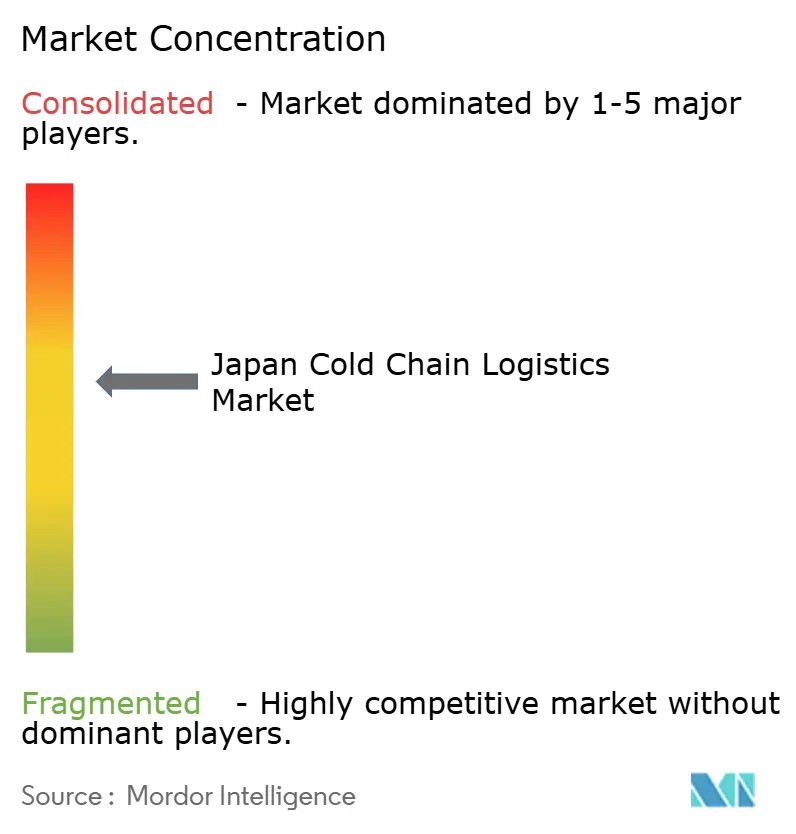
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de cadena de frío en Japón por Mordor Intelligence
Se espera que el tamaño del mercado de logística de cadena de frío de Japón aumente de USD 18.07 millones en 2025 a USD 18.96 millones en 2026 y alcance los USD 25.5 millones en 2031, creciendo a una CAGR del 6.11 % durante 2026-2031.
La continua urbanización, el envejecimiento poblacional y la transición hacia productos de conveniencia impulsan un crecimiento constante del volumen, lo que anima a los operadores a sustituir la expansión reactiva por una planificación de infraestructura a largo plazo. Las inversiones en almacenamiento automatizado, flotas de frigoríficos de hidrógeno o eléctricos, y sistemas de refrigeración de bajo PCA (Potencial de Calentamiento Global) mejoran la resiliencia operativa y reducen las emisiones. Los minoristas convierten miles de tiendas de conveniencia en microcentros logísticos, acortando las distancias de última milla para productos refrigerados, comestibles y farmacéuticos. El aumento de los productos biológicos y vacunas incorpora carga premium de 2-8 °C, lo que amplía los márgenes de beneficio e impulsa la modernización de las capacidades de documentación y monitorización de los transportistas. Simultáneamente, los acuerdos comerciales en el marco de la Asociación Económica Integral Regional (RCEP) refuerzan los incentivos a la exportación de mariscos, carnes y productos frescos, consolidando el mercado japonés de logística de la cadena de frío como puerta de enlace entre el noreste asiático y los centros de demanda globales.
Conclusiones clave del informe
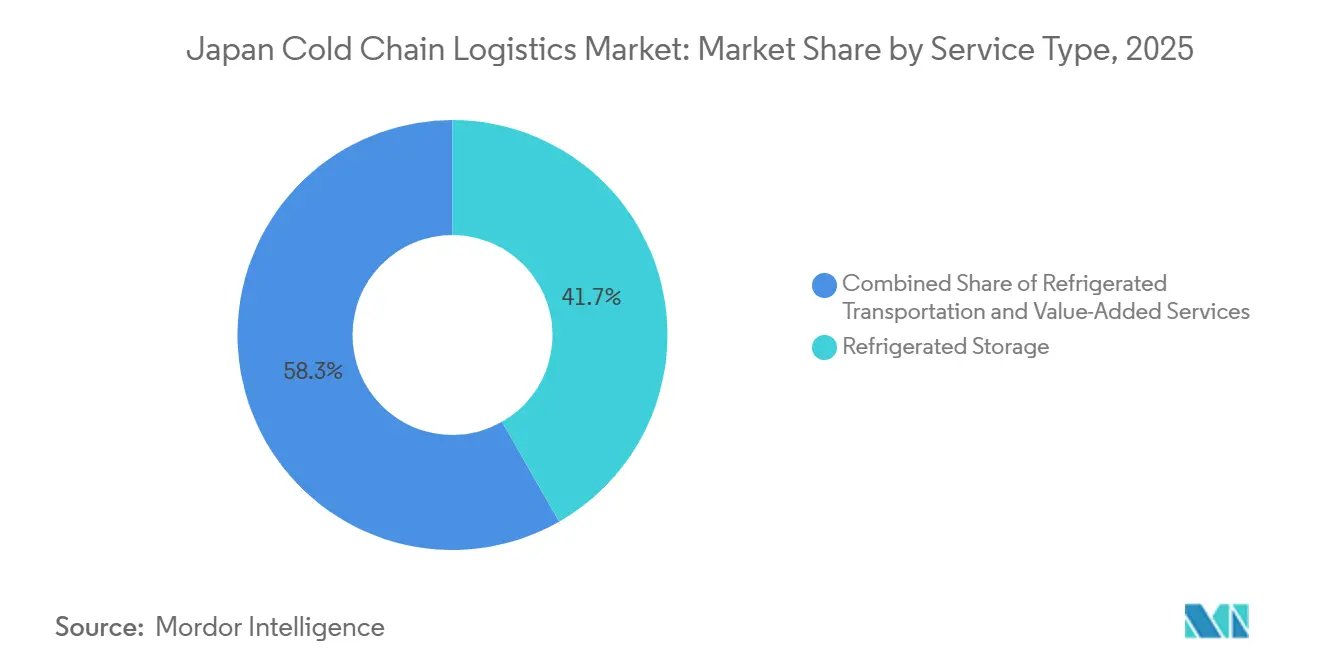
- Por tipo de servicio, el almacenamiento refrigerado lideró con el 41.74% de la participación de mercado de logística de cadena de frío de Japón en 2025, mientras que se prevé que los servicios de valor añadido se expandan a una CAGR del 8.25% hasta 2031.
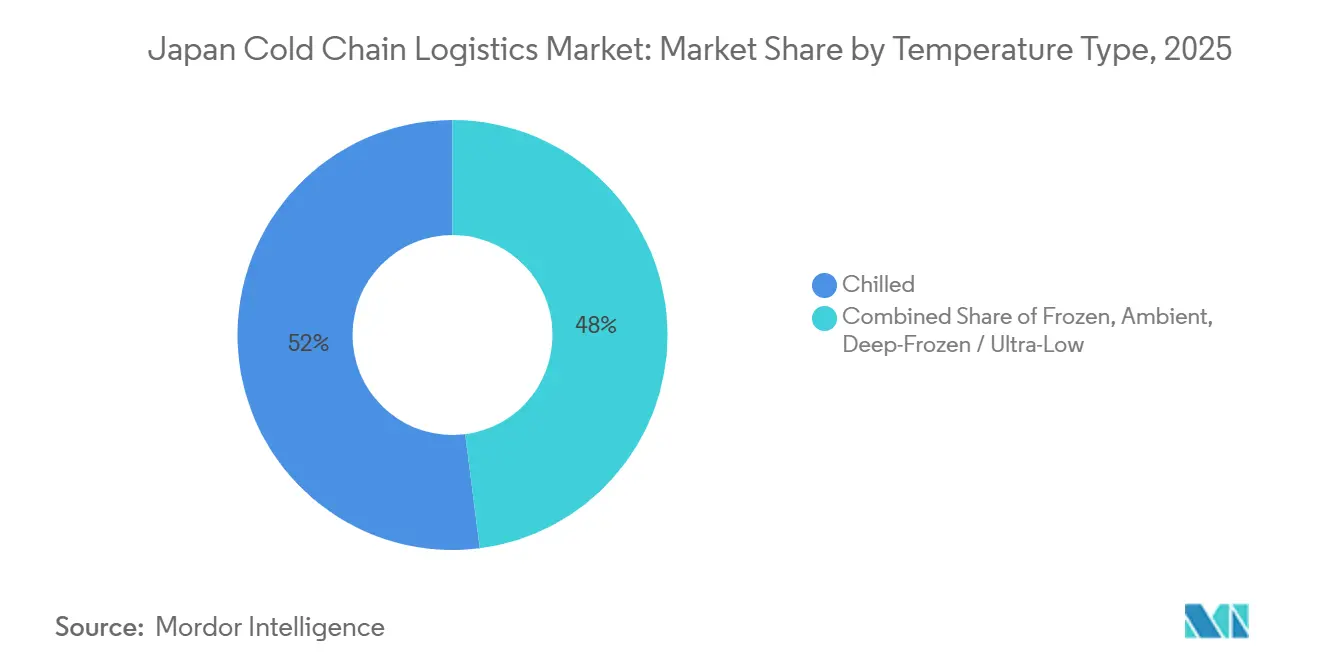
- Por tipo de temperatura, el segmento refrigerado representó el 52.02 % del tamaño del mercado de logística de cadena de frío de Japón en 2025; se proyecta que el segmento congelado avance a una CAGR del 7.01 % entre 2026 y 2031.
- Por aplicación, la carne y las aves de corral representaron una participación del 22.54 % del tamaño del mercado de logística de la cadena de frío de Japón en 2025, y las vacunas y los materiales de ensayos clínicos se mueven a una CAGR del 7.36 % hasta 2031.
- Por geografía, Kanto tenía el 27.97% de la participación en el mercado de logística de cadena de frío de Japón en 2025, mientras que Kyushu y Okinawa registraron la CAGR proyectada más alta del 8.13% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida adopción de plataformas de compras de comestibles en línea exige un cumplimiento refrigerado de la última milla | + 1.4% | Áreas metropolitanas, concentración de Kanto y Kansai | Corto plazo (≤ 2 años) |
| Creciente cartera de productos biológicos y medicamentos basados en células y genes que requieren un tránsito de 2 a 8 °C | + 1.0% | Corredores farmacéuticos nacionales, centros médicos urbanos | Mediano plazo (2-4 años) |
| Los programas de reserva de vacunas respaldados por el Estado amplían el arrendamiento de almacenes frigoríficos | + 0.7% | Centros estratégicos de distribución nacional | Mediano plazo (2-4 años) |
| Las exportaciones de mariscos congelados se aceleran gracias a las nuevas concesiones de libre comercio | + 0.9% | Zonas de procesamiento costeras, Hokkaido, puertas de entrada de exportación de Kyushu | Largo plazo (≥ 4 años) |
| La robótica AS/RS guiada por visión aumenta el rendimiento de palés por m² | + 0.8% | Grandes parques logísticos, clústeres de almacenes automatizados | Largo plazo (≥ 4 años) |
| Implementación de flotas de contenedores frigoríficos eléctricos de cero emisiones con el apoyo de incentivos ecológicos | + 0.5% | Zonas de entrega urbanas, corredores piloto gubernamentales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida adopción de plataformas de compra de comestibles en línea que exigen un cumplimiento refrigerado de última milla
Rakuten Mart, lanzado en 2024, procesa actualmente unos 70,000 pedidos diarios y atiende a 12 millones de hogares, gracias a sus centros de microdistribución con automatización multitemperatura [1] Rakuten Group, “Rakuten Mart Launch”, rakuten.com . La aplicación 7NOW de Seven-Eleven conecta aproximadamente 20,000 tiendas con entregas en el mismo día, convirtiendo los puntos de venta de conveniencia en nodos distribuidos de cadena de frío. Los minoristas aprovechan estas redes para monetizar el exceso de almacenamiento en frío y acortar los ciclos de inventario, lo que supone un reto para los especialistas en logística puros a la hora de igualar su alcance de consumo. Aeon equipa a sus equipos de reparto con uniformes con ventilador integrado y bonificaciones por olas de calor para proteger la productividad laboral en los meses de verano más calurosos. La reducción de la densidad de puntos de entrega urbanos disminuye los kilómetros recorridos por camión por pedido, reduciendo las emisiones y consolidando el mercado japonés de logística de cadena de frío como referente en servicios urbanos.
Creciente cartera de productos biológicos y terapias celulares o genéticas que requieren un tránsito de 2 a 8 °C
Los nuevos transportadores lipídicos basados en piperidina extienden la vida útil del ARNm en refrigeración estándar, redirigiendo el gasto en infraestructura de congeladores de -80 °C hacia instalaciones de precisión de 4 °C [2] Nature Communications, “Termostatosidad lipídica del ARNm”, nature.com . La Fase 2 del Centro Logístico Médico de Tsukuba, inaugurada en 2025, ilustra la inversión en almacenes de triple zona con energía redundante que cumplen con los registros de auditoría de la PMDA. Los clústeres de producción concentrados alrededor de Tsukuba y Kobe magnifican los desequilibrios de capacidad regional, lo que impulsa a los proveedores de servicios a construir depósitos satélite en prefecturas desatendidas. La familiaridad regulatoria se convierte en un diferenciador clave a medida que los operadores incorporan registros electrónicos de liberación de lotes en los sistemas de gestión de transporte.
Los programas de reserva de vacunas respaldados por el Estado amplían el arrendamiento de almacenes frigoríficos
Los contratos de arrendamiento a largo plazo, en el marco de los programas gubernamentales de almacenamiento de vacunas, garantizan el rendimiento de las cámaras frigoríficas especializadas a -70 °C, lo que permite que el almacenamiento en frío pase de ser un activo comercial a un servicio de seguridad nacional. Operadores como Sagawa Express implementan sistemas de temperatura en tiempo real y telemetría GPS que permiten a los ministerios auditar la cadena de custodia en cuestión de minutos. Los protocolos estandarizados armonizan los depósitos regionales, impulsando la demanda de plataformas IoT interoperables. La estabilidad de los arrendamientos reduce los costes de financiación de las nuevas construcciones, pero concentra la competencia entre empresas con un sólido historial de cumplimiento normativo. El énfasis en la refrigeración redundante y los generadores de reserva acelera la implantación de sistemas solares y de baterías in situ que amortiguan las interrupciones de la red.
Las exportaciones de mariscos congelados se aceleran gracias a las nuevas concesiones de libre comercio
Las exportaciones japonesas de productos agrícolas, forestales, pesqueros y alimentarios alcanzaron aproximadamente 1.70 billones de yenes (10 900 millones de dólares) en 2025, incluso cuando los volúmenes de productos del mar cayeron debido a la prohibición de importación de China. Por lo tanto, las innovaciones en la cadena de frío marítima extienden el mercado logístico de la cadena de frío de Japón más allá de las costas nacionales. En respuesta a los flujos comerciales cambiantes, los exportadores están invirtiendo en contenedores refrigerados de mayor especificación, telemetría de temperatura en tiempo real y embalajes resistentes a los golpes para proteger los productos del mar de primera calidad en rutas de tránsito más largas. Las navieras están mejorando la capacidad de conexión en puerto y la infraestructura de preenfriado para minimizar las desviaciones de temperatura durante el tiempo de permanencia. Mientras tanto, las aseguradoras y los compradores exigen cada vez más trazabilidad digital de extremo a extremo, lo que impulsa a los proveedores de logística a integrar la monitorización del IoT con la documentación aduanera. Estas mejoras no solo protegen la integridad de la carga, sino que también elevan la reputación de Japón como proveedor fiable en los mercados alimentarios globales de alto valor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución del número de conductores certificados de vehículos refrigerados | -1.2% | Nacional, agudo en corredores rurales e interregionales | Corto plazo (≤ 2 años) |
| Los altos costos de los terrenos y la construcción en áreas metropolitanas frenan la construcción de nuevos depósitos frigoríficos | -0.9% | Zonas metropolitanas de Tokio, Osaka y Nagoya | Mediano plazo (2-4 años) |
| Los apagones de la red eléctrica durante el verano amenazan la integridad del almacenamiento de temperatura ultrabaja | -0.5% | Centros urbanos durante los períodos de máxima demanda | Corto plazo (≤ 2 años) |
| La reducción obligatoria del refrigerante HFC provoca costosas modernizaciones del sistema | -0.7% | Nacional, que afecta la infraestructura heredada | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución del número de conductores certificados de vehículos refrigerados
Las flotas de la cadena de frío se enfrentan a mayores carencias debido a la necesidad de contar con conductores con experiencia en manipulación de mercancías. Nippon Express invirtió en Gatik AI para agilizar la implantación de camiones autónomos de media milla y se unió a un corredor automatizado Tokio-Osaka, cuyas pruebas están previstas para 2027, lo que supone una solución multimodal para la escasez de mano de obra. Los proyectos piloto híbridos de transporte de mercancías por carretera y ferrocarril ya transportan mercancías sensibles a la temperatura de Hokkaido a Kansai, lo que demuestra soluciones provisionales mientras se consolida la automatización completa. Las zonas rurales sufren la mayor escasez, lo que obliga a la consolidación de la red y al aumento de las tarifas de última milla, lo que puede reducir las ventanas de frescura de los productos.
Altos costos de terrenos y construcción metropolitanos para nuevos depósitos
Los precios récord de los terrenos en la bahía de Tokio y el paseo marítimo de Osaka están impulsando a los inversores hacia prefecturas periféricas como Ibaraki y Chiba, donde Sankei Building está desarrollando tres almacenes multitemperatura. El Centro Logístico Okayama CONNECT, inaugurado en 2025, se convirtió en el almacén frigorífico más grande de la región de Chugoku al aprovechar los menores costos del terreno e instalar baterías solares y de litio a gran escala para reducir las facturas de energía. Los diseños de AS/RS verticales ayudan a recuperar el costo de las parcelas costosas al aumentar la densidad de palés, pero los elevados requisitos de inversión excluyen a los pequeños operadores y aceleran las fusiones. Las construcciones periféricas prolongan los recorridos de entrega a los distritos comerciales centrales, lo que aumenta la exposición al costo del combustible y la incertidumbre en las entregas durante las horas punta.
Análisis de segmento
Por tipo de servicio: Pasando a la creación de valor más allá del almacenamiento básico
Se proyecta que los Servicios de Valor Agregado crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.25 % hasta 2031, mientras que el Almacenamiento Refrigerado representó el 41.74 % de la cuota de mercado de logística de cadena de frío de Japón en 2025, lo que sustenta los inventarios de aproximadamente 56 054 tiendas de conveniencia que, en conjunto, generaron aproximadamente 75 800 millones de dólares en ventas anuales. El volumen de ventas subyacente mantendrá llenos los almacenes frigoríficos, pero los márgenes dependen cada vez más de las capacidades integradas de inspección, preparación de kits y generación de informes de datos que protegen el valor de la carga y el cumplimiento normativo.
Los clientes ahora solicitan a proveedores externos de transporte y logística que gestionen los reembolsos de aranceles de importación, la traducción de códigos de barras y los paquetes de auditoría de temperatura, lo que impulsa un servicio más completo. El transporte refrigerado se diversifica a medida que la solución Ro-Ro de Kuribayashi reduce los tiempos de entrega Osaka-Sendai a 3 horas, al tiempo que disminuye las emisiones, lo que ilustra la reorganización modal. El almacenamiento privado está ganando terreno entre las empresas farmacéuticas que construyen salas blancas a medida, mientras que los depósitos públicos multicliente siguen dominando el sector de bienes de consumo de alta rotación. La estratificación tecnológica se intensifica: los operadores que ofrecen IoT, trazabilidad blockchain y preparación para retiradas en menos de 2 horas obtienen contratos premium, lo que magnifica la diferenciación en el mercado japonés de logística de cadena de frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de temperatura: Congelado gana impulso, refrigerado mantiene la escala
La banda refrigerada (0-5 °C) mantuvo una participación del 52.02 % en el mercado japonés de logística de la cadena de frío en 2025, ya que gestiona productos lácteos, carne y vacunas, productos de primera necesidad en más de 50 000 puntos de venta. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 7.01 % para la carga congelada (de -18 °C a 0 °C) hasta 2031, impulsada por los restaurantes de comida rápida que adoptarán guarniciones congeladas y por la tecnología Art-Lock de Daibreak, que permite que el sushi llegue a los supermercados estadounidenses sin pérdida de textura. Las cámaras de ultracongelación por debajo de -50 °C se están expandiendo en las pesquerías y laboratorios radiofarmacéuticos de Hokkaido, aunque siguen siendo un segmento de nicho.
La intensidad eléctrica impulsa la innovación; las unidades R32 LXZ de Mitsubishi Heavy ofrecen un COP de 6.4 incluso con cargas de -25 °C, lo que reduce el consumo de energía por palé. Los programas de respuesta a la demanda demuestran que los depósitos con temperaturas ultrabajas pueden obtener tarifas de red, lo que podría compensar el aumento de las facturas de energía. A medida que se endurecen las normas sobre refrigerantes, muchas salas de -10 °C de mediana duración se migrarán a sistemas naturales de CO₂ o amoníaco que garantizan el futuro de los activos y aceleran los avances en la declaración de emisiones de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la logística farmacéutica supera a la de alimentos básicos
Carne y aves de corral siguen siendo el rubro más importante, representando el 22.54 % de la cuota de mercado de logística de la cadena de frío en Japón en 2025, impulsada por los kits de comida rápida y el comercio activo con el Sudeste Asiático. Sin embargo, se prevé que las vacunas y los materiales para ensayos clínicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.36 %, impulsada por las plataformas de ARNm y los programas de reserva estatal que garantizan un rendimiento constante. Pescado y mariscos se reorienta hacia los clientes norteamericanos, gracias a la consolidación del salmón de Aomori, que permite un suministro estable durante todo el año.
Los productos farmacéuticos y biológicos crecen gracias al aumento de las exportaciones de GLP-1 y a los incentivos económicos para la fabricación de terapias celulares y génicas. Las comidas preparadas se benefician de los hogares con doble ingreso y de la demanda de entregas en 20 minutos de los servicios de compra online. Los productos químicos especializados, en particular las fotorresistencias termosensibles para chips, se están expandiendo junto con las fábricas de semiconductores de Hokkaido, lo que exige una segregación personalizada de clases de riesgo en almacenes multicámara.
Análisis geográfico
Kanto consolidó el 27.97 % de la cuota de mercado de la logística de la cadena de frío en Japón en 2025 gracias a las pasarelas aéreas de Narita y Haneda y al conjunto portuario de la bahía de Tokio, que canaliza las importaciones a 37 millones de residentes. El Centro de Distribución Goka ofrece 18 891 m² de espacio refrigerado y congelado con generadores de emergencia que garantizan una autonomía de 120 horas. Sin embargo, la escasez de terrenos impulsa nuevas construcciones en Ibaraki y Chiba, donde el acceso por carretera compensa los trayectos urbanos más largos. El aumento de las tasas de congestión y la escasez de mano de obra erosionan las ventajas de costes, lo que impulsa el interés en los servicios ferroviarios de enlace con las estaciones del centro de la ciudad.
Kyushu y Okinawa superan a todas las demás regiones con una CAGR prevista del 8.13 %, aprovechando las rutas marítimas directas a la ASEAN en el marco del RCEP. El aeropuerto marítimo de Kitakyushu, que opera las 24 horas, sirve como centro multimodal para mariscos, flores y productos biológicos que requieren entrega el mismo día a Seúl o Shanghái [3] Ciudad de Kitakyushu, “Esquema de la Zona Estratégica Nacional Especial”, tokku-kitakyushu.jp . Los menores costes salariales y de terrenos atraen a inversores de depósitos, y las subvenciones prefecturales subvencionan los tejados solares que amortiguan los picos de energía subtropicales.
Kansai combina la espectacularidad de la Expo 2025 con mejoras logísticas pragmáticas, como la Protect Box Thermal de Nippon Express, que elimina la necesidad de bolsas de gel. Chubu conecta el este y el oeste con los cruces ferroviarios de Nagoya; gana cuota de mercado a medida que las empresas automotrices y procesadoras de alimentos ubican la distribución en parques integrados. Hokkaido y Tohoku intensifican las exportaciones de mariscos y productos agrícolas mediante nuevos muelles frigoríficos, mientras que Chugoku y Shikoku cierran brechas históricas de capacidad mediante la construcción de alta densidad de Okayama CONNECT. Juntas, estas regiones demuestran el patrón policéntrico de Japón, donde cada prefectura aporta una especialización única que fortalece la resiliencia de todo el mercado logístico de la cadena de frío de Japón.
Panorama competitivo
El mercado japonés de logística de cadena de frío presenta una concentración moderada, con unas pocas empresas líderes que controlan una parte significativa de la capacidad, mientras que operadores regionales y especializados más pequeños siguen compitiendo. La consolidación estratégica reconfigura la competencia, pero deja amplio espacio para los operadores especializados. La adquisición de HAVI por parte de Mitsui en 2025 le aseguró el acceso a clientes multinacionales de restaurantes de comida rápida, reforzando su verticalidad integral de servicios de alimentación. Asahi Logistics absorbió a Rainbow Logistics, ampliando su cobertura de transporte de larga distancia entre Kanto y Kansai y anunciando un depósito de 22 000 m² en Ibaraki que abrirá sus puertas en 2026 [4]. Asahi Logistics, “Rainbow Logistics Integration”, asahi-logistics.co.jp
Nippon Express se asocia con Gatik AI para rutas autónomas de media milla y presentó Protect Box Thermal, una tecnología de señalización clave. La dispersión de la cuota de mercado persiste porque los especialistas regionales mantienen contratos consolidados con cooperativas prefecturales y pesquerías. Las cámaras frigoríficas familiares de Tohoku y Shikoku sobreviven ofreciendo servicios personalizados de procesamiento de filetes de pescado o congelación rápida de tortas de arroz, nichos poco atractivos para los conglomerados.
Las promesas de sostenibilidad, como los camiones de hidrógeno de DHL o la microrred solar de Bushu Ice, influyen en las evaluaciones de las ofertas, ya que los transportistas buscan reducciones de Alcance 3. Fabricantes de equipos como Mitsubishi Heavy Industries y Mayekawa se benefician de los mandatos de modernización y las tecnologías de refrigeración de vanguardia, lo que refuerza las interdependencias entre las etapas iniciales y finales de la industria logística de la cadena de frío en Japón.
Líderes de la industria logística de la cadena de frío de Japón
Nipón expreso
Expreso mundial de Kintetsu
Participaciones de Yamato
Grupo Logístico Nichirei
Mitsubishi Logística
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Octubre de 2025: Nippon Express Holdings Co., Ltd. lanzó una nueva plataforma digital para mejorar el seguimiento y la visibilidad en tiempo real de los envíos con temperatura controlada. Esto marca un avance hacia la transparencia digital de la cadena de frío y una mayor fiabilidad operativa.
- Octubre de 2025: Kuehne + Nagel firmó una asociación logística dedicada a la cadena de frío con una importante empresa biofarmacéutica de Japón, fortaleciendo su presencia logística en el sector de la salud y sus servicios personalizados de manipulación sensibles a la temperatura.
- Agosto de 2025: Nippon Express lanzó un nuevo servicio de logística de comercio electrónico transfronterizo para vendedores extranjeros dirigidos a Japón mediante su plataforma DCX (Transformación de comercio digital), mejorando la integración de la logística de frío digital para las importaciones.
- Mayo de 2025: Kuhene+Nagel firmó un acuerdo de proveedor logístico líder (LLP) con Evonik para Asia-Pacífico, incluido Japón. Esto amplía las responsabilidades logísticas integradas, que pueden incluir el transporte de mercancías con temperatura controlada en la región.


Alcance del informe sobre el mercado de logística de la cadena de frío en Japón
Por tipo de servicio
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
Por tipo de temperatura
| Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) |
| Ambiente |
| Congelado/Ultrabajo (menos de -20 °C) |
por Aplicación
| Frutas y vegetales |
| Aves y Carnes |
| Pescados y mariscos |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otras aplicaciones |
Por región (nacional)
| Kanto |
| Kansai |
| Chubu |
| Kyushu y Okinawa |
| Hokkaido y Tohoku |
| Resto de Japón |
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0-5 °C) | |
| Congelado (-18-0 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (menos de -20 °C) | ||
| por Aplicación | Frutas y vegetales | |
| Aves y Carnes | ||
| Pescados y mariscos | ||
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otras aplicaciones | ||
| Por región (nacional) | Kanto | |
| Kansai | ||
| Chubu | ||
| Kyushu y Okinawa | ||
| Hokkaido y Tohoku | ||
| Resto de Japón | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector logístico de la cadena de frío de Japón para 2031?
Se prevé que alcance los 25.50 millones de dólares, expandiéndose a una tasa compuesta anual del 6.11 % entre 2026 y 2031.
¿Qué tan rápido está creciendo el segmento de logística congelada en comparación con las operaciones refrigeradas?
Las operaciones de congelados avanzan a una CAGR del 7.01 % hasta 2031, mientras que el segmento refrigerado mantiene su escala con una participación del 52.02 %, pero crece más lentamente.
¿Qué región se espera que registre el mayor crecimiento hasta 2031?
Kyushu y Okinawa lideran con una CAGR del 8.13 % gracias a los corredores comerciales vinculados al RCEP y a la expansión de la producción agroalimentaria.
¿Por qué los servicios de valor añadido están ganando terreno entre los transportistas?
Los clientes pagan cada vez más por el etiquetado, el ensamblaje de kits y la documentación de cumplimiento, lo que impulsa la CAGR del 8.25 % de este segmento y eleva los márgenes más allá de las tarifas básicas de almacenamiento.
¿Qué tecnologías están adoptando las empresas para reducir el carbono del transporte refrigerado?
Los operadores están probando buques frigoríficos alimentados con baterías eléctricas y con hidrógeno, trasladando los largos recorridos a transbordadores Ro-Ro e instalando sistemas de energía solar y baterías en los depósitos para reducir las emisiones.
¿Qué tan grave es la escasez de conductores de camiones refrigerados en Japón?
Los datos del Gobierno apuntan a una posible brecha de capacidad del 34% para 2030, lo que estimula la inversión en pilotos de camiones autónomos y soluciones ferroviarias intermodales.
Última actualización de la página:



