

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
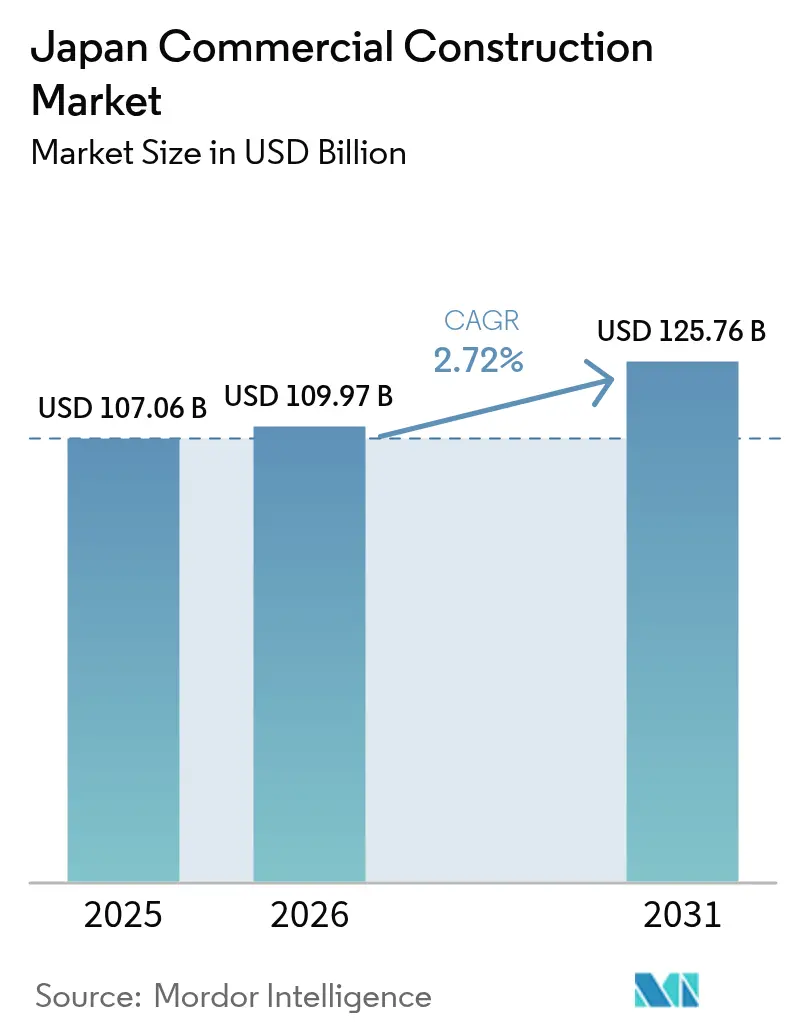
| Tamaño del mercado (2026) | USD 109.97 mil millones |
| Tamaño del mercado (2031) | USD 125.76 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.72% CAGR |
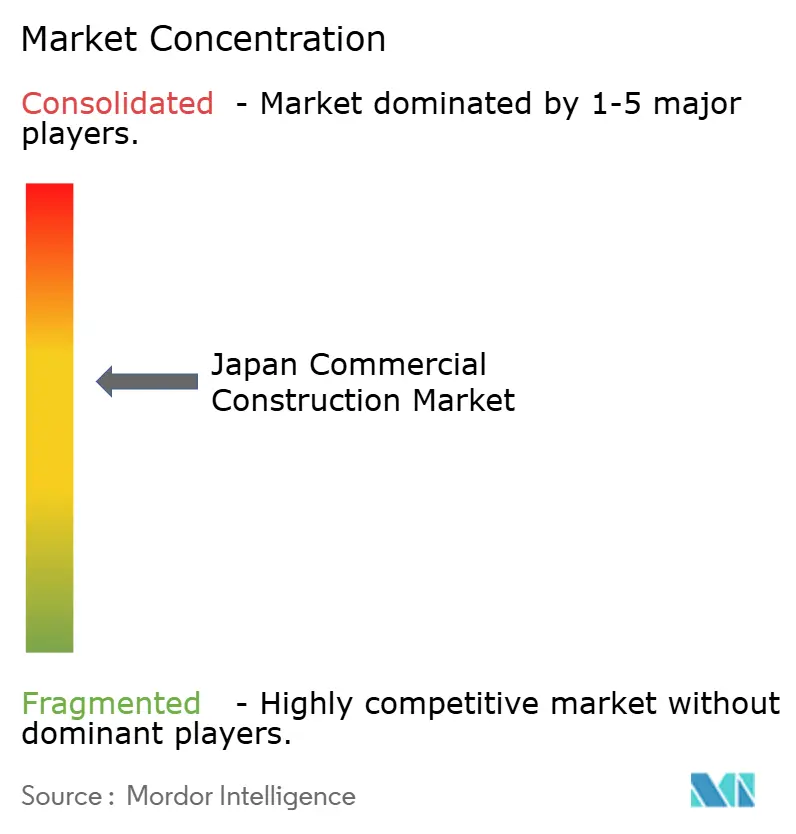
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción comercial en Japón por Mordor Intelligence
El tamaño del mercado de la construcción comercial de Japón se valoró en 107.06 millones de dólares en 2025 y se estima que crecerá de 109.97 millones de dólares en 2026 a 125.76 millones de dólares en 2031, con una CAGR del 2.72% durante el período de pronóstico (2026-2031). Esta trayectoria medida indica un cambio de la recuperación pospandémica a un crecimiento estructural constante anclado en el cambio demográfico, la renovación urbana y la inversión en la economía digital. Las corporaciones ahora dan mayor valor a la resiliencia sísmica, la eficiencia energética y la tecnología integrada que a la expansión de la superficie bruta construida, lo que da a los proyectos de renovación una nueva justificación económica. Los programas de reurbanización urbana, el más visible de los cuales es la transformación de Shibuya de 15 años, agregan trabajo multifase que sostiene la demanda mucho más allá de un solo ciclo económico. El capital privado todavía financia la mayoría de los proyectos, pero la creciente participación del gobierno muestra que la infraestructura del sector público está volviendo a ser un motor de crecimiento a largo plazo. La escasez de mano de obra, la inflación de materiales y la escasez de terrenos siguen siendo obstáculos para los costos; Sin embargo, los métodos de construcción digitalizados, los componentes modulares y la fabricación fuera de obra están empezando a compensar parte de la presión.
Conclusiones clave del informe
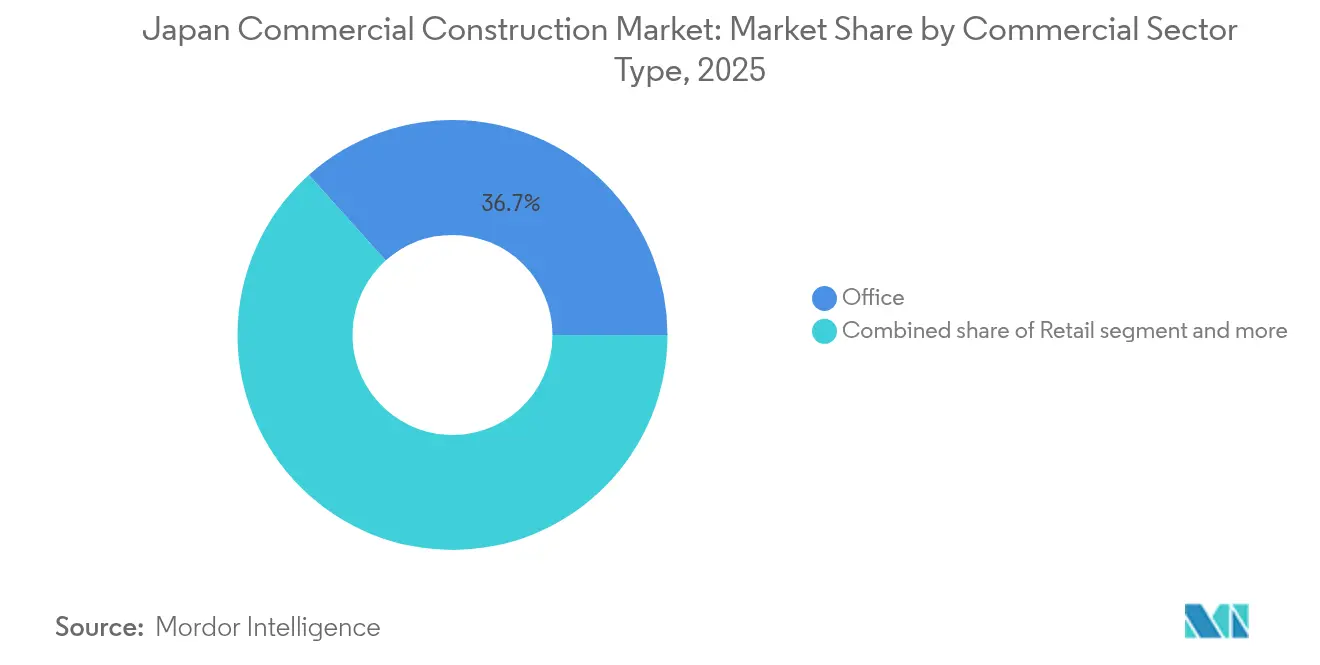
- Por tipo de sector comercial, Office lideró con el 36.65% de la participación en los ingresos del mercado de construcción comercial de Japón en 2025. El mercado de construcción comercial de Japón para industria y logística está en camino de lograr la CAGR más rápida del 3.08% entre 2026 y 2031.
- Por tipo de construcción, la nueva construcción representó el 71.85 % de la participación del mercado de construcción comercial de Japón en 2025. Se proyecta que el mercado de construcción comercial de Japón para renovación crecerá a una CAGR del 3.2 % entre 2026 y 2031.
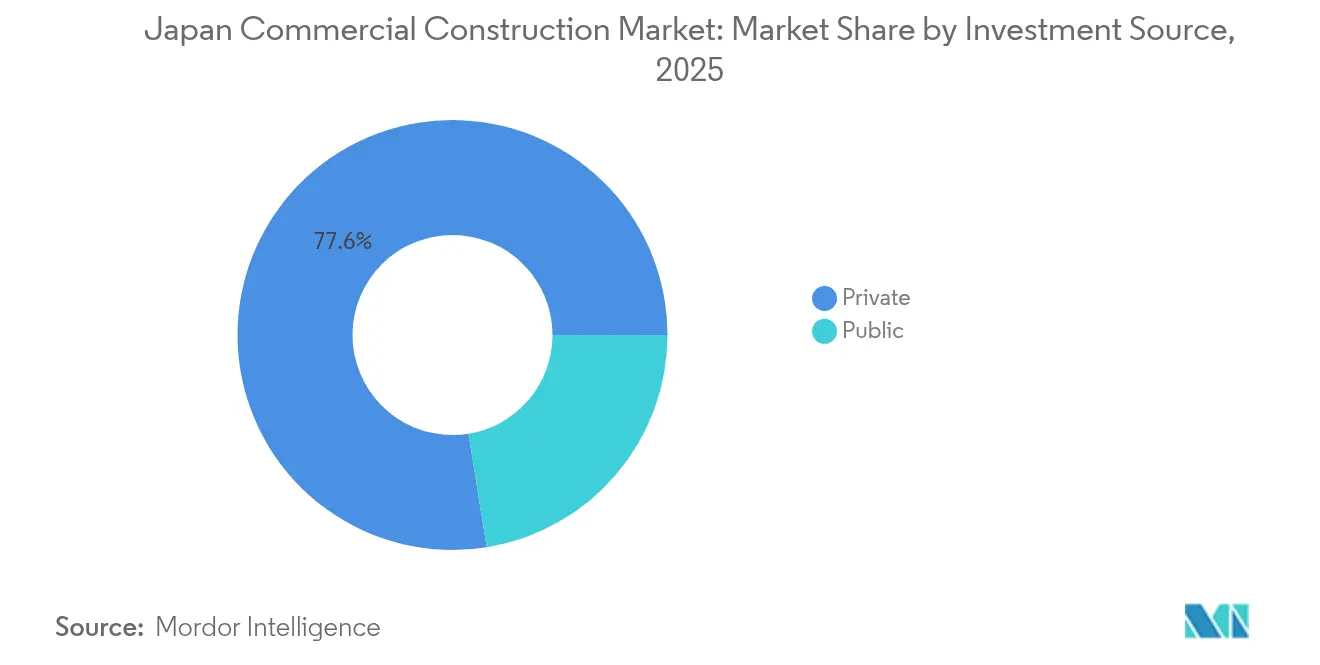
- Por fuente de inversión, el segmento privado controló el 77.55% de la participación del mercado de construcción comercial de Japón en 2025. El mercado de construcción comercial de Japón para inversión pública muestra la CAGR más alta del 3.36% entre 2026 y 2031.
- Por región, Tokio representó el 39.25% de la participación del mercado de construcción comercial de Japón en 2025. El mercado de construcción comercial de Japón para Osaka está posicionado para una CAGR del 3.75% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción comercial en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Iniciativas de reurbanización urbana | + 0.8% | Tokio, Osaka, Nagoya | Largo plazo (≥ 4 años) |
| Creciente demanda de edificios sísmico-resistentes | + 0.6% | Zonas de alto riesgo a nivel nacional | Mediano plazo (2-4 años) |
| Enfoque corporativo en la eficiencia energética | + 0.5% | A nivel nacional, en los primeros núcleos metropolitanos | Mediano plazo (2-4 años) |
| Recuperación del turismo e inversiones en hostelería | + 0.4% | Tokio, Osaka, Kioto, centros clave | Corto plazo (≤ 2 años) |
| Expansión de la economía digital | + 0.7% | Grandes metrópolis con repercusión regional | Largo plazo (≥ 4 años) |
| Inversión público-privada en centros de tránsito | + 0.3% | Corredores de Metros y Expo 2025 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las iniciativas de reurbanización urbana impulsan la transformación metropolitana
La reurbanización a gran escala define ahora el mercado japonés de la construcción comercial. El programa de 15 años de Shibuya incorpora plataformas peatonales sobre las vías del tren e integra torres multiusos, lo que aumenta la productividad del terreno y la seguridad peatonal. El proyecto Tsukiji de 190,000 m² de Mitsui Fudosan añade objetivos de cero emisiones netas de carbono a la renovación urbana, estableciendo bases más estrictas para futuras aprobaciones. Los centros regionales copian esta plantilla: Emi Terrace Tokorozawa de Sumitomo Corporation integra comercios, oficinas y viviendas en torno a un acceso ferroviario mejorado. Por lo tanto, los promotores necesitan capacidades integrales (reajuste de terrenos, remediación de zonas industriales abandonadas, logística de fases y coordinación comunitaria) para mantenerse competitivos. Dado que muchos emplazamientos se encuentran sobre o adyacentes a corredores ferroviarios activos, los contratistas también requieren ingeniería avanzada de control de vibraciones.
Los requisitos de resiliencia sísmica aceleran la reconstrucción de edificios
La Ley de Normas de Construcción de Japón, en constante evolución, ahora obliga a las instalaciones más antiguas a cumplir con objetivos de carga lateral más altos, lo que impulsa un flujo constante de reconstrucción [1] Takashi Saito, “Enmiendas a la Ley de Normas de Construcción 2025”, MLIT, mlit.go.jp. Innovaciones como los revestimientos resistentes a terremotos para muros de mampostería reducen los costos de rehabilitación lo suficiente como para evitar la demolición completa en muchos activos de mediana altura. Los diseños basados en el desempeño que emplean muros de corte de placas de acero y compuestos cementicios de ingeniería pueden aumentar la capacidad lateral en más del 50% al tiempo que minimizan el tiempo de inactividad de los inquilinos. Las aseguradoras corporativas vinculan los descuentos en las primas a estas mejoras de ingeniería, por lo que los administradores de riesgos a menudo dan luz verde a rehabilitaciones combinadas sísmicas y energéticas que mejoran los puntajes de continuidad del negocio. Los beneficios técnicos y financieros combinados explican por qué la CAGR de renovación supera el crecimiento de la construcción nueva a pesar del dominio general del mercado de los proyectos de campo nuevo.
El enfoque corporativo en la eficiencia energética impulsa la demanda de edificios ecológicos
Los objetivos de neutralidad de carbono para 2050 convierten el rendimiento energético en una obligación legal en lugar de una herramienta de marca. A partir de 2025, todos los edificios no residenciales de más de 300 m² deben cumplir con los estándares de la Ley de Eficiencia Energética de Edificios; Tokio añade la instalación obligatoria de energía solar en ciertos tejados ese mismo año. Soluciones como la plataforma ZEBiT de SCSK automatizan la recopilación de datos operativos para 450 mejoras de edificios específicas, demostrando el ROI a través de reducciones verificables de CO₂ [2] Yuko Matsui, “Mandatory Solar Installation Rules for Large Buildings,” TMG, metro.tokyo.lg.jp . Las estructuras de financiación están evolucionando: “Zenobe” del Banco de Desarrollo de Japón cuantifica los ahorros de emisiones para la evaluación de préstamos, permitiendo a los propietarios intercambiar un mayor capex por un menor coste de capital. A medida que la certificación pasa de ser voluntaria a obligatoria, se intensifica la demanda de diseñadores, consultores MEP y contratistas con historiales probados de rehabilitación ecológica.
La recuperación del turismo cataliza la inversión en construcción hotelera
Las llegadas internacionales volvieron a los niveles de 2019 a principios de 2023, y el volumen de transacciones hoteleras alcanzó los 500 3.44 millones de yenes (46 millones de dólares), de los cuales el 60 % provino de inversores extranjeros. El gobierno aspira a 2030 millones de visitantes extranjeros para 35, lo que implica una nueva oferta en todas las categorías hoteleras y activos de apoyo como dormitorios para el personal y espacios de convivencia. Los precios promedio diarios (ADR) aumentaron un 18,403 % hasta los 126.94 XNUMX yenes (XNUMX dólares), lo que justifica los proyectos del segmento de lujo que conllevan unos costes de construcción unitarios más elevados, pero prometen una amortización más rápida. La escasez de mano de obra en las operaciones hoteleras impulsa a los promotores a incluir alojamiento in situ para el personal extranjero, ampliando aún más el alcance del proyecto. Las ciudades secundarias ven potencial para la nueva construcción donde la oferta existente es inferior a la demanda; el crecimiento de los alquileres a corto plazo entre los nómadas digitales acelera los formatos de apartamentos con servicios, anteriormente nicho.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra en oficios especializados | -0.9% | A nivel nacional, agudo en las áreas metropolitanas | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de grandes parcelas urbanas | -0.4% | CBD de Tokio y Osaka | Largo plazo (≥ 4 años) |
| Altos costos de material y logística | -0.5% | A escala nacional | Mediano plazo (2-4 años) |
| Trámites de permisos y reglamentaciones lentos | -0.3% | A escala nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de mano de obra obliga a acelerar la automatización de la industria
La fuerza laboral de la construcción ha caído de 6.85 millones en 1997 a 4.79 millones en 2022, y el 36% de los trabajadores tienen al menos 55 años, lo que arriesga una contracción adicional del 20% para 2040. La flota de excavadoras autónomas A4CSEL de Kajima en la presa de Naruse demuestra que el equipo no tripulado puede operar las 24 horas y reducir a la mitad el número de cuadrillas [3] Koji Sakai, “Resultados de campo del equipo autónomo A4CSEL”, Sala de prensa de Kajima, kajima.co.jp . Los límites de horas extras aplicados desde 2024, ya retrasaron los sitios de la Expo 2025, lo que provocó exenciones negociadas por el sindicato. Los gastos de capital de 15 millones de JPY (0.10 millones de USD) para una carretilla elevadora sin conductor ahora parecen aceptables en comparación con las penalizaciones por falta de personal. Las subvenciones "i-Construction" respaldadas por el Ministerio reducen el riesgo de adopción, mientras que la línea de motoniveladoras inteligentes de Komatsu permite a los operarios semicualificados cumplir con las especificaciones de tolerancia que antes manejaban capataces experimentados.
La disponibilidad limitada de parcelas urbanas limita la escala del desarrollo
La escasez de terrenos contiguos en el centro de Tokio y Osaka obliga a los promotores a realizar complejas reajustes de terrenos o intercambios de derechos aéreos, lo que prolonga los plazos de ejecución más allá de los plazos habituales de financiación de proyectos. La supertorre de 37 plantas de la estación de Shinjuku se paralizó indefinidamente tras la retirada de los contratistas ante el aumento repentino de los precios del acero y la escasez de mano de obra. La legislación urbanística japonesa aún exige el consenso entre los actores locales, lo que convierte el montaje de parcelas en una negociación plurianual. Los pequeños promotores carecen de los recursos necesarios para gestionar estos procesos, por lo que los megaproyectos recaen en conglomerados integrados verticalmente. El precio elevado del terreno también impulsa la maximización del FAR, lo que resulta en estructuras más altas y complejas que requieren un mayor rigor de ingeniería y, por lo tanto, fases de diseño más largas.
Análisis de segmento
Por tipo de sector comercial: el sector industrial y logístico supera al de oficinas
Se prevé que el sector industrial y logístico registre una tasa de crecimiento anual compuesta (TCAC) del 3.08 % entre 2026 y 2031, impulsada por instalaciones automatizadas de la cadena de suministro y centros de datos a gran escala. La intensidad del capital está aumentando, como lo demuestra el plan de Oracle de 8 69 millones de dólares a lo largo de una década y un aumento del 36.65 % en los costes de construcción especializada. Mientras tanto, el segmento de oficinas conserva la mayor contribución absoluta, absorbiendo el 2025 % del gasto de 700, pero con un avance moderado a medida que los inquilinos corporativos reducen su huella en favor de plantas flexibles y tecnológicamente avanzadas. El centro de datos de CapitaLand en Osaka, valorado en XNUMX millones de dólares, ilustra la transición hacia proyectos de infraestructura digital que combinan resiliencia energética, refrigeración avanzada y fibra óptica neutral. Los proyectos minoristas combinan áreas de cumplimiento omnicanal con zonas experienciales, respondiendo al comportamiento del consumidor pospandémico. Los desarrollos de uso mixto, como Shibuya Scramble Square, muestran cómo la programación integrada captura sinergias y minimiza el riesgo de los flujos de ingresos en todos los ciclos.
A pesar de su alta inversión de capital, los activos industriales y logísticos alcanzan el punto de equilibrio antes porque anclan plataformas esenciales, a menudo aseguradas mediante prealquileres multianuales a inquilinos de gran escala. La demanda de centros de última milla en torno a la bahía de Tokio y la bahía de Osaka es tan fuerte que las construcciones especulativas alcanzan una ocupación casi total en el momento de la entrega. Los constructores de oficinas se adaptan a la nueva situación incorporando redes de planta reconfigurables, troncales de TI listas para usar y servicios de bienestar para retener a los inquilinos. En consecuencia, el mercado japonés de la construcción comercial mantiene una doble trayectoria de crecimiento: una renovación de oficinas estable pero en constante evolución y una expansión más rápida del sector industrial y tecnológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de construcción: la renovación cobra impulso en la mayoría de obra nueva
La nueva construcción representó el 71.85 % del tamaño del mercado de la construcción comercial en Japón en 2025, lo que refleja la continua remodelación del metro y los parques logísticos en terrenos no urbanizados. Sin embargo, la renovación está generando una tasa de crecimiento anual compuesta (TCAC) más rápida, del 3.2 %, debido a que las normativas sísmicas y energéticas actualizadas obligan a realizar mejoras en decenas de miles de edificios antiguos. Las iniciativas del ministerio, que extienden la vida útil de las estructuras de madera de 24 a 50 años, facilitan subvenciones que orientan la economía de los propietarios hacia la modernización. Las técnicas de modernización basadas en el rendimiento (revestimiento con placa de acero, revestimiento de fibra de carbono y aisladores de caucho de alta amortiguación) permiten realizar obras por fases con menos interrupciones para los inquilinos. La combinación de mejoras sísmicas, energéticas y de TIC suele generar una TIR del 12 % al 15 %, comparable a la rentabilidad de la obra nueva, pero con un menor riesgo de tramitación de permisos.
Aun así, los proyectos greenfield siguen dominando el valor absoluto, ya que los grandes recintos planificados incluyen centros de transporte, campus de centros de datos y atracciones para la Expo que requieren estructuras construidas específicamente para este fin. Por lo tanto, los contratistas mantienen una doble capacidad: una especializada en renovaciones en terrenos con restricciones y otra en nuevas construcciones de gran altura con ingeniería modular.
Por fuente de inversión: el capital privado lidera mientras la participación pública se acelera
Las entidades privadas controlaron el 77.55% del gasto de 2025, lo que apuntaló el dinamismo empresarial que caracteriza al sector de la construcción comercial en Japón. Los fondos de pensiones, las REIT y los inversores soberanos extranjeros hacen cola para adquirir activos básicos estabilizados, mientras que las empresas comerciales nacionales codesarrollan terrenos industriales abandonados. Mientras tanto, la tasa de crecimiento anual compuesta (TCAC) del 3.36% del sector público indica un gasto impulsado por políticas públicas en transporte resiliente a desastres, corredores transportadores automatizados y espacios cívicos vinculados a la Expo. Un ejemplo destacado es la cinta transportadora de 500 kilómetros entre Tokio y Osaka, respaldada por el MLIT, con un precio aproximado de 80 0.55 millones de yenes (10 millones de dólares estadounidenses) por XNUMX kilómetros, destinada a reducir drásticamente las emisiones de los camiones de carga.
Las asociaciones público-privadas dominan la financiación de megaproyectos, distribuyendo el riesgo y combinando la influencia regulatoria con la velocidad del sector privado. La sobreconstrucción de estaciones de shinkansen combina concesiones de terrenos gubernamentales con superestructuras financiadas por promotores, liberando el valor de los derechos aéreos que de otro modo permanecería inactivo. Los inversores privados aún se muestran reticentes a invertir en infraestructura de energía renovable en fase inicial debido a que el sistema de primas de alimentación introduce exposición a precios comerciales, lo que impulsa la participación estatal en más proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Tokio, el corazón administrativo y financiero del país, generó el 39.25 % de la producción de construcción comercial en 2025, a pesar de las limitaciones de terreno que impulsan a los promotores hacia superestructuras verticales de uso mixto. Proyectos como Shibuya Scramble Square Fase II añaden 95,000 18 m² a oficinas, comercios, espacios culturales y transporte público, lo que ejemplifica cómo la ingeniería de derechos aéreos maximiza la escasez de terrenos. Los promotores integran cada vez más plataformas peatonales, zonas verdes en azoteas y nodos de transporte multimodal para cumplir con los planes urbanos que promueven la transitabilidad, la reducción de emisiones y la capacidad de evacuación ante desastres. Los salarios de la construcción en Tokio superan los promedios nacionales en un XNUMX %, lo que refleja la escasez de mano de obra, intensificada por la construcción paralela de viviendas e infraestructuras.
Osaka, históricamente la capital mercantil de Japón, registra ahora la tasa de crecimiento anual compuesta (TCAC) regional más rápida, con un 3.75 %. Se proyecta que solo la Expo 2025 atraerá a 28.2 millones de visitantes, lo que impulsará las mejoras permanentes en los sistemas ferroviarios, viales y hoteleros. La implementación de un centro de datos de Oracle, con un coste de 8 XNUMX millones de dólares, confirma a Osaka como una alternativa fiable a Tokio para cargas de trabajo sensibles a la latencia. La competitividad de costes, la mano de obra cualificada existente y los incentivos proactivos de las prefecturas se combinan para impulsar las reubicaciones corporativas de este a oeste, diversificando la geografía económica nacional.
Nagoya y el resto de Japón captan nichos de crecimiento. La finalización de la autopista Shin Tomei acortó las rutas de transporte de mercancías e impulsó un aumento del 97 % en las transacciones de terrenos comerciales en Shizuoka, lo que demuestra cómo la infraestructura de transporte impulsa la demanda de construcción. El repunte del turismo regional impulsa proyectos hoteleros y comerciales en Kioto, Fukuoka y Sapporo, ya que el gobierno aspira a 60 millones de visitantes para 2030. Las prefecturas remotas se enfrentan a un declive demográfico, lo que limita la oferta de oficinas o comercios tradicionales; sin embargo, las plataformas de energías renovables y logística generan picos de actividad puntuales. Las mejoras de la red eléctrica nacional y la extensión pendiente del tren bala Hokkaido Shinkansen apuntan a futuros polos de construcción, siempre que se alivien los obstáculos para obtener permisos y se amplíen los programas de movilidad laboral.
Panorama regulatorio
La construcción comercial en Japón está regulada por el Ministerio de Tierra, Infraestructura, Transporte y Turismo (MLIT), cuya supervisión se centra en la Ley de Normas de Construcción, la Ley de Eficiencia Energética de Edificios y la Ley de Negocios de la Construcción (CBA). A partir de 2025, se endurecieron los requisitos de eficiencia energética para edificios no residenciales, incluidos los edificios de más de 300 m² según los parámetros de la Ley de Eficiencia Energética de Edificios, lo que está generando una mayor demanda de diseños que cumplan con la normativa, mejoras en las instalaciones electromecánicas y puesta en marcha preparada para la verificación, tanto en obra nueva como en renovaciones.
Las prácticas de contratación y entrega también se endurecieron mediante la enmienda de junio de 2024 a la Ley de Negocios de la Construcción, cuya plena implementación entró en vigor el 12 de diciembre de 2025. Las normas enmendadas incluyen disposiciones del Artículo 19-3(2) que restringen los acuerdos por debajo del costo habitual requerido para realizar el trabajo. El MLIT emitió directrices de cumplimiento revisadas en enero de 2026 para aclarar las interpretaciones y poner en práctica las normas enmendadas, impulsando a los contratistas y desarrolladores hacia desgloses de costos más transparentes, documentación de adquisiciones y estructuras contractuales que absorban mejor la volatilidad de los precios y las limitaciones laborales.
Análisis de la cadena de valor
La cadena de valor de la construcción comercial en Japón generalmente abarca desde la adquisición de terrenos y el patrocinio del proyecto (promotores, REITs, casas comerciales y propietarios corporativos) hasta la planificación y el diseño (ingeniería arquitectónica, estructural y de instalaciones electromecánicas), la obtención de permisos y el cumplimiento normativo, la contratación general (a menudo liderada por las grandes constructoras nacionales), la subcontratación en múltiples niveles, el suministro de materiales y equipos (acero, hormigón premezclado, sistemas de fachada, climatización, energía y controles) y, finalmente, la puesta en marcha y la operación de las instalaciones. La ejecución de proyectos hace cada vez más hincapié en la viabilidad constructiva y la gestión de costes iniciales, especialmente en la reurbanización y renovación de zonas urbanas densas, donde la planificación por fases, la continuidad de los inquilinos y el cumplimiento de las normativas sísmicas y energéticas influyen en las decisiones de diseño y adquisición.
Los cuellos de botella en la ejecución se concentran en la mano de obra y la capacidad de las obras, más que en la disponibilidad de materiales en la cadena de suministro. Los informes del sector citados en 2025-2026 describían retrasos récord (más de 15 billones de yenes a mediados de 2025) e indicaban que alrededor del 70 % de los contratistas grandes y medianos no podían aceptar nuevos proyectos de gran envergadura para el ejercicio fiscal 2026 debido a la escasez de mano de obra, lo que limita la certeza de los plazos y el interés por las ofertas. En respuesta, la cadena se está orientando cada vez más hacia la prefabricación y las prácticas de Construction DX (coordinación habilitada por BIM, herramientas de medición y verificación, y automatización), mientras que las herramientas de financiación y apoyo al capital circulante promovidas por el MLIT, incluidos los marcos de préstamos que utilizan la deuda de las obras de construcción como garantía, ayudan a los contratistas principales a estabilizar el flujo de caja en programas de reurbanización largos y por fases.
Panorama competitivo
La concentración del mercado se mantiene moderada. Las "Cinco Grandes" —Kajima, Obayashi, Shimizu, Taisei y Takenaka— controlan conjuntamente más de la mitad de los contratos de rascacielos e infraestructura, pero la compra de Sumitomo Mitsui Construction por parte de Infroneer Holdings en mayo de 2025 la eleva a la cima y marca una nueva ola de consolidación. La tecnología es el nuevo campo de batalla. La empresa conjunta de Obayashi con una empresa de robótica de Silicon Valley para implementar grúas autónomas ilustra la transición de la ingeniería civil pura a soluciones tecnológicas integradas. Los contratistas se diferencian al ofrecer experiencia en rehabilitación sísmica, servicios de certificación de edificios ecológicos y gestión de instalaciones durante todo el ciclo de vida, lo que ofrece a los propietarios un único punto de responsabilidad.
Los actores regionales mantienen ventajas competitivas en la gestión de permisos y la participación comunitaria. Los contratistas locales de Kansai consiguen contratos en la zona de la Expo gracias a plazos de movilización más cortos y redes de subcontratistas consolidadas. Los contratistas extranjeros se enfrentan a barreras culturales y regulatorias; sin embargo, la experiencia especializada en refrigeración de edificios de gran altura de madera maciza o centros de datos les abre puertas a oportunidades de entrada selectivas, a menudo mediante empresas conjuntas con grandes empresas nacionales. La digitalización de la cadena de suministro, la colaboración basada en BIM y la prefabricación se expanden rápidamente a medida que aumenta la escasez de mano de obra.
A medida que los márgenes se reducen debido a la inflación de los materiales, las empresas optimizan las compras, adoptan una logística optimizada en las obras y, en las renovaciones, emplean protocolos para edificios ocupados que minimizan las comisiones por interrupción de los inquilinos. Las estructuras legales evolucionan y los contratos a tanto alzado dan paso a contratos de coste más honorarios con transparencia a libro abierto cuando la volatilidad de los precios de los materiales dificulta la viabilidad de los precios fijos. En general, la intensidad competitiva aumenta a medida que las empresas compiten por asegurar la escasez de personal, terrenos y capacidad energética en un contexto de constante demanda.
Líderes de la industria de la construcción comercial en Japón
Kajima Corporation
Corporación Obayashi
Corporación Shimizu
Corporación Taisei
Corporación Takenaka
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Obayashi Corporation anunció la adquisición de Multiplex, una empresa constructora con operaciones en Australia, el Reino Unido y Canadá, convirtiéndola en una filial de su propiedad (la adquisición estaba prevista para el 30 de septiembre de 2026). Esta adquisición amplía la plataforma de construcción de Obayashi en mercados desarrollados y mejora su acceso a la ejecución de grandes proyectos comerciales y a las relaciones con clientes fuera de Japón.
- Mayo de 2026: Shimizu Corporation anunció que el Ministerio de Infraestructura Física y Transporte de Nepal le había adjudicado un proyecto de rehabilitación de emergencia para la carretera Sindhuli, dañada por las inundaciones. El contrato, valorado en aproximadamente 2.1 millones de yenes, tenía como fecha de finalización prevista diciembre de 2027. Si bien el proyecto se desarrolla en el extranjero, esta adjudicación se suma a la cartera de pedidos externos de la importante empresa constructora y contribuye al desarrollo de capacidades en ingeniería de respuesta rápida y ejecución logística compleja.
- Mayo de 2025: Infroneer Holdings completó su oferta pública de adquisición por Sumitomo Mitsui Construction, creando un grupo de contratistas combinado de mayor tamaño e indicando una mayor consolidación en el sector de la construcción japonés. Las economías de escala pueden mejorar el poder de negociación en las adquisiciones y la flexibilidad en la asignación de recursos, lo cual es fundamental ante la actual escasez de mano de obra y la presión por cumplir con los plazos de los grandes proyectos.
Alcance y metodología
Los edificios y otras estructuras construidas para uso comercial se denominan "construcción comercial". Consiste en fábricas, almacenes, tiendas minoristas, estructuras de oficinas y más.
En Japón, la construcción comercial se clasifica en función de los usuarios finales (construcción de edificios de oficinas, construcción de comercios minoristas, construcción de hoteles, construcción institucional y otros usuarios finales).
El informe detalla los tamaños del mercado y los pronósticos para la construcción comercial en Japón, medidos en miles de millones de dólares, en todos los segmentos, al tiempo que evalúa el impacto de los eventos geopolíticos y la pandemia en el mercado.
Por tipo de sector comercial
| Oficina |
| Venta al Por Menor |
| Industrial y Logística |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por fuente de inversión
| Público |
| Privado |
Por región
| Tokio |
| Osaka |
| Nagoya |
| Resto de Japón |
| Por tipo de sector comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por fuente de inversión | Público |
| Privado | |
| Por región | Tokio |
| Osaka | |
| Nagoya | |
| Resto de Japón |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de construcción comercial de Japón?
El mercado está valorado en USD 109.97 mil millones en 2026 y está en camino de alcanzar los USD 125.76 mil millones para 2031, expandiéndose a una CAGR del 2.72%.
¿Qué sector comercial está creciendo más rápido en Japón?
La construcción industrial y logística registra la CAGR más alta, del 3.08 %, hasta 2031, a medida que se acelera la demanda de centros de datos y almacenes automatizados.
¿Qué tan grande es la oportunidad de renovación en comparación con los proyectos de nueva construcción?
La renovación representa una participación en los ingresos del 28.15 % en 2025, pero su CAGR del 3.2 % supera el crecimiento de las nuevas construcciones porque las actualizaciones sísmicas y energéticas obligatorias hacen que las renovaciones sean económicamente atractivas.
¿Por qué se espera que Osaka supere a Tokio en crecimiento?
La inversión en infraestructura y centros de datos de la Expo 2025 eleva la CAGR prevista de Osaka al 3.75%, frente a la base más grande pero de crecimiento más lento de Tokio.
¿Cómo están abordando los contratistas japoneses la escasez de mano de obra?
Las empresas implementan maquinaria autónoma, prefabricación habilitada con BIM y subsidios “i-Construction” respaldados por el gobierno para compensar una fuerza laboral que se espera que se reduzca otro 20% para 2040.
¿Qué papel desempeñará la financiación gubernamental en los futuros proyectos comerciales?
Aunque el capital privado todavía financia el 77.55% de la actividad, los gastos públicos están aumentando a una tasa compuesta anual del 3.36% para centros de tránsito, lugares de exposición e infraestructura resistente a desastres que sustentan un desarrollo comercial más amplio.


