

Tamaño y participación del mercado de tarjetas de crédito en Japón
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.96 billones |
| Tamaño del mercado (2031) | USD 1.37 billones |
| Tasa de crecimiento (2026 - 2031) | 7.41% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tarjetas de crédito en Japón realizado por Mordor Intelligence
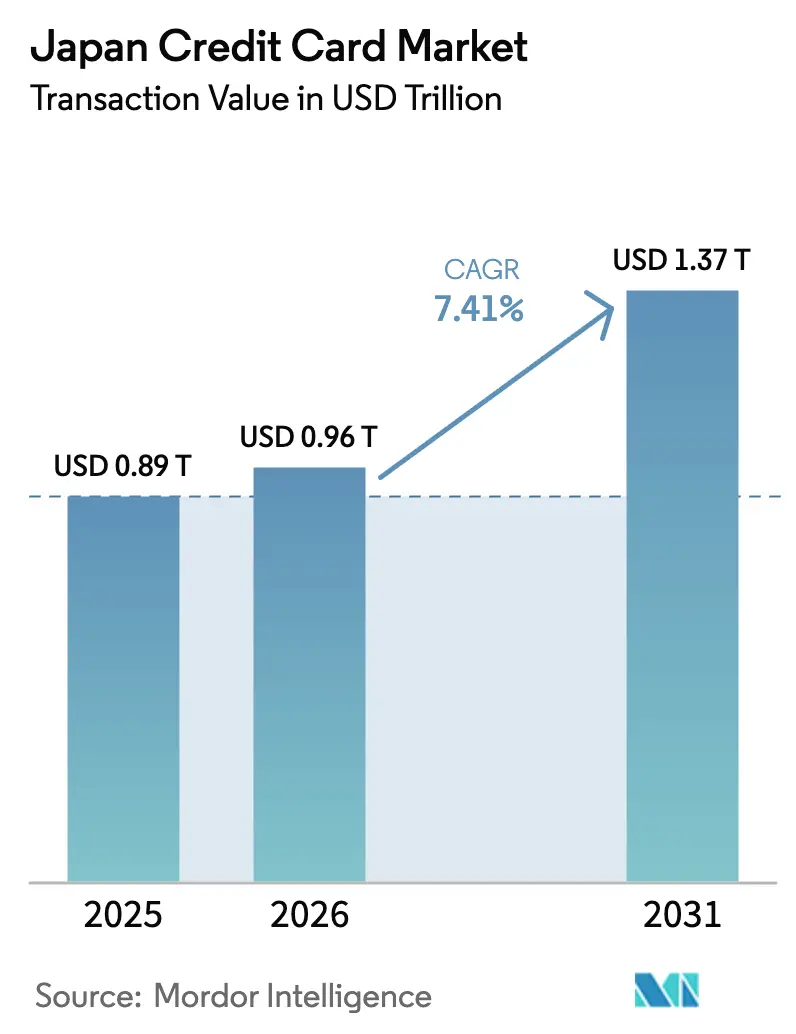
El mercado japonés de tarjetas de crédito alcanzó un valor de 0.89 billones de dólares en 2025 y se estima que crecerá desde los 0.96 billones de dólares en 2026 hasta los 1.37 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.41 % durante el período de previsión (2026-2031). En 2024, la creciente dependencia de las tarjetas de crédito como principal medio de pago sin efectivo pone de manifiesto la transición del país hacia una economía sin efectivo. A pesar de esta tendencia, la proporción general de pagos sin efectivo sigue siendo relativamente baja, lo que indica un importante potencial de crecimiento en la adopción de métodos de pago digitales. Los programas de digitalización impulsados por el Estado, los cambios demográficos que favorecen los pagos sin contacto y la integración de las tarjetas en los ecosistemas de superaplicaciones siguen reforzando el impulso de la adopción. La modernización de la infraestructura, vinculada a la normativa obligatoria 3D Secure, vigente desde abril de 2025, está reduciendo el fraude y aumentando la confianza de los comerciantes, mientras que la recuperación del turismo receptivo y las innovaciones en finanzas integradas están ampliando los escenarios de uso tanto para consumidores como para pequeñas empresas. La dinámica competitiva sigue siendo intensa, pero las alianzas estratégicas entre bancos, redes de tarjetas y plataformas fintech están abriendo canales de distribución no tradicionales que amplían el alcance del mercado japonés de tarjetas de crédito.
Conclusiones clave del informe
- Por tipo de tarjeta, las tarjetas de uso general representaron el 83.74 % de la participación en el mercado de tarjetas de crédito de Japón en 2025, mientras que se proyecta que las tarjetas especiales y de otro tipo se expandirán a una CAGR del 12.59 % hasta 2031.
- Por aplicación, los alimentos y comestibles capturaron el 30.01 % del tamaño del mercado de tarjetas de crédito de Japón en 2025, mientras que los medios y el entretenimiento registran la CAGR más fuerte del 10.18 % hasta 2031.
- Por proveedor, Visa controlaba el 48.92% de la cuota de mercado de tarjetas de crédito de Japón en 2025, aunque los socios de la marca Discover están en camino de lograr una CAGR del 8.87% hasta 2031.
- Por geografía, la región de Kanto representó el 34.28% del tamaño del mercado de tarjetas de crédito de Japón en 2025, y Kyushu y Okinawa muestran la CAGR más alta del 6.66% para el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tarjetas de crédito en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente penetración del comercio electrónico | + 1.2% | Áreas metropolitanas de Kanto y Kansai | Mediano plazo (2-4 años) |
| Impulso a la transición sin efectivo respaldado por el gobierno | + 0.9% | A nivel nacional, el más fuerte en Tokio-Osaka-Nagoya | Corto plazo (≤ 2 años) |
| Gamificación de programas de fidelización | + 0.7% | centros urbanos | Mediano plazo (2-4 años) |
| Fidelización de los hábitos de pago inducida por la pandemia | + 0.8% | Zonas suburbanas y rurales | Largo plazo (≥ 4 años) |
| Integración en superaplicaciones | + 1.1% | A nivel nacional, con repercusión en APAC | Mediano plazo (2-4 años) |
| Crecimiento de híbridos de tarjetas BNPL | + 0.6% | Mercados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente penetración del comercio electrónico impulsa el crecimiento del volumen de transacciones
El auge de la actividad minorista en línea canaliza el gasto incremental hacia las tarjetas, aumentando los recuentos de transacciones y los tamaños promedio de los tickets en todo el mercado de tarjetas de crédito de Japón. Los 7.46 millones de transacciones de PayPay en 2024, equivalentes a una quinta parte de toda la actividad sin efectivo, ilustran cómo las superaplicaciones amplifican los volúmenes vinculados a tarjetas tanto en línea como en el punto de venta. El Banco de Japón realiza un seguimiento cercano de los datos de JCB Consumption NOW para medir el consumo privado, lo que subraya la importancia macroeconómica de los flujos de tarjetas [1] Banco de Japón, “Perspectivas de la actividad económica y los precios (enero de 2025)”, boj.or.jp. Los productos especializados se benefician de manera desproporcionada, ya que los juegos basados en suscripción y los servicios de streaming sustentan la expansión de dos dígitos de Medios y Entretenimiento. Los operadores de transporte en Kansai ya han habilitado los pagos con tarjeta de crédito sin contacto, difuminando las líneas de categorías e impulsando el uso habitual de tarjetas para transacciones de movilidad de bajo valor que antes favorecían el efectivo.
Impulso a la transición sin efectivo, respaldado por el gobierno, acelera la modernización de la infraestructura
La Agencia de Servicios Financieros y la Agencia Digital están coordinando políticas, subsidios y mecanismos regulatorios que aceleran la aceptación por parte de los comerciantes y fortalecen la ciberseguridad. La autenticación 3D Secure, requerida a partir de abril de 2025, está absorbiendo las pérdidas por fraude que ascendieron a 541 000 millones de yenes (3600 millones de dólares) en 2023, abordando así un obstáculo clave para la adopción digital. Las identificaciones digitales My Number estarán listas para billeteras a finales de la primavera de 2025, lo que permitirá la verificación biométrica y agilizará aún más los procesos de pago. El programa piloto de pagos con reconocimiento facial de la Expo 2025 en Osaka mostrará casos de uso de última generación en 1,000 terminales, lo que ilustrará cómo los eventos públicos pueden impulsar implementaciones a nivel nacional. En conjunto, estas medidas establecen un entorno seguro y basado en estándares que sustenta el crecimiento del mercado japonés de tarjetas de crédito en un contexto de creciente complejidad de las transacciones.
La gamificación de los programas de fidelización mejora el valor de vida del cliente
Los emisores están integrando mecánicas de juego en los ecosistemas de puntos para fomentar la interacción. Las recompensas entre servicios de la tarjeta Rakuten Card refuerzan la propiedad de casi 8 de cada 10 titulares japoneses, lo que demuestra que los amplios ciclos de compra y venta impulsan la presencia en la cartera. El servicio POICHI de JCB permite a los compradores acumular múltiples divisas con un solo escaneo, lo que aumenta la frecuencia y ofrece a los minoristas promociones específicas. Las capacidades de inversión basadas en tarjetas, como la combinación de fondos mutuos de JCB con SBI Securities, están ampliando las categorías de gasto hacia la acumulación de riqueza, lo que refuerza la actividad mensual incluso para los grupos demográficos de mayor edad. Los segmentos de mayor edad muestran un consumo de préstamos conservador, pero mantienen un alto nivel de participación, donde los puntos se convierten en ahorros diarios, lo que permite a los emisores aprovechar el intercambio en lugar de rotar saldos.
La integración de tarjetas de crédito en superaplicaciones amplía el alcance del ecosistema
PayPay, Rakuten y las nuevas superaplicaciones fintech dependen de las tarjetas de crédito como vías de financiación y canales de fidelización. La alianza de Rakuten con Mizuho y Orient Corporation conecta 900,000 nodos comerciales a la infraestructura bancaria, lo que permite la emisión de crédito con un solo toque en el momento del pago [2] Rakuten Group, “Rakuten Group, Rakuten Card, Mizuho Financial Group Form Business Alliance,” global.rakuten.com . El vínculo de capital de SMBC con Infcurion permite a las empresas no financieras integrar funciones de crédito a través de API, generando ya más de 1.5 millones de tarjetas corporativas que utilizan la red Visa. Estos efectos de red vinculan a los consumidores en entornos de circuito cerrado, aumentando la visibilidad de los datos para los motores de riesgo y consolidando la cuota de mercado de las transacciones para los emisores alineados con la plataforma dentro del mercado japonés de tarjetas de crédito.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El menor apetito crediticio de la población que envejece | -1.8% | A nivel nacional, las prefecturas rurales tienen las pendientes más pronunciadas | Largo plazo (≥ 4 años) |
| Intensificación de la competencia en débito y códigos QR | -1.3% | Centros urbanos con alta densidad de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Controles de asequibilidad más estrictos de la FSA | -0.9% | A nivel nacional, centrado en áreas metropolitanas | Mediano plazo (2-4 años) |
| Aumento del fraude cibernético en los cajeros automáticos regionales | -0.7% | Redes de cajeros automáticos suburbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El menor apetito crediticio de la población envejecida limita la expansión
La edad media en Japón sigue aumentando, y los consumidores mayores generalmente evitan los saldos rotativos, lo que limita el potencial de ingresos de los emisores. El grupo demográfico de la tercera edad muestra una clara preferencia por los pagos con tarjeta en lugar de las transacciones en efectivo. Su uso de tarjetas se alinea más con el de las tarjetas de débito, lo que subraya un enfoque en la comodidad transaccional en lugar del aprovechamiento de las líneas de crédito. La despoblación rural agrava el problema, reduciendo el volumen de clientes potenciales en regiones donde el cierre de sucursales bancarias ya es pronunciado. Las directrices regulatorias de asequibilidad restringen aún más la suscripción, exigiendo una validación de ingresos más granular para los jubilados. Por lo tanto, los emisores se inclinan hacia una economía basada en transacciones, ofreciendo generosos puntos y paquetes de servicios cruzados que conectan con las personas mayores ahorrativas pero con conocimientos digitales.
La creciente competencia entre tarjetas de débito y códigos QR presiona la cuota de mercado
El mercado está experimentando un auge en las tarjetas de débito con recompensas y los monederos electrónicos con código QR, introducidos por bancos y proveedores de tecnología financiera, que están reduciendo gradualmente los beneficios percibidos de las tarjetas de crédito. JCB se ha asociado estratégicamente con bancos regionales para lanzar productos de débito táctiles, una iniciativa destinada a mantener un volumen de transacciones saludable en la red. Sin embargo, estos productos de débito generan comisiones de intercambio más bajas en comparación con las tarjetas de crédito, lo que impacta en los flujos de ingresos. En zonas urbanas densamente pobladas con una alta penetración de teléfonos inteligentes, PayPay ha establecido un dominio en los sistemas de pago basados en QR, especialmente en tiendas de conveniencia y restaurantes de comida rápida. Esta tendencia está impulsando a los consumidores más jóvenes a adoptar soluciones de pago nativas para dispositivos móviles. Si bien estos pagos aún dependen de la financiación subyacente de la tarjeta, están reduciendo los márgenes de ingresos de los emisores de tarjetas, lo que indica un cambio en las preferencias de pago de los consumidores y sus implicaciones para el ecosistema de pagos.
Análisis de segmento
Por tipo de tarjeta: Los productos especializados superan a un núcleo dominante
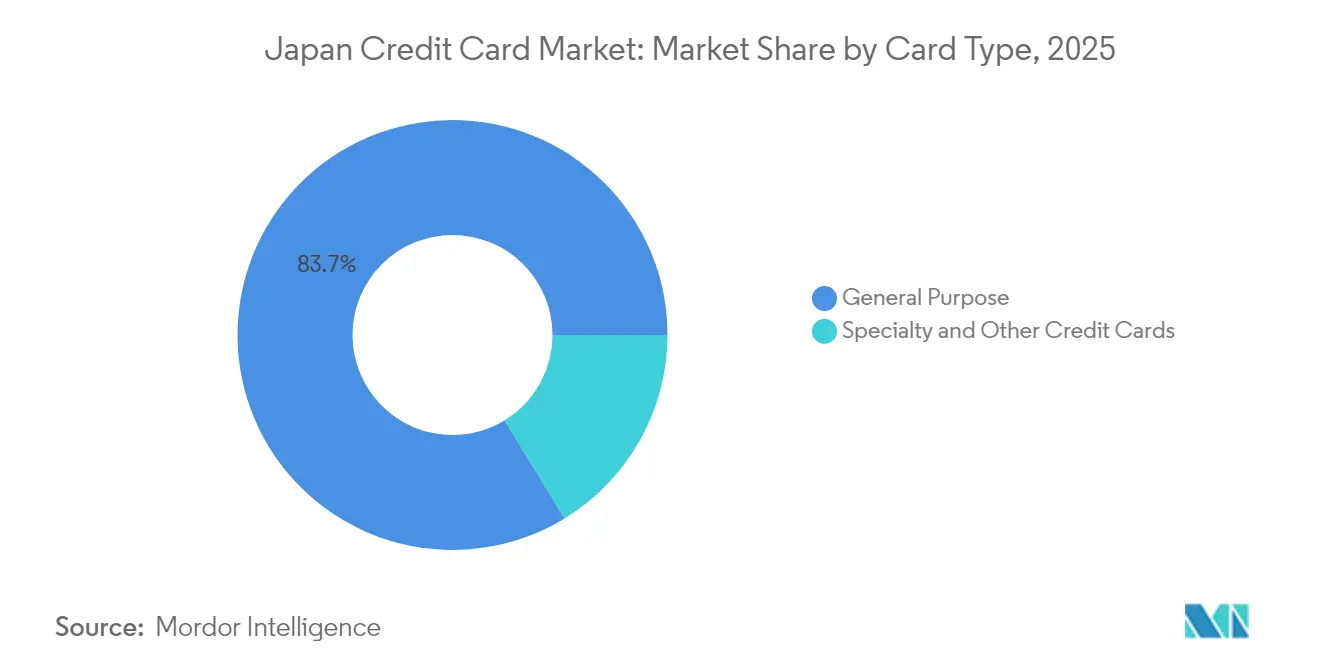
Las tarjetas de uso general representaron el 83.74 % del tamaño del mercado japonés de tarjetas de crédito en 2025, lo que refleja su amplia aceptación y su utilidad omnicanal. Las tarjetas especializadas y otras están ganando terreno con una tasa de crecimiento anual compuesta (TCAC) prevista del 12.59 %, a medida que los emisores buscan nichos de alto valor con estructuras metálicas, privilegios de estilo de vida y opciones de financiación integradas. La tarjeta JAL Luxury, lanzada en agosto de 2025, ejemplifica un posicionamiento ultra premium con comisiones anuales de hasta 599 500 JPY (3,990 USD), dirigida a viajeros adinerados que exigen acceso exclusivo a salas VIP. Productos orientados a las pymes, como la próxima tarjeta de negocios Orico-Aeon, abren oportunidades de capital circulante para segmentos corporativos desatendidos, lo que ilustra cómo las propuestas específicas pueden ampliar la participación sin canibalizar las carteras convencionales.
Las empresas emergentes de tecnología financiera experimentan con la colaboración con la economía de creación, añadiendo capas de identidad social que conectan con la Generación Z. Estos novedosos formatos aprovechan la distribución digital simplificada para evitar los costosos canales físicos, reducir las comisiones y mejorar las métricas de participación comunitaria. La tendencia a la diversificación distribuye el riesgo del emisor e incuba flujos de ingresos diferenciados, aunque la escala sigue centrada en la sólida categoría de Propósito General, que sigue siendo la base del mercado japonés de tarjetas de crédito.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los patrones de consumo determinan el enfoque del crecimiento
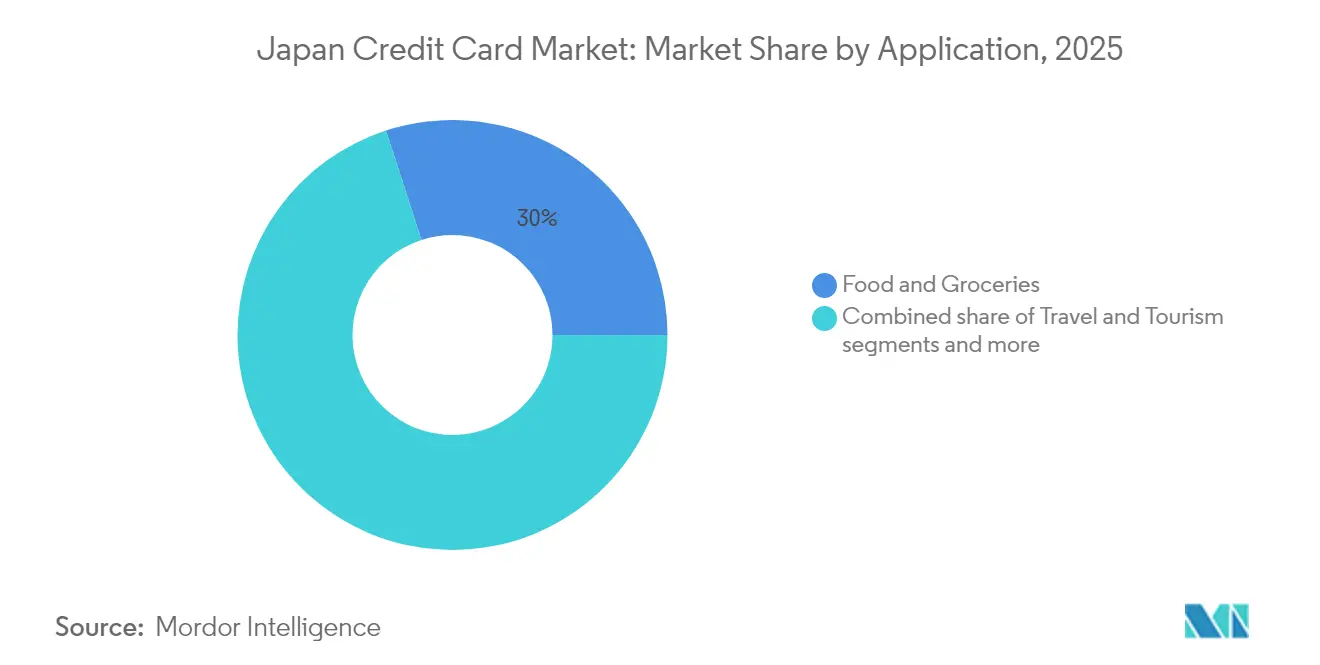
El sector de Alimentación y Comestibles representó el 30.01 % de la cuota de mercado de tarjetas de crédito en Japón en 2025, impulsado por la amplia cobertura sin contacto del sector de supermercados y el auge de los servicios de entrega en el mismo día. El sector de Medios y Entretenimiento registró la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 10.18 %, impulsado por la suscripción de vídeo, la música en streaming y los juegos móviles, que generan una facturación mensual estable. La reciente integración entre JCB y SBI Securities amplía la utilidad de las tarjetas para incluirlas en las contribuciones a la inversión, lo que anticipa un futuro en el que los pagos de servicios financieros ascenderán en el ranking de aplicaciones.
Las transacciones en salud y farmacia se benefician de las plataformas digitales de recetas y de una población envejecida que valora la fluidez en el pago en entornos clínicos. El gasto en viajes y turismo se recuperó rápidamente junto con el repunte de la llegada de extranjeros, aunque persisten las disparidades regionales. En conjunto, estos patrones llevan a los emisores a adaptar las bonificaciones por categoría y el marketing conjunto con los comerciantes, lo que refuerza la fidelidad e intensifica la concentración del gasto en el mercado japonés de tarjetas de crédito.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proveedor: El líder de Visa se enfrenta a la invasión de su red de nichos
Visa procesó el 48.92 % del valor total de las transacciones en 2025, aprovechando una amplia base de terminales y la temprana habilitación de la tecnología sin contacto en el transporte público. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.87 % para las alianzas con Discover, a medida que los recursos de adquisición de Capital One aceleran la aceptación, las inversiones y el marketing. JCB protege la relevancia nacional con 56 millones de puntos de aceptación globales y nuevas colaboraciones de débito que consolidan a los bancos regionales en su red. Mastercard prioriza la tokenización y se compromete a retirar los PAN estáticos para 2030 en favor de tokens dinámicos y claves biométricas. Estas medidas podrían reforzar los requisitos de seguridad de los comercios e influir en las hojas de ruta de los emisores.
La competencia entre proveedores se intensifica en los canales digitales, donde los emisores y las superaplicaciones deben decidir estratégicamente entre aprovechar las redes de bucle abierto o adoptar marcos de código QR propietarios. Las sólidas capacidades de backend, incluyendo mecanismos avanzados de detección de fraude en tiempo real, procesos eficientes de gestión del ciclo de vida de los tokens y la disponibilidad de API fáciles de usar para desarrolladores, determinan cada vez más el éxito en el mercado. Estos factores se están convirtiendo en diferenciadores cruciales, superando la dependencia tradicional de la distribución generalizada de tarjetas físicas.
Análisis geográfico
Kanto representó el 34.28 % del tamaño del mercado japonés de tarjetas de crédito en 2025, impulsado por la acaudalada base de consumidores de Tokio y las sedes de empresas globales. Kyushu y Okinawa registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.66 %, impulsada por la inversión en turismo y la modernización de los aeropuertos. La penetración del 40 % de las tarjetas sin contacto en Kansai supera a la de la mayoría de las áreas, lo que demuestra que la densidad de infraestructura se traduce en un aumento de la frecuencia de uso que amplifica la rentabilidad del emisor. Las regiones de Hokkaido, Tohoku y Chugoku-Shikoku obtienen un impulso en el gasto gracias a los viajes orientados a la naturaleza, pero siguen estando poco penetradas, lo que indica un potencial alcista a medida que los proveedores de servicios hoteleros actualizan sus terminales y sus programas de fidelización.
El diverso mapa económico de Japón genera curvas de adopción de tarjetas distintivas, lo que requiere estrategias de comercialización con matices. Kanto lidera en volumen absoluto, pero su saturación obliga a los emisores a buscar ganancias en la cuota de mercado mediante niveles premium y productos de gestión de patrimonios. Kyushu y Okinawa, impulsadas por los viajes pospandemia, consideran las tarjetas como una vía de acceso al gasto turístico, lo que acelera la aceptación de los comercios en hoteles y tiendas libres de impuestos. La adopción en Kansai del sistema de transporte público sin contacto muestra cómo la infraestructura pública puede transformar la mentalidad del consumidor, ofreciendo un modelo a seguir en otras regiones.
La infraestructura industrial de Chubu impulsa la adopción de tarjetas B2B, especialmente a medida que la digitalización de la cadena de suministro exige controles de gastos trazables. Los emisores que priorizan los clústeres de proveedores aeroespaciales y automotrices pueden captar volúmenes que de otro modo quedarían bloqueados en transferencias bancarias y facturación en papel. La difusión adaptada a la geografía, como los servicios de conserjería en idioma local y las alianzas con bancos de prefectura, permite a las marcas nacionales profundizar su relevancia y defender su cuota de mercado frente a competidores con presencia regional.
Panorama regulatorio
La actividad de las tarjetas de crédito en Japón se rige principalmente por la Ley de Ventas a Plazos, y la Asociación Japonesa de Crédito al Consumidor (JCA) actúa como una asociación acreditada que respalda prácticas de protección al consumidor, como encuestas de capacidad de pago y gestión de números de tarjeta. En materia de seguridad, el requisito obligatorio de 3D Secure, vigente desde abril de 2025, se ha convertido en un pilar fundamental de cumplimiento para emisores y comercios en un mercado que enfrenta un fraude en línea que alcanzó los 541 mil millones de yenes en 2023.
El alcance regulatorio también está cambiando en torno a las plataformas de pago y los intermediarios relacionados. La Agencia de Servicios Financieros (FSA) implementó nuevas normas, vigentes a partir del 1 de junio de 2026, para los instrumentos de pago electrónicos y los intermediarios de servicios de criptoactivos, en virtud de enmiendas a la Ley de Servicios de Pago, que añaden requisitos de cumplimiento para los servicios de pago digital regulados. La atención política también se ha centrado en las empresas de procesamiento de pagos tras la quiebra del proveedor Zentoshin, y el gobierno está considerando realizar una encuesta a las empresas de servicios de procesamiento de pagos con tarjeta de crédito que históricamente han quedado fuera de la supervisión financiera de la Ley de Ventas a Plazos porque no otorgan crédito a los consumidores.
Análisis de la cadena de valor
La cadena de valor de las tarjetas de crédito en Japón abarca desde las redes y marcas de tarjetas (por ejemplo, JCB y Visa) hasta los emisores (bancos y compañías de tarjetas especializadas como Mitsubishi UFJ NICOS y UC Card), pasando por los adquirentes de comercios y los procesadores de pagos que gestionan la autorización, la compensación y la liquidación. Asociaciones del sector, como la Asociación Japonesa de Crédito al Consumidor (JCA), respaldan los estándares operativos y las prácticas de protección al consumidor que rigen la evaluación crediticia, la gestión de cuentas y el manejo de los números de tarjeta.
Una evolución clave en la cadena de valor es la modernización de la tecnología de aceptación y procesamiento entre los intermediarios. La adopción por parte de Japan Merchant Services (JMS) de la aplicación Tap on Mobile, proporcionada por Japan Card Network (CARDNET), ilustra cómo los procesadores y adquirentes están incorporando más funcionalidades a la aceptación basada en software, reforzando la integración entre la incorporación de comercios, el enrutamiento de transacciones y los controles de riesgo. Esto incrementa la importancia estratégica de los procesadores y socios de plataforma para habilitar nuevos formatos de aceptación, manteniendo al mismo tiempo el cumplimiento de los requisitos de seguridad y autenticación de tarjetas.
Panorama competitivo
Los principales emisores controlan una parte significativa del valor de compra, lo que dota al mercado de una concentración moderada, pero deja margen para disruptores ágiles. La simbiosis de Rakuten Card con el gigante del comercio electrónico genera una formidable rentabilidad de adquisición, mientras que la alianza con Mizuho potencia la venta cruzada en cuentas bancarias e hipotecas. Sumitomo Mitsui Card invierte en plásticos biométricos a través de su filial LIFE CARD para combatir la fatiga del fraude y diferenciarse en seguridad. La alianza de SMBC Group con Infcurion facilita la emisión de marca blanca para minoristas y empresas de SaaS, lo que indica una transición hacia modelos de plataforma como servicio que eliminan las barreras bancarias tradicionales.
Las empresas de nivel medio se aprovechan de un enfoque nicho, como Season Card, que se centra en segmentos de estilo de vida, y AEON Credit Service aprovecha su presencia minorista para la penetración de marcas compartidas. Empresas fintech como Nudge impulsan un diseño centrado en el usuario, mientras que PayPay Card Corp unifica la financiación mediante monederos QR y el crédito revolvente en una única aplicación, lo que permite la gestión de datos que optimiza la suscripción. Las redes internacionales se asocian selectivamente —Discover a través de alianzas nacionales y Diners a través de la hostelería de alta gama, como el programa premium del Hotel New Otani— para consolidar su posición en subgrupos rentables. En conjunto, estas maniobras intensifican la velocidad de innovación, pero otorgan a las empresas establecidas una economía de escala que sustenta su liderazgo en el mercado japonés de tarjetas de crédito.
Líderes de la industria de tarjetas de crédito en Japón
JCB Co. Ltd.
Mitsubishi UFJ NICOS
Tarjeta Sumitomo Mitsui (SMCC)
Tarjeta Rakuten
Servicio de Crédito AEON
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Mitsubishi UFJ NICOS amplió los beneficios de servicio para la plataforma financiera integral MUT (Emutto), incluyendo mayores recompensas en puntos por compras con la tarjeta Mitsubishi UFJ en marcas específicas y mejores tasas de retorno de inversión para las tarjetas de crédito. Esta actualización fortalece la participación de mercado del banco y facilita la venta cruzada de servicios de gestión patrimonial e inversión.
- Junio de 2026: Sumitomo Mitsui Card lanzó la versión actualizada de Purchase Plus, su servicio de gestión de gastos corporativos, que incorpora funciones mejoradas de recopilación de información financiera digital y seguridad, desarrolladas en colaboración con Visa Worldwide Japan e Infcurion. Este lanzamiento impulsa un enfoque de plataforma como servicio para clientes corporativos y refuerza las herramientas de seguridad y cumplimiento basadas en datos.
- Mayo de 2026: Mitsubishi UFJ NICOS se asoció con Mitsubishi UFJ Bank y WealthNavi para introducir aportaciones automáticas a la inversión mediante tarjeta de crédito, utilizando la tarjeta Mitsubishi UFJ para WealthNavi de MUFG Bank. Este acuerdo amplía el ecosistema de tarjetas a la gestión patrimonial automatizada y a la inversión accesible para todos.
Alcance del informe sobre el mercado de tarjetas de crédito en Japón
Una tarjeta de crédito, conocida como "kurejitto kādo" (クレジットカード) en japonés, se refiere a una tarjeta de pago emitida por instituciones financieras o compañías de tarjetas de crédito. Permite a los titulares de tarjetas realizar compras y acceder a crédito, permitiéndoles pedir prestados fondos hasta un determinado límite de crédito de la institución emisora. En el informe se cubre un análisis de antecedentes completo del mercado japonés de tarjetas de crédito, que incluye una evaluación de la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en el mercado, dinámica del mercado y perfiles clave de empresas.
El mercado japonés de tarjetas de crédito está segmentado por tipo de tarjeta, aplicación y proveedor. Por tipo de tarjeta, el mercado se subsegmenta en tarjetas de crédito de uso general y tarjetas de crédito especializadas y otras. Por aplicación, el mercado se subsegmenta en alimentos y abarrotes, salud y farmacia, restaurantes y bares, electrónica de consumo, medios y entretenimiento, viajes y turismo, y otras aplicaciones. Por proveedor, el mercado se subsegmenta en Visa, Mastercard y otros proveedores. El informe ofrece el tamaño del mercado y previsiones para el mercado japonés de tarjetas de crédito en valor (USD) para todos los segmentos anteriores.
| Tarjetas de crédito de propósito general |
| Especialidad y otras tarjetas de crédito |
| Alimentos y abarrotes |
| Salud y Farmacia |
| Restaurantes y bares |
| Electrónica de Consumo: |
| Medios y entretenimiento |
| Viajes y turismo |
| Otras aplicaciones |
| Visa |
| MasterCard |
| Otros proveedores |
| Hokkaido |
| Tohoku |
| Kanto |
| Kyushu y Okinawa |
| Resto de Japón |
| Por tipo de tarjeta | Tarjetas de crédito de propósito general |
| Especialidad y otras tarjetas de crédito | |
| por Aplicación | Alimentos y abarrotes |
| Salud y Farmacia | |
| Restaurantes y bares | |
| Electrónica de Consumo: | |
| Medios y entretenimiento | |
| Viajes y turismo | |
| Otras aplicaciones | |
| Por proveedor | Visa |
| MasterCard | |
| Otros proveedores | |
| Por geografía | Hokkaido |
| Tohoku | |
| Kanto | |
| Kyushu y Okinawa | |
| Resto de Japón |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y el crecimiento proyectado del gasto con tarjetas de crédito en Japón?
El valor de compra agregado es de USD 0.96 billones en 2026 y se prevé que alcance USD 1.37 billones para 2031, lo que implica una CAGR del 7.41%.
¿Qué tipo de tarjeta capta la mayor parte del gasto del consumidor?
Las tarjetas de uso general representan el 83.74% del valor total de las transacciones, lo que refleja su amplia aceptación entre los comerciantes y su utilidad en múltiples categorías.
¿Qué segmento de aplicaciones genera la mayor parte de las transacciones?
Alimentos y comestibles lidera con una participación del 30.01% gracias a la aceptación generalizada en los supermercados y la alta frecuencia de compra.
¿Qué proveedor se está expandiendo más rápido y por qué?
Los socios de la marca Discover están en camino de lograr una CAGR del 8.87 % hasta 2031, impulsados por la inversión planificada de Capital One para ampliar la aceptación de los comerciantes y reforzar la tecnología de la red.
¿Cómo están cambiando las tecnologías biométricas el uso cotidiano de las tarjetas?
Los emisores están mejorando la seguridad y agilizando los pagos probando plásticos habilitados para huellas dactilares e implementando terminales de reconocimiento facial, como la iniciativa de NEC para la Expo 2025 de Osaka.
¿Qué norma inminente reforzará la seguridad de los pagos con tarjeta en 2025?
A partir de abril de 2025, todos los emisores y comerciantes deben adoptar la autenticación 3D Secure, un mandato diseñado para frenar el fraude en línea que alcanzó los 541 mil millones de yenes en 2023.


