

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
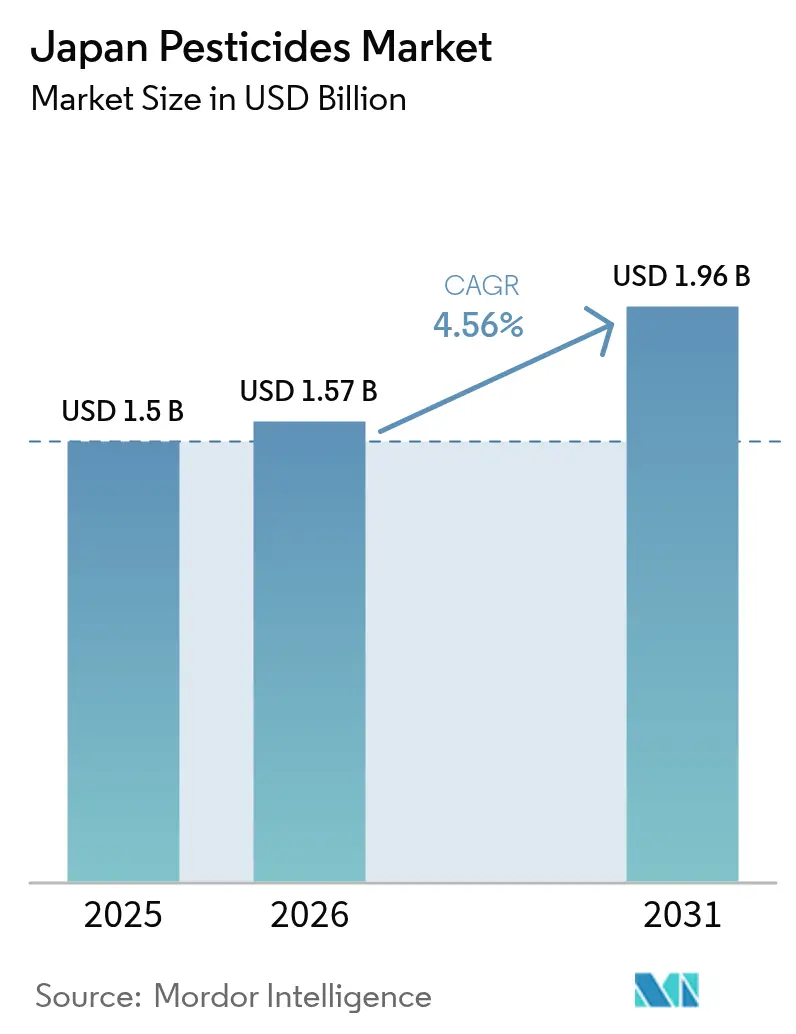
| Tamaño del mercado (2026) | USD 1.57 mil millones |
| Tamaño del mercado (2031) | USD 1.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.56% CAGR |
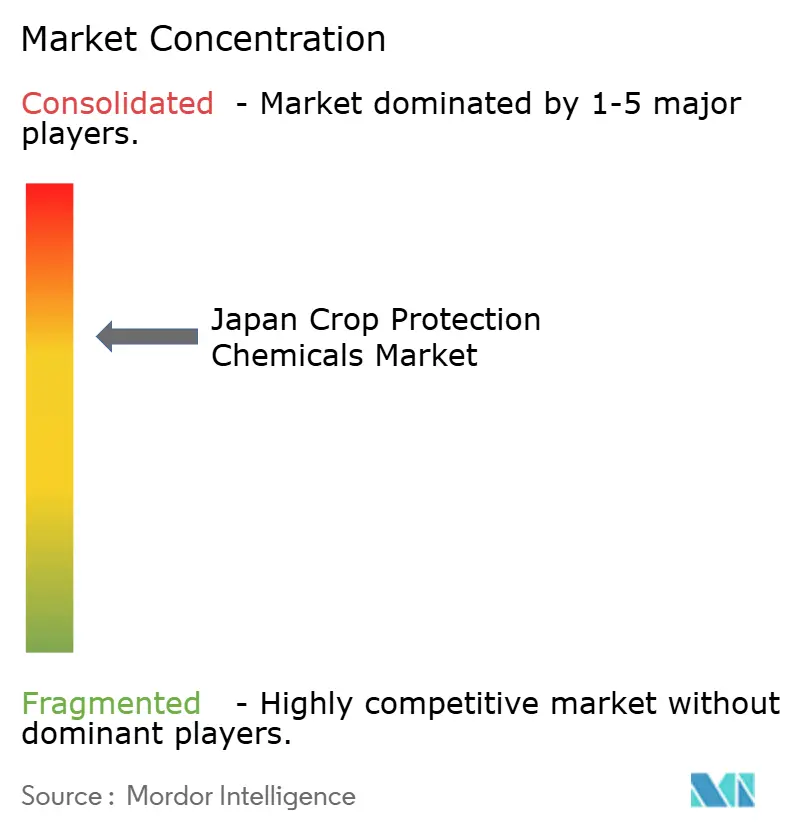
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pesticidas en Japón por Mordor Intelligence
Se espera que el mercado japonés de plaguicidas crezca de 1.5 millones de dólares en 2025 a 1.57 millones de dólares en 2026, y se prevé que alcance los 1.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.56% entre 2026 y 2031. Esta proyección pone de manifiesto la transición constante de un sector agrícola maduro hacia soluciones basadas en datos y de baja emisión de residuos, sistemas de aplicación de precisión y un mayor uso de ingredientes biológicamente activos. Detrás de la TCAC se esconde una confluencia de factores: incentivos gubernamentales que premian la reducción del riesgo asociado a los plaguicidas, la variabilidad climática que incrementa la presión de las plagas, una población agrícola que envejece rápidamente y que adopta tecnologías que ahorran mano de obra, y la continua innovación en microencapsulación y formulaciones aptas para drones. Las estrategias competitivas se están orientando hacia la diversificación de la cartera y la expansión transfronteriza a medida que la demanda local se estabiliza, mientras que la resiliencia de la cadena de suministro se ha convertido en una prioridad para los consejos de administración tras la escasez de ingredientes que puso de manifiesto la dependencia de las materias primas importadas.
Conclusiones clave del informe
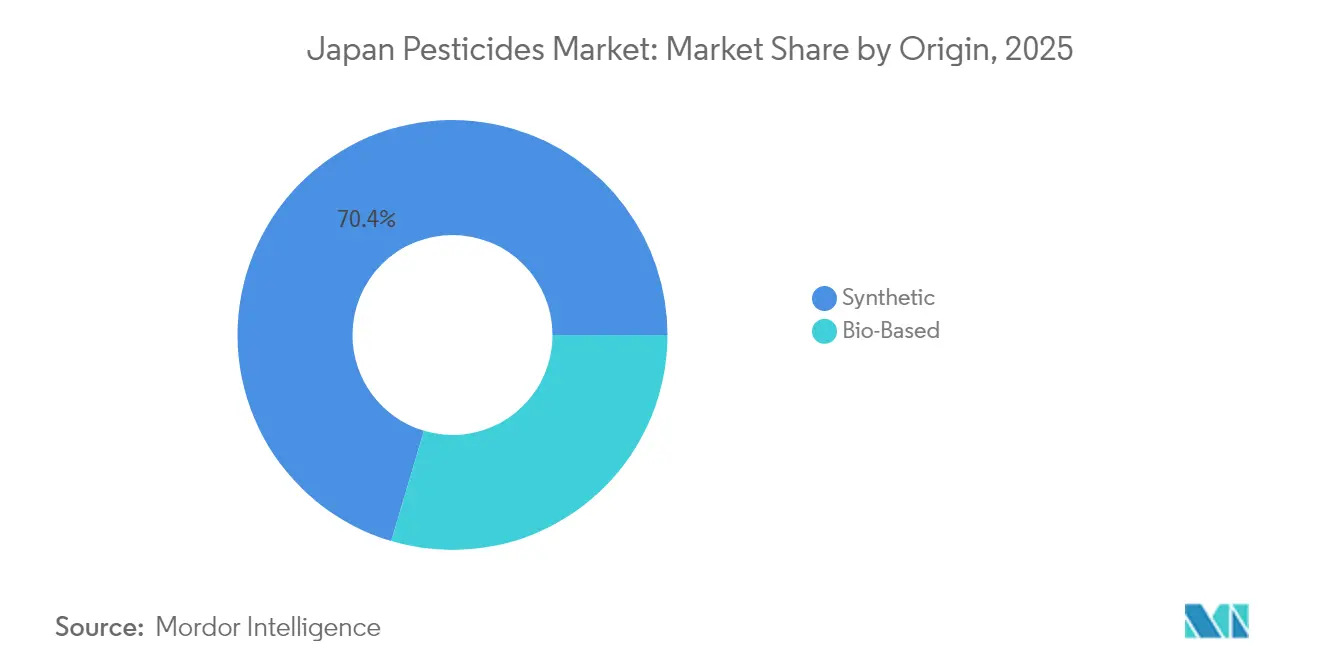
- Por origen, los productos sintéticos capturaron el 70.40% de la participación del mercado de pesticidas de Japón en 2025, mientras que las soluciones de base biológica están avanzando a una CAGR del 8.75% hasta 2031.
- Por tipo, los herbicidas lideraron con una participación en los ingresos del 44.95 % en 2025, mientras que se proyecta que los acaricidas registrarán la CAGR más rápida del 8.36 % hasta 2031.
- Por tipo de cultivo, las frutas y verduras representaron el 29.85% del tamaño del mercado de pesticidas de Japón en 2025, y se prevé que los cultivos hortícolas y ornamentales crezcan a una CAGR del 7.05% hasta 2031.
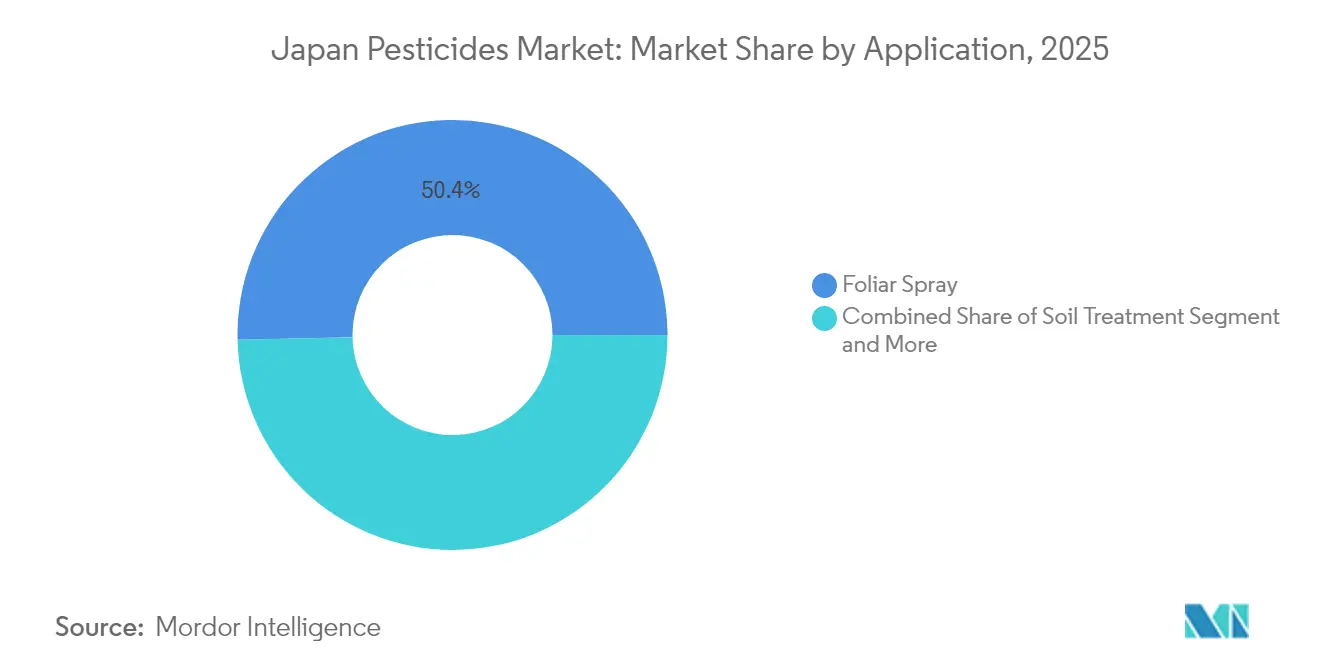
- Por aplicación, la pulverización foliar representó una participación del 50.35% del mercado de pesticidas de Japón en 2025, mientras que la aplicación aérea y con drones está aumentando a una CAGR del 9.08% hasta 2031.
- Por formulación, los concentrados líquidos representaron el 47.45% del mercado de pesticidas de Japón en 2025, mientras que los productos microencapsulados registran una CAGR del 7.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pesticidas en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Iniciativas y políticas gubernamentales para la Alimentación Sostenible | + 1.2% | Nacional, con adopción temprana en las regiones de Hokkaido y Kyushu | Mediano plazo (2-4 años) |
| La creciente presión de las plagas impulsada por la volatilidad climática | + 0.8% | Nacional, con fuerte impacto en las prefecturas del sur | Corto plazo (≤ 2 años) |
| Adopción acelerada de herbicidas que ahorran mano de obra por parte de agricultores de mayor edad | + 0.6% | Áreas rurales a nivel nacional, concentradas en regiones productoras de arroz | Mediano plazo (2-4 años) |
| Rápida adopción de plaguicidas de origen biológico | + 0.7% | Nacional, con adopción premium en clústeres de agricultura orgánica | Largo plazo (≥ 4 años) |
| Expansión de la pulverización de precisión con drones | + 0.4% | Nacional, con despliegue temprano en operaciones agrícolas a gran escala | Mediano plazo (2-4 años) |
| El crecimiento de los complejos de horticultura protegida impulsa la demanda de fungicidas | + 0.3% | Zonas agrícolas de periferia urbana y ambiente controlado | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Iniciativas y políticas gubernamentales para la Alimentación Sostenible
La Estrategia MIDORI de Japón exige una reducción del 50 % en el uso de plaguicidas químicos ponderados por riesgo para 2050 y asigna 2.2683 billones de yenes (15.1 millones de dólares) para subvencionar a los agricultores que reduzcan a la mitad las aplicaciones sintéticas. [1] Fuente: Ministerio de Agricultura, Silvicultura y Pesca, “Pagos directos para una agricultura respetuosa con el medio ambiente”, maff.go.jp La combinación de pagos directos, aprobaciones aceleradas para principios activos de baja dosis e incentivos de etiquetado está impulsando el mercado japonés de plaguicidas hacia una mayor eficacia por hectárea y un uso más amplio de agentes de biocontrol. Los proveedores que alinean sus carteras con estas directrices están obteniendo un registro preferencial, mientras que las empresas orientadas a la exportación aprovechan los elevados estándares de Japón para diferenciarse en los mercados internacionales. La presión política también acelera la investigación en formulaciones de microdosis que mantienen el rendimiento al tiempo que cumplen con los objetivos de residuos, un punto clave para los innovadores nacionales.
La creciente presión de las plagas impulsada por la volatilidad climática
La volatilidad climática está intensificando la afluencia de plagas migratorias, en particular la cigarra marrón, que ahora llega a Kyushu con mayor frecuencia gracias a las corrientes de viento favorables. Este fenómeno reduce las ventanas de pulverización y obliga a los agricultores a adoptar aplicaciones de amplio espectro o secuenciales, lo que fortalece la demanda en el mercado japonés de pesticidas. Los datos de alta resolución del modelo climático S-18 permiten un posicionamiento de productos adaptado a cada región, mientras que los fabricantes incorporan análisis predictivos de plagas en sus plataformas de asesoramiento para fidelizar a los agricultores.
Adopción acelerada de herbicidas que ahorran mano de obra por parte de agricultores de mayor edad
Con una edad promedio de 67 años para los agricultores, el deshierbe manual en los arrozales ya no es viable. Los programas subsidiados de agricultura inteligente combinan herbicidas con tractores autónomos y pulverizadores de precisión, lo que aumenta el volumen de herbicidas y fomenta la fidelización de la marca. Las empresas que ofrecen paquetes integrados de control de malezas están logrando una penetración más rápida en el mercado, aunque esta tendencia se ve atenuada por la aparición de malezas resistentes a los herbicidas que requieren estrategias de química rotacional.
El crecimiento de los complejos de horticultura protegida impulsa la demanda de fungicidas
Japón mantiene una vasta área de invernaderos, y su Programa de Invernaderos de Próxima Generación promueve la hidroponía de alto rendimiento con estrictos requisitos de control de enfermedades. Las formulaciones de fungicidas con baja volatilización y actividad residual prolongada son adecuadas para los sistemas de recirculación, lo que ofrece a los productores una gama de precios superior. Los protocolos personalizados de manejo integrado de plagas se alinean con los objetivos de eficiencia energética de los invernaderos, lo que fortalece la colaboración entre los proveedores de productos químicos y los de equipos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos estrictos de registro y cumplimiento de LMR | -0.9% | Nacional, con una aplicación más estricta en las regiones orientadas a la exportación | Corto plazo (≤ 2 años) |
| Mayor escrutinio por parte de los consumidores sobre los residuos químicos | -0.6% | Mercados urbanos y zonas agrícolas premium | Mediano plazo (2-4 años) |
| Aumento de las poblaciones de malezas resistentes a los herbicidas | -0.4% | Regiones productoras de arroz y sistemas de cultivo intensivo | Largo plazo (≥ 4 años) |
| Escasez intermitente de aditivos críticos para la formulación | -0.3% | Nacional, con un fuerte impacto en los productores de formulaciones especiales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos estrictos de registro y cumplimiento de LMR
El Ministerio de Salud, Trabajo y Bienestar Social redujo los límites de residuos de metomilo en la col de 0.7 mg/kg a 0.5 mg/kg, y 141 nuevas sustancias entraron en el escrutinio regulatorio en 2024. Estos cambios incrementan los costos de los estudios toxicológicos, retrasan el lanzamiento de productos y afectan a los pequeños solicitantes de registro en el mercado japonés de plaguicidas. Las empresas responden agrupando datos de sus filiales globales y priorizando las sustancias químicas de doble uso diseñadas para la armonización con Japón y la Unión Europea con el fin de amortizar los expedientes.
Mayor escrutinio por parte de los consumidores sobre los residuos químicos
Echinochloa crus-galli var. formosensis y Alopecurus aequalis ahora resisten múltiples sitios de acción. La rotación de nuevos modos de acción aumenta el costo por acre e impulsa a los agricultores a incorporar controles mecánicos o biológicos, lo que diluye el crecimiento de herbicidas. Los procesos de investigación y desarrollo aceleran la obtención de activos patentados, pero deben sortear el largo proceso de aprobación nacional.
Análisis de segmento
Por origen: Las soluciones de base biológica aceleran la diversificación
Los pesticidas sintéticos mantuvieron una cuota de mercado del 70.40% en Japón en 2025 gracias a su eficacia demostrada, facilidad de almacenamiento y amplio espectro de rendimiento, valorados por los agricultores de mayor edad. Los productos de origen biológico están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 8.75% gracias a los aceleradores regulatorios y la demanda de los consumidores. Los agricultores que reducen el volumen de productos sintéticos en un 50% acceden a los pagos directos, lo que refuerza el atractivo de las alternativas biológicas. Al mismo tiempo, las multinacionales están licenciando activos microbianos de empresas emergentes locales para protegerse contra la dependencia de los productos sintéticos.
Los pesticidas de origen biológico promueven coformulaciones que combinan productos químicos de baja dosis con organismos vivos, lo que proporciona un control robusto con índices de carga tóxica reducidos. Esta estrategia híbrida permite a los proveedores cumplir con los objetivos de MIDORI sin comprometer el rendimiento. Los marcos regulatorios de la Estrategia para Sistemas Alimentarios Sostenibles del MAFF ofrecen un trato preferencial a los productos biológicos, incluyendo procesos de registro acelerados e incentivos financieros que están transformando la dinámica competitiva entre los segmentos sintéticos y de origen biológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo: La gestión de herbicidas determina la trayectoria de crecimiento
Los herbicidas representaron el 44.95 % de las ventas en 2025, gracias a la adopción de productos de aplicación única para el control de malezas por parte de los productores de arroz, reacios a la mecanización. Sin embargo, la resistencia a los herbicidas es un riesgo creciente que impulsa la innovación en acaricidas y fungicidas. Los acaricidas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.36 %, impulsada por los brotes de araña roja en tomates y pepinos de invernadero. La demanda de fungicidas se mantiene estable gracias a la expansión de los cultivos de invernadero, mientras que la de insecticidas se ve presionada por la adopción del manejo integrado de plagas y las alternativas de control biológico. Los nematicidas representan un segmento especializado que atiende a cultivos de alto valor y sistemas de cultivo protegido que requieren control de plagas en el suelo.
El segmento de herbicidas se enfrenta a crecientes desafíos de resistencia, con múltiples especies de malezas, incluyendo el pasto cuarentón de Taiwán, desarrollando resistencia a los herbicidas de los Grupos 1 y 2, lo que requiere estrategias de rotación y nuevos ingredientes activos. El herbicida piroxasulfona de Kumiai Chemical registró un crecimiento anual compuesto del 26 % entre 2013 y 2023, lo que indica la demanda del mercado de nuevos productos químicos eficaces. El desarrollo de métodos sistemáticos de control de herbicidas para especies invasoras por parte de la Organización Nacional de Investigación Agrícola y Alimentaria (NIAA) demuestra la continua innovación en técnicas de aplicación y estrategias de gestión de la resistencia.
Por tipo de cultivo: Los cultivos de alto valor marcan la pauta de la demanda
Las frutas y verduras absorbieron el 29.85 % del gasto en 2025, ya que los consumidores pagaron más por productos visualmente impecables. Los cultivos hortícolas y ornamentales, incluidas las flores cortadas, se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 7.05 % gracias a programas de agricultura urbana y granjas verticales. Los cereales mantienen un volumen considerable a pesar de la disminución de la superficie cultivada, mientras que las legumbres y las oleaginosas se benefician de las iniciativas de diversificación de cultivos. Los cultivos comerciales, como el tabaco y las aplicaciones industriales, representan nichos de mercado especializados con requisitos regulatorios y técnicos específicos.
Los productores en entornos controlados buscan etiquetas sin residuos y una apariencia uniforme, priorizando los biopesticidas y fungicidas microencapsulados que prolongan la vida útil. El Programa de Invernaderos de Próxima Generación busca aumentar la producción nacional de hortalizas mediante la agricultura de instalaciones modernas, creando oportunidades para fungicidas y formulaciones especializadas diseñadas para sistemas de cultivo cerrados. La adopción de la hidroponía se está acelerando gracias a los avances tecnológicos, lo que requiere productos fitosanitarios compatibles con sustratos de cultivo sin suelo y sistemas de recirculación de nutrientes.
Por aplicación: Los drones transforman el ecosistema de servicios
Las aplicaciones foliares mantienen su dominio con una cuota de mercado del 50.35 % en 2025, beneficiándose de una infraestructura de aplicación consolidada y de la familiaridad de los agricultores con los equipos de pulverización convencionales. Las aplicaciones aéreas y con drones experimentan un crecimiento explosivo con una tasa de crecimiento anual compuesta (TCAC) del 9.08 % hasta 2031, impulsadas por alianzas tecnológicas e iniciativas gubernamentales que promueven la agricultura de precisión. Los métodos de tratamiento del suelo y de semillas atienden a segmentos de mercado especializados, mientras que la quimigación ofrece una aplicación eficiente para cultivos de regadío. El panorama de los modos de aplicación está evolucionando rápidamente a medida que los agricultores de mayor edad buscan alternativas que ahorren mano de obra y las tecnologías de agricultura de precisión maduran.
El servicio de pulverización puntual de OPTiM Corporation cubrió 26,000 hectáreas en 133 municipios durante el año fiscal 2024, lo que demuestra la viabilidad comercial de los sistemas de aplicación con drones, con una tasa de retención de usuarios superior al 94 %. La colaboración de Sumitomo Corporation con JA Miyagi Tome, que utiliza drones de Nileworks, logra mejoras en la eficiencia operativa, completando la pulverización de hectáreas en 10 minutos, en comparación con los métodos convencionales. El Ministerio de Agricultura, Silvicultura y Pesca seleccionó a Terra Drone Corporation para proyectos de expansión en el Sudeste Asiático, lo que demuestra el apoyo del gobierno al desarrollo de la tecnología de drones y su penetración en el mercado internacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formulación: La liberación controlada impulsa productos de última generación
Los concentrados líquidos dominan el panorama de las formulaciones, con una participación del 47.45 % del mercado japonés de pesticidas en 2025. Ofrecen versatilidad y facilidad de aplicación, ideales para diversas explotaciones agrícolas. Las formulaciones microencapsuladas están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.34 % hasta 2031, impulsadas por la demanda de propiedades de liberación controlada y un menor impacto ambiental. Los polvos y gránulos humectables se utilizan en los métodos de aplicación tradicionales, mientras que los concentrados en suspensión ofrecen mayor estabilidad y mejor manejo. El segmento de formulaciones está experimentando innovación tecnológica centrada en mejorar la eficacia, reducir la deriva y prolongar la actividad residual.
La tecnología de microencapsulación avanza gracias a colaboraciones de investigación y al desarrollo de patentes, con innovaciones en propiedades de liberación termosensibles y combinaciones sinérgicas de ingredientes activos. Boletín Químico y Farmacéutico. Yanmar desarrolló una tecnología de pulverización agrícola que reduce el uso de pesticidas en un 40 %, a la vez que mejora la cobertura foliar mediante pulverización en dos etapas y mecanismos de volteo de hojas. Yanmar Holdings. La actividad de patentes en fumigantes encapsulados y formulaciones de dispersión de aceites agrícolas demuestra la innovación continua en sistemas de administración diseñados para mejorar la eficacia y minimizar el impacto ambiental.
Análisis geográfico
Las extensas explotaciones cerealeras de Hokkaido dependen de programas de herbicidas integrados con maquinaria autónoma para compensar la escasez de mano de obra. Prefecturas centrales como Niigata se especializan en arrozales que requieren herbicidas y fungicidas selectivos para controlar la plaga de la vaina. En contraste, Kyushu y Shikoku sufren una humedad subtropical que incrementa la presión de insectos y ácaros, impulsando así las ventas de acaricidas y bioinsecticidas. Las periferias urbanas de Tokio y Osaka albergan la mayor parte de la superficie de horticultura protegida, lo que crea un foco de fungicidas especializados adaptados a recintos con alta humedad.
Las prefecturas del sur experimentan la aparición más temprana de plagas migratorias, lo que impulsa la rápida adopción de servicios de drones para una rápida contención. Las regiones costeras utilizan la quimigación en túneles para hortalizas de invierno, mientras que las zonas montañosas exploran la captura de feromonas para proteger las plantaciones de cítricos de los pequeños agricultores. En todas las geografías, el mercado japonés de pesticidas se ve influenciado por las ventajas logísticas cerca de puertos como Kobe y Yokohama, donde las plantas de formulación se agrupan para agilizar la gestión de las materias primas importadas y la distribución de productos terminados al exterior.
Los programas de cooperación regional financiados por la Ley de Adaptación al Cambio Climático incentivan a las prefecturas a adoptar las mejores prácticas locales, desde el riego por alternancia de humedecimiento y secado en arrozales hasta la modernización de invernaderos con mallas. Estas iniciativas refuerzan la difusión de tecnologías y estimulan la homogeneización de la demanda; sin embargo, la variación microclimática sustenta la existencia de carteras de productos diferenciadas en todo el archipiélago.
Panorama regulatorio
Japón regula los productos fitosanitarios principalmente mediante la Ley de Regulación de Productos Químicos Agrícolas, que rige su registro, venta y uso. El registro lo gestiona el Ministerio de Agricultura, Silvicultura y Pesca (MAFF), mientras que el Centro de Inspección de Alimentos y Materiales Agrícolas (FAMIC) se encarga de la evaluación técnica. Los registros de productos están vinculados a la marca, la formulación y el solicitante específicos.
El cumplimiento de la normativa sobre el uso de alimentos se rige por la Ley de Saneamiento Alimentario y su Sistema de Lista Positiva para residuos de plaguicidas, que restringe la distribución de alimentos que superen los límites máximos de residuos establecidos y aplica un estándar predeterminado de 0.01 ppm cuando no se establece ningún límite. Desde la enmienda de 2018 a la Ley de Regulación de Productos Químicos Agrícolas, los plaguicidas registrados también se someten a una reevaluación periódica utilizando conocimientos científicos actualizados, y el MAFF finalizó una enmienda de notificación de procedimiento en abril de 2025 que abarca los procesos de reevaluación de plaguicidas y sustancias que contienen ingredientes activos idénticos.
Panorama competitivo
El mercado japonés de pesticidas presenta una concentración moderada, donde los cinco principales proveedores captan alrededor del 70% de los ingresos. Sumitomo Chemical Co., Ltd. aprovecha una cartera de activos microbianos y acuerdos de licencia globales para consolidar su dominio nacional, a la vez que se expande en Europa mediante la adquisición de Philagro Holding SA y Kenogard SA. Syngenta CropProtection AG (Grupo Syngenta) combina plataformas de asesoría digital con productos de gran éxito como la azoxistrobina para consolidar su cuota de mercado entre los productores de hortalizas orientados a la exportación. Bayer AG se centra en paquetes de tratamiento de semillas a medida, sincronizados con protocolos de entrega mediante drones, lo que garantiza ingresos sólidos en los nichos de maíz y oleaginosas.
Mitsui Chemicals Agro, Inc. (Mitsui Chemicals, Inc.) canaliza la investigación y el desarrollo avanzados de encapsulación hacia formulaciones patentadas que minimizan la deriva y la exposición del operador, lo que las diferencia en cultivos de invernadero. FMC Corporation aprovecha la química de diamidas y los insecticidas de larga duración, a menudo combinándolos con módulos de capacitación en gestión de la resistencia para posicionarse como líder en gestión de plagas. Empresas nacionales más pequeñas, como Nihon Nohyaku Co., Ltd. y Hokko Chemical Industry Co., Ltd., se centran en fungicidas especializados y en la fabricación por contrato orientada a la exportación.
Las alianzas estratégicas proliferan a medida que los proveedores de productos químicos buscan datos de flotas de drones, alcance en el comercio electrónico y bases de datos de análisis biológico. La aplicación de la propiedad intelectual sigue siendo estricta. Las acciones legales de Kumiai Chemical Industry Co., Ltd. en 2024 para proteger las patentes de piroxasulfona ejemplifican la defensa activa de la renta de innovación en el mercado japonés de pesticidas. La mitigación de riesgos en la cadena de suministro impulsa el almacenamiento local y el abastecimiento dual, mientras que la contabilidad de la huella de carbono comienza a influir en las licitaciones de las cooperativas.
Líderes de la industria de pesticidas de Japón
Sumitomo Chemical Co., Ltd.
Syngenta CropProtection AG (Grupo Syngenta)
Bayer AG
Mitsui Chemicals Agro, Inc. (Mitsui Chemicals, Inc.)
FMC Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Sumitomo Chemical presentó en Japón la solicitud de registro de su nuevo fungicida, bifemetstrobin, posicionado como un inhibidor de la producción de energía para enfermedades como la roya de la soja. Esta solicitud evidencia la continua actividad de innovación en etapas avanzadas en Japón, a pesar de los estrictos requisitos de datos y cumplimiento de los LMR (Límites Máximos de Residuos). Asimismo, respalda la reorientación de su cartera de productos hacia fungicidas diferenciados y de mayor valor, alineados con la horticultura intensiva y la producción de calidad para la exportación.
- Febrero de 2025: BASF inició el registro de su nuevo ingrediente activo insecticida, Prexio Active, dirigido a las cuatro especies de saltamontes del arroz. Se presentaron expedientes en mercados clave de Asia-Pacífico, incluyendo Japón como mercado de lanzamiento. Esta iniciativa refleja la continua inversión en I+D centrada en complejos de plagas del arroz que reducen los periodos de aplicación y ponen a prueba la química existente. Además, amplía el conjunto de nuevos ingredientes activos que compiten por el registro y que influyen en el posicionamiento de las prácticas de manejo responsable en Japón.
- Diciembre de 2024: Idemitsu Kosan adquirió Agro-Kanesho por 23 millones de yenes (154 millones de dólares), marcando así la entrada de Idemitsu en el mercado japonés de protección de cultivos. Esta operación amplió la presencia de Idemitsu en el sector de insumos agrícolas al incorporar productos y canales de pesticidas ya consolidados. Además, creó un nuevo socio estratégico con capacidad en el sector energético y químico, capaz de influir en la adquisición, la ampliación de la formulación y la distribución en todo Japón.


Alcance del informe sobre el mercado de pesticidas en Japón
Los pesticidas son sustancias que se utilizan para proteger los cultivos de plagas, enfermedades y malezas. Incluyen pesticidas, herbicidas, fungicidas e insecticidas, que ayudan a prevenir los daños causados por insectos, hongos y plantas indeseables. El mercado incluye pesticidas utilizados por agricultores y productores comerciales en aplicaciones agrícolas, tanto agrícolas como no agrícolas. El mercado japonés de productos químicos para la protección de cultivos está segmentado por origen (sintéticos y de base biológica), tipo (herbicidas, fungicidas, insecticidas y otros tipos) y aplicación (granos y cereales, legumbres y oleaginosas, frutas y hortalizas, cultivos comerciales y otras aplicaciones). El informe ofrece el tamaño del mercado y previsiones de valor (USD) y volumen (toneladas métricas) para todos los segmentos mencionados.
por origen
| Sintético |
| De base biológica |
Por Tipo
| Herbicida |
| Fungicida |
| Insecticida |
| Acaricida |
| Nematicida |
| Otros tipos (raticidas, bactericidas, etc.) |
Por Formulación
| Concentrados Líquidos |
| Polvos humectables |
| Gránulos |
| Microencapsulado |
| Concentrados de Suspensión |
Por tipo de cultivo
| Granos y Cereales |
| Legumbres y oleaginosas |
| Frutas y vegetales |
| cultivos comerciales |
| Cultivos ornamentales |
| Otras aplicaciones (manejo de césped, plántulas forestales, etc.) |
por Aplicación
| Spray Foliar |
| Tratamiento de suelos |
| Tratamiento de semillas |
| Quimigación |
| Aplicación aérea/dron |
| por origen | Sintético |
| De base biológica | |
| Por Tipo | Herbicida |
| Fungicida | |
| Insecticida | |
| Acaricida | |
| Nematicida | |
| Otros tipos (raticidas, bactericidas, etc.) | |
| Por Formulación | Concentrados Líquidos |
| Polvos humectables | |
| Gránulos | |
| Microencapsulado | |
| Concentrados de Suspensión | |
| Por tipo de cultivo | Granos y Cereales |
| Legumbres y oleaginosas | |
| Frutas y vegetales | |
| cultivos comerciales | |
| Cultivos ornamentales | |
| Otras aplicaciones (manejo de césped, plántulas forestales, etc.) | |
| por Aplicación | Spray Foliar |
| Tratamiento de suelos | |
| Tratamiento de semillas | |
| Quimigación | |
| Aplicación aérea/dron |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual de los productos químicos para la protección de cultivos en Japón?
El gasto será de 1.57 millones de dólares en 2026, y se prevé que el valor ascienda a 1.96 millones de dólares en 2031, a una tasa de crecimiento anual compuesta del 4.56%.
¿Qué segmento de productos tiene la mayor participación en el mercado de productos químicos para la protección de cultivos en Japón?
Los herbicidas lideran con una participación en los ingresos del 44.95 % en 2025, impulsados por la demanda de control de malezas que ahorra mano de obra en granjas envejecidas.
¿Qué tan rápido se están expandiendo los pesticidas de origen biológico en Japón?
Las soluciones de base biológica están avanzando a una tasa de crecimiento anual compuesta del 8.75% hasta 2031 debido a incentivos políticos y a la demanda de alimentos libres de residuos.
¿Por qué los drones están ganando popularidad para aplicaciones de pulverización en Japón?
Los servicios de drones reducen la mano de obra hasta en un 80% y pueden tratar una hectárea en aproximadamente 10 minutos, lo que los hace atractivos para una fuerza laboral agrícola de mayor edad.
Última actualización de la página:



