

Tamaño y participación del mercado de alternativas lácteas en Japón
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.56 mil millones |
| Tamaño del mercado (2031) | USD 2.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.60% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de alternativas lácteas en Japón por Mordor Intelligence
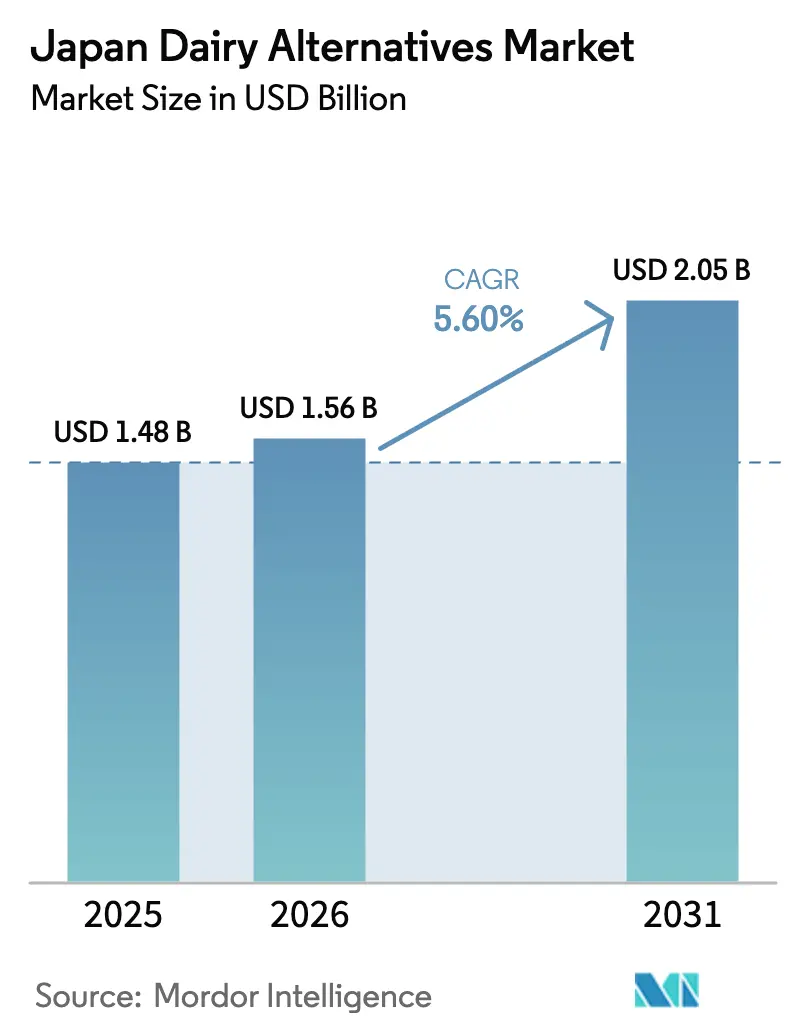
El tamaño del mercado japonés de alternativas lácteas se estima en 1.56 millones de dólares en 2026, cifra que crece desde los 1.48 millones de dólares de 2025, con proyecciones para 2031 de 2.05 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.60 % entre 2026 y 2031. Esta trayectoria de crecimiento refleja la evolución del panorama alimentario japonés, donde los patrones tradicionales de consumo de lácteos se combinan con una mayor concienciación sobre la salud y los cambios demográficos. La expansión del mercado se ve impulsada por el envejecimiento de la población japonesa, con un 29.1 % de ciudadanos mayores de 65 años, lo que genera una mayor demanda de alternativas digeribles a los productos lácteos convencionales. [ 1 ]Fuente: Oficina de Estadística de Japón, "Estimaciones de población actuales al 1 de octubre de 2024", stat.go.jpEl creciente interés por la salud, el etiquetado transparente y el envejecimiento demográfico impulsan el crecimiento sostenido del mercado japonés de productos no lácteos. Los fabricantes siguen perfeccionando la funcionalidad de las proteínas mediante la tecnología de fermentación, ofreciendo productos con un sabor similar al de los lácteos y, a la vez, más fáciles de digerir para el 85 % de los adultos con malabsorción de lactosa. Las dificultades macroeconómicas —como el aumento del 17 % en el precio medio de los alimentos en 2024— no han frenado la demanda; al contrario, han acelerado la premiumización, posicionando las alternativas no lácteas como alimentos funcionales en lugar de simples sustitutos. Los minoristas responden ampliando el espacio en los estantes, mientras que los operadores de servicios de alimentación aprovechan las ofertas de origen vegetal para renovar los menús pospandémicos, lo que contribuye a normalizar aún más las opciones no lácteas entre los consumidores habituales en el mercado japonés de productos no lácteos.
Conclusiones clave del informe
- Por tipo de producto, la leche no láctea representó el 89.85% de la cuota de mercado de productos no lácteos de Japón en 2025, y se prevé que el queso no lácteo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.06% hasta 2031.
- Por tipo de envase, las botellas de PET representaron el 45.05% del tamaño del mercado japonés de productos no lácteos en 2025, mientras que los envases de cartón registraron el crecimiento más rápido con una tasa de crecimiento anual compuesto (TCAC) del 6.22%.
- Por canal de distribución, el canal fuera de establecimientos representó el 98.92% de los ingresos en 2025, mientras que el canal dentro de establecimientos avanza a una tasa de crecimiento anual compuesta (TCAC) del 6.97% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alternativas lácteas en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor concienciación sobre la intolerancia a la lactosa | + 1.2% | Nacional, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Opciones de envasado convenientes y listas para beber | + 0.8% | Nacional, con mayor penetración en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Creciente población vegana y flexitariana | + 0.9% | Nacional, liderado por el corredor Tokio-Osaka | Largo plazo (≥ 4 años) |
| Influencia de las tendencias alimentarias mundiales | + 0.7% | Nacional, con adopción temprana en las principales ciudades | Mediano plazo (2-4 años) |
| El respaldo de las celebridades aumenta el conocimiento del producto | + 0.5% | Nacional, amplificado a través de las redes sociales | Corto plazo (≤ 2 años) |
| Mayor disponibilidad en tiendas minoristas y comercio electrónico | + 1.0% | Nacional, abordando las brechas de distribución rural | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor concienciación sobre la intolerancia a la lactosa
La predisposición genética a la intolerancia a la lactosa en Japón afecta aproximadamente al 85% de la población adulta; sin embargo, esta condición solo ha alcanzado un reconocimiento generalizado recientemente gracias a las iniciativas sanitarias y la cobertura mediática. Las directrices dietéticas de 2024 del Ministerio de Salud, Trabajo y Bienestar reconocen explícitamente la sensibilidad a la lactosa como una consideración nutricional, lo que supone un cambio significativo en las políticas con respecto a las estrategias tradicionales de promoción de los lácteos. [ 2 ]Fuente: Ministerio de Salud, Trabajo y Bienestar, "Estándares de ingesta dietética para Japón", mhlw.go.jpEste reconocimiento oficial impulsa campañas de educación al consumidor por parte de los profesionales de la salud, generando una demanda informada de alternativas sin lactosa. El grupo demográfico más receptivo a este mensaje son los profesionales urbanos de entre 25 y 45 años, quienes demuestran mayor conocimiento sobre salud e ingresos disponibles para adquirir productos vegetales de alta calidad. Empresas farmacéuticas como Otsuka Holdings han aprovechado esta tendencia posicionando sus productos de origen vegetal como alimentos funcionales, en lugar de simples sustitutos de los lácteos, haciendo hincapié en sus beneficios para la salud digestiva. El marco regulatorio que respalda este impulso incluye los requisitos de etiquetado de las Normas Agrícolas Japonesas (JAS), que exigen una declaración clara del contenido de lactosa, lo que permite a los consumidores tomar decisiones dietéticas informadas.
Opciones de envasado convenientes y listas para beber
La cultura japonesa orientada a la conveniencia impulsa la innovación en envases que prioriza la portabilidad, la estabilidad en el almacenamiento y los formatos monodosis, alineados con los patrones de consumo para llevar. El éxito de los formatos listos para beber refleja cambios sociales más profundos hacia estilos de vida con horarios limitados, especialmente entre los profesionales que recurren cada vez más a las tiendas de conveniencia para obtener soluciones de comida. La línea "Efecto Almendra" de Ezaki Glico ejemplifica esta tendencia, con envases monodosis de 200 ml diseñados para el consumo diario, respaldados por campañas de apoyo de celebridades, con la actriz Hana Matsushima, lanzadas en septiembre de 2024. Los avances en la tecnología de envasado incluyen el procesamiento aséptico que extiende la vida útil sin refrigeración, abordando así la limitada infraestructura de almacenamiento en frío de Japón en las tiendas de conveniencia rurales. El entorno regulatorio respalda este impulso mediante las normas de seguridad alimentaria del Ministerio de Salud, Trabajo y Bienestar (MHLW) que facilitan formulaciones estables a temperatura ambiente, mientras que las regulaciones sobre residuos de envases incentivan mejoras en el aligeramiento y la reciclabilidad. Las alianzas de distribución entre productores de productos no lácteos y cadenas de tiendas de conveniencia como 7-Eleven crean una disponibilidad generalizada que normaliza el consumo de productos no lácteos como parte de las rutinas diarias.
Creciente población vegana y flexitariana
La adopción de una dieta basada en plantas en Japón, si bien es modesta, con un 1.4% de veganos estrictos, abarca una población flexitariana más amplia, del 5.4%, que incorpora regularmente alternativas vegetales a sus dietas tradicionales. Este cambio demográfico es especialmente pronunciado entre los consumidores más jóvenes de 20 a 35 años, quienes demuestran una mayor conciencia ambiental y disposición a experimentar con alimentos no tradicionales. El legado de los Juegos Olímpicos de Tokio continúa influyendo en las tendencias alimentarias, ya que los mensajes de sostenibilidad de los Juegos Olímpicos de 2021 destacaron la nutrición basada en plantas como un consumo responsable con el medio ambiente. Los programas de bienestar corporativo promueven cada vez más las dietas flexitarianas como parte de las iniciativas de salud para los empleados, con empresas como Meiji Holdings integrando opciones vegetales en las cafeterías corporativas y la selección de máquinas expendedoras. La influencia de las redes sociales amplifica esta tendencia, con influencers gastronómicos japoneses que presentan recetas vegetales que combinan sabores tradicionales japoneses con ingredientes internacionales no lácteos. El panorama regulatorio apoya este impulso a través de las iniciativas del MAFF (Ministerio de Agricultura, Silvicultura y Pesca) que promueven la producción nacional de proteínas vegetales, incluyendo subsidios para el cultivo de soja y avena que reducen los costos de los ingredientes para los fabricantes locales.
Influencia de las tendencias alimentarias mundiales
El panorama culinario japonés incorpora cada vez más tendencias gastronómicas internacionales, con alternativas no lácteas que se benefician de los movimientos globales de bienestar y del descubrimiento gastronómico impulsado por las redes sociales. La popularidad de la cultura del café, en particular las cafeterías de especialidad que sirven lattes de avena, genera familiaridad en el consumidor con texturas y sabores no lácteos en contextos familiares. Cadenas internacionales de servicios de comida como Starbucks Japón han estandarizado las opciones no lácteas en su menú, normalizando estas alternativas para el consumidor general que, de otro modo, podría resistirse a los cambios en su dieta. La tendencia de belleza y bienestar coreano de Corea del Sur ha influido especialmente en la percepción de los consumidores japoneses de la nutrición vegetal como beneficiosa para la salud de la piel y el bienestar general. La transferencia de tecnología alimentaria de los mercados europeo y norteamericano acelera el desarrollo de productos, y las empresas japonesas licencian tecnologías de fermentación y extracción de proteínas para crear fórmulas adaptadas localmente. Las recomendaciones de chefs famosos y los programas de cocina muestran ingredientes no lácteos en recetas tradicionales japonesas, demostrando una versatilidad culinaria que reduce la resistencia del consumidor a las diferencias de sabor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos precios limitan la adopción masiva | -1.5% | Nacional, más pronunciado en las zonas rurales | Mediano plazo (2-4 años) |
| Conciencia limitada en las zonas rurales | -0.8% | Prefecturas rurales, en particular comunidades envejecidas | Largo plazo (≥ 4 años) |
| Su sabor difiere del de los lácteos tradicionales. | -1.0% | Nacional, varía según la demografía de edad | Mediano plazo (2-4 años) |
| Escepticismo del consumidor sobre el valor nutricional | -0.6% | Nacional, concentrado entre consumidores mayores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos precios limitan la adopción masiva
En Japón, los productos no lácteos tienen precios elevados que limitan significativamente su penetración en el mercado, con precios minoristas típicos entre dos y tres veces superiores a los de sus equivalentes lácteos convencionales. El análisis de precios de alimentos de Teikoku Databank para 2024 revela que la inflación de las materias primas, la necesidad de equipos de procesamiento especializados y la limitada escala de producción generan desventajas estructurales en los costos de las alternativas vegetales. La dependencia de las importaciones de ingredientes clave como las almendras y la avena expone a los productores a las fluctuaciones cambiarias y a la volatilidad de los precios internacionales de las materias primas, y la depreciación del yen en 2024 ejerce una presión adicional sobre los costos de los insumos. Los consumidores rurales, que se enfrentan a menores ingresos promedio y mayores costos de transporte para productos especializados, muestran una sensibilidad al precio particularmente alta, lo que limita las tasas de adopción. Este desafío se agrava por el entorno económico deflacionario de Japón, donde los consumidores se han acostumbrado a esperar precios estables o a la baja para los productos alimenticios. Los programas de subsidios gubernamentales para la producción nacional de proteínas vegetales siguen siendo limitados en comparación con el apoyo tradicional a la industria láctea, lo que crea un panorama competitivo desigual que perpetúa las disparidades de precios.
Conciencia limitada en las zonas rurales
La brecha digital entre las zonas rurales y urbanas de Japón genera asimetrías de información que limitan el conocimiento sobre productos no lácteos fuera de las áreas metropolitanas, donde, según estudios del MAFF, 46.32 millones de personas viven a más de 500 metros de tiendas de alimentos frescos.[ 3 ]Fuente: MAFF (Ministerio de Agricultura, Silvicultura y Pesca), "La transformación digital rural-urbana de Japón", maff.go.jpLos consumidores rurales se enfrentan a distancias 2.7 veces mayores para llegar a los comercios de alimentos especializados en comparación con los residentes urbanos, lo que limita su acceso a exhibiciones y actividades promocionales de productos no lácteos. Los patrones de consumo de medios tradicionales en las zonas rurales favorecen la televisión y los medios impresos en lugar de las redes sociales, donde las marcas de productos no lácteos concentran sus esfuerzos de marketing. Las comunidades agrícolas mantienen fuertes vínculos culturales con la producción lechera, lo que genera resistencia a los mensajes que presentan las alternativas vegetales como superiores a los productos lácteos tradicionales. El envejecimiento de la población rural, con una edad media superior a los 50 años en muchas prefecturas, muestra menores tasas de adopción de nuevas categorías de alimentos y una mayor dependencia de los patrones dietéticos establecidos. Los desafíos de distribución incluyen la limitada infraestructura de almacenamiento en frío en las tiendas de conveniencia rurales y los mayores costos logísticos que desalientan a los minoristas a ofrecer diversas opciones no lácteas.
Análisis de segmento
Por tipo: La leche vegetal domina gracias a la innovación.
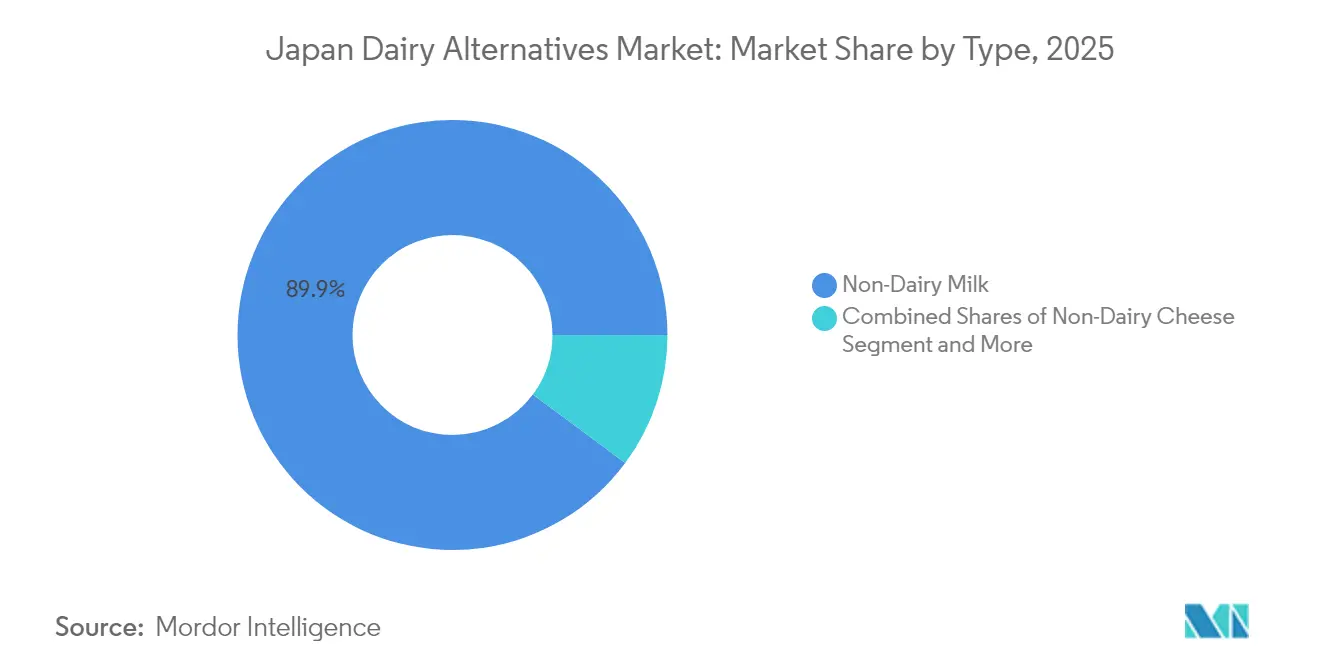
Las leches vegetales mantienen un liderazgo indiscutible en el mercado con una cuota del 89.85 % en 2025, impulsadas por la familiaridad del consumidor y su versatilidad en la elaboración de bebidas y platos tradicionales japoneses. La leche de soja continúa siendo el segmento fundamental, gracias a la centenaria experiencia japonesa en la fabricación de tofu y a sus consolidadas cadenas de suministro para el procesamiento nacional de soja. La leche de avena se perfila como el motor de crecimiento prémium, con empresas como Oatly estableciendo alianzas de producción local para reducir la dependencia de las importaciones y adaptar sus fórmulas a las preferencias del paladar japonés. La leche de almendras se enfrenta a la inflación de los costes de importación, mientras que la leche de coco se beneficia de las relaciones comerciales consolidadas en el sudeste asiático y de la aceptación de su sabor tropical en la repostería.
El segmento de quesos no lácteos, con el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.06 % hasta 2031, refleja la creciente demanda de alternativas lácteas funcionales en la cocina tradicional japonesa. Los avances en la tecnología de fermentación permiten mejoras en la textura que replican mejor las características del queso lácteo, y las empresas invierten en fermentaciones de precisión para producir proteínas similares a la caseína. La leche de cáñamo y la leche de avellana siguen siendo segmentos de nicho, dirigidos principalmente a consumidores preocupados por su salud, dispuestos a pagar precios superiores por sus beneficios nutricionales. La leche de anacardo demuestra potencial en aplicaciones de restauración, especialmente en cafeterías de especialidad, donde los baristas valoran sus propiedades espumantes para la creación de arte latte.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: la sostenibilidad impulsa el crecimiento del cartón
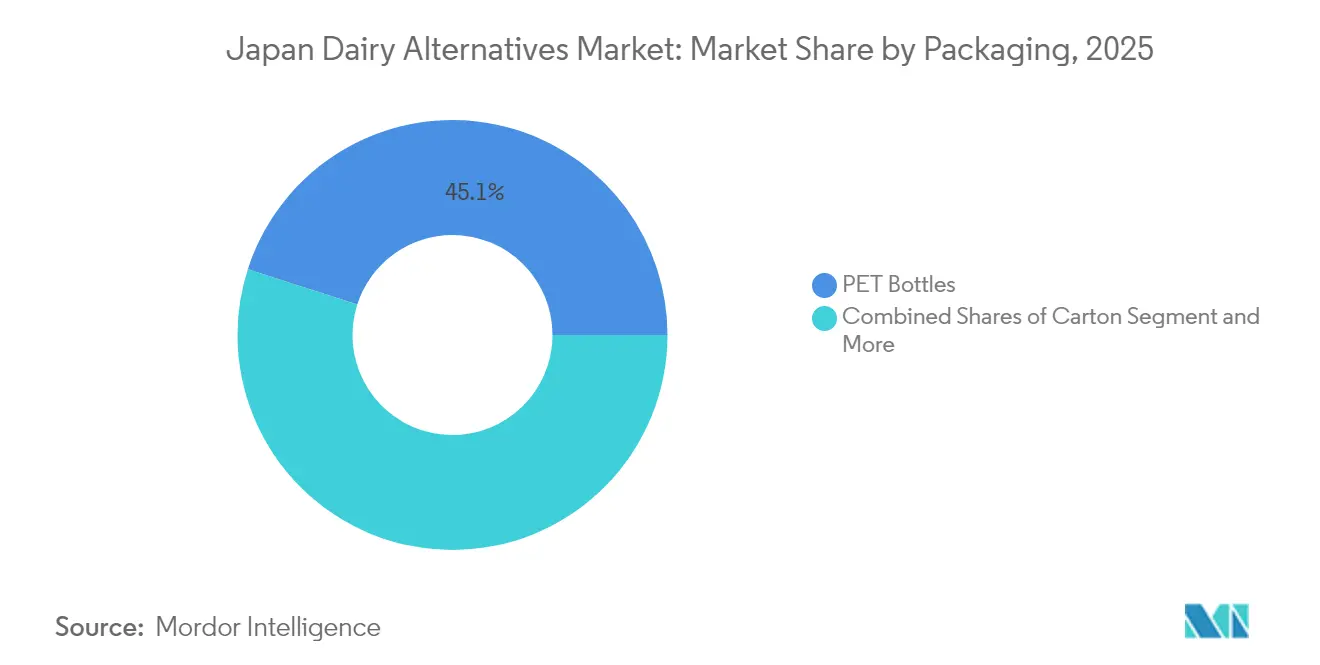
Las botellas de PET ostentarán el 45.05 % de la cuota de mercado en 2025, lo que refleja la preferencia de los consumidores por la comodidad, la portabilidad y la funcionalidad de cierre hermético, en consonancia con la cultura de consumo móvil de Japón. Sin embargo, los envases de cartón muestran una trayectoria de crecimiento superior, con una tasa de crecimiento anual compuesto (TCAC) del 6.22 % hasta 2031, impulsada por las iniciativas de sostenibilidad ambiental y los objetivos de embalaje corporativos. El compromiso de Seven & i Holdings de alcanzar un 50 % de contenido reciclado para 2030 impulsa la adopción de soluciones de embalaje sostenibles por parte de los proveedores, mientras que la infraestructura de reciclaje de botella a botella de Suntory genera ventajas de economía circular para las aplicaciones de PET.
Las latas representan el segmento más pequeño, pero se benefician de las innovaciones tecnológicas en recubrimientos de barrera que previenen la transferencia de sabores metálicos y prolongan la vida útil de las formulaciones de origen vegetal. Las iniciativas para reducir el peso de los envases disminuyen los costos de transporte y el impacto ambiental; los principales fabricantes han logrado reducciones de peso del 15 % al 20 % mediante la optimización de materiales. Entre los factores de cumplimiento normativo se incluyen las regulaciones japonesas sobre residuos de envases, que incentivan el uso de materiales reciclables, y los programas de responsabilidad del productor, que internalizan los costos al final de su vida útil. El cambio hacia los envases de cartón refleja una mayor conciencia ambiental por parte de los consumidores, especialmente entre los jóvenes, quienes priorizan la sostenibilidad en sus decisiones de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la expansión del canal HORECA se acelera.
Los canales de venta fuera de establecimientos comerciales mantienen un dominio abrumador con una cuota de mercado del 98.92 % en 2025, lo que refleja la sólida infraestructura de tiendas de conveniencia en Japón y la preferencia de los consumidores por el consumo en el hogar. Las tiendas de conveniencia son puntos de descubrimiento clave para nuevos productos sin lácteos, y los más de 21 000 establecimientos de 7-Eleven ofrecen una distribución sin precedentes tanto en mercados urbanos como rurales. Los supermercados e hipermercados dedican cada vez más espacio en sus estanterías a alternativas vegetales, y cadenas como Aeon han implementado secciones específicas para productos vegetales que mejoran la visibilidad de los productos y la información al consumidor.
Los canales de hostelería, a pesar de su escasa cuota de mercado actual, demuestran un potencial de crecimiento excepcional, con una tasa de crecimiento anual compuesto (TCAC) del 6.97 % hasta 2031, impulsado por la recuperación del sector de la restauración y la evolución de las preferencias gastronómicas de los consumidores. Las cafeterías especializadas lideran la adopción en hostelería, y las cafeterías independientes se diferencian por ofrecer opciones prémium sin lácteos que generan márgenes superiores a los de las alternativas lácteas tradicionales. La integración en restaurantes sigue siendo limitada, pero resulta prometedora en establecimientos centrados en la salud y en conceptos de cocina internacional que se adaptan a restricciones dietéticas. La penetración del comercio electrónico se acelera gracias a las alianzas con plataformas importantes como Amazon Japón y Rakuten, lo que permite superar las deficiencias de distribución en zonas rurales y facilita las compras recurrentes mediante suscripción, mejorando así el valor del cliente a lo largo de su ciclo de vida.
Panorama competitivo
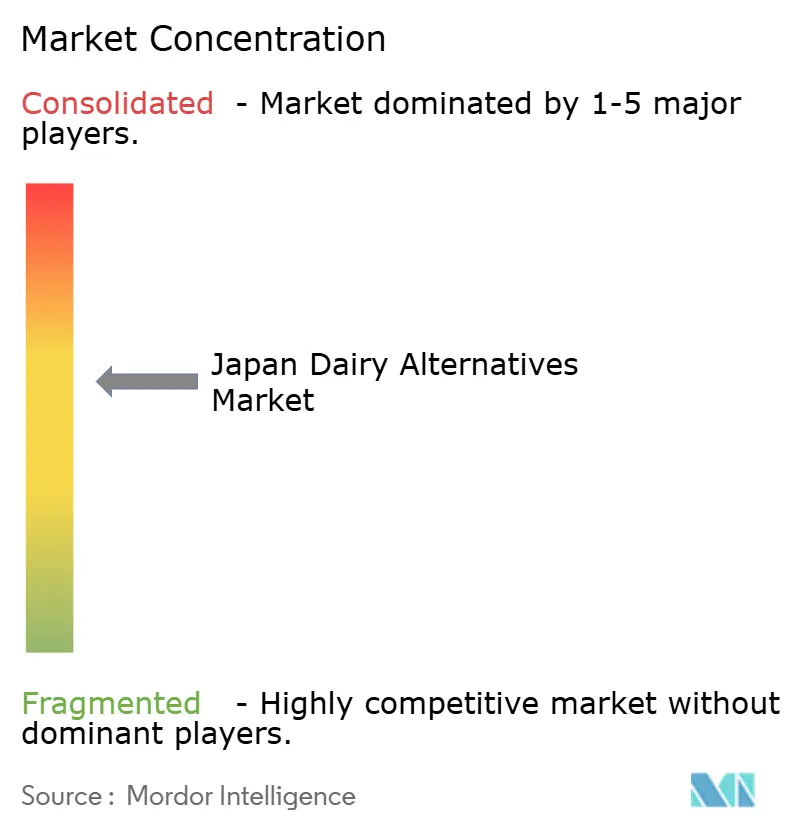
El mercado japonés de productos no lácteos presenta una concentración moderada, donde las empresas nacionales consolidadas aprovechan su experiencia en fabricación y sus relaciones de distribución para defender su posición frente a los competidores internacionales. Fabricantes tradicionales de alimentos como Kikkoman y Marusan-AI capitalizan décadas de experiencia en el procesamiento de soja y la confianza del consumidor para mantener el liderazgo en sus segmentos principales, al tiempo que adaptan sus carteras de productos para incluir alternativas vegetales innovadoras.
La diferenciación estratégica se centra cada vez más en la tecnología de fermentación y las capacidades de fabricación de precisión. Las empresas invierten en alianzas biotecnológicas para mejorar la funcionalidad de las proteínas y los perfiles de sabor, logrando así una mejor reproducción de las características lácteas. La dinámica competitiva emergente refleja la disrupción tecnológica, ya que la fermentación de precisión permite a las empresas más pequeñas producir proteínas idénticas a las lácteas sin las limitaciones de la agricultura tradicional.
Marcas internacionales como Oatly establecen alianzas de producción local para superar las desventajas de los costos de importación y adaptar sus fórmulas a las preferencias del paladar japonés, mientras que innovadores nacionales como Asahi Group desarrollan proteínas patentadas derivadas de levadura que prometen perfiles nutricionales superiores y una producción a gran escala. Existen oportunidades de mercado en segmentos especializados como las alternativas al queso curado y los sustitutos lácteos fermentados, donde la disposición del consumidor a pagar precios superiores impulsa la inversión en tecnologías de procesamiento avanzadas. El marco regulatorio favorece la innovación mediante las vías de aprobación del Ministerio de Salud, Trabajo y Bienestar para nuevos ingredientes alimentarios y los programas de certificación JAS que validan las declaraciones de calidad y seguridad de los productos.
Líderes de la industria de alternativas lácteas en Japón
-
Corporación Kikkoman
-
SAPPORO HOLDINGS LTD.
-
MARUSAN-AI CO., LTD.
-
Otsuka Holdings Co., Limitado.
-
Yakult Honsha Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Otsuka Foods Co., Ltd. relanzó su línea de bebidas de soja integral Sugoi Daizu. El nuevo envase resalta con mayor claridad su alto contenido en fibra dietética. Además, se incorpora a la gama una nueva variante fácil de beber, «Sin procesar» de 200 ml. Estos productos relanzados estarán disponibles en todo Japón a partir del 1 de septiembre de 2025.
- Mayo de 2025: Asahi ha presentado una nueva leche vegetal, elaborada a partir de levadura, marcando un hito en Japón. Según Asahi, «LIKE MILK» ofrece un sabor naturalmente dulce y suave. Su contenido en proteínas y calcio es similar al de la leche tradicional, es rica en fibra y zinc, y contiene un 38 % menos de grasa que las leches de vaca y de soja.
- Julio de 2024: Misola Foods ha presentado la primera leche de avena de Japón, «Delicioso sabor a avena elaborado por el Sr. Tsukagoshi». Esta leche de avena es una alternativa a los lácteos, diseñada para gustar tanto a adultos como a niños. Comercializada como la leche de avena pionera en Japón, esta bebida destaca por su rico sabor y su suave dulzor, logrados mediante la conversión enzimática de los almidones de avena en azúcares.
Alcance del informe sobre el mercado de alternativas lácteas en Japón
La mantequilla no láctea, el queso no lácteo, la leche no láctea y el yogur no lácteo están cubiertos como segmentos por categoría. Off-Trade y On-Trade están cubiertos como segmentos por canal de distribución.| Leche no láctea | Leche de avena |
| Leche de cáñamo | |
| Leche De Avellana | |
| Leche De Soja | |
| Leche de almendras | |
| Leche de coco | |
| Leche de anacardo | |
| Queso no lácteo | |
| Postres sin lácteos | |
| Yogur no lácteo | |
| Otros |
| Botellas de PET |
| latas |
| Cartones |
| Otros |
| En el comercio | |
| Fuera de comercio | Tiendas de conveniencia |
| Supermercados e hipermercados | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
| Por Tipo | Leche no láctea | Leche de avena |
| Leche de cáñamo | ||
| Leche De Avellana | ||
| Leche De Soja | ||
| Leche de almendras | ||
| Leche de coco | ||
| Leche de anacardo | ||
| Queso no lácteo | ||
| Postres sin lácteos | ||
| Yogur no lácteo | ||
| Otros | ||
| Tipo de embalaje | Botellas de PET | |
| latas | ||
| Cartones | ||
| Otros | ||
| Canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas de conveniencia | |
| Supermercados e hipermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
Definición de mercado
- Alternativas lácteas - Las alternativas lácteas son alimentos elaborados con leche/aceites de origen vegetal en lugar de sus productos animales habituales, como queso, mantequilla, leche, helado, yogur, etc. La alternativa a la leche de origen vegetal o no láctea es la alternativa rápida. segmento en crecimiento en la categoría de desarrollo de productos alimenticios más nuevos de bebidas funcionales y especiales en todo el mundo.
- Mantequilla no láctea - La mantequilla sin lácteos es una alternativa a la mantequilla vegana que se elabora a partir de una mezcla de aceites vegetales. Con el aumento de dietas alternativas como el vegetarianismo, el veganismo y la intolerancia al gluten, la mantequilla vegetal es un sustituto no lácteo saludable de la mantequilla normal.
- Helado sin lácteos - El helado a base de plantas es una categoría en crecimiento. El helado vegetal es un tipo de postre elaborado sin ningún ingrediente animal. Por lo general, se considera un sustituto del helado normal para quienes no pueden o no comen productos animales o derivados de animales, incluidos huevos, leche, crema o miel.
- Leche a base de plantas - Las leches de origen vegetal son sucedáneos de la leche que se elaboran a partir de frutos secos (p. ej., avellanas, semillas de cáñamo), semillas (p. ej., sésamo, nueces, cocos, anacardos, almendras, arroz, avena, etc.) o legumbres (p. ej., soja). Las leches de origen vegetal, como la leche de soja y la leche de almendras, han sido populares en el este de Asia y Oriente Medio durante siglos.
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se prepara sometiendo la mantequilla cruda a un procesamiento químico y se le añaden ciertos emulsionantes e ingredientes extraños. |
| Mantequilla sin cultivar | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera. |
| Queso Natural | El tipo de queso en su forma más natural. Está elaborado a partir de productos e ingredientes naturales y sencillos, que incluyen sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso fundido | El queso fundido pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchas formas diferentes de ingredientes. Hacer queso procesado implica derretir queso natural, emulsionarlo y agregar conservantes y otros ingredientes o colorantes artificiales. |
| Crema única | La nata única contiene alrededor de un 18% de grasa. Es una sola capa de nata que aparece sobre la leche hervida. |
| Doble crema | La nata doble contiene un 48% de grasa, más del doble que la nata simple. Es más pesado y espeso que la crema simple. |
| Crema batida | Tiene un porcentaje de grasa mucho mayor que la nata (36%). Se utiliza para cubrir pasteles, tartas y pudines y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres que deben consumirse congelados. Por ejemplo, sorbetes, sorbetes, yogures helados. |
| Leche UHT (Leche a temperatura ultraalta) | Leche calentada a muy alta temperatura. El procesamiento de leche a temperatura ultraalta (UHT) implica calentarla durante 1 a 8 segundos a 135 a 154 °C. que mata el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla vegetal/mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal como coco, palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente con nueces, como almendras, anacardos, cocos e incluso otros alimentos como soja, plátanos, avena y guisantes. |
| En el comercio | Se refiere a restaurantes, QSR y bares. |
| Fuera de comercio | Se refiere a supermercados, hipermercados, canales online, etc. |
| Queso Neufchatel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente quebradizo, madurado con moho y de corteza florecida elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariana | Se refiere a un consumidor que prefiere una dieta semivegetariana, es decir, centrada en alimentos vegetales con una inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso con un sabor picante elaborado con leche y nata. |
| Sorbetes | El sorbete es un postre helado elaborado con hielo combinado con jugo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sorbete | El sorbete es un postre helado endulzado elaborado con fruta y algún tipo de producto lácteo como leche o nata. |
| Estable en estantería | Alimentos que se pueden almacenar de forma segura a temperatura ambiente o "en el estante" durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa en tienda es el proceso en la gestión de la cadena de suministro en el que el producto se entrega desde la planta de fabricación directamente al minorista. |
| ou kosher | Ortodoxa Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El helado es un postre cremoso helado elaborado con leche, nata espesa y azúcar. |
| Vacas alimentadas con pasto | A las vacas alimentadas con pasto se les permite pastar en pastos, donde comen una variedad de pastos y trébol. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




