

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
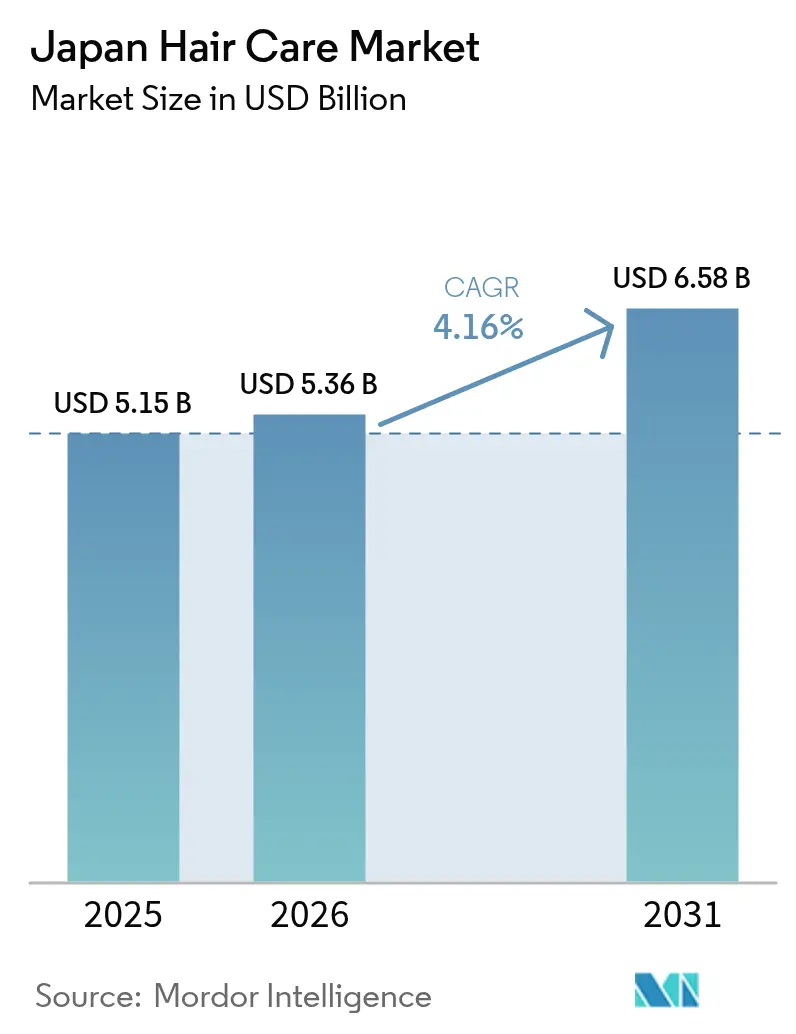
| Tamaño del mercado (2026) | USD 5.36 mil millones |
| Tamaño del mercado (2031) | USD 6.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.16% CAGR |
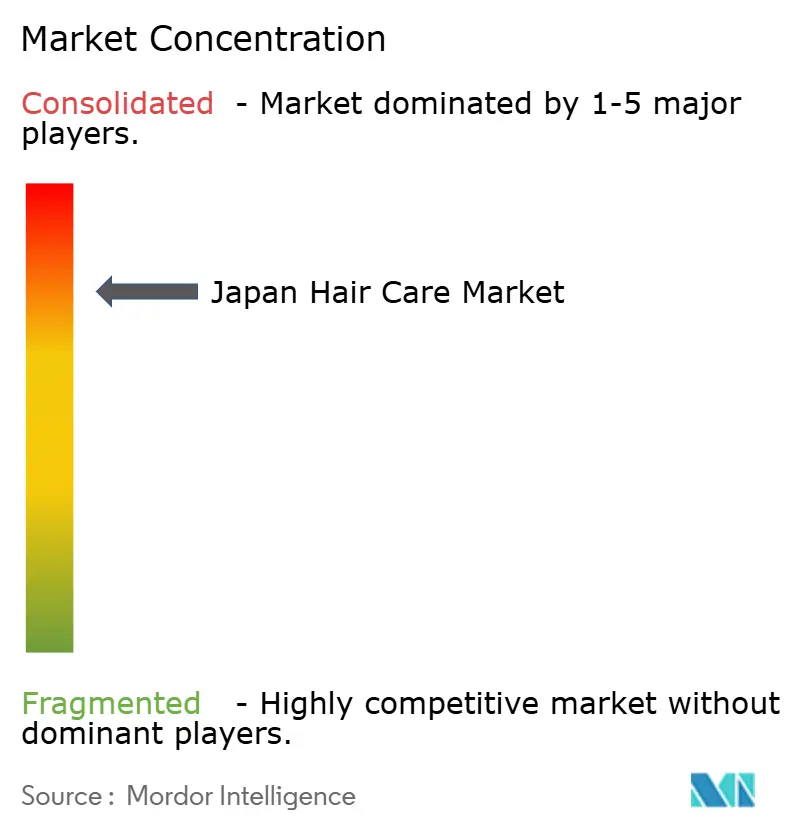
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del cuidado capilar en Japón por Mordor Intelligence
El mercado japonés del cuidado del cabello alcanzó un valor de 5.15 millones de dólares en 2025 y se estima que crecerá de 5.36 millones de dólares en 2026 a 6.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.16% durante el período de pronóstico (2026-2031). Esta expansión constante se ve impulsada por una población que envejece rápidamente y busca soluciones específicas para la salud del cuero cabelludo y la caída del cabello, una tendencia hacia productos premium que premia las formulaciones tecnológicamente avanzadas y un marco regulatorio que orienta a las marcas hacia ingredientes más seguros y de origen vegetal. La demanda se divide entre líneas de consumo masivo y premium; si bien las líneas de consumo masivo aún dominan los estantes de las tiendas, los productos premium crecen más rápido a medida que los consumidores mayores destinan sus ingresos discrecionales a soluciones especializadas. El comercio digital está transformando el mercado japonés del cuidado del cabello, ya que las empresas tradicionales mejoran sus plataformas de venta directa al consumidor, mientras que las tiendas especializadas mantienen su influencia a través de la consulta presencial. La innovación sigue a buen ritmo: los champús con tecnología de láminas, los productos para permanentes sin químicos y la personalización guiada por IA permiten a las empresas justificar precios más altos y acortar los ciclos de desarrollo de productos.
Conclusiones clave del informe
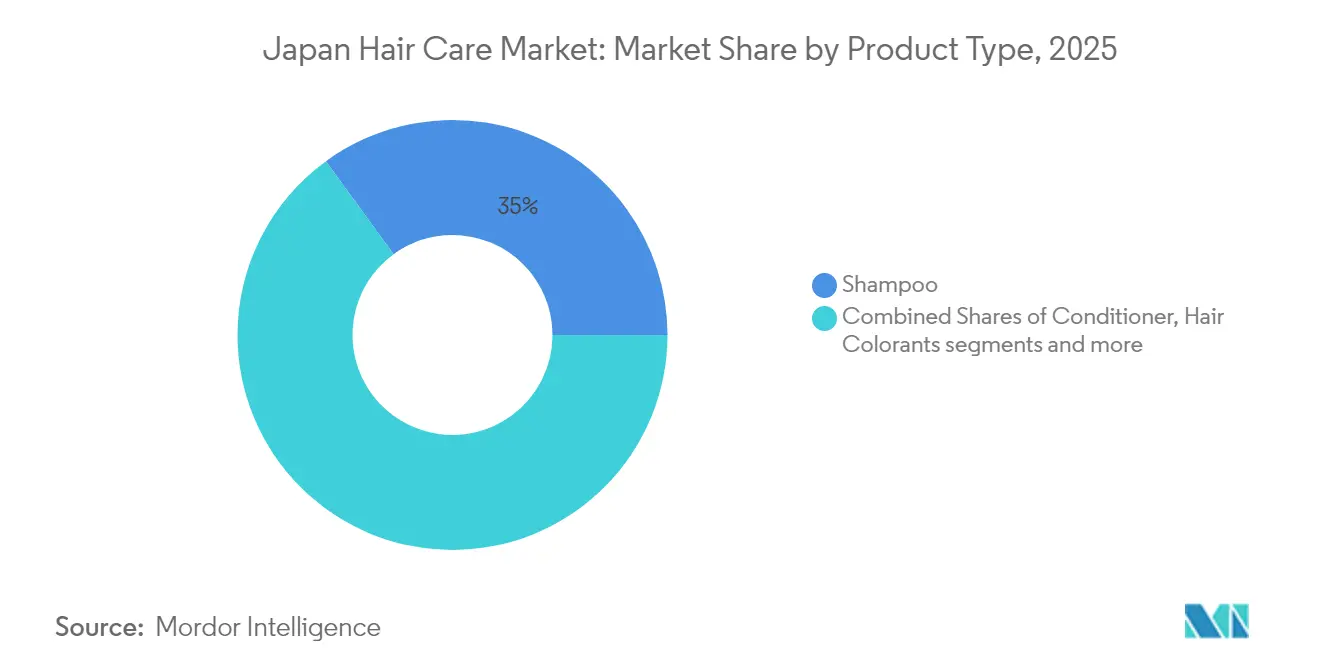
- Por tipo de producto, el champú lideró con el 35.02% de la participación del mercado de cuidado del cabello en Japón en 2025, y los productos de peinado registraron el mayor crecimiento proyectado con una CAGR del 4.58% entre 2026 y 2031.
- Por categoría, los productos masivos representaron el 74.93% de la participación en el mercado japonés de cuidado del cabello en 2025, mientras que los productos premium avanzaron a una CAGR del 5.41% hasta 2031.
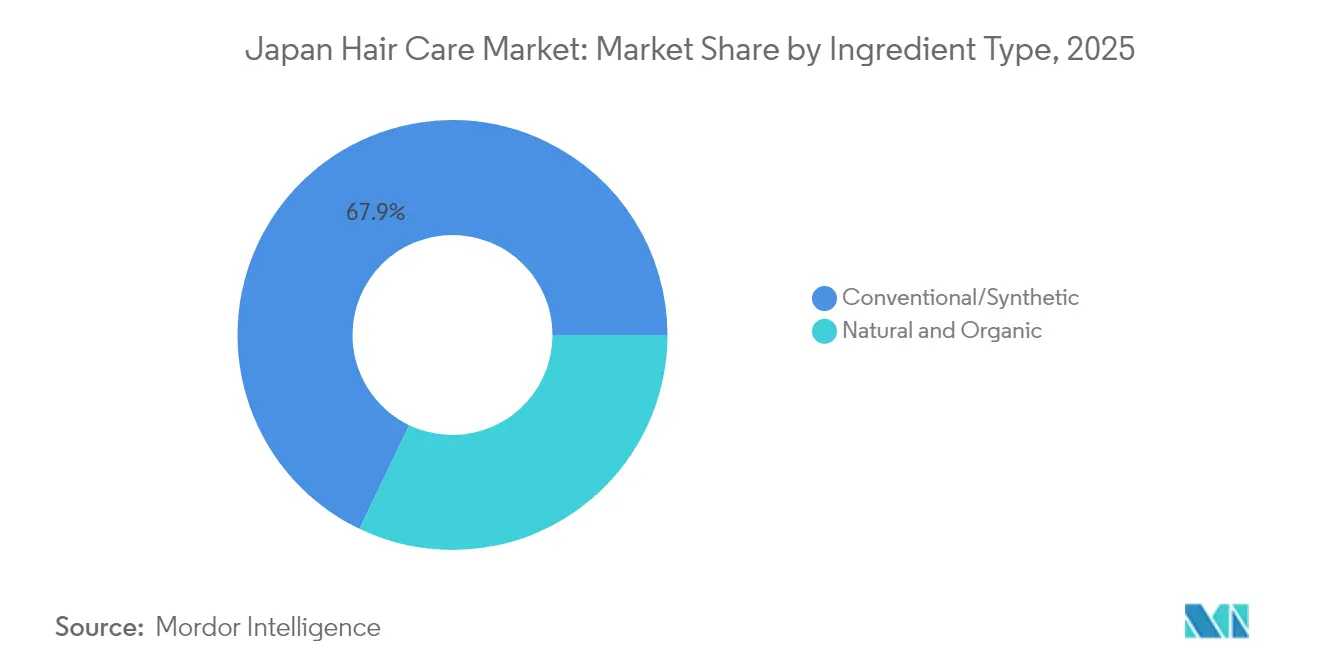
- Por tipo de ingrediente, las formulaciones convencionales representaron el 67.88 % del tamaño del mercado de cuidado del cabello de Japón en 2025, mientras que las líneas naturales y orgánicas se expandieron más rápido con una CAGR del 5.96 % entre 2026 y 2031.
- Por canal de distribución, las tiendas especializadas capturaron el 49.05 % del tamaño del mercado de cuidado del cabello japonés en 2025, aunque el comercio minorista en línea es el canal de más rápido crecimiento, aumentando a una CAGR del 7.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del cuidado capilar en Japón
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de la población envejecida de soluciones contra el adelgazamiento del cabello y para la salud del cuero cabelludo | + 1.2% | Nacional, con concentración en las áreas metropolitanas de Tokio y Osaka | Largo plazo (≥ 4 años) |
| Cambio hacia productos naturales y orgánicos | + 0.8% | Nacional, con segmentos premium en centros urbanos | Mediano plazo (2-4 años) |
| Innovaciones tecnológicas en formulaciones de productos | + 0.7% | Nacional, liderado por los centros de investigación y desarrollo de Tokio | Mediano plazo (2-4 años) |
| Demanda de productos multifuncionales y de control de daños | + 0.6% | Nacional, especialmente en regiones húmedas | Corto plazo (≤ 2 años) |
| La cultura del cuidado masculino se expande rápidamente | + 0.5% | Centros urbanos, expandiéndose hacia áreas suburbanas | Mediano plazo (2-4 años) |
| Tendencia de premiumización con oferta de productos de alta gama | + 0.4% | Distritos comerciales premium de Tokio, Osaka y Nagoya | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de soluciones para la salud del cuero cabelludo y contra el adelgazamiento del cabello por parte de la población envejecida
El envejecimiento de la población japonesa está transformando el mercado, creando una creciente necesidad de soluciones especializadas para el cuidado del cabello. Según un artículo de la Organización Mundial de la Salud publicado en octubre de 2024, el 30% de la población ya tiene más de 60 años [1] Fuente: Organización Mundial de la Salud, “Envejecimiento y salud”, who.int . La investigación destaca que el adelgazamiento del cabello es una preocupación importante para las personas de entre 30 y 40 años, con un 65% de las mujeres en estos grupos de edad que expresan este problema. En consonancia con esto, las empresas están impulsando innovaciones personalizadas para abordar estas necesidades. Por ejemplo, la marca LADULLA de Nakano Seiyaku se centra en mujeres de entre 50 y 70 años que experimentan una disminución del volumen del cabello, utilizando la tecnología Bond-Fix Complex para fortalecer la estructura capilar. Este cambio demográfico está impulsando un crecimiento constante del mercado, respaldado por el creciente número de consumidores mayores con ingresos disponibles estables. El enfoque ya no se centra solo en el cuidado básico del cabello, sino en la salud general del cuero cabelludo. Empresas como Kracie están marcando la pauta mediante el desarrollo de ingredientes avanzados, como el Glyceryl Glutamido Glycine Na, para mejorar la densidad de los enlaces cruzados internos del cabello y combatir los efectos del envejecimiento capilar.
Cambio hacia productos naturales y orgánicos
Los consumidores japoneses se sienten cada vez más atraídos por los productos naturales y orgánicos para el cuidado del cabello, lo que refleja su creciente preocupación por la seguridad de los ingredientes químicos y un renovado aprecio por las prácticas de belleza tradicionales japonesas. Ingredientes como el aceite de camelia, o tsubaki, están ganando popularidad por su capacidad para hidratar profundamente, reducir el encrespamiento y realzar el brillo. Para apoyar este cambio, el Ministerio de Salud, Trabajo y Bienestar Social de Japón (MHLW) ha prohibido ingredientes sintéticos como la hidroquinona y el formaldehído, animando a los fabricantes a innovar con alternativas vegetales y conservantes naturales. Las empresas están respondiendo ofreciendo productos premium que se alinean con estas preferencias. Por ejemplo, la serie Biorica Botanical de Doshisha incluye aceites y champús capilares sin silicona con extractos botánicos, dirigidos a consumidores que buscan soluciones naturales y efectivas, con una excelente relación calidad-precio.
Innovaciones tecnológicas en formulaciones de productos
La industria japonesa del cuidado capilar está aprovechando la tecnología avanzada para crear productos únicos que no solo alcanzan precios elevados, sino que también impulsan la expansión del mercado. Un excelente ejemplo es la marca "THE ANSWER" de Kao Corporation, que, gracias a su tecnología patentada de plataforma de láminas, ha mejorado la retención de hidratación y el brillo, superando las ventas de un millón de unidades en tan solo siete meses. Gracias a sus esfuerzos de transformación digital, Kao ha sextuplicado la velocidad de desarrollo de sus productos, lo que permite una innovación ágil que se adapta a las cambiantes preferencias de los consumidores. Mandom demuestra la destreza técnica de la industria con su Gatsby Metarubber Bubble Perm Style Creator, una mezcla de cera y espuma que imita peinados similares a los de una permanente sin químicos, una hazaña alabada por la Sociedad de Químicos Cosméticos de Japón. Además, el impulso hacia la IA y las tecnologías personalizadas es evidente en colaboraciones como la de Rakuten y L'Oréal Japón, que aprovechan los datos del vasto ecosistema de Rakuten, con más de 1 millones de miembros, para ofrecer soluciones de belleza a medida.
Demanda de productos multifuncionales y de control de daños
El clima húmedo y el ritmo de vida acelerado de Japón impulsan una creciente demanda de productos multifuncionales para el cuidado del cabello. Las investigaciones indican que más del 60 % de las mujeres japonesas sufren problemas capilares durante la temporada de lluvias, especialmente frizz y lacio, debido a la humedad. Esto ha generado una demanda de formulaciones especializadas diseñadas para contrarrestar estos desafíos ambientales. En respuesta, las empresas están lanzando soluciones innovadoras. Por ejemplo, la marca MEGAMIS de Lion Corporation ha presentado un novedoso régimen de cuidado capilar de tres pasos [2] Fuente: Lion Corporation, “MEGAMIS Launch News Release”, lion.co.jp. Esta rutina incorpora un sérum capilar, aplicado entre el champú y el tratamiento, asegurando una penetración profunda de los ingredientes del sérum en la estructura del cabello. Además, las marcas están adoptando una estrategia multifuncional, creando productos que ofrecen protección contra el calor y los rayos UV a la vez que mantienen la hidratación. Este enfoque holístico satisface a la exigente consumidora japonesa, que valora tanto la eficiencia como la efectividad en su rutina de belleza.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre los ingredientes químicos | -0.6% | Nacional, con mayor concienciación en las zonas urbanas | Mediano plazo (2-4 años) |
| Adopción de soluciones tradicionales para el cuidado del cabello en casa | -0.4% | Zonas rurales, hogares tradicionales | Largo plazo (≥ 4 años) |
| Altos estándares regulatorios y restricciones de ingredientes | -0.3% | Nacional, que afecta a todos los fabricantes | Largo plazo (≥ 4 años) |
| Sistema de distribución complejo con dominio del comercio minorista tradicional | -0.2% | Nacional, con variaciones regionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre los ingredientes químicos
En Japón, la creciente concienciación de los consumidores sobre la seguridad de los ingredientes químicos está generando desafíos para los productos tradicionales para el cuidado del cabello. Esto se evidencia particularmente en que el Ministerio de Salud, Trabajo y Bienestar de Japón (MHLW) aplica estándares más estrictos en comparación con muchos mercados globales [3] Fuente: Ministerio de Salud, Trabajo y Bienestar, “Estándares para Cosméticos 2024”, mhlw.go.jp. El MHLW ha prohibido ciertos ingredientes, como la hidroquinona, la clorfenesina y varios colorantes derivados del alquitrán de hulla, debido a la preocupación por su toxicidad y los posibles riesgos de cáncer. Como resultado, los fabricantes se ven presionados a reformular sus productos y encontrar alternativas más seguras. Si bien estas regulaciones priorizan la seguridad del consumidor, también aumentan los costos de desarrollo y retrasan el lanzamiento de nuevos productos. Las empresas deben sortear complejos procesos de aprobación y realizar extensas pruebas de seguridad, lo que incrementa la carga. Al mismo tiempo, los consumidores japoneses se están volviendo más selectivos, examinando cuidadosamente las listas de ingredientes y prefiriendo productos con componentes naturales y reconocibles. Para satisfacer estas expectativas, las empresas están invirtiendo en conservantes de origen vegetal y otras alternativas naturales. Sin embargo, estos ingredientes suelen tener costes más elevados y requieren nuevos enfoques de formulación, lo que repercute en los márgenes de beneficio y las estrategias de precios.
Sistema de distribución complejo con dominio del comercio minorista tradicional
El sistema de distribución japonés está dominado por tiendas especializadas, lo que crea barreras para nuevos participantes en el mercado y restringe la flexibilidad de precios. La estructura minorista tradicional implica múltiples intermediarios y relaciones consolidadas que dificultan la entrada al mercado, especialmente para las empresas más pequeñas con recursos limitados. Si bien el comercio electrónico continúa creciendo rápidamente, la transición desde los canales tradicionales sigue siendo lenta, ya que muchos consumidores prefieren la consulta y la prueba de productos en tienda. Las marcas internacionales enfrentan desafíos adicionales al ingresar al mercado japonés, ya que deben navegar por redes de distribuidores consolidadas y establecer relaciones con minoristas especializados que generalmente prefieren a los proveedores nacionales. La prevalencia del comercio minorista tradicional también afecta la tasa de adopción de nuevos productos, ya que las tiendas especializadas suelen adoptar un enfoque conservador en la selección de productos y requieren una formación exhaustiva sobre nuevas tecnologías o ingredientes antes de asignar espacio en las estanterías.
Análisis de segmento
Por tipo de producto: El dominio del champú en medio de la innovación en el estilo
Los consumidores japoneses dependen en gran medida de los champús, que representaron el 35.02 % del mercado del cuidado capilar en 2025. Esta importante cuota de mercado refleja la profunda integración del champú en las rutinas diarias de cuidado capilar en Japón. El sector del peinado está experimentando un notable impulso, con una tasa de crecimiento anual compuesta (TCAC) del 4.58 % hasta 2031. Este crecimiento es especialmente evidente en productos como Gatsby Metarubber Bubble Perm Style Creator de Mandom, que ofrece a los consumidores alternativas de peinado sin químicos.
El mercado japonés del cuidado capilar muestra preferencias de consumo diferenciadas en diferentes segmentos. Las ventas de acondicionadores se mantienen sólidas a medida que los consumidores se adaptan a los desafíos del clima húmedo japonés. El segmento de coloración capilar está en constante expansión, principalmente debido a dos grupos clave de consumidores: los consumidores mayores que buscan soluciones para cubrir las canas y los compradores más jóvenes que exploran diversas tendencias de color. Esta estructura de mercado demuestra cómo los consumidores japoneses equilibran las necesidades tradicionales del cuidado capilar con la innovación moderna, creando oportunidades para las empresas que abordan eficazmente ambos aspectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Fundación Mercado Masivo con Aceleración Premium
Los consumidores japoneses siguen prefiriendo los productos capilares de consumo masivo, que representan el 74.93 % de la cuota de mercado en 2025. Esta preferencia se debe a la necesidad práctica de soluciones capilares fiables y de uso diario a precios accesibles. Sin embargo, el segmento premium está experimentando un crecimiento notable, con una tasa de crecimiento anual compuesta (TCAC) del 5.41 % hasta 2031, impulsado por una población en proceso de envejecimiento que tiene los medios y el deseo de invertir en soluciones avanzadas para el cuidado capilar.
La evolución del mercado es visible a través de lanzamientos estratégicos de productos y posicionamiento. La marca LADULLA de Nakano Seiyaku ha conectado con éxito con mujeres de entre 50 y 70 años al ofrecer tecnología especializada Bond-Fix Complex a precios premium. De igual manera, empresas consolidadas como Shiseido se adaptan a las demandas del mercado con su línea Tsubaki, que abarca productos premium y estándar. Este enfoque de mercado dual refleja el panorama económico de Japón, donde los consumidores urbanos se inclinan cada vez más por productos premium, mientras que los mercados rurales mantienen su preferencia por soluciones para el mercado masivo.
Por tipo de ingrediente: Natural Transition Accelerates
Los ingredientes convencionales/sintéticos dominan el mercado del cuidado del cabello con una participación del 67.88 % en 2025. Estas fórmulas tradicionales siguen siendo la opción preferida entre los consumidores debido a su eficacia comprobada y precios competitivos para abordar las necesidades fundamentales del cuidado del cabello.
El segmento de ingredientes naturales y orgánicos está experimentando un impulso significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.96 % hasta 2031. Este crecimiento se debe a la creciente atención de los consumidores a la seguridad química y a la incorporación de ingredientes tradicionales japoneses como el aceite de camelia y el extracto de yuzu. Innovaciones de productos como la serie de aceite de yuzu de Utena demuestran esta evolución del mercado, mientras que los fabricantes están desarrollando fórmulas híbridas que combinan ingredientes naturales con compuestos activos sintéticos para ofrecer mayor seguridad y rendimiento a precios elevados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las tiendas especializadas lideran la transformación digital
Los consumidores japoneses siguen dependiendo en gran medida de las tiendas especializadas para sus necesidades de cuidado capilar, y estas tiendas controlaban el 49.05 % del mercado de distribución en 2025. Estas tiendas han cimentado su éxito ofreciendo gamas de productos cuidadosamente seleccionadas y brindando asesoramiento experto a los clientes que buscan soluciones personalizadas para el cuidado capilar. La confianza y las relaciones que se forjan entre el personal de las tiendas especializadas y los clientes siguen siendo un factor clave para mantener esta posición dominante en el mercado.
La transformación digital del panorama minorista japonés está impulsando un crecimiento sustancial de los canales de venta en línea, que avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031. Este cambio refleja la evolución de las preferencias de los consumidores, ya que muchos compradores japoneses recurren ahora a las redes sociales y plataformas digitales para investigar y comprar productos. Las empresas de cuidado capilar han reconocido esta tendencia y están fortaleciendo activamente su presencia digital mediante la participación en redes sociales y contenido de YouTube. En respuesta a esta evolución, los minoristas especializados están desarrollando estrategias omnicanal integrales, reduciendo eficazmente la brecha entre las experiencias tradicionales en tienda física y la comodidad digital para proteger y ampliar su cuota de mercado.
Análisis geográfico
El mercado japonés del cuidado capilar presenta patrones de consumo distintivos, donde las marcas nacionales mantienen una sólida presencia, mientras que las preferencias regionales determinan la adopción de productos. El área metropolitana de Tokio, con una importante base de consumidores de altos ingresos, continúa impulsando la adopción de productos premium. De igual manera, las áreas metropolitanas de Osaka y Nagoya muestran sólidos patrones de consumo, donde marcas consolidadas como Kao y Shiseido dominan el mercado. Si bien los consumidores rurales tradicionalmente prefieren los productos de consumo masivo, esta distinción se está diluyendo gradualmente a medida que mejora la accesibilidad al comercio electrónico y el envejecimiento de la población genera una demanda uniforme de productos especializados.
Las condiciones climáticas regionales influyen significativamente en las decisiones de compra de los consumidores en Japón. En las regiones costeras, con altos niveles de humedad, los consumidores buscan activamente productos antifrizz y resistentes a la humedad para satisfacer sus necesidades específicas de cuidado capilar. Por el contrario, las regiones del interior muestran una mayor preferencia por las fórmulas hidratantes debido a las condiciones ambientales más secas. La región de Kansai destaca por la afinidad de sus consumidores con los ingredientes tradicionales japoneses, como el aceite de camelia y el agua de arroz, que empresas como Shiseido han incorporado con éxito a su oferta de productos de la marca Tsubaki.
Los mercados urbanos, con Tokio a la cabeza, siguen siendo el principal campo de pruebas para las innovaciones de productos premium. Este enfoque estratégico se ejemplifica con el exitoso lanzamiento de la marca "THE ANSWER" de Kao, que inicialmente se dirigió a los consumidores metropolitanos antes de implementar una estrategia de expansión a nivel nacional.
Panorama regulatorio
Los productos para el cuidado del cabello en Japón están regulados por la Ley de Garantía de Calidad, Eficacia y Seguridad de Productos, Incluidos Productos Farmacéuticos y Dispositivos Médicos (Ley PMD), administrada por el Ministerio de Salud, Trabajo y Bienestar (MHLW), con el apoyo de la Agencia de Productos Farmacéuticos y Dispositivos Médicos (PMDA) en las revisiones pertinentes. En la práctica, muchos productos de uso diario para el cuidado del cabello (como champús y acondicionadores) se consideran cosméticos, mientras que ciertos productos con propiedades funcionales o principios activos (incluidos muchos tintes para el cabello y productos para el crecimiento capilar) se clasifican como medicamentos, lo que influye tanto en el alcance del cumplimiento normativo como en el tiempo de comercialización.
Los cosméticos generalmente siguen un proceso de notificación y cumplimiento de normas, en lugar de una aprobación previa a la comercialización. Las Normas del Ministerio de Salud, Trabajo y Bienestar (MHLW) para cosméticos definen los controles de ingredientes, incluidos los conservantes permitidos, los colorantes derivados del alquitrán y otras sustancias restringidas. Los productos paramedicados requieren procesos de solicitud y aprobación relacionados con la PMDA, vinculados a la eficacia, la seguridad y las especificaciones del ingrediente activo. Además, la publicidad y las afirmaciones están estrictamente controladas para evitar que los cosméticos impliquen efectos médicos. Las empresas que ingresan o se expanden en Japón suelen operar a través de un titular de licencia japonés para la fabricación y comercialización, y se requiere un mantenimiento continuo de la formulación, ya que el MHLW emite actualizaciones administrativas periódicas de las normas y notificaciones.
Panorama competitivo
El mercado japonés del cuidado capilar está concentrado y muestra un notable equilibrio en la distribución de ingresos a nivel nacional, respaldado por una amplia cobertura mediática, estándares de belleza arraigados y sofisticadas redes logísticas. Si bien Tokio mantiene su liderazgo en gasto gracias a una temprana adopción de productos premium, importantes centros urbanos como Osaka y Nagoya muestran comportamientos de consumo similares, con valores de transacción ligeramente inferiores. La tradicional brecha urbana-rural en las preferencias de marca continúa disminuyendo a medida que las plataformas de comercio electrónico democratizan el acceso a los productos y el envejecimiento de la población impulsa una demanda uniforme de soluciones especializadas, como productos anticaída.
Las condiciones climáticas locales influyen significativamente en las decisiones de compra de los consumidores en la diversa geografía de Japón. Los consumidores de las regiones costeras húmedas invierten fuertemente en productos antiencrespamiento y control de la humedad, mientras que quienes viven en zonas más secas del interior muestran una marcada preferencia por los tratamientos que retienen la humedad. La marcada afinidad de la región de Kansai por las fórmulas con aceite de camelia ha impulsado a Shiseido a priorizar las líneas de champú Tsubaki en su estrategia de marketing regional. Los principales minoristas gestionan activamente su inventario por prefectura, en particular incrementando las existencias de productos neutralizadores de cloro en zonas donde el contenido mineral del agua plantea desafíos específicos para el cuidado capilar.
La concentración de tiendas de belleza especializadas influye directamente en el comportamiento de gasto regional. Los distritos centrales de Tokio se benefician de una extensa red de asesores profesionales de belleza que ofrecen asesoramiento personalizado sobre productos premium, lo que facilita una adopción más rápida de fórmulas innovadoras como los limpiadores con plataforma lamelar. En cambio, los consumidores rurales dependen cada vez más de recursos digitales, como tutoriales en línea y servicios de consulta virtual integrados en plataformas minoristas, para tomar decisiones de compra informadas.
Líderes de la industria del cuidado del cabello en Japón
L'Oréal SA
Shiseido Co., Ltd.
Corporación Mandom
Unilever PLC
Compañía Procter & Gamble
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Shiseido Professional anunció la colección GLACEE para su marca de tintes para el cabello ULTIST by PRIMIENCE en Japón, con fecha de lanzamiento el 6 de agosto de 2026. Este anuncio refuerza la innovación en tintes para el cabello en el canal de salones de belleza y respalda los programas de servicios premium que combinan coloración con cuidado del cabello.
- Enero de 2026: Mandom Corporation anunció Lucido-L Oil-in-Hair Milk, perteneciente a la serie Argan Rich Oil, que se lanzará el 23 de febrero de 2026. Este producto contiene aceite de argán natural y queratina botánica. Su objetivo es cuidar el cabello dañado y suavizarlo en la rutina diaria, reforzando la posición de Mandom en el mercado de acondicionadores sin enjuague, más allá de la limpieza profunda.
- Noviembre de 2025: Miyoshi Yushi anunció la construcción de una nueva planta de fabricación para producir champú y jabón corporal de la marca Kracie, cuya puesta en marcha está prevista para la primavera de 2027. Esta inversión refleja la continua expansión de la distribución nacional y el potencial para ampliar la gama de productos con mayor rapidez y desarrollar programas exclusivos para minoristas.
Alcance del informe del mercado del cuidado del cabello en Japón
Los productos para el cuidado capilar tratan eficazmente la irritación del cuero cabelludo, la caída del cabello, la caspa, el frizz y las puntas abiertas. Estos productos ofrecen soluciones de peinado, limpieza y acondicionamiento para el cuidado del cabello.
El mercado japonés del cuidado capilar se segmenta por tipo de producto, categoría, tipo de ingrediente y canal de distribución. Por tipo de producto, el mercado estudiado se segmenta en champú, acondicionador, tintes, productos de peinado, entre otros. Por categoría, el mercado se segmenta en productos premium y productos de consumo masivo. Por tipo de ingrediente, el mercado se segmenta en natural y orgánico, y convencional/sintético. Por canal de distribución, el mercado se segmenta en tiendas especializadas, supermercados/hipermercados, tiendas online y otros canales. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Champú |
| Acondicionador |
| Colorantes para el cabello |
| Productos de peinado |
| Otros tipos de productos |
Por categoría
| Productos premium |
| Productos en masa |
Por tipo de ingrediente
| Naturales y orgánicos |
| Convencional/Sintético |
Por canal de distribución
| Tiendas Especializadas |
| Supermercados / Hipermercados |
| Tiendas minoristas en línea |
| Otros canales |
| Por tipo de producto | Champú |
| Acondicionador | |
| Colorantes para el cabello | |
| Productos de peinado | |
| Otros tipos de productos | |
| Por categoría | Productos premium |
| Productos en masa | |
| Por tipo de ingrediente | Naturales y orgánicos |
| Convencional/Sintético | |
| Por canal de distribución | Tiendas Especializadas |
| Supermercados / Hipermercados | |
| Tiendas minoristas en línea | |
| Otros canales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del cuidado del cabello en Japón y qué tan rápido está creciendo?
Se estima que el mercado del cuidado del cabello en Japón alcanzará los 5.36 millones de dólares en 2026 y se expandirá a una CAGR del 4.16 % hasta 2031.
¿Qué tipo de producto tiene la mayor participación?
El champú representa el 35.02% de las ventas de 2025 y sigue siendo la columna vertebral de las rutinas del hogar.
¿Dónde se está produciendo el crecimiento más rápido dentro de la distribución?
El comercio minorista en línea crece a una tasa compuesta anual del 7.12 % a medida que los consumidores adoptan asesores virtuales y envíos en el mismo día.
¿Por qué los ingredientes naturales están ganando terreno?
Las prohibiciones del MHLW sobre productos sintéticos seleccionados impulsan a las marcas a adoptar camelia, yuzu y otros productos botánicos, lo que impulsa una CAGR del 5.96 % en el segmento natural.
¿Cómo influye el envejecimiento demográfico en la innovación de productos?
Las marcas se centran en líneas anti-adelgazamiento y para la salud del cuero cabelludo que utilizan tecnologías de reparación de enlaces y complejos de péptidos para responder a las preocupaciones de los consumidores mayores.


